


Nebius (NBIS) 2026년 3분기 실적 전망: 9억 1,700만 달러 매출과 250억 달러 설비투자


개요
인공지능 클라우드 인프라 운영사 Nebius Group(나스닥 티커 NBIS)은 미 동부 표준시 기준 2026년 11월 12일 목요일 미국 증시 개장 전 2026년 3분기 실적을 발표하며, 같은 날 오후 9시(싱가포르 시간, 미 동부 표준시 오전 8시)에 컨퍼런스 콜을 개최한다. 시장 컨센서스는 3분기 매출이 전년 대비 520%~528% 급증한 9억 720만~9억 1,678만 달러(2분기 5억 8,230만 달러 대비 55.8%~57.4% 증가)에 달하고, 주당 손실은 0.61~0.72달러로 예상하고 있다. 수요일 미국 증시에서 AI 컴퓨팅 섹터가 반등하며 NBIS가 하루 만에 15.44% 급등해 154.69달러(총 시가총액 420억 5,000만 달러로 회복, 목요일 개장 전 153.73달러 부근에서 거래)로 마감한 가운데, 오늘 개장 전 핵심 관전 포인트는 경영진이 4분기 단일 분기 매출을 내재적 범위인 11억 200만~15억 1,200만 달러로 끌어올려 연간 30억~34억 달러 매출 가이던스를 달성할 수 있는지, 그리고 연간 90억 달러 이상의 고객 선수금과 35억 달러 규모의 씨티은행 단기 브리지 신용이 최대 200억~250억 달러의 연간 자본지출을 뒷받침하기에 충분한지 증명하는 것이다.
핵심 요점
오늘 3분기 실적 발표는 Nebius가 400억 달러 이상의 장기 계약 잔고를 예정대로 장부상 인식 매출과 플러스 영업현금흐름으로 전환할 수 있는지를 검증하는 핵심 분기점이다. 2026년 8월 12일 발표된 2분기 실적에서 Nebius는 그룹 매출이 전년 대비 454% 증가한 5억 8,230만 달러, 그룹 조정 EBITDA 2억 3,620만 달러(마진 41%, 이 중 핵심 AI 클라우드 부문 조정 EBITDA 마진 50%), 연간환산매출(ARR) 30억 달러 돌파라는 실적으로 Nebius 2분기 실적 급등 34% 분석에서 복기한 밸류에이션 재평가를 촉발했다. 그러나 지난 두 달 반 동안 회사가 8월 24일 57억 5,000만 달러 규모의 전환사채 발행을 완료(기존 전환사채 총액 약 100억 달러)하고, 10월 22일 씨티그룹(Citigroup)으로부터 35억 달러 규모의 364일 만기 선순위 담보 신용한도를 차입하면서, 주가는 52주 최고가 299.86달러에서 11월 5일 120.37달러까지 일시 후퇴했다. 상반기 누적 인식 매출이 9억 8,130만 달러로 연간 30억~34억 달러 가이던스의 약 3할에 불과해 하반기 매출이 두 배 이상 도약해야 하는 상황에서, 오늘 뉴저지주 바인랜드(Vineland) 328메가와트 데이터센터의 전력 공급 진행 상황, 단일 분기 약 60억 달러 자본지출의 자금 조달 비용, 연말 70억~90억 달러 ARR 가이던스 조정 여부가 최대 관심사로 떠올랐다.
발표 시각, 동절기 시차 환산 및 오늘 개장 전 5대 핵심 관찰 지표
회사 공식 홈페이지에 게시된 3분기 실적 일정 공고에 따르면, 암스테르담에 본사를 둔 Nebius Group N.V.는 2026년 11월 12일(목요일) 미국 증시 개장 전(미 동부 표준시 09:30 / 싱가포르 시간 22:30 이전) 2026년 9월 30일 마감 3분기 재무 실적을 발표하며, 이어서 미 동부 표준시 기준 당일 오전 08:00(태평양 표준시 05:00 / 중앙유럽 표준시 14:00)에 컨퍼런스 콜과 웹 오디오 생중계를 진행한다.
아시아와 유럽의 시차 투자자들에게 오늘 컨퍼런스 콜 시간을 확인하려면 북미 동절기 전환에 따른 1시간 시차 이동을 반드시 감안해야 한다. 미국은 2026년 11월 첫째 일요일(11월 1일)에 서머타임을 종료하고 표준시로 복귀해, 미 동부 시간이 서머타임(EDT, UTC-4)에서 표준시(EST, UTC-5)로 전환되었다. 따라서 컨퍼런스 콜의 미국 현지 시각은 여전히 미 동부 시간 오전 08:00로 고정되어 있지만, 올해 8월 12일 2분기 실적 발표 당시에는 12:00 UTC 및 싱가포르·베이징 시간(UTC+8) 오후 8시에 해당했던 반면, 오늘 11월 12일 3분기 컨퍼런스 콜은 한 시간 뒤로 미뤄져 13:00 UTC 및 오늘 싱가포르 시간 오후 9시에 해당한다. 8월의 옛 시각을 그대로 적용해 대기하는 독자들은 시계를 조정하지 않으면 한 시간 일찍 입장하게 될 것이다.
오늘 개장 전 실적 발표가 나오는 즉시 2차 시장 트레이딩 데스크와 퀀트 모델은 다섯 가지 핵심 관찰 지표를 중점 확인할 것이다. 첫째, 3분기 연결 총매출이 9억 720만~9억 1,678만 달러의 컨센서스 범위(전분기 대비 55.8%~57.4% 증가)에 진입할 수 있는지, 둘째, 3분기 말 연간환산매출(ARR)이 2분기 말 30억 달러에서 45억~50억 달러 이상으로 상승했는지, 셋째, 핵심 AI 클라우드 부문이 감가상각 증가 속에서도 2분기에 달성한 50% 조정 EBITDA 마진(그룹 전체 40% 유지)을 지켜낼 수 있는지, 넷째, 9월 30일 기준 전력 공급·과금 메가와트(MW) 수량과 뉴저지주 바인랜드 캠퍼스의 공사 진행 상황, 다섯째, 3분기 실제 자본지출과 고객 선수금 유입 간의 현금흐름 정합성이다.
기존 매출 가이던스 및 산정 기준: 인식 매출, ARR, 400억 달러 RPO의 차이는?
Nebius의 재무 모델을 분석할 때 시장의 오해를 가장 많이 유발하는 것은 서로 다른 시간 축의 세 가지 매출 지표를 혼동하는 것이다. 일반회계기준(GAAP) 당기 인식 매출, 연말 연간환산매출(ARR), 그리고 400억 달러 이상의 장기 계약 약정 및 잔여이행의무(RPO)가 그것이다. Nebius 400억 계약 및 선수금 분해에서 정의한 바와 같이, 이 세 지표는 전혀 다른 회계 처리 규칙을 따른다.
첫째, 400억 달러 이상의 고객 약정(이 중 잔여이행의무 RPO 약 375억 달러)은 체결된 다년 계약의 총가치를 의미하며, Meta와 체결한 총 270억 달러 규모의 협력 프레임워크(최대 150억 달러의 잔여 컴퓨팅 용량 구매 계약 포함), 그리고 마이크로소프트와 체결한 170억~190억 달러 규모의 컴퓨팅 공급 계약이 포함된다. 이 자금은 데이터센터가 전력을 공급받아 인도되기 전까지 손익계산서에 반영되지 않는다. 둘째, 연간환산매출(ARR, 회사 가이던스 2026년 말 70억~90억 달러)은 기말 마지막 달(즉 12월)의 가동 클러스터 연간 매출 속도에 12를 곱해 산출한 시점 속도 지표로, 2027년으로 넘어갈 때의 출발선을 나타낼 뿐 2026년全年 실제 벌어들인 금액과는 같지 않다. 마지막으로 연간 30억~34억 달러의 공식 매출 가이던스가 바로 2026년 1월 1일부터 12월 31일까지 전력이 공급된 컴퓨팅의 실제 서비스 일수를 엄격히 기준으로 손익계산서에 반영되는 GAAP 인식 매출이다.
2분기 주주서한 및 MLQ 2분기 재무 분석에서 공개한 상반기 실적과, EBC 실적 전망 보고서가 인용한 Zacks 컨센서스(매출 9억 1,678만 달러, 주당 손실 0.61달러) 및 TradingKey 3분기 전망이 집계한 컨센서스(매출 9억 500만~9억 720만 달러, GAAP 주당 손실 0.72달러)를 결합하면, 연간 30억~34억 달러 가이던스 달성을 위해 4분기에 필요한 정확한 산술적 가교를 도출할 수 있다.
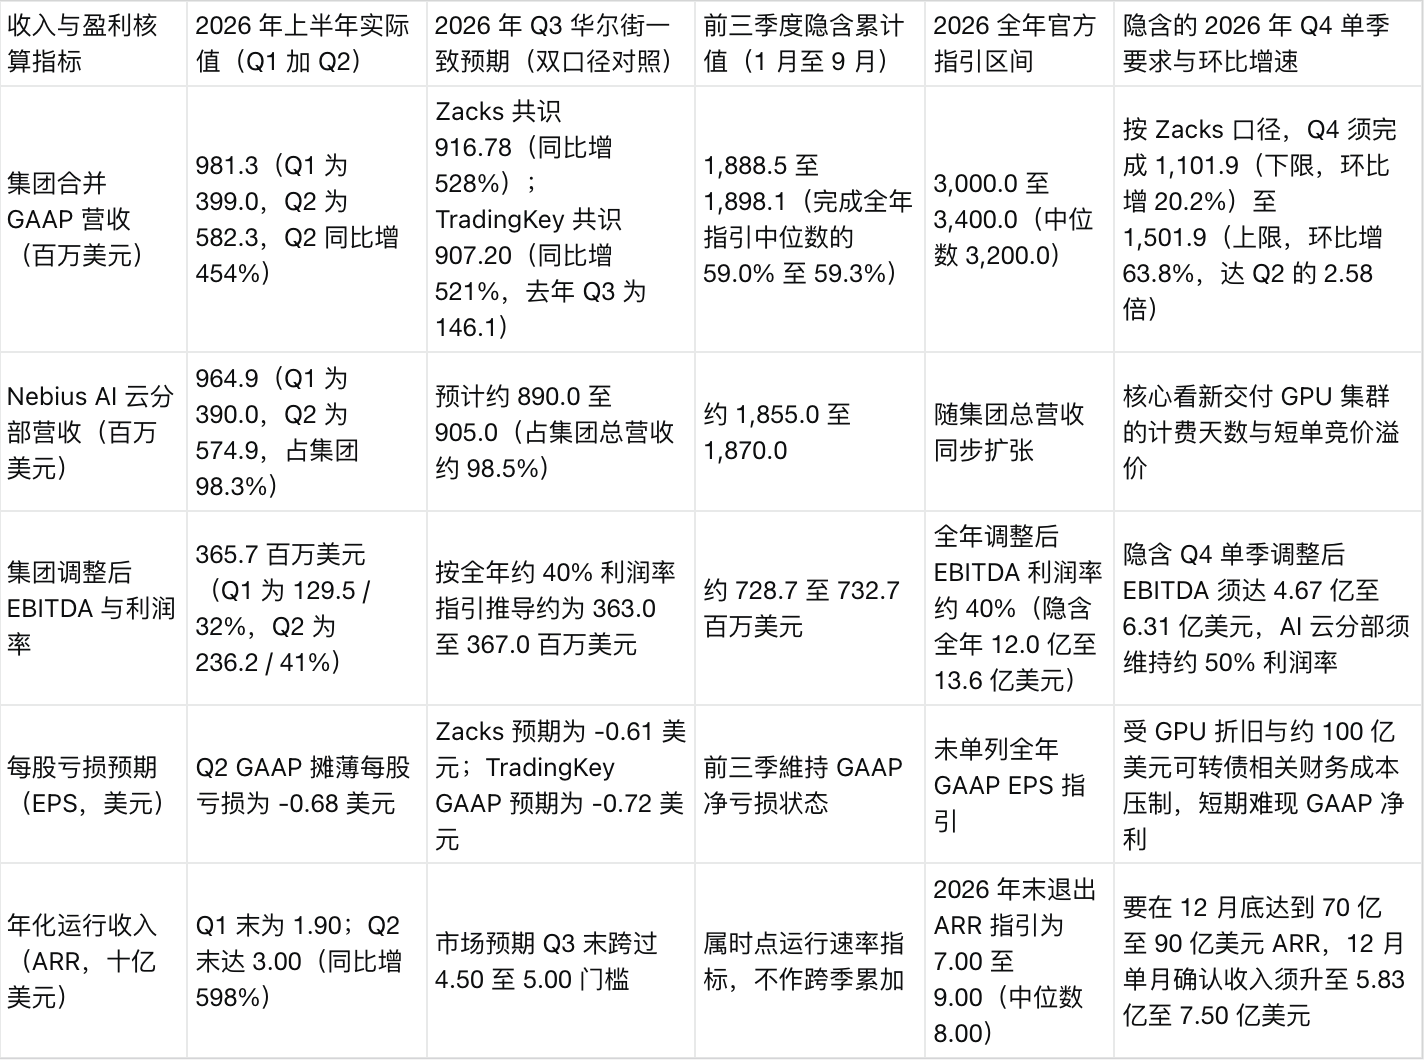
위 표의 차감 도출은 하반기 실적의 후방 급경사도를 명확히 보여준다. 오늘 발표되는 3분기 매출이 Zacks 예상치 9억 1,678만 달러를 완벽히 달성하더라도(9개월 누적 매출 18억 9,810만 달러), 연간 가이던스 하한(30억 달러)까지는 여전히 11억 190만 달러의 갭이 남아 있으며(4분기 전분기 대비 20.2% 추가 증가 요구), 연간 가이던스 상한(34억 달러)까지는 무려 15억 190만 달러의 갭이 있다(4분기 전분기 대비 63.8% 급증 요구, 단일 분기 매출이 2분기의 약 2.6배에 해당).
컴퓨팅 인도와 매출 인식: 5기가와트 계약 전력에서 바인랜드 캠퍼스 전력 공급 대관문까지
400억 달러 이상의 계약 잔고를 보유한 상황에서 3분기와 4분기에上述한 매출 도약을 달성할 수 있는지를 결정하는 유일한 물리적 병목은 바로 '랙 전력 공급 인도 및 고객 검수 속도'다.
전력 비축과 인도 일정에서 Nebius는 2분기에 2026년 말 계약 전력 용량(Contracted Power) 목표를 4.0기가와트(GW) 이상에서 5.0기가와트로 상향 조정했으며(향후 3~3.5년에 걸쳐 단계적 가동 예정, 이 중 2027년 한 해에 1.0기가와트 이상의 신규 용량 배치 계획), 동시에 2026년 말 전력 공급 용량(Connected Power) 800메가와트(MW)~1.0기가와트 가이던스는 유지했다.
계약 전력이 인식 매출로 전환되는 것은 두 가지 핵심 단계의 실행에 달려 있다.
첫 번째 단계는 뉴저지주 바인랜드(Vineland) 등 핵심 캠퍼스의 적기 전력 공급이다. 바인랜드 데이터센터는 마이크로소프트의 170억~190억 달러 규모 대형 계약을 수행하는 주력 기지로, 당초 2026년 말까지 328메가와트 전력(회사 연말 800메가와트~1기가와트 전력 공급 목표의 3분의 1 이상)을 인도할 예정이었으며, Bloom Energy가 제공하는 328메가와트 현장 연료전지 발전 방식을 함께 도입해 공공 전력망 대기 지연을 회피했다. 그러나 Investing.com 리스크 및 촉매 보고서에 따르면, 투자은행 DA Davidson은 바인랜드 현장을 실사하고 시의회 청문회를 추적한 뒤 현장 공사 진행으로 일부 용량의 가동이 지연될 수 있다고 우려해 목표주가를 250달러에서 175달러로 하향했다. 또한 2분기 상위 3개 고객이 각각 총매출의 24%, 21%, 14%(합계 59%)를 기여했기 때문에, 바인랜드 등 단일 초대형 고객을 대상으로 하는 캠퍼스의 전력 공급이 몇 주만 지연되어도 해당 매출은 2026년 4분기에서 2027년 1분기로 곧바로 이연된다.
두 번째 단계는 전력이 공급된 클러스터의 가동률과 프리미엄 가격 결정력이다.





