


Cerebras 2026년 3분기 실적 전망: 2억 1,500만 달러 매출에도 마진 하락 불가피


개요
웨이퍼级 인공지능 칩 개발업체 Cerebras Systems(나스닥 티커 CBRS)는 미국 동부 표준시 기준 2026년 11월 12일 목요일 미 증시 마감 후 2026년 3분기 실적을 발표하고, 싱가포르 시간 11월 13일 금요일 새벽 06:00(미국 동부 표준시 11월 12일 17:00)에 컨퍼런스 콜을 개최할 예정이다. 회사 측 공식 가이던스에 따르면 당 분기 비일반회계기준(Non-GAAP) 핵심 매출(Core Revenue)은 2억 1,400만~2억 1,600만 달러(월가 컨센서스는 2억 1,582만 달러로, 2분기 2억 987만 달러 대비 2.0%~2.9% 소폭 증가), 핵심 매출총이익률은 연중 최저치인 38%~40%로 하락할 전망이며, 주당손실 컨센서스는 0.13달러다. CBRS 주가가 3개월간 58% 이상 하락(11월 11일 종가 기준 7.92% 반등해 101.08달러)한 뒤 안정세를 찾을 수 있을지의 핵심은, 경영진이 38%~40%의 매출총이익률이 실제로 '고객 컴퓨팅 파워 재임대'로 인한 일시적 저점임을 입증하고, 4분기에 자사 CS-3 및 CS-4 시스템 가동을 통해 분기 핵심 매출을 시사된 2억 6,300만~2억 7,500만 달러로 끌어올려 연간 8억 8,000만~8억 9,000만 달러 매출 가이던스 및 41%~43%의 연간 매출총이익률 목표를 달성할 수 있느냐에 달려 있다.
핵심 요점
오늘 밤 장 마감 후 발표되는 3분기 실적은 Cerebras가 2026년 5월 185달러의 공모가로 64억 달러 규모의 기업공개(IPO)를 완료한 이래 직면한 가장 중요한 수익성 품질 시험대다. 8월 12일 발표된 2분기 실적을 돌아보면, 핵심 총매출이 전년 대비 103% 증가한 2억 990만 달러로 사상 최대치를 기록했고(그중 핵심 클라우드 서비스 매출은 전년 대비 287% 폭증한 1억 2,770만 달러로 처음으로 하드웨어 매출을 추월), 기말 잔여이행의무(RPO)가 254억 달러에 달했음에도, IPO로 인한 대규모 주식보상 귀속으로 일반회계기준(GAAP) 주당손실이 2.98달러에 달했고, 여기에 경영진이 3분기 핵심 매출총이익률 가이던스를 38%~40%로 하향 조정(1분기 46.5%, 2분기 40.6%보다 낮음)하면서 Cerebras 2분기 실적 발표 후 16% 급락 분석에서 복기한 장 마감 후 매도세를 촉발했다. 지난 한 달간 이 주식은 여러 외부 압력에 직면했다. 9월 말 연구기관이 OpenAI의 일부 초고속 모드 워크로드가 경쟁사 칩으로 전환되었다는 소식을 전했고, 10월 28일 공매도 기관이 웨이퍼 수명과 장비 감가상각 연한 조정을 문제 삼았으며, 11월 10일에는 IPO 보호예수 해제까지 겹치면서 주가는 한때 77.84달러의 52주 최저치까지 밀렸다. 86억 달러의 풍부한 현금 보유고와 분기 4억 1,000만 달러 이상의 자체 클라우드 자본지출을 앞두고, 오늘 밤 시장은 수주 전환, 아부다비 고객 집중도, 그리고 4분기 매출총이익률 반등 경로를 중점 점검할 것이다.
실적 발표 시각, 동절기 시간 환산 및 핵심 재무 가이던스 도출
회사가 2026년 10월 20일 발표한 3분기 실적 발표일 공식 공고 및 투자자 관계 캘린더에 따르면, Cerebras는 2026년 11월 12일(목) 나스닥 정규 거래 시간(미국 동부 표준시 16:00 / 21:00 UTC) 마감 후 2026년 9월 30일 마감된 3분기 재무 보고서를 발표하고, 미국 동부 표준시 같은 날 17:00(태평양 표준시 14:00)에 웹 오디오 생중계 컨퍼런스 콜을 개최한다.
아시아와 유럽의 시차 투자자들에게 이번 컨퍼런스 콜 시각을 확정하려면 북미 동절기 전환에 따른 1시간 시차 이동을 반드시 고려해야 한다. 미국은 2026년 11월 첫째 일요일(11월 1일)에 서머타임을 종료하고 표준시로 복귀했으며, 미국 동부 시간은 서머타임(EDT, UTC-4)에서 표준시(EST, UTC-5)로 전환되었다. 따라서 컨퍼런스 콜의 미국 현지 시각은 미국 동부 시간 17:00으로 고정되어 있지만, 올해 8월 12일 2분기 실적 발표 때는 21:00 UTC 및 싱가포르·베이징 시간(UTC+8) 다음 날 새벽 05:00에 해당했던 반면, 이번 11월 12일 3분기 컨퍼런스 콜은 1시간 뒤로 미뤄져 22:00 UTC 및 싱가포르 시간 11월 13일(금) 새벽 06:00에 해당한다. 8월의 옛 시각을 그대로 적용해 대기하는 독자라면 시계를 조정하지 않을 경우 1시간 일찍 입장하게 될 것이다.
오늘 밤 실적의 예상 초과(Beat)와 예상 미달(Miss) 기준을 정확히 가늠하려면, 먼저 Cerebras 실적에서 'GAAP 기준'과 'Core(핵심 비GAAP) 기준'의 차이를 명확히 해야 한다. 회사가 OpenAI와 아부다비 G42 등 전략적 대형 고객에게 구매 연동 고객 워런트를 부여했기 때문에(6월 30일 기준 비유동 고객 워런트 자산 9억 6,060만 달러), GAAP 회계기준에서는 고객 워런트의 공정가치 상각을 '수익 차감 항목(Contra-Revenue)'으로서 영업수익에서 직접 차감해야 한다. 반면 경영진이 실적 가이던스에 사용하는 'Core(핵심) 기준'은 비현금 고객 워런트 차감, 대리 수취·지급 통과 수익 및 주식보상비용을 다시 가산한다. 1분기 공식 실적, 2분기 공식 실적 및 Zacks 3분기 실적 예상 통계를 종합해, 아래 표에서 전 분기 궤적과 4분기의 시사된 질주 요구치를 완전히 도출했다.
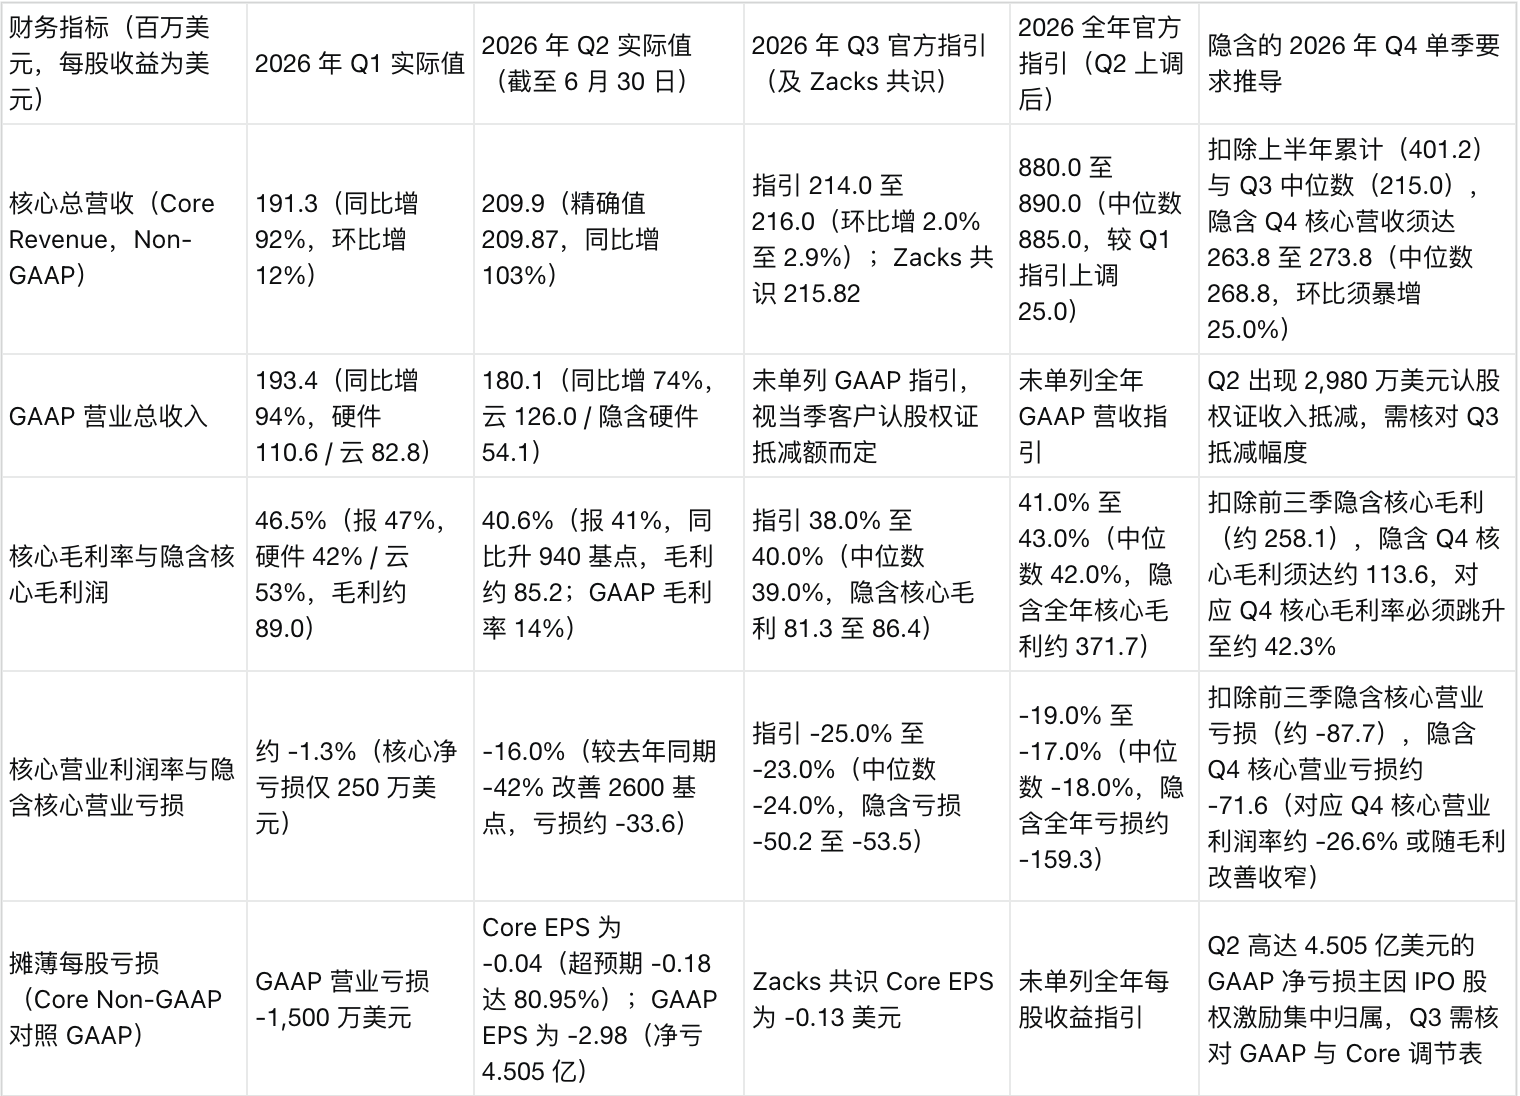
연간 주당순이익 가이던스는 별도 제시되지 않음
2분기의 4억 5,050만 달러에 달하는 GAAP 순손실은 주로 IPO 주식보상 집중 귀속에 기인하며, 3분기에는 GAAP과 Core 조정표를 확인해야 함
위 표의 산술 도출에서 오늘 밤 가장 중요한 두 가지 예상 기준을 추출할 수 있다.
첫째, 3분기 매출 가이던스(2억 1,400만~2억 1,600만 달러)는 2분기의 2억 987만 달러보다 413만~613만 달러 높은 수준(분기 대비 증가율 2.0%~2.9%)으로 사실상 횡보 상태다. 반면 8월에 막 상향 조정된 8억 8,000만~8억 9,000만 달러의 연간 핵심 매출 가이던스를 달성하려면, 4분기 단일 분기 핵심 매출이 3분기의 약 2억 1,500만 달러에서 단숨에 2억 6,380만~2억 7,380만 달러(중간값 2억 6,880만 달러, 분기 대비 증가율 25.0%에 달해야 함)로 도약해야 한다.
둘째, 연간 41.0%~43.0%(중간값 42.0%)의 핵심 매출총이익률 가이던스를 달성하려면, 1분기 46.5%, 2분기 40.6%, 3분기 가이던스 38.0%~40.0%(중간값 39.0%)에 이어, 4분기 단일 분기 핵심 매출총이익률이 즉시 42.3% 이상으로 반등해야 한다. 이는 경영진이 오늘 밤 제시할 4분기 분기별 가이던스가 3분기 당 분기의 미세한 예상 차이보다 훨씬 중요하다는 것을 의미한다.
수주, 계약 금액 및 당 분기 인식 매출: 254억 달러 적체와 대형 고객 구조 분석
Cerebras의 상용화 진척을 평가할 때, 투자자는 뉴스 헤드라인의 수백억 달러에 달하는 '프레임워크 계약 금액', 재무상태표 주석의 '잔여이행의무(RPO)', 그리고 당 분기 손익계산서의 '인식 매출'을 엄격히 구분하고, 대형 고객 집중도의 변화를 살펴야 한다.
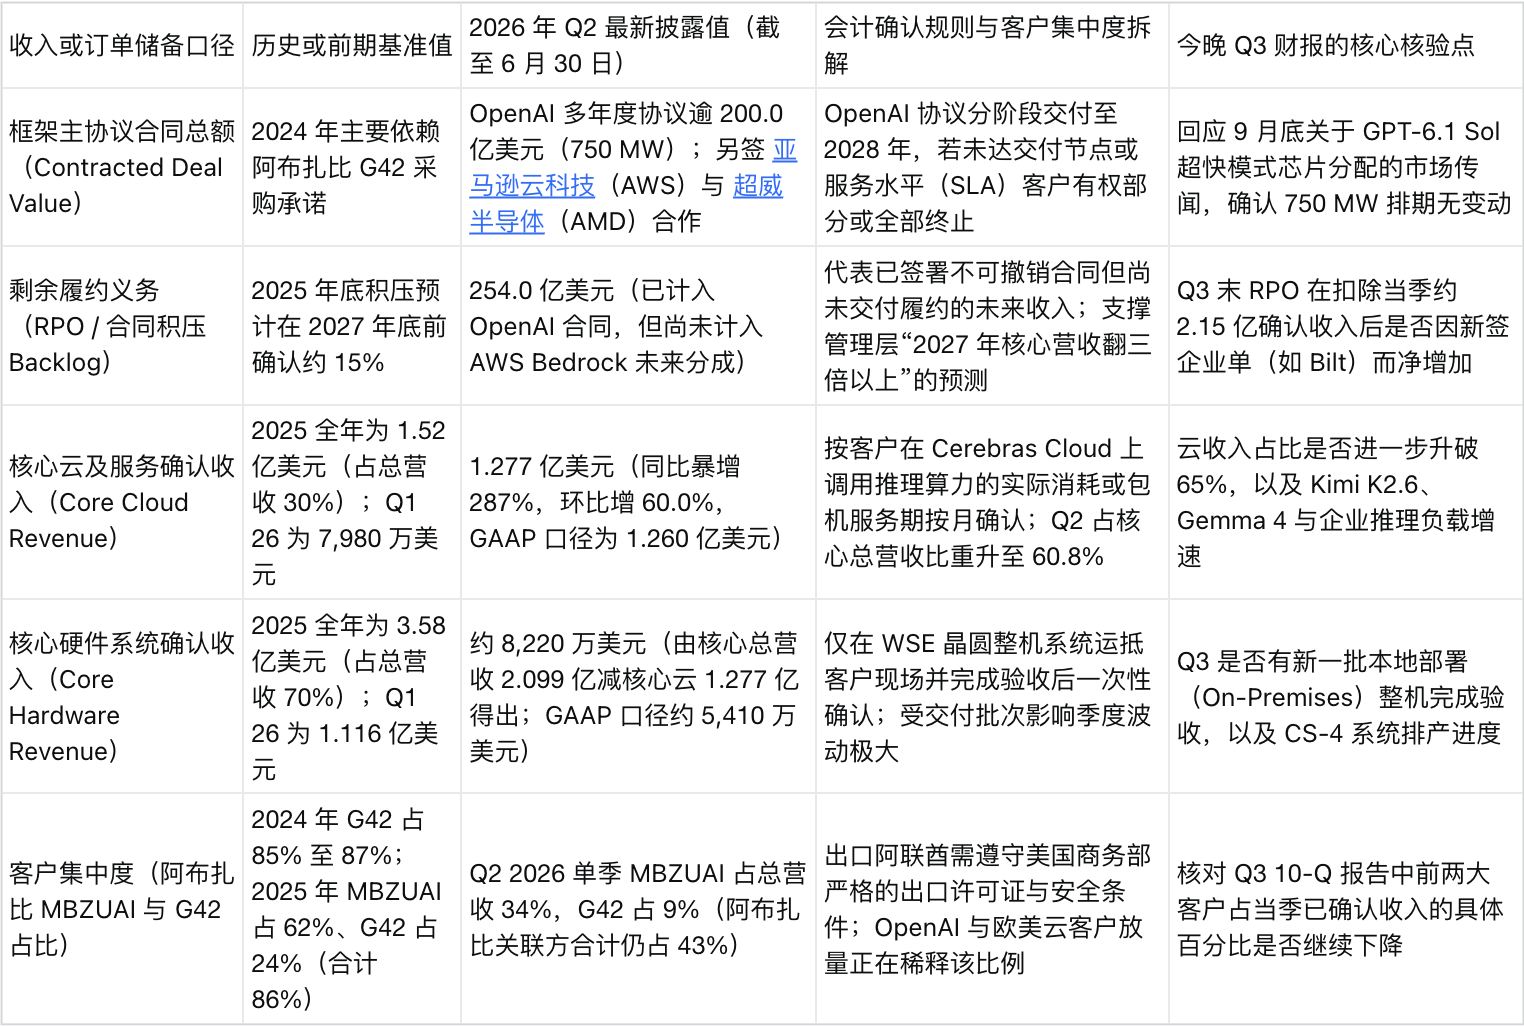
위 표와 Cerebras 200억 계약 분석을 대조하면, Cerebras가 '아랍에미리트 단일 고객에게 하드웨어 박스를 판매'하는 것에서 '북미 대형 모델 및 기업 고객에게 클라우드 추론 컴퓨팅 파워를 판매'하는 것으로 전략적 전환을 겪고 있음을 명확히 알 수 있다.
첫째, 계약 잔고 측면에서 254억 달러의 잔여이행의무(RPO)는 회사의 2026년 연간 핵심 매출 가이던스(중간값 8억 8,500만 달러)의 28.7배에 해당한다. 이 254억 달러의 핵심 축은 올해 1월 OpenAI와 체결한 200억 달러 이상 규모의 주 협력 계약(2028년까지 단계적으로 750메가와트(MW)의 초고속 추론 컴퓨팅 파워를 공급하기로 약정, 이미 실시간 프로그래밍 모델 Codex-Spark와 초당 750토큰의 GPT-5.6 Sol 초고속 모드를 지원하도록 순차 가동)이다. 그러나 Okara 투자설명서 및 고객 집중도 연구가 공개한 SEC 서류 세부 내용에 따르면, OpenAI가 미래의 수주 잔고(RPO)를 주도하고 있음에도, 6월 30일 기준 2분기 당기 인식 매출에서는 아부다비 모하메드 빈 자이드 인공지능대학(MBZUAI)이 여전히 34%의 매출을 기여했고, G42가 9%의 매출을 기여했으며, 아부다비 관련 고객이 합산하여 여전히 당 분기 매출의 43%를 차지했다(2025년 연간 86%에서 이미 절반 이상 크게 감소했으나 절대 비중은 여전히 상당함).
둘째, 제품 및 생태계 공급 측면에서, 회사는 8월 18일 1조 4,000억 개의 트랜지스터와 7,000제곱밀리미터 웨이퍼급 엔진을 탑재한 4세대 시스템 CS-4를 출시했으며(2027년 하반기에 CS-5 출시 예고), 동시에 AWS 및 AMD와 '분리형 추론(Disaggregated Inference)' 협력을达成했다. AWS의 Trainium 3 또는 AMD 칩으로 계산 집약적인 프리필(Prefill) 단계를 처리하고, 초고대역폭 온칩 메모리를 갖춘 Cerebras CS-3/CS-4 시스템이 지연 민감형 디코드(Decode) 단계를 처리하는 방식이다. 경영진 일정에 따르면 AMD 협력 분리형 추론方案은 2026년 4분기 배포 예정, AWS Bedrock 통합은 2027년 1분기 출시 예정이며, 2027년 중반부터 하이퍼스케일 클라우드 사업자 매출이 기여하기 시작할 예정이다. 또한 11월 10일 근린 상업 및 리워드 플랫폼 Bilt가 Cerebras를 선택해 800만 회원에게 AI 컨시어지 서비스를 제공한다고 발표하면서 비국부펀드 기업 고객 명단을 더욱 확장했다.
제품 공급, 공급망 우위 및 매출 인식 병목: 600MW 데이터센터와 TSMC 웨이퍼 쿼터
254억 달러의 수주 잔고를 보유하고도 왜 Cerebras의 3분기 핵심 매출은 2억 1,400만~2억 1,600만 달러로 only 가이던스될 수밖에 없을까





