


0에 대한 신뢰! 골드만삭스, 헤지펀드 포지션 해석: 「항복형 청산」, 팬데믹 이후 최대 손실


- 핵심 관점: 미국 헤지펀드는 지난주 팬데믹 이후 최대 규모의 디레버리징을 겪었으며, 순 레버리지 비율은 5년 중 0번째 백분위수로 떨어졌고, 기술주는 역사적 수준의 매도세를 맞았으며, 시장 심리는 전면적 공포 상태이지만 CTA 퀀트 전략은 여전히 지속적으로 매도할 것이며, 진정한 바닥은 기다려야 할 수 있습니다.
- 핵심 요소:
- 미국 기본 펀더멘털 롱숏 펀드의 총 레버리지 비율은 1주 만에 8.7%포인트 하락하여 207.5%가 되었고, 순 레버리지 비율은 3.7%포인트 하락하여 43.3%가 되었으며, 5년 중 0번째 백분위수에 도달했습니다.
- 10월 초 이후 골드만삭스 고객은 300억 달러 이상의 기술주를 순매도했으며, 7월 모멘텀 조정 기간의 210-230억 달러 규모를 30%-40% 초과했습니다.
- CTA는 지난주 약 116억 달러의 S&P 선물과 30억 달러의 나스닥 선물을 매도했으며, 향후 1주일 동안 보합/상승/하락 시나리오에서 각각 약 233억/39억/487억 달러를 추가로 매도할 것입니다.
- 골드만삭스 공포 지수는 지난 목요일 9.57을 기록했으며(역사적 매수 신호 임계치는 9 초과), S&P 500 「배수 서프라이즈 비율」은 19년 만에 최대치를 기록했고, 옵션 시장은 변동성을 심각하게 과소평가하고 있습니다.
- 뮤추얼 펀드는 역방향으로 매수하고 있으며, 11월 4일까지의 주간 글로벌 주식형 펀드 순유입은 약 890억 달러였습니다. 기업 자사주 매입도 가속화되어 재량 주문 비중이 22%에서 33%로 급증했습니다.
- Mag 7 및 초대형 클라우드 컴퓨팅 순배분은 여전히 역사적 고점에 근접해 있으며, 주거 및 전력/전기 장비는 순숏으로 전환되었고, 마지막 혼잡 거래가 다음 매도 목표가 될 수 있습니다.
원문 작성자: 둥징
원문 출처: 월스트리트견문
지난주, 헤지펀드는 마침내 "항복"했다. 골드만삭스의 최신 데이터에 따르면, 미국 기본적 롱숏 펀드는 단일 주간에 레버리지를 대폭 축소했으며, 디레버리징 규모는 2020년 3월 코로나19 폭락 이후 최대치를 기록했고, 순레버리지 비율은 5년래 0 백분위로 떨어졌다. 미국 주식 투자자들의 포지션이 이처럼 가벼워진 것은 지난 5년간 볼 수 없었던 일이다. 동시에 기술주가 직면한 매도 규모는 올여름 그 변동성 국면을 훨씬 뛰어넘었고, CTA 퀀트 전략은 여전히 매도를 지속하고 있으며, 시장의 거의 모든 심리 지표가 공포 신호를 보내고 있다.
월요일(11월 9일), 골드만삭스 프라임 브로커리지 데이터에 따르면, 미국 기본적 롱숏 펀드의 지난주 총레버리지 비율은 단일 주간 8.7%포인트 하락해 2020년 3월 코로나19 이후 최대 주간 하락폭을 기록했고, 순레버리지 비율은 3.7%포인트 하락한 43.3%로 5년 회고 기간 중 0 백분위에 위치했다. 골드만삭스 트레이더 피에르 사부로(Pierre Saboureault)는 월요일 보고서에서 디레버리징이 7월 이후 최고 속도로 가속화되었으며, 기본적 롱숏 펀드의 순레버리지 비율이 1년, 3년, 5년 최저치를 동시에 기록했고, 지난 목요일에는 "항복식" 청산의 전형적인 특징이 나타났다고 요약했다.
기술주가 가장 먼저 타격을 받았다. 10월 초 이후 골드만삭스 미국 트레이딩 데스크 고객은 300억 달러 이상의 기술주(TMT 및 커뮤니케이션 서비스)를 순매도했으며, 이는 올해 7월 모멘텀 조정 기간의 약 210억~230억 달러 매도 규모를 크게 웃도는 수준이다. 동시에 CTA 퀀트 전략은 지난주 5일 동안 약 116억 달러의 S&P 선물과 30억 달러의 나스닥 선물을 매도했으며, 모델 예측에 따르면 향후 1주일간 다양한 시나리오에서 계속 매도할 것으로 보인다.
팬데믹 이후 최대 디레버리징: 순레버리지 5년래 0 백분위로 추락
골드만삭스 트레이더 넬슨 암브루스트(Nelson Armbrust)는 11월 9일 "오늘의 핵심" 보고서에서 이번 디레버리징의 규모를 상세히 제시했다. 미국 기본적 롱숏 펀드의 총레버리지 비율은 8.7%포인트 하락한 207.5%(1년 기준 26 백분위), 순레버리지 비율은 3.7%포인트 하락한 43.3%(5년 기준 0 백분위)를 기록했다. 베타 조정 후 총레버리지 비율은 단일 주간 약 16%포인트 하락했고, 연초 이후 총레버리지 비율은 11%포인트, 순레버리지 비율은 11.6%포인트 하락해 2025년 연간 총레버리지 증가분 21.9%포인트의 절반 이상을 상쇄했다. 롱숏 비율 1.527은 3년 및 5년 기준 1 백분위에 위치한다.
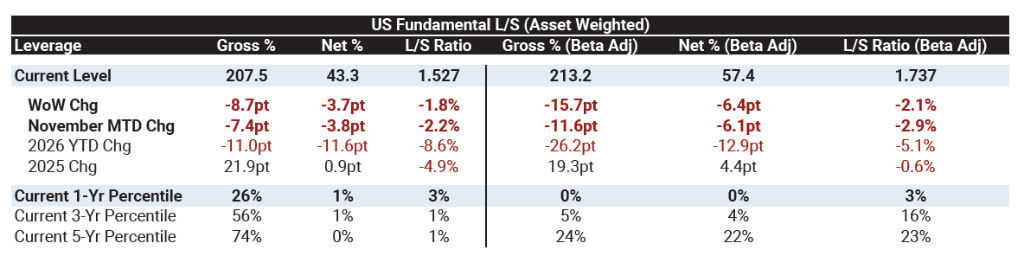
암브루스트는 "이는 포지션이 정리되고 있다는 강력한 신호"라고 말했다.
주목할 점은 매크로 계정과 시스템화 계정을 글로벌 프라임 브로커리지 장부에 포함할 경우, 전체 총레버리지 비율은 실제로 0.1%포인트 소폭 상승한 314.2%(지난 1년 85 백분위)를 기록했지만, 순레버리지 비율은 4 백분위로 미끄러졌고 롱숏 비율은 3 백분위로 떨어졌다. 즉, 시장에는 여전히 대규모 익스포저가 남아 있지만 확신은 거의 없다.
글로벌 관점에서 사부로의 데이터에 따르면, 글로벌 주식은 순매도되었고(1년 기준 -1.0 표준편차), 디레버리징 속도는 가속화되었으며(1년 기준 -0.8 표준편차, 7월 이후 최대 달러 디레버리징 규모), 롱 포지션 매도 규모는 숏 커버링의 5배에 달했다. 개별 종목은 8주 연속 순매도되었고, 매크로 상품은 3주 연속 순매수되었다. 글로벌 기본적 롱숏 순레버리지 비율 45.3%는 지난 12개월 최저치로 1년 및 3년 기준 0 백분위에 위치하며, 롱숏 비율은 골드만삭스 장부 기준 지난 5년 최저치다.
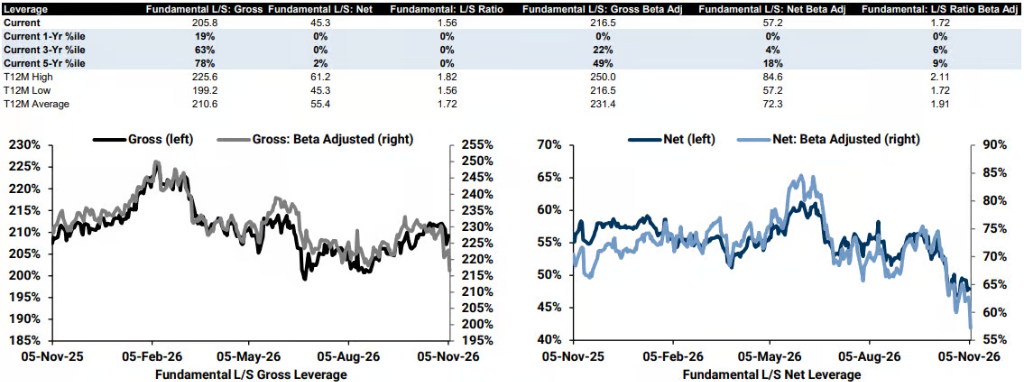
모건스탠리는 앞서 올여름과 10월의 지속적인 리스크 축소가 L/S 펀드 15년래 가장 긴 지속적 리스크 축소 단계라고 지적한 바 있다—그것도 지난주 "유혈 사태"가 발생하기 전의 판단이었다. 지난주 이후 미국 순레버리지 비율은 모건스탠리가 기록한 51%에서 골드만삭스 데이터 기준 43%로 추가 하락했다.
기술주 역사적 매도 직면, 산업주 5년래 최대 순매도
기술 섹터는 이번 매도의 최대 피해 지역이다. 정보기술 섹터는 글로벌 및 미국 순매도 규모가 가장 큰 섹터로, 이번 주 글로벌 정보기술주 순매도 비율은 골드만삭스가 2016년 이후 기록한 최대 순매도 주간과 거의 동일했으며, 지난 5개월 동안 이미 4차례나 역사상 5대 순매도 주간에 진입했다.
골드만삭스 증권 브로커 로비 스탠카드(Robbie Stankard)는 비율 기준으로 이번 주 글로벌 기술주 매도 규모가 2024년 10월 중순 및 9월 상황과 맞먹으며, 모두 골드만삭스가 2016년 이후 기록한 최대 순매도 주간이라고 지적했다.
골드만삭스 트레이더 존 플러드(John Flood)는 "지난주를 넘기며"라는 제목의 보고서에서 다음과 같이 썼다: 10월 초 이후 골드만삭스 미국 트레이딩 데스크 고객은 약 300억 달러의 기술주(TMT 및 커뮤니케이션 서비스)를 순매도했으며, 그중 지난주 기여분은 약 60억 달러다. 이에 비해 7월 모멘텀 조정 기간의 순매도 규모는 약 210억~230억 달러였으며, 현재 이번 매도는 30~40% 초과한 수준이다. 유일한 긍정적 신호는 11월 6일(금요일)에 7거래일 연속 중 처음으로 기술주 순매수가 나타났으며 규모는 약 10억 달러라는 점이다.
산업 섹터도 예외는 아니었다. 산업주는 글로벌 두 번째로 큰 순매도 섹터였으며 5년래 최대 비율 순매도를 기록했고, 4주 연속 순매도되었다. 하위 섹터 수준에서는 전기장비, 건축자재, 항공우주 및 방산, 무역회사 및 유통업체가 하락을 주도했고, 여객항공과 기계는 순매수되었다. 스탠카드는 전기장비와 건축자재의 하락 주도가 우연이 아니라—바로 데이터센터 전력 관련 거래라고 지적했다.
연초 이후 누적 기준으로 보면, TMT 섹터 순매도는 7월 저점 부근까지 되돌아갔고, 산업 섹터는 지난주 5일 동안 매도 규모가 3 표준편차를 초과해 미국 내 각 섹터 중 가장 컸다.
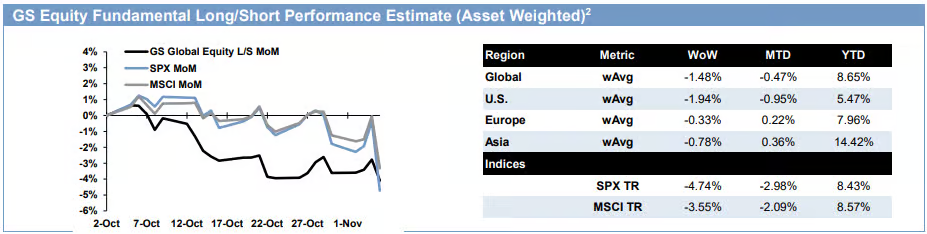
실적 측면에서, 골드만삭스 프라임 브로커리지 추정에 따르면 미국 기본적 롱숏 펀드는 지난주 1.94% 손실을 기록했고, 글로벌 동종 펀드는 1.48% 손실을 기록했으며, S&P 500 총수익 지수는 같은 기간 4.74% 하락했다. 미국 주식 투자자의 연초 이후 수익률은 5.47%에 불과해 S&P 500의 8.43%에 뒤처졌다. 기술 테마 펀드의 상황은 더욱 참혹해 목요일까지 연간 상승분을 모두 반납했다.
포지션 구조: Mag 7 여전히 사상 최고치 부근, 주택 및 전력 순숏 전환
팬데믹 이후 최대 규모의 디레버리징을 겪었음에도 불구하고, 골드만삭스 장부에는 여전히 주목할 만한 몇 가지 포지션 구조가 남아 있다. 플러드는 현재 프라임 브로커리지 장부에서 두드러지는 다섯 개 섹터를 나열했다:
Mag 7 및 하이퍼스케일 클라우드(순배분 여전히 사상 최고치 부근)
주택/주택건설업체(장부 순숏, 롱숏 비율 5년래 최저)
외식(롱숏 비율 5년래 최저)
전력/미국 전기장비(장부 순숏, 롱숏 비율 5년래 최저)
중소형 바이오테크(여전히 순롱, 롱숏 비율 3 초과이나 약 3년래 최저)
가장 눈에 띄는 점은: 팬데믹 이후 최대 디레버리징을 겪은 후에도 Mag 7 및 하이퍼스케일 클라우드에 대한 순배분이 여전히 사상 최고치 부근에 있으며, 장부는 주택 및 전력/전기장비에 대해 순숏으로 전환되었다는 것이다. 즉, 펀드가 기술주를 광범위하게 매도하면서도 "돈을 대는 쪽"(즉 하이퍼스케일 클라우드 거인)의 롱 포지션은 여전히 고수하고 있다. 만약 시장이 추가로 악화된다면, 이 마지막 혼잡 거래가 다음 매도 목표가 될 수 있다.
CTA 퀀트 전략: 모든 시나리오에서 매도자, 최대 450억 달러 추가 매도 가능
지난주 CTA 퀀트 전략은 하방 가속기 역할을 했다. 추정에 따르면 CTA는 지난주 5일 동안 약 116억 달러의 S&P 선물과 30억 달러의 나스닥 선물을 매도했다.
더 우려스러운 것은 후속 압력이다. 사부로의 시스템화 전략 요약에 따르면, 시스템화/CTA 신호는 현재 글로벌 주식 시장의 50~60%에서 부(-)의 값을 보이고 있으며, S&P 500 및 대부분의 주요 시장을 포함한다.
스탠카드의 시나리오 분석에 따르면, 향후 1주일간 시장 추이와 관계없이 CTA는 매도자다:
- 보합 시나리오: 약 233억 달러 매도(그중 S&P 약 311억 달러)
- 상승 시나리오: 약 39억 달러 매도(그중 S&P 약 231억 달러)
- 하락 시나리오: 약 487억 달러 매도(그중 S&P 약 315억 달러)
향후 1개월간, 강한 상승 시나리오에서만 CTA가 매수자로 전환되며(약 740억 달러 매수, 그중 S&P 약 144억 달러); 하락 시나리오에서는 글로벌 주식 매도 규모가 약 1,495억 달러에 달할 수 있다.
S&P 500의 주요 기술적 레벨: 단기 약 7,675포인트, 중기 약 7,549포인트, 장기 약 7,084포인트. 현재 지수 종가는 모두 위 수준을 상회하고 있으며, 이것이 바로 퀀트 전략이 계속 매도하는 이유다.
공포 신호 전면 점등, 유일한 예외는 골드만삭스 자체 심리 종합지표
다수의 시장 심리 지표가 이미 강력한 공포 신호를 보내고 있다.
골드만삭스 "공포 지수": 암브루스트는 이 지수의 판독값이 9를 초과하면 역사적으로 좋은 매수 기회였으며, 지난 목요일 9.57을 기록했고 주말에 9.2로 마감했다고 지적했다.
"배수 서프라이즈 비율": 골드만삭스 파생상품 전문가이자 전략가인 브라이언 개럿(Brian Garrett)이 만든 이 지표는 자산의 일일 등락폭을 전일 옵션 내재변동성 대비 배수로 측정한다. S&P 500은 이번 주 이 지표가 19년래 최대치를 기록했고, 나스닥은 2위, 러셀 2000은 5위권에 올랐다—옵션 시장이 이번 변동성을 과소평가한 정도는 20여 년래 최고 수준이다.
시장 미시구조도 압박을 받고 있다: S&P 선물 호가창 깊이는 415만 달러로 떨어져 평균 1,140만 달러를 크게 밑돌고 있다; 1개월 내재상관계수는 여름의 10% 미만에서 약 26%로 급등했다; 나스닥과 S&P 내재변동성 차이는 거의 9%포인트로 확대되어 여름 모멘텀





