


Google, TeraWulf의 190억 달러 Anthropic 거래 보증: 신용 지원, 거래 구조 및 프로젝트 파이낸싱 리스크 분석


개요
11월 4일 이 공고가 바꾼 것은 프로젝트의 자금 조달 자격이지, 수익 발생 시점이 아닙니다. TeraWulf가 Google LLC와 체결한 것은 예상 채무 금융에 대한 신용 지원 협약이며, 공고는 동시에 Alphabet의 선순위 무담보 채무가 S&P AA+와 Moody's Aa2 등급을 받았다고 밝혔습니다. 이는 프로젝트 채무가 시가총액 20억 달러 미만, 부채 약 52억 1천만 달러의 회사 자체 신용이 아닌 AA+ 등급 실체의 신용을 참조하여 가격을 책정할 수 있음을 의미합니다. 이것이 '금융 조달 가능(financeable)'의 전부입니다.
동시에 세 가지의 차이를 명확히 해야 합니다. 190억 달러는 7월 6일 체결된 20년 임대 계약의 총액이며, Google의 투자 금액도 아니고 확정된 수익도 아닙니다. 20년 균등 분할 시 연간 약 9억 5천만 달러에 해당하며, 이는 회사의 직전 회계 분기 연환산 수익 1억 7,920만 달러의 5.3배입니다. 또한 최초 서비스 가능 상태는 2027년 말에야 인도가 시작되며, 단계적으로 2028년 2분기까지 이어집니다. 다시 말해 이 임대 계약은 향후 4~5개 분기 동안 손익계산서에 기여하는 바가 여전히 0입니다.
핵심 요점
공고 자체는 네 가지 핵심 조항을 공개하지 않았습니다. Google이 보증하는 금액, Google이换取하는 대가, Fluor 계약 금액, 그리고 발행 예정인 프로젝트 채무의 규모와 구조입니다. 공개된 것은 프로젝트가 켄터키주 Hawesville의 Justified 데이터 캠퍼스에 위치하며, 임대 계약이 약 401메가와트의 핵심 IT 부하에 해당하고, Fluor Enterprises의 설계·조달·시공 계약이 최고 보증 가격(GMP) 방식으로 3개 데이터센터 동을 포함한다는 점입니다. 핵심 세부 사항은 이 최고 보증 가격이 여전히 설계와 조달이 진행되면서 확정되고 있다는 것으로, 즉 건설 비용 상한이 아직 실제로 고정되지 않았다는 것입니다. 2025년 8월 Google이 Fluidstack 임대 계약에 보증을 제공한 선례를 조항 기준으로 삼을 수 있습니다. 두 차례에 걸쳐 총 32억 달러 보증으로 7,350만 주의 워런트를换取했으며, 형식적 지분 비율 14%, 주당 보증 금액 약 43.54달러에 해당합니다.
7월 임대 계약과 11월 협약이 각각 한 일
두 공고는 완전히 다른 문제를 해결합니다. 함께 보면 진척을 오판하게 됩니다.
7월 6일 공고는 수익 측면을 확립했습니다. Anthropic과 체결한 20년 임대 계약은 약 190억 달러의 계약 수익에 해당하며, 대상은 Justified 데이터 캠퍼스에 AI 인프라를 위해 특별히 건설한 시설로, 규모는 약 401메가와트의 핵심 IT 부하이고 초기 용량은 2027년 하반기 가동, 전체 용량은 2028년 초 확보 예정입니다. 같은 날 회사는 Abernathy 합작회사 50.1% 지분을 Fluidstack을 필두로 한 투자자들에게 매각했으며, 해당 지분의 투입 원가는 약 4억 5천만 달러로 매각가는 투입 자본보다 높았습니다. 공고 당일 주가는 장 초반 10% 이상 상승했고, 직전 종가 기준 연초 이후 상승률은 약 85%였습니다.
11월 4일 공고는 자금 측면과 건설 측면을 해결한 것이지 수익 측면이 아닙니다. 여기에는 두 가지 내용이 포함됩니다. Google LLC와 예상 채무 금융에 대한 신용 지원 협약을 체결한 것과, Fluor Enterprises와 정식 설계·조달·시공 계약을 체결한 것으로, 후자는 2026년 3월의 제한적 착공 통지 위에 세워졌습니다. 공고는 동시에 켄터키주 동부의 Muskie 데이터 캠퍼스가 계약 전력을 1기가와트로 확대했다고 언급했는데, 이는 또 다른 프로젝트입니다.
둘을 하나의 시간선에 놓으면, 7월은 누가 돈을 내고, 얼마를 내고, 얼마 동안 내는지를 확정했습니다. 11월은 건설을 누가 수행하는지를 확정하고, 돈을 빌리는 일을 실행 가능하게 만들었습니다. 여전히 빠진 것은 돈이 실제로 입금되는 것과 건설이 일정대로 완료되는 것이며, 이 두 가지는 아직 일어나지 않았습니다. 채굴 기업이 AI 인프라로 전환하는 과정에서 계약과 인도 사이의 격차에 관해서는 9월 17일 장전 브리핑에서 유사한 문제를 논의한 바 있습니다.
190억 달러는 무엇이고, 무엇이 아닌가
이번에 가장 명확히 구분해야 할 숫자 그룹으로, 세 가지의 성격이 완전히 다릅니다.
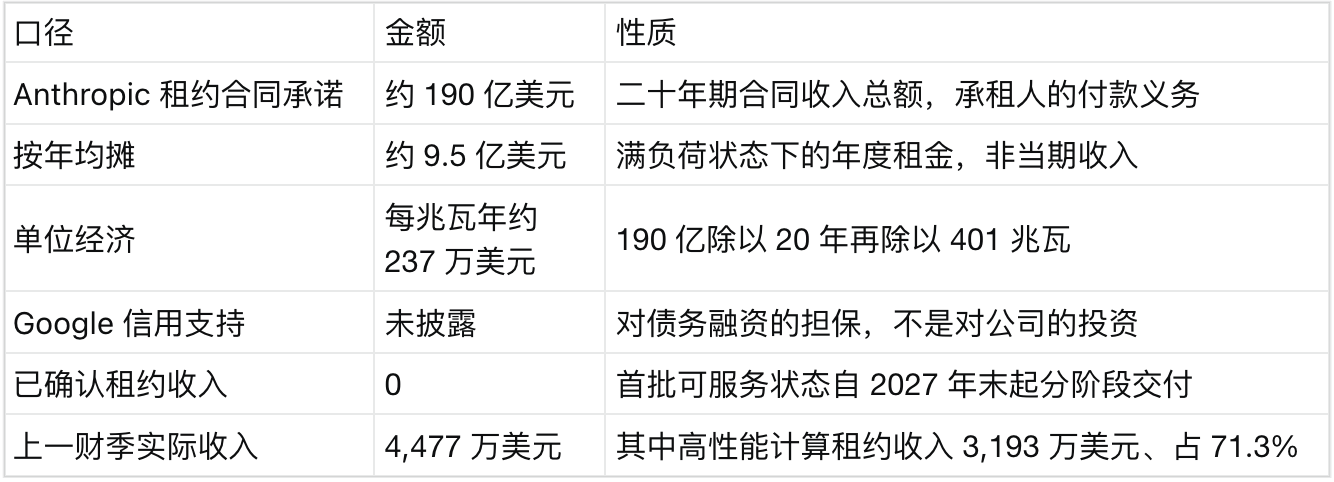
두 번째 행과 마지막 행을 비교하면, 만부하 연간 임대료는 회사의 직전 회계 분기 연환산 수익의 5.3배이고, 상반기 수익 연환산 기준으로는 6.03배입니다. 이 배수는 프로젝트가 가동되면 회사 규모를 완전히 바꿀 것임을 보여주는 동시에, 가동 전까지 회사의 재무제표와 이 190억 달러는 아무런 직접적 연관이 없음을 보여줍니다.
단위 경제성은 별도로 계산해 볼 가치가 있습니다. 왜냐하면 프로젝트 자체가 수익성이 있는지를 결정하기 때문입니다. 20년 기간 동안 메가와트당 핵심 IT 부하에 대응하는 계약 수익은 4,740만 달러이며, 회사가 공개한 건설 비용 가이던스는 메가와트당 핵심 IT 부하 800만~1,000만 달러로, 401메가와트는 32억 1천만~40억 1천만 달러에 해당합니다. 비용 중간값 메가와트당 900만 달러로 계산하면, 20년 계약 수익은 건설 비용의 5.26배이며, 상하한 범위로는 4.74~5.92배입니다. 이 비율은 데이터센터 프로젝트에서 합리적이지만, 20년에 걸쳐 분할되므로 연간 임대료는 건설 비용의 23.7%~29.6%에 불과하며, 따라서 프로젝트의 실제 수익률은 금융 비용을 얼마나 낮출 수 있는지에 크게 의존합니다. 바로 이것이 Google의 이 보증의 가치가 있는 지점입니다.
Google의 보증이换取한 것
공고는 이번 보증의 금액과 대가를 공개하지 않았지만, 같은 회사의 2025년 8월 두 차례 arrangement가 상당히 정확한 조항 기준을 제공합니다.
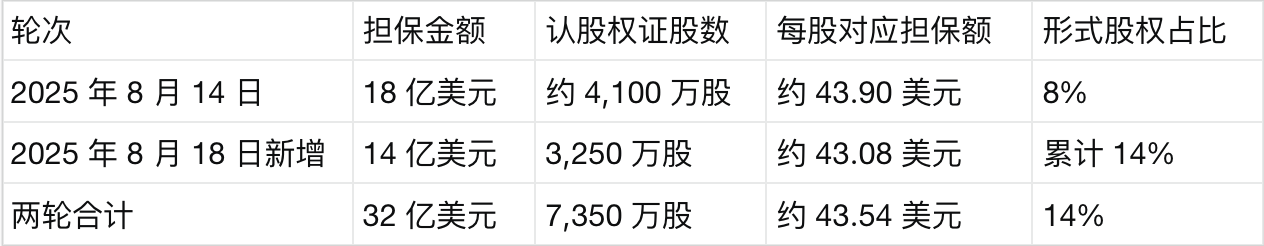
첫 번째 차례는 Fluidstack의 임대 계약상 지급 의무를 보증한 것으로, 프로젝트 관련 채무 금융을 지원하는 데 사용되었으며, 대상은 Lake Mariner 캠퍼스의 10년 기간 고성능 컴퓨팅 호스팅 협약 2건, 200메가와트 이상의 핵심 IT 부하로, 두 차례의 5년 연장 옵션을 행사할 경우 계약 총액은 최대 87억 달러에 달할 수 있습니다. 나흘 후 Fluidstack이 확장 옵션을 행사하여 CB-5 동의 160메가와트를 추가했고, Google이 이에 상응하여 보증을 추가했습니다.
이 표에는 직접 검증 가능한 두 가지 내부 일관성이 있습니다. 두 차례의 주당 보증 금액은 각각 43.90달러와 43.08달러로, 차이는 1.9%에 불과하여 Google의 가격 책정 방식이 두 차례 사이에 안정적이었음을 보여줍니다. 또한 7,350만 주를 14%로 나누면 약 5억 2,500만 주가 되며, 회사의 6월 30일 발행 주식 5억 2,290만 주와 기본적으로 일치하고, 7,350만 주는 발행 주식의 14.1%에 해당합니다. 이 두 가지 교차 검증은 이 선례 데이터가 신뢰할 만함을 보여줍니다.
이 선례에서 Google이 이러한 arrangement에서 맡는 역할을 읽을 수 있습니다. Google은 자금을 대지 않고, 프로젝트 지분을 보유하지 않으며, 자체 AA+ 등급 신용으로 임차인의 지급 의무를 보증하고 발행사의 워런트를换取합니다.承担的 리스크는 임차인이 채무 불이행 시 대신 이행해야 하는 것이고, 얻는 것은 지분 상승분입니다. Fluidstack 건을参照하면, 32억 달러 보증이 최대 87억 달러 계약 총액에 대응하며, 커버리지 비율은 36.8%입니다. 이번 190억 달러 임대 계약에 대한 보증 금액, 커버리지 비율, 워런트 조항은 모두 공개되지 않았으며, 8-K 서류를 기다려야 합니다. 선례의 주당 약 43.54달러 기준으로 새로 공개된 조항을 대조하는 것이 이번 arrangement가 더 비싼지 또는 더 저렴한지를 판단하는 가장 직접적인 방법입니다.
명확히 해야 할 것은, 위 선례의 비율을 이번 거래에 직접 적용할 수 없다는 점입니다. 임차인이 다르고, 임대 기간이 다르며(20년 대 10년), 프로젝트 위치와 전력 조건이 달라 이러한 것들이 모두 보증의 가격 책정을 바꿉니다. 본문에서 선례를 제시한 것은 대조 기준을 제공하기 위함이지, 이번 금액을 추산하기 위함이 아닙니다.
Fluor의 최고 보증 가격 계약: 상한이 아직 고정되지 않음
이 설계·조달·시공 계약은 의향서가 아닌 정식 계약으로, 3개 데이터센터 동을 포함하며 최고 보증 가격 방식을 채택합니다. 이 방식은 이론적으로 초과 비용 리스크를 시공사에게 이전하므로, 프로젝트 금융에 실질적 호재입니다. 왜냐하면 대출자가 가장 걱정하는 것이 건설 비용의 통제 불능이기 때문입니다.
그러나 공고에는 이 호재의 무게를 바꾸는 단서 조항이 하나 있습니다. 해당 최고 보증 가격이 여전히 설계와 조달이 진행되면서 확정되고 있다는 것입니다. 즉 계약 형식은 이미 최고 보증 가격으로 확정되었지만, 그 '최고 가격'의 구체적 숫자는 아직 정해지지 않았습니다. 프로젝트 채무의 대출자 입장에서 이는 비용 상한이라는 리스크 완화 조치가 현재 완전히 가격 책정될 수 없음을 의미합니다. 계약 금액 자체도 공개되지 않았습니다.
인도 경로가 임대료 개시 시점을 결정합니다. 단계적 서비스 가능 상태 완료는 2027년 말부터 시작하여 2028년 2분기까지 이어질 것으로 예상되며, 7월 공고의 표현은 초기 용량 2027년 하반기 가동, 전체 용량 2028년 초 확보였습니다.两者의 표현은 유사하며, 후자가 약간 이르고, 최신 서류의 표현은 2028년 2분기로 연기되었습니다. 리스 회계상 수익 인식의 기점은 임차인이 해당 용량의 통제권을 획득하는 것이므로, 각 동의 서비스 가능 상태 검수가 하나의 임대료 스위치가 되며, 전체 프로젝트가 일시에 과금을 시작하는 것이 아닙니다. 이는 또한 2028년 이전의 수익이 도약 방식이 아닌 계단 방식으로 나타날 것임을 의미합니다.
건설 지출과 재무상태표
프로젝트 규모와 회사의 현재 재무상태표 사이의 관계를 정량화할 필요가 있습니다.
메가와트당 800만~1,000만 달러의 비용 가이던스에 따르면, 401메가와트는 32억 1천만~40억 1천만 달러의 건설 지출에 해당합니다. 회사의 6월 30일 현금 및 현금성 자산은 26억 1,920만 달러이며, 제한적 현금을 포함하면 약 30억 2,860만 달러입니다. 부채 측면에서 장기 부채 30억 1,930만 달러에 유동 부분 9,072만 달러를 더하면 31억 1,010만 달러이고, 전환사채 단기 11억 2,000만 달러에 장기 10억 110만 달러를 더하면 21억 310만 달러로, 합계 약 52억 1,310만 달러이며, 현금 대비 부채 커버리지는 58.1%입니다.
지출 속도는 이미 시작되었습니다. 상반기 설비 구매 및 선급 현금 유출은 13억 7,850만 달러로, 전년 동기 2억 1,360만 달러 대비 크게 증가했으며, 별도로 2억 3,140만 달러의 자산 인수 대금이 있습니다. 상반기 분기 평균 6억 8,930만 달러로 추산하면, 32억 1천만~40억 1천만 달러의 건설 지출은 현재 지출 속도 기준 4.7~5.8개 분기에 해당합니다. 이것이 프로젝트 채무의 실행 시점이 보증 협약 자체보다 더 중요한 이유입니다. 현금 대비 부채 커버리지가 60% 미만인 상황에서 건설 지출은 장기적으로 자체 현금에 의존할 수 없습니다.
직전 회계 분기의 손익은 하나의 회계 항목을 제거





