


Apple Q4 실적이 예상을 웃돌았는데도 주가가 오히려 하락한 이유는? 매출총이익률 가이던스와 연말연시 실적 우려 분석


개요
주가 하락의 원인은 이미 발표된 분기가 아니라 12월 분기 가이던스에 있으며, 핵심은 매출총이익률과 비용 두 축이 동시에 불리한 방향으로 전환되었다는 점이다. 애플은 홀리데이 시즌 매출총이익률 가이던스를 45%에서 46%로 제시했으나, 방금 발표된 4분기 매출총이익률은 47.9%였으며, 이 중 약 1%포인트는 관세 환급이라는 일회성 이익에서 비롯된 것으로 이를 제외하면 약 46.9%다. 가이던스 중간값 45.5%를 기준으로 계산하면 전분기 대비 약 1.4%포인트 하락한다. 동시에 영업비용 가이던스는 204억에서 208억 달러로 전년 대비 11%에서 13% 증가하는 수준이며, 이는 매출 성장 가이던스인 7%에서 10%를 웃도는 것으로 두 구간의 어떤 조합에서도 비용 증가율이 매출 증가율보다 빠르다.
이미 발표된 분기 자체는 예상을 상회했다. 매출 1,144억 8,000만 달러는 예상치 1,133억 8,000만 달러를 0.97% 상회했고, 주당순이익 2.10달러는 예상치 1.99달러를 5.53% 상회했다. 그러나 관세 환급이 주당순이익에 0.05달러를 기여했으며, 이를 제외하면 2.05달러로 예상 상회 폭은 3.02%로 좁혀져 장부상 수치의 절반 수준이다.
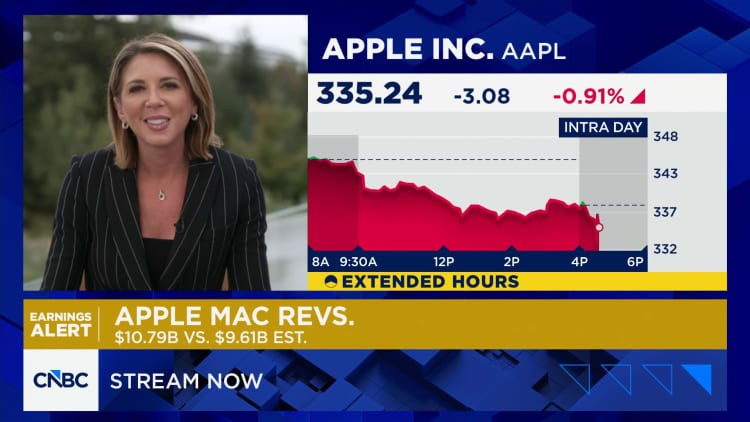
주가는 11월 2일 정규 거래에서 338.32달러로 마감하며 1.83% 하락했고, 시간외에서 추가로 328.85달러까지 떨어져 전 거래일 종가 344.63달러 대비 누적 4.58% 하락했다. 본문에서 논의하는 가격 반응은 시간외 거래에서 발생한 것이다.
핵심 요점
2026 회계연도 4분기 매출은 1,144억 8,000만 달러로 전년 대비 12% 증가했고, 희석 주당순이익은 2.10달러로 전년 대비 14% 증가해 모두 9월 분기 기준 최고 기록을 세웠으며, 연간 매출은 4,790억 달러로 사상 최고치를 기록했다. iPhone 매출은 576억 달러로 전년 대비 17% 증가했고, 서비스 매출은 316억 달러로 전년 대비 10% 증가하며 사상 최고치를 기록했으며, Mac은 24% 성장한 반면 iPad와 웨어러블은 각각 10%와 8% 감소했다. 회사 매출총이익률은 47.9%, 제품 매출총이익률은 37.2%, 서비스 매출총이익률은 76%다. 12월 분기 가이던스는 매출 전년 대비 7%에서 10% 증가, 서비스 8%에서 9% 증가, 매출총이익률 45%에서 46%, 영업비용 204억에서 208억 달러다. 이는 John Ternus가 최고경영자로 취임한 이후 첫 번째 실적 발표다.
실적과 예상치 대조

제품 매출 합계는 829억 달러로 전년 대비 12% 증가했다. 순이익은 307억 달러로 순이익률 26.8%이며, 영업활동현금흐름은 281억 달러로 당분기 주주에게 280억 달러를 환원했다. 이사회는 주당 0.27달러의 분기 배당을 발표했으며, 11월 12일 기준일, 11월 16일 지급이다.
iPhone이 17% 성장한 배경에 대해 최고운영책임자(COO) Sabih Khan은 컨퍼런스콜에서 iPhone Duo가 현재 공급 부족 상태라고 밝혔다. Ternus는 이 제품을 "초대 모델 이후 가장 혁신적인 iPhone"이라고 평가했다. 공급 부족은 수요 측면에서 긍정적 신호이지만, 당분기 매출이 수요를 완전히 반영하지 못했다는 의미이기도 하다.
일회성 이익 제외 시 예상 상회 폭 절반으로 축소
관세 환급은 이번 분기 실적에 두 가지 영향을 미쳤다. 회사 매출총이익률을 약 1%포인트 높였고, 희석 주당순이익에 0.05달러를 기여했다. 이는 반복되지 않는 항목으로 경영 성과를 평가할 때 제외해야 한다.
제외 후 주당순이익은 2.05달러로 여전히 컨센서스 1.99달러를 상회하지만, 상회 폭은 5.53%에서 3.02%로 줄었고, 매출총이익률은 장부상 47.9%가 아닌 약 46.9%다. 매출은 이 항목의 영향을 받지 않으며, 0.97%의 상회 폭 자체도 크지 않다.
이 차이는 12월 분기 가이던스를 해석할 때 중요해진다. 장부상 47.9%를 기준으로 하면 45%에서 46%의 가이던스는 전분기 대비 1.9%포인트에서 2.9%포인트 하락을 의미하며, 제외 후 46.9%를 기준으로 하면 하락 폭은 0.9%포인트에서 1.9%포인트다. 후자가 경영 측면의 실제 변화 폭이며, 전자는 악화 정도를 과대평가한다. 어느 기준을 사용하든 방향은 하향이다.
진짜 문제는 12월 분기 가이던스에 있다
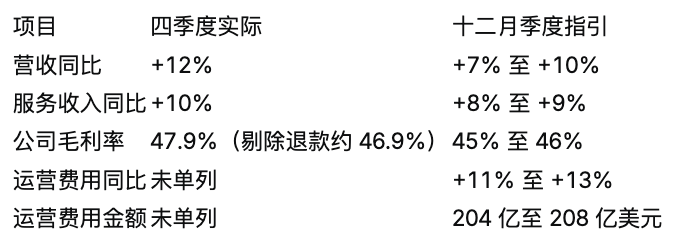
전년 동기 12월 분기 매출 1,438억 달러를 기준으로 계산하면 7%에서 10% 성장은 1,539억에서 1,582억 달러에 해당한다. 최고재무책임자(CFO) Kevan Parekh는 컨퍼런스콜에서 이번이 회사 역사상 매출이 가장 높은 분기가 될 것이라고 밝혔다. 이 말은 맞지만, 규모를 설명할 뿐 수익성을 설명하지는 않는다.
세 가지 가이던스를 조합해 추산하면 다음과 같다. 매출 구간은 45%에서 46%의 매출총이익률에 대응하며, 이는 매출총이익 692억에서 728억 달러를 의미한다. 여기서 영업비용 204억에서 208억 달러를 차감하면 암묵적 영업이익은 484억에서 524억 달러로, 영업이익률 31.5%에서 33.1%에 해당한다.
더 주목할 점은 비용과 매출의 증가율 관계다. 매출 가이던스는 7%에서 10% 증가, 비용 가이던스는 11%에서 13% 증가로, 두 구간의 어떤 조합에서도 비용 증가율이 매출 증가율보다 1%포인트에서 6%포인트 빠르다. 매출총이익률 하락과 비용 증가율 우위가 동시에 나타나 영업이익에 이중 압박을 가하며, 이는 "사상 최고 매출"이라는 말만으로는 감지할 수 없는 부분이다.
서비스 매출 둔화는 세 번째 단서다. 4분기 서비스는 실제로 10% 성장했으며, 12월 분기 가이던스는 8%에서 9%다. 서비스 매출총이익률은 76%로 제품의 37.2%를 크게 웃돌기 때문에, 서비스 성장 둔화 자체만으로도 전체 매출총이익률을 끌어내리며, 이는 메모리 비용 영향과 같은 방향이다.
메모리 비용이 홀리데이 시즌에 더 치명적인 이유
매출총이익률 하락의 주된 원인은 메모리 가격이다. Ternus는 컨퍼런스콜에서 "현재 우리가 보고 있는 메모리 가격 상황은 전례가 없다"고 말했다. 그는 12월 분기의 메모리 비용이 상승하겠지만, 일부는 가격 인상, 재고 이월, 비메모리 부품 비용 하락으로 상쇄될 것이라고 밝혔다. Parekh는 추가로 가이던스 중간값 기준으로 매출총이익률의 전분기 대비 하락분 대부분이 메모리 비용 상승에서 비롯된다고 설명했다.
메모리 비용이 홀리데이 시즌에 더 큰 영향을 미치는 이유는 매출 구조와 관련이 있다. 4분기 iPhone은 전체 매출의 50.3%를 차지했으며, 전년 동기 12월 분기에는 iPhone 매출 852억 7,000만 달러로 당분기 1,438억 달러 매출의 59.3%를 차지했다. 메모리 비용은 하드웨어 원가에 반영되므로, 기기 매출 비중이 높은 분기일수록 단위당 비용 상승이 전체 매출총이익률을 더 뚜렷하게 잠식한다. 12월 분기는 마침 기기 비중이 가장 높은 분기다.
규모 면에서 가이던스 매출 구간을 기준으로 1%포인트의 매출총이익률은 15억 4,000만에서 15억 8,000만 달러에 해당한다. 이에 비해 이번 분기 관세 환급이 가져온 주당순이익 0.05달러 기여는 훨씬 작다. 시장이 실적보다 가이던스에 더 강하게 반응한 이유를 이 규모 대비가 설명해 준다.
두 번째 요인은 Siri AI다. Parekh는 클라우드 비용이 서비스 사업의 매출원가에 반영되며, 동시에 하드웨어 매출은 기기 수명주기에 따라 일부 이연해야 한다고 설명했는데, 둘 다 매출총이익률을 끌어내린다. 그는 이 회계 처리가 새로운 방식이 아니라고 강조하며 "지도, Siri, iCloud에 대해 우리가 계속 해온 방식과 같다"고 말했다. 이는 해당 영향이 구조적이며 지속적으로 존재하는 것이지 일회성 조정이 아니라는 의미다.
다음 분기에 관찰해야 할 지표
앞선 실적 전망은 이번 분기에 목표를 달성할 수 있을지에 주목했지만, 다음 실적 발표의 판단 기준은 이미 바뀌었으며 초점은 성장에서 수익성의 세 가지로 옮겨갔다.
첫째는 실제 매출총이익률이 45%에서 46% 구간의 어느 쪽에 위치하는지, 그리고 경영진이 메모리 비용 정점에 대한 시점 판단을 제시하는지 여부다. 둘째는 영업비용의 실제 전년 대비 증가율로, 11%의 가이던스 하단을 밑돈다면 비용 측에 조정 여지가 있음을 보여준다. 셋째는 서비스 매출이 8%에서 9%의 가이던스를 지킬 수 있는지로, 이 부분은 76%의 매출총이익률로 운영되어 전체 이익률에 대한 레버리지 효과가 가장 크다.
iPhone Duo의 공급 제약이 언제 완화되는지는 네 번째 관찰 포인트다. 공급 부족이 12월 분기까지 이어지면 매출 가이던스 상단 달성을 제한할 수 있으며, 완화된다면 가격 인상이 상승하는 메모리 비용을 감당할 수 있는지 주목해야 한다.
실적 발표 이후 거래 안내
애플의 가격 반응은 미국 주식 시간외 거래에서 발생했으며, 정규 주식 거래는 해당 시간대 유동성이 제한적이다. USDT로 결제되는 AAPL 무기한 선물 계약은 해당 시간대에 거래할 수 있으며, 레버리지는 1배에서 100배, 계약 1장은 0.01주에 해당하고, 최소 주문 금액은 3.3404 USDT, 시장가 및 지정가 주문 1건당 상한은 모두 220,466.4 USDT다. 실적 발표 전후로 기초자산 변동성이 현저히 확대되며, 높은 레버리지에서는 강제청산 위험도 함께 상승한다. 선물 시세와 전체 거래 규칙은 AAPL 무기한 선물 페이지에서 확인할 수 있다.
James Mitchell 독점 견해
이번 실적은 "실적은 과거를 보고, 가이던스는 미래를 본다"는 법칙의 전형적 사례다. 4분기의 모든 수치는 사실이다. 매출과 주당순이익이 모두 예상을 상회했고, 연간 매출은 사상 최고치를 세웠으며, iPhone은 17% 성장했고 서비스는 기록을 세웠다. 그러나 주가 반응의 대상은 12월 분기이며, 12월 분기 가이던스에서는 두 가지가 동시에 나빠졌다. 매출총이익률 하락과 비용 증가율이 매출 증가율을 초과하는 것이다. 시장은 과거의 이익이 아니라 미래의 이익을 가격에 반영한다.
내가 보기에 진정으로 과소평가된 것은 메모리 비용 자체가 아니라 그 지속성이다. Ternus는 현재의 메모리 가격을 설명하며 "전례 없다"는 표현을 썼고, 애플이 동원할 수 있는 헤지 수단, 즉 가격 인상, 재고 이월, 비메모리 부품 비용 하락은 모두 명확한 한계가 있다. 재고는 소진될 것이고, 비메모리 부품의 인하 여지는 제한적이며, 가격 인상은 경쟁 제약을 받는다. 이는 메모리 가격이 현재 수준을 유지한다면 영향이 12월 분기에서 이후 분기로 이어질 것이며, 넘어설 수 있는 고비가 아니라는 의미다. 이것이 경영진이 메모리 비용에 대한 시점 판단을 제시하는지가 매출총이익률이 구간의 어느 쪽에 위치하는지보다 더 중요한 이유다.
Siri AI의 회계 처리는 지속적으로 추적할 가치가 있는 또 다른 변수다. 클라우드 비용을 서비스 매출원가에 반영하고 하드웨어 매출을 수명주기에 따라 이연하는 이 두 가지는 모두 일회성이 아니다. 서비스 사업은 76%의 매출총이익률로 운영되며 애플 전체 이익률의 기둥이며, 새로 추가된 클라우드 비용은 이 기둥에 직접 작용한다. 현재 영향 규모는 아직 공개되지 않





