






AI 거대 기업들의 자금 소진, 에너지 거대 기업들의 돈 찍어내기: 실적 슈퍼 위크, 돈을 태우는 기계 대 돈을 찍어내는 기계의 대결


Microsoft와 Alphabet은 10월 28일 장 마감 후 실적을 발표하며, Amazon이 뒤를 잇고 ExxonMobil과 Chevron이 이번 주를 마무리한다. 이번 실적 시즌의 관전 포인트는 AI 수요가 얼마나 더 빠르게 성장할 수 있는지뿐만 아니라, 그 성장에 필요한 현금 비용이 얼마인지에 있다.
지난 2년 동안 시장은 클라우드 컴퓨팅과 AI 인프라의 장기적 수익에 프리미엄을 지불할 의향이 있었다. 그러나 자본 지출이 계속 증가하고 잉여현금흐름이 압박을 받기 시작하면서, 투자자들은 다시 계산기를 두드리기 시작했다. 수주가 제때 매출로 전환될 수 있는지, 매출이 감가상각을 감당할 수 있는지, 그리고 최종적으로 얼마나 많은 현금이 실제로 주주에게 남는지 말이다.
이번 주 Microsoft, Alphabet, Amazon은 AI 투자의 수익성 문제에 답해야 한다. ExxonMobil과 Chevron은 또 다른 비교군을 제공한다. 이익이 현금으로 실현되고, 그 현금이 배당, 자사주 매입, 부채 상환으로 전환될 때 시장이 이러한 자산에 어떤 가격을 지불할 의향이 있는지를 보여준다.
1. 이번 주 160개 기업 실적 발표, 시장은 먼저 현금흐름표를 본다
이번 주 약 160개 S&P 500 구성 기업이 실적을 발표하며, Microsoft, Alphabet, Amazon, ExxonMobil, Chevron이 가장 주목받는 그룹이다(TradingKey 및 기업 공시 종합). 일정은 Microsoft와 Alphabet이 10월 28일 장 마감 후, Amazon과 Intel이 10월 29일 장 마감 후, Eli Lilly와 Caterpillar가 10월 29일 장 시작 전, ExxonMobil과 Chevron이 10월 30일 마무리한다. 같은 기간 삼성전자, SK하이닉스, Kioxia 등 메모리 제조사들도 성적표를 내놓는다. AI 인프라의 수요와 비용은 미국 증시와 아시아 기술주를 아우르는 공통 화두가 되고 있다.
시장은 이미 신호를 보냈다. 지난주 MAGS 빅테크 7종목 ETF는 연중 고점 대비 약 7% 하락했고, Meta는 잉여현금흐름이 마이너스로 전환하면서 고점 대비 약 18% 떨어졌다(10월 26일 보도).
이는 시장이 더 이상 AI를 믿지 않는다는 뜻이 아니다. 더 정확히 말하면, 투자자들이 AI 수요가 성장하는 동시에 자본 지출, 감가상각, 자금 조달 비용이 얼마나 늘어날지를 묻기 시작했다는 것이다. 매출 성장만으로는 밸류에이션을 설명하기 어려워지자, 현금흐름표가 투자 수익을 검증하는 다음 관문이 되었다.
2. AI 거인들, 1년에 수천억 달러 소진… 현금흐름이 따라갈 수 있을까?
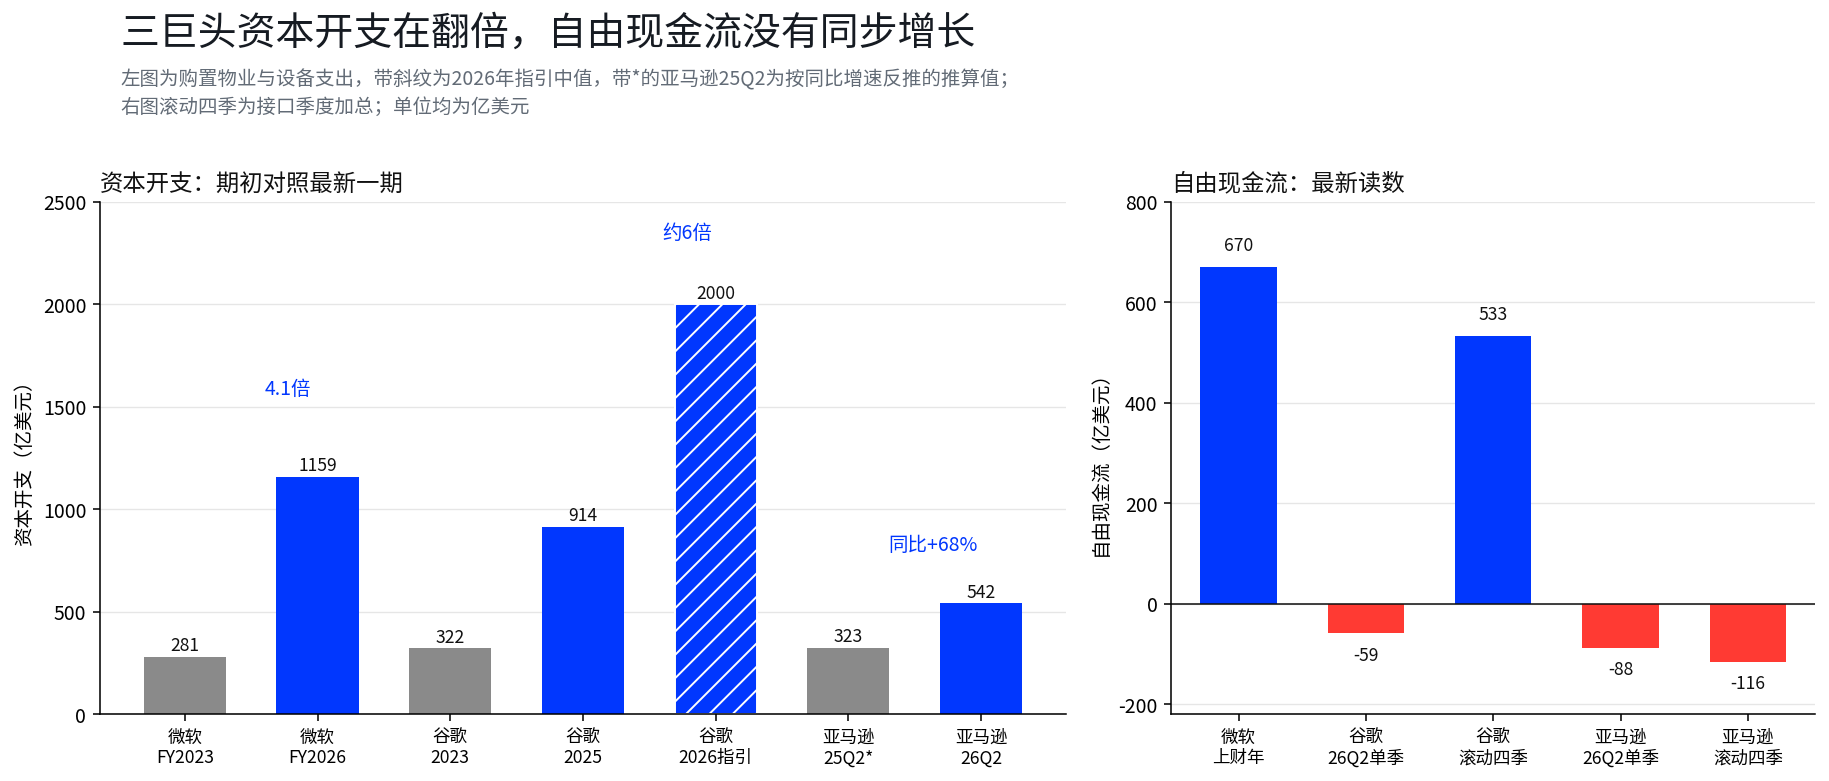
3대 거인의 지난 분기 부동산 및 설비 구매 지출은 합계 약 1,349억 달러로, 1년 전의 약 두 배다(각 사 공시 종합). AI 인프라 구축은 여전히 가속화되고 있으며, 더 주목해야 할 것은 투입 증가 속도와 현금 회수 사이의 격차가 벌어지고 있다는 점이다.
Alphabet의 자본 지출은 2023년 322억 달러에서 2025년 914억 달러로 증가했고, 2026년 가이던스 중간값은 약 2,000억 달러다(인터페이스 및 기업 가이던스). 이 가이던스에 따라 계산하면 하반기 평균 분기당 약 572억~622억 달러를 투입해야 하며, 이는 2분기의 449억 달러를 크게 웃도는 수치다(본문 추산). 다시 말해, 시장이 보려는 것은 이번 분기에 얼마를 썼는지뿐만 아니라 이번 투입이 여전히 가속화되고 있는지다.
Amazon도 유사한 현금 압박에 직면해 있다. 2분기 자본 지출은 542억 달러로 전년 대비 68% 증가했고, 잉여현금흐름은 1분기 약 -182억 달러, 2분기 약 -88억 달러로 두 분기 연속 순유출을 기록했다.
Microsoft의 격차가 문제를 더 잘 보여준다. 2026 회계연도(2025년 7월~2026년 6월) 자본 지출은 약 1,159억 달러로, 2023 회계연도 281억 달러의 4.1배다. 같은 기간 잉여현금흐름은 595억 달러에서 약 670억 달러로만 증가했다(인터페이스, 회계연도 데이터). 투입 규모는 두 배 이상 늘었지만 현금 회수는 같은 비율로 늘지 않았다.
수요가 뒷받침되지 않는 것은 아니다. Alphabet이 공개한 클라우드 수주 잔고는 약 5,140억 달러(보도 인용 데이터)이며, Amazon의 컴퓨팅 수주는 2028년까지 예약되어 있다. 진짜 답해야 할 것은 이 수주들이 얼마나 빠르게 매출과 이익으로 전환될 수 있는지, 그리고 납품을 완료하는 데 얼마나 더 많은 자본 지출이 필요한지다.
3. 현금흐름 수익률, 미국채에 뒤져… 빅테크 밸류에이션 다시 압박
단일 분기 마이너스 전환은 지급 일정과 지출 시점의 영향을 받을 수 있으므로, 최근 4개 분기 합산이 현금 창출 능력을 관찰하기에 더 적합하다. 인터페이스 데이터로 계산하면 Alphabet의 최근 4개 분기 잉여현금흐름은 여전히 약 533억 달러로, 단일 분기 마이너스 전환이 지난 1년의 현금 창출 능력이 이미 붕괴했다는 뜻은 아니다. Amazon은 최근 4개 분기 약 -116억 달러(보도 데이터는 -76억 달러, 차이는 금융리스 계산 방식에서 비롯된 것으로 본문에 병기 표기)다. Microsoft의 지난 회계연도 잉여현금흐름은 669.87억 달러다.
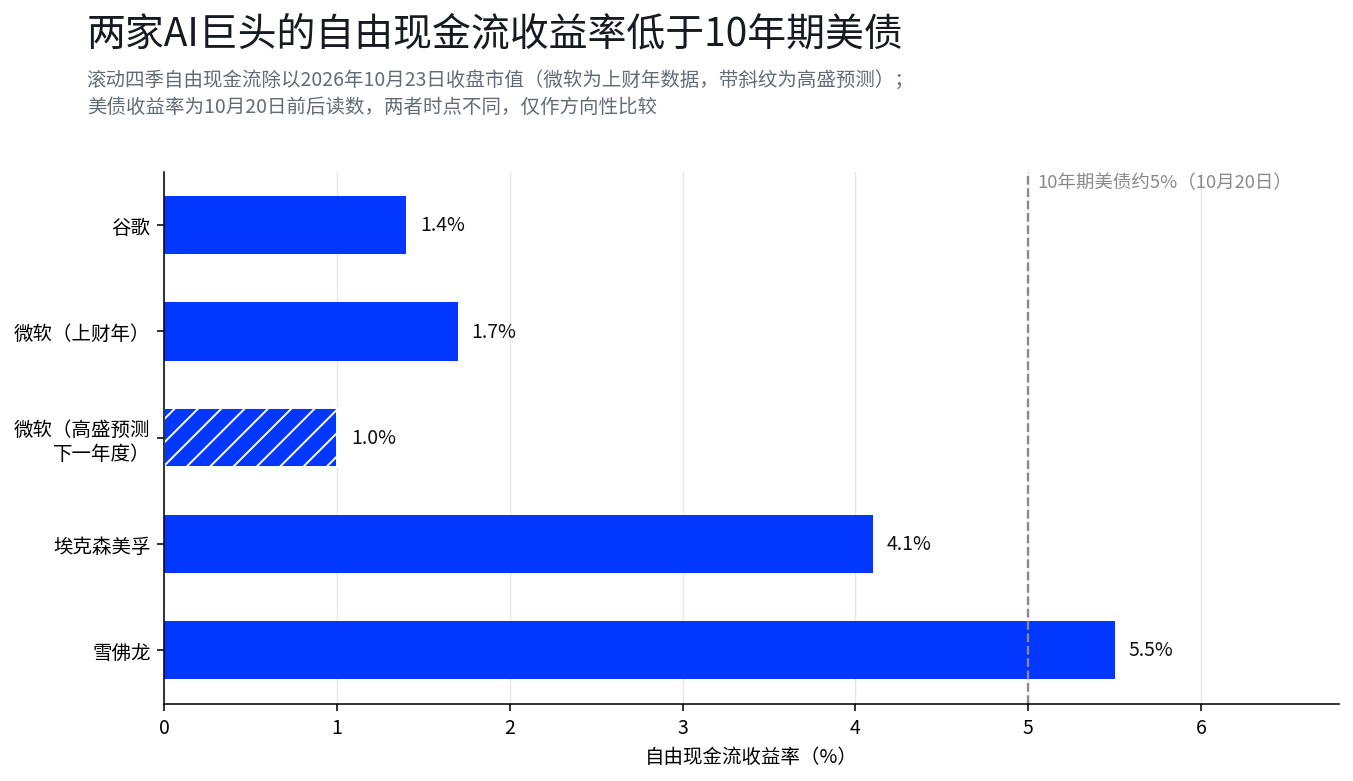
잉여현금흐름을 시가총액과 비교하면 밸류에이션 압박이 더 직관적이다. 최근 4개 분기 데이터와 10월 23일 종가 시가총액으로 추산하면 Alphabet의 잉여현금흐름 수익률은 약 1.4%, Microsoft는 지난 회계연도 약 1.7%이며, 골드만삭스의 예측(670억 달러에서 401억 달러로 감소)이 실현될 경우 다음 연도에는 약 1.0%로 떨어진다. 같은 기간 10년물 미국채 수익률은 5% 부근이다.
이 비교만으로 미국채가 기술주보다 우월하다는 결론을 내릴 수는 없다. 주식의 현금흐름은 사업 성장에 따라 늘어날 수 있고, 채권 수익률이 주식의 장기 총수익률과 동일하지도 않다. 이것이 보여주는 것은 또 다른 현실이다. 무위험 금리가 높은 수준에 있을 때, 현재 밸류에이션은 더 강한 미래 현금흐름 성장으로 뒷받침되어야 할 수 있다.
에너지 거인들은 다른 비교군을 제공한다. 동일한 산출 방식으로 ExxonMobil과 Chevron의 잉여현금흐름 수익률은 각각 약 4.1%와 5.5%로, 미국채 수준을 웃돌거나 근접한다. 시장이 진정으로 비교하는 것은 오늘 지불한 가격으로 얼마나 많은 현금을 되찾을 수 있는지, 그리고 미래 성장에 얼마나 큰 위험을 감수해야 하는지다.
4. 수주는 회수와 같지 않다: AI 투자는 언제 비용을 회수할까
AI 인프라의 투자 수익은 수주 실현 속도, 자본 지출 강도, 그리고 신규 자산 가동 후의 감가상각 압박을 봐야 한다.
수주 전환 측면에서 Alphabet의 클라우드 수주 잔고는 약 5,140억 달러이며, 2분기 클라우드 매출 248억 달러를 단순 연환산하면 연 매출 약 992억 달러에 해당한다(본문 추산). 정적 비율은 약 5.2배다. 이 숫자는 실제 투자 회수 기간이 아니며, 수주 잔고가 5년 내에 균등하게 매출로 인식된다는 뜻도 아니다. 수주 규모와 당기 매출 사이의 격차를 설명하는 데 더 적합하다. 컨퍼런스콜에서는 납품 기한, 매출 인식 일정, 고객 수요 변화 가능성을 설명해야 한다.
투입 규모 측면에서 Amazon의 2026년 자본 지출 계획은 약 2,200억 달러(보도 데이터)로, 이미 AWS의 지난 4개 분기 합산 매출 약 1,688억 달러(422억 곱하기 4, 본문 추산)를 웃돈다. 두 수치는 완전히 비교 가능한 것은 아니다. 자본 지출은 향후 여러 연도와 여러 사업에 걸쳐 사용되며, AWS 매출은 단일 사업의 당기 매출이다. 그래도 이 비율은 AI 인프라 구축에 막대한 선행 투입이 필요하며 단기 현금흐름이 상당한 압박을 받을 수 있음을 보여준다.
감가상각에 관해 3대 거인의 2026년 자본 지출 합계는 약 6,700억 달러(언론 종합)이며, 5~6년 정액법으로 정적 추산하면 전부 가동 후 매년 약 1,100억~1,300억 달러의 감가상각이 추가된다. 이는 정적 시나리오일 뿐이며, 모든 지출이 같은 연도에 가동되거나 동일한 감가상각 연수를 적용한다는 뜻은 아니다. 핵심은 신규 클라우드 매출이 창출하는 매출총이익이 추가 감가상각을 감당할 수 있는지, 그리고 수익성이 어느 시점에 영향을 받는지다.
반대 증거도 함께 고려해야 한다. 클라우드 매출에는 가격 인상과 수요 확대라는 이중 옵션이 있으며, Microsoft는 투자자들에게 잉여현금흐름이 다시 성장할 것이라고 예고했다(보도). 밸류에이션에 반영되는 핵심 변수는 증분 매출의 매출총이익 구조이며, 지출 절대액 자체는 부차적이다. 바로 이 부분이 컨퍼런스콜에서 한 문장 한 문장 가장 주의 깊게 들어야 할 부분이다.
5. 에너지 거인들, 이익 대폭 증가 예상
AI 거인들이 여전히 미래 생산능력을 위해 대규모 투자를 하는 것과 달리, 에너지 거인의 관전 포인트는 이익이 현금으로 전환될 수 있는지, 그리고 그 현금이 최종적으로 어디로 흘러가는지다.
LSEG 종합 데이터에 따르면 ExxonMobil의 3분기 이익 전망은 약 162억 달러로 전년 대비 약 101% 증가하며, Chevron은 약 93억 달러로 전년 대비 약 158% 증가할 것으로 예상된다(로이터 인용). 인터페이스의 전년 동기 기저로 추산하면 두 회사는 각각 약 115%와 163%이며, LSEG 데이터와의 차이는 조정 항목에서 비롯된 것으로 본문은 LSEG 종합을 기준으로 한다. 이러한 예측은 공식 실적으로 검증되어야 하지만, 이미 시장의 두 회사 이익 성장에 대한 기대를 반영하고 있다.
현금흐름 데이터는 또 다른 층의 뒷받침을 제공한다. ExxonMobil의 2분기 영업현금흐름은 약 235.55억 달러, 잉여현금흐름은 약 170.28억 달러로, 한 분기 만에 2025년 전체의 72%를 달성했으며 분기 자본 지출은 약 65억 달러로 유가에 따라 확장되지 않고 안정적으로 유지되었다. Chevron의 2분기 잉여현금흐름은 약 168.07억 달러로 2025년 전체의 약 101%에 해당하며, 연간 자본 지출은 180억~190억 달러 범위의 하한으로 향하고 있다(골드만삭스 리포트 인용). Chevron의 1분기 잉여현금흐름은 -15억 달러였으므로, 단일 분기 고점을 연간으로 직접 외삽할 수는 없다.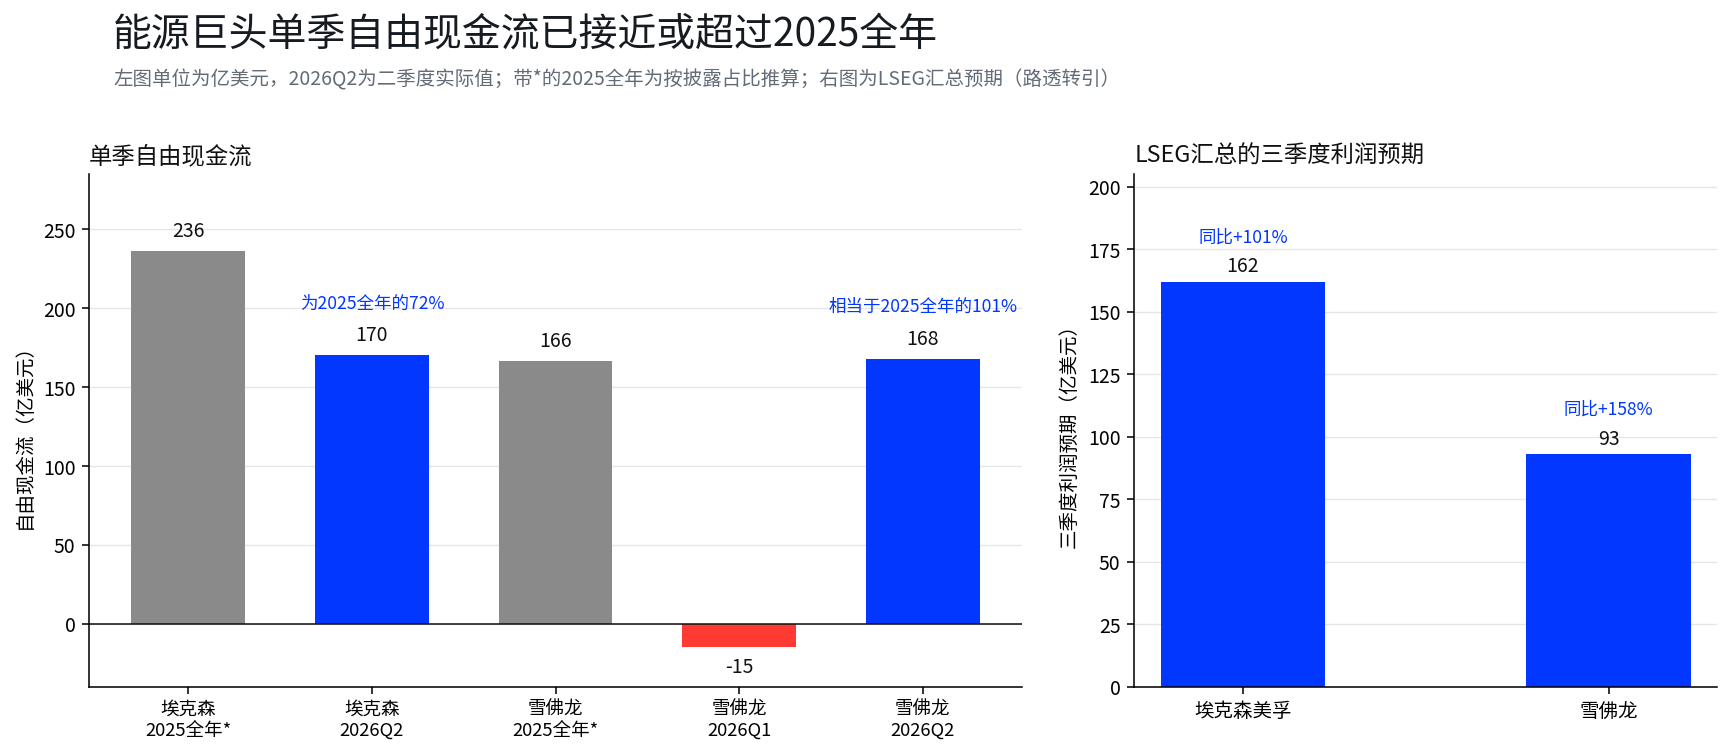
에너지 섹터에게 중요한 것은 유가 상승 시 얼마나 벌 수 있는지뿐만 아니라, 회사가 자본 지출을 통제하고 현금을 지속적으로 배당, 자사주 매입, 부채 감축에 사용할 수 있는지다. 3분기 이익이 예상에 부합할 경우 ExxonMobil의 최근 4개 분기 주가수익비율(PER)은 현재 약 23배에서 약 18배로 낮아질 것이며(순이익 합산과 시가총액 추산), 약 4%의 최근 4개 분기 잉여현금흐름 수익률과 함께 그 매력이 유가 재상승에 전적으로 의존하지는 않는다. 이 판단은 여전히 유가, 정제 마진, 현금 환원 정책에 달려 있으며, 한 분기의 이익 증가율만으로 결론을 내릴 수는 없다.
6. Caterpillar, 하반기 매출 커버하는 수주 잔고에도 주가는 6월 고점 대비 34% 하락
Caterpillar의 실적은 AI 투자가 실물경제로 계속 전이될 수 있는지를 검증할 것이다. 회사는 10월 29일 장 시작 전 실적을 발표하며, 시장은 매출 약 207억 달러(전년 대비 약 17% 증가), 조정 EPS 약 7달러를 예상한다(애널리스트 종합). 번스타인은 수주 잔고를 약 770억 달러로 추산하며, 이는 연환산 매출의 약 0.93배(3분기 예상 연환산 약 828억 달러 기준)로 2026년 하반기 예상 매출의 100%를 이미 커버하며, 역사적 평균은 약 60%다(리포트 인용). 데이터센터 확장에 따른 발전 설비, 냉각 시스템, 중장비 수요가 수주를 직접 뒷받침하고 있다.
수주가 충분하다고 해서 이익이 반드시 동시에 성장하는 것은 아니다. 실적 발표 전 주에 Caterpillar 주가는 6월 30일 종가 고점 대비 약 33.89% 하락했으며(TIKR 통계), 시장은 수주





