






신차가 하늘을 난 후, 테슬라의 첫 실적 보고서는 무엇을 말했나?


- 핵심 관점: 테슬라의 2026년 3분기 매출은 280억 4,600만 달러로 전년 대비 보합세를 유지했고, 순이익은 7억 8,700만 달러로 전년 대비 43% 감소했으나, 크레딧 제외 자동차 매출총이익률은 18.1%로 상승했으며 잉여현금흐름은 예상외로 15억 3,100만 달러 흑자를 기록했다. FSD와 Robotaxi는 양적 진전을 보여주며 "구세계의 현금흐름으로 신세계의 야심을 뒷받침한다"는 것을 입증했다.
- 핵심 요소:
- 총매출은 280억 4,600만 달러로 전년 대비 보합세, 영업이익은 7억 1,800만 달러로 56% 폭락, 영업이익률은 5.8%에서 2.6%로 하락했다.
- 규제 크레딧을 제외한 자동차 매출총이익률은 18.1%(전분기 16.3%)에 달했고, 총매출총이익률은 19.6%로 반등했다. 연구개발비는 27억 6,100만 달러로 급증해 전년 대비 약 70% 증가했다.
- 잉여현금흐름은 15억 3,100만 달러 흑자를 기록해 월스트리트 예상치인 -45억~-49억 9,000만 달러를 크게 웃돌았다. 기말 현금 및 단기투자는 454억 4,700만 달러다.
- 글로벌 활성 FSD 구독자는 174만 명으로 전년 대비 67% 증가했고, 북미 신차 탑재율은 75%를 돌파했다. Robotaxi 누적 무감독 주행거리는 200만 마일에 근접했으며, 분기 대비 8배 증가했다.
- 에너지 사업 매출은 28억 8,100만 달러로 전년 대비 16% 감소했으나 매출총이익률은 33.1%에 달했고, 주문율과 수주잔고 모두 사상 최고치를 기록했다.
- Optimus 첫 양산 품질 로봇이 프리몬트 공장에서 생산을 시작했고, Semi 네바다 연산 2만 5,000대 생산라인이 양산을 개시했으며, Roadster는 여전히 설계 개발 단계에 있다.
원저 | Odaily (@OdailyChina)
저자|Azuma (@azuma_eth)
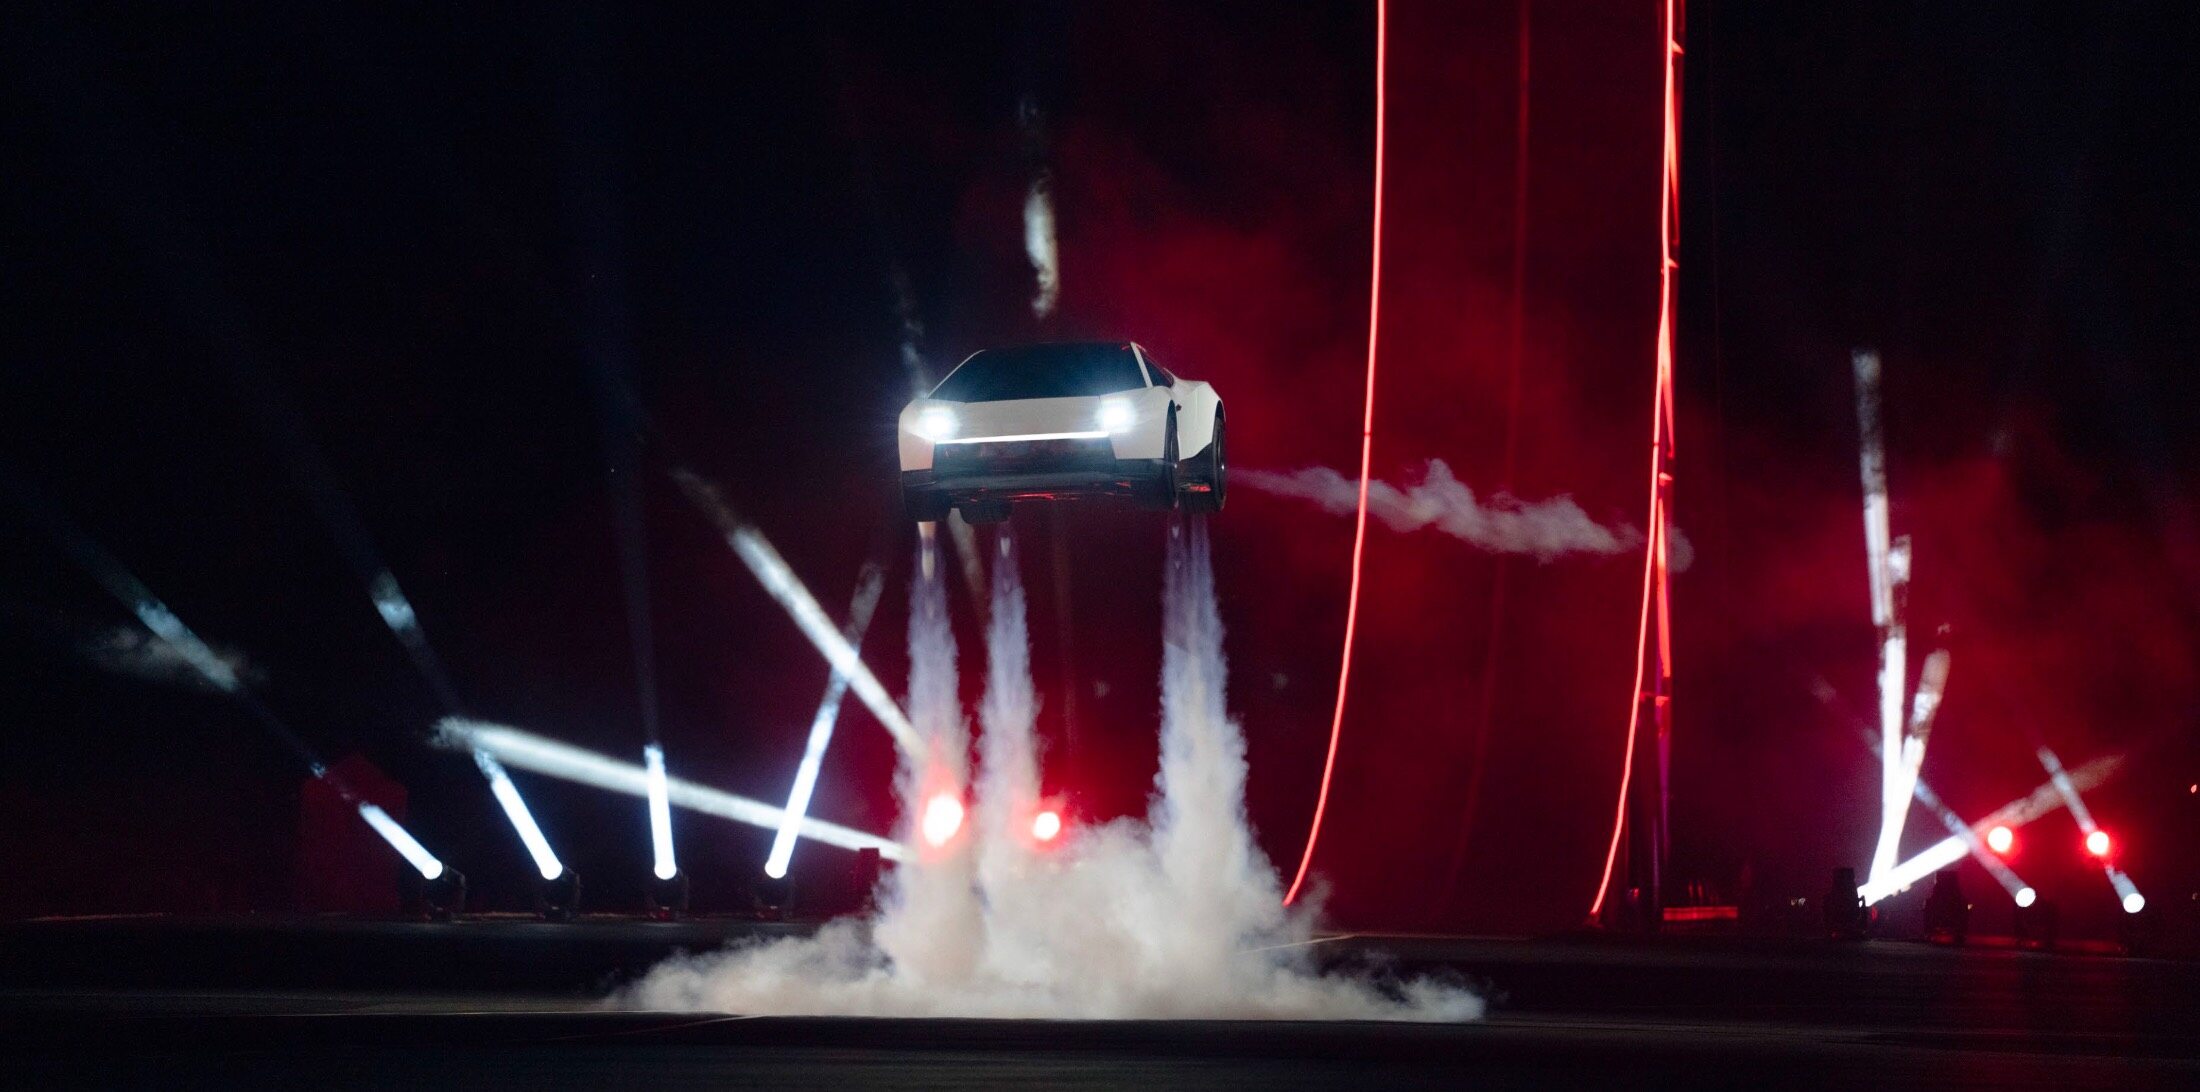
10월 15일, 테슬라는 텍사스주에서 SF적인 색채가 물씬 풍기는 Roadster 비행 시연을 통해 다시 한번 세계의 자동차에 대한 상상을 새롭게 갱신했다.
불과 6일 후, 투자자들 앞에는 한층 더 현실적인 성적표가 놓였다 — 현지 시간 10월 21일, 테슬라는 미국 증시 마감 후 2026년 3분기 실적을 공식 발표했다. 회사는 해당 분기 매출 280억 4,600만 달러를 기록해 전년 동기 대비 거의 변동이 없었고, 보통주 주주 귀속 순이익은 7억 8,700만 달러로 전년 동기 대비 43% 감소했으며, 조정 주당순이익은 0.48달러로 시장 예상치 0.43달러를 웃돌았다.
이는 분명한 하이라이트가 있으면서도 예상과의 괴리가 숨어 있는 실적이다. 한편으로는 규제 크레딧을 제외한 자동차 매출총이익률이 강세를 보이며 상승했고, 자유현금흐름은 월가의 '대규모 유출'이라는 비관적 전망을 깨고 다시 플러스로 전환했으며, FSD와 Robotaxi도 보기 드문 정량적 진전을 내놓았다. 그러나 다른 한편으로는 에너지 저장 매출이 예상외로 둔화되며 전체 매출 정체를 이끌었고, 치솟는 연구개발비와 인센티브 비용이 영업이익률을 2.6%의 저점까지 끌어내렸다.
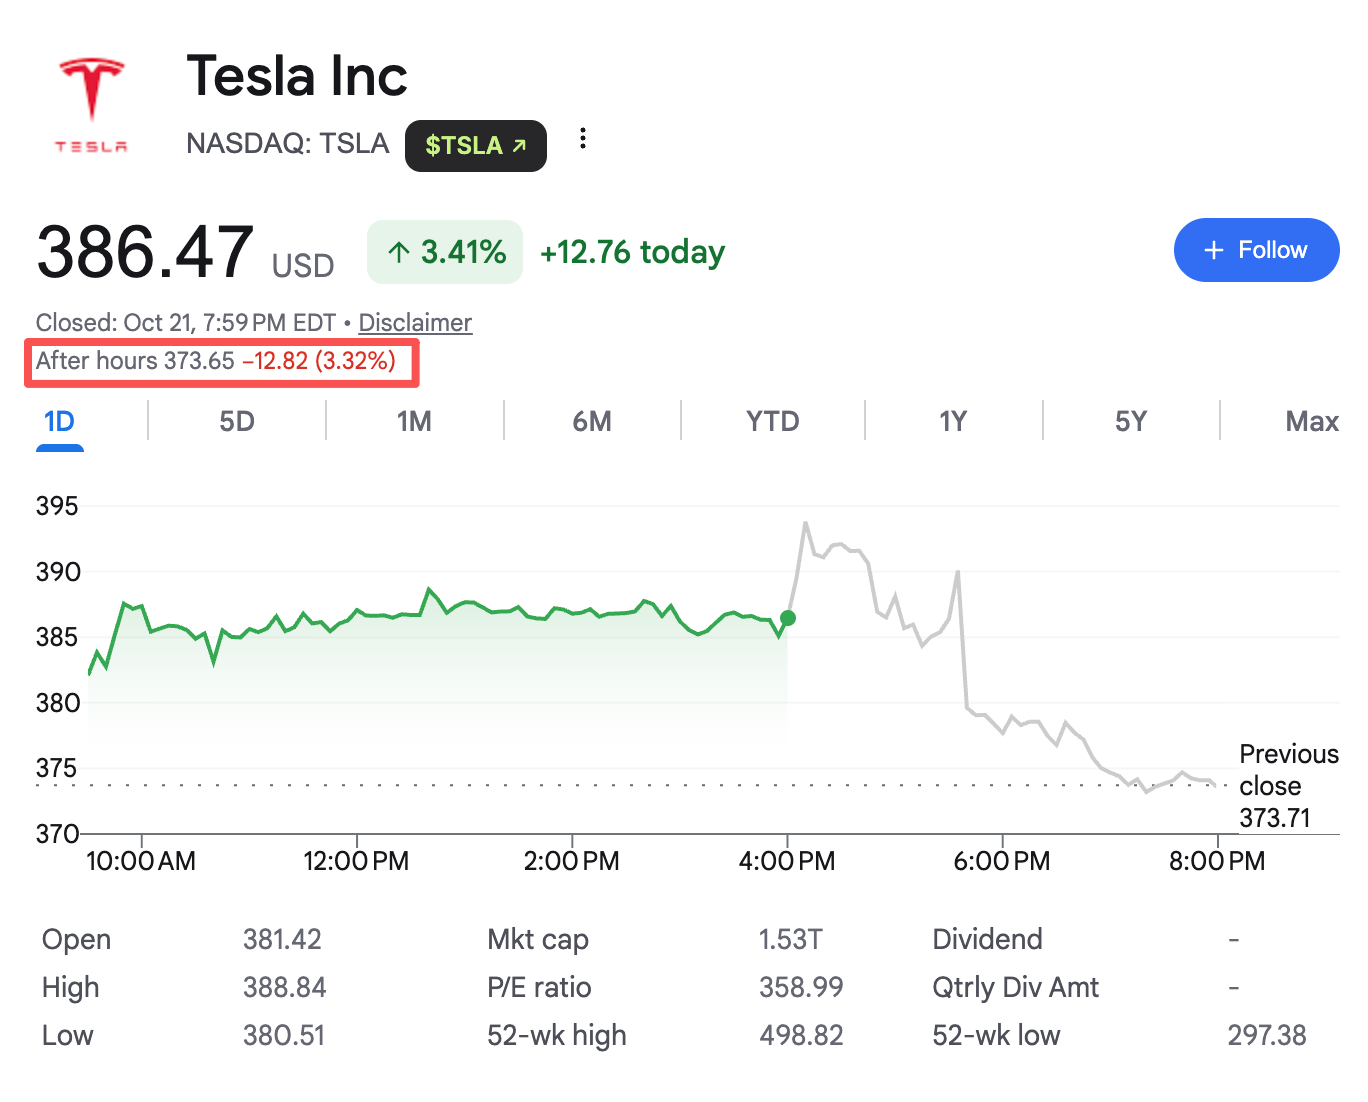
이러한 모순은 시간외 거래에 그대로 반영됐다.실적 발표 직후 시장은 매출총이익 개선과 현금흐름의 서프라이즈에 힘입어 주가를 2% 이상 끌어올렸으나, 컨퍼런스콜이 진행되면서 투자자들은 4분기의 잠재적 자본지출 절벽과 이익 실현 주기를 재평가하기 시작했고, 주가는 상승에서 하락으로 돌아서 현재 3% 이상 하락한 상태다.
Roadster가 서사를 하늘로 끌어올린 뒤, 이 실적에서 진정으로 들여다볼 것은 아직 완전히 실현되지 않은 미래의 상상이 스스로 혈을 만드는 사업이 되기까지 얼마나 멀리 있는가이다.
매출은 거의 변동 없지만, 이익은 40% 급감
먼저 가장 핵심적인 경영 기반을 살펴보자.
3분기, 테슬라는 총매출 280억 4,600만 달러를 기록해 전년 동기 280억 9,500만 달러와 거의 변동이 없었고 시장 예상치 281억 3,000만 달러를 소폭 밑돌았다. 그러나 영업이익은 전년 동기 16억 2,400만 달러에서 반토막 나 7억 1,800만 달러로 급감해 전년 동기 대비 56% 폭락했으며, 영업이익률은 5.8%에서 2.6%로 추락했다 — 다시 말해 테슬라는 100달러의 매출을 창출할 때마다 최종적으로 2.6달러의 영업이익만 남기는 셈이다.
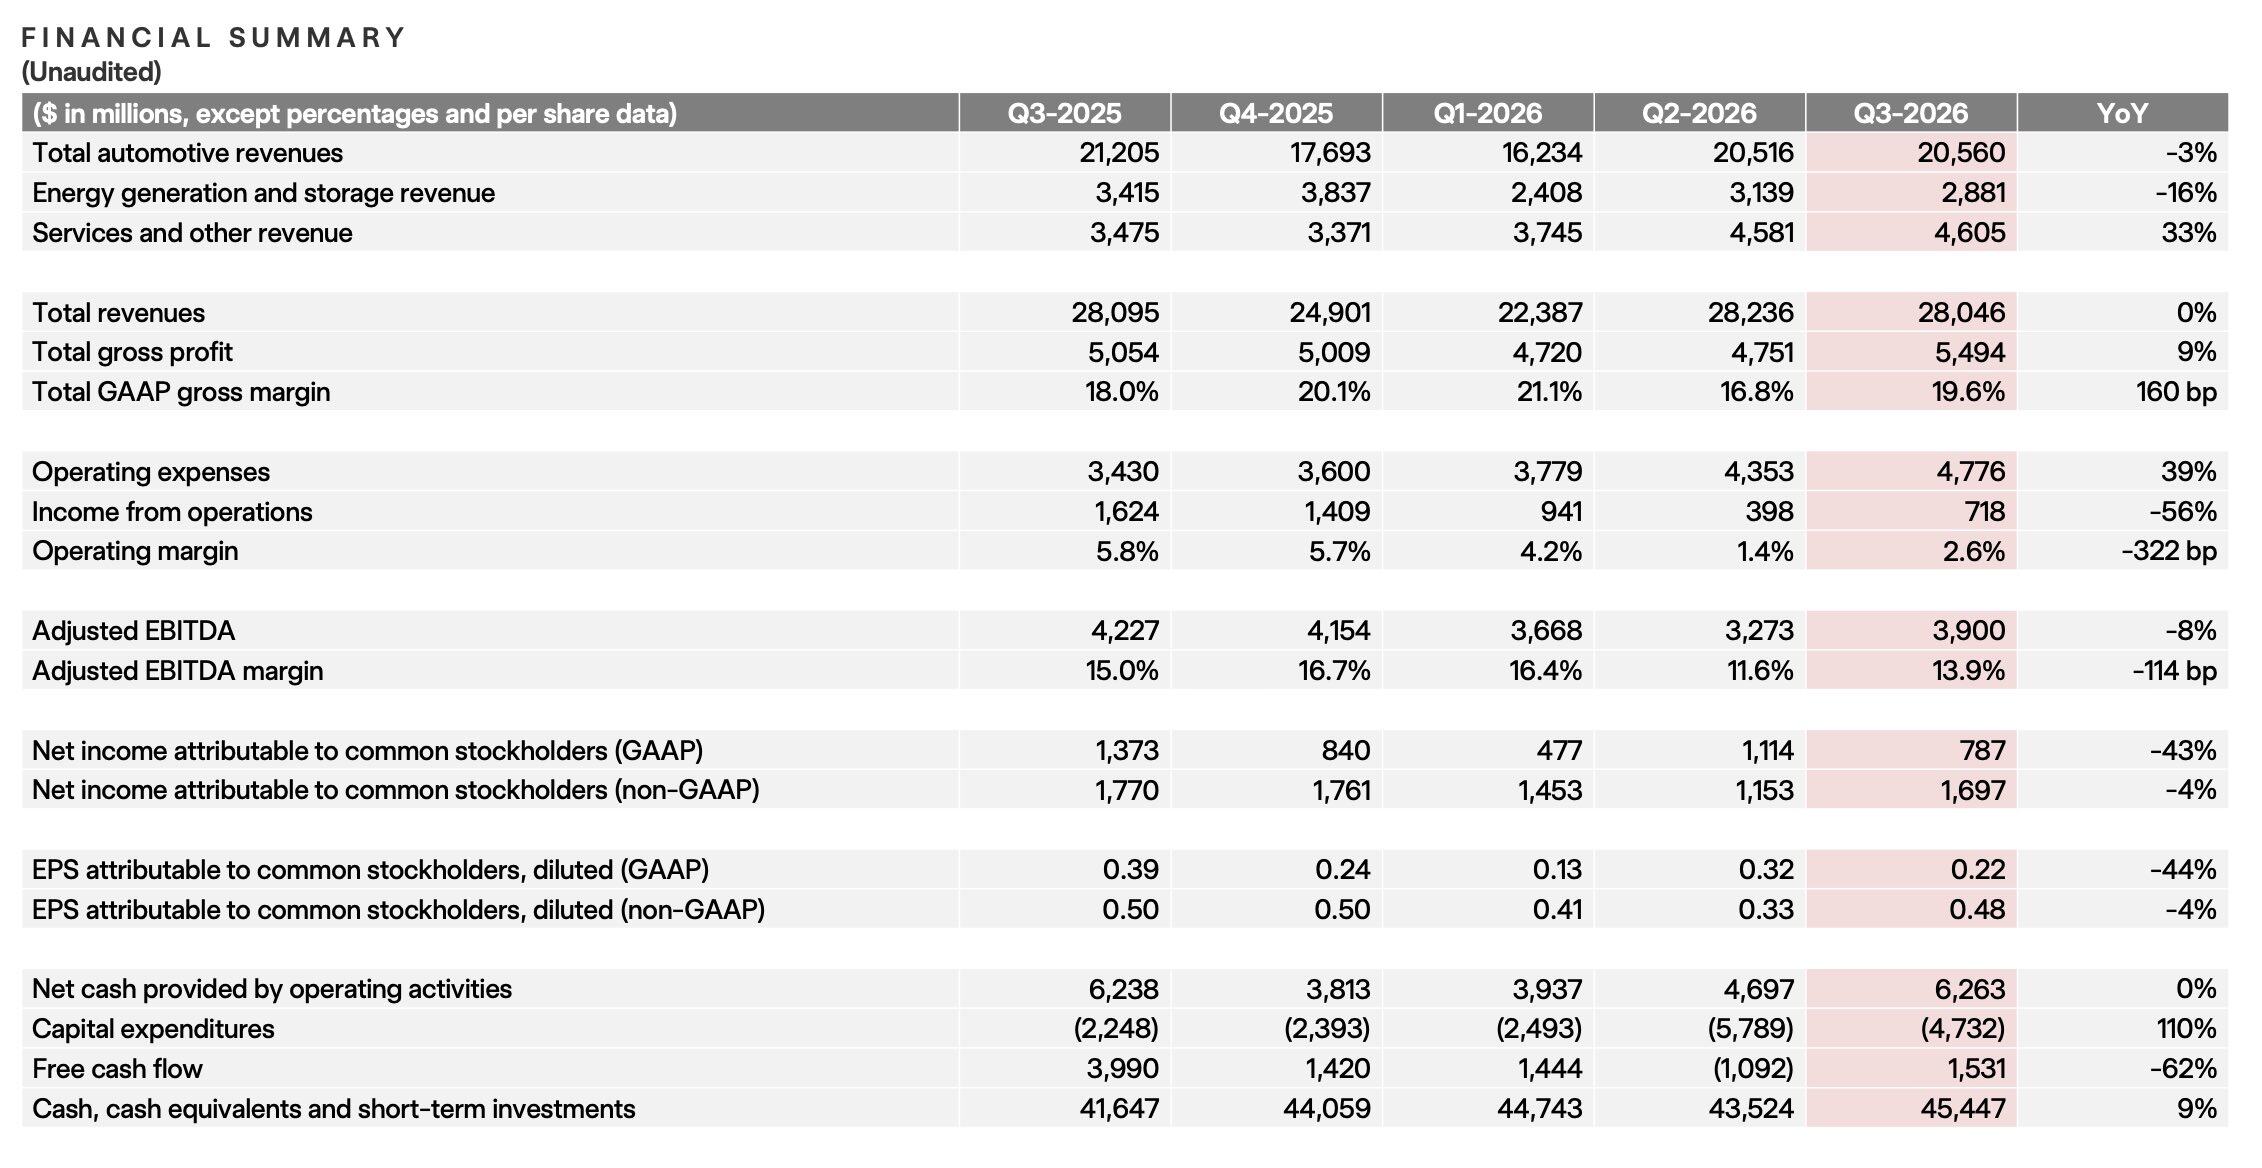
매출 정체는 수익 구조에서 답을 찾을 수 있다. 3분기 자동차 사업 매출은 205억 6,000만 달러로 전년 동기 대비 3% 감소했고, 에너지 발전 및 저장 사업 매출은 28억 8,100만 달러로 전년 동기 대비 16% 감소하며 해당 분기 매출의 최대 발목을 잡았다. 서비스 및 기타 사업 매출은 46억 500만 달러로 전년 동기 대비 33% 증가했는데, 서비스 사업의 성장은 주목할 만하지만 현재로서는 자동차와 에너지 사업의 매출 감소를 상쇄하기에 역부족이다.테슬라는 여전히 자동차 사업에 전체 매출을 의존해야 하며, 자동차 인도량과 평균 판매가격 모두 현재 압박에 직면해 있다.
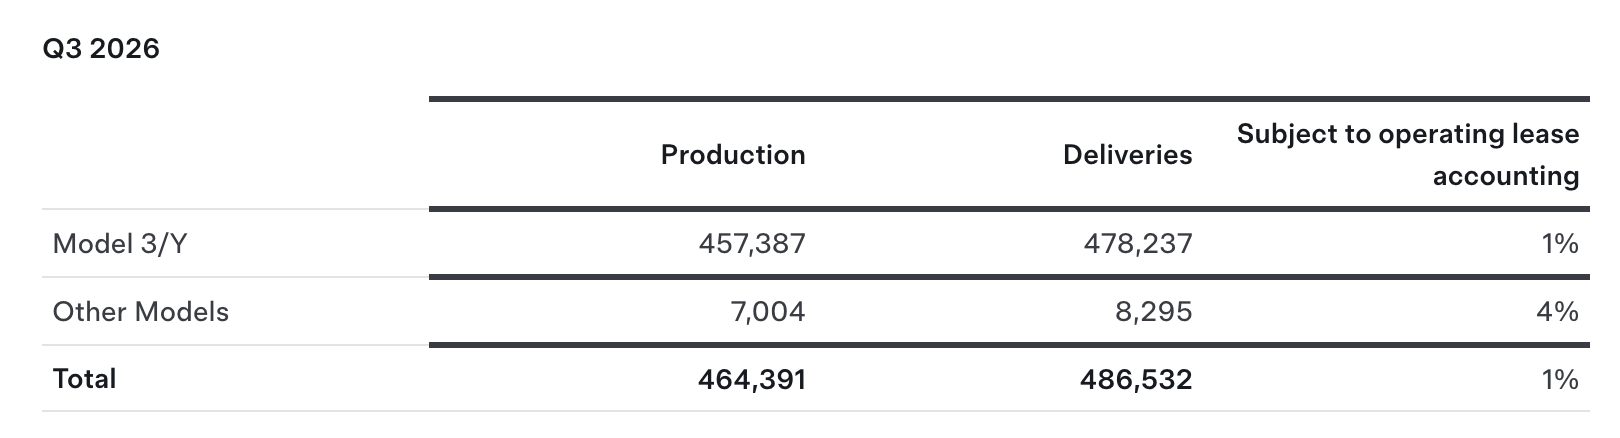
테슬라는 10월 2일 이미 발표한 인도 데이터에서 해당 분기 총 인도량이 48만 6,500대로 전년 동기 대비 약 2% 감소했다고 밝힌 바 있다. 이 중 Model 3/Y는 47만 8,200대로 전년 동기 대비 1% 감소했고, 기타 차종은 8,295대로 전년 동기 대비 48% 감소했다.
인도 데이터는 다소 감소했지만, 테슬라의 이번 분기 매출총이익 성과는 상당히 고무적이었다.3분기 테슬라의 총매출총이익은 54억 9,400만 달러(전년 동기 대비 9% 증가)에 달했고, 총매출총이익률은 19.6%로 회복해 2분기 16.8%에서 크게 반등했다.시장이 가장 중시하는 '규제 크레딧 제외 자동차 매출총이익률'은 지난 분기 16.3%에서 18.1%로 도약했다(전년 동기 15.4%) — 3분기 테슬라의 규제 크레딧 수익은 1억 1,300만 달러에 불과해 전년 동기 대비 73% 급감했는데, '탄소 크레딧 판매'로 실적을 미화하지 않고도 지역별 제품 구성 최적화와 FSD 소프트웨어 구독 확대에 힘입어 테슬라는 차량 평균판매가격(ASP) 하락 압력을 버텨냈다.
매출총이익은 눈에 띄게 상승했는데, 이익은 왜 여전히 크게 감소했을까?이익을 진정으로 잠식하는 블랙홀은 급격히 팽창한 영업비용(OpEx)과 비영업성 손익 조정에 있다.3분기 테슬라의 영업비용은 47억 7,600만 달러로 전년 동기 대비 39% 급증했으며, 이 중 연구개발비(R&D)는 전년 동기 16억 3,000만 달러에서 27억 6,100만 달러로 급증해 증가폭이 70%에 달했고, 판매관리비(SG&A)도 20억 1,500만 달러로 증가했다.
또한 GAAP 순이익(7억 8,700만 달러)과 Non-GAAP 순이익(16억 9,700만 달러) 사이의 약 9억 1,000만 달러에 달하는 거대한 격차를 비교하면 장부 논리가 더욱 명확해진다.
- 대규모 주식보상(SBC): 이번 분기 11억 6,500만 달러의 주식보상 비용을 계상했으며(세후 영향 9억 8,200만 달러, 주당 0.28달러), 여기에는 2025 CEO 성과 인센티브안의 상각이 포함된다.
- 투자 공정가치 변동: 2분기 테슬라에 10억 달러 이상의 세전 장부 평가이익을 기여했던 SpaceX 지분 투자가 이번 분기 1억 4,200만 달러의 미실현 손실(세후 영향 1억 800만 달러)을 기록했으며, 디지털 자산에서 발생한 2억 8,800만 달러의 미실현 이익(세후 2억 2,400만 달러)과 부분적으로 상쇄됐다.
이는 3분기 이익의 미궁을 완전히 설명해 준다. 테슬라의 매출총이익 기반은 두터워지고 있지만, 벌어들인 증분 매출총이익의 모든 부분을 막대한 연구개발비 및 인재 인센티브와 함께 미래 전선에 쏟아붓고 있다.
자유현금흐름 플러스 전환, 그러나 더 큰 지출이 뒤따를 수 있어
GAAP 손익계산서만 보면 이 실적은 여전히 무겁지만, 현금흐름 성과는 시장에 거대한 '예상과의 괴리'를 선사했다.
실적 발표 전, 2분기 자유현금흐름 마이너스 전환(-10억 9,200만 달러)에 고강도 AI 인프라 투자가 겹치면서 월가는 테슬라의 3분기 자유현금흐름이 -45억~-49억 9,000만 달러로 악화될 것이라 일치하여 예상했다.그러나 실제 결과는 테슬라의 3분기 영업활동 현금흐름이 62억 6,300만 달러에 달했고, 자유현금흐름은 붕괴하지 않고 오히려 플러스 15억 3,100만 달러를 기록했다.기말 현금, 현금성 자산 및 단기 투자 합계는 454억 4,700만 달러로 증가해 전분기 대비 약 19억 달러 순증했다.

454억 달러의 천문학적 현금을 보유한 동시에, 테슬라의 장부상 이자부 부채 및 금융리스 부채 합계는 약 95억 달러에 불과하다(이 중 유동 부분 13억 8,700만 달러, 비유동 부분 81억 3,600만 달러, 대부분이 비소구 부채). 이 극히 강력한 재무상태표는 머스크가 다전선 작전을 감행할 수 있는 최대 자신감의 원천이다.
그런데 왜 월가는 서프라이즈 이후 빠르게 냉정을 되찾았을까? 자유현금흐름의 예상 초과는 상당 부분 "원래 3분기에 지출할 계획이었던 돈을 아직 다 쓰지 못한 것"에서 비롯됐기 때문이다 — 3분기 테슬라의 자본지출(CapEx)은 47억 3,200만 달러로, 이 수치는 전년 동기 대비 110% 급증했지만 2분기 57억 8,900만 달러에서 감소했으며 시장이 앞서 예상한 77억 7,000만 달러를 크게 밑돌았다.
앞서 테슬라 경영진은 2026년 연간 자본지출 가이던스를 "250억 달러 초과"로 제시했다. 이 연간 목표가 하향되지 않는다면, 테슬라는 4분기 한 분기에 약 120억 달러를 집중적으로 지출해야 한다는 의미다 — 이는 3분기 지출의 거의 2.5배에 달한다.따라서 3분기 자유현금흐름 플러스 전환은 자본지출 정점의 종료라기보다 일시적인 호흡 조절에 가깝다.이 수백억 달러 규모의 인프라 청구서가 여전히 뒤에 대기하고 있는 한, 현금흐름 압박이라는 다모클레스의 검은 여전히 머리 위에 드리워져 있다.
FSD와 Robotaxi: 마침내 핵심 정량 성적표를 내놓다
완성차 사업이 테슬라의 경영 하한을 결정한다면, 자율주행은 200배가 넘는 동적 PER을 지탱하는 핵심 기둥이다. 이번 실적에서 테슬라는 보기 드물게 설득력 있는 정량적 운영 지표 여러 가지를 공개했다.
첫째는 FSD(감독 버전) 수익화 능력의 도약이다. 3분기 테슬라의 글로벌 활성 FSD 구독자 수는 174만 명(일시불 구매 및 월 구독 포함, 무료 체험 제외)으로 전년 동기 대비 67% 급증해 2분기 148만 명 및 시장 예상치 157만 명을 웃돌았다. 더욱 중요한 지표는 북미 시장이다 — 가장 성숙한 기본판인 북미에서 FSD의 신차 인도 대비 장착률(Attach Rate)이 이미 75%를 돌파해 전분기 대비 약 20%포인트 크게 상승했다.

해외 규제 돌파에서도 테슬라는 2분기 말 이후 크로아티아, 슬로베니아, 체코, 슬로바키아 4개국의 승인을 추가로 획득했다. 현재 FSD는 이미 9개 EU 국가에서 출시됐으며, 유럽 활성 사용자는 10만 명을 넘고 누적 주행거리는 1억 6,000만 킬로미터를 돌파했다. FSD는 더 이상 소수 얼리어답터의 체험용 장난감이 아니라 실제로 차량 판매를 견인하고 차량당 매출총이익을 높이는 소프트웨어 캐시카우다.
둘째는 Robotaxi가 공식적으로 무감독 실전 주기에 진입했다는 점이다. 실적 보고서는 테슬라가 9월 3일 핸들 없는 설계의 Cybercab을 텍사스 오스틴의 Robotaxi 상용 차량에 공식 편입했다고 확인했다. 3분기 말 기준 Robotaxi의 누적 무감독 주행거리는 이미 200만 마일에 근접했으며, 지속적인 두 자릿수 주간 성장에 힘입어 분기 주행거리는 전분기 대비 8배 급증했다.
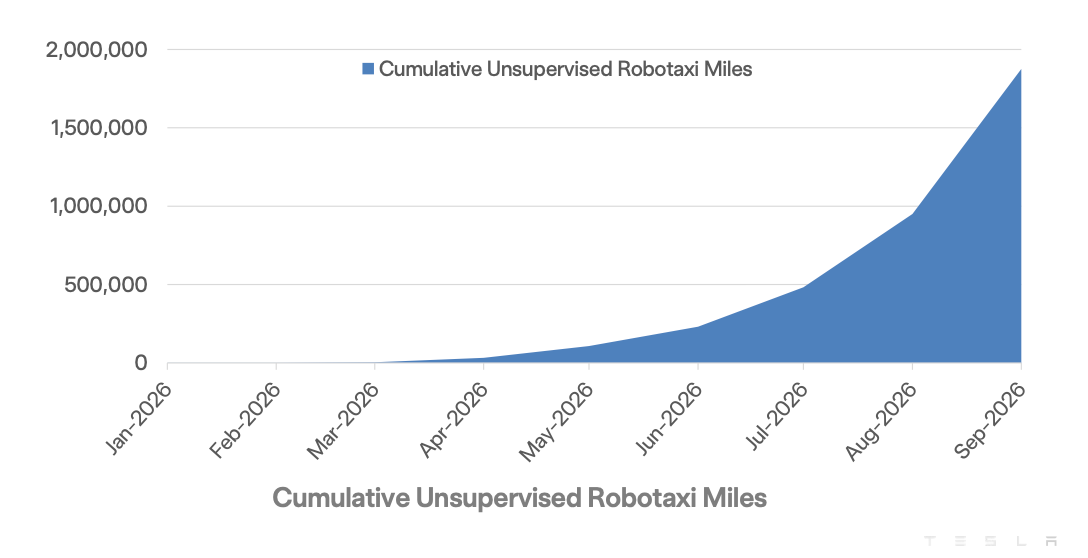
현재 오스틴의 운영 시간은 오전 6시부터 자정까지를 커버한다. 동시에 테슬라는 AI 어시스턴트 Grok을 Cybercab에 깊이 이식해, 승객이 전음성 인터랙션으로 Grok Bot과 커넥터(Connectors)를 호출해 이메일





