






8만 달러 고점 부근에 암류가 흐르다: 두 가지 대형 촉매제 다가오며, 비트코인 변동성 전환 카운트다운


- 핵심 관점: 비트코인은 80K 부근에서 ETF와 재무부 비용선의 지지를 받고 있지만, 상방 85K-87.5K의 삼중 저항에 눌려 시장은 박스권 횡보 중이며, 방향성은 87.5K를 지지하는지 혹은 80K를 이탈하는지에 달려 있다.
- 핵심 요소:
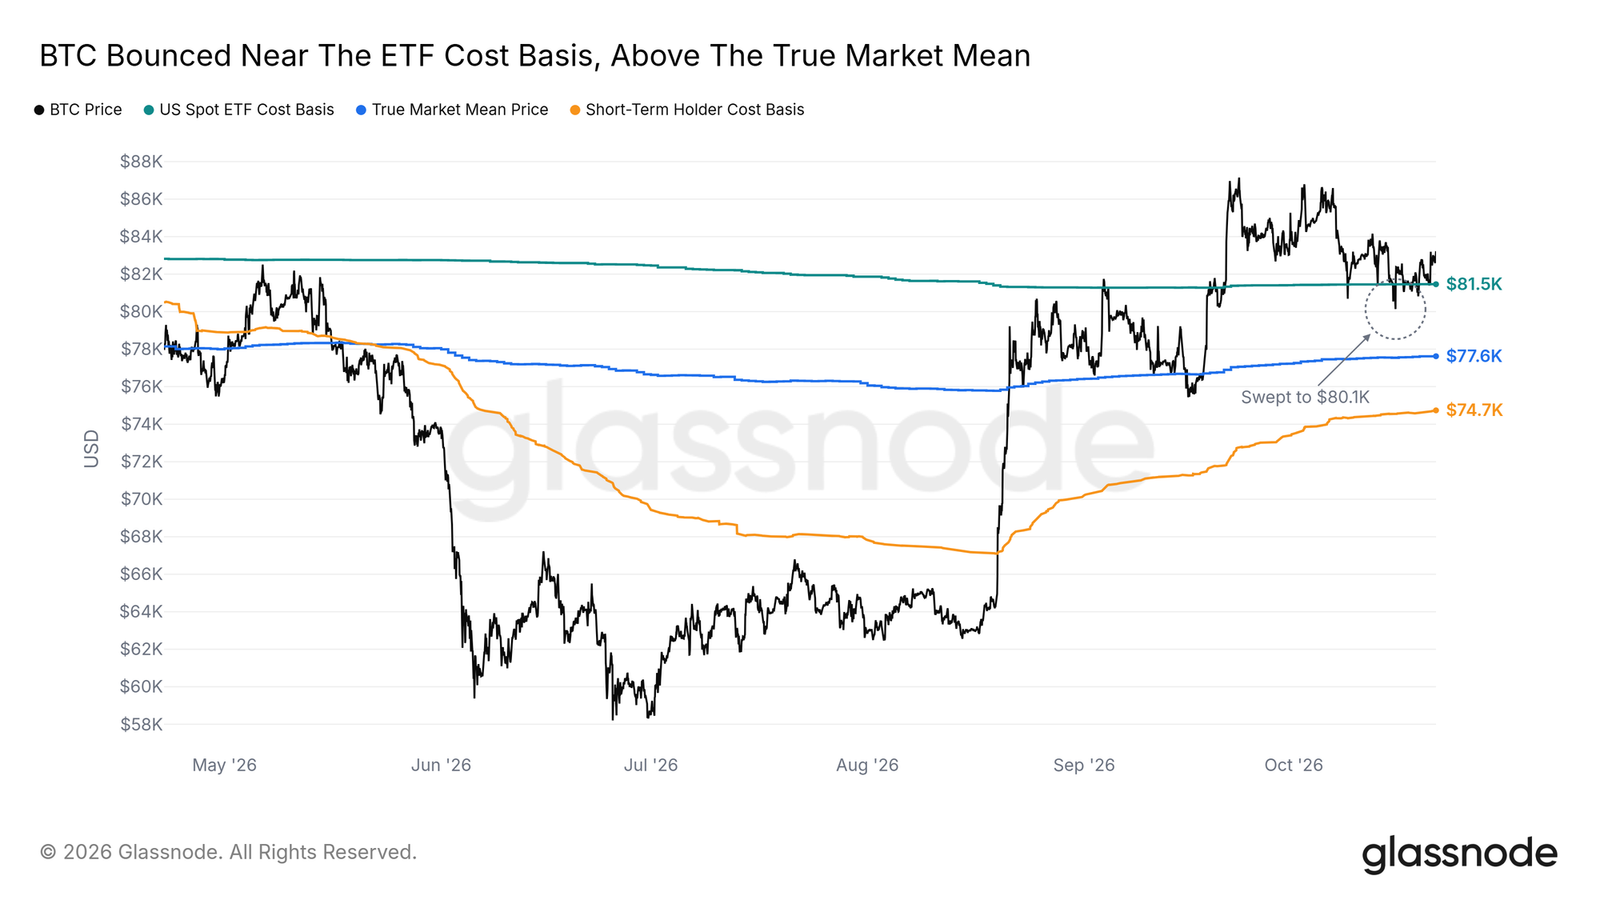
- 미국 현물 ETF와 비트코인 재무부 기업의 평균 비용선이 80K-81.5K에 집중되어 있으며, 10월 15일 80.1K까지 하락한 후 매수세가 빠르게 유입되었다.
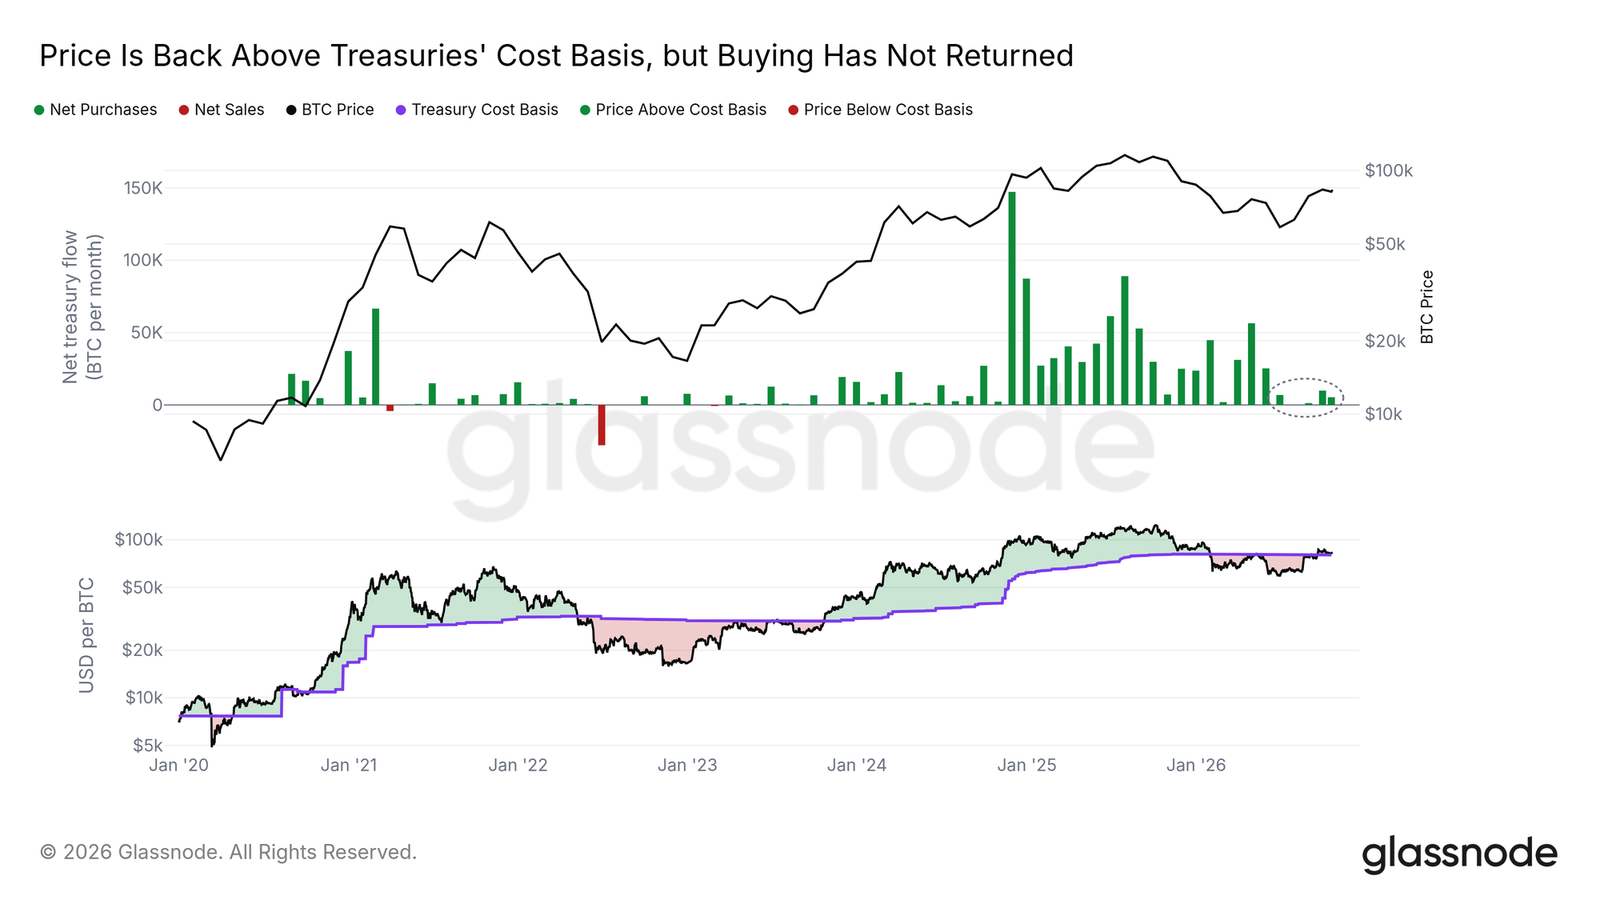
- 재무부 기업의 구매력이 크게 위축되어, 6월 이후 월간 증가량이 2024년 11월 정점의 10분의 1에도 미치지 못하고 있다.
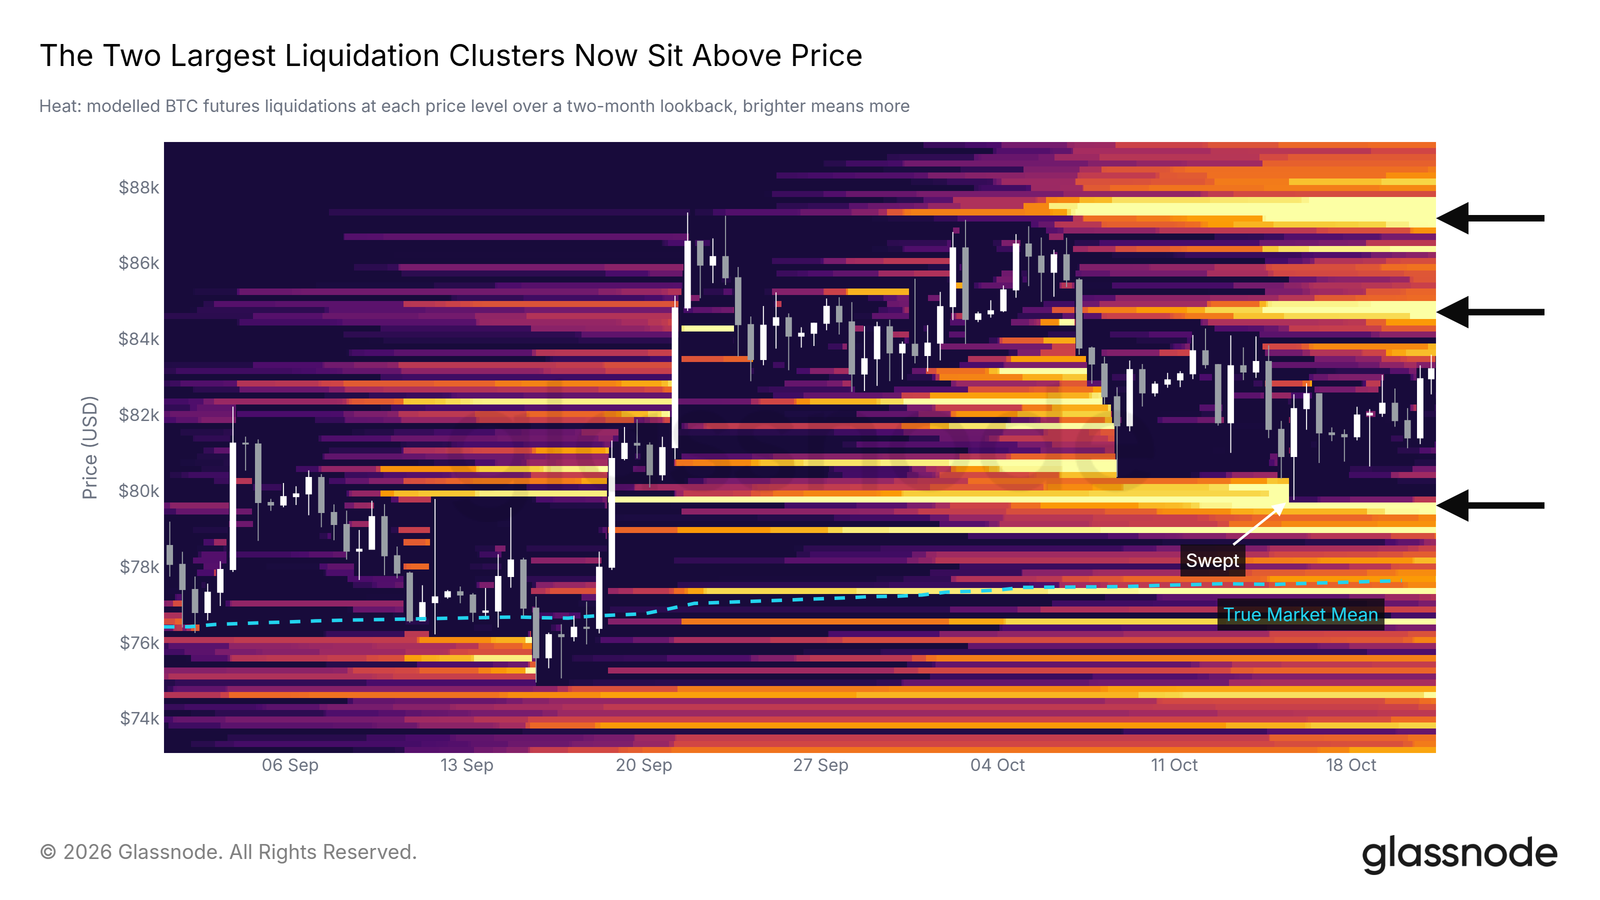
- 상방 저항 중첩: 6-12개월 매수자 비용선 86.7K, 바이낸스 현물 매도벽 및 85K/87K 최대 청산 클러스터.
- ETF 일일 유입액은 6억 5,300만 달러였으나 거래량은 1년 전의 4분의 1에 불과해, 수요 확산은 아직 확인되지 않는다.
- 연준의 10월 28일 금리 결정과 MSCI의 11월 11일 지수 제외 명단(Strategy 관련)이 잠재적 돌파구 이벤트다.
- 알트코인 레버리지가 냉각되어, 자금조달률이 중립 수준을 웃도는 코인 비중이 25%에서 5% 미만으로 감소했으나 미결제약정은 5%만 감소했다.
- 거래소의 BTC 보유량이 전반적으로 얇아져, 11개 대형 거래소 중 6곳이 전년 대비 감소했고 나머지 10곳의 중위수는 6.4% 하락했다.
원문 저자: Frederik Theissen, Glassnode
원문 편역: AididiaoJP, Foresight News
비트코인은 또다시 80K 부근에서 지지를 받았지만, 이 선을 안전판이라고 하기는 어렵다. Glassnode의 최신 보고서에 따르면, 10월 15일 비트코인 시간봉 종가가 일시적으로 80.1K까지 하락하며 미국 현물 ETF와 비트코인 재무 회사의 평균 보유 단가선을刚好 스쳤고, 매수세는 며칠 만에 다시 유입되었다. 가격 위쪽으로는 85K에서 87.5K 사이에 삼중 저항이 쌓여 있다: 6~12개월 매수자의 단가선, 바이낸스 현물 매도 벽, 그리고 가장 큰 선물 청산 군집이다. 시장은 여전히 박스권에 갇혀 있다.
80K는 단순한 정수关口가 아니다
이번 하락이 중요한 이유는 두 개의 대형 보유 집단을 동시에 테스트했기 때문이다. 미국 현물 ETF의 단가선은 80K 바로 위에 있고, Glassnode가 추적하는 비트코인 재무 회사의 평균 단가는 약 80.2K로, 둘 다 80K에서 81.5K 사이에 위치한다. 10월 15일 시간봉 종가가 80.1K까지 떨어진 후, 다음 시간봉에 바로 선 위로 회복했다.
기업 재무 회사들은 올해 대부분의 기간 동안 평가손실 상태였고, 6월 말에는 한때 단가선보다 4분의 1 이상 낮았지만, 9월 18일 이후로는 매일 종가가 단가선 위에 있었다. 문제는 가격은 돌아왔지만 매수가 돌아오지 않았다는 점이다. 6월 이후 이들 재무 회사의 월간 증량은 2024년 11월 정점의 10분의 1에도 미치지 못했다. 만약 어느 날 일간 종가가 80K 아래로 떨어지면, ETF와 재무 회사 보유자들은 평균적으로 다시 손실 상태로 돌아가게 된다.
더 아래쪽의 지지는 '실제 시장 평균가', 즉 활성 투자자의 평균 단가로 약 77.6K이다. 10월 15일의 하락은 이 선과는 아직 거리가 있었다.
위쪽 삼중 저항: 85K에서 87.5K
80K 부근에는 매수세가 있지만, 위로 올라가는 것은 쉽지 않다. 바이낸스 현물 주문서에서 가장 큰 매수 블록은 원래 80K에 있었는데, 10월 15일에 관통당하며 대부분 소화되었고, 10월 20일에 다시 채워졌다. 규모는 정점보다 작지만, 매수자들이 여전히 이 가격에서 물량을 받을 의사가 있음을 보여준다.
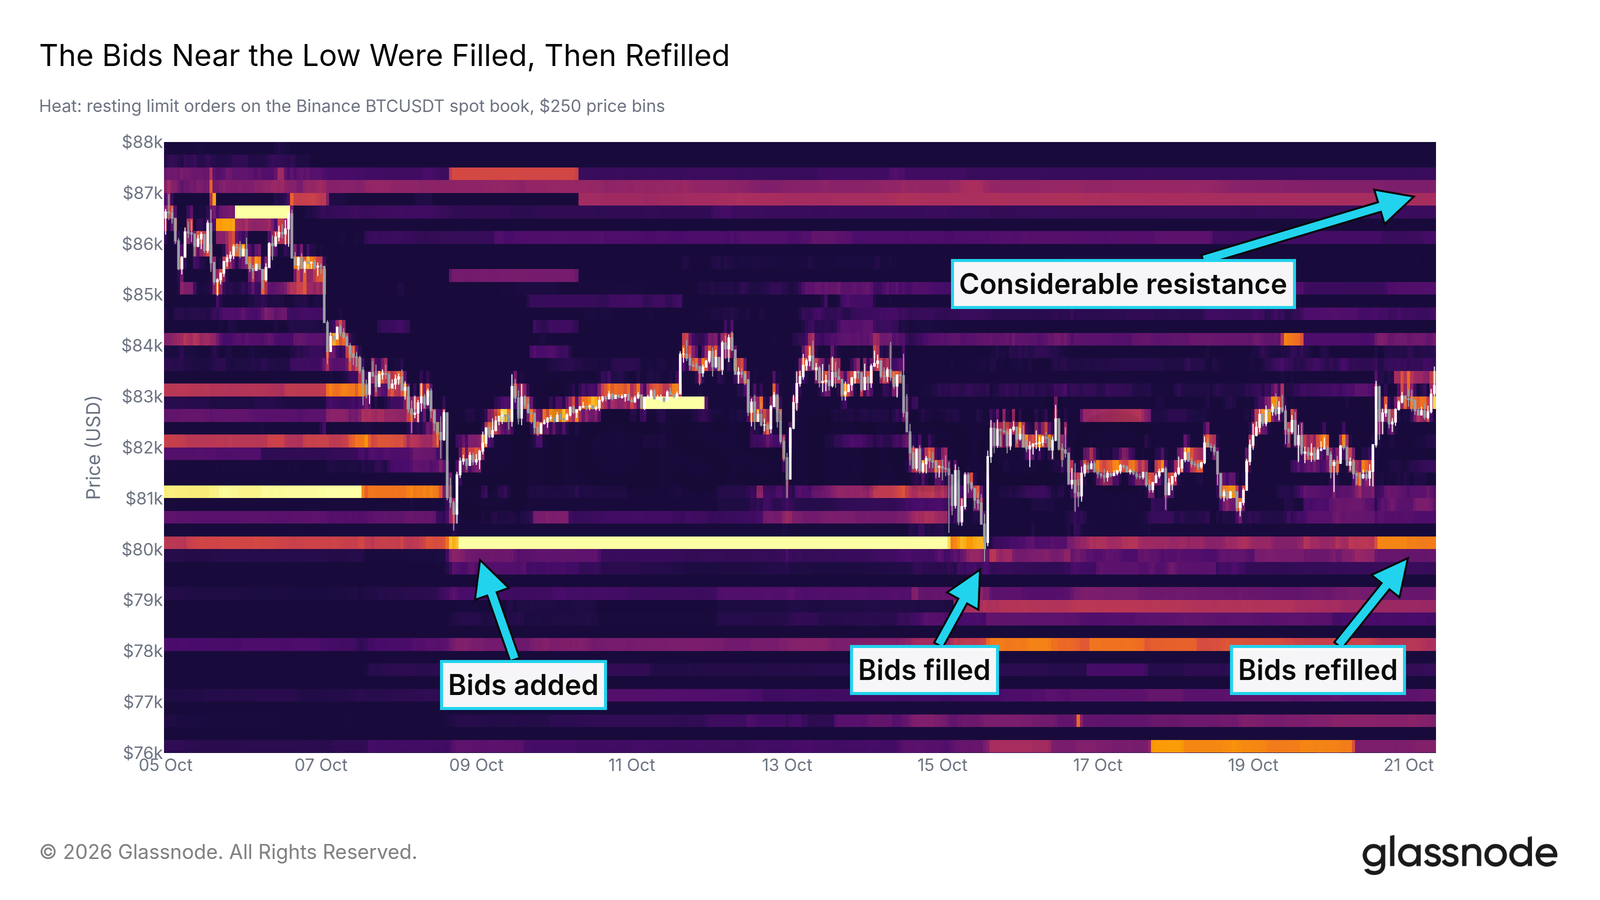
위쪽 첫 번째 주요 저항은 86.5K에서 87.5K로, 현물 매도 주문이 가장 집중된 구역이다. 청산 히트맵에 따르면, 10월 15일에 80K 부근의 밝은 띠가扫掉된 후, 두 개의 가장 큰 청산 군집이 가격 위쪽으로 이동해 각각 85K와 87K 부근에 위치했다. 가격이 87K를 향해 움직이면 공매도 강제 청산으로 가속이 발생할 수 있지만, 같은 위치에서 현물 매도 주문과도 부딪히게 된다. 아래쪽 79.6K 부근에는 여전히 청산 밝은 선이 남아 있는데,刚好 10월 15일 저점 아래에 있다.
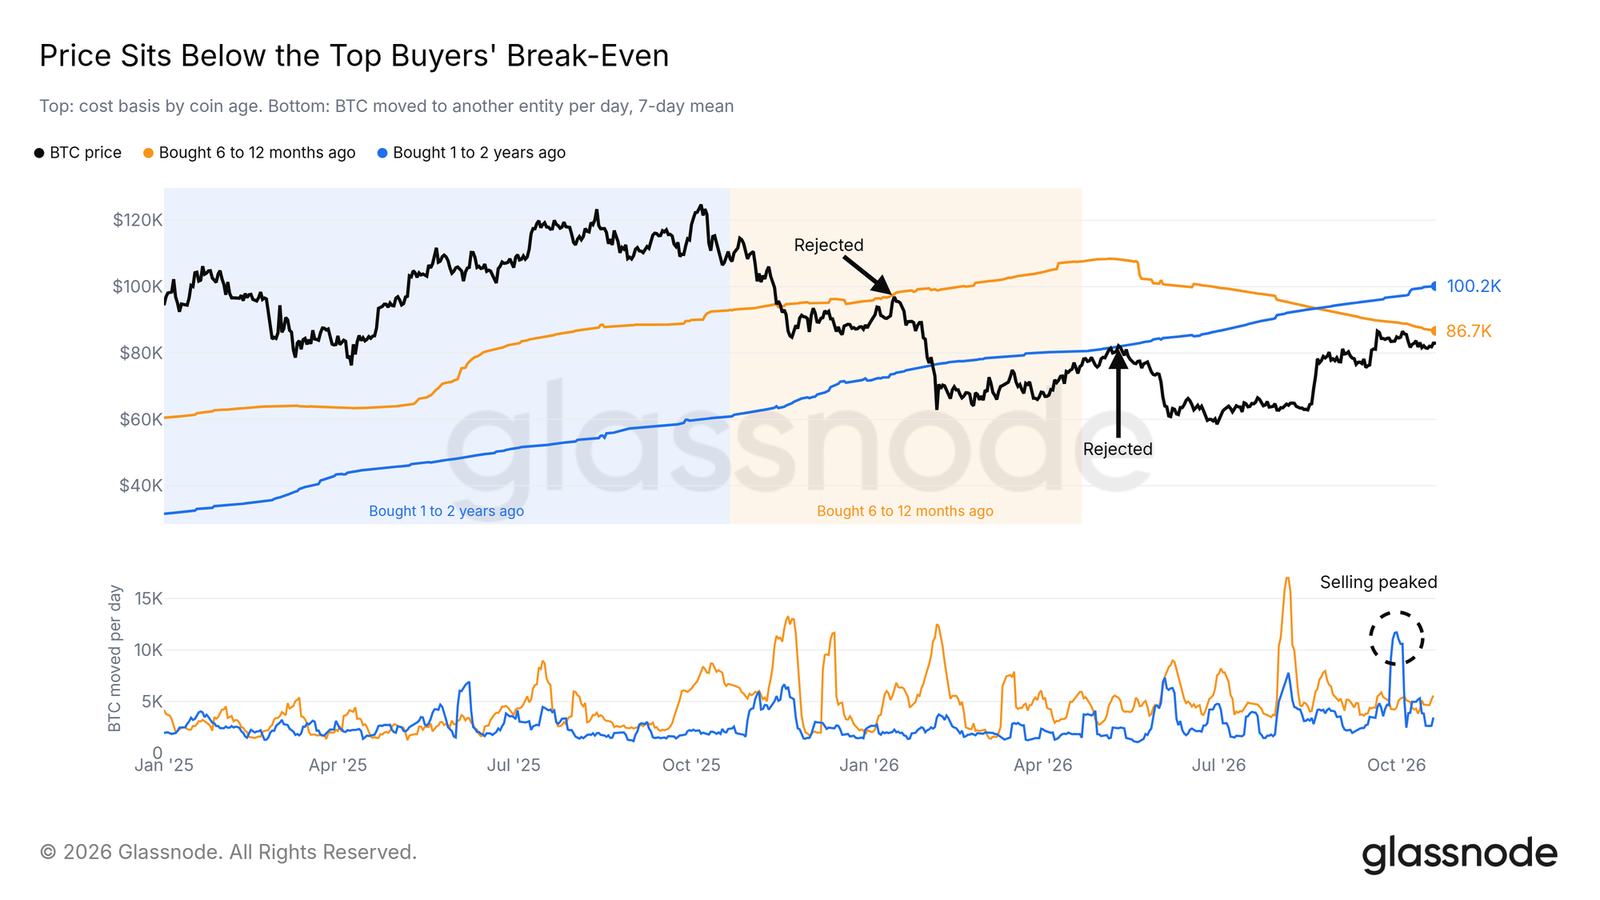
더 큰 천장은 지난 2년간의 매수자에서 온다. 6~12개월 전에 매수한 비트코인의 단가선은 현재 약 86.7K로, 지난주 보고서에서 언급된 88K보다 다소 하향 조정되었다; 1~2년 전에 매수한 경우 단가선은 100K에 가깝다. 좋은 소식은 이들의 매도가 둔화되고 있다는 점이다. 1~2년 보유자의 매도는 9월 고점 이후 10월 초에 정점을 찍었고, 현재 일일 매도 물량은 원래의 3분의 1도 되지 않는다. 만약 일간 종가가 86.7K 위로 올라서면, 6~12개월 매수자들은 평균적으로 본전을 회복하게 되고, 가장 최근의 공급층도 청소할 수 있게 된다.
ETF 유입은 돌아왔지만, 거래량은 돌아오지 않았다
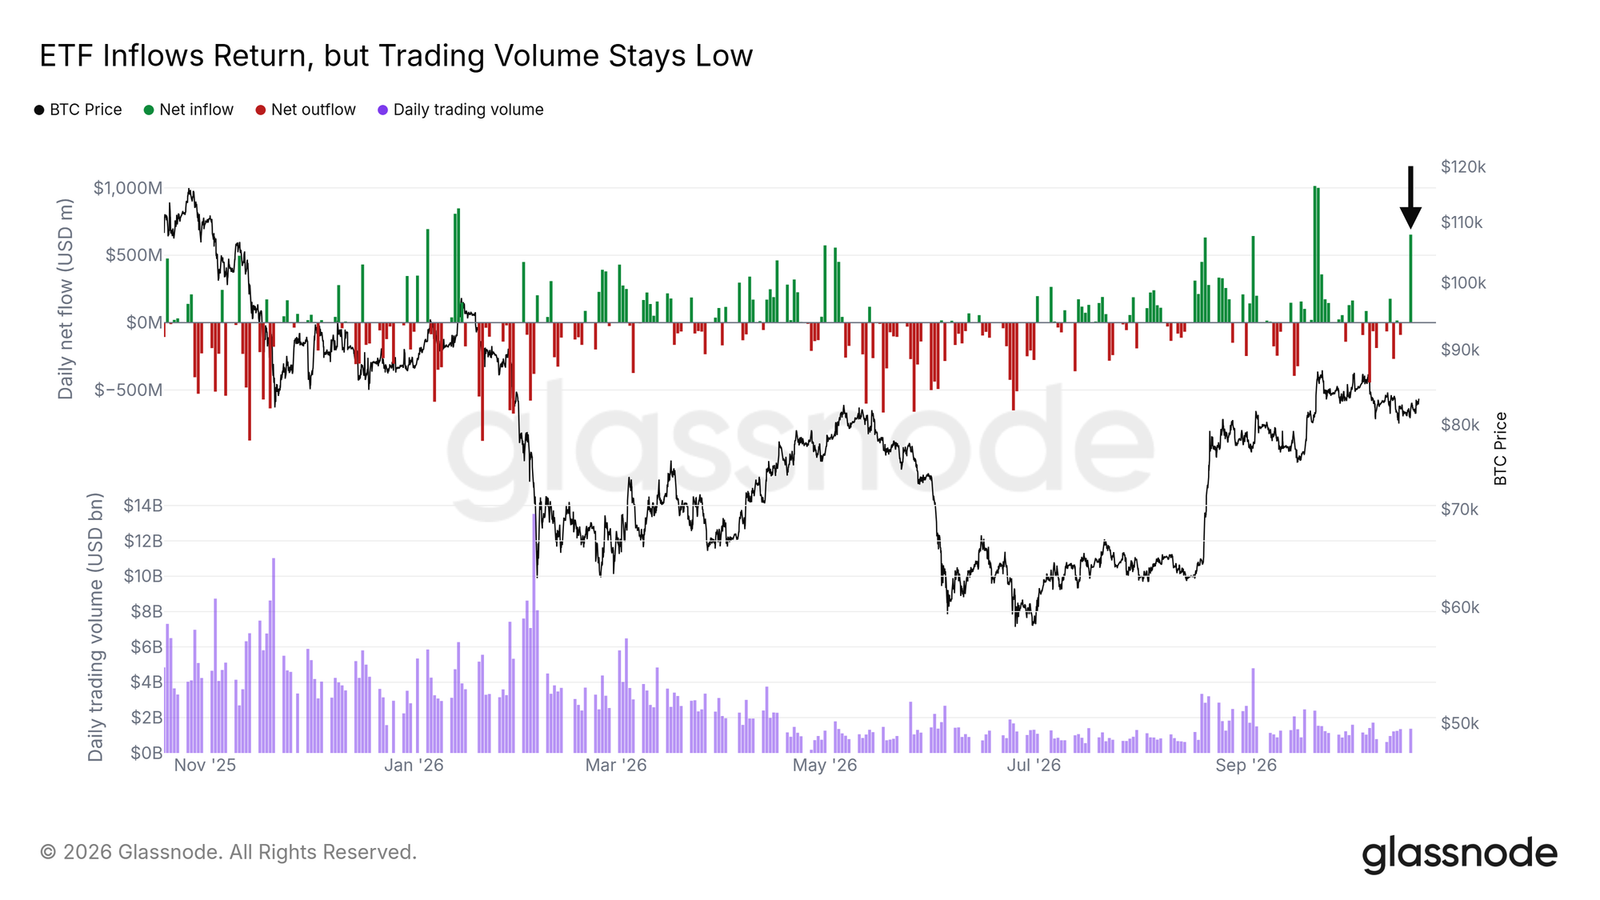
자금 흐름 측면에서 긍정적인 신호가 나타났다. 일주일간 순유출을 겪은 후, 미국 현물 ETF는 10월 19일 월요일에 약 6억 5,300만 달러의 유입을 기록했는데, 이는 9월 22일 이후 최대 일일 유입이며 주간 흐름을 다시 플러스로 전환시켰다.
그러나 거래량은 따라오지 않았다. 당일 ETF 거래는 지난 1년의 전형적인 거래일보다 낮았고, 30일 평균 거래량은 1년 전 수준의 4분의 1도 되지 않았다. 다시 말해, 유입은 있었지만 수요가 확산되고 있는지는 아직 알 수 없다. 유입이 연속적으로 나타나고 거래량이 동시에 확대되어야만 매수세가 단일 일일 현상이 아님을 알 수 있다.
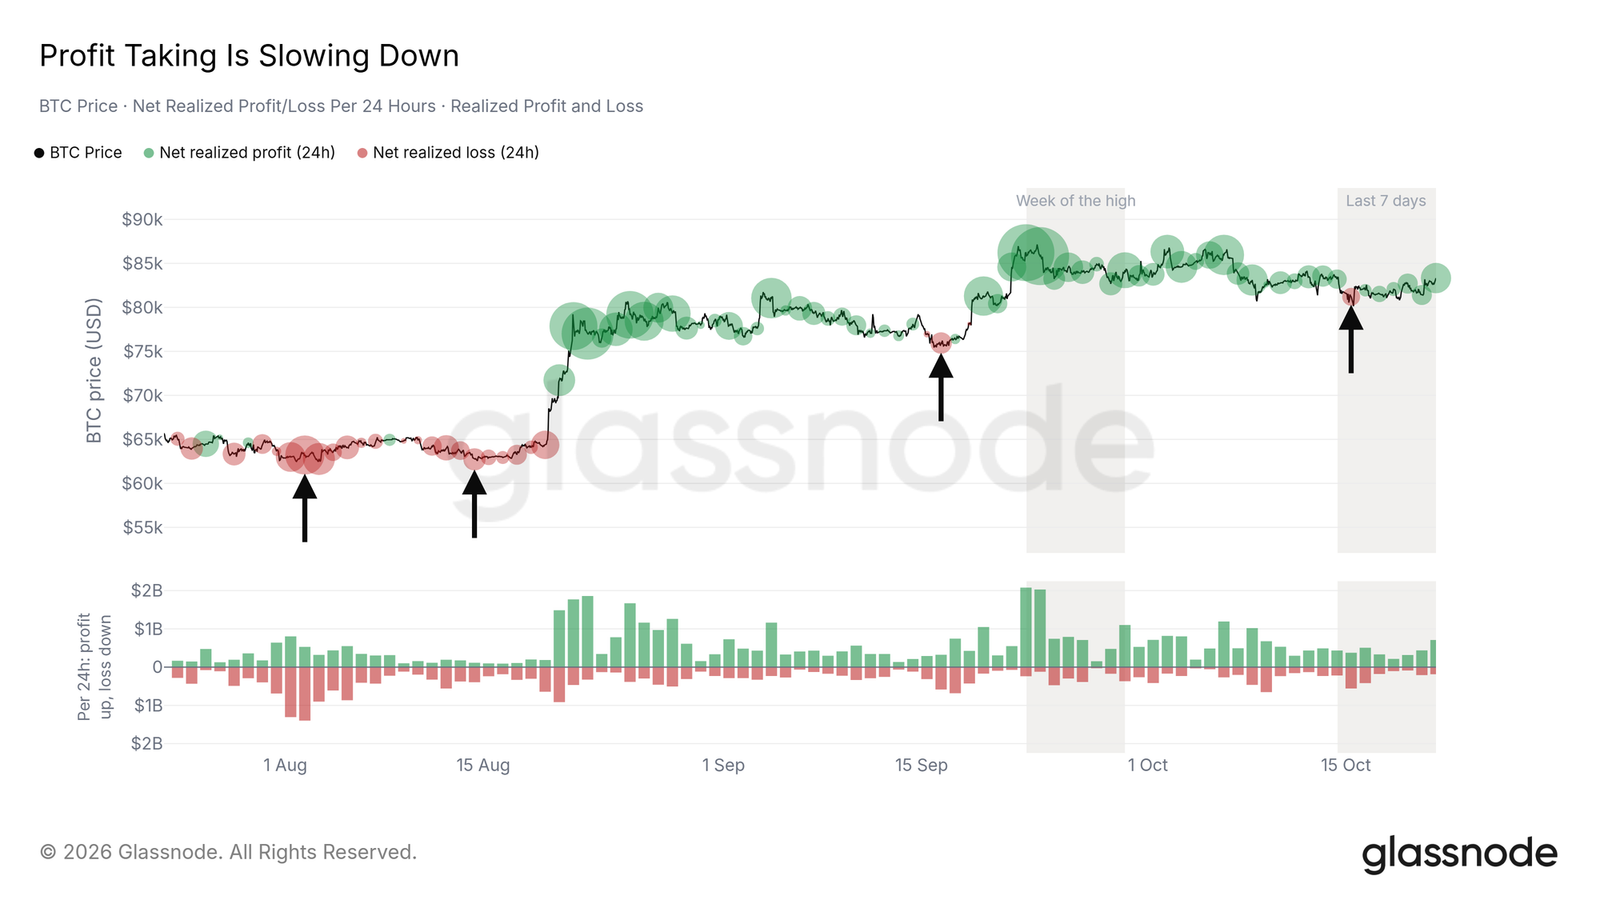
온체인 이익 실현도 식고 있다. 지난 한 주 동안 온체인 실현 이익의 증가 속도는 9월 고점 주간의 약 절반으로 떨어졌다; 실현 손실은 안정적으로 유지되었고, 가장 큰 건은 10월 15일 아침까지의 24시간 내에 발생했는데, 당시 가격이 80K를 향해 미끄러지고 있었다. 만약 가격이 87K에 가까워질 때 이익 실현이 다시 증가한다면, 그것이 매도자가 박스권 상단으로 돌아오는 첫 번째 신호가 될 것이다.
두 가지 날짜: 10월 28일과 11월 11일
앞으로 박스권을 깰 수 있는 두 가지 사건이 있다.
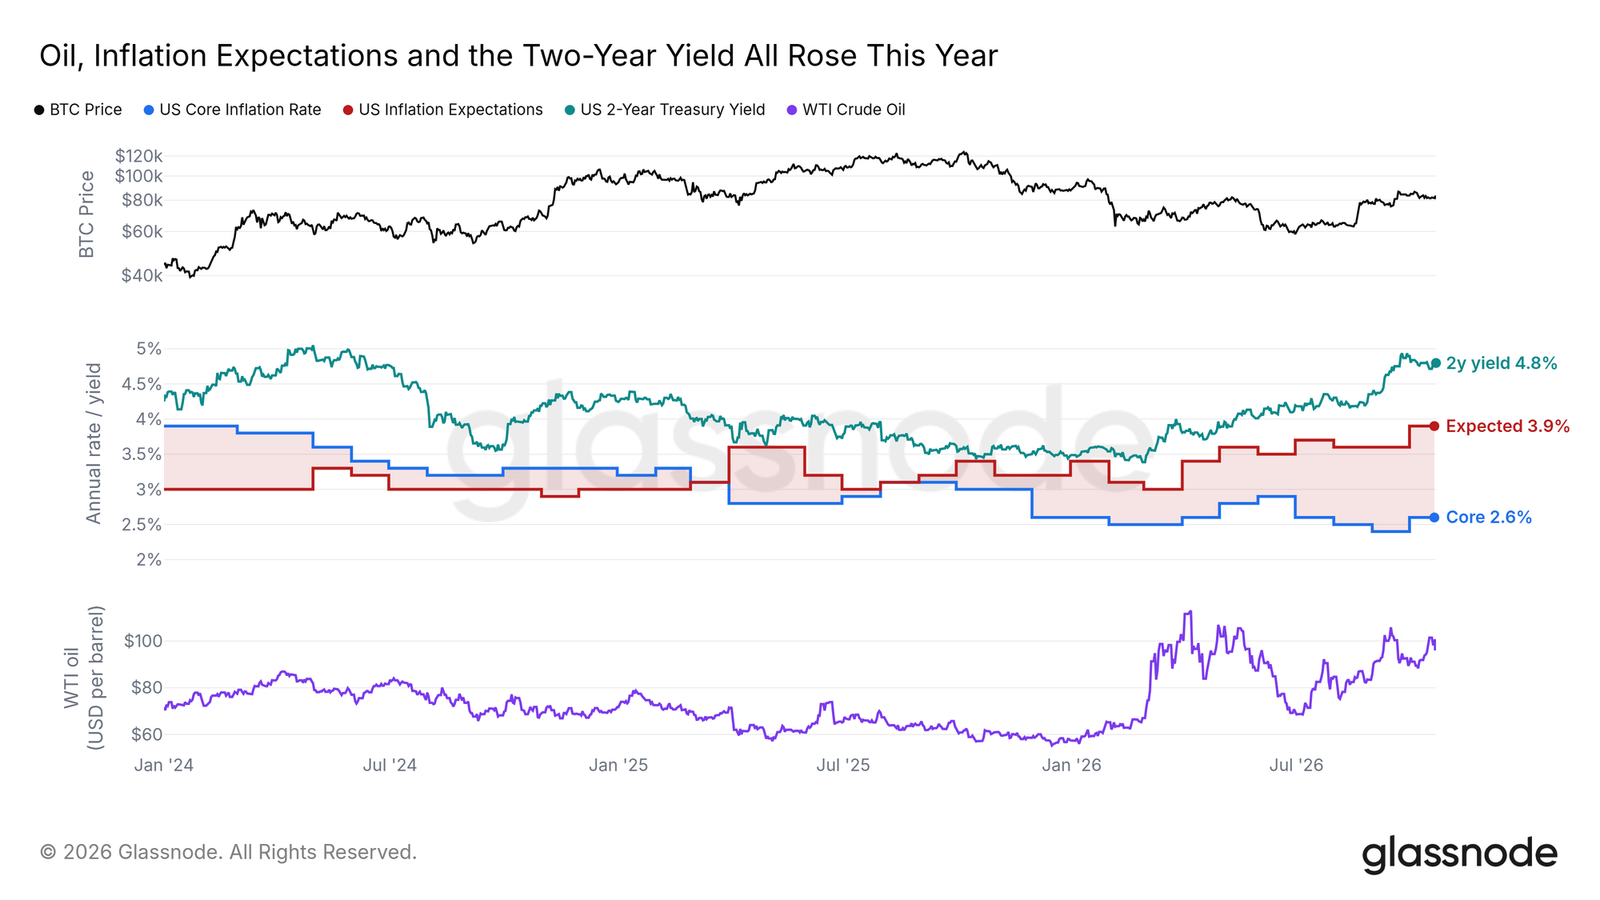
먼저 연준의 10월 28일 금리 결정이다. 올해 들어 WTI 원유는 약 73% 상승했고, 가계 인플레이션 기대는 0.5퍼센트포인트 상승했다. 근원 인플레이션은 연초와 대략 비슷하지만, 9월 CPI의 전년 대비와 근원 전년 대비 모두 예측치를 상회했다. 2년물 미국 국채 수익률은 연중 1퍼센트포인트 이상 상승해 4.8%에 이르렀으며, 이는 연준의 4% 목표 범위 상한을 명확히 웃도는 수치로, 9월 16일에 이미 한 차례 금리를 인상했음에도 불구하고 그렇다. 비트코인은 그 금리 인상 후 약 10% 상승했다. 만약 유가가 계속 인플레이션 기대를 끌어올린다면, 두 번째 금리 인상을 배제하기 어려울 것이다.
다음은 MSCI가 11월 11일에 지수 제외 명단을 발표하는 것이다. 10월 15일 미국 증시 마감 후, MSCI는 '비운영 회사'에 대한 새 규칙을 통과시켰다. 8월 자문 시 5월 데이터로 실시한 테스트에서 이미 Strategy와 Metaplanet이 표시되었다. MSCI 지수에 이미 포함된 회사는 최근 두 개 연도 신고 기간 모두 테스트를 통과하지 못할 때만 제외된다. 최종 명단은 11월 11일에 발표되고, 11월 30일 종가에 발효된다.
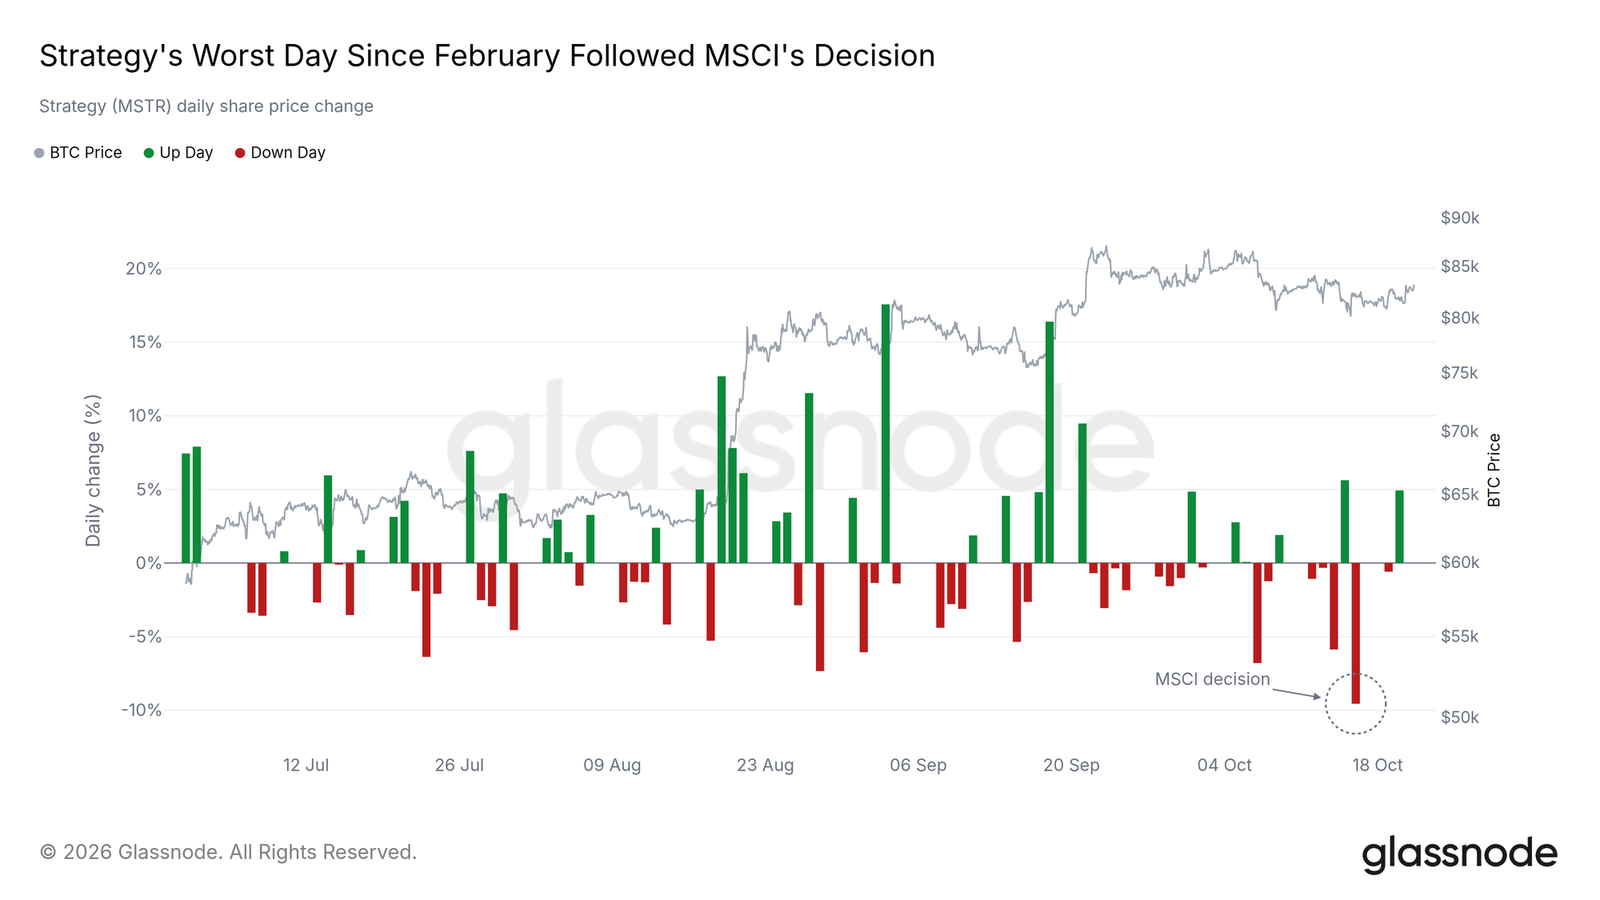
Strategy 주가는 10월 16일 약 10% 하락해 2월 이후 최악의 일일 하락을 기록했지만, 비트코인은 그날 거의 움직이지 않았다. 만약 Strategy가 명단에 오른다면, MSCI 지수를 추종하는 펀드들은 그 주식을 강제로 매도해야 한다. 이때 기업 재무 회사들은 이미 비트코인 매수를 크게 줄이고 있는 상황이라, 주가가 먼저 압박을 받게 되고, 다음 문제는 그것이 계속 비트코인을 매수할 것인가이다.
알트코인 레버리지 냉각, 포지션은 크게 줄지 않아
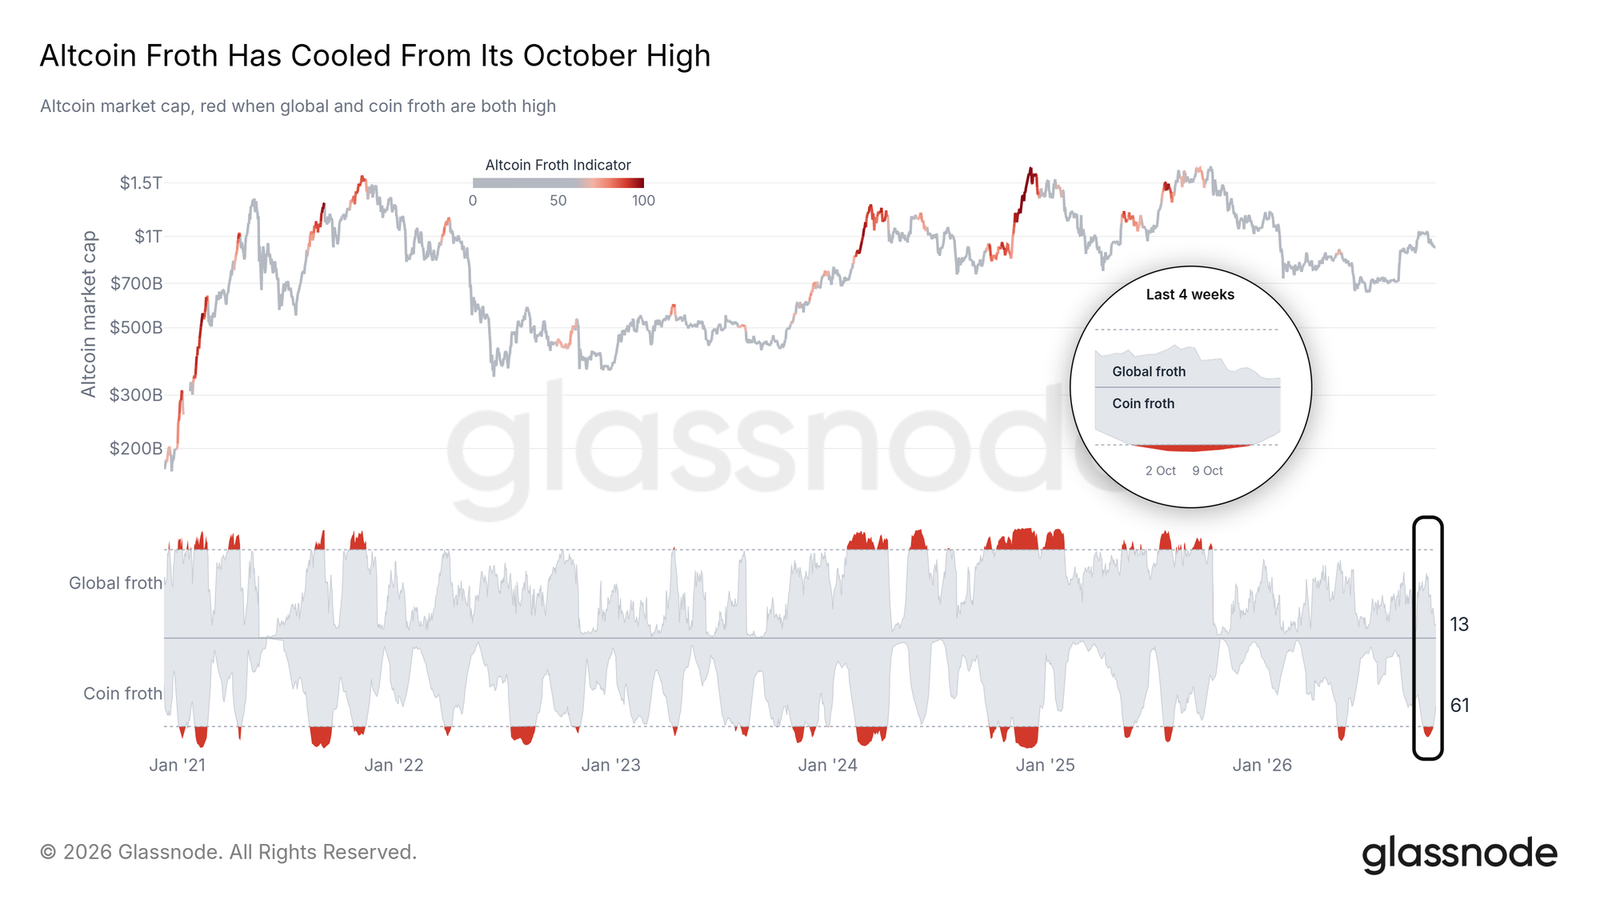
알트코인의 과밀 거래도 물러지고 있다. 10월 15일 비트코인이 80K 매수세를 향해 미끄러진 후, 이어진 주말 알트코인 중위 하락률은 약 4%로, 5월 이후 최대 주말 하락률이었다. 개별 알트코인의 레버리지 과밀도를 측정하는 '단일 코인 버블' 지표는 10월 7일에 정점을 찍은 후 고위 구간에서 벗어났다; 전체 알트코인 시장을 대상으로 하는 '전체 버블' 지표는 줄곧 고위 구간에 진입하지 못했고, 이후 추가로 하락했다.
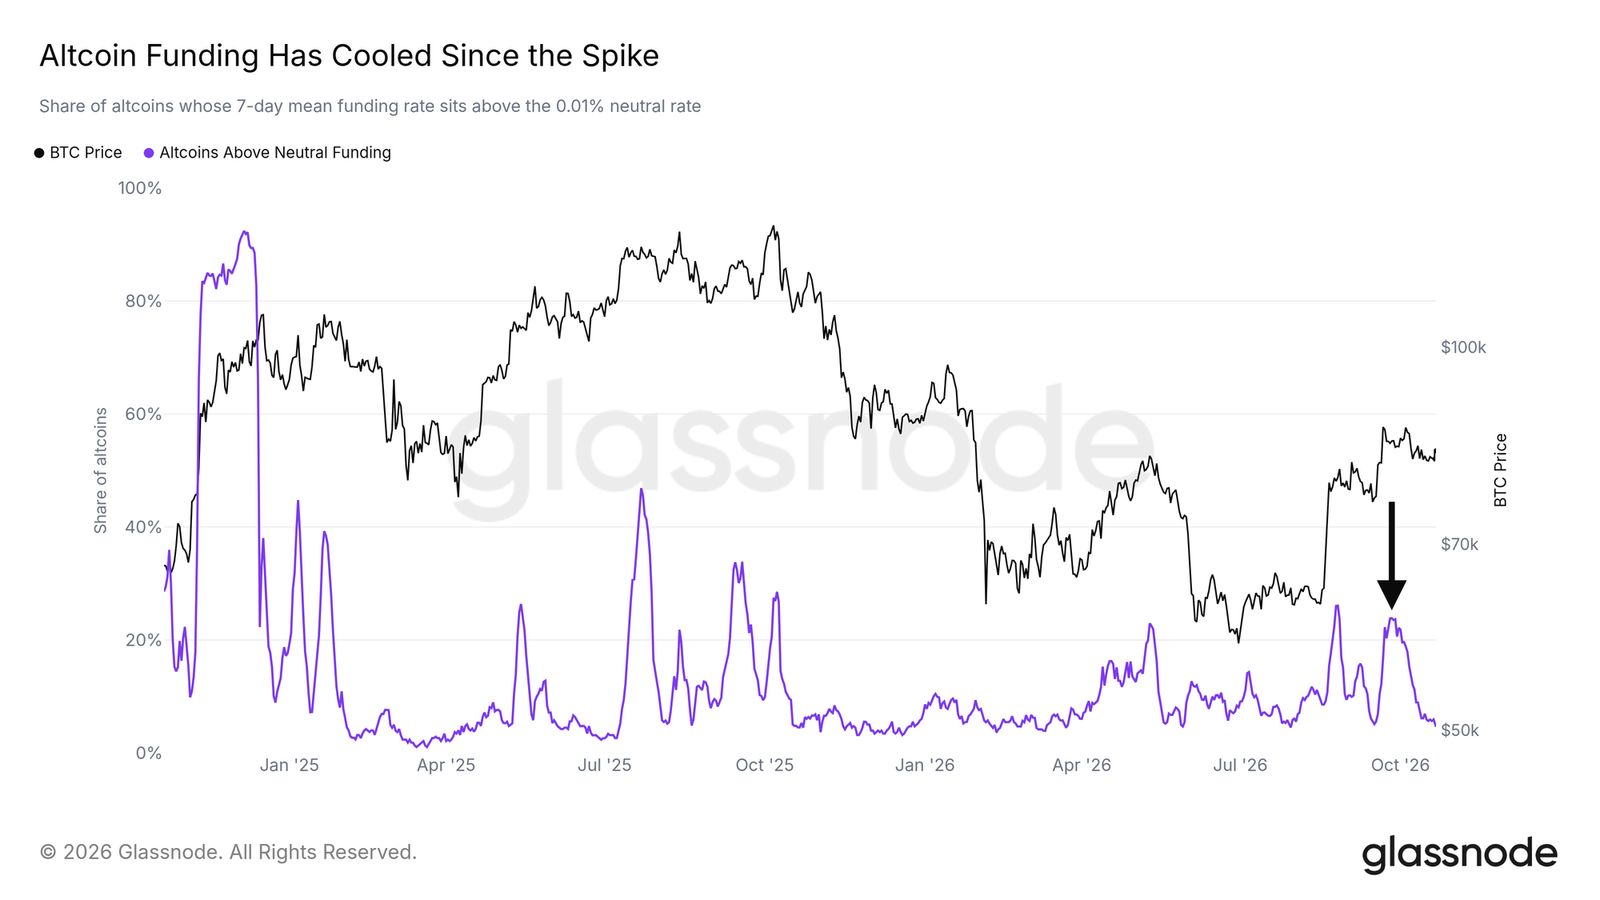
펀딩 레이트도 마찬가지로 냉각되었다. 9월 말에는 알트코인의 거의 4분의 1이 중립 수준보다 높은 펀딩 레이트를 지불했지만; 현재는 5% 미만으로, 2년 범위의 바닥에 가깝다. 그러나 주의할 점은, 가격 변동을 제외하면 미결제 약정은 10월 정점보다 약 5% 낮을 뿐이다. 레버리지의 대부분은 여전히 열려 있으며, 만약 펀딩 레이트가 다시 상승한다면, 그것이 새로운 과밀의 첫 번째 신호가 될 것이다.
로테이션, 금 토큰과 거래소 준비금
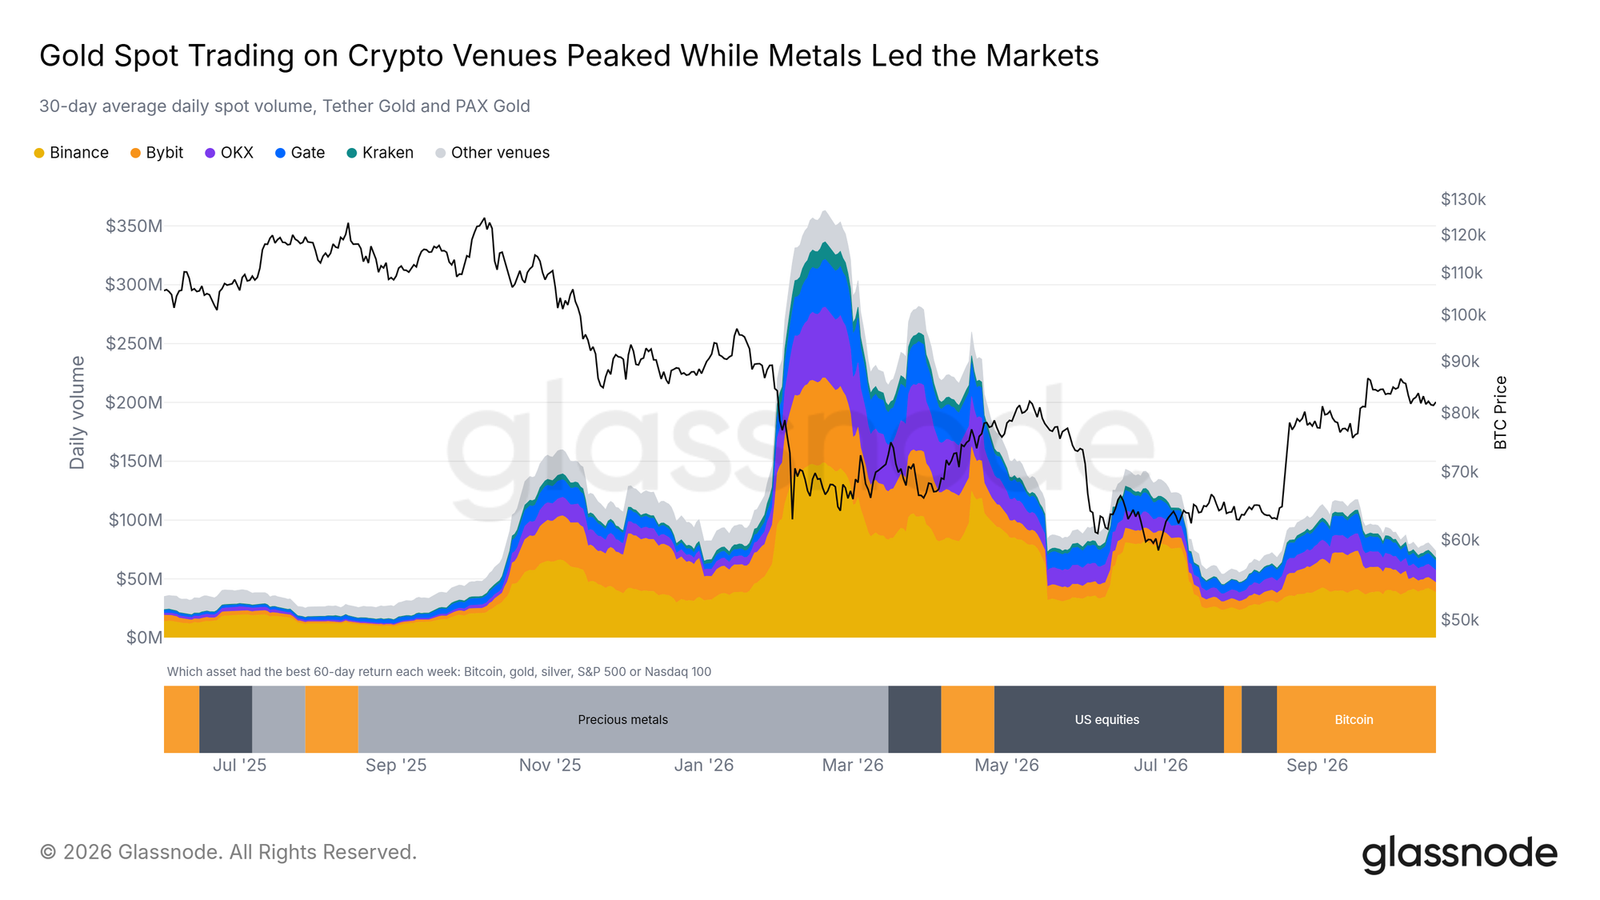
올해 시장 주도권은 금속에서 주식으로, 다시 비트코인으로 넘어갔다. 2개월 수익률로衡量하면, 금과 은이 1분기에 앞섰고, 미국 주식은 봄부터 7월까지 앞섰으며, 비트코인은 지난 10주 동안 주도했다.
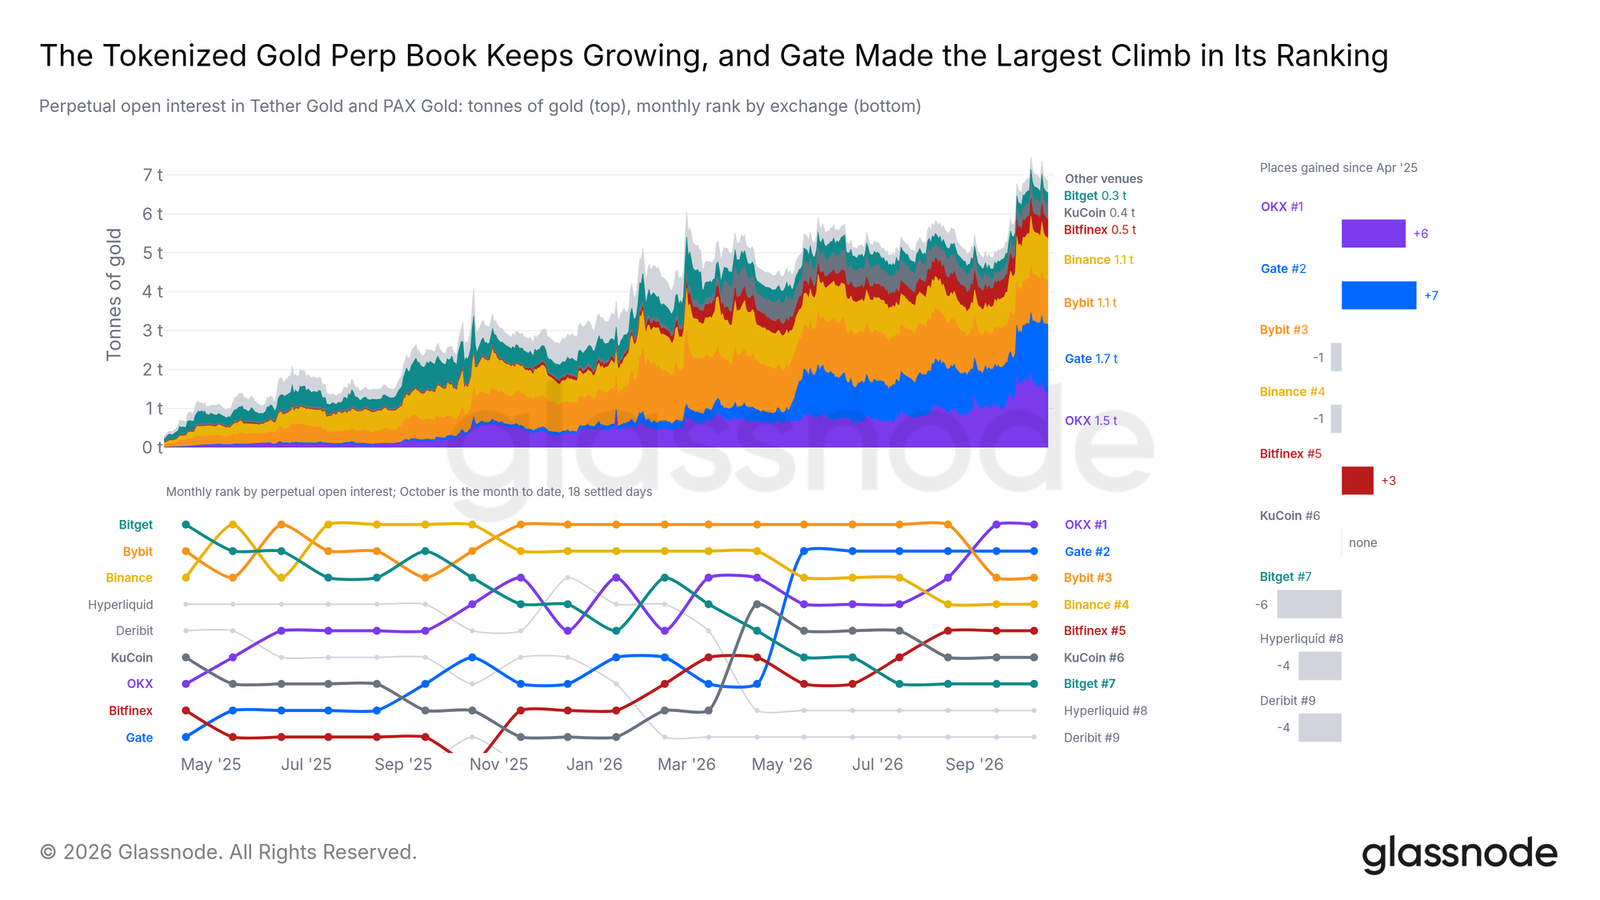
암호화폐 거래소의 토큰화 금 거래는 금속 시세를 따라 움직였다. 토큰화 금 현물 거래량은 2월 중순 귀금속이 주도할 때 정점을 찍었고, 7월 말에는 정점의 15%로 떨어졌다; 9월 중순 비트코인이 주도할 때 다시 두 배 이상으로 늘었고, 이후 2월 정점의 20%로回落했다. Binance가 여전히 가장 큰 점유율을 차지하고 있으며, OKX와 Gate가 올해 점유율을 가장 많이 높였는데, Gate는 2024년 0.6%에서 2026년 현재까지 12%로 상승했다.
거래량이 냉각된 후에도 금 포지션은 크게 철수되지 않았다. 토큰화 금 무기한 계약 미결제 약정은 현재 7.0톤의 금에 해당하며, 2월 현물 거래량 정점 때보다 62% 더 많다. 9월 중순 현물 거래가 둔화되었을 때, 이 수치는 5.0톤에서 계속 증가했는데, 이는 트레이더들이 금 노출을 보유하는 시간이 길어졌음을 보여준다. 올해 Gate의 순증 포지션은 1월 1일 이후 총 증분의 42%를 차지했고, 미결제 약정 순위는 9위에서 2위로 상승했다; OKX는 6계단 상승했다. 지난 한 주 평균으로 보면, Gate는 1.7톤으로 Glassnode 추적 거래소 중 1위를 차지했고, OKX는 1.5톤이었다. 만약 금속이 더 이상 주도하지 않는데도 포지션이 6톤 위에서 안정적으로 유지된다면, 그제야 트레이더들이 금속 시세의 지지 없이도 금을 계속 보유하고 있음을 알 수 있다.
거래소의 비트코인 준비금은 전반적으로 얇아지고 있다. Glassnode의 준비금 증명 지표는 거래소 공개 주소를 추적하는데, 최소 1000 BTC를 보유한 11개 거래소 중 6곳이 1년 전보다 감소했다. Gate의 준비금은 4.9% 증가했고, 나머지 10곳의 중위수는 6.4% 하락했다. 감소 면적은 봄에 확대되었다: 작년 11월 말에는 4곳만이 전년 10월보다 적었고, 5월 말에는 8곳으로 늘었으며, 현재는 6곳이다. 최대 거래소의 성장 덕분에 총량은 하락하지 않았지만, 나머지 10곳 합계는 약 10% 줄었다. Gate는 이번 주 최신 준비금 증명을 발표했는데, 10월 18일 기준으로 준비금이 사용자 예금보다 약 14억 달러 많으며, 비트코인, 이더리움, 스테이블코인 및 기타 주요 자산의 커버리지 비율이 모두 100%를 넘는다.





