






AI 자금 흐름도: 엔비디아가 6900억 달러 가져가고, 나머지 499개 기업이 3400억 달러 분배


- 핵심 관점: 모건스탠리가 처음으로 AI 자본지출 흐름을 달러 단위까지 추적한 결과, 2027년 1조 5800억 달러 지출이 엔비디아에 고도로 집중되어 있으며 상당 부분이 암묵적 임대 계약과 부채 조달로 뒷받침되고 있어, 시장이 물량과 가격 동시 하락 리스크를 과소평가하고 있음을 밝혀냈다.
- 핵심 요소:
- 2027년 하이퍼스케일 클라우드 서비스 제공업체의 자본지출은 1조 5800억 달러에 달하며, S&P 500 매출 성장의 약 25%와 이익 성장의 78%를 견인한다.
- S&P 500이 흡수하는 약 1조 300억 달러 중 67%(약 6900억 달러)가 엔비디아 한 곳으로 흘러들어가며, 이를 제외하면 나머지 499개 기업의 기여도는 1.6%에 불과하다.
- 체결되었으나 아직 개시되지 않은 임대 파이프라인이 1조 1180억 달러에 달하며, 두 분기 만에 두 배로 늘었고, 경제적 실질은 부채 조달과 동일하지만 자본지출로 계상되지 않는다.
- 클라우드 서비스 제공업체들은 올해 약 2550억 달러의 무담보 채권을 발행했으며, 오라클과 SpaceX 합병 시 이자보상배율은 스트레스 테스트에서 4.0배에서 1.8배로 하락할 수 있다.
- 자본지출 성장률은 2027년 약 60%에서 2028년 약 14%로 급감할 것으로 예상되며, 2028년까지 미국의 전력 순부족은 32GW에 달한다.
- 보고서는 "구매를 놓칠까 봐 두려워하는" 심리가 반전될 수 있다고 경고하며, 2022년 NAND 사이클에서 출하량은 5%만 감소했지만 가격은 20%-30% 하락한 사례를 인용했다.
원문 작성자: 자오잉
원문 출처: 월스트리트견문
모건스탠리가 처음으로 2027년 AI 자본지출의 전체 흐름도를 그려내며, 고도로 집중된 수익 구조를 드러냈다. 하이퍼스케일 클라우드 서비스 제공업체의 1조 5,800억 달러 지출 중 약 3분의 2에 해당하는 S&P 500 수혜 금액이 엔비디아 한 곳으로 흘러가고, 나머지 499개 구성종목은 합쳐서 약 3,390억 달러만을 나눠 갖는 것으로 나타났다.
모건스탠리 전략가 Nick Lentini, Mike Wilson 및 20여 명의 업종 분석가가 공동 발표한 보고서 《AI 1조 6,000억 달러 자금 흐름 추적: 자본지출 호황이 창출한 수익 지도 그리기》는 처음으로 하이퍼스케일 클라우드 서비스 제공업체의 자본지출을 건별로 추적해 특정 기업의 손익계산서까지 연결했다. 보고서의 핵심 결론은 다음과 같다: AI 자본지출은 S&P 500의 약 25% 매출 성장을 직접 견인하며, AI 관련 기업은 2027년 S&P 지수 이익 성장의 78%를 기여할 것이다.
보고서는 동시에 오랫동안 간과되어 온 숨은 리스크를 드러냈다. 하이퍼스케일 클라우드 서비스 제공업체는 이미 1조 1,000억 달러가 넘는, 아직 개시되지 않은 리스 약정을 공시했는데, 이른바 "합성 자본지출"은 어떤 현금흐름표의 자본지출 항목에도 나타나지 않지만 경제적 실질은 부채 조달과 동일하다. 모건스탠리 신용 전략가는 2027년이 하이퍼스케일 클라우드 서비스 제공업체의 잉여현금흐름 적자가 가장 큰 해가 될 것이며, 그때 부채 조달 압력이 현저히 상승할 것으로 전망했다.
1조 6,000억 달러의 전경 지도
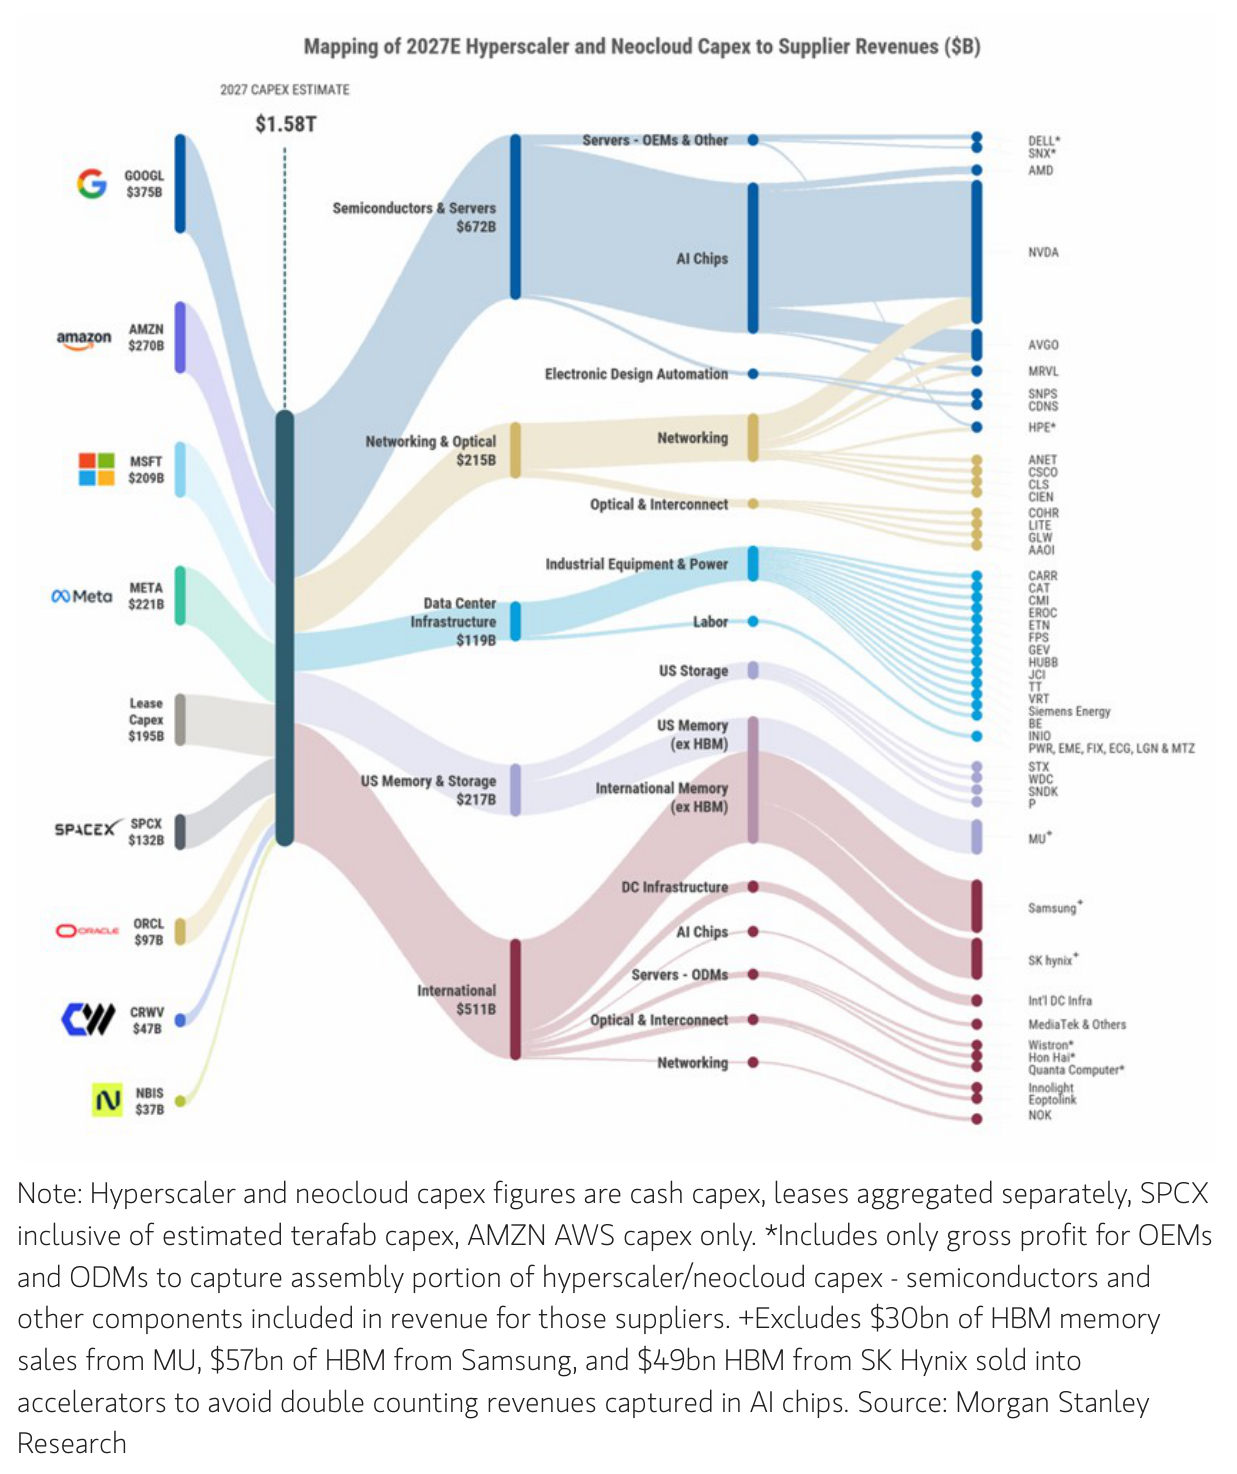
모건스탠리 보고서의 핵심은 하나의 생키 다이어그램으로, 9대 구매자——Alphabet, 아마존 AWS, 마이크로소프트, Meta, 리스 풀, SpaceX, 오라클, CoreWeave 및 Nebius——의 2027년 합계 1조 5,800억 달러 지출을 반도체 및 서버, 네트워크 및 광학, 데이터센터 인프라, 스토리지 및 국제 공급업체로 단계별 추적해 최종적으로 구체적인 티커로 귀결시킨다.
9대 구매자 중 반도체 및 서버는 가장 큰 단일 지출 방향으로 6,720억 달러를 흡수하며, 그 대부분이 엔비디아로 흘러간다. 두 번째로 큰 방향은 "국제" 공급업체로 규모가 5,110억 달러에 달하며 삼성, SK하이닉스, TSMC 관련 인프라 및 대만 ODM 업체를 포괄하는데, 이들 기업은 모두 S&P 500 구성종목에 속하지 않는다.
보고서는 또한 이 지도 전체가 1조 6,000억 달러의 자본지출을 약 1조 7,000억 달러의 공급업체 수익에 매핑한다고 지적하는데, 그 차액은 민간 신흥 클라우드 서비스 제공업체와 비트코인 채굴업체의 고객 분할 간섭, 시점 차이, 그리고 아직 자본지출 전망에 반영되지 않은 공급업체 가격 인상에서 비롯된다. 모건스탠리의 해석은 다음과 같다: 차기 자본지출 상향 조정은 이미 공급업체 모델에 내재되어 있다.
엔비디아가 3분의 2를 독식, 나머지 499개는 잔여분을 분배
S&P 500이 AI 자본지출에서 흡수하는 약 1조 300억 달러 수익 중 67%가 엔비디아로 흘러가며, 이는 약 6,900억 달러에 해당해 전체 1조 5,800억 달러 자본지출 예산의 44%가 한 회사의 손익계산서에 얹히는 셈이다. 엔비디아를 제외하면 AI 자본지출 호황 전체가 S&P 500 매출에 기여하는 바는 1.6%에 불과하다.
대략적으로 분해하면 다음과 같다: 약 7,000억 달러는 엔비디아에 귀속되고, 약 3,400억 달러는 나머지 499개 S&P 구성종목이 공유하며, 또 다른 약 5,500억 달러는 지수 밖으로 흘러나가 한국 스토리지 제조사, 대만 ODM 및 각종 민간 기업으로 향한다.
개별 종목 차원에서 모건스탠리는 각 회사 2027년 매출 중 AI 인프라 구축과 연동된 비율을 조사했다. 엔비디아가 91.7%로 1위를 차지했고, 그 뒤를 Erock(EROC) 91%, Vertiv(VRT) 90%, Applied Opto(AAOI) 83%, 브로드컴(AVGO) 81%, Bloom Energy(BE) 80%가 이었다. 심지어 캐터필러(CAT)조차 21%의 매출이 AI 자본지출 추세와 관련되어 있으며, 시게이트(STX)와 웨스턴디지털(WDC)은 모두 60%에 달했다.
이러한 구조는 최소 10여 개 대형 기업에게 "AI 자본지출"과 "매출"이 거의 동의어가 되었음을 의미한다——상승기에는 금상첨화지만, 하강기에는 자본지출의 어떤 수정이든 곧바로 이익 수정으로 전환되며 이를 완충할 다른 사업이 없다.
1,950억 달러의 숨은 부채
보고서의 가장 중요한 방법론 수정 중 하나는 리스를 자본지출 통계에 포함시킨 것이다. 모건스탠리는 회사가 공시한 체결되었으나 아직 개시되지 않은 리스, 분석가의 신규 캐파 전망, 그리고 신규 GW당 대응하는 리스 자본지출 비율을 활용해 2027년 자본지출에 1,950억 달러, 2028년에 2,460억 달러를 추가했다.
이는 2027년 AI 자본지출 총액을 1조 3,900억 달러(현금 자본지출)에서 1조 5,800억 달러로 끌어올려 전년 대비 약 60% 성장률을 기록하게 하며, 2028년은 1조 5,700억 달러에서 1조 8,100억 달러로 상승시킨다.
리스 규모에서는 오라클이 570억 달러로 1위를 차지했고, 그 뒤를 마이크로소프트(450억 달러), Meta(370억 달러), 아마존(280억 달러), Alphabet(270억 달러)이 이었다. 2026년 2분기 기준 체결되었으나 아직 개시되지 않은 리스 파이프라인은 1조 1,180억 달러로 불어났으며, 단 두 분기 만에 두 배 이상 증가했고 마이크로소프트(3,290억 달러), 오라클(2,880억 달러), Meta(2,790억 달러)가 주요 계약자였다.
모건스탠리의 정성적 판단은 다음과 같다: 데이터센터 임차는 경제적 실질에서 부채 조달 자본지출과 완전히 동일하며, 다만 GAAP 자본지출 과목을 우회할 뿐이다.
부채: 과소평가된 첫 번째 고리
모건스탠리 신용 전략가 Fernanda Lima와 Vishwas Patkar는 하이퍼스케일 클라우드 서비스 제공업체와 신흥 클라우드 서비스 제공업체의 잉여현금흐름이 2027년에 가장 큰 마이너스 값을 기록할 것이며, 리스 지급을 포함하면 자금 격차는 더욱 커질 것으로 전망했다.
하이퍼스케일 클라우드 서비스 제공업체는 올해 들어 지금까지 약 2,550억 달러의 무담보 채권을 발행했으며, 이는 2026년 예상 자본지출의 약 30%에 해당한다. 아마존(980억 달러)과 Alphabet(810억 달러)이 선두를 달리고 있으며, 종합 수익률은 연초 이후 100~180bp 상승했고, 오라클 10년물 채권 스프레드 확대가 가장 두드러져 180bp에 달했다.
모건스탠리의 스트레스 테스트에 따르면, AA 등급 하이퍼스케일 클라우드 서비스 제공업체가 7% 금리로 4,000억 달러 채권을 발행하면 이자보상배율은 30.7배에서 여전히 편안한 수준인 11.9배로 하락한다. 그러나 오라클과 SpaceX가 8.5% 금리로 1,200억 달러를 조달하면 양사 합산 이자보상배율은 4.0배에서 1.8배로 급락한다.
보고서는 신흥 클라우드 서비스 제공업체의 부채 조달 의존도가 가장 높다고 명확히 지적하며, "자본지출 야심을 뒷받침하기 위해 거의 전적으로 채권 발행에 의존한다"고 밝혔다. 보고서 발표 며칠 전 CoreWeave 주가는 크게 하락했으며, 이 회사는 모건스탠리의 자본지출 지도에서 470억 달러 규모의 지출에 대응한다.
성장 둔화와 "전력 장벽"
모건스탠리는 AI 자본지출 성장률이 2027년 약 60%에서 2028년 약 14%로 크게 둔화될 것으로 전망한다. 이러한 배경에서 보고서는 자본지출 성장률이 둔화될 때도 가격 결정력을 갖춘 종목을 선별했는데, 전력 설비类가 주를 이루고 스토리지, 하드디스크 및 냉각 설비도 함께 포함되었다.
전력 공급은 또 다른 구조적 제약이다. 모건스탠리 자체의 "AI 전력 공급" 모델에 따르면, 각종 신속 전력 공급 솔루션(필요한 97GW 중 34% 커버)을 고려하더라도 미국 본토는 2028년까지 여전히 32GW의 순 부족에 직면하며, 2029년까지 부족분은 약 72GW로 확대된다. 보고서는 이를 수요 붕괴가 아닌 시점 불일치로 규정했지만, 스토리지, 네트워크, 광학 및 ODM 건설이 전력 공급 중단에 가장 민감하다고 지적했다.
하방 리스크와 관련해 모건스탠리는 이례적으로 직설적인 표현을 썼다: 현재 시장에는 "구매를 놓칠까 걱정하는" 심리가 존재하며, 구매자들이 오늘 높은 가격에 사재기하는 것은 내일 더 비쌀 것으로 예상하기 때문인데, 공급이 수요를 따라잡으면 이 논리는 역전될 것이다. 보고서는 2022년 NAND 메모리 사이클을 예로 들었다——출하량은 약 5%만 감소했지만 가격은 20~30% 하락했다——그리고 다음과 같이 결론지었다: "우리는 현재 시장이 물량과 가격이 동시에 하락하는 리스크를 과소평가하고 있다고 본다."
모건스탠리의 보고서는 처음으로 시장에 달러 단위로 추적한 AI 자본지출 흐름도를 제공하며, S&P 500의 약 25% 매출 성장과 78% 이익 성장이 1조 6,000억 달러의 자본지출 예산에 의존하고 있음을 명확히 보여준다——그리고 이 예산 중 지수 차원의 3분의 2 수혜가 한 회사에 집중되어 있으며, 점점 더 큰 비율이 자본지출에 계상되지 않는 리스와 재조달이 이루어져야만 드러나는 부채로 뒷받침되고 있다.





