


시장은 마침내 AI의 가장 큰 병목이 전력도, 칩도, 돈이라는 사실을 깨달았다


원문 저자: 龙玥
원문 출처: 월스트리트견문
돈은 지금 AI라는 이 거대한 도박에서 가장 희소한 칩이 되고 있다.
지난 2년간 글로벌 자본시장은 연산력이 곧 진리라고 굳게 믿었지만, 전력 부족은 확충할 수 있고 칩 공급은 따라잡을 수 있었다. 최근 CoreWeave의 폭락, 기술 대기업의 CDS 급등으로 전체 산업 체인은 잔혹한 사실을 깨닫기 시작한 듯하다: AI의 질주가 도달하는 최종 물리적 한계는 결국 자금 공급 능력과 자금 조달 비용이라는 것이다.
자본이 더 이상 무한하지도, 저렴하지도 않게 되면서 AI는 기술 신화에서 가장 소박한 투자수익률(ROI) 산수 문제로 되돌아갔다.
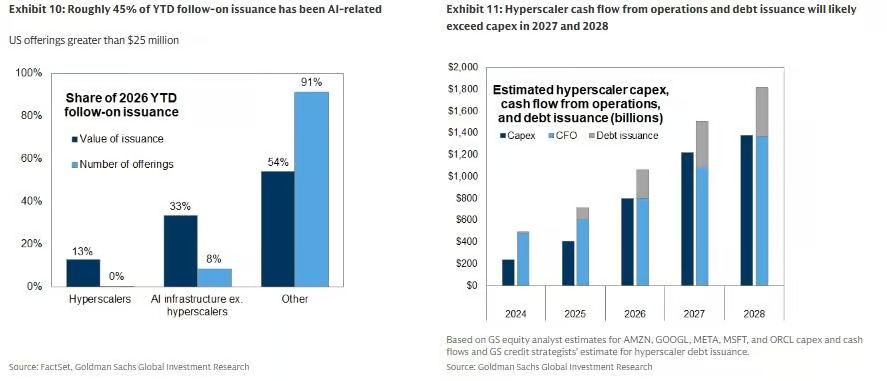
골드만삭스의 최신 추산에 따르면, 초대규모 클라우드 대기업의 내년 자본지출은 1조 2천억 달러에 달하지만 같은 기간 영업현금흐름은 1조 1천억 달러에 불과해, 최소 35%의 건설 지출이 채권 발행에 의존해야 하며 그 규모는 4천억 달러를 넘는다. 동시에 10년물 미국채 수익률은 최근 한때 5.3%를 돌파했고, AI 산업이 매년 수천억 달러 규모로 요구하는 채권 발행 수요는 미국의 약 2조 달러 재정적자와 채권 장기물 시장에서 정면으로 한정된 자금을 두고 경쟁하고 있다.
골드만삭스는 신용 긴축과 자본 비용 상승으로 인해 연산력 인프라 건설에 지연 리스크가 발생하고 있으며, 반도체 공급망은 2027~2028년에 수요가 실제 구매로 전환되지 못하는 주문 절벽에 직면할 수 있다고 경고했다.
도화선 점화: 돈 빌려 연산력 짓는 장사, 이제 계산이 안 맞는다
연산력 임대의 핵심 종목이자 "AI 심리의 풍향계"인 CoreWeave가 가장 먼저 자금줄의 균열을 드러냈다.
10월 14일 수요일, CoreWeave는 하루 만에 15% 이상 폭락했고 시간외에서도近 6% 추가 하락했다. 올해 4월 발행한 27억 5천만 달러 규모의 무담보 채권 거래 가격은 액면가 80센트 아래로 떨어져 부실자산 구간에 깊이 빠졌고, 만기수익률은 곧바로 15%를 돌파했다. 다우존스 시장 데이터에 따르면 5년물 신용부도스와프(CDS)는 881bp까지 치솟았고, 시장 가격에 내재된 5년 내 부도 확률은 이미 50%를 넘었다.
CEO Michael Intrator가 긴급 내부 메모를 발송해 회사가 1042억 달러의 미인도 주문을 보유하고 있고 3분기에 250억 달러 이상의 신규 고객 약정을 확보했다고 강조했지만, 시장은 발로 투표하는 쪽을 택했다.

주문은 미래의 기대일 뿐이지만, 그래픽카드를 사고 데이터센터를 임대하고 고압 전력망을 끌어오는 데는 오늘 당장 실물 자금을 꺼내야 한다. D.A. Davidson의 기술 리서치 총괄 Gil Luria는 직언한다:
"그들은 이미 9% 금리로 돈을 빌릴 능력을 상실했다. 만약 CoreWeave가 9% 비용으로 차입하면서 얻을 수 있는 수익이 5%에 불과하다면, 규모를 아무리 확장해도 의미가 없다: 그들은 한 걸음 한 걸음 가치를 훼손하고 있는 것이다."
공포는 빠르게 번졌다. 그날 오라클은 7% 이상, 델은 10% 이상 하락했고, Applied Digital과 IREN 등 데이터센터 종목은近 10% 급락했다. 골드만삭스의 TMT 섹터 지수에 따르면 지난 5일간 미국 증시 메모리 섹터는 8.5%, AI 데이터센터 섹터는 7.9%, 반도체 섹터는 7.6% 하락한 반면 S&P 500 지수는 0.17% 하락에 그쳤다. 머스크는 소셜 플랫폼에 의미심장한 한마디를 남겼다: "이런(yikes)."

칩 대기업의 수장들 역시 자금줄에 대한 우려를 더 이상 감추지 않았다. 브로드컴 CEO Hock Tan과 인텔 CEO Lip-Bu Tan은 싱가포르 DBS 은행 서밋에 함께 참석해 업계 최대 병목이라는 꼬리표를 자본에 직접 붙였다. Hock Tan은 공개적으로 이렇게 밝혔다:
"我认为最大的制约因素是资本." "많은 투자자들이 자신이 무엇에 투자하고 있는지 전혀 모른다."
머스크는 이어 소셜 플랫폼에서 직설적으로 동조했다: "카지노에서는 울지 마라." 인텔 CEO Lip-Bu Tan은 이렇게 덧붙였다:
"앞에 어떤 도전이 있느냐고 묻는다면, 그것은 자본과 자본 비용이다; 다른 한편으로 장기적으로 사람들은 ROI를 봐야 한다."
현금흐름 역전: 가장 돈 잘 버는 대기업도 4000억 달러를 빌려야 한다
중소 AI 기업만 자금이 부족하다면 폭풍이 대세를 흔들지는 않을 것이다. 핵심 문제는 세계에서 가장 돈을 잘 버는 초대규모 클라우드 대기업조차 자체 현금 창출 능력이 AI에 의해 이미 삼켜져 버렸다는 점이다.
골드만삭스 주식 전략팀은 최신 자금 흐름 보고서에서 한 세트의 숫자를 공개했다: 2027년 글로벌 초대규모 클라우드 서비스 제공업체의 자본지출 총액은 1조 2천억 달러로 치솟는 반면, 이 대기업들의 예상 영업현금흐름 합계는 1조 1천억 달러에 불과하다.
이는 기술 대기업 역사상 드문 현금흐름 역전이다. Alphabet은 올해 2분기에 회사 역사상 첫 분기 마이너스 자유현금흐름을 기록하며 59억 달러 순유출을 냈고, 아마존은 지난 12개월간 자유현금흐름이 76억 달러 마이너스로 돌아섰다.
벌어들인 현금이 태우기에 부족하니, 남은 갭은 전부 부채로 메워야 한다.
골드만삭스 신용 전략가 팀은 클라우드 대기업의 내년 자본지출 중 최소 35%가 외부 채권 발행에 의존해야 하며, 이는 공개시장에 4000억 달러를 넘는 거액의 기술 기업 채권이 쏟아진다는 것을 의미한다고 추산했다. 주식 자금 조달 측면에서는 올해 미국 증시의 약 4300억 달러 유상증자 조달액 중 45%가 AI 관련 기업으로 흘러갔다.
골드만삭스 보고서는 이 북치기박치기 게임의 취약점을 지적했다:
"금리가 오르고 부채 비용과 자본 비용의 격차가 좁혀지기만 하면, 기업이 채권 발행과 자사주 매입으로 밸류에이션 확장을 유지하는 경로는 엄격하게 억눌릴 것이다."
거액 국채에 짓눌리다: 10년물 미국채 5.3% 돌파, 유동성 흡수 펌프
돈을 빌려 연산력을 짓는 데 가장 불운한 점은, 전후 세계적으로 드문 주권 부채 대인플레이션과 맞닥뜨렸다는 것이다.
9월 말 기준 2026 회계연도에 미국 연방 재정적자는 1조 9930억 달러로 치솟았고, 연간 지출은 7조 4천억 달러에 달하며, 순이자 지출만 1조 1천억 달러의 세수를 삼켰다.
재무부는 거액의 적자를 메우기 위해 역사적 수준의 천량 공급을 국채 시장에 쏟아붓고 있다. 최근 10년물 미국채 수익률은 다시 5.3% 고지를 돌파했고, 2년물 미국채 수익률은 하루 만에 7bp 이상 급등했으며, 30년물 미국채 입찰 낙찰금리는 2000년 8월 이후 최고 기록을 세웠다.

AI의 채권 발행 물결은 심수구역에서 미국 재무부와 같은 기존 달러 풀을 두고争夺해야 했다.
골드만삭스 스와프 거래 총괄 Ilir Xholi는 9월 22일부터 10월 7일 사이에 달러 10y10y 선도 스와프 금리가 이례적으로 47bp 폭등한 반면, 연준의 단기 정책 기대를 대표하는 2년물 금리는 꿈쩍도 하지 않았다고 지적했다. Xholi는 보고서에 이렇게 썼다:
"이번 이변은 연준 금리 경로에서 완전히 벗어난 것으로, 본질적으로 시장이 장기 자산을 매입할 때 극히 엄격한 리스크 프리미엄 보상을 요구하고 있다는 것이다."
"AI 초대규모 클라우드 업체와 반도체 기업이 9월에 쏟아낸 천량 채권 발행은 장기 듀레이션 시장에서 미국 국채와 직접 육박전을 벌이며 자금을争夺했다."
동시에 글로벌 자금의 수원은 여전히 본국으로 회류하고 있다. 일본 10년물 국채 수익률이 3%를 돌파했고, 해외 기관들은 미국채와 유럽채 매입 포지션을 대폭 축소했다. 글로벌 자금 풀의 수위가 계속 수축하고 자본 비용이 시스템적으로 끌어올려지고 있다.
신용 완충판 제로: 전 업종硬性 자금 배급 직면
기준금리가 5.3% 고위로 치솟았지만, 하류 신용 스프레드의 보호 완충판은 이미 자취를 감췄다.
골드만삭스 신용 전략가 Sara Grut는 현재 달러 투자등급 회사채에서 신용 스프레드가 전체 명목 수익률에서 차지하는 비중이 이미 15% 아래로 떨어져 역사적 평균 45% 수준을 크게 밑돈다고 경고했다:
"과거 정부채 금리가 상승할 때는 신용 스프레드가 좁혀지며 충격을 흡수하는 경향이 있었다. 그러나 최근 몇 달간 신용 스프레드와 국채 수익률이 같은 방향으로 상승하기 시작했고, 신용 자산은 이중 역풍에 직면했다."
고위험 자금 조달 측면에서 이러한 자금 배급은 더욱 가혹하다. 골드만삭스 런던 트레이딩 데스크 총괄 Rich Privorotsky는 정크본드 시장의 CCC 등급 스프레드가 이미 약 1250bp로 치솟아 한 달 만에 200bp 이상 확대됐다고 지적했다.
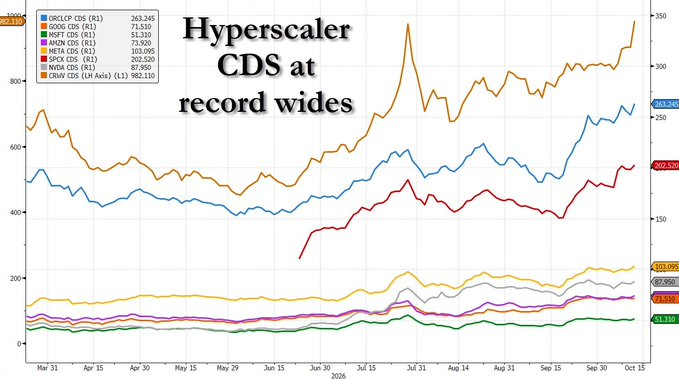
AI 핵심 선두 기업의 신용 파생상품 가격은 전방위로 경보를 울리고 있다:
- 브로드컴 5년물 CDS는 136bp로 상승해 사상 최고치를 기록했다;
- 오라클 5년물 CDS는 261bp를 돌파해 사상 최고치를 기록했지만; 주가는 계속 하락하고 있다.
- CoreWeave 무담보 채권 스프레드는 1000bp를 직접 돌파했다;
- 노르웨이 데이터센터 운영업체 Volta가 내놓은 50억 달러 레버리지 대출의 종합 자금 조달 금리는 이미 11%에 육박하고 있다.

Privorotsky는 고객 보고서에서 이렇게 경고했다:
"신용 압력이 싱글 B 등급과 레버리지 대출 시장으로 확산되는지 면밀히 주시해야 한다. 만약 신용 압력이 계속 확산된다면, 그 파괴력은 AI에서 중소기업, 실물 소비, 그리고 전체 거시경제로 확대될 것이다."
JP모건 CEO Jamie Dimon은 앞서 같은 판단을 내놓았다: 자본 비용이 높은 수준을 유지할 때, 민간 부문은 돈을 빌려 그래픽카드를 사야 하고 공공 부문은 돈을 빌려 적자를 메워야 하며, 자본 배분은 더 이상 이야기를 하지 않고 잔혹하게 가격——즉 고공행진하는 금리에 의해 강제 배급될 것이다.
골드만삭스 경고: 2027~2028년 반도체 공급망, 주문 단절 리스크 직면할 수도
자금 단절과 높은 자금 조달 문턱은 최종 구매 체인으로 전이되고 있다.
ASML이 수요일 발표한 3분기 실적은 그 축소판이다: 실적이 예상을 크게 뛰어넘고





