


美联储会议纪要:全体19名决策者支持9月加息,“大多数”预计年内还加1次,但暗示10月不急


- 核心观点:美联储9月纪要偏鹰,多数官员支持年内再加息一次,但市场已将加息预期从10月推迟至12月,高盛认为12月加息概率更大,但结束紧缩周期的可能性同样不低。
- 关键要素:
- 9月FOMC一致同意加息25基点至3.75%-4.00%,为2023年7月以来首次,但加息理由存在明显分歧。
- 多数官员认为年底前进一步加息"可能适当",但强调对每次会议保持"开放态度",10月无明显紧迫性。
- 市场10月加息概率从约70%降至不足20%,两年期美债收益率一周下降超12基点至约4.78%。
- 高盛预计12月实施年内第二次加息,但指出FOMC最终判断无需进一步紧缩的可能性同样相当大。
- 几乎所有与会者认为通胀风险偏向上行,能源价格上涨、地缘政治风险及AI投资热潮均可能推高通胀。
- 经济保持韧性,消费支出稳健,AI基础设施建设支撑企业投资,金融环境仍支持增长。
- 7月美日联合干预日元由财政部实施,未动用美联储资金,日本投入创纪录15.4万亿日元。
연방준비제도(Fed)의 9월 회의 의사록이 다소 매파적인 신호를 내비쳤다. 대다수 관리들은 연내 추가 금리 인상을 지지했지만, 시장은 금리 인상 전망을 10월에서 12월로 늦췄다. 골드만삭스는 의사록 발표 후 12월 금리 인상 가능성이 더 크지만, FOMC가 최종적으로 추가 긴축이 불필요하다고 판단할 가능성도 상당히 크다고 지적하며, 이번 긴축 사이클의 향방에 더 많은 불확실성이 더해졌다.
수요일 공개된 9월 15일~16일 연방공개시장위원회(FOMC) 회의 의사록에 따르면, 19명의 연준 고위 관리들은 연방기금금리 목표 범위를 25bp 인상해 3.75%~4.00%로 올리는 데 만장일치로 찬성했다. 이는 연준이 2023년 7월 이후 처음으로 단행한 금리 인상이다. 의사록은 "다수 참석자들은 연말 전에 연방기금금리 목표 범위를 추가로 인상하는 것이 적절할 수 있다고 보았다"고 밝혔지만, 관리들은 동시에 매 회의에 대해 "열린 태도"를 유지하겠다고 강조했다.
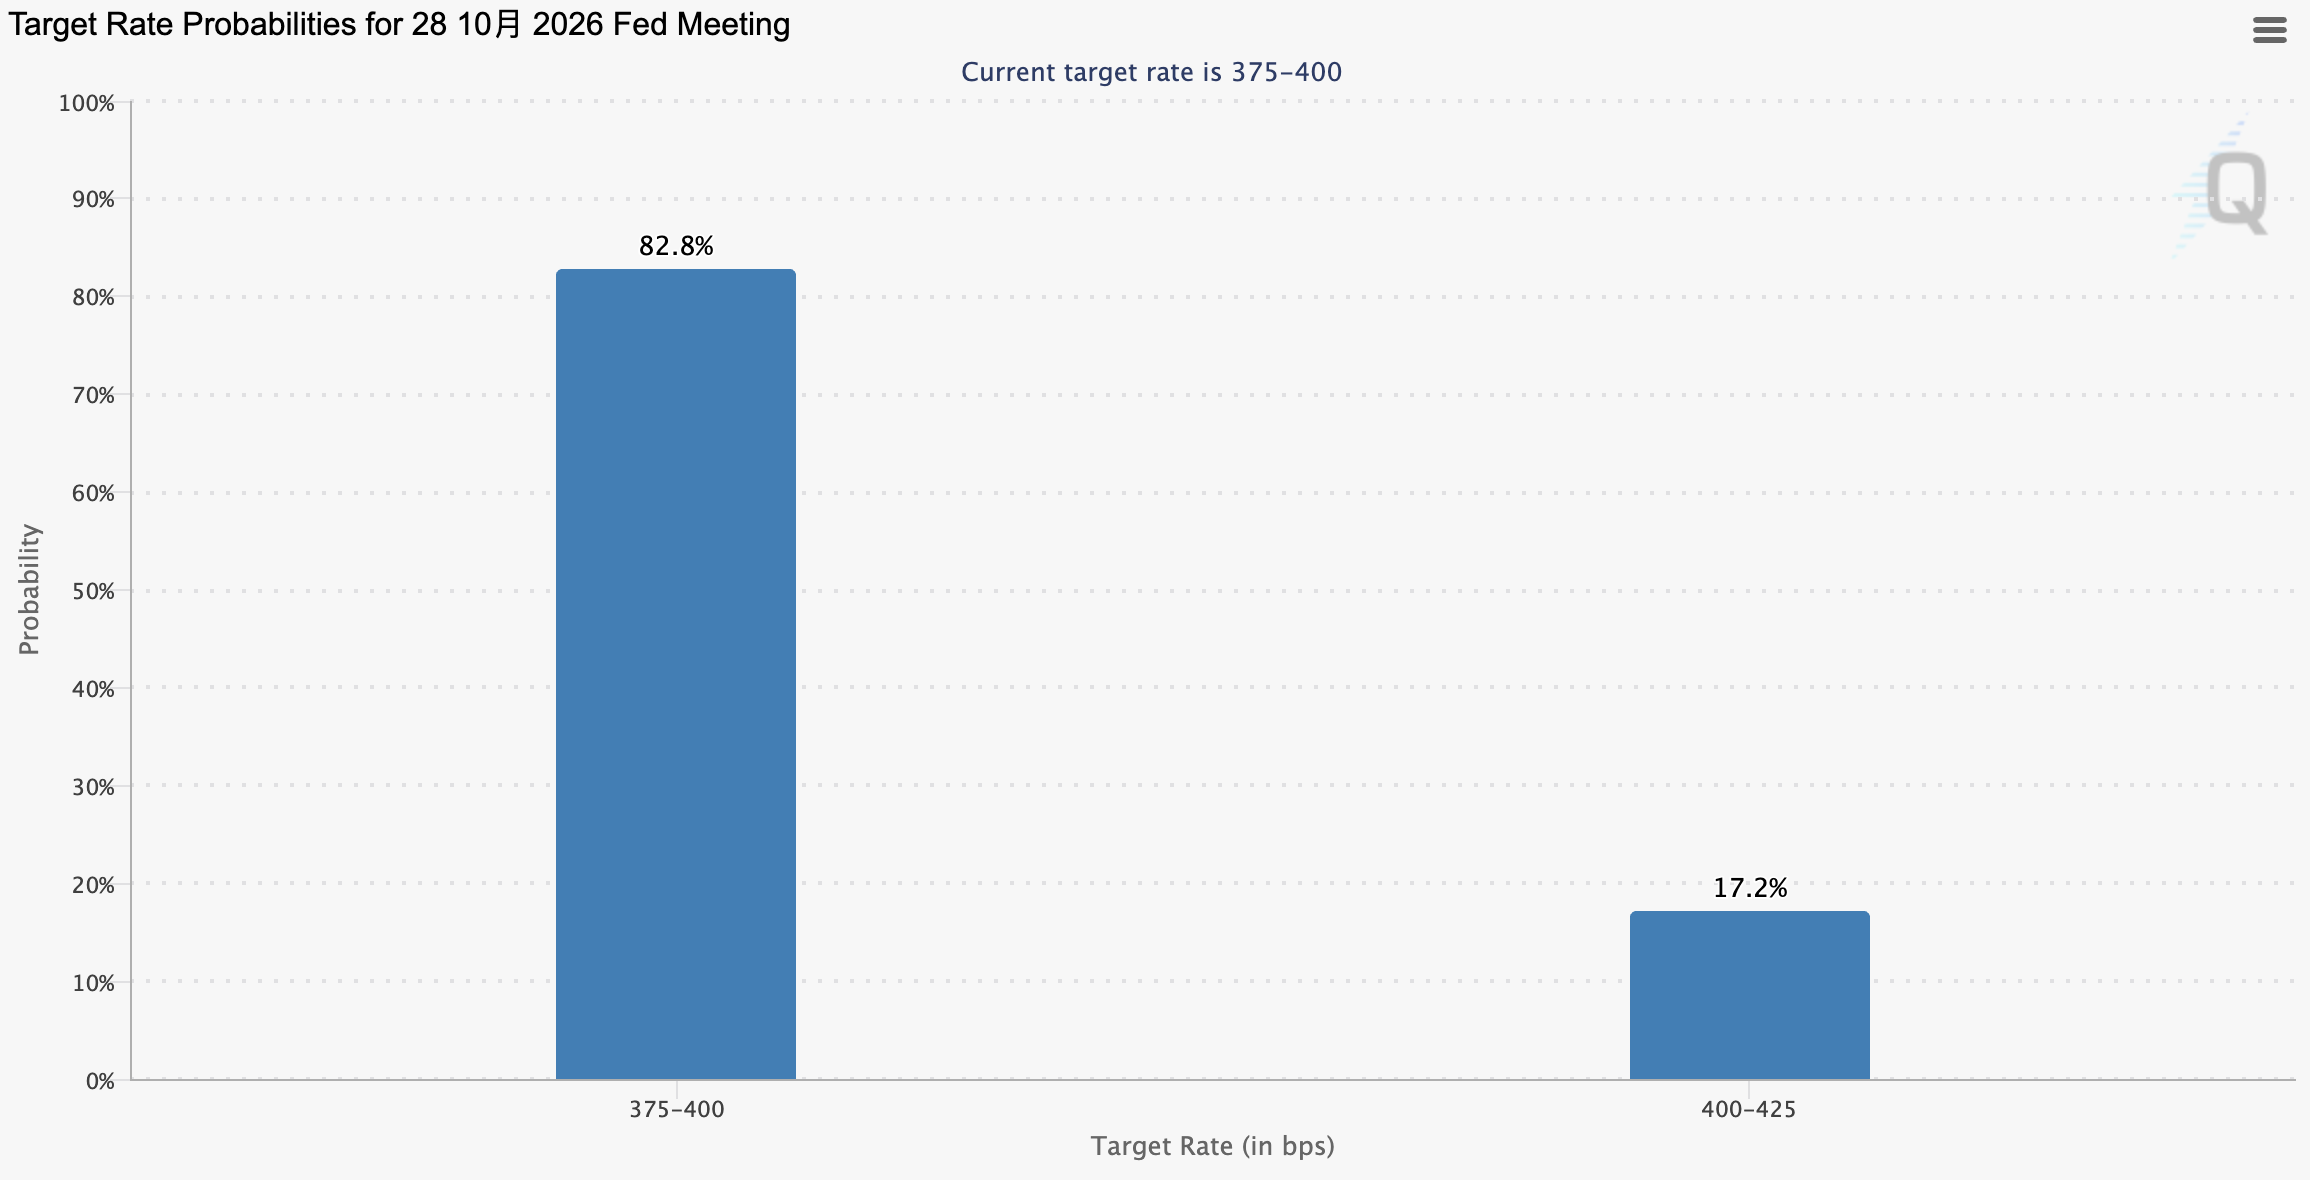
9월 고용 지표가 예상을 밑돌고, 존 윌리엄스 뉴욕연은 총재와 필립 제퍼슨 연준 부의장이 연이어 "금리 인상을 서두를 필요가 없다"는 신호를 내보내면서 시장은 10월 금리 인상 베팅을 크게 줄였다. CME FedWatch 도구에 따르면, 투자자들은 현재 10월 27일~28일 회의에서 25bp 금리 인상 가능성을 20% 미만으로 반영하고 있으며, 이는 9월 결정 발표 후 며칠간의 약 70%에서 크게 하락한 수치다. 2년물 미국 국채 수익률은 지난 한 주 동안 12bp 이상 하락해 현재 4.78%에 근접했다.
19명 관리 만장일치로 9월 금리 인상 지지, 그러나 인상 이유는 엇갈려
9월 회의에서 연준 관리들은 금리 인상 결정에 만장일치를 이뤘지만, 의사록에 따르면 금리 인상의 구체적인 이유에 대해서는 뚜렷한 의견 차이가 있었다.
"다수 참석자들"은 이번 금리 인상을 인플레이션이 2% 목표를 지속적으로 웃도는 상황에 대비한 보험 성격의 리스크 관리 조치로 규정했으며, 특히 수요가 예상을 초과하거나 공급 측면이 다시 충격을 받는 경우를 대비한 것이라고 보았다. 또 다른 관리들은 최근 에너지 가격 등의 충격이 더 광범위한 상품 및 서비스 가격으로 확산되는 것을 막기 위해 더 높은 정책금리 자체가 필요하다고 판단했다. 소수 관리들은 금리 인상이 중립금리 수준 상승에 대한 자신들의 판단과 부합한다고 밝혔다.
의사록은 또한 "몇몇 참석자들"이 9월 금리 인상 이전의 정책금리가 "제약적이지 않거나 약간만 제약적"이라고 보았다고 전했다. 이는 모든 관리들이 9월 금리 인상을 지지했지만, 연준이 지속적인 대폭 긴축이 필요한 새로운 국면에 들어섰다는 완전히 통일된 판단은 존재하지 않았음을 의미한다.
대다수 관리 연내 한 차례 추가 인상 예상, 10월에는 뚜렷한 긴급성 없어
다음 정책 경로에 대해 의사록이 내놓은 정보는 매파적 성향이지만, 10월 금리 인상이 이미 확정된 계획임을 보여주지는 않았다.
의사록은 "다수 참석자들은 연말 전에 연방기금금리 목표 범위를 추가로 인상하는 것이 적절할 수 있다고 보았다"고 밝혀, 9월 회의 당시 다수 관리들이 여전히 연내 최소 한 차례 추가 인상을 예상했음을 시사했다. 그러나 관리들은 동시에 향후 정책 결정이 계속 입수되는 정보에 달려 있다고 강조했다.
"새로운 연준 통신원"으로 불리는 기자 닉 티미라오스도 이 표현을 중점적으로 인용했다. 필립 제퍼슨 연준 부의장과 존 윌리엄스 뉴욕연은 총재의 최근 공개 발언은 시장이 10월 금리 인상 베팅을 빠르게 줄이도록 이끌었고, 투자자들은 현재 연준이 10월에는 관망하고 12월에 연내 두 번째 금리 인상을 고려할 것이라는 쪽에 더 기울고 있다. 10월 14일 발표되는 미국 소비자물가지수(CPI) 데이터는 이 전망에 영향을 미칠 중요한 변수가 될 수 있다.
골드만삭스: 12월 금리 인상 가능성 더 크지만, 긴축 종료 가능성도 낮지 않아
골드만삭스는 의사록 발표 후 논평을 내놓으며 향후 정책 경로에 대해 명확한 판단을 제시했다.
골드만삭스는 연준이 12월에 연내 두 번째 금리 인상을 단행할 것으로 예상하며, 이는 8월 근원 PCE 데이터(미국 경제분석국의 방법론 조정이 반영됨)와 제퍼슨 및 윌리엄스의 최근 공개 발언을 종합적으로 고려한 판단이다.
월스트리트견문 기사는 필립 제퍼슨 연준 부의장이 향후 정책 조정에는 데이터 추세를 신중히 검토해야 하며 판단에 더 많은 시간이 필요할 수 있다고 밝혔다고 전했다. 이는 존 윌리엄스 뉴욕연은 총재의 조율된 발언에 더해 마이클 바 감독 부의장의 동조까지 겹치면서, 세 명의 영구 투표 위원이 집단으로 비둘기파 신호를 보내 10월 금리 인상 확률을 70%에서 25%로 직접 끌어내렸고, 시장 기대의 무게중심은 12월로 옮겨갔다.
그러나 골드만삭스는 동시에 다른 시나리오의 가능성도 강조했다. FOMC가 최종적으로 추가 긴축이 불필요하다고 판단할 가능성도 상당히 크다. 골드만삭스는 의사록이 "다수" 참석자들이 연말 전 추가 인상이 "적절할 수 있다"고 본 것으로 나타났지만, 위원회는 이후의 모든 회의를 "열린 태도"로 대할 것이며 최종 결정은 당시 입수되는 경제 데이터에 크게 의존한다고 지적했다.
보고서는 이러한 판단이 12월 회의 전 인플레이션 및 고용 데이터가 매우 중요하다는 것을 의미한다고 밝혔다. 데이터의 흐름은 12월 금리 인상 여부를 결정할 뿐만 아니라, 이번 긴축 사이클이 여기서 종료될지도 상당 부분 좌우할 것이다.
인플레이션 리스크 상방 우세, 에너지 가격과 AI 투자가 핵심 변수
연준은 인플레이션이 점진적으로 둔화되고 있다고 보지만, 관리들은 인플레이션 하락 속도에 대해 여전히 충분한 확신을 갖지 못하고 있다.
의사록에 따르면 거의 모든 참석자들이 인플레이션 리스크가 상방에 치우쳐 있다고 보았으며, 일부 관리들은 이러한 상방 편향이 최근 몇 달간 다소 강화되었다고 판단했다. 최근 에너지 가격 상승, 지정학적 리스크, 관세 등의 요인이 인플레이션을 예상보다 오래 지속시킬 수 있다.
AI 투자 열풍도 이번 회의에서 논의된 중요한 인플레이션 리스크 원천이 되었다. 일부 관리들은 AI가 투자를 촉진하고 생산성 전망을 높이고 있지만, 수요 강화, 투입 비용 상승, 자금 조달 수요 증가를 통해 인플레이션을 끌어올릴 수도 있다고 보았다.
의사록은 AI 구축이 기업 투자를 이끌고 있으며 그 규모와 속도가 "지속적으로 예상을 초과하고 있다"고 전했다. 일부 관리들은 또한 근원 상품 가격 상승률이 여전히 높으며, AI 구축으로 인한 수요와 비용 압력이 관세 영향 약화에 따른 인플레이션 완화 효과를 일부 상쇄할 수 있다고 지적했다.
경제는 견조함 유지, 금융 환경은 여전히 성장 지지
경제 성장의 견조함은 연준이 9월에 금리 인상을 결정한 중요한 배경이다. 의사록에 따르면 몇몇 관리들은 미국 경제의 잠재적 동력이 다소 강화되었다고 보았으며, 소비 지출은 견조하게 유지되고 기업 투자는 AI 인프라 구축의 지원을 받고 있으며, 전체 경제는 여전히 비교적 완만한 속도로 확장되고 있다. 노동시장은 완전고용 수준에 근접한 것으로 평가되었다.
금융 환경 역시 경제에 충분히 강한 제약을 가하지 못하고 있다. 장기 미국 국채 수익률이 최근 뚜렷하게 상승했지만, 많은 관리들은 올해 주가가 크게 오르고 기업채 신용 스프레드가 좁게 유지되는 등의 이유로 금융 환경이 전반적으로 여전히 경제 성장을 지지하고 있다고 보았다.
의사록은 2년물에서 10년물 미국 국채 수익률이 해당 기간 동안 누적 약 35bp 상승했으며, 관리들은 실질금리 변화가 장기 미국 국채 수익률 상승의 주요 원인 중 하나라고 보았다.
시장 참가자들은 또한 지정학적 정세, 미국 재무부의 환매 계획 불확실성, 그리고 AI 인프라 구축 자금을 조달하기 위한 대규모 민간 부채 발행을 기간 프리미엄과 미국 국채 수익률을 끌어올린 중요한 요인으로 보았다.
7월 공동 개입은 재무부 조치, 연준 자금은 미사용
미국이 7월 말 일본과 함께 외환시장에 개입해 엔화를 지지한 것은 미국 재무부가 취한 조치이며, 연준 자체 자금은 사용되지 않았다.
의사록에 따르면 뉴욕연은은 "전적으로 미국 재무부의 재정 대리인 자격으로" 개입을 시행했으며 재무부 자금을 사용했고, 연준 시스템 공개시장계정(SOMA) 포트폴리오는 이번 조치에 참여하지 않았다.
회의 의사록은 개입의 정확한 시점이나 규모를 공개하지 않았다. 스콧 베선트 미국 재무장관은 지난달 미국이 이번 조치에서 "미미한" 자금만 사용했으며 이는 미국 이익에 부합한다고 밝혔다.
7월 말의 조치는 도쿄와 워싱턴이 약 30년 만에 처음으로 손을 잡고 외환시장에 개입해 엔화를 지지한 것이었다. 일본 재무성 데이터에 따르면 8월 26일까지 한 달 동안 일본은 외환시장 개입에 사상 최대인 15조 4,000억 엔(약 975억 달러)을 투입했다. 가타야마 사쓰키 일본 재무대신과 베선트 장관은 모두 필요하다면 양국이 다시 개입할 의사가 있다는 신호를 보냈다.





