







- 핵심 관점: 미국 국채 선물 공매도 포지션이极高 밀집度를 보이고 있으며, 경제 지표가 약세를 보이거나 연준이 비둘기파적 신호를 보낼 경우 격렬한 숏커버링이 촉발되어 수익률이 단기간에大幅 하락할 수 있다.
- 핵심 요소:
- 30년물 미국 국채 수익률이 2002년 이후 최고치로 상승했으며, 기업채 공급 급증과 에너지 가격 고공행진이 공매도 심리를加剧하고 있다.
- CFTC 데이터에 따르면 9월 22일 주간 기준 자산운용기관이 10년물 미국 국채 선물 공매도를 10만 장 이상 추가했으며, 이는 2023년 이후 최대 주간 증가폭 중 하나다.
- 5년물과 10년물 계약의 미결제약정이 지속적으로 증가하고 있으며, 신규 리스크 익스포저는 합계 약 베이시스포인트당 3,200만 달러로 현물 7,500억 달러 규모에 해당한다.
- 뱅크오브아메리카는 공매도 포지션이 여전히 수익률 상승에 베팅하고 있으며, CTA 추세 신호도 미국 국채 공매도를 확고히 유지하고 있다고 지적했다.
- 옵션 시장의 풋 프리미엄이 8월 이후 최고치로 상승했으며, 트레이더들은 수익률 추가 상승 리스크에 적극적으로 헤지하고 있다.
- JP모건 조사에 따르면 롱 포지션은 여전히 작년 11월 이후 최고 수준으로, 잠재적 숏커버링의 기반을 제공하고 있다.
- 이번 주 초점: 수요일 연준이 선호하는 인플레이션 지표와 주말 비농업 고용 보고서. 9월 비농업 고용 증가폭은 약 9만 건으로 예측되어 8월 16.2만 건에서大幅 둔화될 전망이다.
원문 작성자: 鲍奕龙
원문 출처: 월스트리트견문
미국 국채 선물 숏 포지션이 계속 쌓이면서, 경제 데이터가 약화되거나 연준 관계자가 비둘기파 신호를 보낼 경우 시장이 격렬한 숏 커버링에 직면할 수 있다는 분석이 나온다.
월스트리트견문에 따르면, 기업채 공급 급증의 영향으로 미국 국채는 화요일에도 수개월째 이어진 약세를 이어갔고, 30년물 국채 수익률은 2002년 이후 최고 수준으로 올랐다. 동시에 에너지 가격 고공행진이 인플레이션 압력을 계속 끌어올리면서 시장의 숏 심리를 더욱 부추겼다.
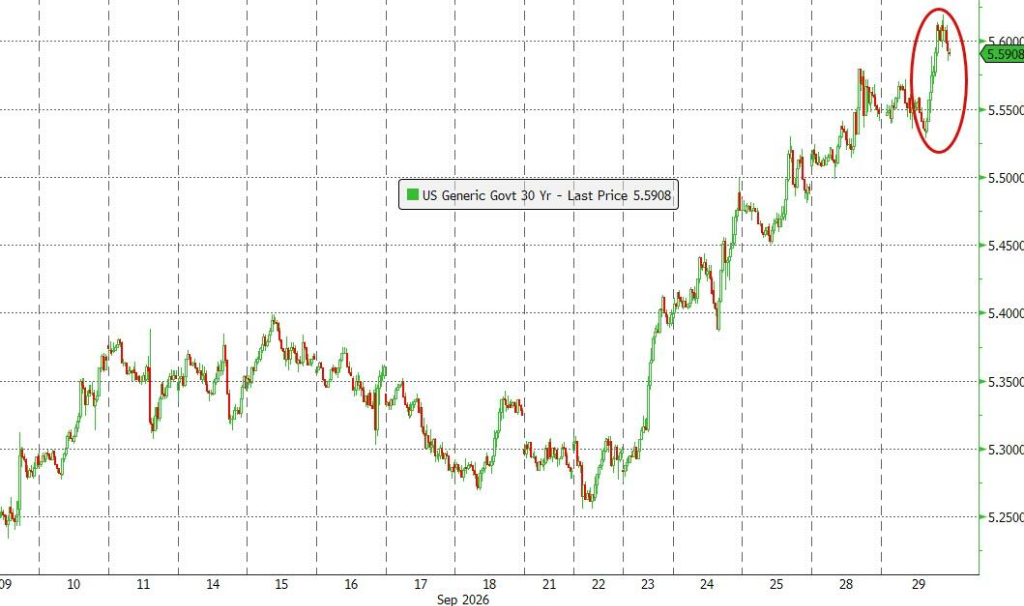
그러나 현재 미국 국채 선물 숏 포지션은 이미 매우 밀집해 있어, 예상을 벗어난 경제 냉각 신호가 나오면 숏 포지션의 급격한 청산을 촉발해 수익률이 단기간에 크게 하락할 수 있다.
이번 주 채권 트레이더들의 시선은 두 가지 핵심 데이터에 집중될 전망이다: 수요일에 발표될 연준의 최우선 인플레이션 지표와 이번 주말의 월간 고용 보고서다. 블룸버그가 설문한 경제학자들은 9월 비농업 고용 증가 폭이 약 9만 명으로, 8월의 예상을 뛰어넘은 16만 2천 명에서 크게 둔화될 것으로 예측했다.
숏 포지션 빠르게 축적, 포지션 규모 단계적 최고치 경신
CME 데이터에 따르면, 지난 약 2주 동안 5년물과 10년물 국채 선물 미결제약정이 모두 크게 증가했다.
미국 상품선물거래위원회(CFTC) 데이터에 따르면, 9월 22일로 끝난 주에 자산운용기관들은 10년물 국채 선물 숏 포지션을 10만 계약 이상 새로 추가했으며, 이는 2023년 이후 주간 기준 최대 증가 폭 중 하나다.

또한 5년물 계약은 지난 12거래일 중 11거래일 동안 포지션이 증가했고, 10년물 계약은 지난 14거래일 중 13거래일 동안 계속 확대됐다.
규모 면에서 지난주 초 이후 두 만기 계약의 신규 선물 익스포저는 합계 약 베이시스포인트당 3,200만 달러로, 현재 5년물 현물채권 750억 달러에 상응하는 규모다.
뱅크오브아메리카 전략가 Meghan Swiber 등은 연구 보고서에서 다음과 같이 지적했다:
선물 포지션은 여전히 수익률 추가 상승 쪽에 기울어져 있으며, 단기 및 중기 만기에서 숏 포지션은 현재까지 수익 상태를 유지하고 있다.
이 팀은 또한 자산운용기관들이 국채 숏을 계속 늘리고 있으며, 특히 중장기 만기에 집중되고 있다고 지적했다. 상품거래자문(CTA)의 추세 신호도 이들이 "미국 국채 숏을 확고히 유지"하고 있음을 보여준다.
주목할 점은, 현재 신규 포지션 규모의 배후에는 방향성 숏 외에도 현물 국채에 대한 베이시스 거래, 또는 자산운용기관의 채권 보유분에 대한 헤지操作이 포함될 수 있어, 이는 시장 구조의 복잡성을 어느 정도 높이고 있다.
숏 커버링 리스크 상승, 옵션 시장에 이미 헤지 조짐
숏 포지션이 계속 축적되면서, 경제 데이터가 예상을 밑돌거나 연준 관계자가 비둘기파 발언을 내놓으면 시장은 격렬한 숏 커버링에 직면할 수 있으며, 이 경우 수익률은 최소한 단기적으로 급격히 하락할 수 있다.
옵션 시장의 움직임은 이미 이러한 우려를 뒷받침하고 있다. 블룸버그 데이터에 따르면, 지난 한 주 동안 장기채 선물 계약의 옵션 스큐가 급격히 변화했고, 풋옵션 프리미엄은 8월 이후 최고 수준으로 올라 트레이더들이 수익률 추가 상승에 대비해 적극적으로 보호를寻求하고 있음을 보여주며, 풋옵션의 콜옵션 대비 비용을 끌어올렸다.
또한 일부 약세 헤지 포지션은 이번 주말에 만기되며, 이는 이들 포지션이 금요일 비농업 고용 데이터의 이벤트 리스크도 포함하고 있음을 의미한다.
한편 JP모건의 국채 고객 조사에 따르면, 9월 28일로 끝난 주에 투자자 포지션은 전반적으로 변동이 없었으며, 롱 포지션은 여전히 작년 11월 이후 최고 수준을 유지하고 있어 일부 롱 세력이 여전히 존재하며 잠재적 숏 커버링에 일정한 기반을 제공하고 있음을 보여준다.





