美股日报|油价收116美元创半年新高,道指跌653点(10月24日)


- 핵심观点:유가가 시장의 주요 압력 요인으로 자리매김하며 브렌트유가 4월 이후 최고치를 기록해 인플레이션 우려와 장기 금리를 끌어올렸다. 자금은 AI 및 금리 민감 섹터에서 이탈해 에너지로 이동했다. 암호화폐 섹터도 동반 압박을 받았으며, 현물 비트코인 ETF는 10월 최대 일일 순유출을 기록했고 DAT 대표주 MSTR은 약 10%의 밸류에이션 할인을 보였다.
- 핵심 요소:
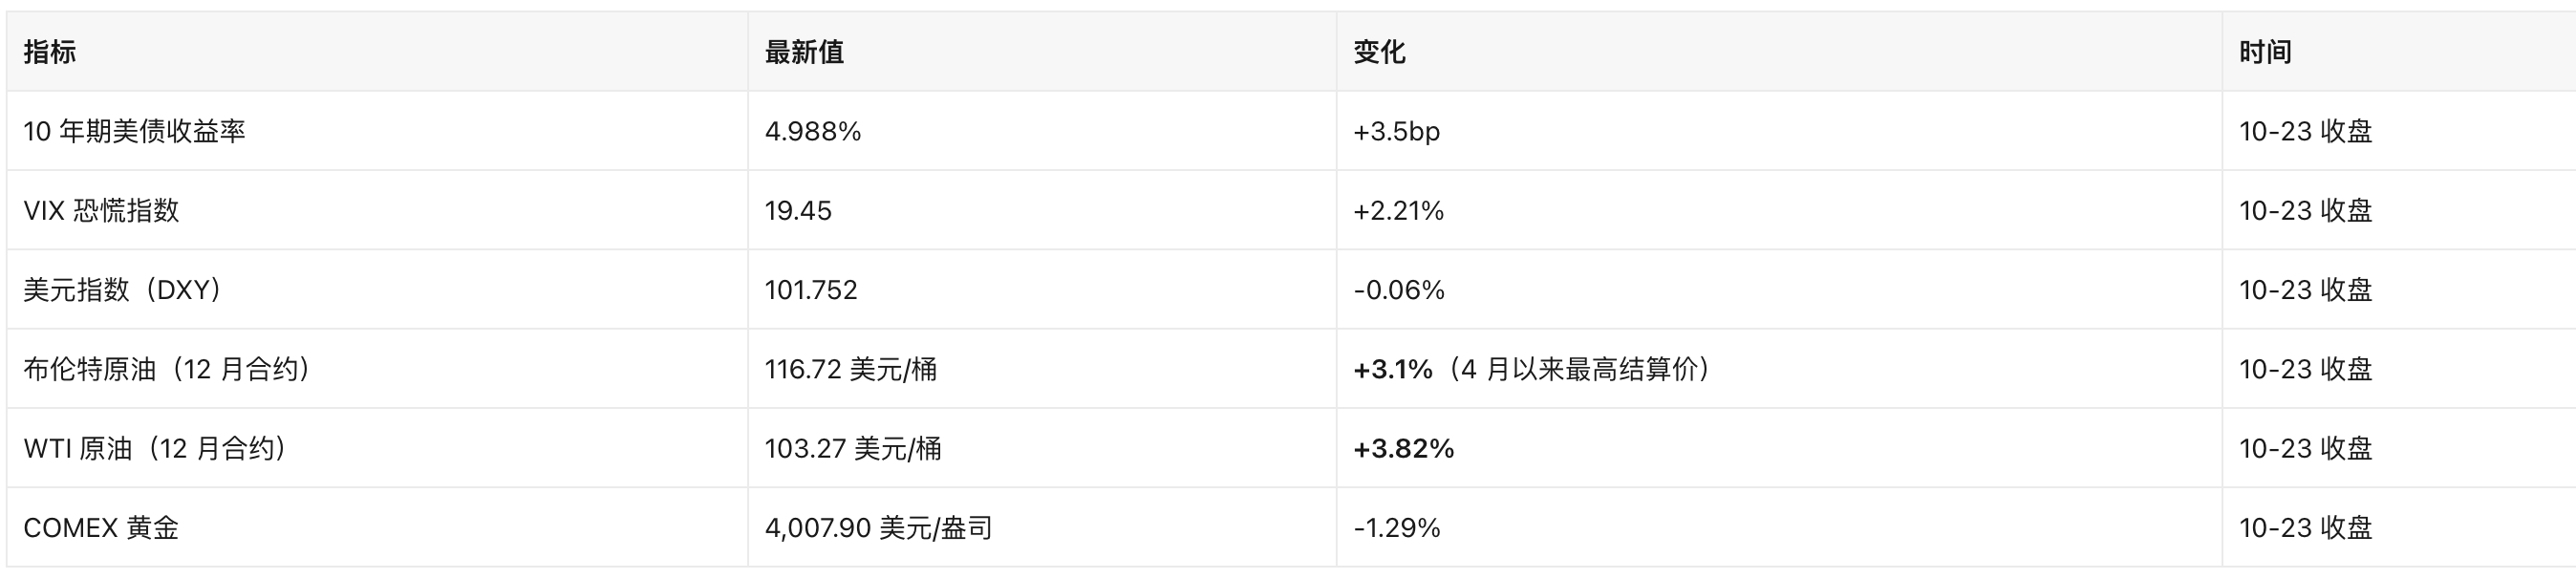
- 브렌트유 12월물은 116.72달러/배럴로 3.1% 상승 마감했고, WTI는 103.27달러로 3.82% 상승했다. 후티 공격과 미-이란 충돌 격화 전망이 유가를 직접 끌어올렸다.
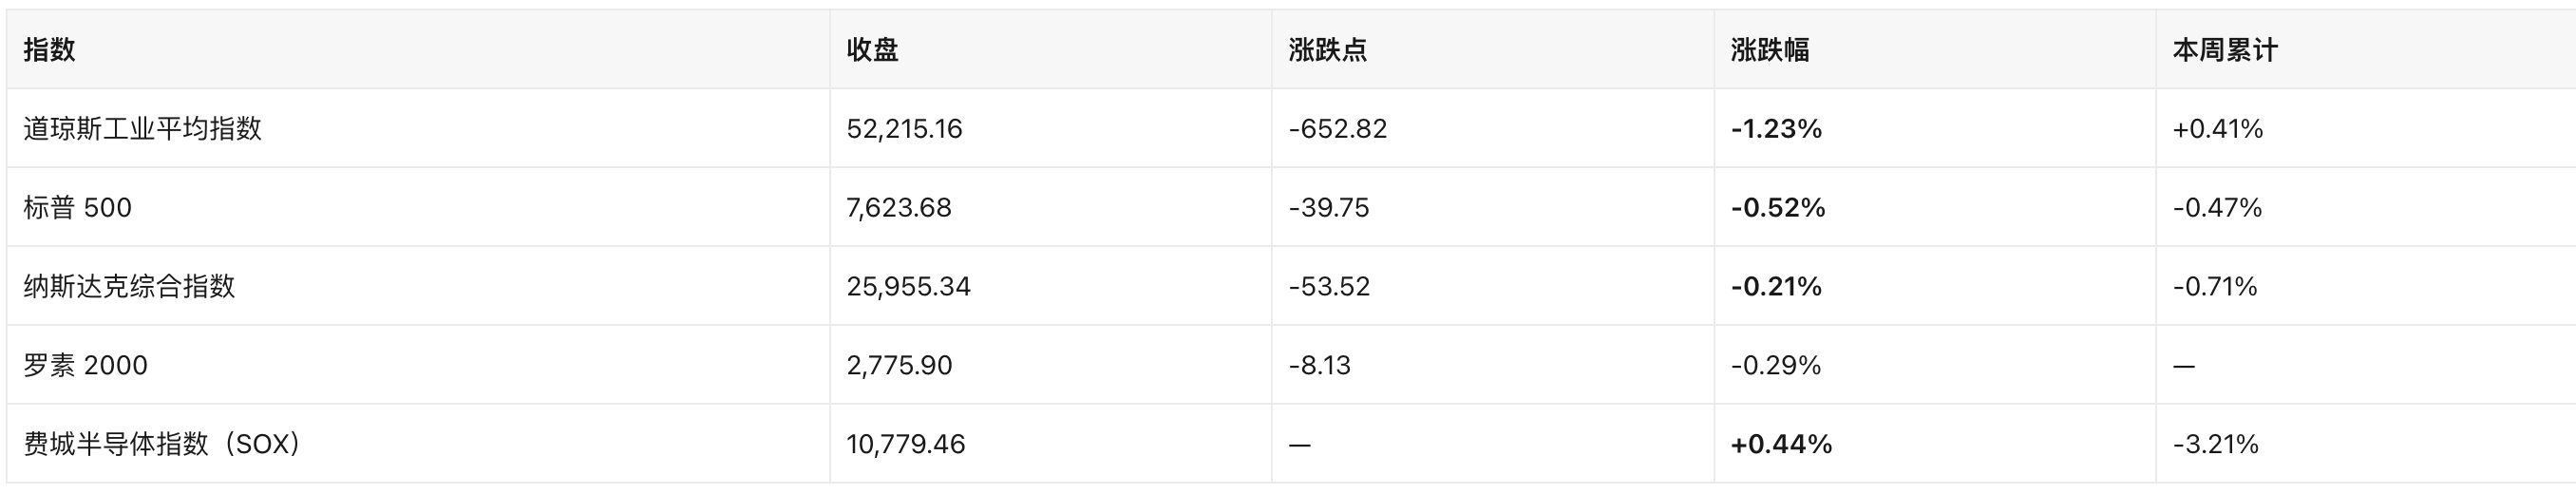
- 3대 지수는 이틀 연속 하락 마감했으나 낙폭은 축소되었다. 다우지수는 1.23% 하락으로 가장 부진했고, S&P500은 0.52% 하락, 나스닥은 0.21% 하락에 그쳤으며 필라델피아 반도체지수는 0.44% 반등했다. 에너지주 XOM은 +2.79%, CVX는 +2.88%로 신고가를 기록하며 유일한 확실한 승자가 되었다.
- 10년물 미국채 수익률은 3.5bp 반등한 4.988%를 기록했다. 신규 실업수당 청구건수는 19만 4천 건으로 예상치를 하회하며 고용 데이터가 강세를 보여 금리 인하 기대를 약화시켰다. 시장은 10월 28일 FOMC에서 4.00% 동결을 예상하고 있다.
- 아메리칸 익스프레스는 3,500명(전체 직원의 약 5%) 감원을 발표하며 AI 효율화를 이유로 들었고, 주가는 3.67% 하락했다. 시장은 화이트칼라 일자리 감축이 소비자 신용으로 전이될 것을 우려하고 있다.
- 미국 현물 비트코인 ETF는 목요일 6억 3,560만 달러 순유출을 기록하며 10월 최대 일일 유출을 나타냈고, 직전 3일간 약 10억 7천만 달러 순유입의 약 60%를 상쇄했다.
- MSTR은 146.01달러로 0.14% 소폭 상승 마감했으며, 시가총액/보유량은 약 0.90배로 약 10% 할인 상태다. ASST는 36,818 BTC를 보유하며 여전히 약 21% 프리미엄을 유지하고 있어 DAT 자금조달 능력의 양극화가 심화되고 있다.
- SEC는 2027년 검사 중점 사항으로 "AI 초지능"과 "자산 토큰화"를 시스템적 리스크로 지정했다. 싱가포르, 말레이시아, 태국은 국경 간 스테이블코인 시범사업을 확대한다.
1. 헤드라인
- 유가가 이어받아 주요 압력 요인으로 부상: 브렌트유 12월물은 배럴당 116.72달러로 3.1% 상승하며 4월 이후 최고 결제가를 기록했고, WTI는 103.27달러로 3.82% 올랐다. 후티 반군의 공격과 중동 공급 교란에 미국-이란 갈등 고조 전망이 겹치면서 인플레이션 우려와 장기 금리를 직접 끌어올렸다 (출처: Reuters, WSJ, Barron's, Yahoo Finance 시세).
- 지수 낙폭은 축소됐으나 구조적 차별화 뚜렷: 다우지수는 652.82포인트(-1.23%) 하락하며 낙폭을 주도했고, S&P 500은 0.52%, 나스닥은 0.21% 하락에 그쳤으며 필라델피아 반도체지수는 0.44% 반등했다. Barron's는 "AI 매도세가 금요일 진정됐으나 지수는 여전히 하락 마감했다"고 표현했다 — 자금이 금융·산업·소비에서 빠져나와 에너지로 이동했다 (출처: Barron's, Yahoo Finance).
- 아메리칸 익스프레스, 3,500명 감원(전체 직원의 약 5%) 발표, AI를 통한 효율화를 이유 중 하나로 제시하며 주가는 3.67% 하락, 다우지수 하락폭 상위 가중주에 이름을 올렸다. 시장은 화이트칼라 일자리 감축이 소비 신용으로 전이될 가능성을 우려한다 (출처: New York Post, Yahoo Finance, Fast Company, 10월 23일).
- 고용 지표 여전히 견조, 금리 인하 기대 약화: 지난주 신규 실업수당 청구건수는 19만 4,000건으로 20만 건 예상을 밑돌았고, 계속 실업수당 청구건수는 172만 8,000건으로 예상을 웃돌았다. 10년물 미 국채 수익률은 3.5bp 반등해 4.988%를 기록했다 (출처: Nasdaq 경제 캘린더, Yahoo Finance).
- 암호화폐 섹터 역행 속 차별화: MSTR은 0.14% 소폭 상승해 146.01달러에 마감, 시가총액/보유량은 약 0.90배(할인율 약 10%)다. COIN은 2.74% 하락했고 채굴 기업들은 3%-5% 하락했다. 미국 현물 비트코인 ETF는 목요일 6억 3,560만 달러 순유출을 기록하며 10월 최대 일일 유출을 나타냈다 (출처: Yahoo Finance 시세, Decrypt, The Block).
2. 미 증시 대세와 매크로
3대 지수 종가 (미 동부시간 2026-10-23 16:00)
출처: Yahoo Finance 시세
흐름 특징: 3대 지수가 이틀 연속 하락 마감했으나 낙폭은 현저히 축소됐다 — 목요일 나스닥은 2.60%, 필라델피아 반도체지수는 6.72% 급락했으나 금요일 필라델피아 반도체지수는 0.44% 반등, 나스닥은 0.21% 하락에 그쳤다. 진짜 차별화는 다우지수에서 나타났다: -1.23%의 낙폭은 주로 금융(AXP -3.67%, GS -1.75%, JPM -1.47%, V -1.55%), 산업(CAT -2.42%), 소비(NKE -2.66%)가 기여한 반면, 에너지 양대 강자 XOM +2.79%, CVX +2.88%(52주 고점 233.74에 근접)이 S&P를 지탱했다.
이번 주 주도권 전환: 다우지수는 주간 0.41% 상승, 나스닥은 주간 0.71% 하락, 필라델피아 반도체지수는 주간 3.21% 하락 — "AI 자본지출 트레이드"가 식은 뒤 자금은 이탈하지 않고 에너지와 방어주로 이동했으며, 유가가 새로운 가격 결정의 닻이 됐다.
섹터별 성과 (10월 23일, SPDR 섹터 ETF)

출처: Yahoo Finance 시세. 목요일과 완전히 반전된 점에 주목: 목요일은 필수소비재가 상승 주도, 반도체가 폭락했으나 금요일은 에너지가 독보적으로 강세, 소비재가 하락 보충
금리, 달러, 원자재
출처: Yahoo Finance 시세
전이 논리: 유가 상승 → 인플레이션 기대 상승 → 장기 금리 반등(10Y +3.5bp) → 고밸류 성장주 압박, 금융·소비주 밸류에이션 하락 압력. 주목할 점은 금도 1.29% 동반 하락했다는 것 — 실질금리 상승과 달러 유동성 긴축 조합 속에서 안전자산 자금이 금으로 흐르지 않았으며, 이는 BTC의 동반 약세도 설명한다.
매크로 데이터와 연준
10월 23일 발표 데이터 (미국):
- 신규 실업수당 청구: 19만 4,000건 (예상 20만 0,000건, 전치 20만 0,000건)
- 계속 실업수당 청구: 172만 8,000건 (예상 172만 0,000건, 전치 170만 3,000건)
- 컨퍼런스보드 경기선행지수: 0.0% (예상 -0.1%, 전치 -0.1%)
- 캔자스시티 연준 제조업 종합지수: 11 (전치 14)
출처: Nasdaq 경제 캘린더. 데이터는 전반적으로 견조해 금리 인하의 근거가 되지 못한다.
연준: 연준 공식 홈페이지 FOMC 캘린더에 따르면 10월 회의는 10월 27-28일이며, 결정과 기자회견은 10월 28일 14:00(미 동부시간)에 발표된다. 이번 회의에는 경제전망요약(SEP)이 포함되지 않는다. 현재 연방기금 목표 범위는 3.75%-4.00%(9월 16일 회의에서 25bp 인상 후 발효)이며, 시장은 이번 회의에서 4.00% 동결에 만장일치로 예상하고 있다.
기준 정정: 일부 제3자 캘린더는 이번 결정을 10월 29일로 표기하고 있으나 연준 공식 홈페이지와 불일치하며, 본 호는 공식 홈페이지를 기준으로 한다.
3. 핫 종목과 섹터
에너지: 유일한 확실한 승자
- 엑슨모빌(XOM)은 183.21달러로 +2.79%, 52주 고점 183.75에 근접했고, 셰브론(CVX)은 233.21달러로 +2.88%, 52주 신고가를 기록했다.
- 논리: 브렌트 116.72달러, WTI 103.27달러의 현물 강세가 업스트림 현금흐름을 직접 개선한다. 동시에 미국이 다시 전략비축유(SPR)를 방출해 공급 중단에 대응한 점은 실물 시장이 투기보다 긴축 상태임을 시사한다 (출처: OilPrice, 10월 23일; Yahoo Finance 시세).
- 리스크: 유가에 이미 상당한 지정학적 프리미엄이 반영돼 있어, 미국-이란 협상 신호가 나올 경우 되돌림 폭도 만만치 않을 수 있다.
아메리칸 익스프레스(AXP): AI 감원 서사가 처음으로 금융주를 강타
- 종가 313.22달러, -3.67%, 다우지수 하락폭 상위 가중주(동반 압박을 받은 CAT -2.42%, GS -1.75% 포함).
- 이벤트: 회사는 약 3,500개 일자리(전체 직원의 약 5%)를 감축할 계획으로, 2년 만의 첫 대규모 축소이며 언론은 이를 AI 효율화와 연결 짓고 있다 (출처: New York Post, Yahoo Finance, Fast Company, 10월 23일).
- 시장 해석: 한편으로는 비용 개선, 다른 한편으로는 "고소득 고객층의 소비와 고용 전망"에 대한 우려. 소비 신용 민감기에 투자자들은 후자를 먼저 거래했다.
반도체: 낙폭 멈췄으나 회복은 미완
- 마이크론(MU) +2.46%, AMD +1.74%, 인텔(INTC) +1.72%, 퀄컴(QCOM) +1.78%, TSMC(TSM) +1.49%; 엔비디아(NVDA)는 여전히 0.59% 하락해 210.96달러에 마감, 브로드컴(AVGO) -0.48%.
- 구조: 반등은 메모리와 CPU에 집중됐고 GPU 대장주는 동반 상승하지 못했다. 웨스턴디지털(WDC)은 역행해 2.97% 추가 하락, 메모리 내부 차별화가 나타났다.
- 배경: 목요일 필라델피아 반도체지수가 하루 6.72% 폭락한 뒤 금요일은 기술적 반등에 그쳤고 주간으로는 여전히 3.21% 하락했다. AI 자본지출의 "회수 주기" 논쟁은 끝나지 않았으며, 다음 주 마이크로소프트, 구글, 아마존 실적이 첫 번째 검증 관문이다 (출처: Yahoo Finance 시세; Reuters 《Wall St Week Ahead》, 10월 23일).
대형 기술주: 실적 발표 전 관망
- 마이크로소프트(MSFT) +0.66%로 524.51달러 마감, 10월 28일 장 마감 후 실적 발표; 애플(AAPL) -0.14%; 구글(GOOGL) -1.24%; 아마존(AMZN) -0.95%; 테슬라(TSLA) -0.63%; 메타(META) -0.96%.
- 해석: 목요일 메타 실적 발표 후 급락 이후 대형 기술주는 금요일 "실적 대기" 상태에 들어갔고 변동성은 축소됐으나 방향은 미정이다.
압박받는 섹터: 산업과 소비
- 캐터필러(CAT) -2.42%, 나이키(NKE) -2.66%, 유나이티드헬스(UNH) -1.62%, 비자(V) -1.55%, 골드만삭스(GS) -1.75%, JP모건(JPM) -1.47%.
- 공통점: 금리와 소비에 이중으로 민감하다. 10Y가 4.99%로 복귀한 뒤 이런 "금리 민감 + 수요 정점 우려" 종목들이 우선적으로 축소됐다.
4. 암호화폐 관련 미 주식 (Crypto-Equity)
DAT 대장주: Strategy(MSTR)
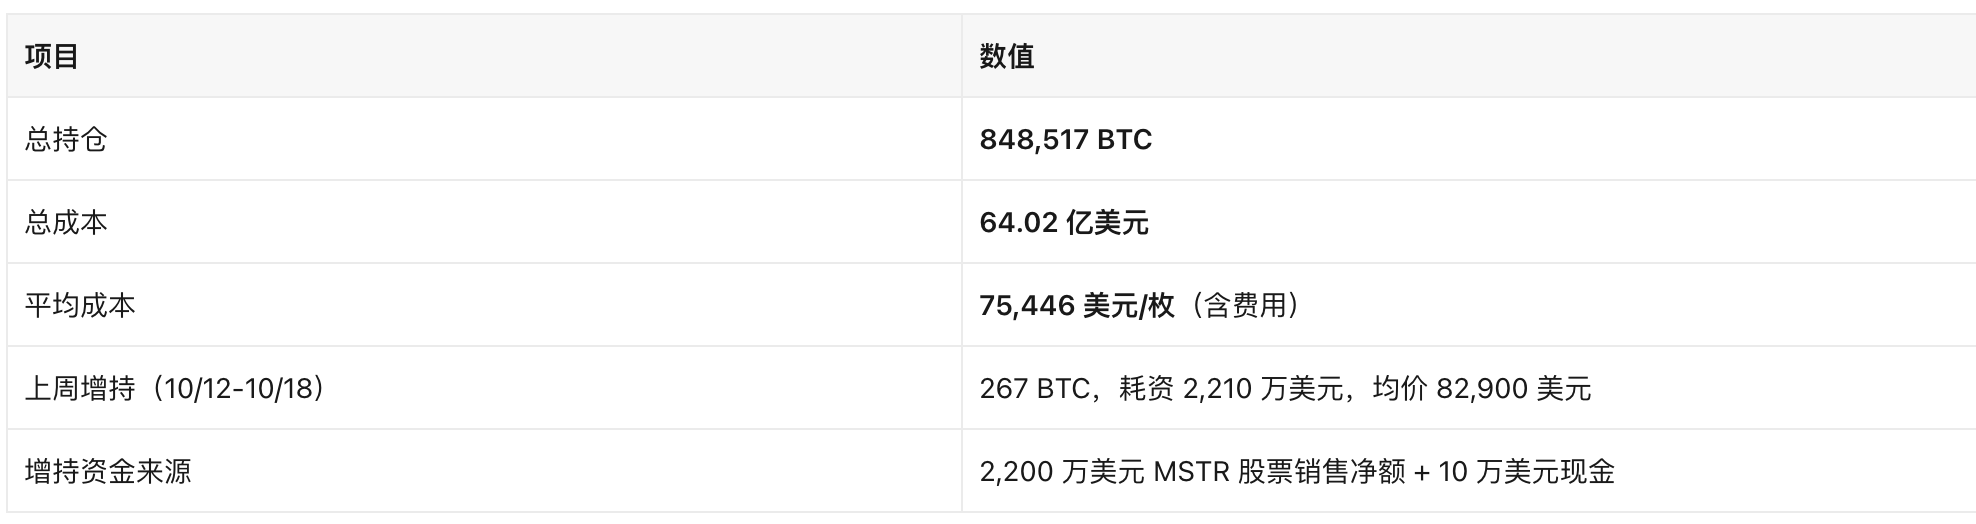
보유량과 원가 (SEC 8-K, 2026년 10월 19일 공시, 데이터 기준일 10월 18일):
자본 운용:
- 이사회는 디지털 신용 증권 환매 승인 한도를 20억 달러에서 30억 달러로 상향했으며, 10월 18일 기준 잔여 한도는 11억 6,000만 달러다. 지난주 실제 환매는 1억 9,310만 달러(해당 주 코인 매입 금액의 약 8.7배)였다.
- MSTR 보통주 환매 계획 잔여 한도는 10억 달러다.
- 해석: 신규 자금은 거의 전액 ATM 주식 매도에서 나왔고 규모도 극히 작아(2,200만 달러) 회사가 현재 우선주 가격과 주주 환원 복구를 우선시하고 있으며 공격적 추가 매수는 하지 않고 있음을 보여준다 — 이는 mNAV 할인 환경에서의 합리적 선택이다.
밸류에이션과 거래:
- 종가 146.01달러, +0.14%, 당일 암호화폐 관련주 중 소수 상승 종목; 거래량 1,858만 주, 52주 범위 81.81-299.80달러.
- 총 시가총액 616억 1,000만 달러(Nasdaq); 848,517 BTC × 80,644달러 기준 보유 자산 가치는 약 684억 3,000만 달러 → 시가총액/보유량(mNAV) 약 0.90배, 할인율 약 10%.
- 애널리스트 1년 목표가 211.50달러(Nasdaq 집계).
- 실적: 10월 29일 장 마감 후, 애널리스트 만장일치 EPS 예상 21.50달러(비트코인 공정가치 변동 이익 포함, 비교 가능성 제한적).