


BiyaPay 시세 관측|Meta 11% 급등, Muse는 왜 시장을 불태웠나? AI 투자가 실적으로 이어질 수 있을까?


요 며칠 가장 주목받는 주식은 단연 Meta일 것입니다.
Meta의 AI 개인 비서 Muse는 9월 8일 출시 이후 미국 애플 앱스토어 무료 앱 순위 1위로 올라섰습니다. Muse는 누적 약 250만 건의 다운로드를 기록했으며, ChatGPT, Claude 등의 애플 앱스토어 관련 다운로드 실적을 넘어섰습니다.
동시에 시장도 긍정적인 반응을 보였습니다.
9월 21일, 글로벌 원스톱 자산 배분 플랫폼 BiyaPay의 시세에 따르면 Meta 주가는 하루 만에 11.34% 상승하며 741.25달러에 마감해 최근 1년 사이 뚜렷한 일일 상승폭을 기록했습니다. 9월 22일에는 주가가 0.63% 하락해 736.60달러에 마감했습니다.
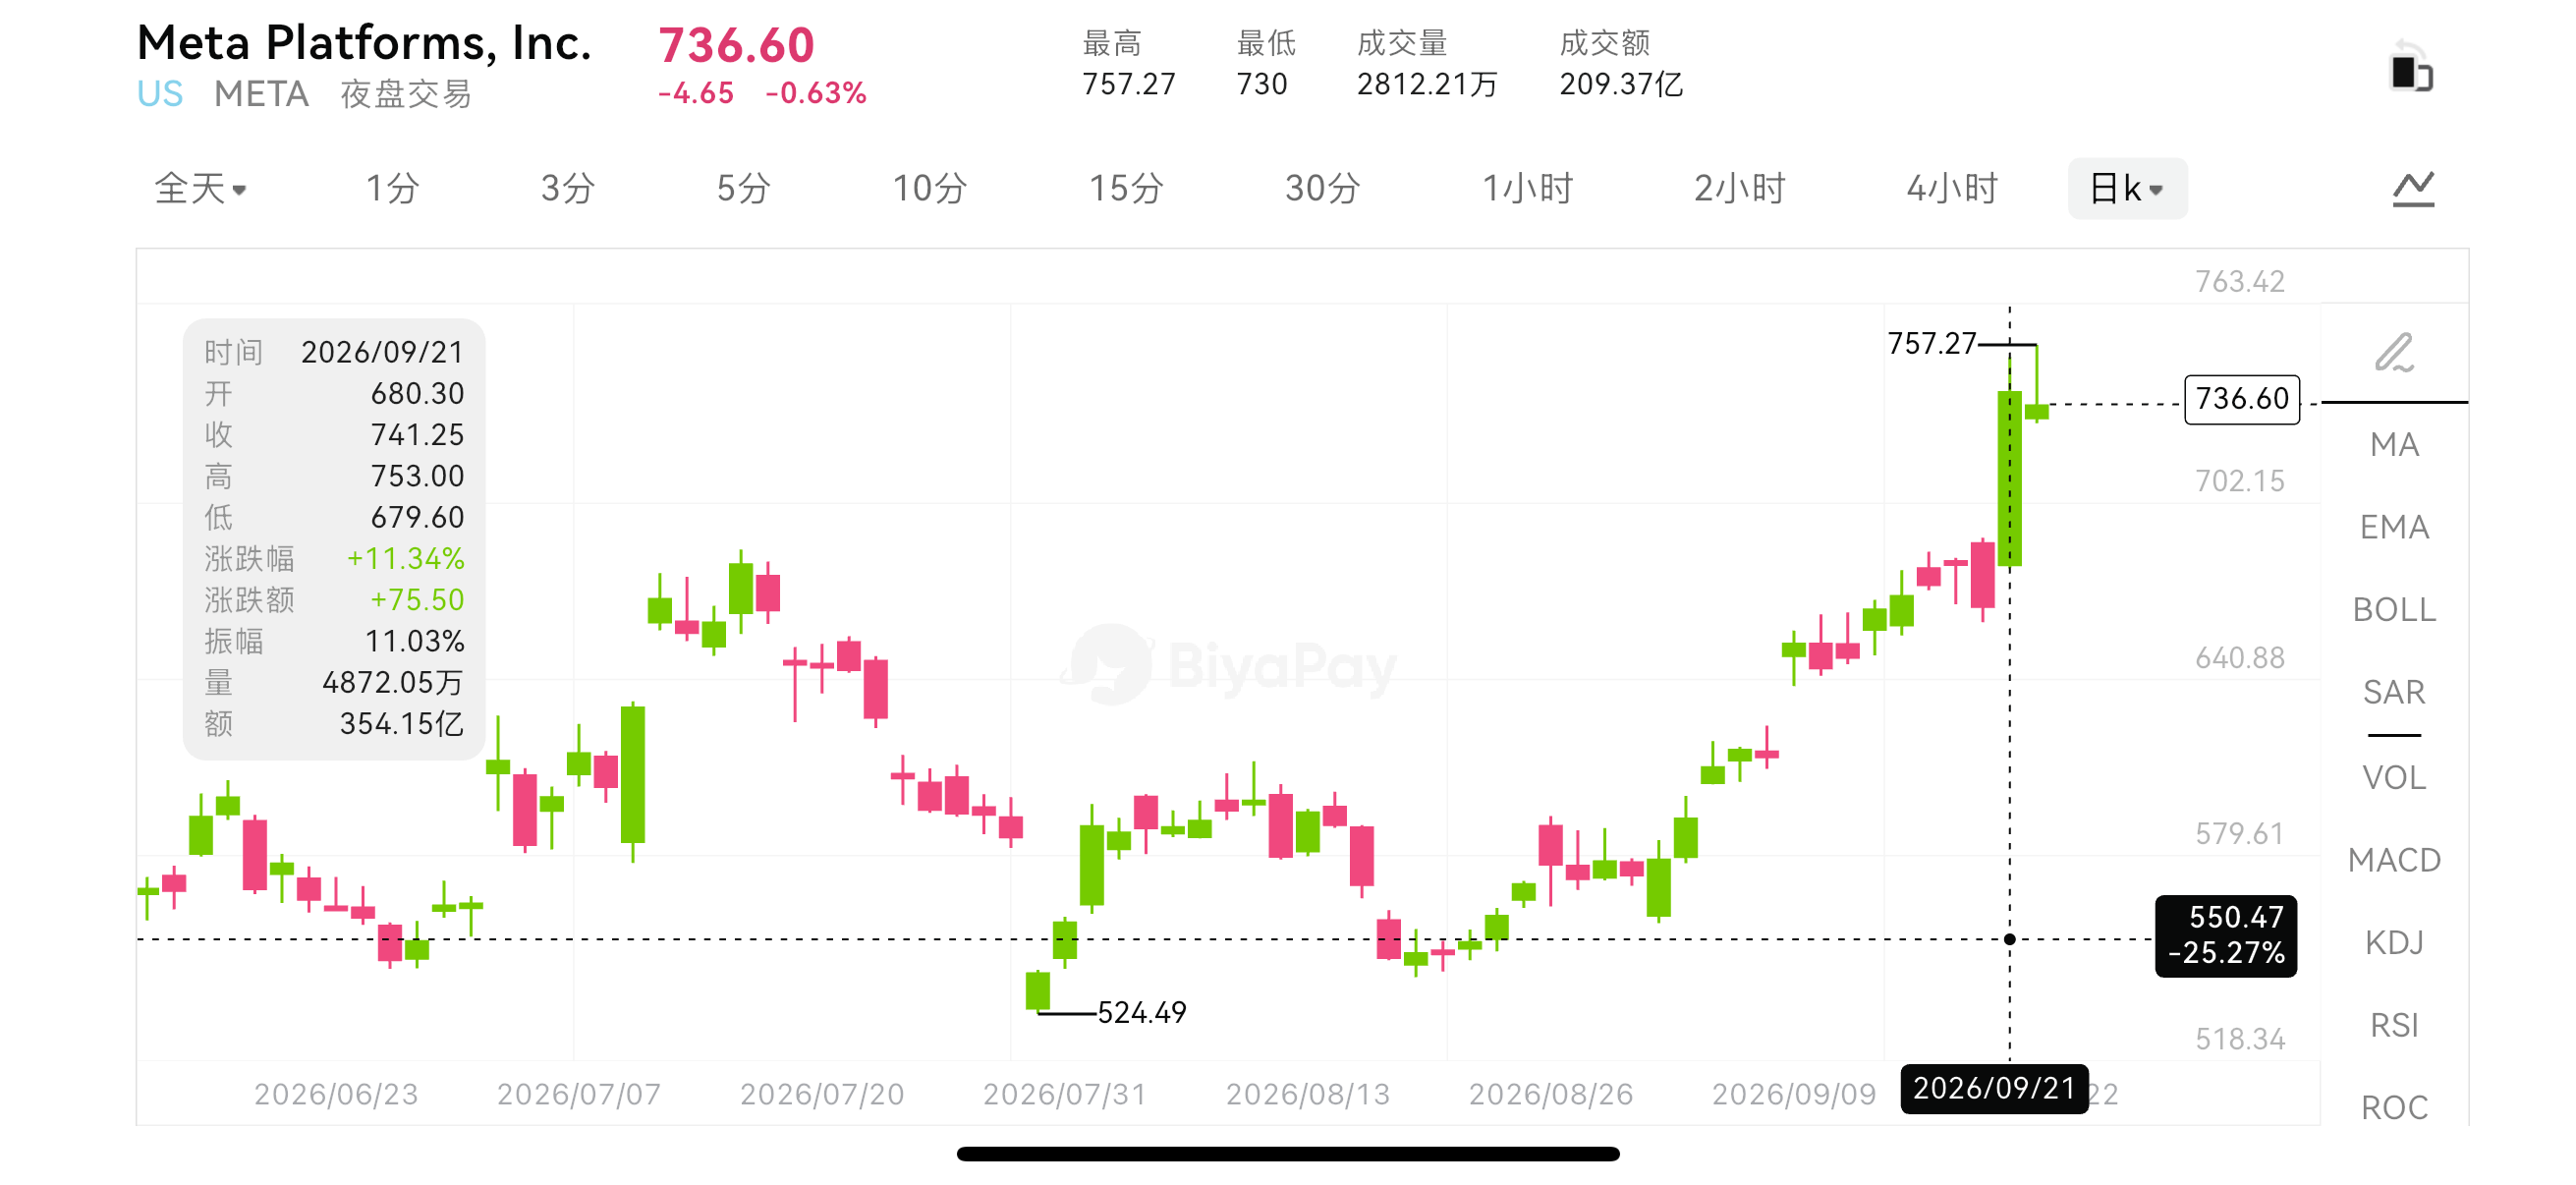
이번 랠리를 이끈 직접적인 요인은 바로 Meta의 개인 AI 비서 Muse 출시 이후의 초기 열기와 Meta Connect 컨퍼런스를 앞둔 제품 기대감이었습니다.
이번에 시장은 다시 한 가지 질문을 논의하기 시작했습니다. 바로 AI 투자가 언제쯤 실제 실적으로 전환될 수 있는가?입니다.
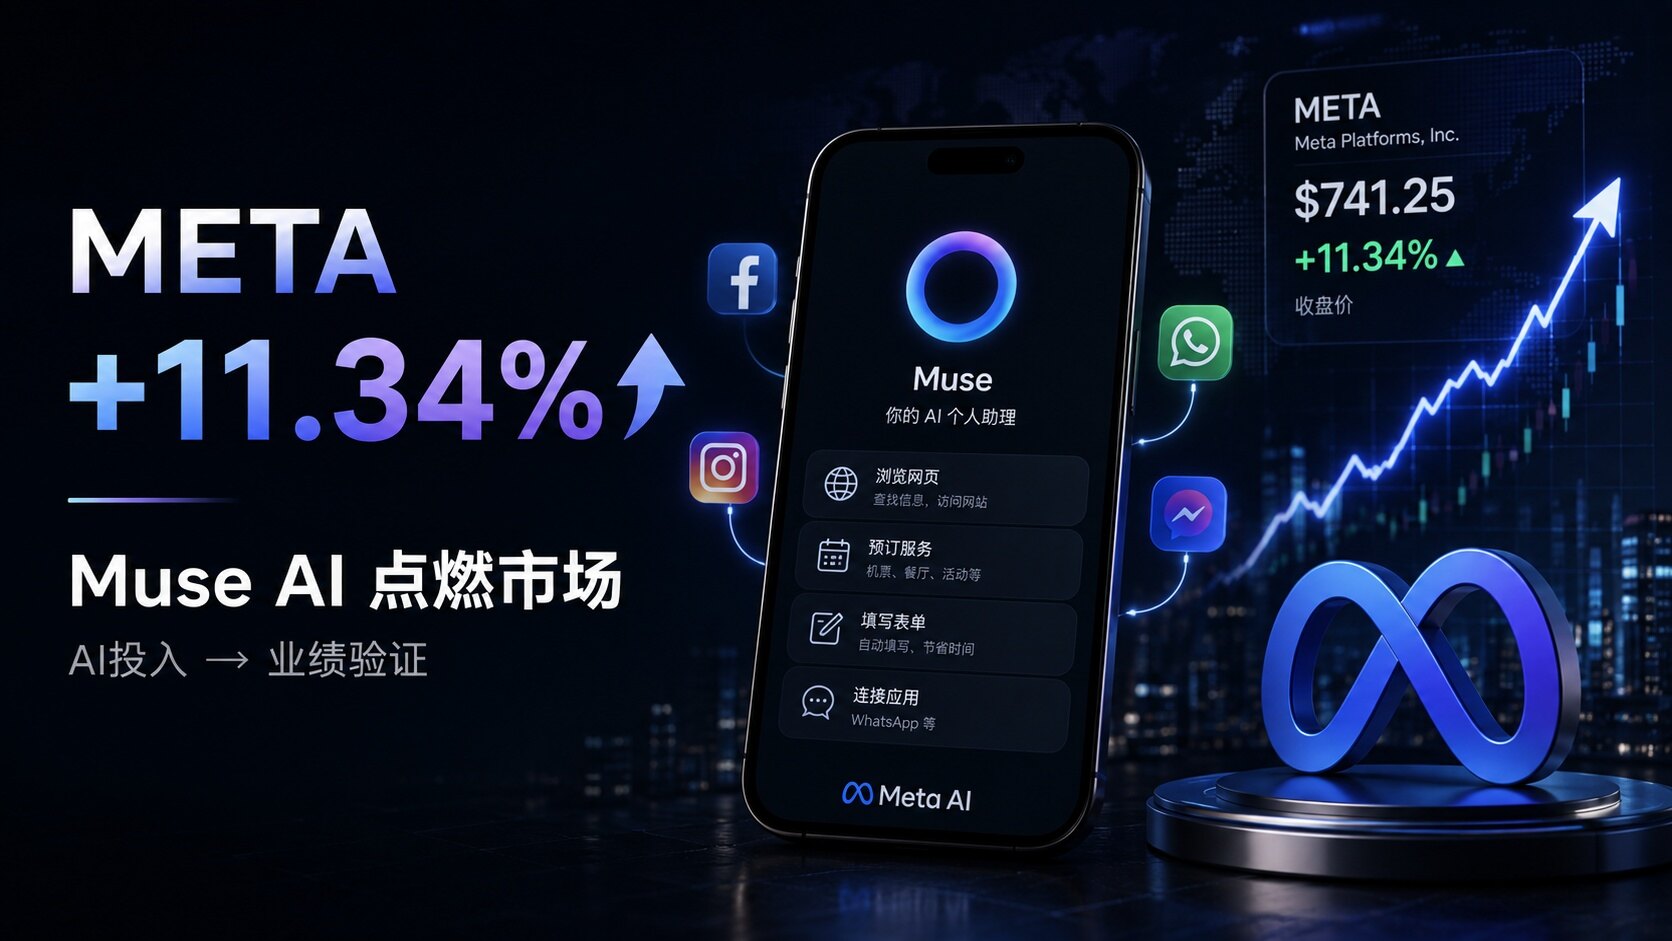
Meta의 상승, 먼저 오른 것은 제품 신뢰
지난 한동안 Meta는 계속 AI 투자를 늘려왔지만, 시장에는 늘 의문이 있었습니다. 막대한 자본지출이 언제쯤 사용자 증가, 광고 효율, 새로운 수익원으로 전환될 수 있을까 하는 점입니다.
Muse의 등장은 이 질문에 비교적 구체적인 관찰 대상을 제공했습니다.
Meta의 공식 설명에 따르면 Muse는 단순히 질문에 답하는 것이 아니라, 사용자授权 범위 내에서 작업을 완료하고, 웹을 탐색하고, 양식을 작성하고, 서비스를 예약하며, WhatsApp 등 제품과 결합해 사용할 수 있습니다. 그 위치도 더 이상 전통적인 채팅 도구가 아니라, 사용자의 목표를 이해하고 작업을 수행할 수 있는 개인 AI 에이전트입니다.
시장 보도에 따르면 Muse는 출시 후 미국 앱스토어 무료 앱 순위 상위권에 올랐습니다. 웰스파고는 이후 Meta 목표주가를 640달러에서 796달러로 상향하며, Muse의 초기 성과가 Meta의 AI 제품 노선에 더 명확한 착점을 만들어줬다고 평가했습니다.
이는 과거 단순히 모델을 발표하고 데이터센터 건설을 선언했던 것과 뚜렷이 다릅니다. 인프라 투자는 장기적 기대에 속하지만, 사용자 다운로드, 사용, 피드백은 실제 수요에 더 가깝습니다. 시장이 Meta에 다시 밸류에이션을 부여하려는 핵심 이유도 바로 여기에 있습니다. AI가 '투자 스토리'에서 '제품 검증'으로 나아가기 시작한 것입니다.
재무제표 속 Meta, 여전히 광고 회사
다만 Muse가 주목받는다고 해서 Meta의 현재 가장 중요한 수익 기반을 간과해서는 안 됩니다.
Meta의 2분기 매출은 608.01억 달러로 전년 대비 28% 증가했고, 광고 매출은 593.63억 달러였습니다. 6월 자사 앱 제품의 일일 활성 사용자 수는 평균 36억 명으로 전년 대비 3% 증가했습니다. 광고 노출 수는 14% 늘었고, 평균 광고 가격은 12% 상승했습니다.
이 데이터는 Meta가 현재 여전히 광고 사업이 이끄는 회사임을 보여줍니다. AI가 Meta에 주는 첫 번째 가치는 즉시 거대한 별도 수익 라인을 만드는 것이 아니라, 콘텐츠 추천, 광고 매칭, 사용자 상호작용 효율을 개선해 광고 사업의 수익화 능력을 높이는 것입니다.
시장이 진짜 망설이는 지점은 투자 속도입니다. Meta의 2분기 자본지출은 310.8억 달러에 달했고, 회사는 2026년 연간 자본지출을 1300억~1450억 달러로 예상하고 있습니다. 같은 기간 총비용과 비용은 전년 대비 55% 증가했고, 자유현금흐름은 7.84억 달러에 그쳐 지난해 같은 기간의 85.49억 달러를 크게 밑돌았습니다.
이는 Meta에 수익성이 없는 것이 아니라, AI 인프라 구축이 현금을 대량 소모하고 있음을 의미합니다. 회사의 2분기 영업활동 현금흐름은 여전히 318.62억 달러에 달했지만, 자본지출이 거의 같은 수준이어서 최종적으로 남는 자유현금흐름은 뚜렷하게 줄었습니다.
따라서 Meta가 앞으로 증명해야 할 것은 'AI를 할 능력이 있는가'가 아니라, AI 투자가 충분히 높은 수익률을 유지할 수 있는가입니다. 광고 매출, 사용자 활성도, 신제품 사용률이 계속 개선된다면 시장은 더 많은 시간을 줄 의향이 있습니다. 반대로 자본지출이 계속 늘어나는데 매출과 현금흐름이 동시에 따라오지 못한다면 밸류에이션 압박은 다시 나타날 수 있습니다.
Muse가 앱에서 플랫폼으로 갈 수 있을까
Muse의 진정한 상상력은 얼마나 많은 질문에 답할 수 있느냐가 아니라, Meta가 이미 보유한 제품 체계를 연결할 수 있느냐에 있습니다.
Meta는 Facebook, Instagram, WhatsApp, Messenger, Threads 등 고빈도 앱을 보유하고 있고, 스마트 안경 등 하드웨어 진입점도 가지고 있습니다. Muse가 점차 이들 제품에 들어갈 수 있다면, AI는 더 이상 독립 앱이 아니라 소셜, 콘텐츠, 광고, 쇼핑, 하드웨어를 연결하는 운영 계층이 될 수 있습니다.
이것이 시장이 Meta Connect에 주목하는 이유이기도 합니다. 9월 23일부터 24일까지 열리는 Meta Connect에서는 Meta의 AI 제품, AI 안경, 가상현실 기기 관련 진전이 계속展示될 것으로 예상됩니다. 시장이 더 관심을 갖는 것은 발표회에서 기능이 얼마나 더 추가되는지가 아니라, Muse가 더 큰 사용자 시나리오로 들어갈 수 있는지입니다.
Muse가 사용자의 쇼핑, 예약, 콘텐츠 제작, 정보 관리를 도울 수 있다면, Meta는 향후 광고 추천, 거래 수수료 분배, 구독 서비스, 개발자 연결 등을 통해 상업화를 실현할 수 있습니다.
하지만 이 경로도 간단하지 않습니다. 아마존은 이미 Muse의 자사 플랫폼 상품 접근 및 구매를 제한했는데, 이는 AI 에이전트가 실제 거래 시나리오에 들어가면 플랫폼 인터페이스, 데이터 권한, 책임 경계, 상업적 수익 분배 등의 문제에 직면한다는 것을 보여줍니다.
사용자가 다운로드할 의향이 있다고 해서 장기적으로 권한을 부여할 의향이 있다는 뜻은 아니며, 사용할 의향이 있다고 해서 서비스에 비용을 지불할 의향이 있다는 뜻도 아닙니다. Muse가 안정적인 잔존율을 형성할 수 있을지는 여전히 시간이 필요한 검증입니다.
BiyaPay 시세에서 Meta는 어떤 변화를 봐야 할까?
이런 미국 주식 기술주 시세를 정리할 때 저는 Meta의 일일 등락만 보지 않고, 나스닥 지수, AI 산업 체인, 달러와 미국 국채 수익률의 변화도 함께 관찰합니다. BiyaPay는 글로벌 원스톱 자산 배분 플랫폼으로 디지털 자산, 미국 주식, 홍콩 주식, 법정화폐 환전 등 다양한 자산 시나리오를覆盖하며, 시세 페이지에서 META 및 기타 시장 자산의 가격 변화를 동시에 확인할 수 있습니다. 또한 디지털 화폐를 직접 입금해 달러로 환전할 수 있고, 역외 계좌 없이 실시간 0수수료로 미국 주식을 거래할 수 있습니다.
Meta 주가가 상승하는 동시에 광고 사업 데이터, Muse 사용 상황, 시장 위험 선호가 함께 개선된다면, 자금이 거래하는 것은 제품 실현과 수익 기대입니다. 반대로 주가가 주로 애널리스트 목표주가 상향과 발표회 기대에 의해 밀려 올라가는데 자유현금흐름은 계속 줄고 자본지출은 계속 늘어난다면, 상승은 밸류에이션 회복을 더 반영한 것이며 이후에도 재무 데이터가 이어받아야 합니다.
Meta에게 가장 중요한 관찰 지표로는 사용자 활성도, 광고 노출과 가격, AI 제품 사용률, 자본지출, 자유현금흐름, 그리고 AI 기능이 새로운 상업적 수익을 가져올 수 있는지 여부가 포함됩니다.
이번 상승 이후 Meta가 답해야 할 것
첫째는 Muse가 사용자를 붙잡을 수 있는지입니다. 단기 다운로드는 관심을 불러올 수 있지만, 진짜 가치 있는 것은 일일 활성 사용자, 사용 빈도, 작업 완료율입니다. 사용자가 Muse를 일상 도구로 여겨야만 Meta가 추가로 비즈니스 모델을 구축할 수 있습니다.
둘째는 AI가 광고 사업을 개선할 수 있는지입니다. Meta는 이미 거대한 광고 시스템을 보유하고 있습니다. 만약 AI가 계산 비용만 늘리고 광고 전환과 고객 집행 효율을 높이지 못한다면, 자본지출의 수익성은 의문을 받게 될 것입니다.
셋째는 현금흐름이 회복될 수 있는지입니다. Meta의 2분기 자유현금흐름이 크게 감소한 것은 현재 투자 강도가 이미 재무 성과에 영향을 미치고 있음을 보여줍니다. 시장은 단기 현금흐름 압박을 받아들일 수 있지만, 이후 매출 성장과 이익률 개선이 이 부분 지출을 점차 상쇄할 수 있다는 것을 확인해야 합니다.
마지막은 밸류에이션이 새로운 기대를 소화할 수 있는지입니다. Meta 주가는 9월 21일 크게 오른 뒤 시장이 이미 Muse와 Meta Connect의 호재 일부를 선반영했습니다. 이후 제품 데이터가 기대에 못 미치면 주가도 큰 변동성을 보일 수 있습니다.
맺음말
Meta 주가가 하루 만에 11% 상승한 것은 단순히 시장이 AI 콘셉트를 다시 좇은 것이 아니라, 투자자들이 마침내 비교적 명확한 검증 경로를 보게 된 것에 더 가깝습니다.
과거 시장이 본 것은 데이터센터, 칩, 자본지출이었고, 최근에는 Muse 같은 소비자급 제품을 보기 시작했습니다. 전자는 Meta가 얼마나 투자할 의향이 있는지를 나타내고, 후자는 사용자가 정말 사용할 의향이 있는지에 대한 답을 시작합니다.
하지만 한 제품이 관심을 받는 것이 곧바로 상업화 성공과 같지는 않습니다. Meta는 Muse가 사용자 충성도를 높이고, 광고 효율을 개선하고, 더 많은 앱과 하드웨어를 연결하며, 궁극적으로 막대한 AI 투자에 더 안정적인 현금 수익을 제공할 수 있음을 계속 증명해야 합니다.
따라서 이번 상승이 내보낸 것은 긍정적 신호이지만, Meta의 이후 성과를 실제로 결정하는 것은 여전히 제품 잔존율, 광고 수익화, 자본지출, 자유현금흐름입니다. 발표회는 기대를 만들고, 데이터가 기대를 검증합니다.





