美联储三年来首次加息在即,但恐怕不止一次


- 核心观点:美联储下周或迎三年来首次加息,但市场普遍认为单次25个基点不足以抑制通胀,预计到明年6月累计至少加息三次,Warsh不愿提供前瞻指引恐加剧市场过度定价。
- 关键要素:
- 8月核心CPI超预期,叠加波斯湾局势推高油价,令按兵不动的条件被打破。
- 市场预期到明年6月累计加息至少三次,高于此前的两次预期。
- 美联储历史上仅1997年出现过“一次性”加息,官员普遍认为若行动则需持续加码。
- Warsh对“微调”持怀疑态度,且拒绝参与6月经济预测,其模糊立场可能引发市场过度解读。
- 旧金山联储Daly提出两种情形:冲击消退则当前政策足够,冲击叠加则需更大幅度调整。
- 圣路易斯联储Musalem支持7月加息,认为早加息比晚加息破坏性更小、成本更低。
원문은 《월스트리트저널》 기자 Nick Timiraos
편역|速递侠@Odaily星球日报
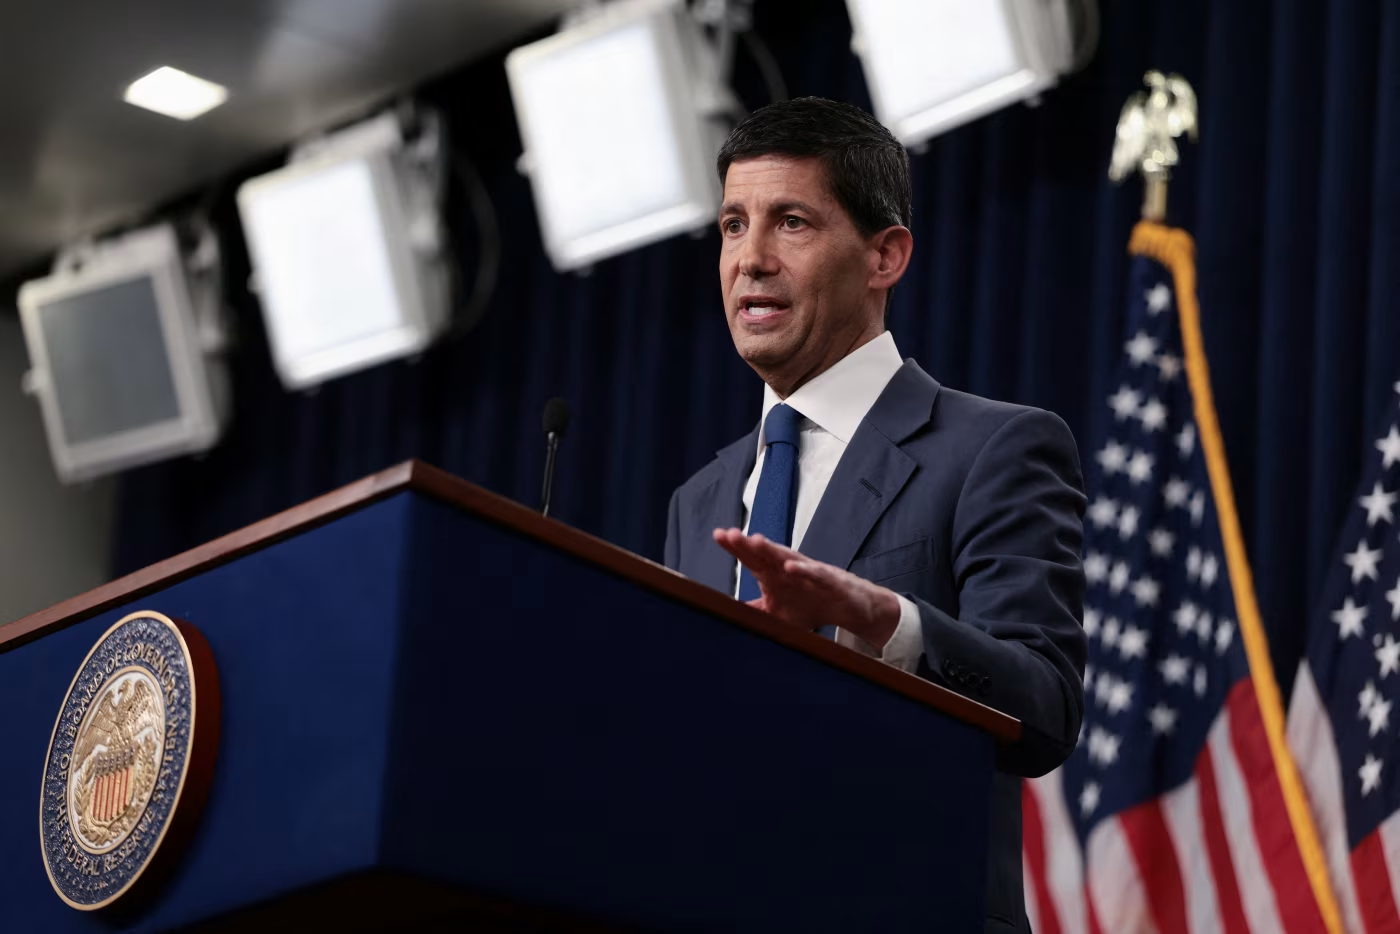
편집자 주: '연준의 전령'으로 불리는 《월스트리트저널》 기자 Nick Timiraos는 최신 기고에서 연준이 다음 주 3년 만에 처음으로 금리를 인상할 수 있으며, 시장은 한 번만 인상하지 않을 것으로 예상한다고 분석했다. 내년 6월까지 최소 세 차례 인상이 누적될 것으로 전망된다. 케빈 워시(Kevin Warsh)는 경로 신호를 내보내기를 꺼려 외삽적 기대를 억제하기 어려울 것으로 보인다. 8월 근원 인플레이션이 예상을 상회하고, 페르시아만 정세로 유가가 오르면서 동결이 더욱 어려워졌다. 현재 관리들의 이견은 25bp 인상으로 충분한지, 그리고 더 큰 폭의 조정이 필요한지 여부이며, 분기 경제 전망이 핵심 신호가 될 수 있다.
————————
투자자들은 연준(Fed)이 다음 주 3년 만에 처음으로 금리를 인상할 것이라고 거의 확신하고 있다. 더 어려운 질문은 그 이후가 어떻게 될 것인가이다.
중앙은행 내부에서 25bp 금리 인상 한 번만으로 인플레이션을 낮출 수 있다고 보는 사람이 거의 없기 때문에, 다음 주 인상 결정은 금리가 계속 잘못된 위치에 있었다는 판단을 반영하게 된다. 만약 그렇다면 한 번 인상으로 문제가 해결되지 않는다.
연준은 관리들이 한 번의 조치로 충분하지 않다고 확신하지 않는 한 좀처럼 움직이지 않는다. 전 연준 부의장 Richard Clarida는 "다음 주에 금리를 인상한다면, 우리는 분명 더 많은 인상을 보게 될 것"이라고 말했다.
중간선거를 7주 앞두고 금리를 인상하는 것만으로도 이미 충분히 복잡하다. 연준을 추가 인상 경로에 올려놓는 것은 더욱 어렵다. 트럼프가 Kevin Warsh를 연준 의장으로 선택한 이유 중 하나는 Jerome Powell(제롬 파월)보다 그와 관계가 더 원만할 것이라고 예상했기 때문이다. 트럼프는 새 의장이 더 낮은 금리를 가져오기를 기대한다고 밝혔다.
다른 고위 관리들도 압박하고 있다. 밴스 부통령은 지난주 정부가 연준의 금리 관련 도움을 환영한다고 말했고, 재무장관 Scott Bessent는 최근 인플레이션이 공급 충격을 반영하는 것이므로 연준이 이런 시기에 긴축 정책을 펴서는 안 된다고 주장했다.
1990년대 연준이 연방기금금리를 대출 비용에 영향을 미치는 주요 도구로 확립한 이래, 미국 중앙은행이 '일회성'으로 금리를 인상한 것은 1997년 단 한 번뿐이다. Clarida는 다음 주 가능한 조치가 "분명 한 번만 인상하는 것은 아닐 것"이라고 예측했다.
Warsh는 7월에 연준이 소폭 조정으로 경제를 이끌 수 있다고 별로 믿지 않는다고 말했고, 이는 투자자들에게 같은 판단을 할 근거를 제공했다. 그는 "우리가 미세 조정을 잘한다고 생각하지 않는다"고 말했다. 분석가들은 금요일에 미세 조정에 회의적인 의장이 25bp 인상 후 임무 완료를 선언할 가능성은 낮다고 밝혔다.
연준 이사 Christopher Waller는 지난주 연준이 기다릴 수 있는 시나리오를 열거하면서 같은 견해를 표명했다: 어느 회의에서 25bp를 인상하든 다른 회의에서 인상하든, 인플레이션이 2%로 내려가지는 않는다.
"일단 긴축을 결정하면, 제약 수준을 의미 있게 변화시켰다고 느낄 만큼 충분히 인상하게 된다"고 전 연준 선임 고문이자 Piper Sandler 전략가인 Kurt Lewis가 말했다.
Waller가 지난주 제시한 금리 동결의 조건부 근거(7월 관리들의 방식과 동일)는 연준의 전망에 달려 있다. 관리들은 6월에 전망하며 관세 영향이 사라지면서 하반기 월간 인플레이션이 둔화될 것으로 예상했고, 6월과 7월 데이터가 이 전망을 확인해 주었다. 그러나 금요일에 발표된 보고서는 정반대였다 : 소비자 기본 물가를 측정하는 핵심 지표(CPI)가 8월에 예상을 상회했다. 그 전에 고용 상황은 호조를 보였고, 페르시아만 긴장으로 유가가 다시 올랐다.
Lewis는 금리 인상이냐 동결이냐의 결정이 "오랫동안 매우 어려운 선택이었다"고 말했다. 금요일 보고서는 "낙타의 등을 부러뜨린 마지막 지푸라기"였다.
따라서 이번 주 투자자들은 9월 금리 문제를 단순히 한 회의의 문제로 보지 않는다. 시장은 내년 6월까지 최소 세 차례 누적 인상을 예상하며, 이는 이전의 두 차례보다 높다. 이번 주 이전에는 금리 시장의 변동이 인상 시기만 영향을 미칠 뿐 최종 인상 횟수를 바꾸지는 않았다.
Warsh는 지난달 와이오밍주 잭슨홀 연설에서 '금리가 잘못된 위치에 있다'는 논거의 기반을 마련했다. 그는 대출 조건이 경제를 억제하고 있다는 증거를 거의 보지 못했으며, 6월과 7월의 개선된 인플레이션 데이터도 잠재 추세가 개선되고 있다고 믿게 하지 못했다고 말했다.
이러한 근거에 기반한 조치는 자연스럽게显而易见的 후속 질문을 불러일으킨다: 인상 폭은 얼마나 커야 하는가? 연준 의장들은 오랫동안 금리 인상의 목적을 설명함으로써 — 예를 들어 금리 재조정, 보험 매입, 또는 리스크 관리 조정 — 이 문제에 대응해 왔으며, 반드시 다음 조치를 약속하지는 않았다. Warsh는 연준의 의사 결정 과정을 설명하기를 꺼려 왔고, 수년간 정책 가이던스가 중앙은행의 손발을 묶는다고 주장해 왔다.
설명이 없다면, 고작 25bp 인상이 시장의 손에서 더 큰 폭으로 확대될 수 있다. "정책을 명확히 설명하지 않으면, 정책 행동이 과도하게 해석되어 정책이 지나치게 교정될 위험이 있다"고 뉴욕은행 투자회사 수석 이코노미스트이자 전 연준 통화업무부 책임자인 Vincent Reinhart가 말했다.
그는 시장이 첫 조치가 더 많은 조치를 의미한다고 가정하고 과도하게 가격에 반영한다고 말했다. Reinhart는 가이던스가 없으면 "그것을 억누를 수 없다"고 말했다.
연준에는 다음 주 기대를 형성하는 데 도움이 될 수 있는 도구가 하나 있다. 관리들은 매년 네 번 성장, 실업, 인플레이션 및 예상 금리 경로에 대한 전망을 제출한다. 이 익명 전망 — Warsh가 6월 첫 회의에서 참여를 거부한 — 은 위원회가 몇 번의 인상을 고려했는지 보여줄 수 있다.
헤지펀드 Point72 Asset Management 수석 이코노미스트 Dean Maki는 전망에 "평소보다 더 많은 신호가 있을 것"이라고 말했다.
Warsh는 더 나아가 직접 기대에 한계를 설정할 수 있다. Maki는 예를 들어 그가 이번 인상이 작년 인하의 일부를 되돌리는 것이라고 말한다면, 투자자들은 최대 두세 차례로 해석할 것이라고 말했다. 그는 "하지만 이는 연준의 임무가 그러한 포워드 가이던스를 제공하는 것이 아니라는 그의 철학에 어긋날 것"이라고 말했다.
Reinhart는 시장이 연준을 아직 필요하지 않을 수도 있는 인상으로 몰아넣고 있다고 우려한다고 말했다. 그의 견해로는 투자자들이 에너지 주도 인플레이션 변동에 과잉 반응하고 있으며, 인플레이션 중 천천히 변하는 부분은 점진적으로 하락해 왔지만 에너지 가격의 고빈도 변동에 가려져 있다.
Columbia Threadneedle 투자회사 투자 매니저 Ed Al-Hussainy는 금리 인상이 최근 몇 주간 상승한 장기 수익률을 안정시키는 데 도움이 될 수 있다고 말했다. 투자자들이 연준이 더 높은 인플레이션을 용인할 것이라고 생각한다면, 금리 동결은 그 매도세를 더 무질서하게 만들 수 있다.
샌프란시스코 연준 의장 Mary Daly는 연준(Fed)의 선택을 두 가지 경제 시나리오 사이의 선택으로 설명했다. 한 시나리오는 지난 2년간의 충격이 점차 사라지고 연준의 현재 정책 설정이 인플레이션을 낮추기에 충분한 경우이다. 다른 시나리오는 충격이 겹치고 인플레이션 범위가 확대되어 연준이 25bp보다 훨씬 큰 폭의 조정이 필요한 경우이다. 그녀는 8월 초에는 첫 번째 시나리오가 여전히 자신의 기준 시나리오였지만, 그 이후 두 시나리오의 확률이 더 가까워졌다고 말했다.
Mary Daly는 두 번째 시나리오가 소폭 25bp 조정 이상을 필요로 할 수 있으며, 불확실한 경제에서 전진하기 위해 연준이 전통적으로 사용해 온 점진주의에서 벗어날 수 있다고 말했다.
행동을 서두르는 관리들은 같은 전제에서 반대 논거를 도출했다. 세인트루이스 연준 의장 Alberto Musalem은 지난달 연설에서 "더 이른, 점진적이고 소폭의 인상이 더 늦고 갑작스러운 금리 변화보다 바람직하고, 파괴적이지 않으며, 비용도 낮다"고 말했다. 그는 7월 인상을 지지했다.
그들의 근거는 지난 3개월보다는 미래에 기반한다: 이란 전쟁으로 인한 높은 디젤 가격이 아직 해운 네트워크에 전이되지 않았고, 새로운 관세 라운드, AI 건설이 전력 및 기술 공급망에 압력을 가하고 있으며, 소비자 지출을 뒷받침하는 높은 주가 등이다.
Alberto Musalem은 향후 12~18개월 동안 인플레이션이 연준 목표를 뚜렷이 상회할 가능성이 이제 인플레이션이 중앙은행의 2% 목표로回落할 가능성보다 높다고 말했다.