






Gate 기관 월보 | 글로벌 자산 시장 성장 둔화, 토큰화 주식 거래량 급증


- 핵심 의견: 2026년 7월 암호화폐 시장은 구조적 회복을 보였으며, ETF 자금은 ETH 상대 배분으로 전환됐다. 토큰화 주식, Robinhood Chain, 예측 시장이 핵심 트랙으로 부상했고, 보안 초점은 스마트 계약 취약점에서 개인키와 권한 관리 등 인프라 문제로 이동했다.
- 핵심 요소:
- 매크로: CPI 전년 대비 3.5% 상승, 연준은 3.50%~3.75% 금리 유지, 세 명의 위원이 금리 인상 주장, 위험 선호도는 신중한 수준 유지.
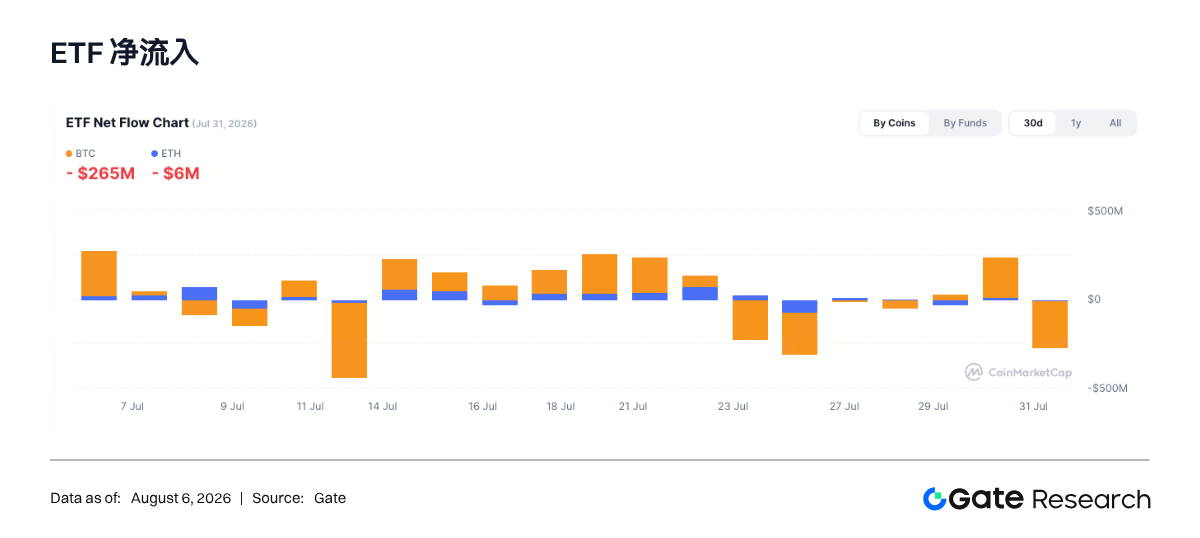
- ETF: BTC 현물 ETF 순유입 1억 7,200만 달러, ETH 현물 ETF 순유입 3억 6,500만 달러(약 BTC의 2.1배), 월말에는 자금이 차익 실현 조짐을 다시 보임.
- 토큰화 주식: bStocks와 Robinhood가 합산 최소 47.6%의 거래량을 차지했으며, xStocks는 66억 달러에서 10억 달러 수준으로 하락, 유동성 중심지争夺이 심화됨.
- Robinhood Chain: 메인넷 출시 후 일일 거래 정점 469만 건 기록, RWAs 자산 규모는 한 달 만에 3.2배 성장해 2,839만 달러에 도달, Meme 거래가 사용자 콜드 스타트를 견인.
- 예측 시장: 전체 시장 Taker 거래량 185억 7,000만 달러 달성, Kalshi 시장 점유율 66.2%로 상승, 월드컵 결승 종료 주간 거래량은 전주 대비 19.1% 감소.
- ETH 스테이킹: 비율이 총 공급량의 33.5%를 돌파했으며, Lido는 약 800만 ETH를 마이그레이션해 검증자 수를 약 1/3 압축했고, 리스크는 스테이킹 집중과 검증권 배분으로 이동.
- 보안 사건: AFX Trade(2,415만 USDC), B² Network(386만 달러), Verus–Ethereum Bridge(754만 달러)가 24시간 내에 연속 공격을 받았으며, 모두 개인키, 업그레이드 권한 및 크로스체인 검증 결함이 원인으로 지목됨.
요약
• 2026년 7월, 글로벌 시장은 성장 둔화, 인플레이션 경직성, 고금리 제약이 공존하는 가운데 구조적 회복세를 이어갔으며, 암호화폐 시장의 위험 선호도는 다소 회복되었으나 기관 자금은 여전히 신중한 포지셔닝을 유지했다.
• ETF 자금은 6월보다 크게 개선되었으며, 이더리움 현물 ETF 순유입 규모가 비트코인을 크게 상회했다. 이는 기관 자금이 방어적 포지셔닝에서 주류 자산 간 상대 가치 배분으로 전환하기 시작했음을 반영하지만, 월말에는 다시 차익 실현 조짐이 나타났다.
• 글로벌 주식 시장은 AI 테마를 지속하며 대형 기술 플랫폼이 상승을 주도했고, 고변동성 성장주는 차별화된 흐름을 보였다. 금과 에너지는 하락 압력을 받은 반면 구리는 상대적 강세를 유지하며 위험 자산 내 명확한 구조적 장세가 나타났다.
• 토큰화 주식, Robinhood Chain, 예측 시장이 이번 달 가장 활발한 트랙이 되었다. 온체인 주식 유동성은 CEX 및 브로커 플랫폼으로 빠르게 집중되었고, Meme 거래는 Robinhood Chain의 콜드 스타트를 가속화했으며, 월드컵 이벤트는 예측 시장 거래량을 사상 최고치로 끌어올렸다.
• Robinhood Chain 메인넷 출시와 ETH 스테이킹 비율의 총 공급량 1/3 돌파는 전통 금융 기관과 온체인 금융의 융합이 더욱 심화되었음을 의미하며, 이더리움 네트워크는 보안성, 수익성, 유동성의 재균형이라는 새로운 단계에 진입했다.
• AFX Trade, B² Network, Verus–Ethereum Bridge에서 연속적인 보안 사고가 발생하며, 업계의 관심은 스마트 계약 취약점에서 개인키 관리, 업그레이드 권한, 크로스체인 검증과 같은 인프라 보안 문제로 더욱 옮겨가고 있다.
1. 시장 매크로 트렌드
1.1 통화 정책은 긴축 기조를 유지, 성장 둔화에도 인플레이션 제약 여전
2026년 7월, 매크로 환경의 핵심 모순은 "성장 탄력성과 정책 제약의 공존"에서 "성장의 둔화, 인플레이션 경직성의 지속"으로 전환되었다. 이 기간 발표된 미국 6월 CPI는 전월 대비 0.4% 하락, 전년 동기 대비 3.5% 상승했으며, 근원 CPI는 전년 동기 대비 2.6% 상승했다. 2분기 실질 GDP 잠정치는 연율 1.5% 성장으로 1분기의 2.1%보다 둔화되었다. 데이터는 에너지 가격 하락이 전체 인플레이션을 개선하고 있지만 민간 수요는 꺾이지 않았으며 근원 가격 압력도 완전히 사라지지 않았음을 시사한다.
월말, 연준은 연방기금금리 목표 범위를 3.50%—3.75%로 유지했으며, 세 명의 위원이 25bp 인상을 주장해 매파적 투표 구조를 뚜렷이 드러냈다. 한편, 중동 정세와 에너지 가격은 인플레이션 기대를 계속 혼란스럽게 하여 시장이 지속적인 완화 거래를 형성하기 어렵게 만들었다. 암호화폐 시장의 경우 7월에 회복세를 보였지만 금리 제약이 해소된 것은 아니며, 기관 자금은 여전히 유동성이 높고 펀더멘털이 명확한 주류 자산을 선호하며 전반적인 위험 선호도는 신중함을 유지했다.
1.2 ETF 자금 흐름: ETH 배분 강도가 BTC를 상회, 월말에는 자금 재약세
ETF 자금 흐름을 살펴보면, 2026년 7월은 6월보다 크게 개선되었다. Gate 기관 지표가 집계한 22개 거래일을 기준으로 BTC 현물 ETF의 월간 누적 순유입액은 약 1억 7,200만 달러, ETH 현물 ETF의 누적 순유입액은 약 3억 6,500만 달러였다. ETH의 순유입 규모는 BTC의 약 2.1배로, 기관 자금이 단순한 방어적 포지셔닝에서 주류 자산 간 상대 가치 배분으로 전환하기 시작했음을 반영한다.
구조적으로 볼 때, BTC ETF의 월간 자금 흐름은 변동성이 컸으며 중순에는 여러 거래일 동안 순유입을 기록했지만, 월말에는 일일 순유출 약 2억 6,500만 달러를 기록하며 가격 반등 후 기관의 차익 실현이 나타났음을 보여준다. ETH ETF는 자금 연속성이 더 좋았고 대부분의 거래일에서 긍정적인 기여를 유지했다. ETF 총자산도 월초 약 85억 6,300만 달러에서 월말 약 102억 2,900만 달러로 증가하여 ETH가 이 기간 동안 BTC를 크게 아웃퍼폼한 것과 상호 확인된다.
주목할 점은 사용자가 제공한 CoinMarketCap 차트와 Gate 데이터가 BTC 월말 자금 방향에 대해 일치하지만, ETH 일일 데이터는 출처 또는 업데이트 시간 차이가 존재한다는 것이다. 따라서 본 보고서는 Gate의 전체 거래일 시퀀스를 사용하여 월간 누적 값을 계산하고, 스크린샷은 월말 자금 방향 관찰에만 사용한다. 전반적으로 7월 기관 자금은 6월의 전반적 철수에서 선택적 복귀로 전환되었지만, 월말에 다시 냉각되며 전면적인 증분 배분 추세는 아직 형성되지 않았다.
1.3 글로벌 자본 시장 트렌드
1.3.1 글로벌 위험 자산: 기술주가 상승 주도, 그러나 수익은 고도로 집중
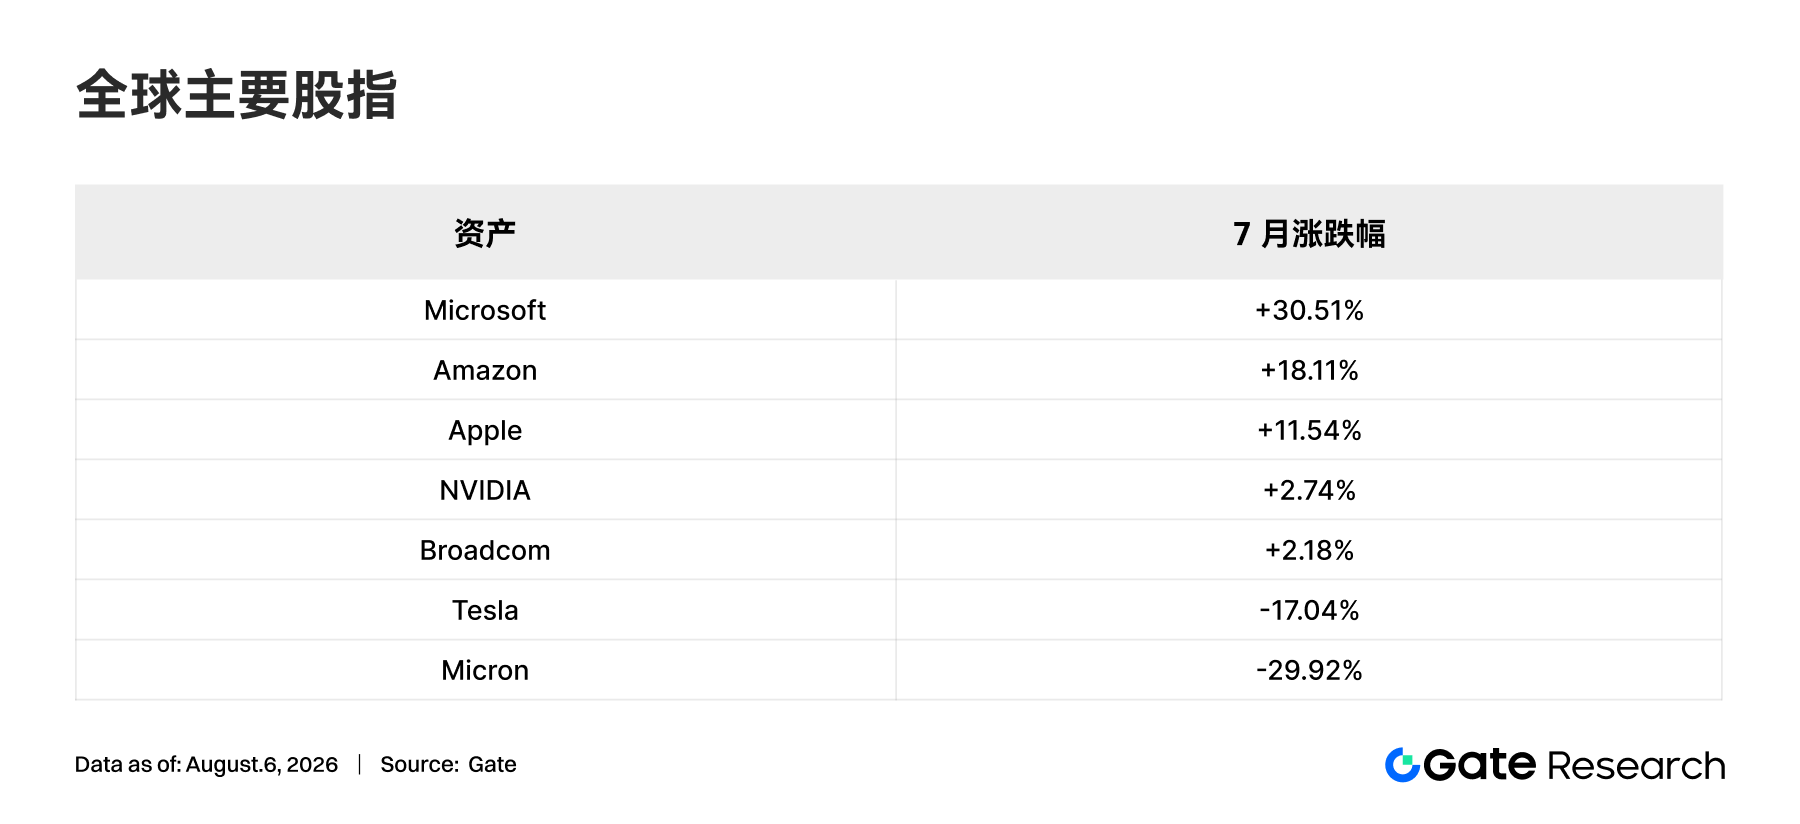
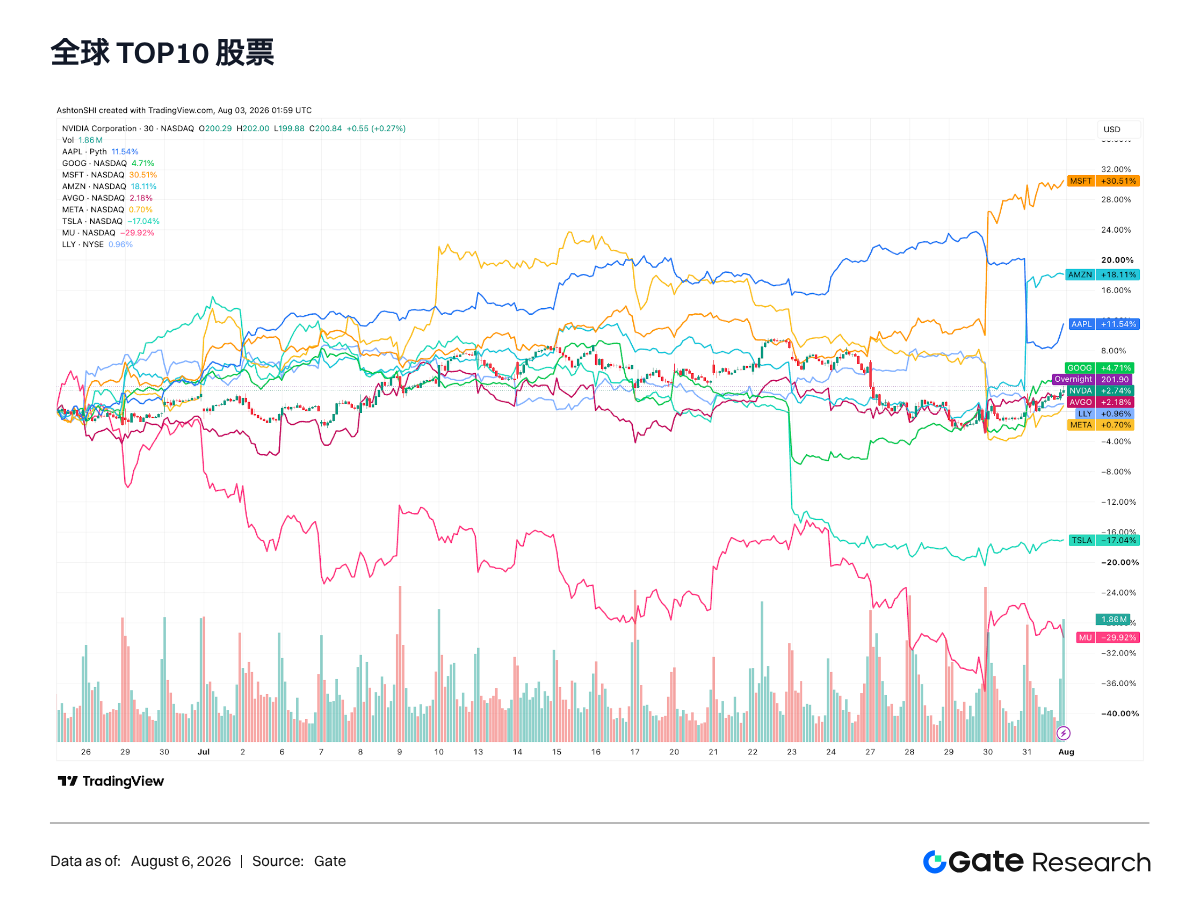
글로벌 주식 시장을 살펴보면, 2026년 7월은 전반적인 상승이 아니라 대형 플랫폼 기업이 주도하고 반도체 및 고변동성 자산이 차별화되는 국면이었다. 사용자가 제공한 TradingView 구간 비교에 따르면 Microsoft, Amazon, Apple은 각각 30.51%, 18.11%, 11.54% 상승하여 이번 달 가장 큰 수익원이 되었다. Alphabet, NVIDIA, Broadcom은 완만한 상승을 기록했다.
반면, Tesla와 Micron은 각각 17.04%와 29.92% 하락하며 상승을 주도한 기업들과 뚜렷한 대조를 보였다. Meta와 Eli Lilly는 거의 보합에 가까워 시장이 단순히 "기술" 또는 "방어"라는 라벨로 일괄적으로 가격을 책정하지 않고, 실적 발표, AI 자본 지출 수익률, 밸류에이션 수준, 현금 흐름의 확실성 사이에서 재선별하고 있음을 시사한다. 7월의 핵심 특징은 지수와 섹터의 표면적 안정성에도 불구하고 개별 종목 수익의 집중도가 현저히 상승했다는 점이다.
전반적으로 7월에는 위험 선호도가 다소 회복되었지만, 자금은 수익 실현 능력이 강하고 유동성이 풍부한 대형 기업을 선호했다. 기관 포지셔닝의 관점에서 이러한 환경은 소수의 선도 기업 상승을 전체 시장의 위험 선호도 회복으로 단순히 확대 해석하기보다 균형 잡힌 포지션으로 구조적 기회에 참여하는 데 더 적합하다.
1.3.2 주식: AI 테마 지속, 실적과 밸류에이션이 차별화의 핵심으로 부상
개별 종목 차원에서 7월의 가장 뚜렷한 특징은 AI 테마가 여전히 존재하지만, 자금이 초기의 컴퓨팅 파워 체인 전반에 대한 추격에서 상업적 실현 능력에 대한 엄격한 선별로 전환되었다는 점이다. Microsoft는 30.51% 상승, Amazon은 18.11% 상승, Apple은 11.54% 상승하여 대형 플랫폼 기업이 클라우드 사업, 기업용 소프트웨어, 광고, 단말 생태계 덕분에 더 높은 밸류에이션 프리미엄을 받고 있음을 보여준다. NVIDIA와 Broadcom은 각각 2.74%와 2.18% 상승하며 상대적으로 안정적인 흐름을 보였다.
한편, Micron은 29.92% 하락, Tesla는 17.04% 하락하며 고변동성 자산이 실적, 가이던스, 밸류에이션 기대에 미치지 못할 때 상당한 하락을 경험함을 보여준다. Alphabet은 4.71% 상승, Meta는 0.70% 상승하며 상승 주도 플랫폼과 하락 종목 사이의 중간 흐름을 보였다. 시장은 기술 성장을 포기하지 않았지만, "높은 자본 지출과 검증 가능한 수익"과 "높은 기대와 더 긴 실현 기간"의 자산을 구분하고 있다.
7월에는 헬스케어 섹터의 방어적 이점이 두드러지지 않았으며 Eli Lilly는 0.96% 상승에 그쳤다. 전반적으로 기관의 거래 로직은 단순한 AI 내러티브 추종에서 수익성, 현금 흐름, 밸류에이션 적합성을 더 중시하는 방향으로 전환되었다. 기술 테마는 여전히 지속성을 지니고 있지만 내부 변동성과 종목 선별의 어려움은 현저히 증가했다.
1.3.3 금: 월간 약세 흐름, 안전자산 거래에 지속적 촉매 부재
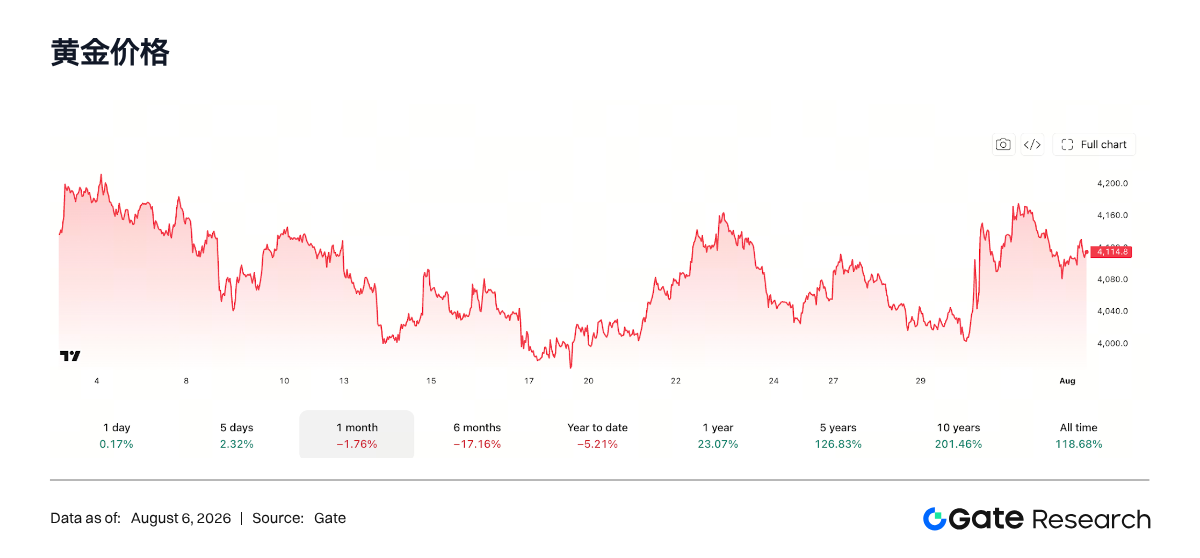
금은 7월에 소폭 하락했다. 사용자가 제공한 월간 차트에 따르면 금은 이 기간 약 1.76% 하락하여 월말 가격이 약 온스당 4,114.8달러였다. 흐름상 금은 월초부터 중순까지 하락 추세를 보인 후 반등했지만 유효한 돌파를 형성하지 못해 안전자산 수요와 고금리 환경 사이의 줄다리기가 여전함을 보여준다.
이면에는 금의 장기적 헤지 논리가 훼손된 것이 아니라 단기 촉매 부족이 반영되어 있다. 한편으로 글로벌 위험 자산이 차별화되었지만 지속적인 시스템적 안전자산 선호로 이어지지는 않았다. 다른 한편으로 연준의 긴축 기조 유지, 실질 금리와 달러 제약이 여전하여 금이 이전의 단방향 상승을 재현하기 어렵게 만든다.
따라서 7월 금은 추세적 약세 전환보다는 고점 부근의 박스권 조정에 가깝다. 기관 포트폴리오 관점에서 금은 여전히 헤지 가치를 지니지만, 단기 거래 차원에서는 인플레이션, 지정학적 위험 또는 통화 정책에서 더 명확한 방향성 변화를 기다려야 한다.
1.3.4 원자재: 구리 상대적 강세, 에너지 및 귀금속은 계속 압박
원자재는 7월에도 뚜렷한 차별화를 지속했다. 사용자가 제공한 중기 상대 수익률 차트는 약 5월 초부터 8월 초까지를 포함하며 엄밀한 단일 월 기준은 아니지만, 구리가 약 11.82%의 상대적 강세를 유지한 반면 경질 원유, 은, 백금, 금은 해당 기간 동안 전반적으로 하락 압력을 받았음을 보여준다. 시장은 초기의 전방위적 자원 가격 상승 베팅에서 수요, 재고, 공급 교란에 대한 더 세분화된 품목별 가격 책정으로 전환했다.
그중 구리의 강세는 산업 수요와 자본 지출 기대가 완전히 약화되지 않았음을 시사하며, 원유의 지속적인 하락은 에너지 인플레이션 압력을 약화시켰고 이는 7월 CPI의 에너지 가격 하락과도 맞물린다. 전반적으로 원자재 시장은 여전히 구조적 장세이며, 산업 금속이 상대적으로 우위를 점하고 에너지와 귀금속은 새로운 수급 또는 정책 촉매를 기다리고 있어 기관 포지셔닝은 단일 방향 베팅보다 품목 분산 유지가 더 적합하다.
2. 인기 트랙 분석
2.1 토큰화 주식 유동성 재편, CEX 및 브로커 플랫폼이 시장 지형을 재편
토큰화 주식은 7월에 분수령이 될 시장 구조 조정을 완료했다. 온체인 전송 거래량이 두 달 연속 90억 달러를 초과하며 주식 자산의 온체인화가 안정적이고 상당한 자금 수용 능력을 형성했다. 시장의 관심은 유동성 조직, 사용자 진입점, 거래 완료 후 자산이 어느 체계에 침전되는지로 이동했다. 이러한 변화는 토큰화 주식을 RWA의 단일 분야에서 전통 증권, 중앙화 거래 플랫폼, 브로커 계정, 퍼블릭 체인 지갑, 스테이블코인 결제 네트워크를 연결하는 종합적인 금융 인프라로 점차 발전시키고 있다.
6월 시장으로 돌아가 보면 구조적 집중도가 극도로 높았다. xStocks와 Ondo가 합산하여 온체인 전송 거래량의 95% 이상을 차지했으며, 특히 xStocks는 월간 거래량 66억 달러를 달성하여 온체인 주식의 주요 유동성 플랫폼이 되었다. 시장 성장은 선발 공급, 자산 커버리지, 온체인 거래 가능성에 기반했다. xStocks의 높은 거래량은 또한 뚜렷한 유동성 집중 효과를 형성하여 마켓메이킹 리소스, 자금 회전, 사용자 거래 습관, 자산 인식이 소수 플랫





