온체인 데이터의 해석: 비트코인의 높은 폭포, 강세장 조정인가 아니면 순환적 변화인가?


원저자: Dylan LeClair 및 Bitcoin Magazine Pro
원곡: 펠릭스, PANews
지난 주말 이란과 이스라엘의 갈등으로 인해 비트코인 가격이 6만 달러 아래로 떨어졌고, 사태가 격화되면 서방이 중동에서 전쟁에 휘말리게 될 수 있다는 우려가 제기됐다. 이는 21세기에 너무나 흔한 시나리오다. 전쟁은 인플레이션 압력을 증가시켜 글로벌 공급망과 상품 시장을 혼란에 빠뜨릴 수 있습니다. 일부 회의론자들은 분쟁 소식 이후 비트코인의 거의 즉각적인 매도를 비웃었지만, 비트코인이 주말에 거래가 가능한 유일한 글로벌 자산 중 하나였으며 주식, 원자재, 채권 전략가들이 비트코인으로 눈을 돌린 것은 아이러니했습니다. 일요일에 글로벌 시장에 미칠 수 있는 피해를 평가해 보세요.
지정학을 제쳐두고, 이 기사에서는 비트코인 파생상품 시장의 온체인 행동과 최신 개발에 초점을 맞춰 현재 최고치인 73,000달러의 하락이 전형적인 강세장 조정인지 순환적 최고점인지 분석할 것입니다.
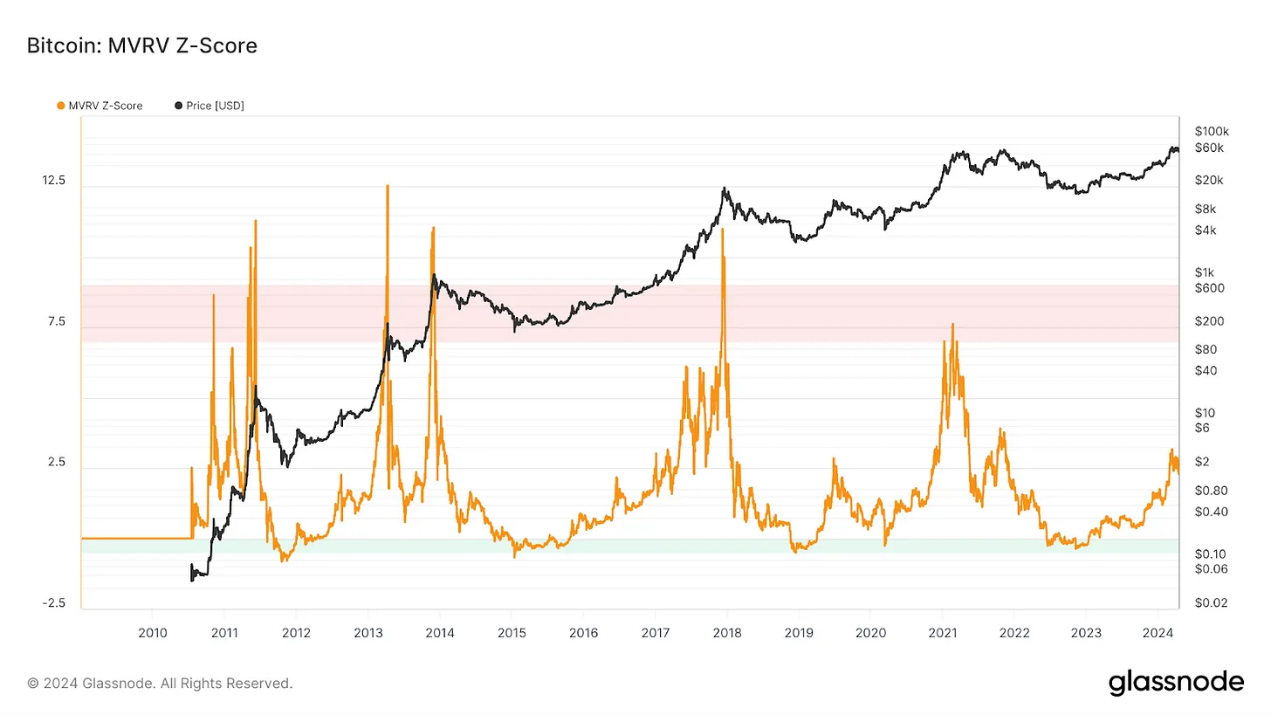
비트코인이 반감기 전에 새로운 최고 추세를 깨면서 비트코인 주기에 대한 이전의 많은 개념은 구식일 수 있습니다. 따라서 현재 상황과 투자자 행동이 다음에 일어날 일에 어떤 영향을 미칠지 평가하는 데 주의를 기울일 가치가 있습니다.
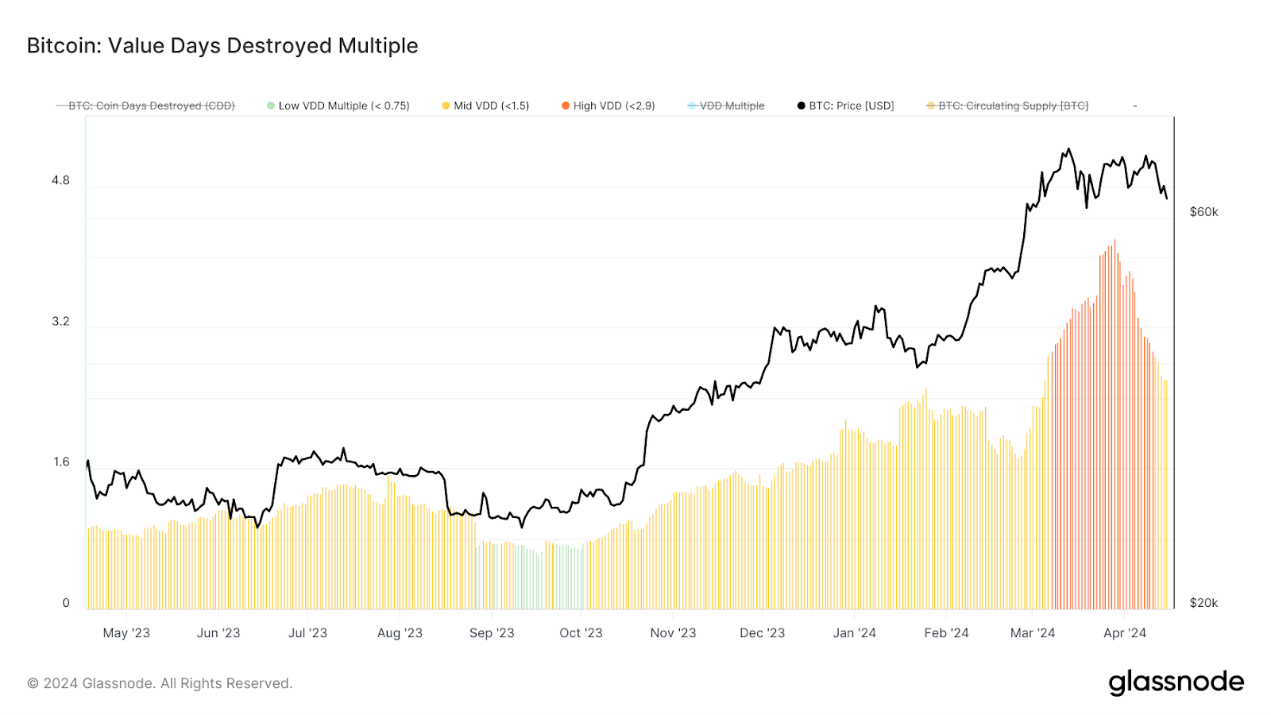
먼저 "파괴된 가치 일수" 지표를 살펴보세요. 이 지표는 시장의 단기 매도 행태를 시장의 장기 매도 행태로 나누어 시장이 얼마나 뜨거운지, 추운지를 결정합니다. 지표 값이 높을수록 시장은 더 뜨겁고, 지표 값이 낮을수록 시장은 더 추워집니다. 이 지표는 강세장이 잘 진행되고 있으며 정점에 이르렀을 수도 있음을 나타냅니다.
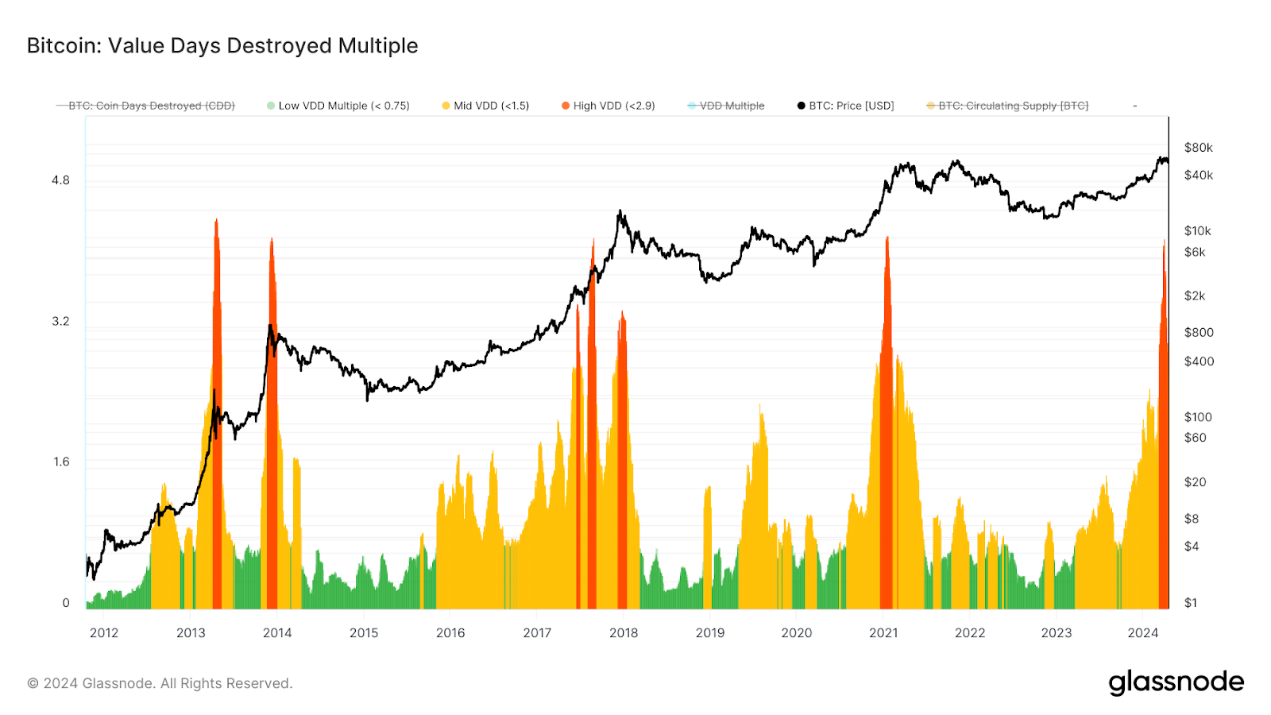
이 지표는 소각된 가치(일일 소각된 토큰 * 가격)의 2개의 일일 이동 평균(30, 365) 비율로 정확하게 계산된 다음 시간에 따른 소비자 행동 변화를 설명하기 위해 공급 인플레이션에 맞게 조정됩니다.
판매의 약 3분의 1은 Grayscale Bitcoin Trust에서 BlackRock, Fidelity 및 Bitwise와 같은 새로운 ETF 참여자로의 간단한 토큰 전송에 기인할 수 있습니다. 그러나 이것은 결국 원시 데이터이며 비트코인이 새로운 최고치를 향해 나아가면서 많은 판매 활동을 볼 수 있습니다.
그러나 지표를 자세히 살펴보면 이러한 판매 활동이 식고 있으며 시장이 2017년과 2021년 강세 주기 동안 새로운 최고점에 도달했음을 알 수 있습니다.
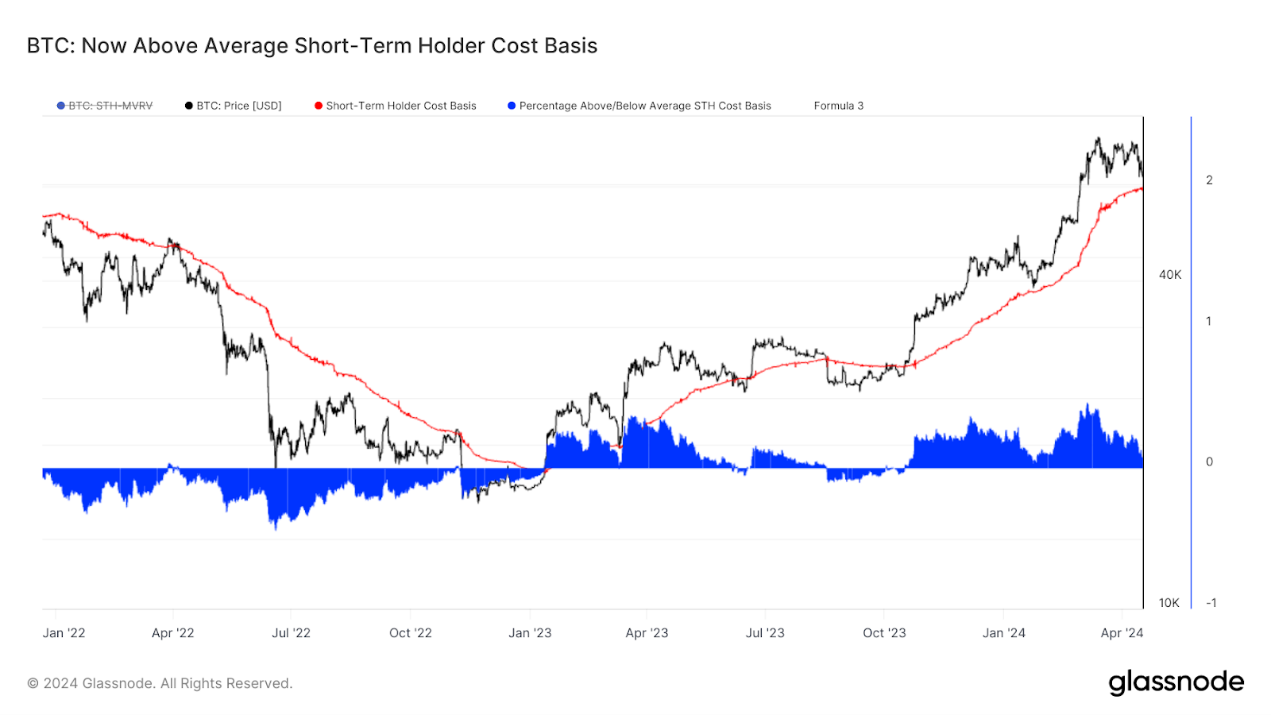
다음으로 단기 보유자와 장기 보유자의 관점에서 보유자와 신규 진입자 간의 상호작용을 관찰한다. 전형적인 강세장에서 단기 보유자 가격 비용의 추세는 표준일 뿐만 아니라 상당히 건전하다는 것을 알 수 있습니다.
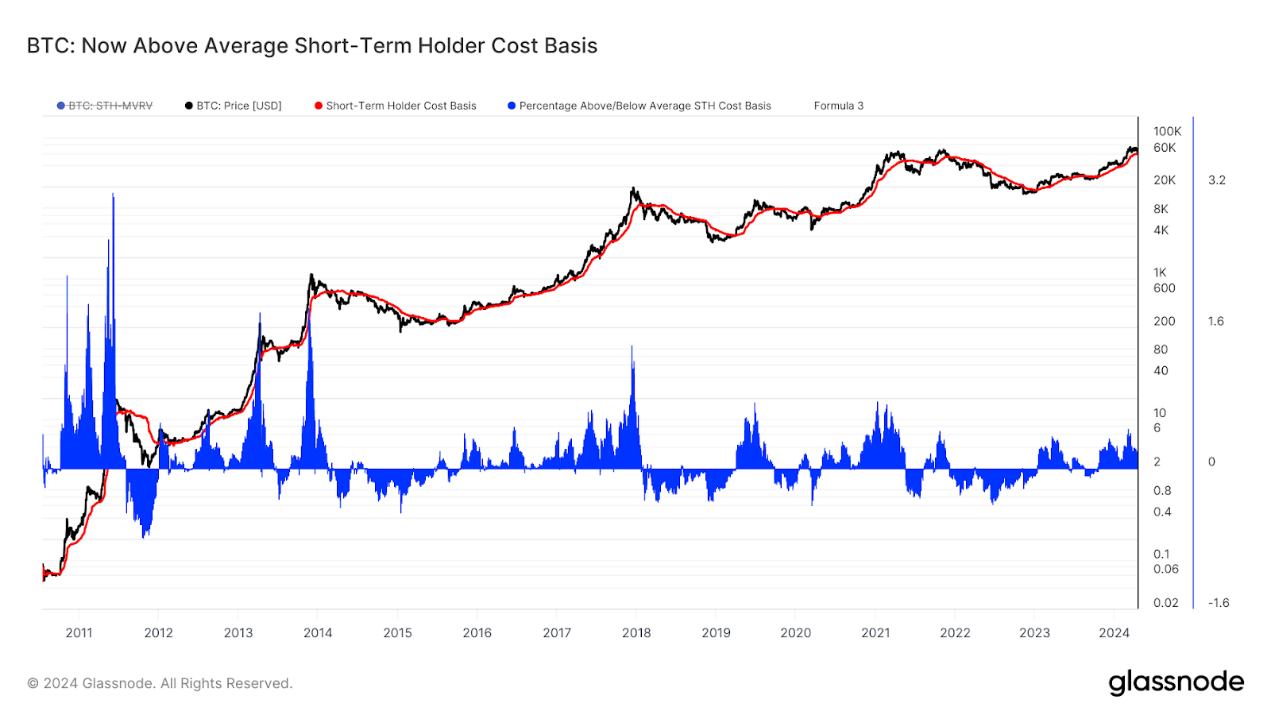
게다가, 이 대략적인 가격 수준은 강세장에 대한 전형적인 지지이며, 그 반대의 경우도 약세장에 대한 지지입니다. 약세장에서는 이러한 단기 평균 보유 가격(비용 기준)이 심리적, 기술적 저항이 큰 경우가 많습니다. 오늘날의 강세장에서 이 가격 수준은 약 $58,500이며 이는 이제 강세장의 기대치와 완전히 일치한다는 것을 의미합니다.
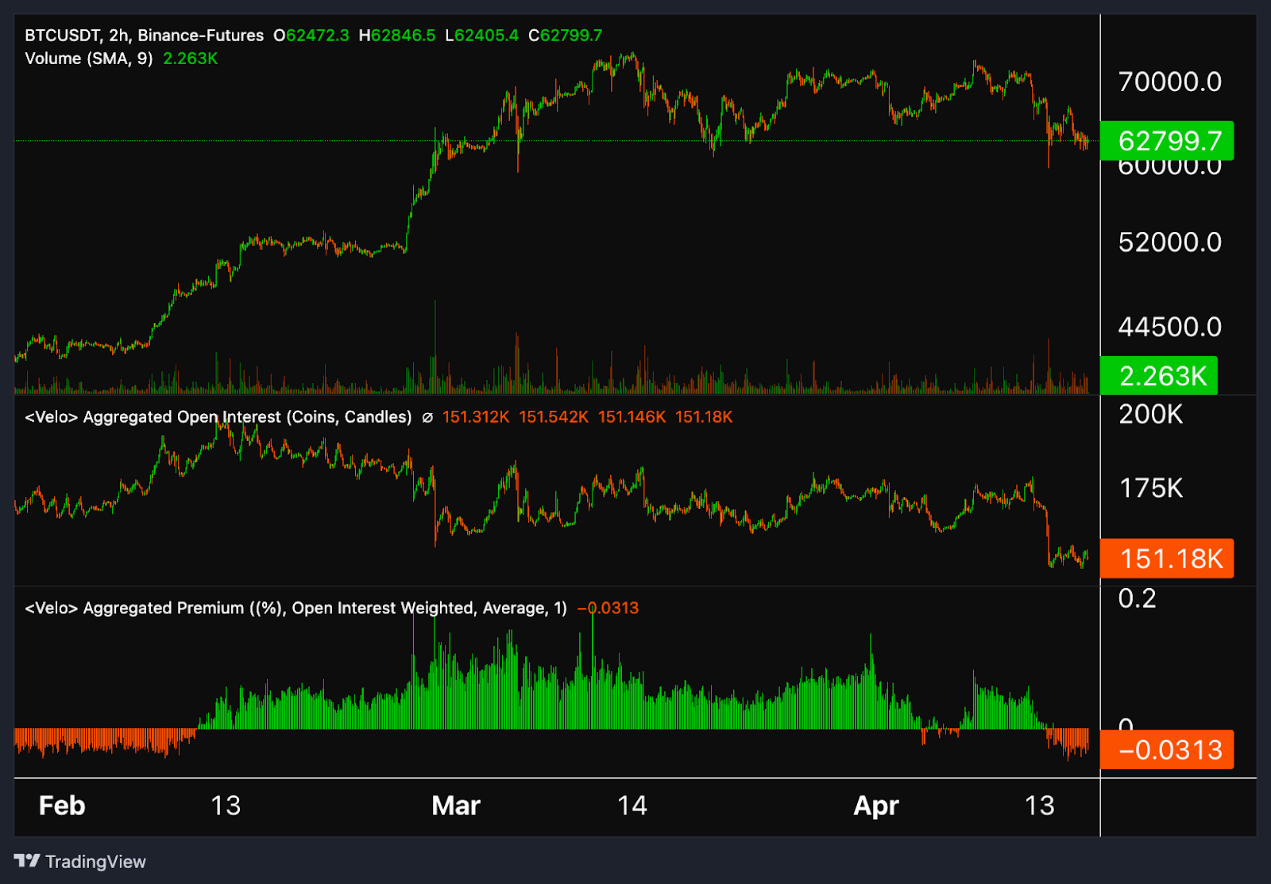
이제 파생상품 시장으로 관심을 돌리면 시장 전반에 걸쳐 건전한 레버리지와 투기 거품이 존재합니다. 비트코인으로 표시되는 영구 선물 가격은 2022년 이후 최저 수준에 가깝고, 선물 가격은 지난 주말 급락 이후 현물 시장 대비 약간 할인된 가격으로 거래되고 있습니다. 더 높은 가격이 즉시 실현된다는 보장은 없지만 과거에도 유사한 포지션이 더 높은 가격을 위한 발판을 마련했습니다. 이는 지난 한 달여 동안 선물 시장 가격에 발생한 투기적 프리미엄을 특징으로 하는 심각한 투기적 거품에 비하면 환영할 만한 발전입니다.
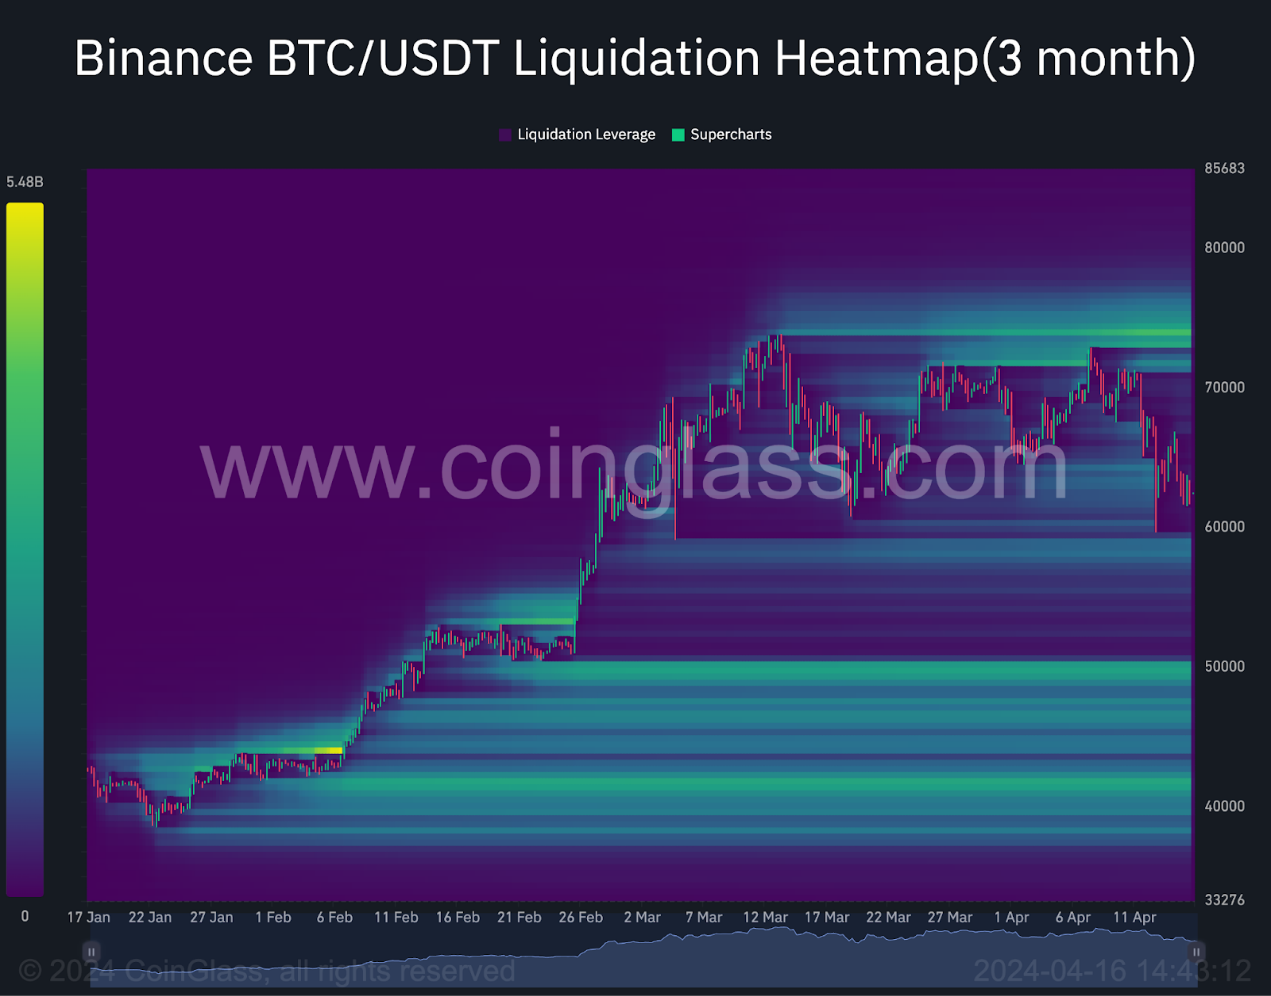
파생상품 전망 측면에서 볼 때, $70,000 이상의 유동성 레버리지 축적은 계속 증가하고 있으며 약세자들은 가격을 $60,000 미만으로 크게 낮추려고 합니다. $60,000 수준 아래로 청산할 수 있는 레버리지가 여전히 남아 있지만 하락세의 실제 이익 수준은 $50,000 수준보다 낮습니다.
비트코인이 사상 최고치에서 33% 하락한 것은 더 미친 일이지만, 미결제약정이 사라지고 현물 시장에 비해 부정적인 콘탱고가 시작되면서 현물 수요는 50,000달러부터 강세를 보일 가능성이 높습니다. 이미 발생했습니다. 이를 위해서는 거시경제가 주요 위험회피 순간을 거쳐야 할 가능성이 높으며, 장기적으로 재정 적자 지출 속도를 고려할 때 어떤 하락도 단기간에 끝날 가능성이 높습니다.
종합해 보면, 비트코인의 현재 최고점에서 하락세와 향후 하락세는 이것이 모두 어디로 향하고 있는지 이해할 수 있는 충분한 장기적인 관점을 가진 투자자들에게 반가운 하락세일 것입니다. 비트코인의 펀더멘털은 계속해서 개선되고 있으며, 하락세는 장기 강세장에서 레버리지와 근시안적인 투기꾼을 제거하는 데 도움이 됩니다.