


LD캐피털 : 버블마트 실적이 크게 회복됐고, IP+ 해외 전략 성장 기여도 낙관


원저자: Lisa, LD Capital
1. 회사 프로필
베이징 버블마트 문화창조유한회사(Beijing Bubble Mart Cultural and Creative Co., Ltd.)는 2010년에 설립된 중국 최고의 최신 유행 문화 및 엔터테인먼트 회사입니다. 지난 10년간의 개발 기간 동안 팝마트는 글로벌 아티스트 발굴, IP 인큐베이션 및 운영, 소비자 접근, 트렌디한 장난감 문화 홍보, 혁신적인 비즈니스 인큐베이션 및 투자 등 5개 영역을 중심으로 트렌디한 장난감 산업 체인 전체를 포괄하는 종합 플랫폼을 구축했습니다. .운영 플랫폼. 2020년 12월 11일, Bubble Mart International Group Co., Ltd.가 홍콩 증권거래소 메인보드에 상장되었습니다.
올해 8월 22일 Bubble Mart(09992.HK)는 2023년 중간 결과를 발표했습니다. 핵심 사업 지표는 크게 회복되었으며 순이익은 4억 7700만 위안으로 작년 전체를 초과했습니다. 해외 사업은 지속적으로 빠른 성장을 이루었으며 매출은 전년 대비 증가했습니다. 전년대비 140%. 과거 실적 데이터에 따르면 버블마트의 2022년 실적은 매출 증가율이 2.67%에 그쳤고 순이익도 마이너스 성장을 겪으며 44.32% 감소하는 등 기존의 지속적인 성장 추세를 종식시켰다. 버블마트 주가도 100홍콩달러를 넘었던 고점에서 70%나 하락했다. 전염병이 지나고 사회적 경제가 정상으로 돌아오면서 버블마트가 제공하는 재무보고서 데이터를 보면 가장 어두운 순간에서 벗어났음을 알 수 있는 것 같다. 버블마트 왕닝(Wang Ning) 회장 겸 CEO는 성과회의에서 올해 해외 사업 규모가 10억 달러에 이를 것으로 확신한다며 내년 해외 매출이 그룹 전체의 2019년 IPO 전 매출을 넘어설 것으로 확신한다고 말했다. 이는 또 다른 해외 사업을 창출하는 것과 같다. 버블마트는 투자자들에게 큰 기대를 불러일으켰다.
2. 사업정보
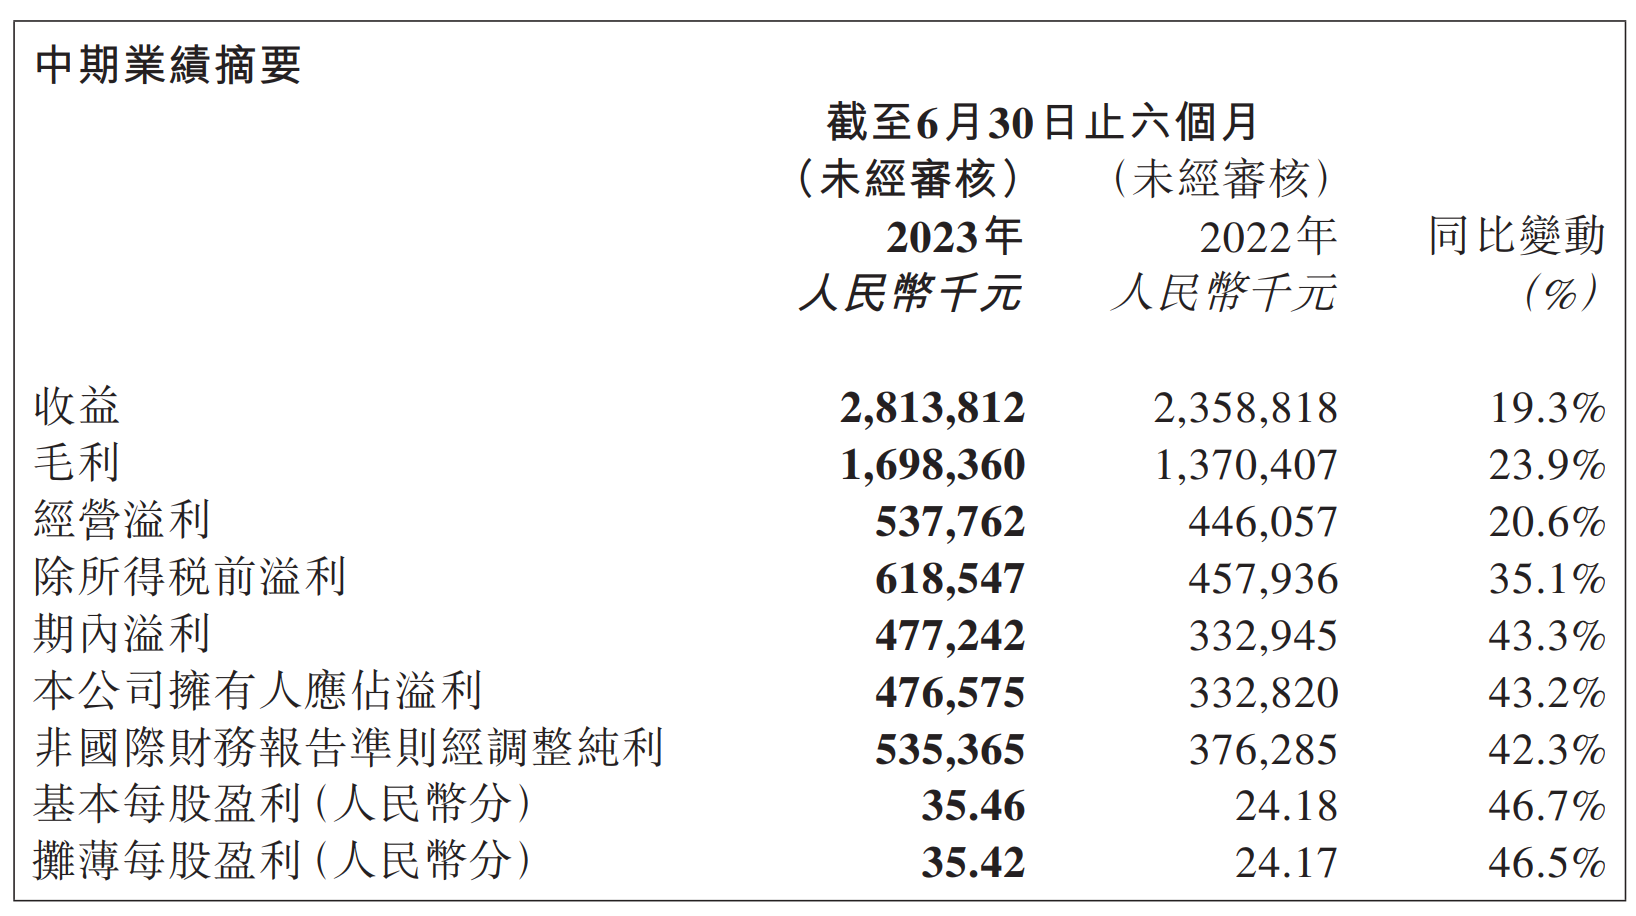
23년 상반기 버블마트는 전년 대비 19.3% 증가한 매출 28억 1400만 위안, 전년 대비 42.3% 증가한 조정 순이익 5억 3500만 위안을 달성했다. 모회사에 귀속되는 순이익은 4억 7700만 위안으로 전년 대비 43.2% 증가했습니다.
국내 오프라인 시장이 크게 회복되고, 온라인 Douyin 채널 매출도 급증
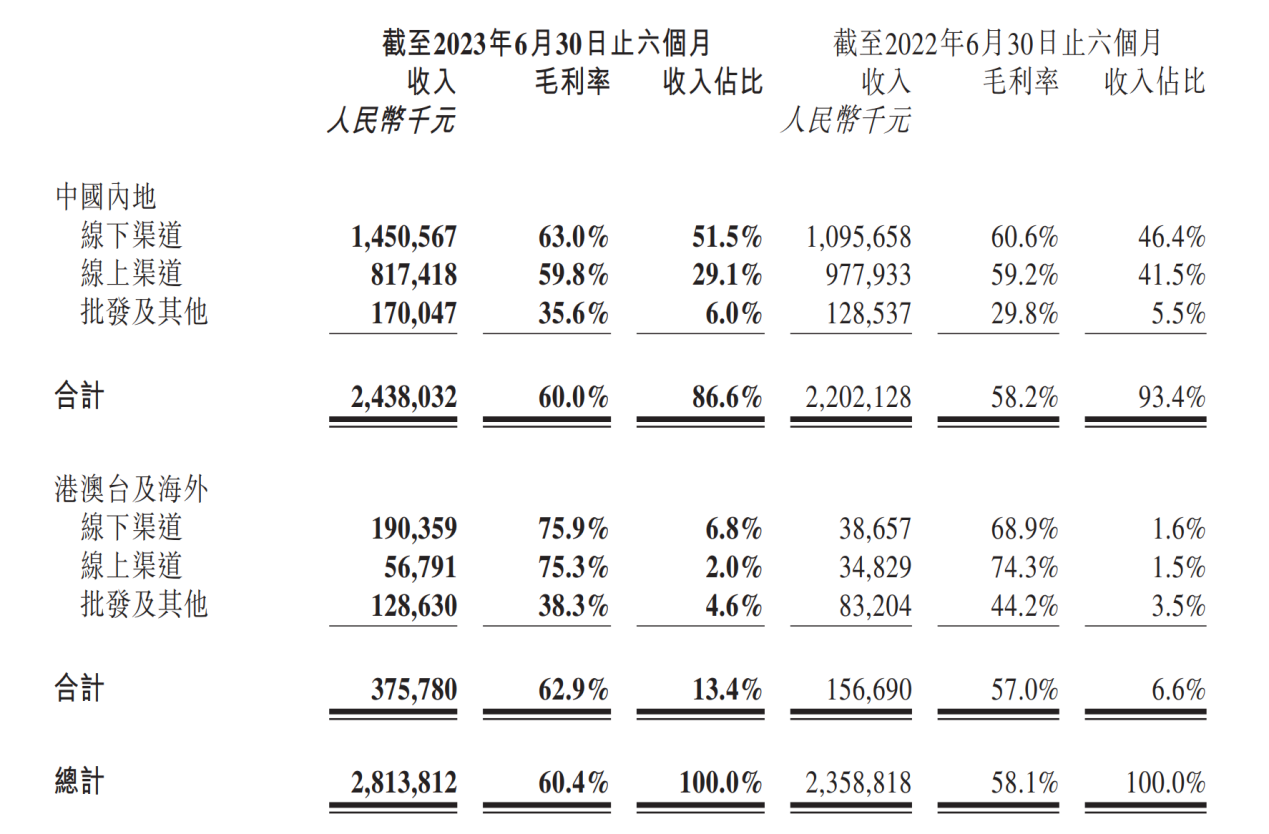
중국 본토의 23년 상반기 매출은 24억 3,800만 위안으로 전년 대비 10.71% 증가했습니다. 국내 이용자 수는 꾸준히 증가해 23년 상반기 중국 본토 회원 수는 연초 대비 4384만명 증가, 누적 회원 수는 3000만명을 넘어 30388만명으로 회원이 매출의 92.2%를 기여했다. 재구매율은 44.5%였습니다.
판매 채널에 따르면:
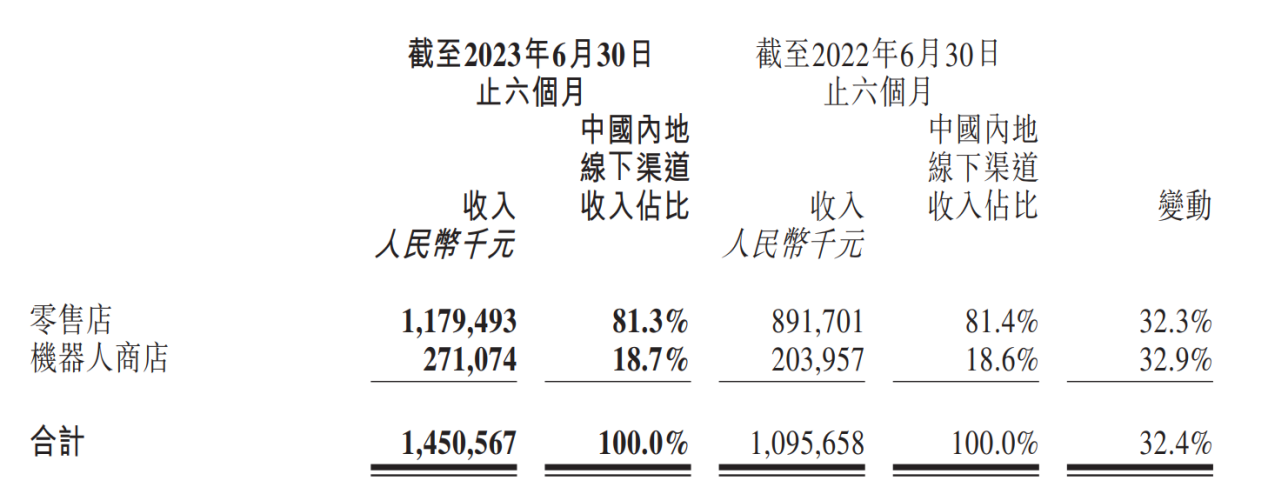
(1) 오프라인 매출은 14억 5100만 위안으로 전체 매출의 5.1% 증가한 51.5%를 차지했으며, 소매점과 로봇 매장은 각각 11억 7900만 위안, 2억 7100만 위안으로 전년 동기 대비 32.3%, 각각 32.9%, 소매점과 로봇판매점은 2022년 말 대비 각각 11개, 118개 증가해 340개, 2185개로 늘었다. 이러한 성장은 주로 전염병 이후 오프라인 소비의 회복과 매장 장식 및 디스플레이 효과의 개선에 기인하며 고속철도, 공항, 극장 및 기타 현장의 기계 판매가 빠르게 성장했습니다.
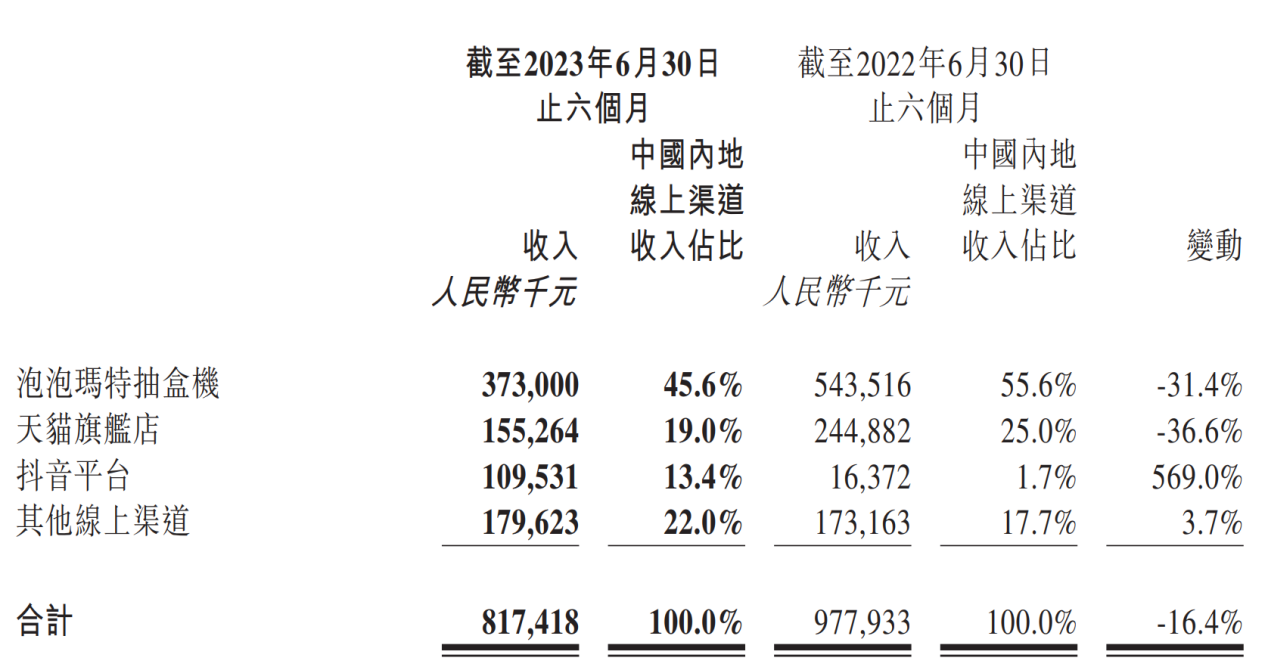
(2) 온라인 매출은 8억 1,700만 위안으로 오프라인 성장만큼 빠르지 않았고, 전체 매출 비중은 12.4% 감소한 29.1%로 23년 상반기 버블마트 서랍기/티몰 플래그십 스토어/두인 플랫폼/ 기타 각각 달성 매출은 373/155/110/1억 8천만 위안으로 각각 -31.4% /-36.6% /+ 569% /+ 3.7% 변화 Tmall과 같은 전통적인 전자상거래 플랫폼은 오프라인 회복으로 전환 채널 소비 및 Douyin; Douyin 채널 매출이 급증하며 ARPU(사용자당 평균 수익) 값이 가장 높은 채널이며, 고급 시리즈인 MEGA도 Douyin에서 매우 잘 팔리고 있습니다.
(3) 도매 수익은 1억 7천만 위안으로 매출의 6.0%를 차지했으며 전년 동기 대비 32.3% 증가했습니다. 이는 주로 난징 버블마트 매장의 매출 성장에 힘입은 것입니다.
해외시장은 높은 성장률을 이어갈 것으로 예상되며 향후 전망도 밝다.
23 상반기 중국의 홍콩, 마카오, 대만 및 해외 매출은 3억 7,600만 위안으로 전년 동기 대비 139.8% 성장했으며, 매출 비중도 전년 동기 6.6%에서 13.4%로 증가했다. 오프라인/온라인/도매 수익은 각각 190만/57만/1억 2900만 위안으로 전년 대비 각각 392.4%/63.1%/54.6% 증가했습니다. Bubble Mart의 CEO인 Wang Ning은 현재 해외 매장의 100%가 수익성이 있으며 올해 해외 사업이 10억 위안에 도달할 것이라고 확신한다고 말했습니다.
(1) 오프라인 채널
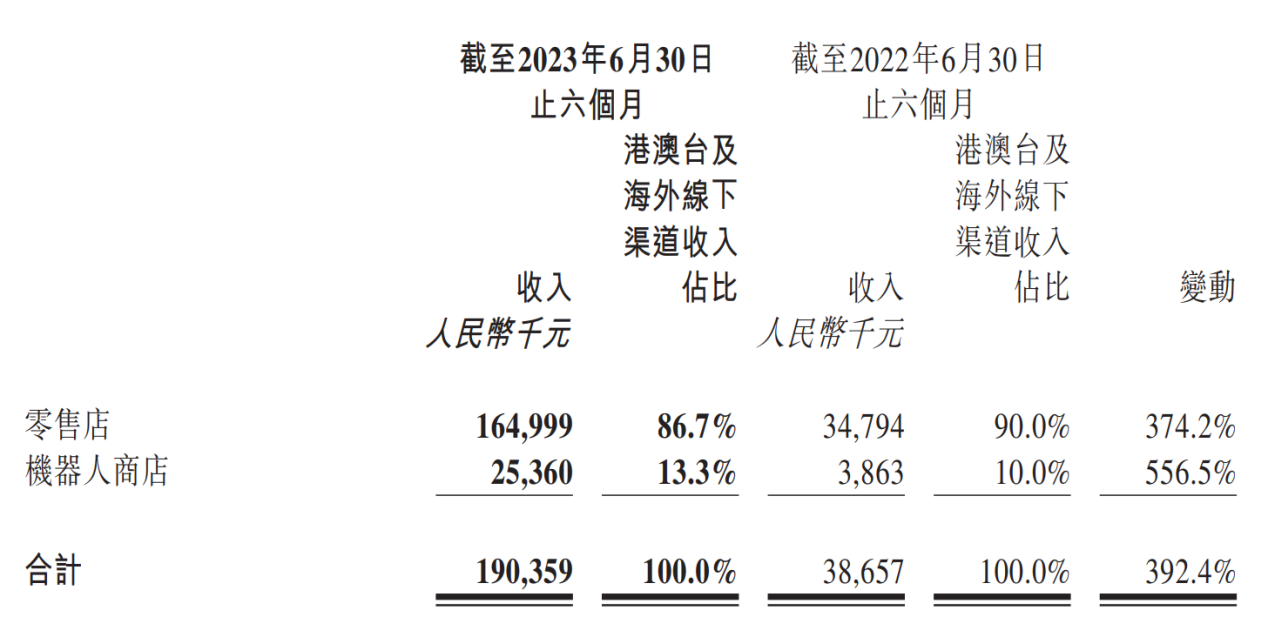
소매점/로봇 매장은 각각 1억 6,500만 위안/2,500만 위안의 매출을 달성하여 전년 대비 374.2%/556.5% 증가했으며, 소매점/로봇 매장 수는 각각 27/81에서 38/106으로 증가했습니다. 작년 같은 기간. 2023년 상반기 버블마트는 DTC(Direct To Customer) 전략을 지속 추진해 프랑스와 말레이시아에 첫 오프라인 매장을 오픈하고, 세계 최대 호텔 중 하나인 마이너 인터내셔널 그룹(Minor International Group)과 협력해, 레스토랑 및 소매 그룹 Minor International)이 태국 시장 공동 개발을 위한 합작 회사 설립을 발표했습니다. 동시에 영국 MCM 코믹 엑스포, 멜버른 OZ 코믹 엑스포, 자카르타 코믹 엑스포, 말레이시아 IOICITY 쇼핑몰 배틀 등 해외 전시회에도 적극적으로 참여하며 브랜드의 세계화를 이어나가며 해외 브랜드 인지도를 높이고 있다.
(2) 온라인 채널
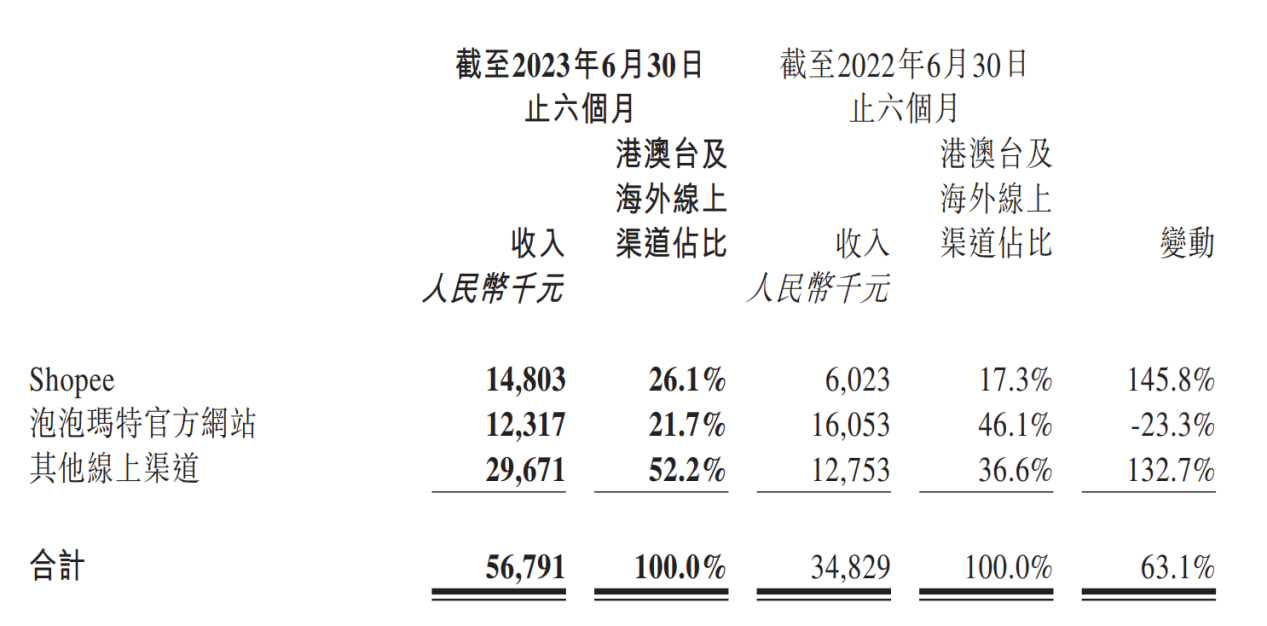
Shopee/Pop Mart 공식 홈페이지/기타 매출은 15/012/030백만 위안으로 전년 대비 각각 145.8%/-23.3%/132.7% 증가했습니다. Bubble Mart 공식 홈페이지 매출 감소 원인 공식 홈페이지의 광고를 줄이고 홍보를 늘리며 판매 전환율이 높은 플랫폼을 홍보했다는 점이다.
Classic IP는 꾸준히 성장하고 있으며 신제품 시리즈는 계속해서 개발되고 있습니다.
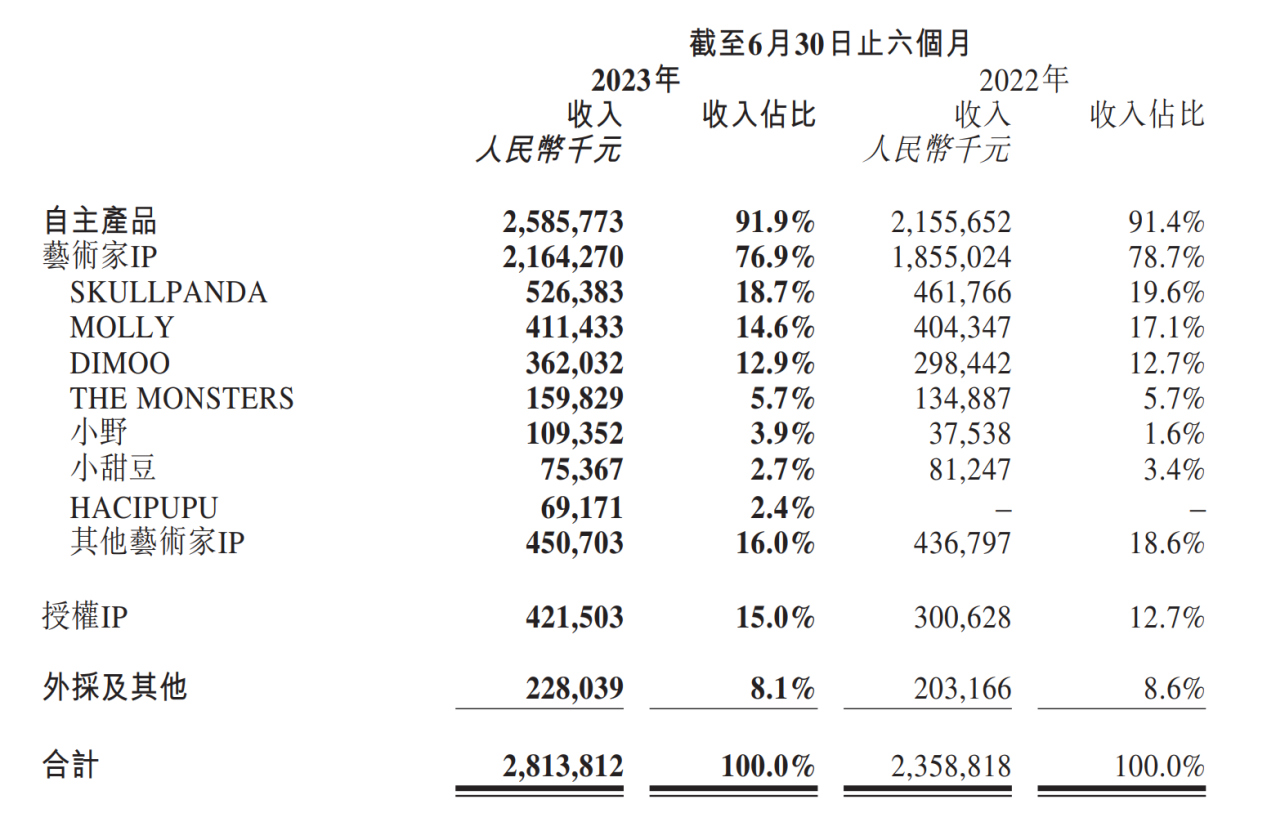
상위 IP는 강력한 활력을 유지하고 있으며 SKULLPANDA, MOLLY 및 DIMOO의 3개 자체 IP는 각각 5억 2,600만 위안, 4억 1,100만 위안, 3억 6,200만 위안의 매출을 달성하여 전년 대비 14.0%/1.8%/ 증가했습니다. 각각 21.3%. 그 중 2022년 11월 출시된 SKULLPANDA의 8번째 시리즈 Temperature는 따뜻한 색상과 모조 세라믹 질감으로 팬들의 큰 사랑을 받고 있으며, 23년 상반기 기준 단일 시리즈 매출 2억 5400만 위안을 돌파했다. 최종 제품 라인 MEGA COLLECTION 브랜드 출시 3년차 운영이 점차 성숙 단계에 진입했습니다. MEGA COLLECTION은 Grand, Art, Lifestyle, Joy 및 Original의 5가지 시리즈로 구분되며 제품은 주로 MOLLY 및 DIMOO입니다. 단가 고객당 매출액은 상대적으로 높아 상반기에 2억 4200만 위안을 달성했다.
팝마트가 출시한 최첨단 IP도 널리 인정받고 있는데, 그 중 사회공포증 꼬마로 자리매김한 HACIPUPU가 상반기 6,920만 위안의 매출을 올렸다. 내부 디자이너 팀 PDC(팝 디자인 센터)는 전년 대비 191.3% 증가한 1억900만 위안의 매출을 달성했습니다.
공인 IP는 전년 대비 40.2% 증가한 4억 2200만 위안의 매출을 달성했습니다. 상반기 버블마트는 외부 저작권 당사자와의 협력을 지속적으로 추진하고 다양하고 다양한 스타일로 더 많은 저작권 당사자와 협력했습니다. 다양한 방법으로 신제품을 출시해 매출에 기여했습니다.
버블마트 발전의 핵심 원동력인 IP 운영과 창의적인 디자인은 향후 더욱 매출과 이익 성장을 견인할 것으로 기대됩니다.
수익성 지표 반등, 재고 문제 개선
23 상반기 버블마트 매출총이익률은 60.4%로 전년동기대비 2.3% 증가, 조정이익률은 19%, 전년동기대비 3% 증가, 순이익률은 본사귀속 전년 동기 대비 2.8% 증가한 16.9%를 기록했다.
매출총이익률이 증가하는 이유는 크게 두 가지입니다. 첫째, 수익 측면에서는 상반기 일부 할인의 강도와 빈도를 통제했고, 둘째, 비용 측면에서는 조달 비용 절감, 금형 수 통제, 공장과의 교섭력을 강화합니다. 매출총이익률 60% 이상이라는 회사 경영 목표를 달성했습니다.
2023년 6월 30일 기준 재고는 약 7억 6천만 위안으로 전년 동기 대비 20.8%, 2022년 12월 31일 대비 12.5% 감소, 거래일수는 156일에서 156일로 줄었다. 2022년 12월 31일부터 2023년 6월 30일까지 132일간. 이는 주로 버블마트의 정교한 운영 능력이 꾸준히 향상되는 것을 반영하여 예측의 정확성을 향상시키고 주문 수량 제어를 최적화하는 공급망의 지속적이고 유연한 조정에 따른 것입니다.
파크와 게임이 런칭되고, 새로운 사업도 계속 확장됩니다
2년여의 개발기간을 거쳐 팝마트 시티파크가 오는 9월 정식 오픈한다. 이 몰입형 IP 테마파크는 베이징시 조양구 조양공원에 위치하고 있으며 면적은 약 40,000제곱미터에 달하며 버블 스트리트, 산림 구역, 호반 구역 및 공원 본관의 4개 주요 구역으로 나누어져 있습니다. 몰리 성. 동시에 첫 번째 게임 드림홈은 2023년 4분기부터 독점 테스트를 시작할 예정이며, 향후 게임사업이 도심공원과 결합해 조연 역할을 하게 될 것으로 기대된다. 장기적인 전략 레이아웃으로서 파크는 단기적으로 회사에 뚜렷한 효과를 가져오지 못할 수 있지만 이미지 IP 자체에는 콘텐츠 확장이 부족합니다.소비자에게 온라인 및 오프라인 IP 인터랙티브 시나리오를 제공하면 IP와 IP의 영향력을 더욱 높일 수 있습니다. 회원 끈기를 심화시켜 IP의 가치를 극대화하고 플레이어의 탈퇴 의지를 어느 정도 감소시킵니다. 디즈니의 IP 제국에 비해 버블마트의 사업 영역이 지속적으로 확장되면서 자본 시장에도 상상력의 여지가 더 커졌습니다.
3. 수익예측 및 투자제안
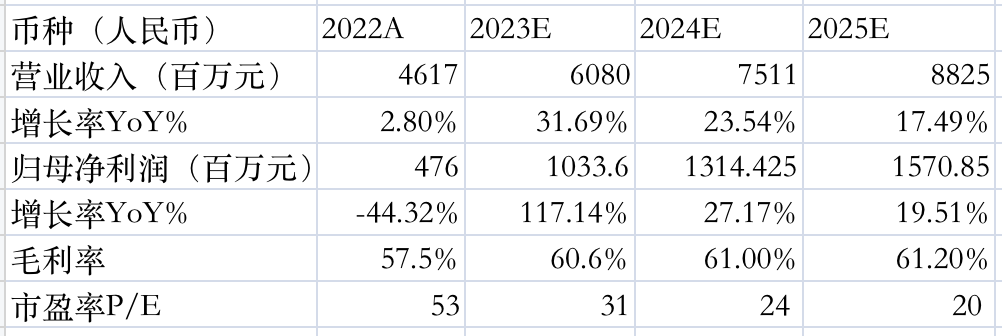
블라인드 박스 열풍의 잔혹한 성장을 경험한 후, 전체 산업은 초기의 무질서한 경쟁에서 점차 다각화된 경쟁과 장기적인 발전의 단계에 진입했습니다. 고품질 IP를 핵심으로 하는 트렌디한 장난감 산업의 리더로서 버블마트는 수년간의 집중 육성을 통해 확실한 장벽을 형성했으며 전염병 이후 매출과 수익이 향상되었습니다. 국내 오프라인 장면이 회복되었으며 해외 진출을 위한 넓은 공간과 동시에 게임, 공원 등의 완전한 생태학 구축을 통해 모든 측면에서 운영 영역을 풍요롭게 합니다. 우리는 FY 2023 E부터 FY 2025 E까지 회사의 수익이 60억 8천만/751억 1천만/88억 2천 5백만 위안으로 전년 대비 31.69%/23.54%/17.49% 증가하고 모회사에 귀속되는 순이익이 될 것으로 추정합니다. 2023년 9월 7일 종가에 해당하는 10억 3300만/1314/15억 7100만 위안으로 전년 동기 대비 117%/27.17%/19.51% 증가했으며 해당 PE는 31/24/20X입니다. 과체중 등급을 부여합니다.
리스크 경고: 소비 회복 기대에 못 미치고, 신제품 홍보도 기대에 못 미치고, 해외 진출도 기대에 못 미치고, 시장 경쟁 심화.
이 보고서는 누구에게도 투자 조언을 제공하지 않습니다.





