






2분기 Smrti Lab 시장 분석: 위기에서 절호의 기회를 놓치지 마십시오


원래 제목: "좋은 위기를 낭비하지 마십시오: Smrti's Quarterly Letters - 2Q2022"
원본 소스: Smrti Lab
원본 편집: 0x711 & czgsws, BlockBeats
암호화폐 모험에서 우리가 배운 가장 귀중한 교훈 중 하나는 현재 상황에 대한 끊임없는 재평가, 메가트렌드에서 우리의 현재 위치에 대한 끊임없는 재고입니다. 그렇기 때문에 우리는 분기별로 투자자 및 친구와 실시간으로 소통하여 시장 이벤트 및 가격 행동의 표면 아래에 있는 추세를 식별합니다. 다음은 Smrti Lab의 2022년 2분기 뉴스레터의 주요 내용입니다.
첫 번째 레벨 제목
TL;DR:
1. 시장은 항복했지만 최악의 국면(및 축적 국면)은 아직 오지 않았습니다. 축적단계
2. 비트코인과 암호화 산업의 관련성은 감소했습니다. 비트코인 채택은 줄어들었지만 점점 더 많은 애플리케이션이 블록체인과 암호화 기술을 채택할 것입니다.
3. 다가오는 이더리움 합병으로 2022년 말 이전에 시장 역학에 큰 변화가 있을 것입니다. 합병으로 ETH는 실질 수익률을 지닌 최초의 디지털 네이티브 디플레이션 생산 자산이 될 것입니다. 암호화 시장(ETH.D)에서 ETH의 비중은 암호화 시장(BTC.D)에서 BTC의 비중을 대체하고 시장을 관찰하는 핵심 지표가 될 것입니다.
4. 올해 안에 블록체인 확장성이 기하급수적으로 개선될 것 같지는 않지만 인프라 공간에서 다양한 새로운 디자인이 활발히 실험되고 있습니다.
첫 번째 레벨 제목
"좋은 위기"란 무엇입니까?
보조 제목
2022년 암호화폐의 위기
"회색 코뿔소" - 모든 대금업자를 위한 위험한 연속 대출. 대출 기관을 통해 얼마나 많은 연속 대출이 이루어지는지 아무도 모릅니다. 대부분의 사람들은 Genesis, Nexo, Celsis, Blockfi가 실패하기에는 너무 크다고 생각합니다.
"Black Swan"-Three Arrows Capital이 파산했고 30억 달러의 부채를 상환해야 할 수도 있습니다.
2022년 5월 8일 UST가 루나의 붕괴와 함께 언앵커링(unanchoring) 조짐을 보이기 시작하면서 일련의 패닉 매도와 청산 사건이 시작됐다. 한 달 후 Three Arrows의 Su Zhu와 Kyle Davies는 자산 매각과 구제 금융을 고려하기 시작했다고 월스트리트 저널이 보도했습니다. UST가 해체되기 전에 Three Arrows는 30억 달러의 자산을 관리했습니다.
Three Arrows Capital의 파산으로 인한 도미노 효과는 포커 테이블의 많은 플레이어에게 영향을 미쳤으며 Celsius 및 Blockfi를 포함한 CeFi 기관은 인출 중단을 발표했습니다. 대규모 암호화폐 펀드 불이행에 대한 뉴스가 나왔을 때 모든 사람들이 가장 먼저 한 일은 모든 거래 플랫폼과 대출/OTC 회사의 지급 능력을 테스트하기 위해 동료로부터 자금과 암호화폐 자산을 인출하는 것이었습니다. 파산으로 인해 Blockfi, Celsius, Maple Finance, Voyager Digital 및 Finblox는 유동성 문제로 인해 인출을 제한하거나 중단했습니다. 인출에 대한 제한의 출현은 거래 상대방이 안전하지 않다는 두려움을 더욱 부채질했습니다. 그래서 기관들은 암호화 자산과 스테이블 코인을 버리고 은행에서 현금을 인출합니다. 이 일련의 행동은 유동성의 급격한 감소를 가져왔고, 하늘이 무너진 후에 아무도 감히 영웅이 되기 위해 일어설 수 없었습니다.
2022년 6월 22일, Voyager Digital은 Voyager가 6억 5,000만 달러 이상의 대출에 대해 채무불이행이 발생할 경우 Three Arrows Capital에 대해 법적 조치를 취할 것이라고 발표했습니다. 약세장 확산을 막기 위해 FTX는 셀시우스, 블록파이, 보이저의 신용한도를 늘렸습니다. 하지만 이마저도 회복하기 힘들고 많은 기업들이 2022년 말까지 여전히 파산에 직면할 것이다.
SEC와 MSA(싱가포르 통화청)는 Three Arrows Capital, Blockfi, Celsius, Rari Capital 및 Algorithmic Stablecoin 프로젝트를 공식적으로 조사하고 기소할 수 있습니다. 우리는 규제 당국이 모든 거래 플랫폼과 CeFi 서비스 제공업체를 더 엄격하게 감독하기를 기대합니다. 대형기관의 소송분쟁과 파산은 최소 1년 이상 지속될 것이며, 이로 인해 BTC 현물 ETF의 법적 절차도 지연됩니다. 우리는 적어도 1년 동안 대중이 암호화폐에 대한 신뢰를 잃는 것을 보게 될 것입니다. 이것은 CeFi의 Lehman Brothers와 Bear Stearns 모멘트입니다. 2022년 6월 29일 FTX CEO SBF는 일부 소규모 거래 플랫폼이 "너무 멀리 갔고" "부실"했으며 "저장"될 가능성이 없다고 주장했습니다. 그가 나중에 이것이 그가 실제로 의미하는 바를 과장한 것이라고 분명히 밝혔지만, 우리는 여러 소규모 거래소가 폐쇄 및 파산에 직면한 것을 보았습니다.
지난 8개월 동안의 암호화폐 시장 붕괴는 외부 거시 경제 환경과 내부 회색 코뿔소의 결합된 효과입니다. 그러나 당신을 죽이지 못하는 것은 당신을 더 강하게 만들 뿐입니다. 우리의 모든 비전은 효율적이고 무허가 시장이기 때문에 암호화 산업에 대한 스트레스 테스트입니다.
작가:
작가:@0x992
최근 시장 혼란의 규모는 여러 면에서 역사적 수준을 초과합니다. BTC가 $17,708의 새로운 최저치를 기록하면서 RSI 지표도 BTC 거래 역사상 가장 낮은 과매도 영역에 도달했습니다. 6월 19일부터 7월 3일까지 2주간의 기간 동안 BTC 가격이 14일 연속 200주 이동 평균($22,000) 아래로 떨어진 것은 이번이 처음입니다. 그래서 많은 사람들의 마음을 맴도는 질문은: 우리가 (연간 기준으로) 바닥에 도달했는가?
다음은 Glassnode가 요약한 몇 가지 온체인 및 기술 지표로 현재 우리가 과거 주기의 어디에 있는지 확인하는 데 도움이 됩니다.
메이어 배수가 0.6(비트코인 가격 $23,380에 해당)인 경우 200일 이동 평균의 60%에서 거래되며 세션의 3.4%만이 이 수준 근처 또는 아래에서 거래됩니다.
실현 가격($22,500)은 토큰 공급의 총 비용 기준이며 일반적으로 바닥 형성 중에 저항을 제공합니다. 그 가격 이하로 마감된 세션은 14%에 불과했습니다.
약세장의 최종 항복 단계에서 역사적으로 지원을 제공한 200주 이동 평균(비트코인의 경우 $22,390에 해당)은 세션의 1%에서만 이 가격 지표보다 낮습니다.
이퀄리브리엄 가격($17,980)은 비트코인으로 지불한 가치와 일치하는 시장 가격에서 궁극적으로 실현되는 가치를 뺀 값을 반영하는 지표입니다. 거래일의 3%만이 이 지표 아래에서 마감되었습니다.
이미지 설명
(데이터 출처: 글래스노드)
이미지 설명
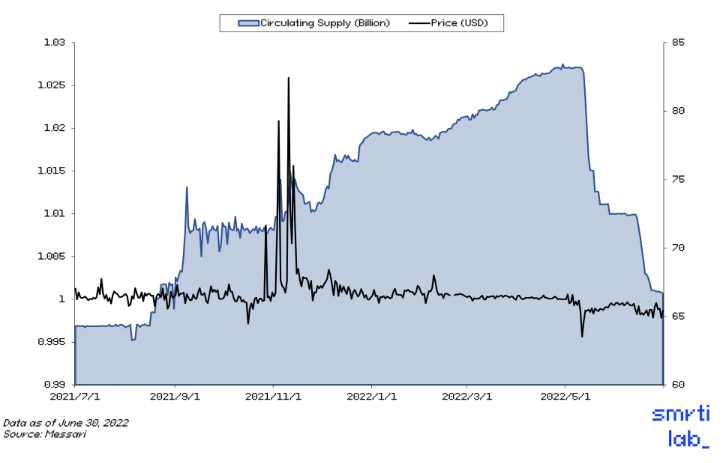
그림 1: USDT 공급 축소
지난 2년 동안 암호화폐 산업은 팬데믹으로 인한 통화정책 슬럼프의 혜택을 받았습니다. 전체 스테이블코인 공급량은 2019년 20억 달러에서 거의 50배 증가하여 2022년 3월 990억 달러로 정점을 찍었습니다. 통화정책이 긴축되면서 암호화폐 시장의 유동성이 줄어들고 있습니다. 전체 공급량은 사상 최고치에서 11% 감소했으며, USDT의 총 공급량은 20% 감소했으며 이는 특히 명백합니다.
이미지 설명
그림 2: 체인 간 총 TVL 변화
암호화의 핵심 구성 요소는 이러한 토큰의 파생물을 포함하여 모든 값 유형의 토큰을 허가 없이 발행할 수 있다는 것입니다. DeFi 프로토콜 또는 스마트 계약 플랫폼의 경제적 활력을 증명하는 데 자주 사용되는 잘 알려진 DeFi 지표 총 가치 잠금(TVL)은 암호화폐의 어떤 것도 "잠긴" 것이 없기 때문에 매우 오해의 소지가 있습니다. 토큰을 잠그는 동안 파생 버전을 발행하여 "유동성을 잠금 해제"할 수 있기 때문입니다. 유동성은 자멸적인 지표가 됩니다. 참가자가 시스템 레버리지를 계속 증가시키는 한 TVL은 계속 성장할 수 있습니다.
그러나 영구 운동 기계와 같은 것은 없으며 영구 운동 기계는 외부 충격을 받으면 작동을 멈춥니다. 통화정책을 강화해야 했다. 유동성 도피는 디레버리징으로 이어집니다. 축소되는 시장에서 과도한 레버리지 플레이어는 실제 유동성과 일치하지 않으며 아웃됩니다.
첫 번째 레벨 제목
크립토 베어 머슬 메모리
작가:@0xbitbear
4년간의 암호화폐 거래(처음에는 약세장, 그 다음에는 초기 내러티브 진행, 마지막으로 이익 실현)에서 제가 배운 중요한 교훈은 귀하가 속한 시장의 유형을 파악한 다음 귀하의 성과를 향상시키는 것입니다. 특정 유형의 시장 거래 머슬 메모리.
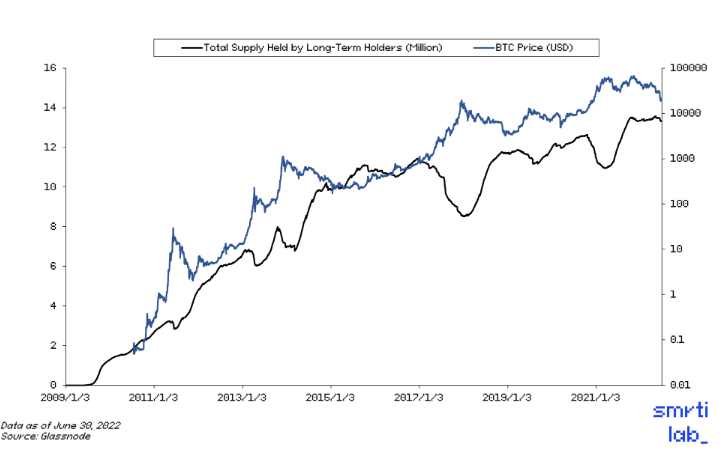
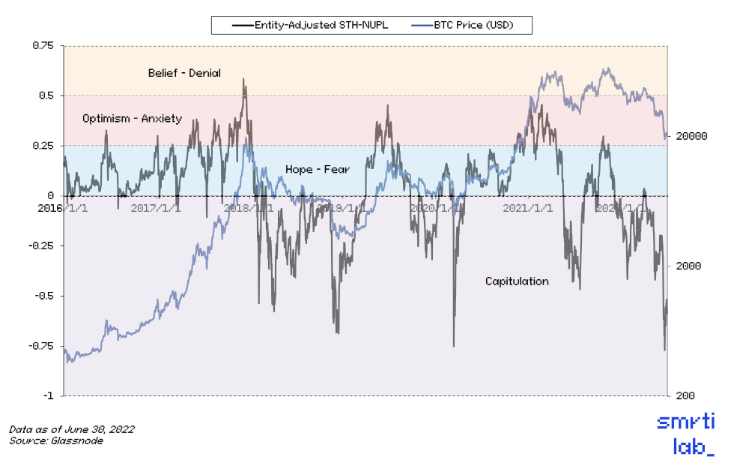
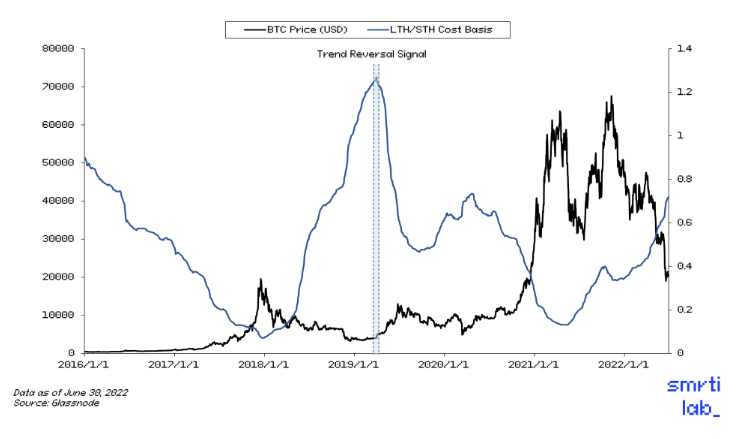
통계가 바닥을 결정하지 못한다면 암호화 시장의 썰물과 흐름을 실제로 주도하는 것은 무엇입니까? 암호화폐 시장은 다른 시장과 마찬가지로 수요와 공급에 의해 시장 역학이 지배되는 축적과 분배의 게임입니다.
이미지 설명
이미지 설명
이미지 설명
이미지 설명
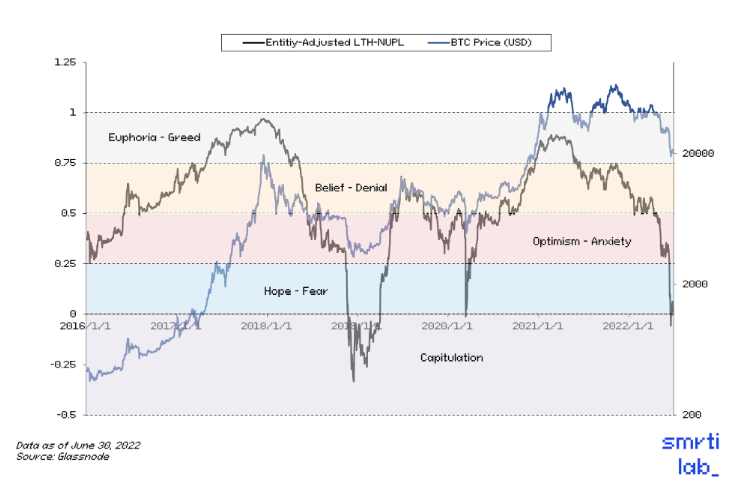
그림 6: 장기 보유자에게도 어려운 시기이지만 이것은 시작에 불과할 수 있습니다.
첫 번째 레벨 제목
암호화폐의 장기적 추세
암호화 산업의 순환성과 장기적인 특성
보조 제목
Cryptocurrencies의 현재 상태와 우리가 가고 있는 곳
암호화폐를 구매할 때 무엇을 구매합니까? cryptocurrencies는 자산 클래스로서 너무 단조롭습니까?
한때 암호화폐 자산 중 유일한 성배로 여겨졌던 비트코인은 전체 암호화폐 시가총액에서 BTC의 시가총액의 시장점유율을 계산하는 지수인 BTC.D에 대한 커뮤니티의 집착이 특징이다. 암호화된 자산 클래스의 "안전한 피난처"이며 암호화된 OG는 시장 침체기에 BTC를 가치 저장소로 저장하기로 선택합니다.
보조 제목
Smrti 주장 1: 비트코인과 암호화 산업의 관련성은 감소했습니다. 비트코인 채택은 더 적지만 점점 더 많은 애플리케이션이 블록체인과 암호화 기술을 채택할 것입니다.
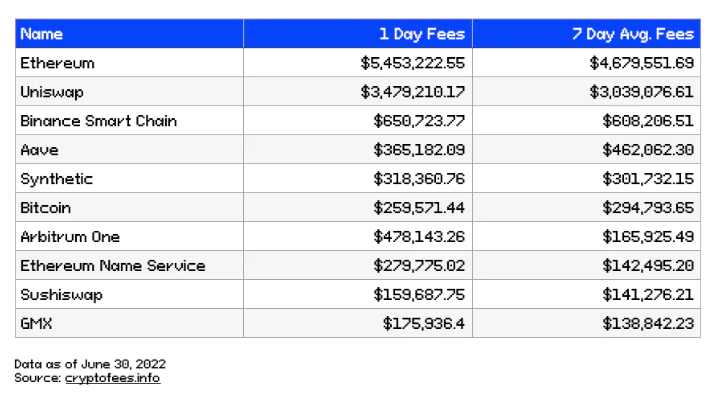
다음은 7일 평균 거래 수수료를 기준으로 상위 10개 프로토콜입니다.
이미지 설명
이미지 설명
이미지 설명
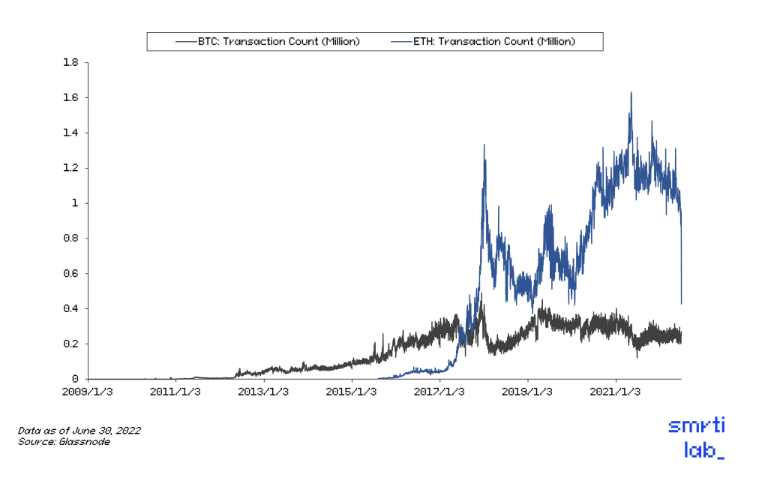
그림 8: 이더리움 온체인 결제 가치는 비트코인을 따라잡고 있습니다.
보조 제목
Smrti 주장 2: 합병으로 ETH는 실질 수익률을 지닌 최초의 디지털 네이티브 디플레이션 자산이 될 것입니다.
이미지 설명
이미지 설명
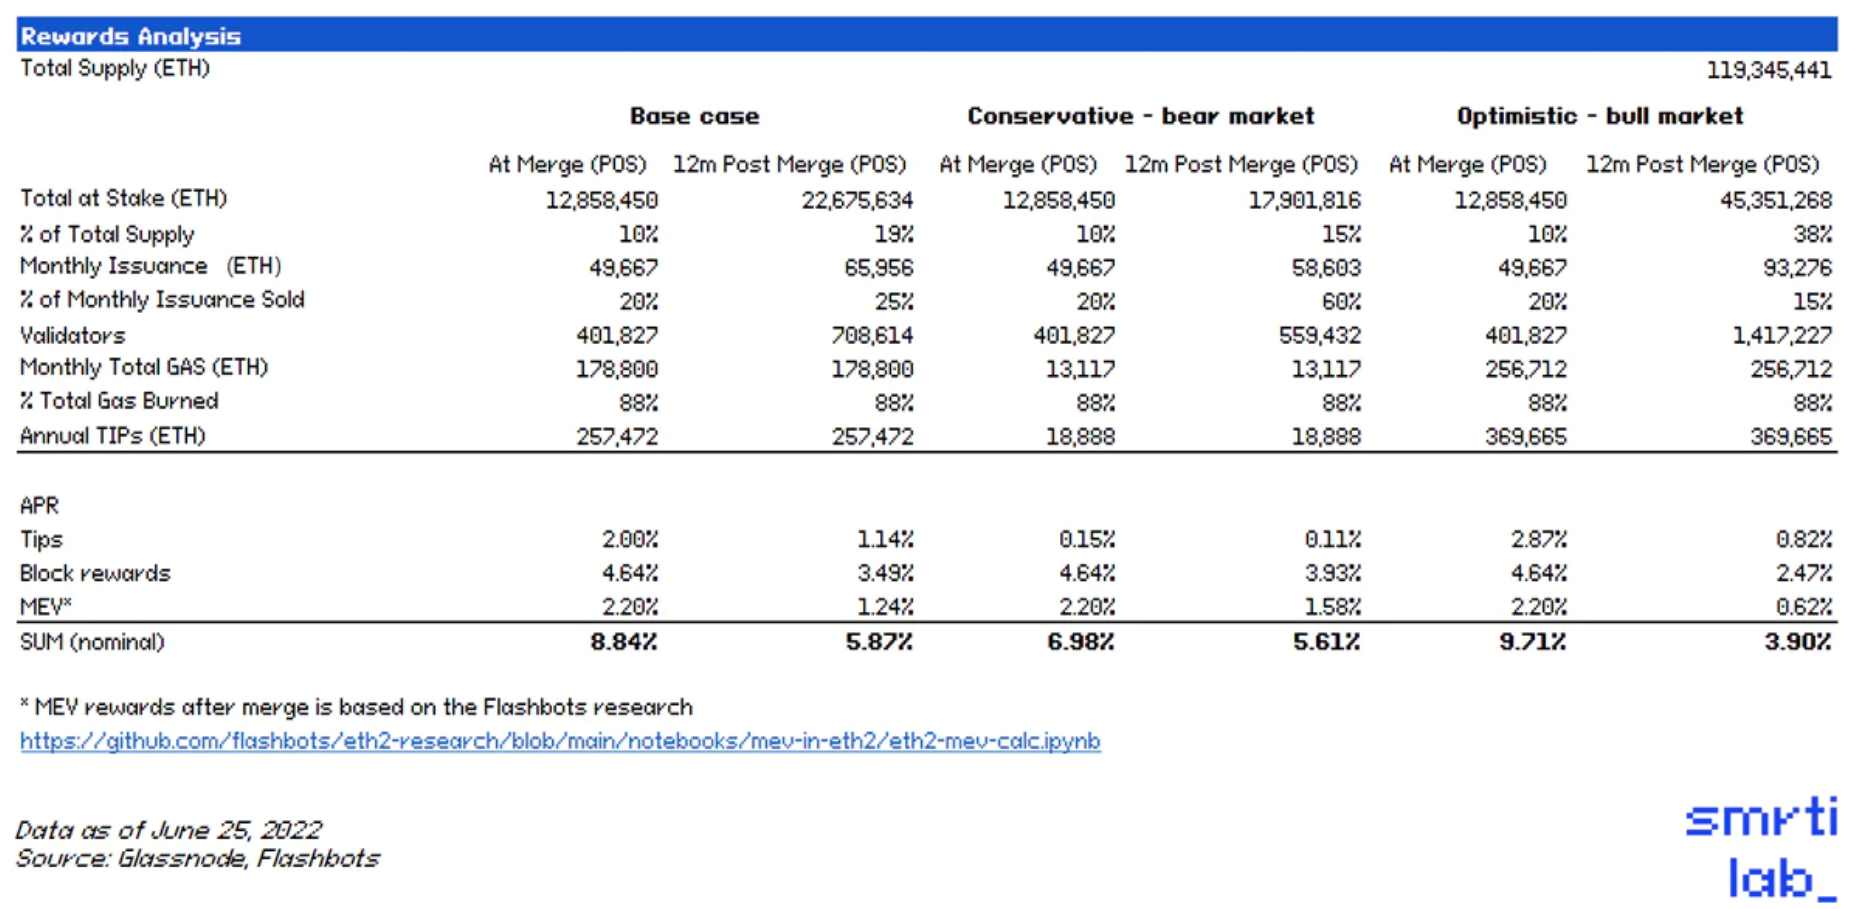
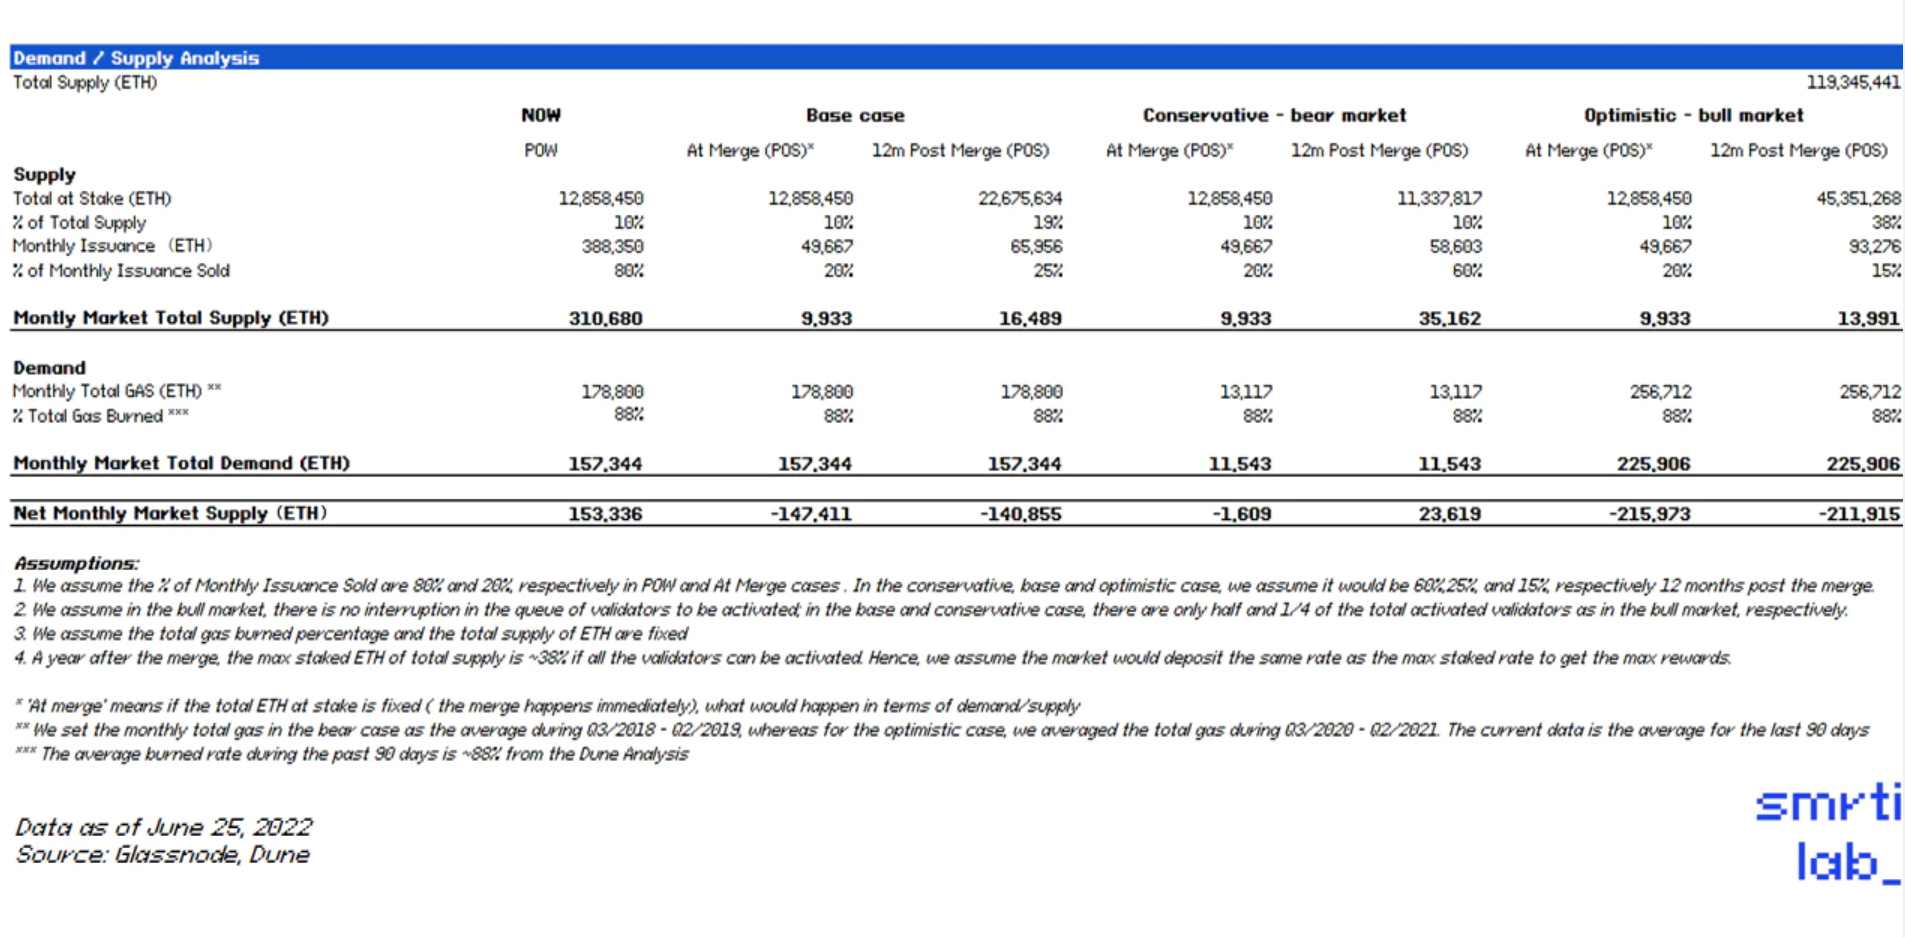
표 3: 합병 후 Ethereum의 통화 정책 및 시장 역학
기본 사례를 예로 들어 현재 담보 비율로 합병을 체결하면 다음과 같습니다.
명목 약속 APR(디플레이션 고려): 8.84%;
월 발행량 변화: 388,350 ETH에서 49,667 ETH로
매월 ETH 소각량: 약 157,344 ETH;
순 월간 공급량: -147,411 ETH.
이렇게 하면 결합된 이더리움 발행량이 ~87.2% 감소하여 명목 연간 수익률이 ~8%인 디플레이션 생산 자산이 됩니다. 합병의 영향이 광범위하게 논의되었지만 시장 움직임이 이러한 변화의 이면에 있는 펀더멘털 중 일부를 완전히 반영하지 못했다고 생각합니다. 합병의 실제 영향을 확인하는 방법은 다음과 같습니다.
새로운 채택을 유도할 수 없음:합병은 Ethereum의 장기 확장 계획의 일부일뿐입니다. TPS를 크게 높이거나 전송 수수료를 줄이지는 않습니다. 합병은 이더리움을 최종 형태에 더 가깝게 만들 것이지만 이더리움과 다른 L1의 최종 형태 사이에는 여전히 10배에서 700배의 격차가 있습니다. 그럼에도 불구하고 이더리움 메인넷의 거래 비용은 여전히 높을 것입니다. 따라서 합병은 이더리움의 새로운 채택을 주도하지는 않지만 이더리움의 최종 형태에 더 가까워질 것입니다.
유효성 검사기 대기열은 유동성 담보 파생 상품의 채택을 증가시킬 수 있습니다.다른 POS 체인과 달리 이더리움의 새 유효성 검사기는 활성화되기 전에 대기열에 들어가 보상을 받기 시작해야 하며 주어진 기간 동안 새로 활성화된 유효성 검사기의 수는 제한됩니다. 이더리움이 Polkadot(~52%)와 동일한 담보 비율에 도달하는 데 최소 15개월이 걸리고 BSC(~81%)의 경우 18개월이 걸릴 것으로 예상합니다.
앞으로 몇 달 간의 대기 시간이 있기 때문에 유동성 스테이킹 파생 상품이 대기 시간을 건너뛰고 보상을 받을 수 있는 매력적인 대안을 제공한다고 말하는 것이 타당합니다. 따라서 Lido의 stETH와 같은 유동적인 주식 토큰이 오늘의 할인된 가격이 아닌 현물 ETH보다 높은 가격에 거래되고 있음을 알 수 있습니다.
EIP-4844 및 EIP-4488은 롤업 비용을 줄이고 사용량을 늘리기 위한 중기 솔루션입니다.
EIP-4844(일명 Proto-danksharding)는 Danksharding이 미래에 사용할 수 있는 대부분의 논리와 규칙을 구현하는 것을 목표로 하는 제안입니다. EIP-4844에 도입된 주요 기능은 새로운 트랜잭션 유형인 블롭 운반 트랜잭션입니다.
Blob 데이터는 데이터 저장을 위한 Rollup의 현재 호출 데이터 솔루션에 대한 대안으로 Rollup용으로 설계되었습니다. 현재 호출 데이터에서 2-10KB 롤업을 사용하는 것과 비교하여 용량을 100배(매우 낙관적임) 달성했으며 롤업 비용을 99%까지 줄일 수 있습니다. 이렇게 하면 롤업의 확장성이 일시적으로 유예되어 통합 후 소켓당 최대 2MB까지 확장할 수 있습니다.
또 다른 제안인 EIP-4488은 또한 calldata의 가스 비용을 줄이고 블록의 총 calldata를 제한하는 빠른 구현 솔루션을 제안합니다. EIP-4488은 통화 데이터의 평균 비용을 80%까지 줄일 수 있습니다.
EIP-4488은 롤업 가스 비용을 줄이기 위한 또 다른 시도이지만 단기적인 솔루션일 뿐이며 전체 데이터 샤딩으로의 향후 업그레이드에 도움이 되지 않습니다. 대조적으로, EIP-4844는 롤업 거래 수수료를 즉시 줄이는 새로운 거래 유형을 생성하고 롤아웃되면 향후 실행 계층에 의한 추가 데이터 샤딩 작업이 필요하지 않습니다.
EIP-4488과 EIP-4844는 모두 초안 단계에 있습니다. 현재 모든 개발 작업이 병합에 집중되어 있으므로 이 두 가지 제안이 2023년까지는 실현되지 않을 것으로 예상됩니다.
요약하면 다가오는 Ethereum 합병과 함께 2022년 말까지 시장 역학에 큰 변화가 있습니다. BTC 채굴자는 운영 비용을 충당하기 위해 BTC를 판매해야 하지만 ETH는 인플레이션을 줄이고 거의 운영 비용 없이 POS로 이동할 것입니다.
보조 제목
Smrti 주장 3: 2022년 말까지 L1 및 L2 확장성이 크게 개선될 것 같지는 않지만 인프라 공간은 다양한 디자인을 적극적으로 실험하고 있습니다.
보조 제목
Smrti 주장 4: 더 많은 디지털 콘텐츠와 사회적 상호작용이 기본적으로 온체인에서 생성될 것입니다. 차세대 프로젝트는 오늘날 우리가 가지고 있는 단편적인 경험에 비해 더 완전한 Web3 및 Web2+ 경험을 기반으로 구축될 것입니다.
우리는 수십억 명의 사용자를 잠금 해제하는 열쇠가 기존 암호화 인프라 상태가 아니라고 생각하지만 보다 완전한 web3 및 Web2+ 경험에 중요한 새로운 기본 요소를 구축해야 한다고 믿습니다. 여기에서 우리는 이러한 새로운 프리미티브를 개발하는 팀을 추적하고 대화하는 데 많은 시간을 할애합니다.
1. 인프라와 도구는 (1) Web2와 Web3 간의 데이터 이동성, (2) Web3 내의 이동성을 가능하게 합니다. 여기에는 신뢰할 수 없는 자격 증명, 인증 프로토콜 등에 대한 표준 및 인프라가 포함되지만 이에 국한되지 않습니다.
2. 토큰 표준 및 기능의 혁신(예: 양도 불가능한 평판 시스템)
3. 호스팅 제품과 경쟁할 수 있는 사용하기 쉬운 ID 시스템의 핵심 솔루션입니다.
4. 영지식 지원 프로그래밍 가능한 프라이버시 솔루션
원본 링크





