






BiyaPay市場観察:米国9月CPIが3.7%に上昇、米国株とビットコインがともに圧力


- 核心的な見方:米国9月CPIが予想を上回って上昇し、金利が高止まりするとの予想が強まり、米国株と暗号資産市場が同時に圧力を受けたが、両者の核心的なロジックは異なる。米国株はバリュエーションと利益の圧力を消化する必要があり、暗号資産市場は流動性の引き締まりとレバレッジ調整に直面している。
- 重要な要素:
- 9月CPIは前年同月比3.7%上昇し、前回値3.4%を上回った。コアCPIは前年同月比2.6%に上昇し、前月比0.3%上昇と、インフレは明らかに減速していない。
- ガソリン価格は前月比9.1%上昇し、全体の上昇幅の半分以上を寄与しており、エネルギー伝導リスクが市場の注目焦点となっている。
- S&P500は1.1%下落、ナスダックは1.9%下落、ビットコインは8.2万ドル付近まで反落し、ハイテク株と暗号資産が同時に軟調となった。
- 米国株の圧力はバリュエーション調整と資金調達コストの上昇に由来し、高成長ハイテク株は金利予想により敏感である。
- 暗号資産市場は流動性の引き締まりとデリバティブのレバレッジの影響を受け、ETFの1日純流入は1億7,570万ドルだったが、週次では依然として6億7,890万ドルの純流出となった。
- 今後の米国株は利益とキャッシュフローの検証に注目し、暗号資産市場はETF資金の持続性とスポット買いの受け止め能力に注目する。
インフレ報告が、米国株と暗号資産市場に同じ問題を再び突きつけた――資金コストはあとどれだけ高止まりするのか?
米東部時間10月14日、米国は9月のCPIを発表した。BiyaPayの相場データによると、同日のS&P500指数は約1.1%下落して取引を終え、ナスダック指数は約1.9%下落、ダウ平均は約0.1%下落し、ハイテク株の圧力がより顕著だった。暗号資産市場も打撃を受け、ビットコインは関連報道の時点で8万2000ドル付近まで下落し、イーサリアムも同時に軟調となった。
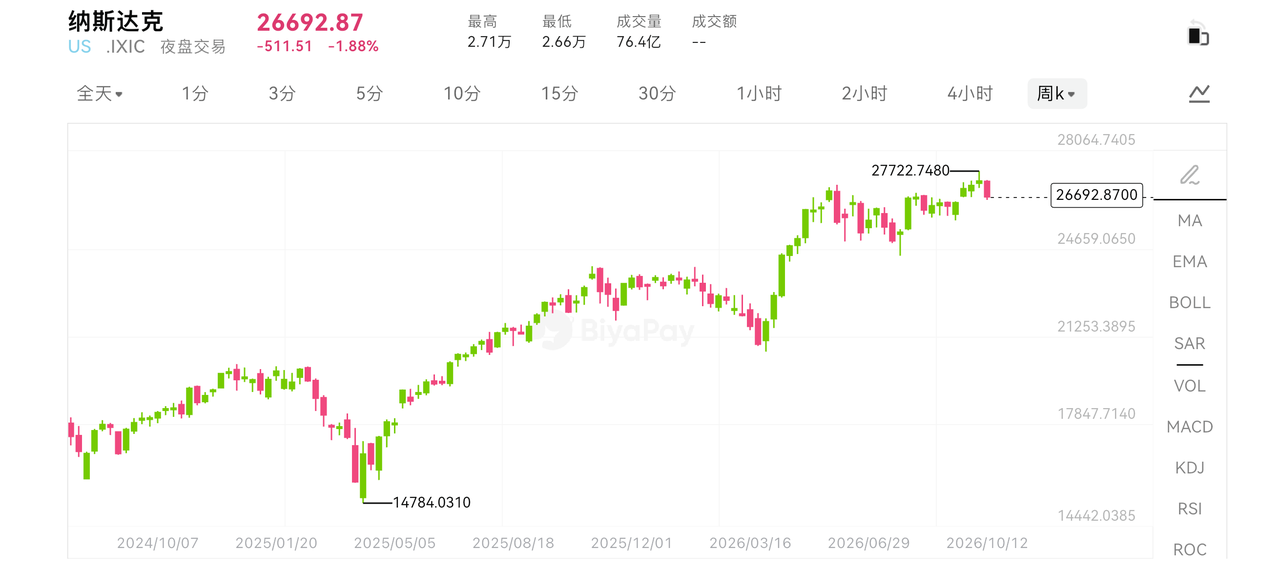
二つの資産クラスが同時に下落したからといって、その背後にあるロジックが完全に同じであるわけではない。米国株は、将来の利益がいくらの価値を持つのか、企業がより高いコストを吸収できるのかを再計算する必要がある。一方、ビットコインとイーサリアムは、より資金の受け止めとレバレッジポジションの調整に直面している。この違いを理解してこそ、衝撃がどのように伝播し続けるかを判断できる。
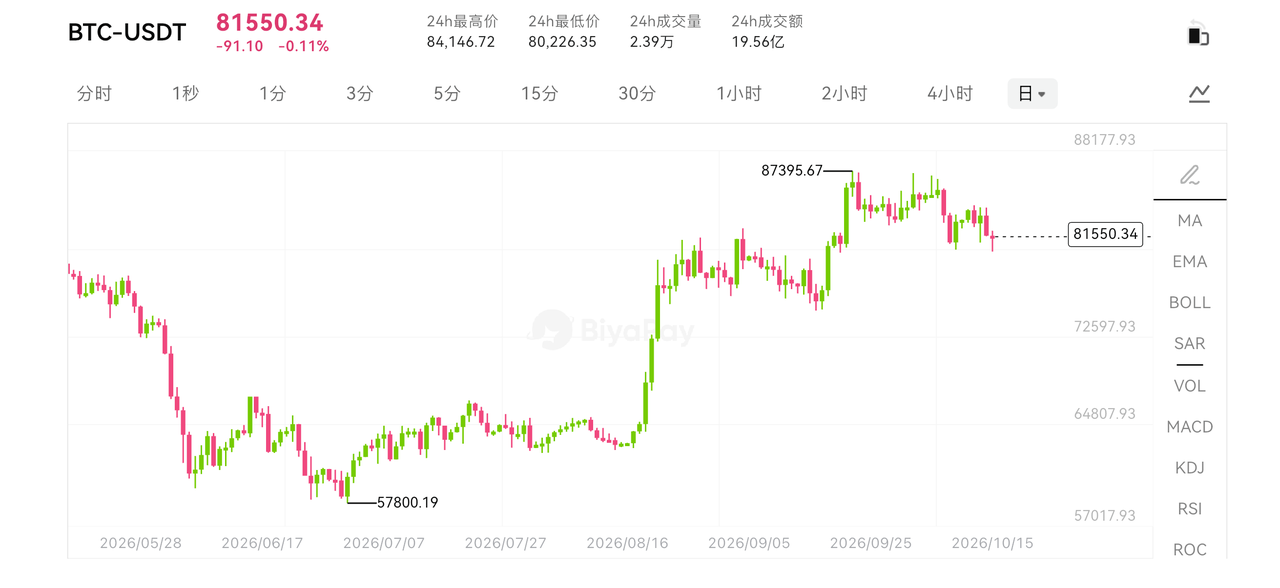
こうしたクロスマーケットの相場を観察する際は、価格反応とファンダメンタルズの証拠を分けて対照することができる。例えば、BiyaPayはグローバルなワンストップ資産配置プラットフォームとして、米国株、香港株、デジタル資産、法定通貨交換などのシーンをカバーし、USDTを中核的な資金入口としている。ユーザーは一つのアカウント内でハイテク株とBTC、ETHの値動きを集中的に確認し、さらに公開された金利、決算、ETF資金データと組み合わせることで、影響が企業経営によるものか、それとも市場全体がリスクエクスポージャーを縮小したことによるものかを見分けることができる。
ガソリンがCPIを押し上げ、コアインフレも明確に緩和せず
9月のCPIは前年同月比3.7%上昇し、8月の3.4%を上回った。季節調整済みの前月比は0.6%上昇。ガソリン価格は前月比9.1%上昇し、当月の全体価格上昇幅の半分以上を占め、最も主要な押し上げ要因となった。
しかし、この報告をエネルギーだけに帰することはできない。食品とエネルギーを除いたコアCPIは前年同月比で2.4%から2.6%に上昇し、前月比は0.3%上昇と8月と横ばいだった。これは、コア価格がさらに加速したわけではないものの、市場が期待するような明確な減速も見られなかったことを意味する。
市場にとっての問題は、エネルギーの値上がりが持続するのか、そして輸送、生産、サービスのコストが引き続き影響を受けるのかどうかである。一時的な撹乱にすぎなければ、今後の価格圧力は緩和する可能性がある。しかし、徐々に他の項目へ伝播していけば、金利がより早く低下する理由は弱まることになる。
利上げ期待もこれによって影響を受ける。ただし、期待の変化は新たな金利決定がすでになされたことを意味しない。CPIは依然として雇用、消費、その他のインフレ指標と併せて判断する必要がある。市場が今調整しているのは、金利パスに対する推定であり、確定した結果の単純な確認ではない。
米国株に対しては、まずバリュエーションが調整し、その後利益が検証される
米国株が最も直接的に受けるのはバリュエーションの圧力である。株価は将来のキャッシュフローの現在価値を反映しており、市場が将来の金利に対する判断を引き上げると、企業の利益予測が一時的に変わらなくても、支払ってもよいと考えるバリュエーションは低下する可能性がある。長期的な成長期待が高いハイテク企業は通常これにより敏感であり、これが同日のナスダックがダウ平均より明らかに弱かった理由の説明に役立つ。
しかし、金利の影響はバリュエーションにとどまらない。融資に依存して拡大し、まもなく債務満期を迎えるか、キャッシュフローが弱い企業は、実際の経営圧力も受ける可能性がある。新規融資はより高コストになり、プロジェクトの収益ハードルを引き上げる。旧債務をより高い金利で借り換えれば、利益を侵食する可能性もある。現金が潤沢で満期債務が少ない企業は、受ける直接的な制約が比較的異なる。
エネルギーの値上がりはさらに分化の層を加える。一部の上流エネルギー企業は恩恵を受ける可能性がある一方、航空、輸送、製造企業はコスト上昇に直面する可能性がある。顧客に価格転嫁できるかどうかは競争と需要次第であり、すべての企業が円滑に転嫁できると仮定することはできない。したがって、CPIの上昇はすべての業界が同じ影響を受けることを意味せず、収入構造と価格設定能力がより重要になる。
AI産業チェーンにとっては、市場は特に需要の成長と投資リターンを区別する必要がある。チップの受注とデータセンター建設は増え続けるかもしれないが、融資コストが上昇し、アプリケーション収入の実現が遅ければ、顧客の資本支出能力は依然として検証される。資金がより潤沢なプラットフォーム企業と、継続的な融資に頼って計算能力を構築する企業では、直面する制約が異なる。
これが決算シーズンの重点でもある。収入が増えたかどうかは問題の一部にしか答えていない。利益率が安定するか、回収が追いつくか、資本支出後にどれだけ現金が残るかが、成長がバリュエーション圧力を相殺できるかを決める。強い需要と株価の調整は同時に起こり得るのであり、下落だけをもって産業需要がすでに反転したと断定することはできない。
暗号資産に対しては、流動性が圧迫され、レバレッジが変動を増幅する可能性
ビットコインには企業利益のようなものはなくPERで測ることはできないが、同様に資金の比較に直面している。ドル資産の利回り魅力が高まり、融資条件が引き締まれば、市場が高ボラティリティ資産を保有するために要求する補償も増加する。一部の資金はそのためエクスポージャーを減らす可能性があり、たとえビットコイン自体に新たな悪材料がなくてもそうなる。
デリバティブポジションはこの調整をさらに増幅する可能性がある。価格下落がストップロスや強制清算を引き起こせば、売り注文が短時間で増加する。上昇が主にレバレッジに依存し、現物の受け止めが不十分であれば、マクロニュースによる衝撃はより拡散しやすくなる。ただし、価格下落だけをもって大規模な清算が発生したと断定することはできず、清算規模には依然として相応のデータの裏付けが必要である。
ETFはもう一つの観察手がかりを提供する。10月13日、米国のビットコイン現物ETFは合計で約1億7570万ドルの純流入となったが、10月5日から9日までの一週間は依然として約6億7890万ドルの純流出だった。単日の回帰は資金の受け止めがあることを示すが、買い注文がすでに持続的なトレンドを形成したことを証明するには不十分であり、翌日に新たに加わる売り圧力を相殺できる保証もない。
これが「ETFに流入がある」と「ビットコインがその後下落する」が矛盾しない理由である。それらは異なる取引日に対応し、市場のニュースも変化している。ETFの純申し込みは現物需要の一部にすぎず、全市場の資金状況を代替することはできない。ETFの出来高も純流入とは等しくない。既存份额の回転は必ずしも新たな買い注文をもたらすわけではないからだ。
BTCとETHはそれぞれ分けて観察する必要がある。前者の需要はよりETF、企業保有、価値貯蔵のナラティブに関わり、後者はさらにネットワーク利用、ステーキング、オンチェーン活動に関わる。マクロの衝撃は両者を同時に圧迫し得るが、その後安定できるかどうかは、それぞれの資金と利用需要が支えを提供する必要があり、一度の同時下落から長期的なパフォーマンスが必ず一致すると推論することはできない。
今後の安定には、米国株は利益を、暗号資産市場は受け止めを見る
インフレデータの後、二つの資産クラスに必要な検証は異なる。米国株は、企業が真の利益とキャッシュフローでバリュエーション圧力を消化できるかを見る必要があり、特に融資需要が高く資本支出が大きい企業が重要である。暗号資産市場は、ETF資金が継続的に改善できるか、現物の買い注文が追随するか、レバレッジ調整後に売り圧力を吸収できるかを見る必要がある。
価格圧力が緩和し、金利期待が低下すれば、二つの資産クラスはともに息抜きの余地を得る可能性がある。しかし、経済需要が同時に弱まれば、米国株はさらに利益の下方修正に直面し、暗号資産市場もリスク選好の低下の影響を受ける可能性があり、「データが弱いほど価格が上がりやすい」と単純に理解することはできない。
このCPIは、市場に対して成長と資金の受け止めへの要求を再び高めた。米国株は将来の利益が現在のバリュエーションに値することを証明する必要があり、暗号資産は買い注文が持続できることを証明する必要がある。金利圧力を共に受けた後、それぞれのファンダメンタルズと資金構造が、さらなるパフォーマンスの差を広げていくことになる。





