非農業就業者数はわずか2.9万人増、それでもナスダックは1.2%上昇、BiyaPay市場観察:米国株反発の根拠はどこにあるのか?


- 核心的見解:米国の9月非農業部門雇用統計が予想を下回り、市場が利上げ賭けを引き下げたことで米国株が上昇したが、長期米国債利回りが同時に反発しており、市場が成長、インフレ、資金調達コストに対して意見が分かれていることを示している。反発の持続性は企業収益が実現できるかどうかにかかっている。
- 重要な要素:
- 9月の非農業部門雇用者数はわずか2.9万人増で、8月の修正値13.3万人を大幅に下回り、失業率は4.2%に上昇、雇用採用は持続的に低調な状態にある。
- 10月会合での25bp利上げの示唆確率は1週間前の64.2%から22.7%に低下し、金利期待の調整が当日の株価上昇の核心的な要因となった。
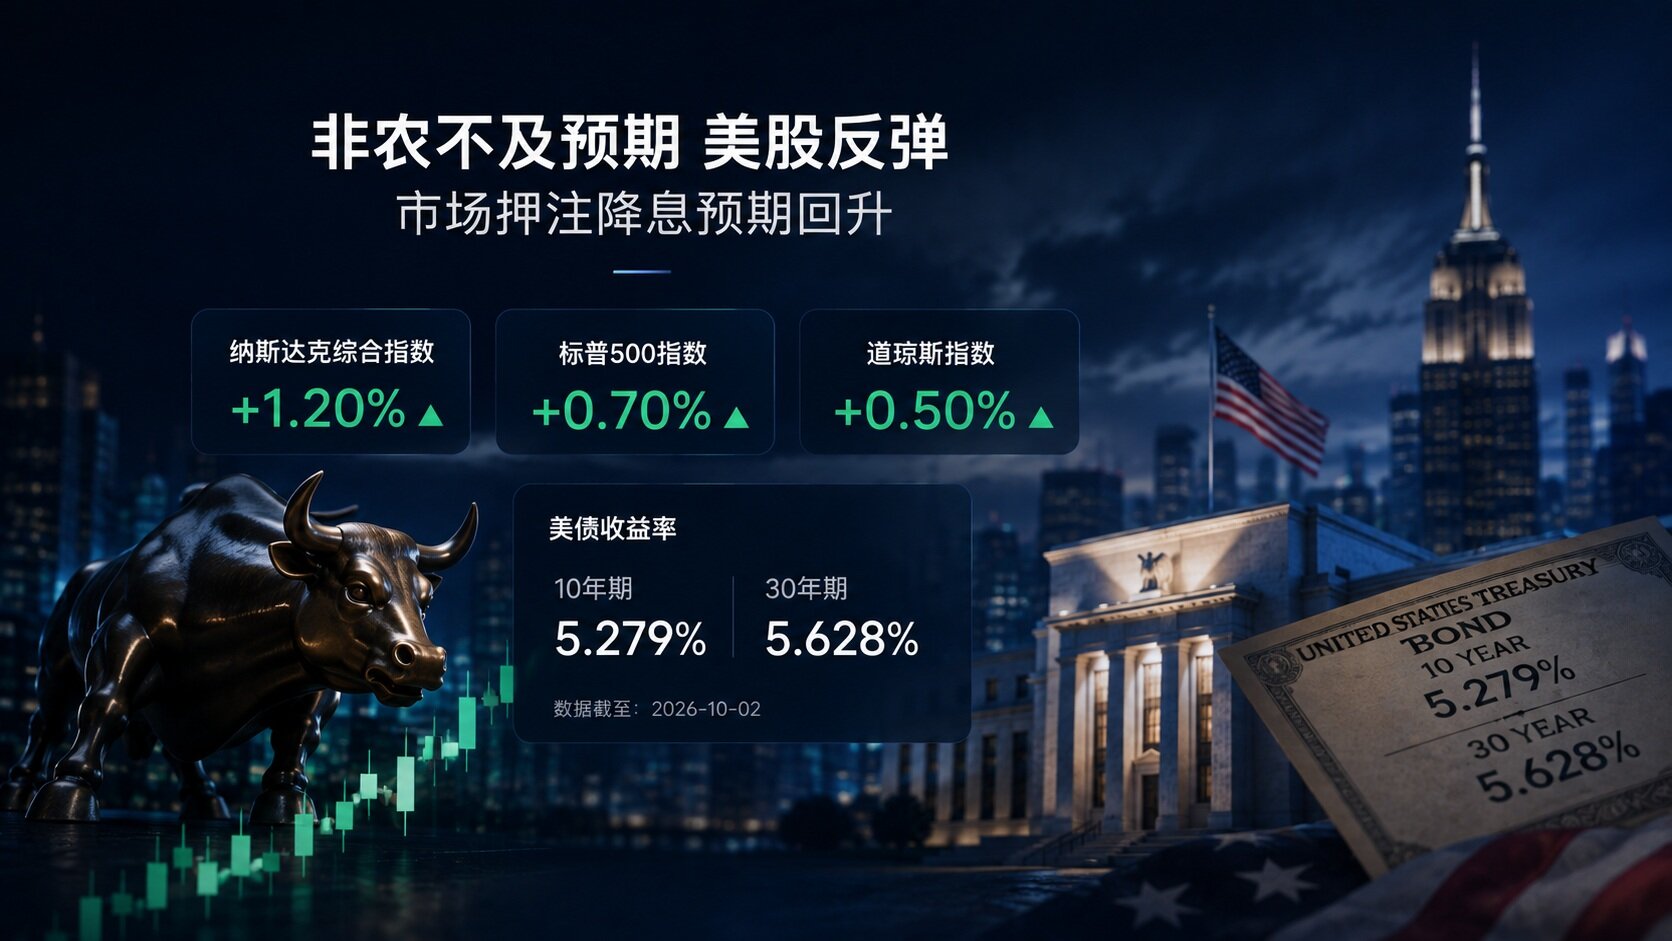
- 10年物米国債利回りは5.279%、30年物は5.628%で引け、雇用統計後の利回り低下は持続せず、長端の圧力は依然として残っている。
- NVIDIAが最高値を更新し、HPEがデータセンター需要に支えられるなど、AIインフラは依然として資金の注目を集めているが、高金利下で企業間の分化が激しくなっている。
- 市場の今後の道筋は雇用の冷え込みとインフレ、収益の連動にかかっており、単一の非農業部門雇用統計だけでは傾向を判断するには不十分である。
米国の雇用統計が予想を下回り、米国株は上昇。米国債利回りは一時下落した後に上昇し、ナスダックは1.2%高で引けた。「データが弱いから金利が下がる」という説明だけでこの日を片付けてしまうと、相場の中で最も重要な矛盾を見落とすことになる。
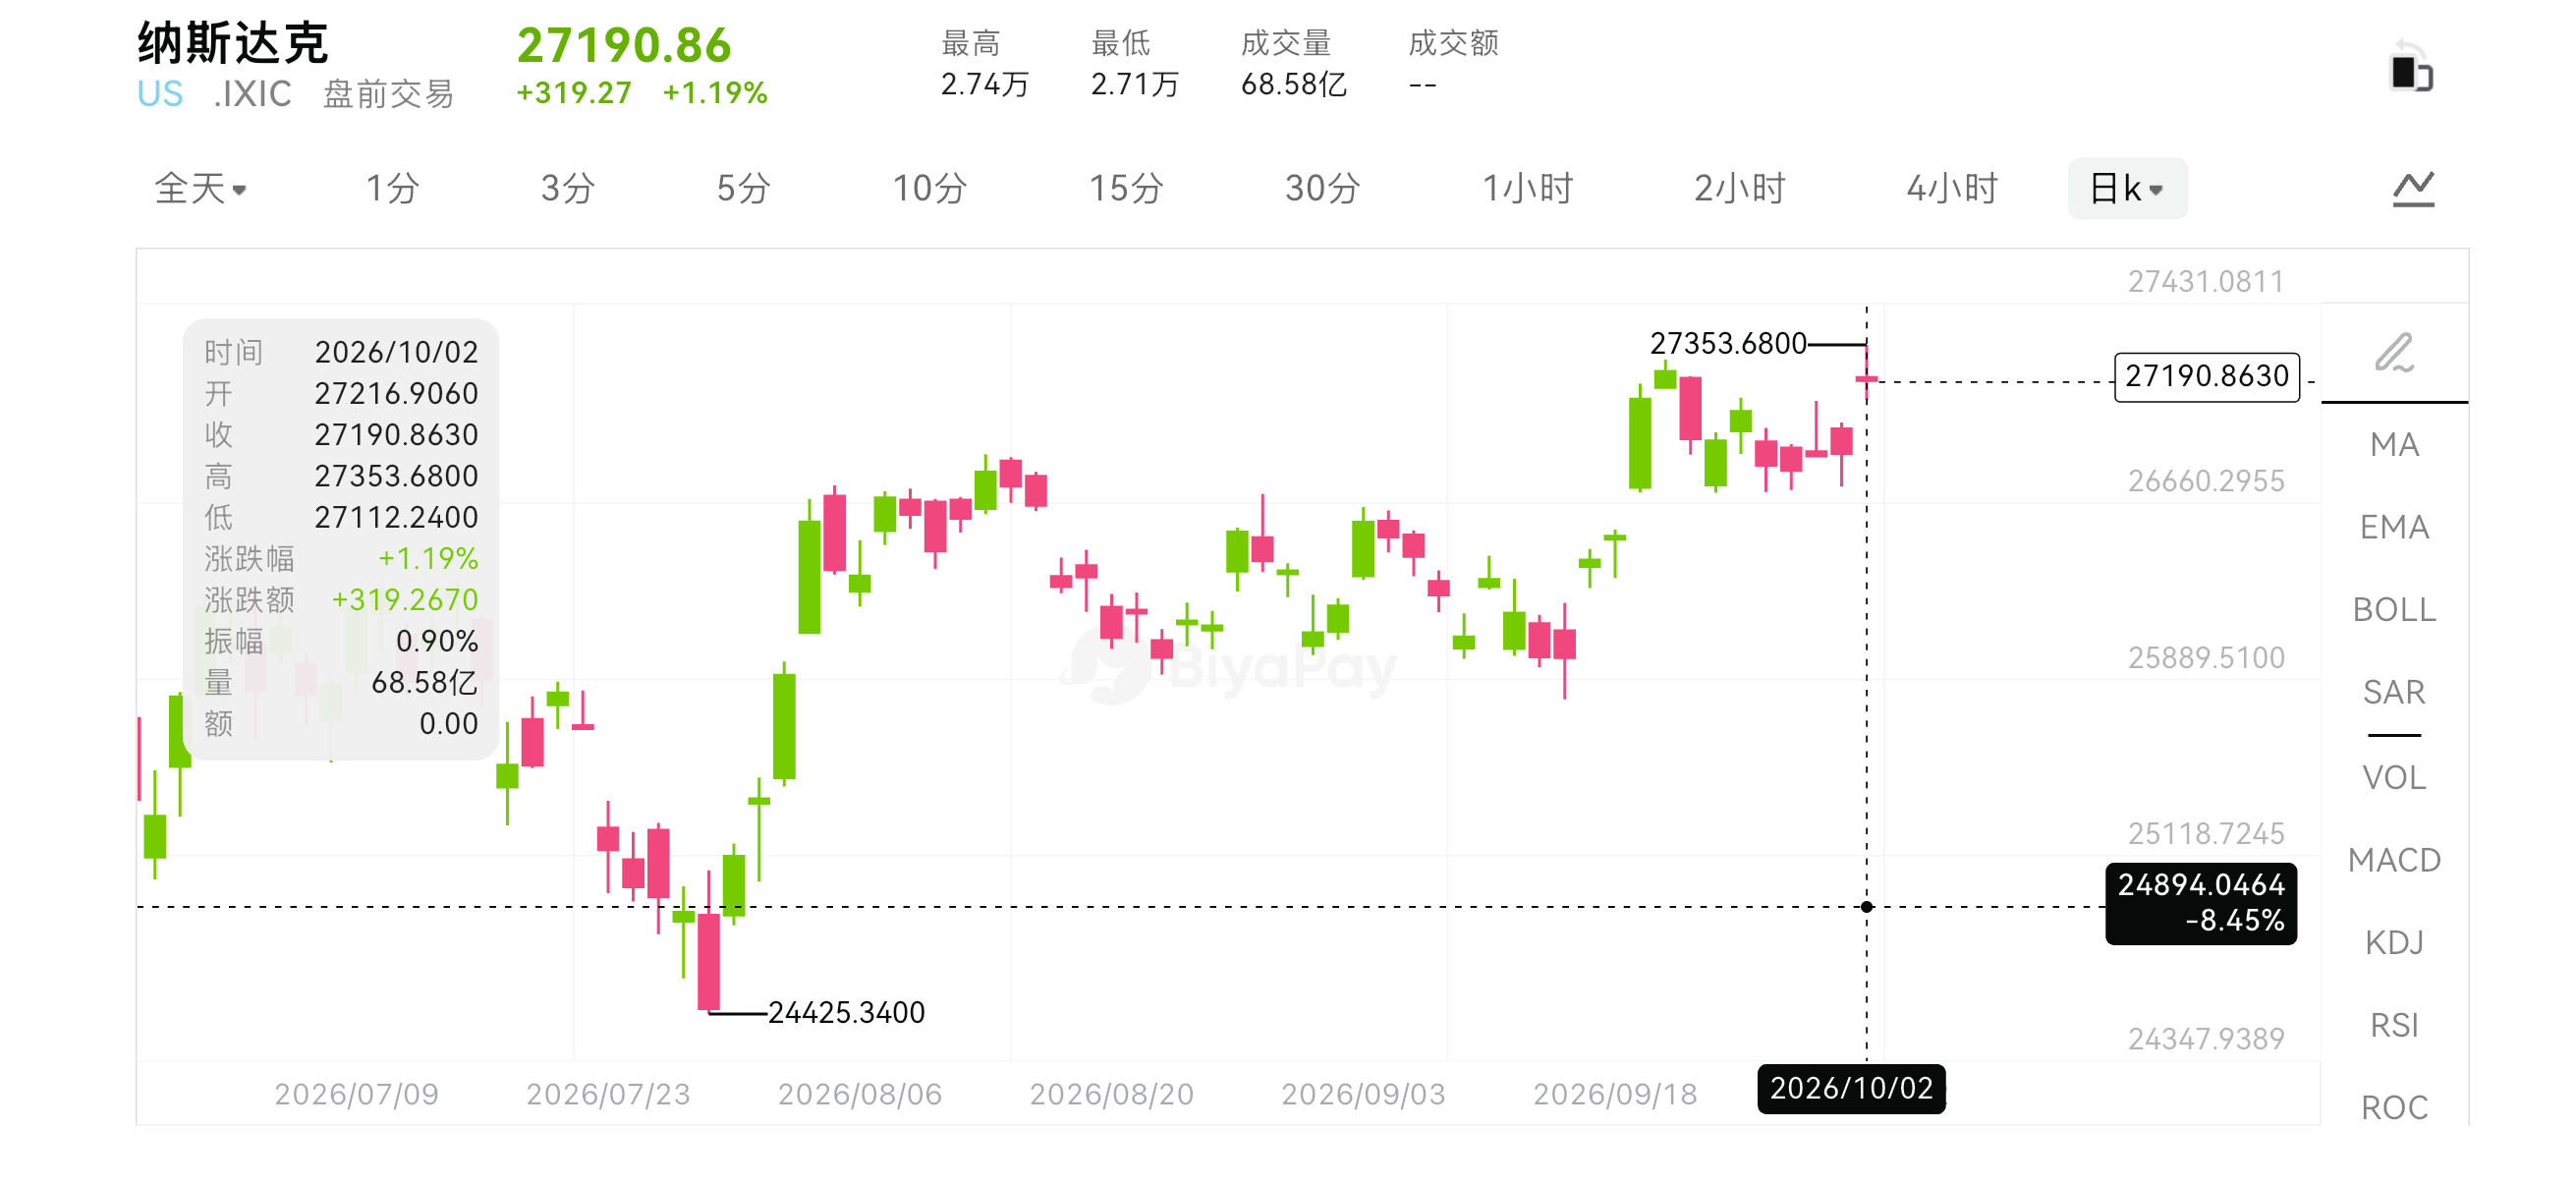
10月2日、BiyaPayの相場表示によると、ナスダック総合指数は1.2%上昇、S&P500指数は0.7%上昇、ダウ平均は0.5%上昇した。同日、10年物米国債利回りは5.279%、30年物は5.628%で引けた。株式と長期ゾーンの利回りが同時に上昇したことは、市場が成長、インフレ、資金調達コストについて一貫した答えを出していないことを示している。
雇用統計のどこが弱いのか、しっかり見極める必要がある
9月の非農業部門雇用者数は2.9万人増と、8月の改定値13.3万人増を下回った。7月は1万人減に改定された。失業率は4.2%に上昇したが、3月以来4.1%から4.3%のレンジ内にとどまっている。直近3カ月の月平均雇用者数は約5.1万人で、過去12カ月の月平均4.5万人をやや上回っている。
したがって、この報告書のより正確な意味は、これまで市場が目にしてきた雇用加速の兆しが改定の影響を受けたということであり、採用は引き続き低調な状態にあるということだ。経済が急速に失速することを裏付ける十分な証拠はなく、力強い成長を支持する判断も得られていない。この両者の中間にある状態が、まさに市場に金利期待を再調整する余地を与えている。
賃金と労働時間も併せて見る価値がある。9月の平均時給は前月比0.1%増、前年同月比3%増で、平均週労働時間は34.4時間だった。これらの指標は賃金の再加速を明確には示していないが、消費やインフレのデータを直接代替するものではない。雇用統計が答えるのは労働市場の状況であり、FRBや企業収益はさらに広範な情報に直面している。
こうした連動性を観察する際、BiyaPayはグローバルなワンストップ資産配分プラットフォームとして、米国株、香港株、BTC、ETHなどの相場を一括して確認でき、デジタル通貨を米ドルや香港ドルに交換できる。オフショア口座の申請なしで、リアルタイムに株式取引に参加できる。さらに公開された米国債やマクロデータと組み合わせることで、同じニュースに対する異なる市場の反応を比較しやすくなる。
悪材料でも株が上がるには、一つの前提がある
雇用データが弱めだった後、市場はFRBの追加利上げへの賭けを減らした。10月2日の報道によると、当時の10月会合での25ベーシスポイント利上げの織り込み確率は22.7%で、1週間前は64.2%だった。この数字は金利先物による将来の価格形成であり、常に変化するため、会合の結果が確定したものと解釈してはならない。
株価は将来のキャッシュフローと市場が要求する収益率の両方に依存する。弱いデータがさらなる引き締め圧力を低下させるだけで、企業収益を明確に損なわなければ、バリュエーションの改善が優勢になる可能性がある。これが、一部の経済データが予想を下回りながら、かえって株価を押し上げることがある理由だ。
しかしこのロジックには限界がある。雇用が持続的に弱まり、住民所得、消費、企業受注に波及すれば、利益予想は下方修正される。その時点では、市場が将来の金利低下を予想していても、キャッシュフローの減少とリスクプレミアムの上昇がバリュエーションの追い風を相殺する可能性がある。「悪材料が株にプラス」が成立するかどうかは、景気減速の程度にかかっており、固定された法則ではない。
長期債利回りの反発が、楽観的な想像に制約をかける
その日の債券市場で最も注目すべきは、雇用統計後の利回り低下が持続しなかったことだ。短期ゾーンは今後のFRB会合をより直接的に反映し、長期ゾーンは長期的なインフレ期待とタームプレミアム、さらには国債供給と経済見通しに対する市場の総合的な判断を含んでいる。利上げの賭けを1回分減らすだけでは、長期ゾーンのあらゆる圧力を解決するには不十分だ。
これが、フェデラルファンド金利を株式バリュエーションの割引率の代わりに直接用いることができない理由でもある。企業の資金調達コストは信用スプレッドにも関わり、株主が要求するリターンにはリスクプレミアムも含まれる。FRBの期待が緩和すればバリュエーションを助ける可能性があるが、長期債利回りと市場のリスク補償が依然として高ければ、企業が直ちにより安い資金調達環境を得られるとは限らない。
また、名目金利と実質金利を区別する必要がある。10年物利回りの上昇だけを見て、実質金利も同幅度で上昇したと断言することはできない。インフレ期待も変化している。米国株にとって、バリュエーションに実際に影響するのは、これらの要因が共同で作用した後の資金調達コストであり、ある一つの利回りの数字だけではない。
AIトレードには依然として支えがあるが、企業間では分化が進んでいる
その日、エヌビディアは新高値を付けた。HPEはデータセンター向けネットワーク需要の期待で押し上げられ、資金が依然としてAIインフラに注目していることを示した。しかし高金利環境では、成長期待はより厳格な財務検証に耐える必要がある。受注、利益率、キャッシュフローの間の差が、個別銘柄のパフォーマンス分化の源となる。
チップ企業は受注を出荷と利益に転換する必要があり、クラウドサービス事業者は新たに追加した計算能力が収益をもたらすことを証明する必要があり、ソフトウェア企業はAI機能への有料需要を示す必要がある。収益成長が近い2社であっても、一方が継続的に多額の資本投入を必要とし、他方が比較的安定したキャッシュフローを既に形成していれば、市場が与えるバリュエーションも異なり得る。
大手テクノロジー企業は現金準備と資金調達能力の面でも優位性を持ち、金利変化の影響がキャッシュ消費の速い成長企業と同じであるとは限らない。すべてのテクノロジー株を「金利が下がれば上がる」と分類すると、事業構造、バランスシート、競争上の地位を見落とすことになる。ナスダックの上昇は、少数のウェイトの大きい企業の強さを含んでいる可能性があり、成長セクター全体が同時に改善していることを自動的に意味するものではない。
指数反発の後は、利益が期待に応えられるかを見る必要がある
この反発を判断するには、指数の上げ幅だけでなく、上昇がより多くの業種に広がっているか、利益予想が改善しているか、決算ガイダンスが現在の株価を支持しているかを見る必要がある。もし指数が主に少数のウェイト株にけん引され、より多くの企業の収益と利益の予想が依然として下方修正されているなら、相場の基盤は相対的に集中したものになる。
今後の経路は複数ある。雇用が穏やかに冷え込み、インフレが同時に緩和し、企業収益が維持されれば、バリュエーションはさらなる余地を得る可能性がある。成長が明確に弱まれば、市場は利益を懸念する。インフレが反復し、長期ゾーン金利が高止まりすれば、バリュエーションの圧力が再び現れる可能性もある。これらの経路は今後のデータで検証される必要があり、現時点では一つの非農業部門雇用統計だけで選択を下すことはできない。
10月2日の上昇は、市場が利上げ圧力の軽減に対して再価格設定する用意があることを示している。しかし米国債の引けの動きは、資金調達コストがそれに伴って消えたわけではないことも市場に思い起こさせている。米国株の反発が続くかどうかは、最終的には企業がすでに株価に織り込まれた成長を実現できるか、そして金利環境がそうした成長に十分なバリュエーションの余地を残せるかにかかっている。