米国債5.34%:誰が売っているのか、それが示すシグナルは何か


- 核心的な見方:10年米国債利回りが5.34%に達し2002年以来の高値を更新、第3四半期は32年ぶりに最も急な四半期上昇を記録。プライシングの重心は金融政策から財政の現実へ移行しつつあり、世界のソブリン債が同時に再プライシングされ、暗号資産はディスカウントレート、利回り、流動性の3チャネルを通じた複雑な伝導に直面している。
- 重要なポイント:
- 10年米国債は第3四半期に約72bp上昇して5.26%に達し、30年債は5.69%に到達。英・仏・日の国債も同時に急騰し、ブルームバーグ世界総合国債利回りは2000年以来の最高水準に上昇した。
- 売りの3つの力が重なる:政策の信頼性低下(早期転換なら10年債は8%に達する可能性)、1兆ドルを超える利払いが供給サイクルを促進、ショートの過密がレポコストを押し上げ変動を増幅。
- 第3四半期にBTCと米国債利回りがまれに同時上昇。BTCは約33%上昇して8万4,700ドルに達し、ETFには1週間で純流入24億ドル。資金フローが一時的にディスカウントレートの圧力を上回った。
- 金利上昇の暗号資産への両面的影響:ステーブルコイン発行体の準備金収益は増厚(Circleの準備金収入は売上の95%を占める)するが、保有者の機会費用と調達コストは同時に上昇する。
- シティはBTCの目標価格を11万3,000ドルに引き上げ。ETF流入の持続、実質金利の抑制可能、規制の安定という3つの前提を暗黙に含み、5.34%の利回りとは逆方向のトーンを形成している。
- 過去1年間、6種類のBTC表現ツールのリターンは全面的にBTCに収斂した。BTCは24.5%下落、MSTRは48.1%下落、HOODは8.7%下落、CLSKは3.4%下落し、独立した値動きは見られなかった。
一言で結論:10年物米国債利回りが5.34%に達し、2002年以来の高値を更新、第3四半期は32年ぶり最も急な四半期上昇となった。この売りは三つの力が重なっている——政策信頼性の再価格設定、利払い負担の供給圧力、ポジション混雑の増幅効果。
本稿は米国債利回りの上昇を切り口に、それが株式、資金調達市場、暗号資産および関連する表現手段への波及を重点的に分析する。第3四半期にはBTCと米国債利回りが異例の同時上昇を見せ、資金流入が一時的に割引率の圧力を上回った。一方、過去1年間、「ビットコイン強気」の6つの表現手段のリターンは全面的にBTC自体へ収束した。本稿は公開情報の整理と業界観察であり、いかなる投資助言も構成しない。
10月1日、10年物米国債利回りは取引時間中に5.34%を突破し、2007年の高値を上回り、2002年以来の最高水準に戻った。30年物は同日2002年以来の最高値に達し、10月2日には5.63%を記録した。ロイターの評価はさらに厳しい:これは32年ぶり最も急な四半期上昇である。
しかし引け時の市場は平静に見えた。ダウ平均は50,926.56ポイントで終了、0.04%高。S&P500は0.19%高。ナスダックは0.04%高。指数は取引時間中の約1%の下落から反発し、アクセンチュアはAI受注で16%急騰、光通信セクターは一斉に爆発した。
債券市場が歴史的記録を更新する一方、株式市場は引け時に肩をすくめた。この対照自体がシグナルである:市場は利回り上昇がリスク資産の終焉を意味するとは考えていないが、無関係でもないと考えている。本当の問題は——誰が売っているのか、何を売っているのか、である。
一、まず数字を見る
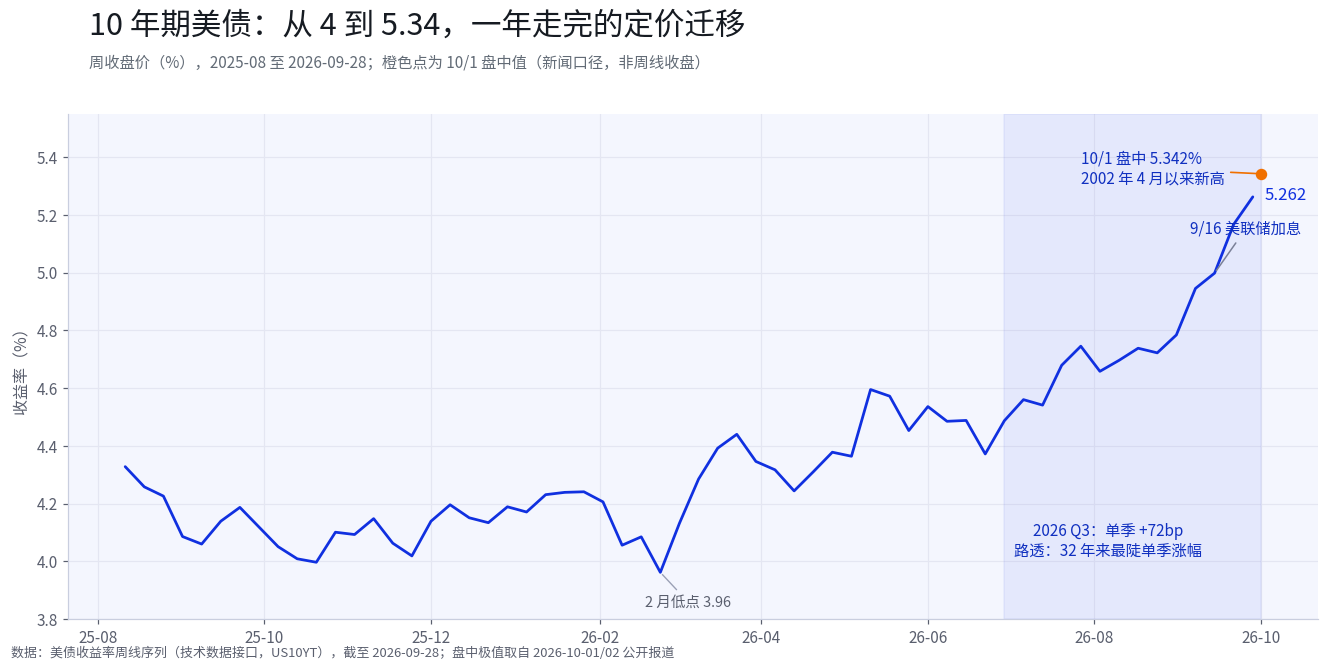
2025年8月から2026年2月にかけて、10年物利回りは4%付近で半年以上横ばいを続け、安値は3.96%だった。3月から上昇を開始し、第3四半期に明らかに加速:7月中旬にはまだ4.54%であったが、9月28日の週には5.262%で引け、四半期で約72bp上昇した。9月16日のFRB利上げ後も利回りは下落せず、9月最終週にさらに約26bp上昇し、10月1日の取引時間中に5.342%に達した。10月2日のアジア時間には5.26%付近まで小幅に反落し、ロイターの表現は「債券下落後に一部の買い手が戻った」である。
30年物の変動はさらに大きい。BTIGの統計によると、わずか7取引日で30年物利回りは5.25%から5.69%へ上昇し、累計44bpの上昇となった。同期間の債券デイリーセンチメント指数(DSI)は10%まで低下し、極端な悲観域にある。10月2日、30年物は5.623%で引けた。
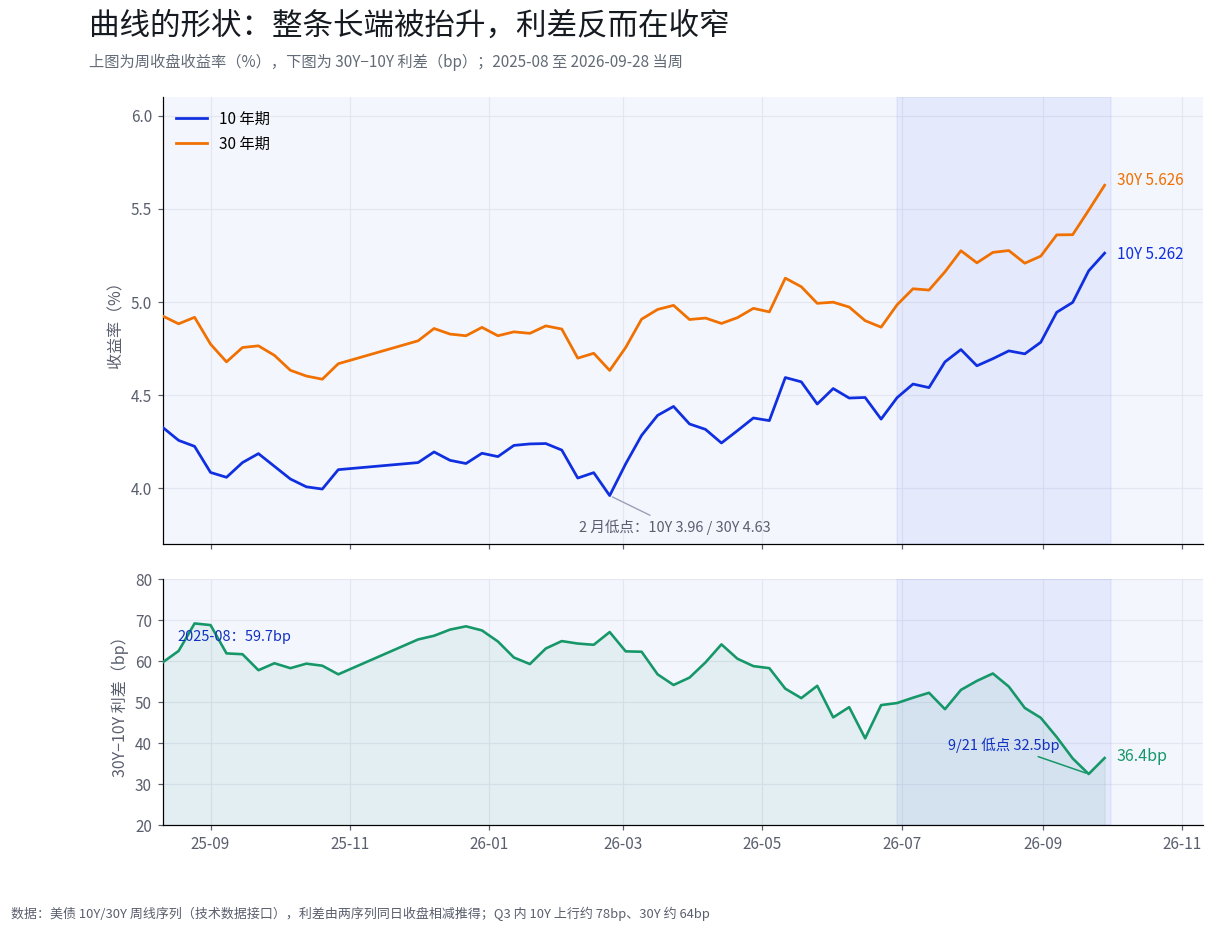
カーブ形状にはより多くの情報が含まれる。第3四半期内に、10年物は約78bp、30年物は約64bp上昇し、30Y-10Yスプレッドは上昇どころか低下し、50bpから36.4bpへ縮小、9月21日には一時32.5bpまで低下した。これは「長期ゾーンだけが恐慌」というスティープ化ではなく、長期ゾーン全体が同時に押し上げられている状態に近い——市場の再価格設定の焦点は、もはや「FRBがあと何回利上げするか」ではなく、「長期ドル債務を保有するにはどれだけの補償が必要か」にある可能性がある。
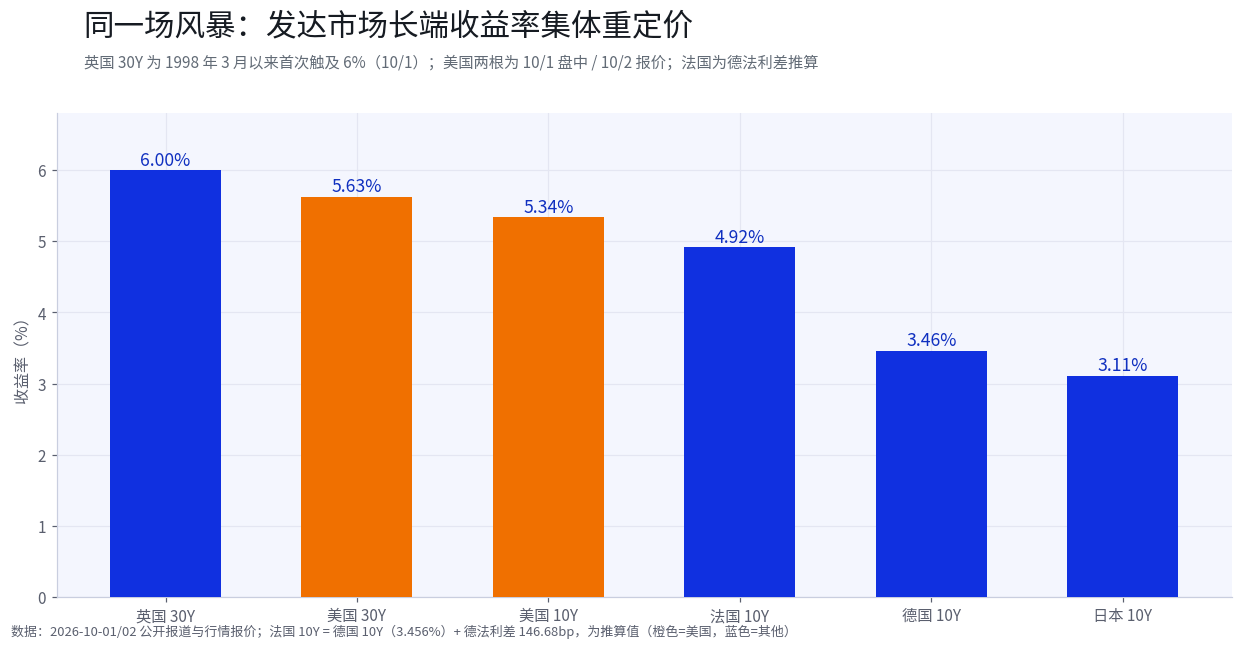
これは米国固有の相場ではない。10月1日同日:英国30年物国債利回りは6%に達し、1998年3月以来初。フランス国債利回りは18年ぶり高値、仏独10年物スプレッドは146.68bpに拡大し、2012年以来最広。日本10年物は3.11%に上昇。ブルームバーグ・グローバル総合国債トータルリターン指数の利回りは2000年以来最高に上昇し、世界の債券は今年累計約2.7%の損失となっている。
先進国ソブリン債が同じ四半期に一斉に再価格設定されたことは、「某国の某政策の失敗」といった単一の説明を排除する。問題はこうなる:一体何が同じ時間窓の中で、すべてのドル、ポンド、ユーロ、円資産の期間補償を同時に押し上げているのか。
二、誰が売っているのか:三つの説明、証拠をテーブルに載せる
この売りに関する市場の説明は多いが、証拠の追跡可能性には大きな差がある。分解して見る方が、「債券市場ベア相場」と混ぜて叫ぶよりはるかに有用である。
説明一:政策信頼性が割引かれている。 FRBが9月16日に利上げした後も、債券トレーダーはさらなる利上げの可能性を織り込んでいた。一部資産運用機関のコンセンサスは、雇用データが弱まってもこの予想は変わらない可能性が高いというものだ。T. Rowe Priceの投資適格債責任者は、雇用がゼロ成長近くかマイナス成長となり、賃金が予想を大幅に下回る必要があり、「ハードルは実際に非常に高い」と述べた。TS LombardのチーフエコノミストSteven Blitzはより極端なシナリオを提示した:FRBが「原罪」を繰り返し、インフレが収束する前に早期転換すれば、10年物利回りは今後数年間で8%に達する可能性がある。8%はテールシナリオだが、そのメカニズムは注目に値する:中央銀行がインフレ抑制前に緩和すれば、市場はコメントではなく利回りで補償を求める可能性がある。
説明二:供給と利払い負担。 米国の今会計年度の国債利払い支出は既に1兆ドルを超えている。利回りが高いほど、借り換えコストが高くなる。借り換えコストが高いほど、新規発行規模が大きくなる。新規発行が多いほど、次の価格設定で要求される補償が高くなる。この循環は突発的な事件に依存せず自己強化する。世界的な同時性がこの説明に裏付けを提供する:英、仏、日は同類型の財政現実に直面しており、利回り上昇幅は各国の財政空間の脆弱さと概ね一致している。4つのソブリン発行体が同じ四半期により高い補償を要求されたことは、単一の中央銀行要因では説明力が不足する。
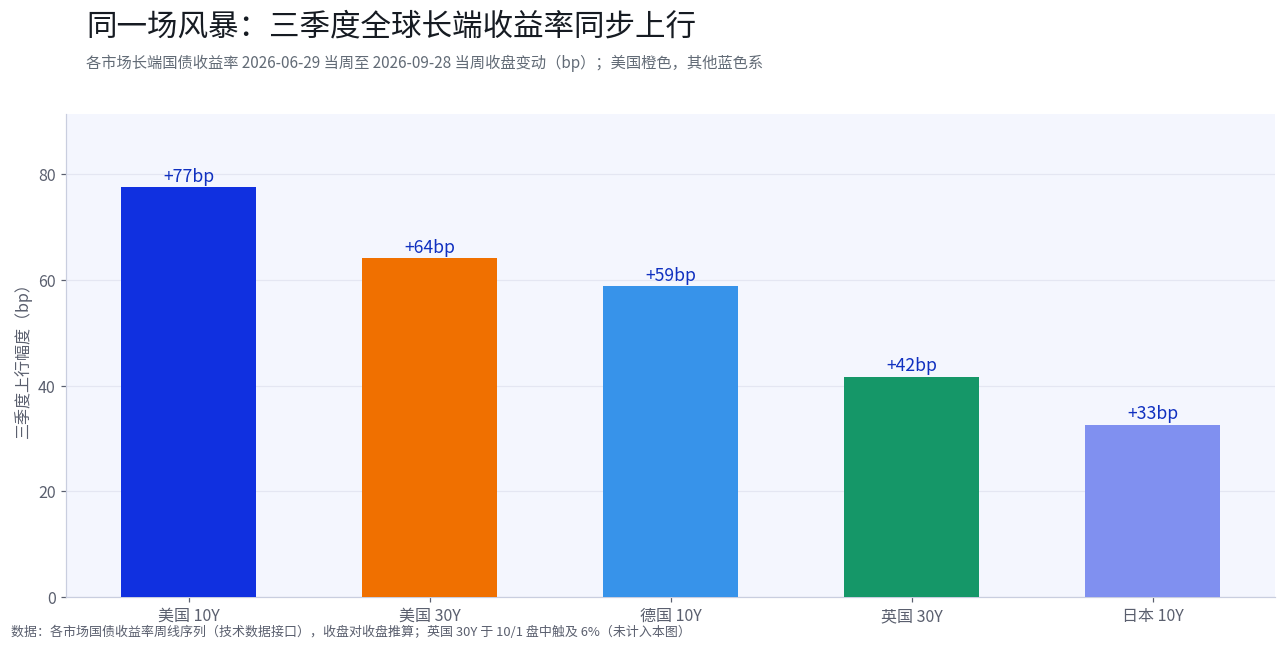
上の図は説明二の最も直接的な定量的裏付けである:第3四半期に米国10年物は約77bp、30年物は約64bp、ドイツ10年物は約59bp、英国30年物は約42bp、日本10年物は約33bp上昇——幅には差があるが、方向は完全に一致している。
説明三:ポジション混雑がボラティリティを増幅。10月2日の報道によると、利回りのさらなる上昇に賭けるショートポジションが急増し、レポ調達コストを押し上げている。このメカニズムは自己強化的特徴を持つ:ショートが多ければ多いほど調達が高くなる。調達が高いほど、買い戻しとロスカットが増える。ロスカットが増えるほど、利回りはオーバーシュートしやすくなる。BTIGのJonathan Krinskyはこれに基づき、利回りは戦術的な上昇余地の限界に近づいている可能性があり、短期的に急速な反落の可能性があると判断した。DSIが10%という極端な水準まで低下したことは、この力が反転条件を蓄積しているシグナルである。区別すべきは:ショートポジション、レポコスト、DSIはいずれも追跡可能なデータであり、「混雑がオーバーシュートを生み、オーバーシュートが反転を育む」はメカニズムの推論である。
三つの説明は相互排他的ではない。既存の公開データから見ると、説明二が比較的多くの支持を得ている。説明三はより短期のボラティリティメカニズムを反映している。説明一はテールシナリオの一つと見なすことができ、雇用データ、入札結果、レポスプレッドによる継続的な検証が必要である。市場の意見の相違もそのまま存在する:8%を見る人々は説明一をトレンドと見なす傾向があり、6年ぶりに米国債を強気に見る債券市場のベテランは説明二、三が自己修正すると考える傾向がある。異なる立場が同じ価格帯に併存することは、現在の位置付近で強気・弱気の意見の相違が高度に集中していることを示す。どの説明を信じるかの選択が、次にどのデータを注視すべきかを決定する。
三、波及経路:割引率から暗号資産へ
利回り上昇の異なる資産への波及は同じパイプラインを通るわけではない。
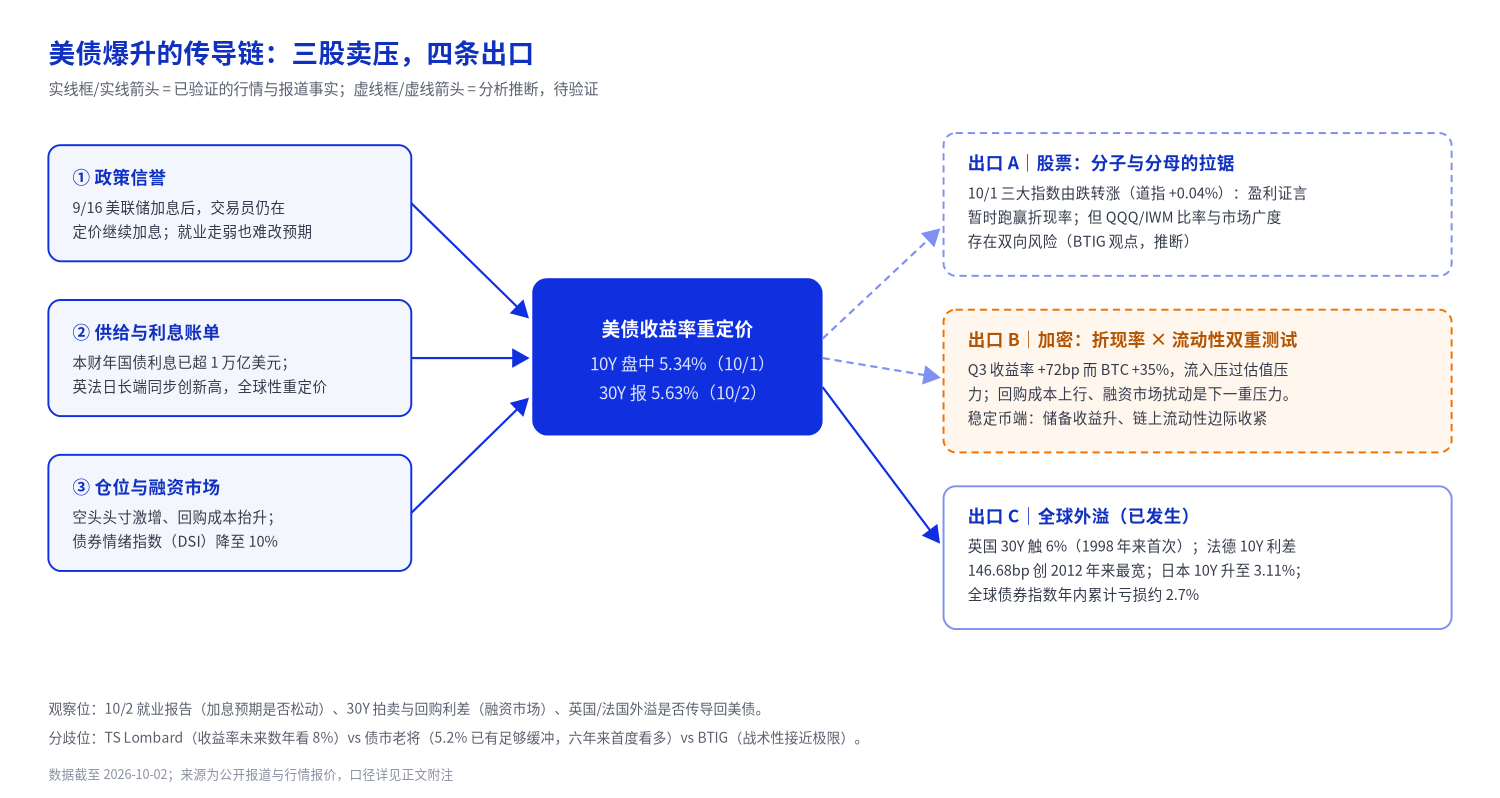
株式:利益予想が段階的に割引率の圧力を相殺。 10月1日の相場は一つのサンプルを提供した:利回りが取引時間中に5.342%に達し、指数は一時約1%下落したが、その後アクセンチュアが845億ドルの年間新規受注、222億ドルの四半期受注を発表し、株価は16%上昇、主要指数はほぼ横ばいまで下落幅を縮めた。割引率の圧力は客観的に存在するが、利益予想が十分に強ければ、分子が段階的に分母を相殺できる。一方BTIGの異なる見解は、利回りとナスダックの相関の変化は双方向的であり、利回りが急速に反落すれば、前期に集中したポジション構造が調整に直面する可能性があり、市場の広がりが修復される一方で、ウェイト集中セクターがむしろ弱くなる可能性があると指摘する。指数の変動は限定的だが、内部構造は変化している可能性がある。
資金調達市場:レポコスト上昇。 ショートポジションの増加がレポコストを押し上げることは、レバレッジ資金の調達コストが上昇していることを意味する。レポ市場はドルレバレッジ体系の最下層にある:ヘッジファンドの証券借入による債券購入、マーケットメーカーの在庫補充、企業の短期資金調達のロールオーバー、すべてがこのパイプラインに依存している。このパイプラインは暗号市場とも関連する——永続契約のファンディングレート、取引所レバレッジ、ステーブルコインの出入りは、同じ調達条件の下流にある。レポ側が先に逼迫し、リスク資産側が後に圧力を感じる。
香港株:香港ドルはドルにペッグ、調達コストが波及。 香港ドルはドルにペッグしており、ドル金利の上昇は調達コストを通じて香港株のバリュエーションに波及し、デュレーションの長い成長セクターがより直接的に影響を受ける。ハンセン科技指数は9月16日の利上げ後に小幅反発した後、反落し、10月2日には4,157.94ポイントで引け、前日比2.26%下落した。南向資金はこのチェーン上の緩衝変数である:そのリズムはドルの価格設定ではなく、本土の流動性サイクルにより従う。南向が外資流出圧力をヘッジできるかどうかは、この波及チェーンの強度に影響する重要な要素となりうる。
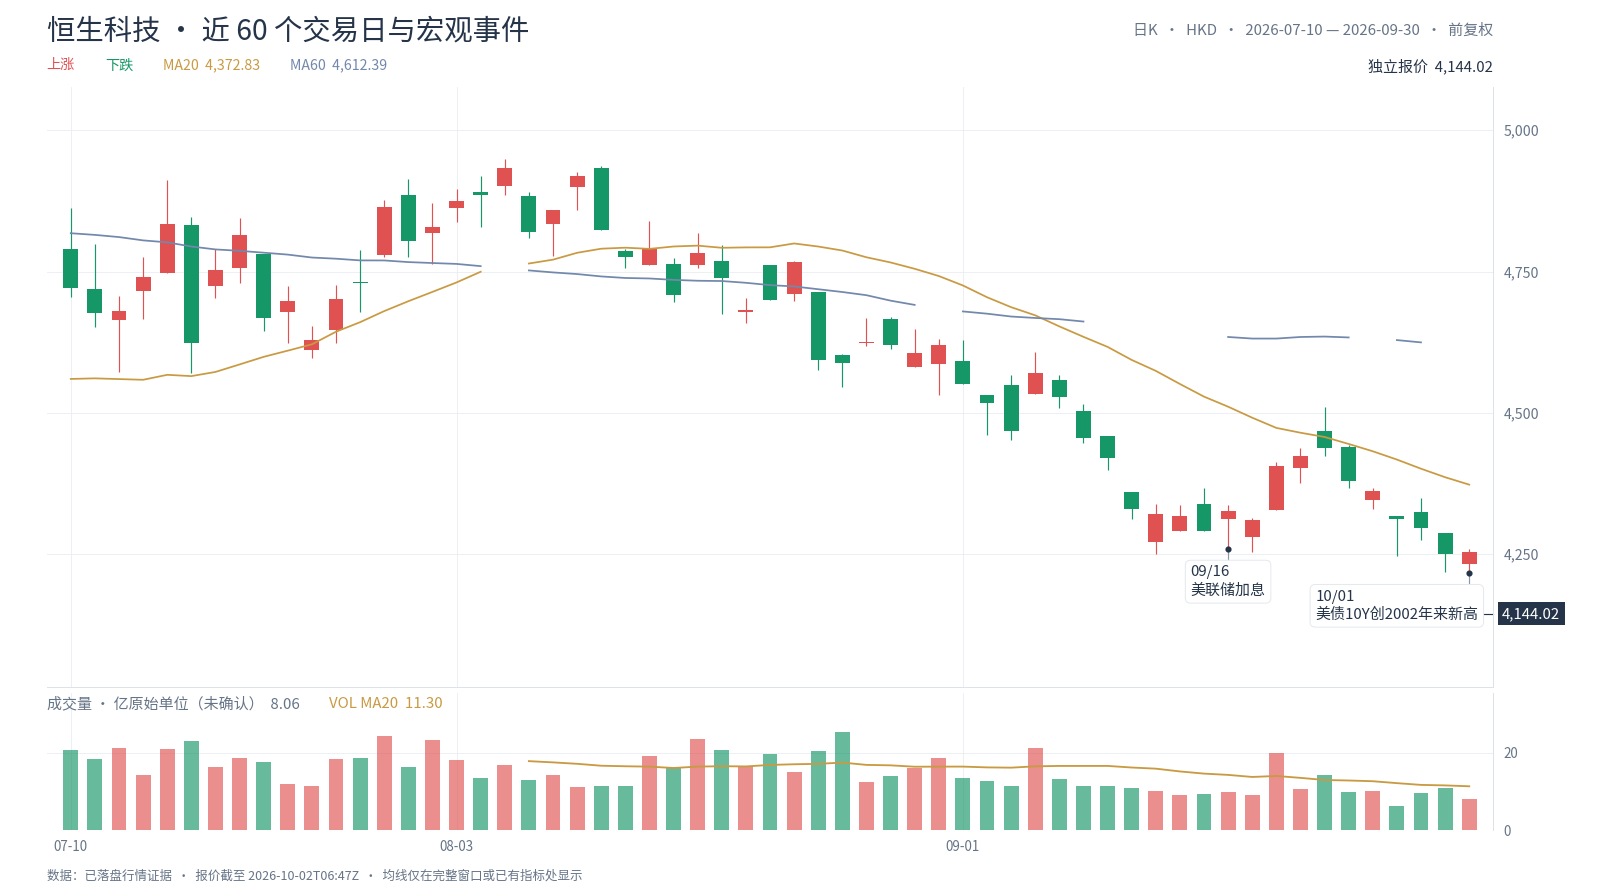
日足で見ると、ハンセン科技指数は9月16日のFRB利上げ後に一時上昇したが、10月前後から反落を開始。10月2日のアジア時間には4,144.02ポイント、2.58%下落(取引時間中の値、未引け)。香港株の緩衝変数は南向資金のリズムである——それは本土の流動性サイクルに属し、ドルの価格設定に完全には従わない。この波及チェーンの強度は、南向資金が外資の割引率圧力をヘッジできるかどうかに依存する。
暗号資産へ:三つのチャネル、方向は一致しない。
割引率チャネルは負方向である。実質金利の上昇はデュレーション資産全般に圧力となる。BTCは構造的に「キャッシュフローのない長期デュレーション資産」の価格設定方法にますます近づいている。2026年上半期に一度実証された:利回りが4%付近で横ばいの間、BTCは依然として11.7万ドルから6.3万ドルへ下落し、主因は資金流出とデレバレッジ——その影響は割引率チャネル自体を上回る可能性がある。これは一つのことを示唆する:暗号資産にとって、最初の敏感な変数は金利水準ではなく、限界的な資金の方向かもしれない。
収益チャネルは正方向だが、あまり議論されない。米国債利回りが高いほど、短期米国債を主要な準備資産とするステーブルコイン発行体の準備収益は厚くなる。業界研究は規模の参照を提供している:Circleの今年第2四半期の準備収入は6.68億ドルで、売上の約9割5分を占め、そのビジネスモデルはオンチェーン負債をオンチェーン米国債ポートフォリオに変換するものに近い。金利が一段階上昇するごとに、こうした「オンチェーンマネーマーケットファンド」のスプレッドは一分厚くなる。代償は保有者側にある:無リスク金利が5.3%を超えた後、ボラティリティ資産を保有する相対的な機会費用も同時に上昇する。発行体の収益増厚と保有者の機会費用上昇が同時に発生する——これが金利上昇の暗号資産への両面的影響である。
流動性チャネルは引き締まりつつある。レポコストの上昇、資金調達市場の混乱、加えて債券利回り上昇が引き起こすグローバルポートフォリオ