


BiyaPay行情观察|Meta暴涨11%,Muse为何点燃市场?AI投入能否变成业绩?


この2日間で最も注目された銘柄は、Meta以外にないだろう。
MetaのAIパーソナルアシスタント「Muse」は9月8日のリリース以降、米国Apple App Storeの無料アプリランキングで首位に躍り出た。Museの累計ダウンロード数は約250万回に達し、ChatGPTやClaudeなどのApple App Storeにおける関連ダウンロード実績を上回っている。
同時に、市場もポジティブな反応を示している。
9月21日、グローバルワンストップ資産運用プラットフォームBiyaPayの相場情報によると、Metaの株価は1日で11.34%上昇し、741.25ドルで引けた。これは直近1年で最も顕著な1日の上昇率となった。9月22日には0.63%下落し、736.60ドルで取引を終えた。
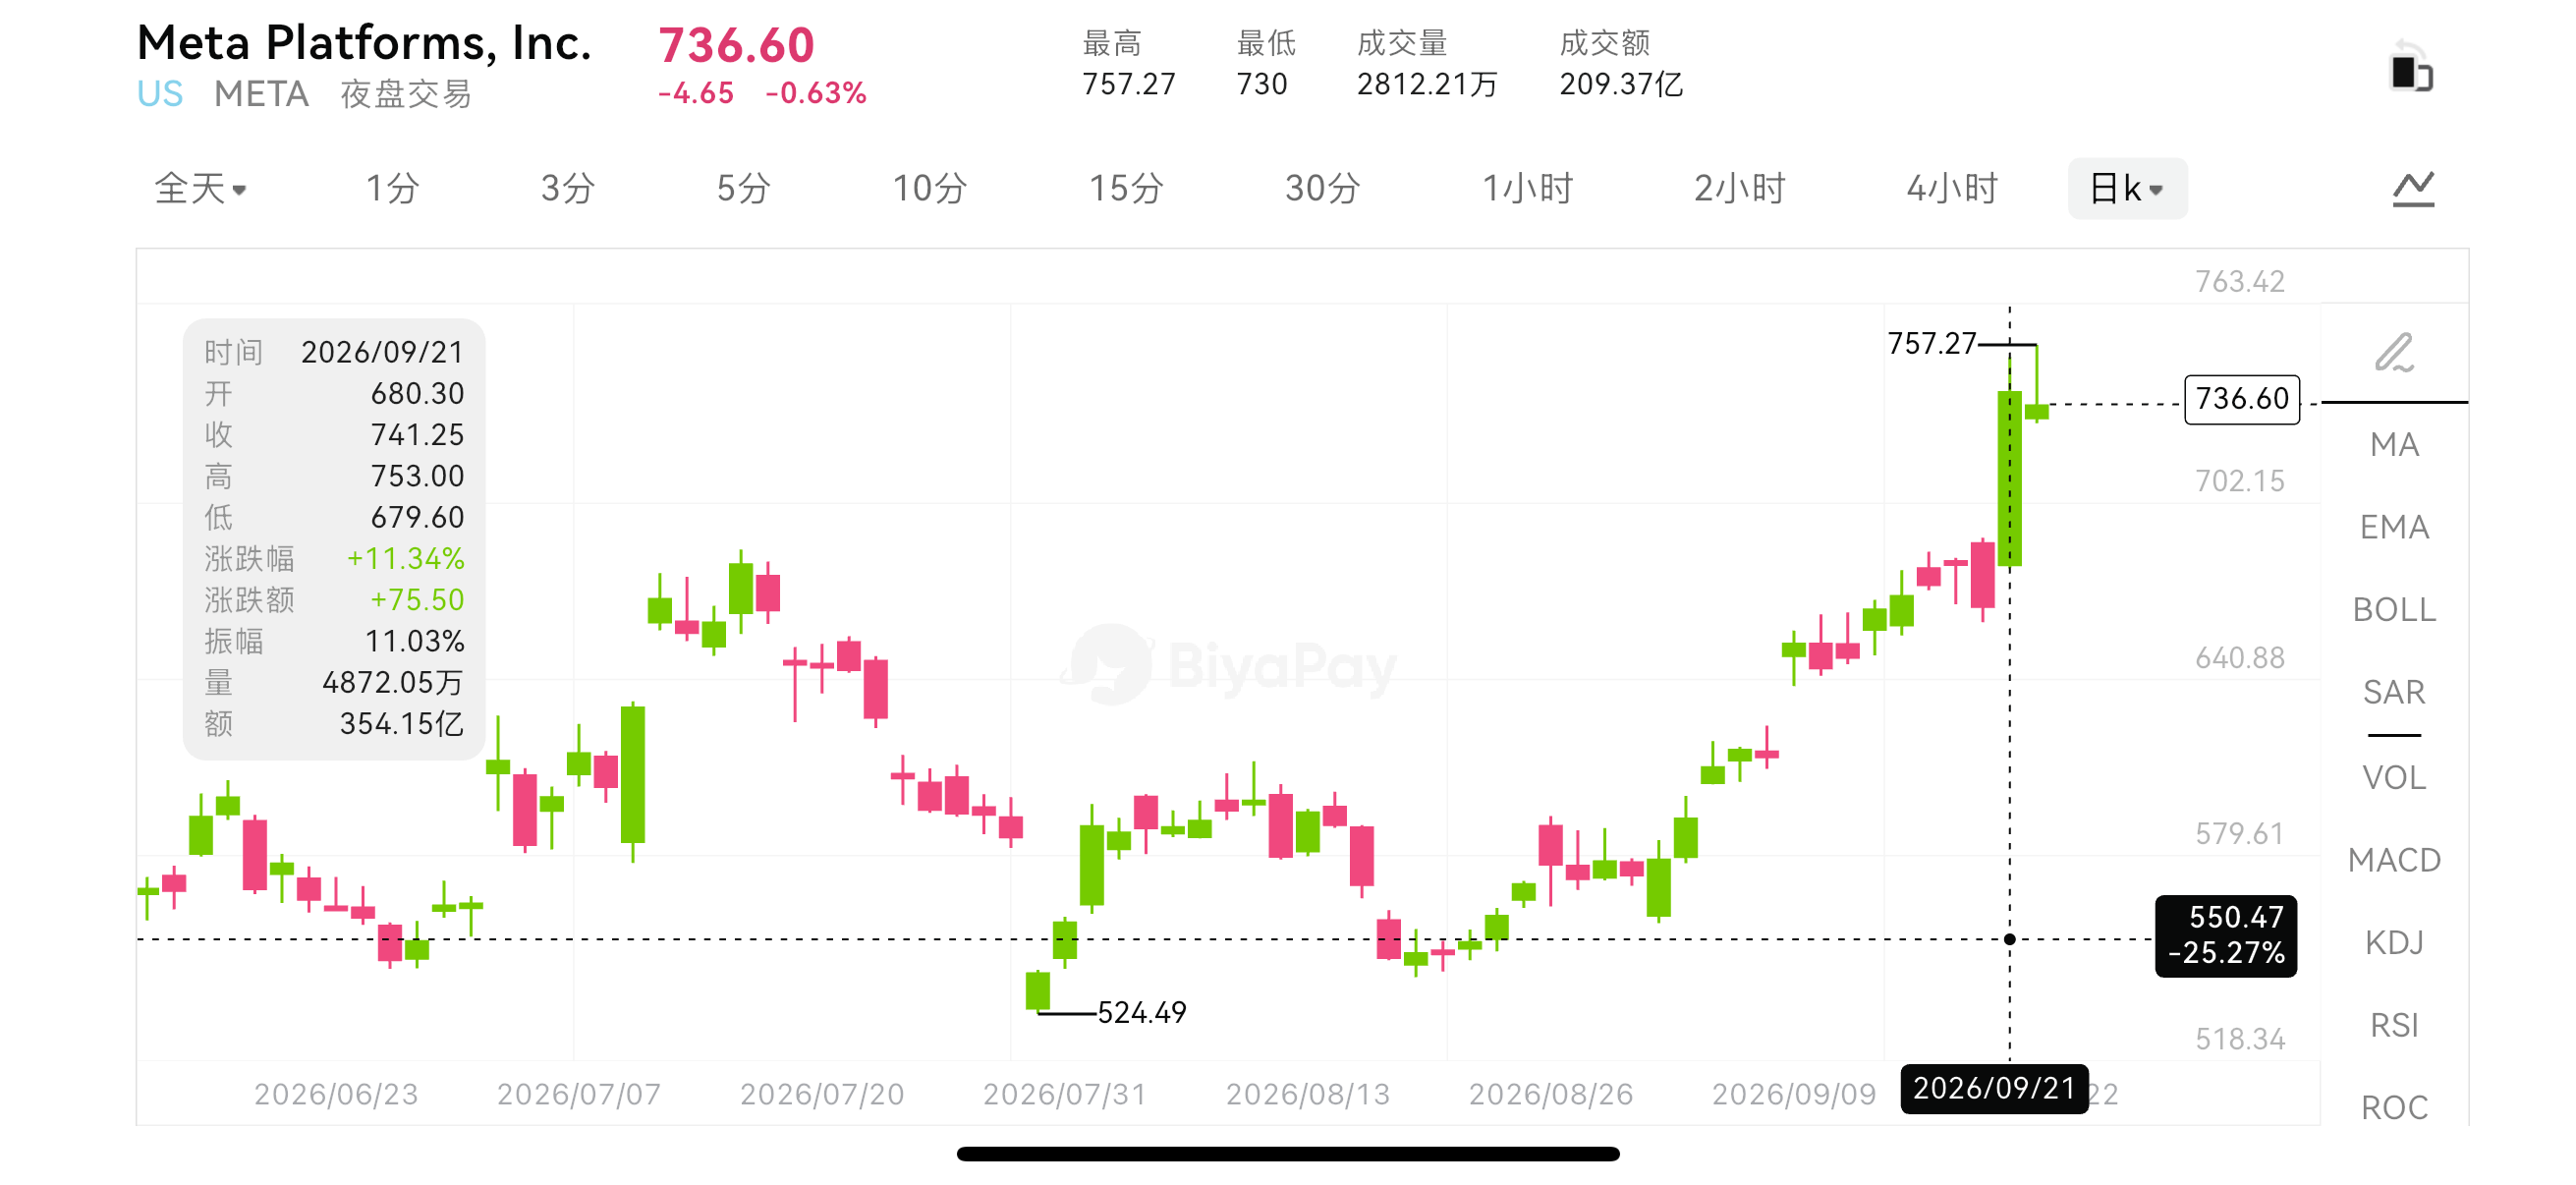
この相場を押し上げた直接的な要因は、まさにMetaの個人向けAIアシスタント「Muse」のリリース後の初期熱気と、Meta Connectカンファレンスの開催が近づく中での製品期待感である。
今回、市場はある問題を改めて議論し始めている。すなわち、AIへの投資は、いつになれば本当に業績へと変わるのかという点だ。
Metaの上昇、まず上がったのは製品への信頼
これまでMetaはAIへの投資を拡大し続けてきたが、市場には常に疑問があった。巨額の設備投資はいつになればユーザー成長、広告効率、新たな収益源へと転換するのか、という点である。
Museの登場は、この問題に対して比較的具体的な観察対象を提供した。
Metaの公式説明によると、Museは単に質問に答えるだけでなく、ユーザーの許可範囲内でタスクを実行し、ウェブページを閲覧し、フォームに入力し、サービスを予約し、WhatsAppなどの製品と連携して使用することができる。その位置づけも従来のチャットツールではなく、ユーザーの目標を理解しタスクを実行できる個人AIエージェントである。
市場の報道によると、Museはリリース後に米国App Storeの無料アプリランキングの上位に入った。その後、ウェルズ・ファーゴはMetaの目標株価を640ドルから796ドルに引き上げ、Museの初期パフォーマンスによりMetaのAI製品ロードマップがより明確な着地点を示したと評価した。
これは過去の単なるモデル発表やデータセンター建設の発表とは明らかに異なる。インフラ投資は長期的な期待に属するが、ユーザーのダウンロード、利用、フィードバックはより現実の需要に近い。市場がMetaを再評価しようとする核心的な理由はここにあり、AIは「投資の物語」から「製品の検証」へと移行し始めている。
決算に見るMeta、依然として広告会社である
ただし、Museが注目を集めているからといって、Metaの現在最も重要な収益基盤を無視することはできない。
Metaの第2四半期売上高は608億100万ドルで前年同期比28%増、広告収入は593億6300万ドルだった。6月には、傘下アプリ製品の1日平均アクティブユーザー数が36億人に達し、前年同期比3%増となった。広告表示回数は14%増加し、平均広告単価は12%上昇した。
これらのデータは、Metaが現在も広告事業によって牽引される企業であることを示している。AIのMetaに対する第一層の価値は、すぐに独立した巨額の収益ラインを生み出すことではなく、コンテンツ推薦、広告マッチング、ユーザーエンゲージメントの効率を改善することで、広告事業の収益化能力を高めることにある。
市場が本当に躊躇するのは投資のスピードである。Metaの第2四半期の設備投資額は310億8000万ドルに達し、2026年通年の設備投資額は1300億ドルから1450億ドルになると予想されている。同期間の総コストと費用は前年同期比55%増加し、フリーキャッシュフローはわずか7億8400万ドルで、前年同期の85億4900万ドルを大幅に下回った。
これは、Metaに収益力がないわけではなく、AIインフラ建設が大量の現金を消費していることを意味する。第2四半期の営業活動によるキャッシュフローは依然として318億6200万ドルに達したが、設備投資額がほぼ同水準であるため、最終的に残るフリーキャッシュフローは明らかに縮小した。
したがって、Metaが次に証明すべきは「AIをやる能力があるかどうか」ではなく、AI投資が十分に高い投資収益率を維持できるかどうかである。広告収入、ユーザーエンゲージメント、新製品の利用率が改善し続ければ、市場はより多くの時間を与えるだろう。設備投資が上昇し続ける一方で、収入とキャッシュフローが同調して追いつかなければ、バリュエーション圧力が再び表面化するだろう。
Museはアプリからプラットフォームになれるか
Museの真の想像空間は、どれだけの質問に答えられるかではなく、Metaが既に持つ製品体系と接続できるかどうかにある。
MetaはFacebook、Instagram、WhatsApp、Messenger、Threadsなどの高頻度アプリを持ち、スマートグラスなどのハードウェア入口も持っている。Museがこれらの製品に徐々に入り込むことができれば、AIはもはや独立したアプリではなく、ソーシャル、コンテンツ、広告、ショッピング、ハードウェアを結ぶ操作レイヤーとなり得る。
これが市場がMeta Connectに注目する理由でもある。9月23日から24日に開催されるMeta Connectでは、AI製品、AIグラス、仮想現実デバイスにおけるMetaの進展が引き続き示される見込みだ。市場がより関心を持つのは、発表会でどれだけ機能が追加されるかではなく、Museがより大きなユーザーシナリオに入れるかどうかである。
もしMuseがユーザーの買い物、予約、コンテンツ制作、情報管理を支援できるようになれば、Metaは将来的に広告推薦、取引手数料、サブスクリプションサービス、開発者連携などを通じて商業化を実現できる可能性がある。
しかし、この道筋も単純ではない。アマゾンは既にMuseの自社プラットフォーム商品へのアクセスと購入を制限しており、AIエージェントが実際の取引シナリオに入ると、プラットフォームインターフェース、データ権限、責任の境界、商業的分割などの問題に直面することを示している。
ユーザーがダウンロードを望むことは、長期的に権限を付与することと同じではない。利用を望むことは、サービスに料金を支払うことと同じではない。Museが安定した継続率を形成できるかは、依然として時間による検証が必要である。
BiyaPayの相場で、Metaは何を見るべきか
この種の米国株テクノロジー相場を整理する際、私はMetaの1日の騰落だけを見るのではなく、ナスダック指数、AI産業チェーン、ドル、米国債利回りの変化も同時に観察する。BiyaPayはグローバルワンストップ資産運用プラットフォームとして、デジタル資産、米国株、香港株、法定通貨交換など多資産シナリオをカバーしており、相場ページでMETAやその他の市場資産の価格変動を同時に確認できる。また、デジタル通貨を直接入金してドルに交換でき、オフショア口座が不要で、リアルタイム0手数料で米国株を取引できる。
もしMetaの株価が上昇すると同時に、広告事業データ、Museの利用状況、市場のリスク選好が同調して改善すれば、資金が製品の実装と収益期待を取引していることを示す。もし株価が主にアナリストの目標株価引き上げと発表会への期待によって押し上げられている一方で、フリーキャッシュフローが減少し続け、設備投資が上昇し続けるなら、上昇はバリュエーション修復をより反映したものとなり、その後も決算データの後押しが必要となる。
Metaにとって、最も重要な観察指標にはユーザーエンゲージメント、広告表示と価格、AI製品利用率、設備投資、フリーキャッシュフロー、そしてAI機能が新たな商業収入をもたらせるかどうかが含まれる。
この上昇の後、Metaは何に答える必要があるのか
第一に、Museがユーザーを引き留められるかどうかである。短期的なダウンロード数は注目を集めるが、本当に価値があるのは日次アクティブユーザー、利用頻度、タスク完了率である。ユーザーがMuseを日常的なツールとして使うようになって初めて、Metaはさらなるビジネスモデルを構築できる可能性がある。
第二に、AIが広告事業を改善できるかどうかである。Metaには既に巨大な広告システムがあり、もしAIが計算コストを増やすだけで、広告転換率や顧客の投放効率を高めなければ、設備投資のリターンが疑問視されるだろう。
第三に、キャッシュフローが回復できるかどうかである。Metaの第2四半期のフリーキャッシュフローが大幅に減少したことは、現在の投資強度が既に財務パフォーマンスに影響を与えていることを示している。市場は短期的なキャッシュフロー圧迫を受け入れることはできるが、その後の収入成長と利益率改善が徐々にこの支出をカバーできることを確認する必要がある。
最後に、バリュエーションが新たな期待を消化できるかどうかである。Metaの株価は9月21日に大幅上昇した後、市場は既にMuseとMeta Connectの一部の好材料を先行反映している。今後、製品データが期待に届かなければ、株価は大きく変動する可能性もある。
結語
Metaの株価が1日で11%上昇したことは、単に市場がAIコンセプトを再び追いかけているだけでなく、投資家がようやく比較的明確な検証経路を見出したことを示している。
これまで市場が見ていたのはデータセンター、チップ、設備投資であり、最近見え始めたのはMuseのような消費者向け製品である。前者はMetaがどれだけ投資する意思があるかを表し、後者はユーザーが本当に使いたいと思っているかどうかに答え始めている。
しかし、一つの製品が注目を集めたことは、直接商業化の成功と同等ではない。Metaは、Museがユーザー粘着性を高め、広告効率を改善し、より多くのアプリとハードウェアを接続し、最終的に巨大なAI投資により安定した現金リターンを提供できることを証明し続ける必要がある。
したがって、この上昇が発しているのはポジティブなシグナルであるが、Metaの今後のパフォーマンスを本当に決定するのは、依然として製品の継続率、広告の収益化、設備投資、フリーキャッシュフローである。発表会は期待を生み出す役割を担い、データこそが期待を検証する役割を担う。





