






Ouyi OKEx Research Institute: 年間収入が 300% を超え、統一口座で富のチャンス


最初のレベルのタイトル
(1) スポットアービトラージ(永久レバレッジアービトラージ)戦略
1. 核となるアイデア:
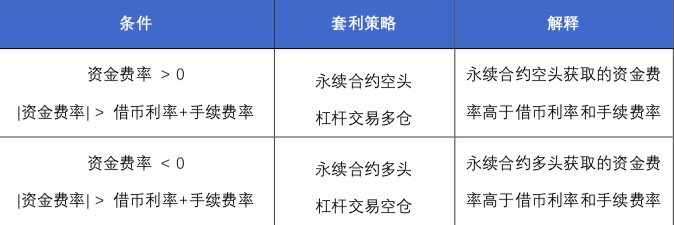
暗号化デリバティブ市場では、永久契約と固定金利の調達率の差により、永久契約とスポットレバレッジ取引との間に裁定スペースが存在し、それぞれ通貨レバレッジ取引で取引することができます。変動金利と固定金利の間のアービトラージを実現するために、同じ建玉金額で逆の建玉方向のポジションを設定する永久契約取引の具体的な戦略は以下の通りです。
表 1. 永久レバレッジ裁定取引戦略
2. 統一口座による高利回り戦略
永久レバレッジアービトラージ戦略については、現在非常に成熟しており、過去のサブアカウントシステムでも使用できますが、制限は次のとおりです。サブ口座モードでは、信用取引口座と無期限契約口座が分離されており、両口座で証拠金を共有することはできませんが、同様に、サブ口座モードでは損益のバランスが取れず、レバレッジ倍率を下げる必要があります。清算を防ぐためにサブアカウントを作成する このモデルの全体的な資本利用効率は低く、収益は高くありません。
実際の状況を例に挙げると、4 月 13 日の OKEx プラットフォーム上の通貨マージン無期限契約の調達レートの合計は次のとおりです。
表 2. OKEx プラットフォームにおける USDT マージンの永久契約資金調達レートの一部
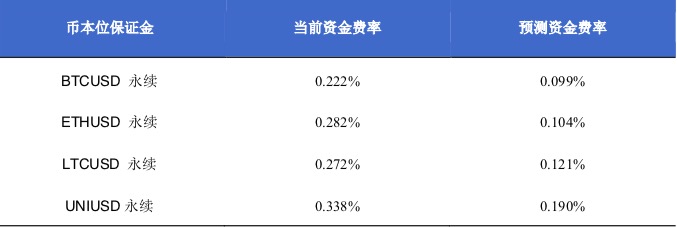
表 3. 一般ユーザーローンの基本日利率
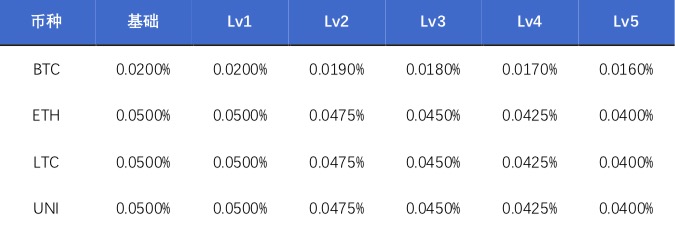
レベルLV1のユーザーを例にすると、次の決済時点におけるETHUSDT無期限契約の資金調達率は0.282%、ETHの貸付率は0.05%となります。 LV1レベルのユーザーは0.05%、この時点で存在するアービトラージスペースは0.282%-0.05%-0.05%*2 = 0.132%となります。もちろん、グレードの高いプロユーザーの場合、融資金利や取引手数料率は低くなり、裁定の余地が大きくなります。
ユーザーが 0.2 ETH を保有していると仮定すると、ETHUSD 無期限契約のマーク価格は 2218.57 USD、ETH/USDT レバレッジ トランザクションのマーク価格は 2213.82 USDT となります。
(1) クラシックアカウントモードでのお取引
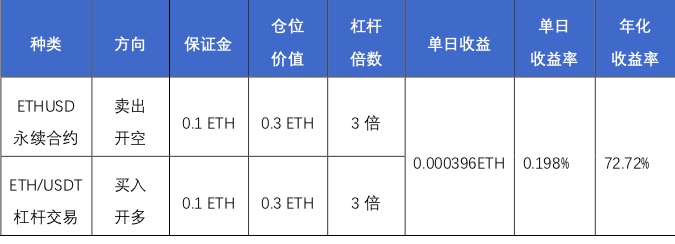
クラシック口座(サブ口座)モードでは、資金をより効率的に使用するために、信用取引口座と無期限契約口座に0.1 ETHを置き、清算を防ぐためにポジションのレバレッジを高めるのが最善の戦略です。各アカウントの最大倍率は、次のように 3 倍に設定されます (つまり、約 33.3% の上昇または下降では清算が発生しないようにするため)。
ETH/USDT 通貨ペアでは、0.1 ETH を使用して 3 倍のレバレッジでロング ETH をオープンし、合計ポジション値は 0.3 ETH になります。
コインベースの永久契約では、0.1 ETHを使用して3倍のレバレッジで0.3 ETHをショートし、合計ポジション価値は0.3 ETHとなります。
表 4. クラシックアカウントモデルにおける永久レバレッジ裁定戦略
(2) 統一口座単一通貨証拠金モードでの取引
統一口座単一通貨証拠金モードでは、受渡契約とレバレッジ取引で証拠金を共有し、損益のバランスをとることができるため、より高いレバレッジを開設することができます。 ETH/USDT レバレッジ取引では最大レバレッジは 10 倍、通貨ベースの永久契約では最大レバレッジは 75 倍です。資本効率をできるだけ高くするために、次の方程式を解くことで各ポジションの当初証拠金を得ることができます。
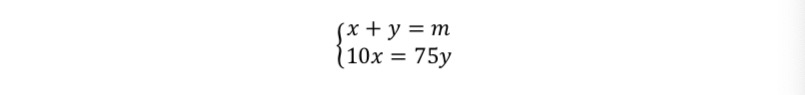
このうち、x は信用取引の当初証拠金、y は無期限契約の当初証拠金、m は口座内の通貨の資産額です。この場合、m は 0.2 なので、x は 0.023ETH、y は 0.177 と解けます。この場合、手数料やスリッページなどを考慮して適切に処理し、xの値を0.02ETH、yの値を0.15ETHとします。したがって、次のことが可能です。
10倍のレバレッジでロングETHを行うには0.15 ETHを使用し、合計ポジション価値は1.5 ETHになります。
ETHUSD永久契約で0.02 ETHを使用して、75倍のレバレッジで1.5 ETHをショートします
表 5. 統一口座モデルにおける永久レバレッジ裁定取引戦略
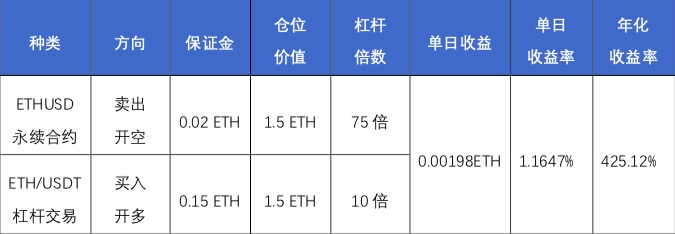
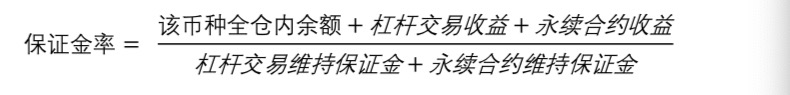
それでは、統一口座の単一通貨証拠金モードに基づくこの裁定取引戦略における清算のリスクはどのくらい高いのでしょうか?実際には次の式で測定できます。
今すぐ
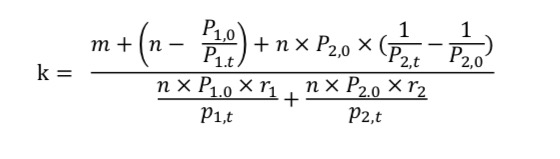
このうち、mは通貨のポジション全体の残高を表し、nはポジションの価値を表し、P1,0は信用取引の始値を表し、P2,0は無期限契約の始値を表し、P1,tはは信用取引のマーク価格、P2,tは約定取引マーク価格、rは証拠金維持率を表します。ここで設定するのは、
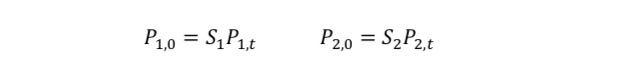 ここでの S は、レバレッジ取引価格と無期限契約の価格の変化を表すことができ、この時点では
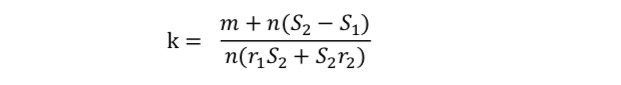
S1=S2=S3、つまりレバレッジ取引と無期限契約の価格の上昇と下落が等しい場合、
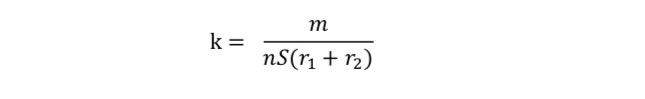
ここで、平均レバレッジ (G) に平均当初証拠金 (f) を乗算してポジション値 n を置き換え、α を S を通貨価格を表す変化率に置き換えます。
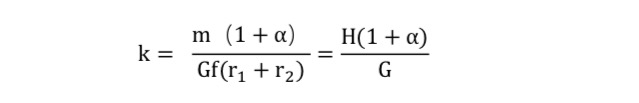
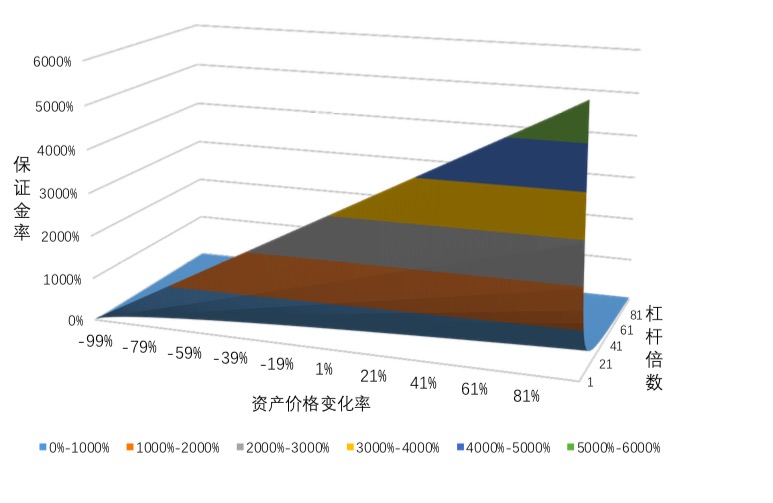
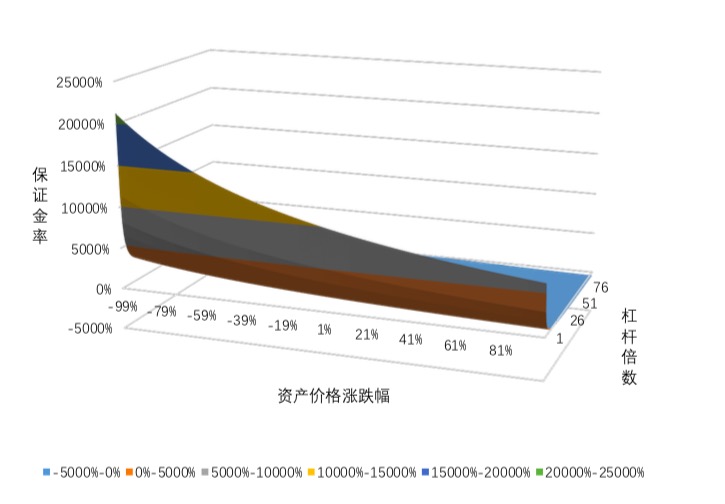
式中の H は固定値です。下に示すように、上記の式を 3 次元表面グラフで描くことができます。この関数は、折り畳まれた紙フォイルに似ています。統一アカウントの単一通貨証拠金モードでは、k の場合、<=100% の場合、口座は強制的にポジションを減らすことになります 上記の式から、レバレッジと価格の上下が清算の決定的な要因であることがわかります。
したがって、ユーザーがこの戦略を使用する場合は、まず補間法を使用して、対応する価格の増減とレバレッジ設定範囲を取得する必要があります。たとえば、このセクションの場合、価格変動範囲は [-33%, 33%] 以内であり、補間法を使用すると、レバレッジ設定は 20 倍未満である必要があり、平均レバレッジは 15 であることがわかります。 (統一アカウント単一通貨マージンモードでは、このストラテジーの各ポジションはすでに最高レバレッジを使用しているため、平均レバレッジは最大約15倍です)、これは安全な範囲内です。
図 1. 統合口座永久レバレッジ裁定取引戦略の証拠金率表面図
 この裁定戦略に戻りますが、資本効率を向上させるために、占有証拠金を口座残高に可能な限り近づけます。つまり、現時点では、
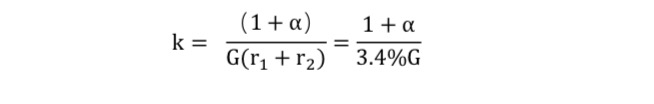
次に、G=15 を上記の式に代入すると、次のようになります。
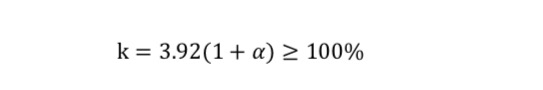
上記のことから、上記の裁定戦略は、資産価格が約 74.5% 下落した場合にのみ清算を余儀なくされることがわかります。ここではポジションと証拠金維持率の最初の層のみを選択していることを強調しておく必要があります。資本規模が異なると、各層に対応する維持証拠金率と融資額も異なります。
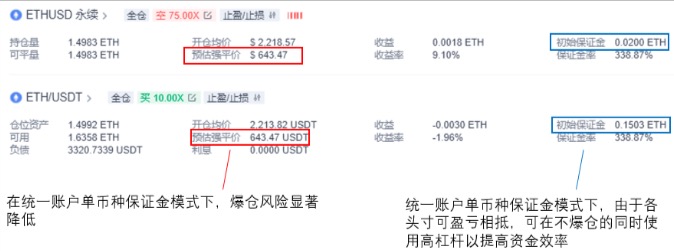
実際のアービトラージの状況は以下の図に示されており、最高レバレッジ10倍、75倍で1.5ETHのロングポジションとショートポジションをそれぞれオープンしていますが、統一ルールのもとではリスクが大幅に増加していないことがわかります。推定清算価格は 643.47 USD であり、これは、ETH 価格が約 74% 急落した場合にのみ、上記の裁定戦略が清算に直面することを意味します。
図 2. 統一口座による通貨ベースの永久レバレッジ裁定取引により、清算リスクを大幅に軽減できる
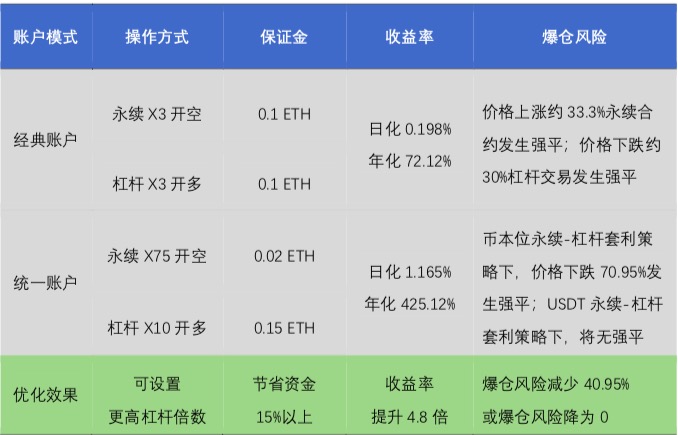
全体として、永久レバレッジ裁定戦略では、統合口座モデルは従来の口座モデルと比較して資金を 15% 近く節約し、収益率は 425.12% に達し、以前の 4.8 倍に達しますが、リスクは高くなります。清算のリスクがない場合でも、清算の費用は約 56.42% 削減されます。もちろん、この最適化効果はLV1レベルの一般ユーザーに限ったもので、それ以上のレベルのプロユーザーの場合、手数料やローン金利が安くなり、統一アカウントでの最適化効果がより高くなります。
表 6. クラシック口座と永久レバレッジ裁定取引戦略に基づく統合口座の比較
(2) クロスマージン契約アービトラージ戦略
1. 核となるアイデア
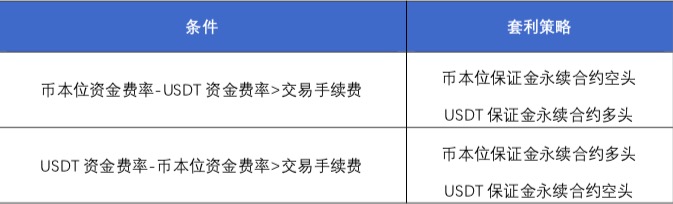
先ほど、無期限契約の調達金利とレバレッジ取引の借入金利の差を利用して裁定取引ができると述べましたが、USDTマージン契約の登場により、USDTマージン無期限契約やレバレッジ取引の借入レートの差を利用することも可能になります。通貨標準証拠金無期限契約 2 つの契約の調達レートの差を裁定取引に使用します。具体的な裁定戦略は次のとおりです。
表 7. クロスマージン契約の裁定取引戦略
2. 統一口座による高利回り戦略
クロスマージン無期限契約アービトラージは、主に統一口座の下でプロの投資家向けに準備されていると言えます。 2 つの永久契約の資金調達率の差は通常それほど大きくないため、高い手数料割引を受けたプロのユーザーのみがより簡単に裁定を行うことができます。また、資金調達率の差が小さすぎるため、高いレバレッジを適用する必要があります。結局のところ、ファンドには多大な利益を得るために機会費用も発生します。
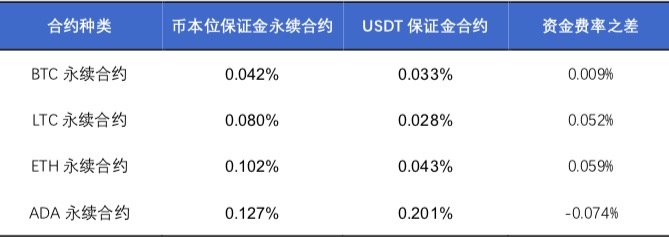
たとえば、4月14日16時の時点では、ほとんどの無期限契約のファンディングレートはそれほど変わりませんが、ADA無期限契約では通貨ベースの無期限契約のファンディングレートがUSDT無期限契約よりも高いレートとなっています。 0.074%安。 LV 5 の一般ユーザーおよびすべてのレベルのプロフェッショナル ユーザーの場合、テイカー手数料は 0.03% です。現時点では、ADAUSDT 無期限契約をショートできます。ADAUSD 無期限契約のロング、理論上の裁定スペースは 0.014% です。
表 8. 無期限契約の資金調達率
現在、プロユーザーの観点から、100 ADA と 200 USDT が手元にありますが、この時点での ADAUSDT 無期限契約のマーク価格 (USDT マージン) は、ADAUSD 無期限契約のマーク価格 (コイン標準) の 1.530 USDT です。は 1.521 USD、スポットマーク価格は 1.520 USD USD です。
(1) クラシックアカウントモードでのお取引
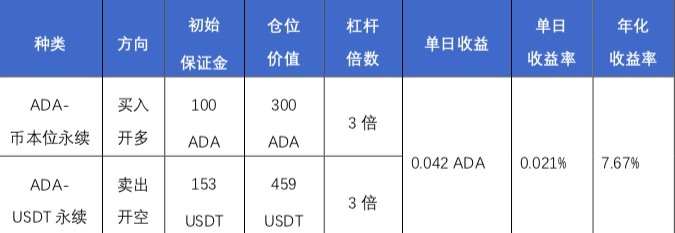
クラシックアカウントモデルを採用すると、USDT永久契約と通貨ベースの永久契約はマージンを共有できず、損益のバランスも取れなくなります。したがって、資本効率を最大化し、清算リスクを軽減するために、ポジションの最大レバレッジを 3 倍、つまり以下のとおり運用します。
証拠金として 100 ADA を使用し、3 倍のレバレッジでロング ADAUSD 無期限契約 (通貨標準) をオープンします。ポジション値は 300 ADA、この時点で占有される初期証拠金は 100 ADA です。
証拠金として 2,000 USDT、短い ADUSDT 無期限契約 (USDT 証拠金) を開くための 3 倍のレバレッジを使用すると、ポジション価値は 459 USD (300 ADA) となり、この時点で占有される初期証拠金は 153 USDT になります。
表 9. クラシックアカウントモードでのクロスマージン契約アービトラージ戦略
(2) 統一口座モードでのお取引
統合口座の異通貨証拠金自動融資モードの場合。クロスカレンシーマージン自動ローンモードの利点は、アカウント内のすべての通貨資産(米ドルの価値に均一に変換される)が共通証拠金として使用されることです。つまり、アカウントの全体的な米ドルの価値が十分である限り、ユーザーが十分な ADA を持っていない場合でも、ADA 通貨ベースの証拠金を取引するための証拠金として USDT を使用することが可能です。これにより、上記のクラシック アカウントの場合に一部の資産が無駄になるという問題が回避されます。同時に、ローンモードでは、特定の契約の損失が無利子制限を超えた場合(たとえば、ADA コインベースの永久契約の損失が無利子制限 5,000 ADA を超えた場合)、強制的な為替システムは発動されず、マージン契約全体での裁定取引が確保され、ポジションの安全性が保証されます。
相互通貨マージン モデルが採用されているため、通貨換算レートは USDT の場合は 1、ADA の場合は 0.85 であるため、アカウントの USD 値 = 1 * 1 * 200 + 100 * 0.85 * 1.520 = 329.2 USD となります。
次に、式に従って適切なレバレッジを選択します。ここではライトニング手数料を無視します。
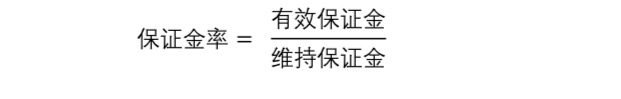
今すぐ
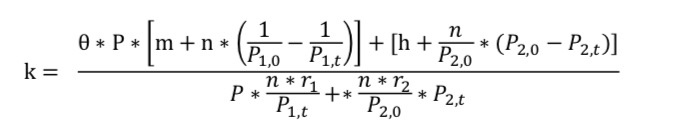
上式において、mは取引通貨の量(ADA)、nはポジション価値、hはUSDTの量、θは交換レート、Pは取引通貨の現物価格(ADA)、P1は、 0は通貨ベースの無期限契約の開始価格を表します。P2,0はUSDT無期限契約の開始価格を表します。P1,tは通貨ベースの無期限契約のマーク価格を表します。P2,tはUSDTのマーク価格を表します。無期限契約、rは証拠金維持率を表します。
設定
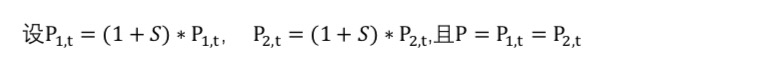
すると、上の式は
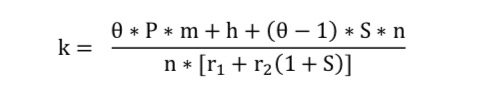
このうち、(θ∗P∗m+h)はポジションを建てる前の有効証拠金で固定値であり、2Hと設定し、手数料を考慮せずに資金の利用率を最大化するため、ポジションをオープンする前の有効証拠金を 2 等分します (この場合、各ポジションの初期証拠金は 164.6 USD)、このときのポジション = 有効証拠金 / 2 * レバレッジ、つまり
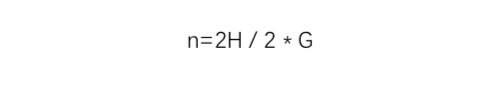
上記の式に代入すると、
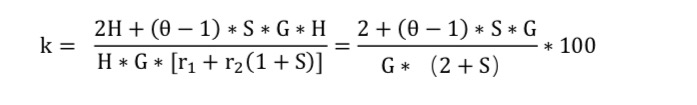 ここで θ を 0.85 とすると、次の 3 次元表面図が得られます。同様に、この戦略を使用する場合、まず補間法を使用して、対応する価格の上昇と下降、およびレバレッジ設定範囲を取得します。。例えばこのセクションの場合、価格変動幅は[-30%, 30%]以内であり、補間法を用いることでレバレッジ設定は30倍以内にする必要があることが分かります。そこで今回はレバレッジ倍率を30倍に設定しました。
図 3. 統合アカウント ADA 通貨クロスマージン契約裁定取引戦略の表面図
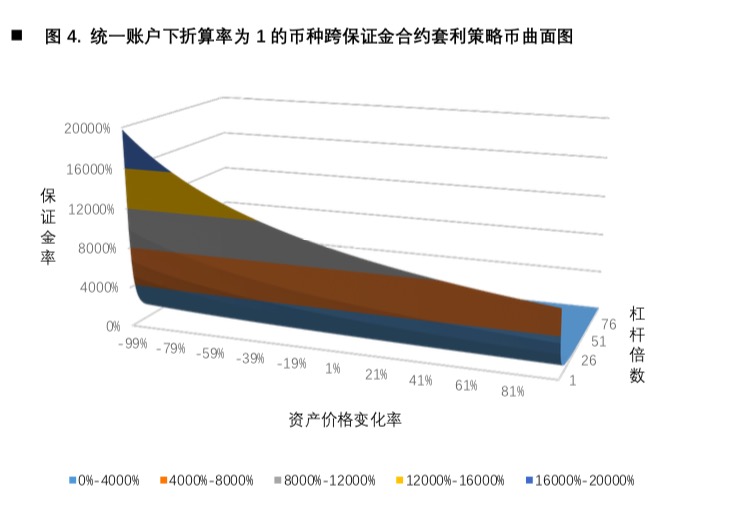
さらに、BTC や ETH などの換算レートが 1 の通貨については、これを 1 に設定できます (つまり、換算レートが 1 であると想定されます)。この時点で、次の簡単な式が得られます。その 3 次元表面を図 4 に示します。
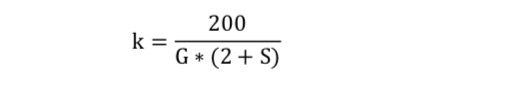
この図から、レバレッジ比率の設定が大きくなるほど、資産価格の上昇が大きくなり、換金率が低下し、証拠金率が低下することがわかります。
図 4. 変換レート 1 の統一口座における通貨クロスマージン契約アービトラージ戦略の通貨表面チャート
実際の運用では、以下の手順でストラテジーアービトラージを完成させます。
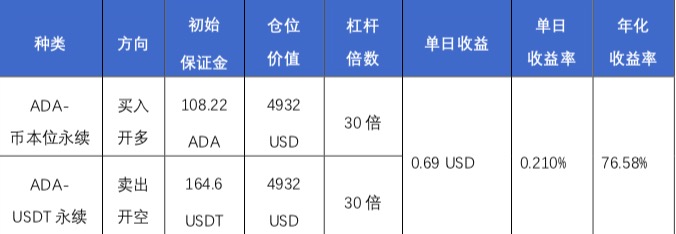
口座資産の数と過去の通貨価格に応じて、補間法を使用して三次元平面グラフで適切なレバレッジ倍率を選択します. 計算によると、資金を最大限に活用するために、レバレッジ 30 倍を選択します。各ポジションは最初の証拠金として 164.6 USD を使用します。
当初証拠金として 164.6 米ドル相当の資産を使用し、30 倍のレバレッジでロング ADAUSD 無期限契約 (通貨ベース) をオープンします。ポジション価値は 4932 米ドルで、この時点で占有されている初期証拠金は 108.22 ADA です。
164.6 USD 相当の資産を当初証拠金として使用し、30 倍のレバレッジで空売りの ADUSDT 無期限契約 (USDT 証拠金) をオープンします。ポジション価値は 4932 USD、この時点で占有される当初証拠金は 164.6 USDT です。
表 10. 統合アカウントモードでのクロスマージン契約裁定取引戦略
では、このポジションが将来清算される可能性はどのくらいあるのでしょうか? G が 30 の場合、次のものが得られます。
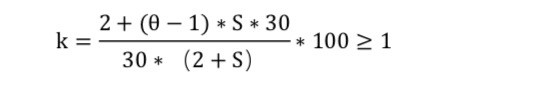
このとき𝐒≧𝟒𝟐.𝟒%、つまりADAの価格が42.4%上昇すると清算が発生します。
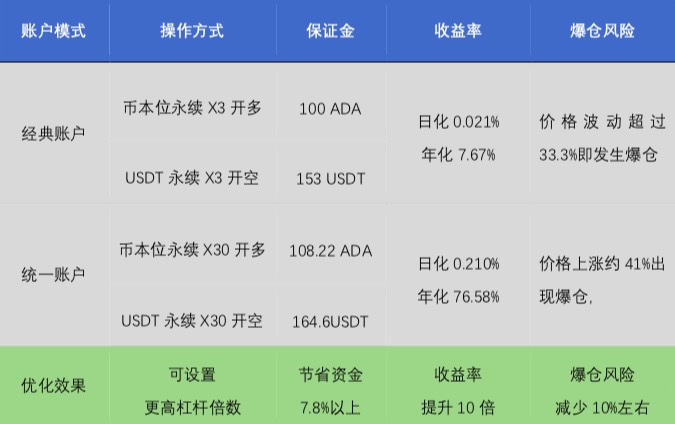
全体として、クロスマージン契約デスクカレンダー戦略では、統合口座モデルは従来の口座モデルと比較して資金を 7.8% 節約し、収益率は 10 倍増加し、清算リスクは約 10 分の 1 に減少します。 %。もちろん、このケースは ADA 無期限契約アービトラージの場合であるため、ADA の低い変換レート (わずか 0.85) により、アカウント全体のドル価値は低下します。 1の場合、資本稼働率はさらに向上します。
表 11. クロスカレンシーマージン契約アービトラージ戦略におけるクラシック口座と統合口座の比較
 (3) 通貨裁定取引戦略
1. 核となるアイデア
統合口座のクロスカレンシーマージン---自動ローンモード。特定の通貨の残高または資本が不十分でも、ドル全体の価値が十分である場合、ユーザーは通貨を売りすぎて負債を生み出すこともあります。これは基本的にクラシックアカウントモードでの通貨間のレバレッジ取引であり、無利息額の範囲内では利息は発生しません。
表 12. OKEx 統合口座のクロスカレンシーマージンモードの無利子借入限度額
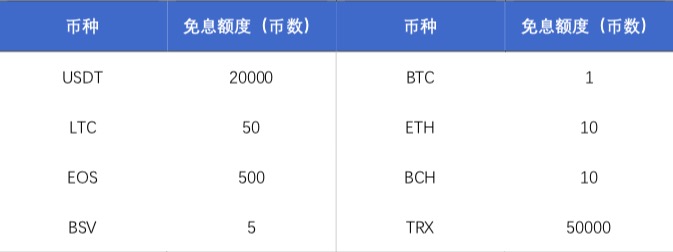
統一口座で無利子でお金を借りることができるため、より高利回りの借入マネーアービトラージ戦略を構築することができ、BTC/USDT取引ペアを例にとると、具体的な戦略は以下の通りです。
表 13. 通貨裁定取引戦略
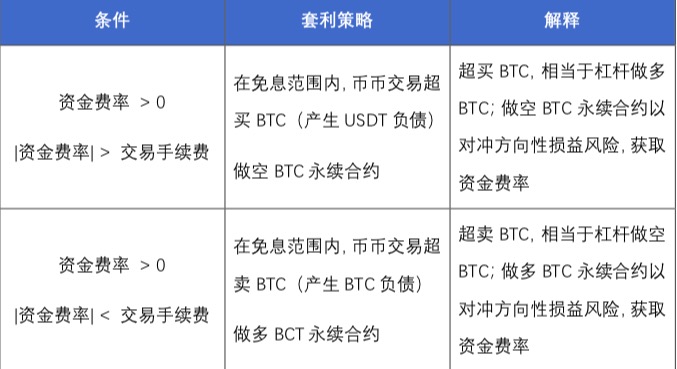
2. 統一口座による高利回り戦略
ここでは、引き続き BTC/USDT 取引ペアを例に挙げますが、初期状態では、ユーザーのアカウントに USDT 通貨のみがあり、数値は n であるとします。ある時点で、BTCUSDT 無期限契約の資金調達レート > 取引手数料であると仮定すると、次の裁定取引操作を実行できます。
m BTC のスポット対暗号通貨 (レバレッジ) 取引で売られすぎた BTC
ロングBTCUSDT永久契約、ポジション値もm BTCでヘッジを実現
上記の操作には 2 つの暗黙の制約があります: 第 1 に、BTC の無利息額は 1、つまり m ≤ 1 です; 第 2 に、未決注文の検証ルールに基づいて m BTC を貸与するには、潜在的な借入が必要です。証拠金は次の条件を満たします: G∗n>𝑚*𝑃1,0 ここで、G はローンのレバレッジ倍数です 𝑃1,0 は無期限契約の開始価格です。
無利子の最大額を 1 とし、ローン レバレッジの最大値を 10 とすれば、n>1%∗𝑃1,0 を得ることができます。
現在、BTCの価格は5万ドルを超えており、BTCが売られすぎた場合に10倍のレバレッジをかけてローンを完了するとしても、実際のUSDTの額は少なくとも5,000USDT必要となります。
次に、この戦略の実効証拠金率を計算してみましょう。
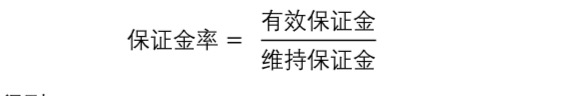
次に、次のものを取得できます。
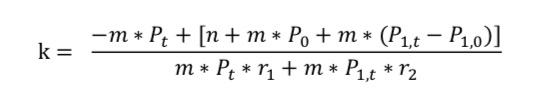
このうち、𝑃1,0は無期限契約の始値を表します 𝑃1,tは無期限契約のマーク価格を表します 𝑃0は通貨(レバレッジ)取引の始値を表します 𝑃tは通貨間のマーク価格を表しますrはレバレッジ取引であり、rは証拠金維持率を表します。ここでは、次のように仮定します。
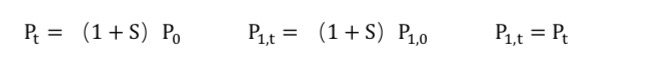
しかし
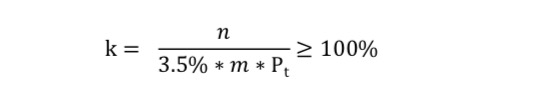
m 1 の最大値を取得するとよいでしょう。
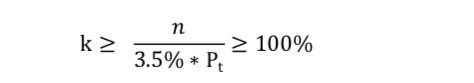
ここで𝑛/PtはBTC建てのUSDTの価値であり、zとして記録されます。これは𝑍≥0.035を意味し、USDT資産を意味します
BTC へのリアルタイム変換。値は 0035 BTC 以上である必要があります。
この戦略を使用するには、次の 2 つの条件を満たす必要があります。
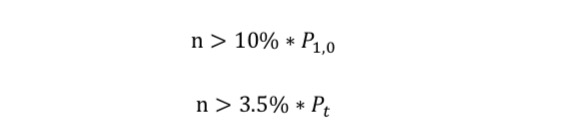
この裁定戦略の時間は 8 時間を超えず、BTC の価格はあまり変動しないため、𝑃1,0≈𝑃𝑡 と考えることができます。
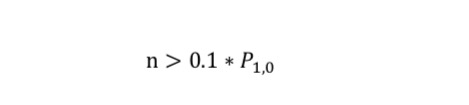
以上のことから、市場が大きく変動しない場合、最初のステップで融資が成功裏に実現する限り、上記の裁定戦略は絶対に清算されないことがわかります。
なぜなら
なぜなら
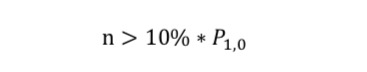
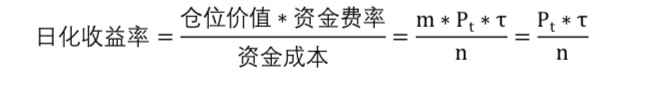
この裁定取引戦略の 1 日あたりの最大収益率は次のようになります。
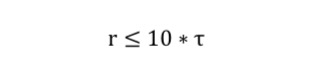
上式において、rは日次ケミカルレート、τは資金調達レートを表し、BTC建てUSDT資産が0.1BTCの場合のみ日次ケミカルレートrが最大値となり、
これは、BTC で必要な資金の量が非常に少ないことを意味します。したがって、このアービトラージには上限があり、無期限契約のレバレッジとは無関係であり、資金の多いユーザーには不向きですが、資金の少ない一般ユーザーには優しいものとなっています。
以下の特定のケースを見てみましょう: ユーザーのアカウントに合計 10,000 USDT があり、ある日、BTC スポット価格が 50,000 USD に達しました。BTCUSDT 永久契約のマーク価格も 50,000 USD で、現在の資金調達率は -0.100%; この時点で、ユーザーは BTC を過剰に売ることができ、同時にロング BTCUSDT 無期限契約を行ってヘッジと裁定取引を実現し、無利息で資金調達率を得ることができます。具体的な運用戦略は以下の通りです。
BTC/USDT スポット取引では、10 倍のレバレッジを使用して 50,000 USD 相当の 1 BTC を売り過ぎます。
BTCUSDT永久契約では、1BTCを10倍のレバレッジでロングします
BTC 通貨には 1 BTC の負債があるため、実際にはポジション値 1 BTC のショート ポジションですが、同時に口座内にはポジション値 1 BTC の無期限契約ロング ポジションがあり、利益と損失は互いに相殺することができます。
ここで、数式を使用して裁定取引戦略が清算されるかどうかを厳密に推定します。関連するパラメーターを上記の式に代入します。
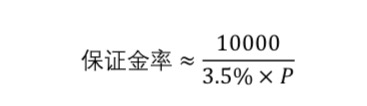
これは、BTCの価格が285,714.3ドルに上昇した場合、つまりBTCの価格が27倍に上昇した場合にのみ清算が発生することを意味し、基本的にこの戦略には清算のリスクがないことを意味します。もちろん、ここではあくまで試算であり、手数料率などを考慮すると実際の強制清算価格はもっと安くなる可能性があります。
最初のレベルのタイトル
(4) 戦略概要
この記事では、永久レバレッジアービトラージ、クロスマージンコントラクトアービトラージ、通貨ローンアービトラージの3つの戦略を紹介します。実際に各アービトラージ戦略を使用する場合は、次の手順に従います。
市場の実際の状況に応じて、特定の裁定戦略の選択を決定します。
口座資金と市場状況に応じて、戦略の三次元平面図が作成され、具体的なレバレッジ比率と初期証拠金の配分が補間法によって決定されます。
ロングポジションとショートポジションを確立します。
裁定収益を獲得した後にポジションをクローズする
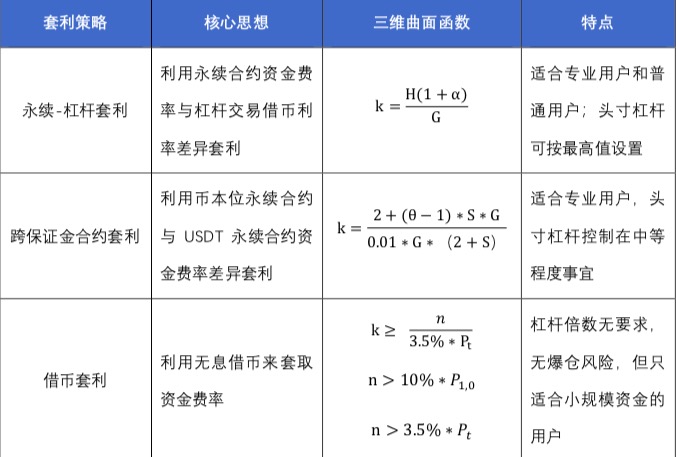
表 14. 統合アカウントにおける 3 つの裁定戦略の比較
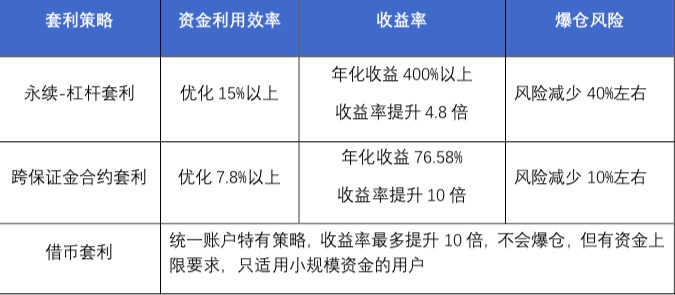
実際の取引効果から判断すると、統一口座モードではユーザーの資本効率が8%以上最適化され、収益率が5倍以上増加し、清算リスクが効果的に軽減されます。もちろん、本稿では手数料率やローン金利の点で低水準の利用者料金率を採用することが多く、高水準の利用者にとってはより低い手数料率やローン金利が得られるため、統一アカウントによる最適化効果が得られると考えられる。一方、クロスカレンシーマージンでは、通貨換算レートの高い資産を選択すると、口座のドル価値が高くなり、資金の活用効率がさらに向上します。
表 15. 統合アカウント裁定戦略の最適化効果
なお、統一口座モデルは損益のバランスが取れるため、裁定取引時に高いレバレッジを設定して利益を得ることができますが、過剰なレバレッジは自動的に引き下げられやすい点に注意してください。したがって、裁定取引を行う際には、適切に高いレバレッジを設定する必要があることが推奨されます。そうしないと、特定のポジションが自動的に減少すると、裁定取引戦略は失敗し、強制清算のリスクに直面します。また、通貨や資本規模が異なれば、契約やレバレッジの勾配も異なり、借入限度額やポジション数、当初証拠金やレバレッジ要件なども異なりますので、ユーザーはそれに応じて対応する必要があります。彼らの実際の状況に。
最後に、統合アカウントによってもたらされる富の機会は、グリッド取引手法による異時点間裁定戦略、ガンマダイナミックヘッジ戦略など、上記の 3 つの裁定戦略に限定されません。統合アカウントの下では、資本効率も向上させることができます。最適化され、収益が増加し、清算のリスクが大幅に軽減されますが、この記事の長さに限りがあるため、将来的には 1 つずつ紹介する機会があります。





