


ビッグショート2.0? PoS と DeFi が住宅ローンベースの証券 (MBS) から学べること


編集者注: この記事は以下から引用しましたバビット情報(ID:bitcoin8btc)編集者注: この記事は以下から引用しました
バビット情報(ID:bitcoin8btc)
、Tarun Chitra と Alex Evans 著、翻訳: Free and Easy、許可を得て出版。
2007~2008年の金融危機の犯人はモーゲージ担保債券(MBS)だったという見方もあるが、現在仮想通貨の世界で登場しているステーキングデリバティブ商品もMBSと性質が似ているが、その導入も危機を招くのだろうか?
元の記事は、Gauntlet の創設者である Tarun Chitra と Placeholder メンバーの Alex Evans の共著であり、この記事では、PoS および DeFi プロトコルの開発者が約束されたデリバティブ機能をプロトコルに追加することを決定した場合、実際には追加の機能であることを考慮する必要があると提案しています。巨大なリスクをもたらす可能性があるトラストレス・モーゲージ・ボンド(MBS)をシステムに追加することに関して、彼らはシミュレーションを通じて理論モデルを評価し、実際に「最適な条件」が存在することを発見した。
画像の説明
(画像出典: flickr.com)
「金利の役割は、新たな資本財の需要と供給の間ではなく、流動性需要とその需要を満たす手段の間の均衡を維持することだと私は考えています。」
— モンテスキュー
アメリカ人は、1929 年の株式市場の暴落以来、「流動性は王様」という言葉を明確に理解しており、多くの人の心の中では 2007 年の金融危機が初めてでした。ほぼすべての市場で壊滅的な損失が発生し、最も顕著なのは、最も安全で政府に保護されているはずの市場である不動産でした。この危機の灰の中から生まれた仮想通貨は、政府によって供給が操作されない検閲に強い通貨を約束しました。
これらの問題を探るため、この記事では分散型金融(DeFi)プロトコルとプルーフ・オブ・ステーク(PoS)ネットワーク・トークンの活用に焦点を当てます。後者はステーキング・デリバティブと呼ばれることが多いです。私たちは、レバレッジを活用した暗号通貨商品の多くが 2008 年の金融危機の犯人に似ていると仮説を立てています。この比較の動機は、DeFi や PoS を非難することではなく、これらのプロトコルがより優れたパフォーマンスを発揮できる具体的な機会を指摘することです。しかし、我々はまた、チェックを怠った場合、同様のリスクが仮想通貨市場にも現れる可能性が高いと想定しています。紙私たちはデリバティブ金融商品に関する最近の論文で試みました
. . .
紙
では、これらおよびその他のリスクがモデル化されています。私たちは、PoS ネットワークだけでなく、DeFi プロトコル (Aave、Compound、Synthetix) についても議論し、それらの特性と従来の証券化構造に見られる特性との類似点を導き出します。
副題"ステーキングデリバティブとは何ですか?"まず、ステーキングデリバティブが存在する理由を理解しましょう。
PoS コインの目標は、エネルギーを消費するプルーフ・オブ・ワーク (PoW) ハッシュ作業を、ロックインされた暗号資産によって提供されるセキュリティで置き換えることです。捕虜部隊の鉱山労働者
一方、PoS は参加者に資金をロックすることを強います。しかし、それらはどのように違うのでしょうか?報告主な違いは流動性の制約にあります。ネットワークが稼働している (トランザクションを受け入れ続けられる) ことを保証するために、PoS ネットワークはユーザーに自分のステークを長期間ロックすることを強制します。資金をロックすることにより、バリデーターがスラッシュと呼ばれる悪意のあるアクションを実行したときに、ネットワークはペナルティを強制することができます。たとえば、ネットワークが稼働状態を確保するためにノードが 99.999% の時間オンラインである必要がある場合、オンラインでないバリデーターは、生成するブロックの選択中にスラッシュされる可能性があります。
一方、PoW マイナーは、マイニング ハードウェアに先行資金を費やすことで資金の「賭け金」を固定し、多額の報酬や手数料を獲得したときにその費用を返済します。ハードウェアの初期費用を考えると、マイナーはマシンを償却して利益を上げるまでの間、流動性の問題に遭遇することがよくあります。たとえば、マイナーの出費が(エネルギーコストの増加などにより)増加した場合、電気代を支払うために現金を借りなければならない可能性があります。現在、マイナーは稼いだコインを担保として借りるために使用します。理論的には、マイニング ハードウェアを担保として使用して現金を借りることができます。しかし、Anicca Research の Leo Zhang 氏は次のように書いています。
報告
Shi氏によると、マイニング市場の流通市場は弱く、貸し手はマイニングマシンを担保として受け入れることを恐れているという。代わりに、マイナーはコインを直接担保にしてお金を借ります。これが、BlockFi や Nexo などの貸し手によって提供されるレバレッジが急増する主な理由です。
ビットコインでは、マイナーは100ブロック(約16.6時間)ごとに獲得コインを受け取るため、コインを入手しやすくなります。対照的に、多くのプロトコルでは通常、PoS コインを数週間、場合によっては数か月間ロックすることが規定されているため、これをプルーフ オブ ステーク (PoS) ネットワークで行うことは困難です。 PoSバリデーターがPoWマイナーと同様の流動性を取得できるようにするために、開発者はステーキングデリバティブを考案しました。これらのデリバティブでは、ロックインされた株式を担保とした合成資産を発行することで借入が可能になり、参加者に部分的な流動性が提供されます。合成資産は、原借入資産を超える価値が決してなく、借り手が債務不履行になった場合に価値が失われることがないように価格設定する必要があります。最も単純なケースでは、バリデーターが大幅にスラッシュされ、最小ステーク レベルを下回ったときにデフォルトが発生します。その後、ネットワークはバリデーターステークを取得し、必要に応じて再割り当てします。
しかし、ネットワークはバリデーターが借りられる価格をどのように決定するのでしょうか?重要なパラメータはデリバティブ価格設定関数です。二者がこの融資をどのように機械的に実行するかを考えてみましょう。借り手が貸し手に行き、PoS チェーンをチェックして借り手の残高を確認すると想像してください。借り手の要件と残高が満足できる場合、貸し手は借り手にトークンを発行し、ローンをローンブックに追加し、価格を再計算できます。価格を追跡することは、貸し手がその後のローンの価格を正確に決定できるため、重要です。その後、貸し手はチェーンを監視し続けます。借り手が没収された場合、貸し手はローン帳簿と価格を更新します。ロックアップ期間の終了時に、貸し手は清算のために資金を呼び出すか、借り手が支払わなければならない価格を査定することができます。ただし、これらの手順はすべて、貸し手がロックアップ期間の終了時に借り手が正しい金額を返済すると信頼できるかどうかにかかっています。[1]そして、これらのトランザクションはスマートコントラクトを通じて実行できます。実際、スマート コントラクトは、PoS プロトコルのコンセンサス アルゴリズムと直接インターフェイスできます。このような契約では、スラッシュを監視し、デリバティブ価格設定関数を計算できます。さらに、Uniswap のような定数関数マーケット メーカー (CFMM) を使用して、デリバティブの価格を設定することもできます。コンセンサス プロトコルと DeFi プロトコルの間のこの相互作用は、コンセンサス プロトコルがスマート コントラクト アプリケーション層と接続できる場合に達成できる資本効率の向上を示しています。
ただし、今日の PoS ネットワークの多くはこの機能をネイティブにサポートしていないため、ネットワーク自体からお金を借りられるのは奇妙に思えるかもしれません。ただし、Celo、Terra、Facebook の Libra などの一部の新しいネットワークは、分散仮想マシンによって実行されるスマート コントラクトとしてコンセンサス アルゴリズムを実装しています。これらのシステムでは、コンセンサスは他のスマート コントラクトと対話するようにアップグレードできる第一級市民です。さらに、DeFi 契約はコンセンサスと対話し、システムの現在の状態を読み取り、デフォルトのイベント (スラッシュなど) が発生したかどうかを判断できます。たとえば、Celo のブロックチェーンは、アルゴリズム ステーブルコインの安定性を管理するコンセンサス プロトコルで使用される定数関数マーケット メーカー (CFMM) を実装しています。彼らのリアルタイムプロトコルには事実上ステーキングデリバティブが組み込まれています。
これらのローンはすべて安全ですか?結局のところ、PoS ネットワークによって実現されるセキュリティは、投資された資金の量に直接比例します。つまり二重に使うということです
自己資本の 33% または 50% がかかります。担保を借りること(再仮説の一種)により、X コインを購入し、X + Y コインの権利を持つときに資本のレバレッジを得ることができます。ここで、Y はローンのサイズです(X 単位で、導出された価格設定によって決定されます)。関数)。ただし、デフォルトにすると、ネットワークは XY コインを保持することになり、ネットワークのセキュリティが低下します。したがって、借り手が Y コインでのローンを履行しない確率を p とすると、ネットワークは (1-p)X + pY コインを担保にしており、そのようなローンを発行することによって安全性を失います。
. . .
借り手の価値が変化すると借り手の信用の質も変化し、劇的なインセンティブの問題につながるため、p 値の推定は非常に困難です。たとえば、デリバティブ商品の価格が非常に高い価格に上昇した場合、人々は実質的に没収コストをゼロにして株式を手放すことができます。一方、p が非常に小さい場合 (たとえば 10 億分の 1)、ネットワークが直面するセキュリティ損失は小さく (XY の 10 億分の 1)、バリデーターが得られる収入は PoW の収入とほぼ同じになります。 。[2]デリバティブローンをどのように集約するかを考えると、事態はさらに面白くなります。株式デリバティブ資産の流動性と価格発見を容易にするために、PoS デリバティブがバリデーター間で交換可能になることを期待しています。これは、Maker が代替可能なアセットである Dai を出力する一方で、単一の CDP/Vault は代替不可能なままであるのと似ています。
この場合、ステーキングデリバティブの価格はバリデーターベースの集団的義務に結び付けられます。担保付きローンのプールを裏付けとした債券の発行。これは、モーゲージ担保証券 (MBS) および関連する証券化構造が行うことです。しかし、MBS と同様のレバレッジを実現するために、ネットワークを通じてユーザーにローンを提供するにはどうすればよいでしょうか?一歩下がって、なぜ個人や銀行が住宅ローンを必要とするのかを考えてみましょう。[3]たとえば、64 万ドルで家を購入し、10 万ドルを頭金として入れ、今後 15 年間毎月 3,000 ドルを支払うとします。今から 10 年後、住宅資産が 46 万ドルあるとします。
、そしてあなたはテスラを購入したいと考えています。銀行口座には現金がほとんどありませんが、46 万ドル相当の資産があります。住宅を通じて 10 万ドルを借りて 5 年で返済できたらどうしますか?これがまさに住宅担保ローンです。このローンにはレバレッジがかかっており、多少の利息を払って非流動性資産 (住宅) を通じて流動性資産 (現金) をすぐに取得できることに注意してください。住宅所有者が不運にもテスラ車を衝突させて職を失い、10万ドルのローンを滞納した場合、貸し手はローンを清算するために住宅を差し押さえることができる。
次に、あなたが住宅ローンを発行する銀行だとしましょう。
。 50万ドルの住宅ローンを組むと、借りられる資本が突然50万ドル減ります。さらに悪いことに、借金は非流動的であり、借金から直接借りて、他の人に貸せるお金を増やすことはできません。このような状況こそ証券化の目的です。証券化とは、他の資産を所有しない企業が資産を保管し、株式を発行して投資家に売却するプロセスです。住宅、住宅ローン、または一括住宅ローンなどの資産の価値が 100 万ドルの場合、会社は譲渡可能株式 1,000 株を発行し、各株式が資産の 1/1,000 に対する権利を持ちます。
銀行などの証券化を実行する組織は、株式の作成に手数料を請求します。ローン保有者は、非流動性資産の将来のキャッシュ フロー (利払い) を利用して流動性 (現金) を得ることができることに注意してください。住宅所有者が利息を支払えない場合、銀行は住宅を差し押さえ、差し押さえ競売で売却し、その収益を500株の保有者に分配する。実際には、貸し手は多くの住宅をグループ化し、住宅シェアの束(住宅ローン担保証券の一種)を販売します。
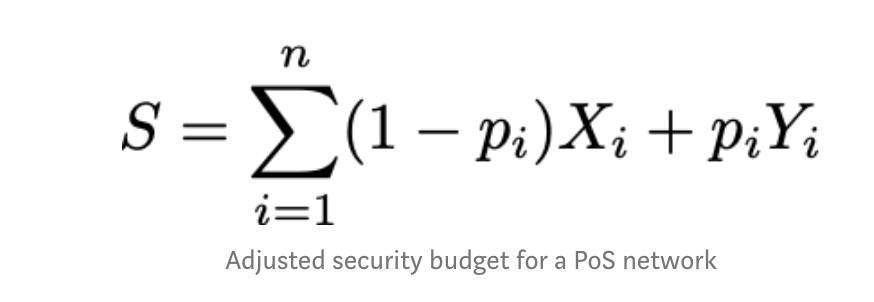
そして、暗号通貨の世界には、貸し借りと貸し借りの両方のタイプがあります。借り手にとって、Compound や Aave のような貸し手は Tesla ローンのようなものです。ステーブルコイン (Tesla ドルの購入と同様) を得るために、暗号資産担保 (住宅と同様) を差し入れます。ローンを返済できない場合、または担保の価値が借りた金額を下回った場合、清算されます。
で
同様に、ステーキングデリバティブにより、バリデーターは運用をステーキングする際に資金を借りることができます。同時に多くのバリデーターがステークを貸し出している場合、ネットワークはデフォルトの確率に基づいて全員に負債を分配します。そして、セキュリティの損失に価格を設定する必要があるネットワークは、見積もりを通過する必要があります
ネットワークの総セキュリティ資本を集約します。
で
S はネットワークを保護するために使用される資金の量です。
p はデフォルトの確率のベクトルです (たとえば、i 番目の要素は i 番目のバリデーターのデフォルトの確率です)。
X は誓約のベクトルです (たとえば、X の i 番目の要素は i 番目のバリデーターによって賭けられた金額です)。
Y は借入のベクトルです (たとえば、Y の i 番目の要素は、ステーク微分を介して i 番目のバリデーターによって借入された金額です)。
モーゲージ担保証券 (MBS) が多くのローンの総額を表すのと同じように、担保付きデリバティブのプールは単一のポートフォリオに保管され、その後トークン化されます。合計価格は最も重要な尺度であり、ネットワーク セキュリティの価格を表します。
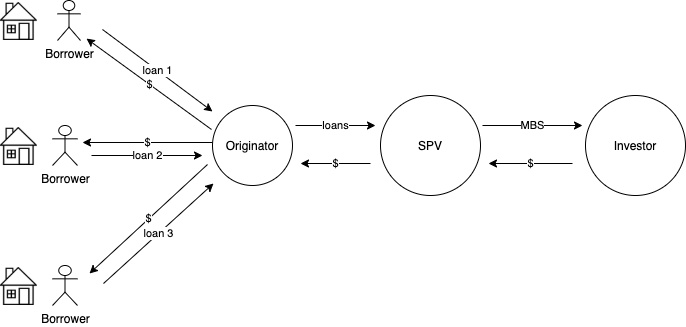
しかし、質権付きデリバティブが住宅ローン担保債券(MBS)のようなものだとしたら、悪くて怖いものではないでしょうか?新たな金融危機を引き起こすことになるでしょうか?Liquityおそらく、「暗号通貨証券化」と MBS の間には重要な違いがあります。まず、一歩下がって証券化の特徴を見てみましょう。証券化の最も単純な機能は、資産をプールし、そのキャッシュフローを担保にして証券を発行することです。以下の MBS (明らかに風刺的) の例では、住宅ローン組成者が消費者に住宅ローンを提供しています。次に、オリジネーターはローンを特別目的会社に売却して現金を取得します。企業は投資家に MBS などの債券を発行することで購入資金を調達します。これらは潜在的に数万件の個人ローンのキャッシュフローを表し、それらを構成するローンよりもはるかに流動性が高くなります。これにより、大規模な買い手は、何千もの個別のローンを組むことなく、リスク選好に合った単一の流動資産を購入することができます。
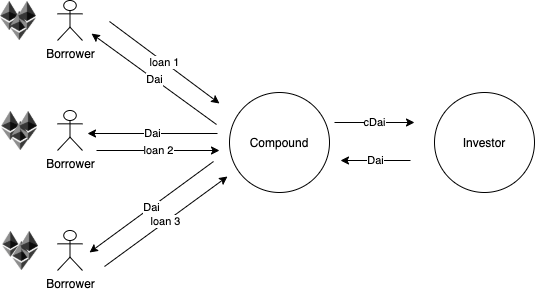
Aave や Compound などの DeFi 融資プロトコルを見ると、非常によく似た構造が見つかります。異種ローンのセットがスマート コントラクトにプールされます。このプロトコルは、cDAI などの債券を発行することでこれらの融資に資金を提供します。債券は融資によるキャッシュ フローを裏付けとしています。この意味で、Compound と Aave は単なる融資契約ではなく、証券化契約でもあります。
主な違いは、融資プロトコルは融資の生成と証券化の自動実行の両方ができることです。対照的に、従来の証券化では、借り手との関係は通常、オリジネーター内の別個の事業体によって処理されます。 PoS の場合、プロトコルは債務超過の借り手に自動的に清算を強制する必要があるため、この違いは重要です。写真[5]。
このような DeFi プロトコルも同様のことを計画しています。[4]証券化取引は、トランシングによって特定されることがよくあります。これは、異なるリスク選好を満たすために、同じ資金プールを裏付けとする異なる種類の証券を発行することです。一見すると、これは、cDAI の形で均一な債券を発行する上記の Compound の例には欠けているように見えます。しかし、さまざまな好みを持つ貸し手に応えるために、低リスク (cDai と Opyn または Nexus Mutual による保険保護の組み合わせなど) と高リスク (PoolTogether など) を提供するオプションが出現し始めています。
2007年から2008年の悲惨な金融危機の一因となったモーゲージ担保債券(MBS)特有の問題の1つは、透明性のある価格設定が難しいことだ。これの一部はプリンシパル エージェントの問題によるものですが、大部分はデフォルトが発生してから MBS に達するまでのタイムラグによるものです。たとえば、借り手が住宅ローンを滞納した場合、滞納した支払いはまず貸し手に渡されます。その後、貸し手は滞納した支払いを住宅ローン証券化部門に報告し、その後、すべての株主に先取特権が債務不履行であることを通知します。米国国内市場の気まぐれさにより、複雑な金融システムを通じて債務不履行が伝播するまでに数か月かかる可能性がある
しかし、暗号通貨の世界では、問題はそれほど明らかではありません。暗号通貨レバレッジを使用すると、暗号通貨であろうと差し入れられた担保であろうと、ローンがいつ不履行になるかをすべての参加者が知ることができます。これは、担保付デリバティブなど、これらのローンに依存する金融商品は、デフォルト時に価格が設定され、直ちに清算される可能性があることを意味します。清算には依然としてリスクが伴いますが、たとえば、市場および流動性のリスクにより、プロトコルの清算人(コンパウンドやメーカーなど)が清算を実行できない可能性があります。
— ただし、従来の市場よりも効率的です。清算が比較的容易であるということは、仮想通貨の世界の効率化につながり、従来の金融の世界ではより困難だった方法で価格設定、パッケージ化、再利用できる、より複雑な証券を意味します。
ただし、この特典は無料では得られません。借り手に近いオリジネーターとは異なり、プロトコルには借り手の基礎的な信用度に関する知識が欠けています。また、暗号通貨で受け取る担保の品質ははるかに低い傾向があります。 DeFiプロトコルがこれらの問題を解決しようとする方法は、高度な集中化要件と積極的な清算ポリシーを通じてです。
さらに、清算によりマネーサプライが減少するため、担保付きデリバティブには追加のリスクが伴います。その理由は、バリデーターがローンを滞納すると、PoS プロトコルがそのステークをシステムから焼き尽くしてしまうためです。マネーサプライの減少は、他のバリデーターに将来予想される追加の報酬を提供しますが、システムのセキュリティが低下する可能性があります。たとえ協定が為替レートの上昇によって補ったとしても、市場がこれらの資産の価値を割り引く可能性がある。したがって、清算が行われるたびに、ネットワークのセキュリティが大幅に低下する可能性があります。
最後に、従来の証券化構造は、多くの異なる借り手を代表する多様なローンプールに大きく依存しています。また、DeFi および PoS プロトコルの匿名性により、そのプロトコルが単一のエンティティにどの程度公開されているかを評価することが困難になる可能性があります。このため、PoS にとって借り手間の富の分配を研究することがさらに重要になります。 PoS 参加者間の富の不平等は、リスクを少数の借り手に集中させることでセキュリティを損なう可能性があります。
これが私たちの論文の焦点であり、ステーキングデリバティブがPoSネットワークにおける不平等と報酬にどのような影響を与えるかを調査します。特定の条件下では、ステーキングデリバティブが不平等を軽減できることがわかりました。この効果には直感的な理由が 2 つあります。まず、バリデーターが資本をリサイクルできるようにすることで、規模に関係なくバリデーターが同様の一連の機会にアクセスできるようになり、それによって競争条件が平等になります。第二に、過剰レバレッジのバリデーターのデフォルトは、資金を燃やすことによって他のバリデーターの収益を増加させます。この影響は、大規模なバリデータがデフォルトの場合にさらに顕著になります。 「大きすぎて失敗できない」と指定したバリデーターがこの結果を無効にすることが期待されます。デリバティブがうまく機能するためには、バリデーターは不履行のリスクを比例的に分担し、特に大企業による危険な行為を集団で罰する必要があります。
. . .
これはプロトコル開発者にとって何を意味するのでしょうか?担保付きデリバティブ機能をプロトコルに追加することを決定した場合、トラストレス・モーゲージ・ボンド (MBS) をシステムに事実上追加することになることを考慮する必要があります。良い面としては、バリデーターは資本効率を最適化し、より良い全体的な収益を達成できる一方で、清算によりこれらの先取特権の価格が常に正確に設定されることが保証されます。一方で、住宅ローン担保債券(MBS)のよく知られたリスクが依然としてPoSシステムに残る可能性があります。オンライン融資の基準が緩い場合、デリバティブによってネットワークのセキュリティが大幅に低下する可能性があります。プロトコル設計者は、バリデーターにいくら借りられるかを伝える派生価格設定関数を慎重に設計する必要があります。
私たちは、Gauntlet のプロキシ シミュレーション プラットフォームを使用して理論モデルを評価し、これらの導関数を適切に追加できる「最適条件」が実際に存在することを発見しました。このような場合、プラスの方がマイナスを大幅に上回る可能性があり、PoS プロトコルのステーキングデリバティブが効果的にバランスを取ることができます。デフォルトリスクを適切に見積もらない場合、または必要に応じて積極的に清算を強制しない場合、安全性が大幅に失われる可能性があります。
仮想通貨は現在、20倍のレバレッジに急上昇しており、プロトコル設計者や運用者は、これから取り組もうとしている金融工学のリスクを注意深く理解することが賢明でしょう。
Hasu、Georgios Konstantopoulos、Haseeb Qureshi、Celia Wan、Leo Zhang (Anica Research)、Yi Sun、Matteo Leibowitz、Shannon Brick、Guillermo Angeris、Xien Tang Kao、Mario Laul、Fabian Trottner のコメントと批評に感謝します。このブログ投稿、論文、提案の内容。
1. システムが Byzantine Fault Tolerant コンセンサス プロトコルを使用している場合は 33%、システムが「最長チェーン」のnakamoto コンセンサス プロトコルを使用している場合は 50% になります。
2. 資本とは、住宅ローンの負債額と住宅の現在価値との差額です。住宅ローンを完済すると、家の資産が増加します。あなたが住宅ローンで 180,000 ドルを借りていて、家の価値が 640,000 ドルである場合、あなたの住宅資産は 460,000 ドルになります。





