


Long Baitao: スレートエコノミーからデジタルエコノミーへ


10 年も夢の中で、ブロックチェーン業界の物語はますます似てきており、あるいは退屈ですらあり、実践者は内なる形成力の指針を欠いています。その理由は、初歩的な考え方と人々によって引き起こされた物語の欠如にほかなりません。ブロックチェーンを早急に明確にする必要があります。業界で最も重要で、挑戦的で、物議を醸している問題は次のとおりです。
副題
お金は物々交換から生まれたのではなく、国のニーズが本当の原点
最初のテーマ、お金の起源に来ます。
人類最古の通貨は信用通貨で、紀元前3000年頃のメソポタミアの宮殿と神殿経済に起源を持ち、メソポタミアは現在のイラクに位置するメソポタミアに位置します。
2019年8月、中国金融博物館の王偉館長は演説で、通貨が物々交換から生まれたという説は誤りであり、現在の主流のコンセンサスは通貨が政府の権威から生まれたものであると主張した。
研究によると、数千年前まで遡ることができる広範な歴史的および人類学的証拠から判断すると、物々交換は基本的に神話であり、原始社会や古代社会では、物々交換取引はほとんど存在しませんでした。
私は物々交換取引の存在を否定しているわけではなく、古代の経済において大規模な物々交換取引は実際には存在しなかったと言っているだけです。初期の商業取引は精巧な信用システムに基づいており、その起源は個人的な取引関係の必要性ではなく、国家、宗教、寺院の施設、社会的儀式の必要性であったことが、膨大な文献によって証明されています。
学生の中には、紀元前 3000 年には現代の意味での国は存在しなかったのに、なぜ初めて通貨が国に必要になったと言われているのかと疑問に思う人もいるかもしれません。ここでは国家権力をもう少し広く定義します。
それが国、宗教、寺院、施設、社会的儀式などである限り、私たちは皆、それが国家権力であると考えますが、これはより広い定義です。お金はここで生まれました。私的な取引関係の必要性ではなく、紀元前 3000 年以前の青銅器時代のメソポタミアの通貨制度がどのようなものであったかを見てみましょう。
当時の通貨制度、つまり経済全体は信用に基づいて機能し、借金を返済する手段としてお金を生み出しました。借金は主に住民がメソポタミアの宮殿や寺院に対して負っていた。ここでのいわゆる通貨創造とは何でしょうか?支払いツールは収益化された食品または銀であり、この 2 つは完全に同等です。
通貨には 2 つの用途があります。1 つ目は経済の会計士であり、通貨を管理ツールとして使用します。通貨は長期計画と資源配分のための管理ツールであることに誰もが注意を払う必要があります。他の部門は取引を行い、価格を管理するグリッドを作成することで主要な商品に標準化された価値を割り当てます。
この文を理解しましょう。長期的な計画と資源配分が必要な経済です。長期計画とは何ですか?たとえば、城壁の建設、家畜の飼育、繊維の製造など、どれだけの労働力を持っていて、それをどこに使う必要があるかなどです。それぞれの種類の労働には、対応する人的資源と物的資源が必要です。経済のためには、いくつの異なる種類の商品やサービスを生産する必要があるか、また、それぞれの種類の商品やサービスに必要な人的および物的資源を計算する必要があります。
これはいわゆる長期計画でございますが、その長期計画に資源が配分されるわけでございますが、その配分は主に配給その他でございます。いわゆる価格管理価格グリッドは、評価手段としての収益化された穀物や銀の使用、およびその他の商品やサービスの相対的な価値や数量を指します。
たとえば、成人男性の労働力の 1 日の配給量は、穀物の体積、または銀の重量に相当します。このような価格グリッドを作成します。私が今話したのは労働ですが、油(ラード、普通の油、エッセンシャルオイルなどに分けられます)、塩、銅などの他の商品も含まれる可能性があります。初めての利用です。 2 つ目の用途は、役人への税金や手数料の支払い、貿易会社への資金調達の手段としてでした。商社が外国貿易や為替に使用する通貨ではないことに注意してください。この目的のためではありません。貿易企業への融資に利用されます。
数学体系の観点からは、主に 60 進法を分数で割ったものです。私たちは今ではこのシステムに慣れ親しんでいます。たとえば、標準の月は 30 日で、この時間は 60 分であり、すべて 60 進法です。人類史上、経済全体において分数を分割するために 60 進法が最初に使用されたのは、実際には青銅器時代のメソポタミアに始まりました。
例えば、現代人に馴染み深い重さの単位「カラット」。女性は1カラット以上のダイヤモンドの指輪が好きです。 「カラット」とはどういう意味ですか?それは実際には、メソポタミアの子午線にある植物であるイナゴマメの木の種子から来ています。青銅器時代のメソポタミアでは、「カラット」は 1 シェケルの 1/60 に相当し、カラットより大きな重量の単位でした。これは重さを量る単位ですが、金利を見てみましょう。商業前払いにはすでに金利が設定されていました。毎月1/60、60ヶ月で元金の2倍、年利20%に相当します。この率はメソポタミア経済全体に適用されます。借金についてもう一度話しましょう。経済自体は信用に基づいており、信用は自然に借金を形成します。借金には高利貸しと借金の累積があり、長い時間が経つとこの経済では過剰な借金束縛が形成されます。
現時点で経済はこれらの債務にどのように対処しているのでしょうか?これは現代社会とは大きく異なります。当時のメソポタミア経済の原則は、土地を永久に剥奪されて農奴になることから、土地を持った国民を守ることでした。当時、債権者は主に宮殿であったため、宮殿は借金の処理に「借金の免除または帳消し」という方法を採用しただけでした。
このようにして、債務者は保護され、個人債務者は返済義務から解放されます。もちろん商業債務は依然として維持されており、債務の蓄積によって引き起こされる二極化に対処しています。これにはスレートエコノミーが関係しており、ご覧のとおり、私の新著のタイトルは「スレートエコノミーからデジタルエコノミーへの伝統とイノベーション」です。スレートエコノミーとはどういう意味ですか?
まず、スレートについて理解しましょう。実は青銅器時代のメソポタミアで使われていた筆記具「石板」は粘土の板のことで、粘土板が乾いていないときに葦の棒でその上に文字を書き、その文字を楔形文字といいます。
それで
それでスレート経済の意味は、実際には青銅器時代のメソポタミアの信用経済を指します。そして、彼らの借金帳消しとは、実際には石版の表面を削り取り、帳簿をきれいにすることであるため、「石版のクリーニング」と呼ばれます。これがスレートエコノミーという用語の由来です。論文や歴史的文書を含め、今日話した内容の詳細を知りたい場合は、完全な参考資料が記載されている私の本を読んでください。
古典時代のギリシャとローマを見てみましょう。古代ギリシャとローマは西ヨーロッパ文明の発祥の地であり、ヨーロッパ文明の発祥の地であり、ヨーロッパとアメリカもヨーロッパ文明が本質的に世界文明の発祥の地であると信じています。当然の疑問ですが、古典時代のギリシャ・ローマとメソポタミアとの関係は何でしょうか?
十分な歴史的証拠によれば、少なくとも紀元前 2000 年および紀元前 1000 年頃、古典期のギリシャとローマでは通貨現象は存在しませんでした。しかし、紀元前 800 年頃、ギリシャとローマのエリートたちは、近東との貿易を通じて通貨制度と度量衡を学びました。
地図を見てみるとわかりますが、近東とはギリシャ、ローマの東、地中海まで西にある中東のことを指します。当時、メソポタミアの商人が西に貿易を拡大したとき、彼らはまずここの通貨制度や度量衡などの文明を西の古代ギリシャやローマに伝えました。古典時代のギリシャとローマを初期と後期に分けます。初期文明はある点でメソポタミア、つまり青銅器時代のメソポタミアに非常に近いためです。
古典時代のギリシャとローマの後期は、歴史の本で言及されているものにより似ていますが、それについては後で説明します。古代ギリシャの初期の通貨は物品取引よりも主に信用取引や金融に使用され、税金や手数料の支払いにも通貨が使用されました。これは、本質的にギリシャがメソポタミアから学んだものであるため、先ほど述べたメソポタミアでの通貨の使用に非常に近いです。
古代ギリシャ初期、紀元前599年、ギリシャの執政官サウロンは「サウロン改革」を実施した。この改革は高利貸しによる金融危機に端を発したものであり、サウロンの改革は現代社会におけるいわゆる金融善良な社会、財政が豊かな社会を体現したものであり、その手法の多くは金融危機への対処法と酷似している。現代社会では。
例えば次の3点です。まず、債務帳消しによって小規模農家の借金が帳消しになります。
2つ目は農産物の収益化です。、いわゆる収益化とは、小規模農家がその生産物を借金の直接返済に使用できることを意味します。このようにして、季節ごとの農産物の価格変動によって引き起こされる価格リスクは実際に軽減されます。
現代社会でも実際によく利用されており、商品を取引する人は価格変動リスクをヘッジするために先物を利用する必要があります。サウロンによって改革された農産物の収益化により、農産物の市場価格の季節変動によって小規模農家にもたらされるリスクが排除されました。
3つ目は、政府が無借金通貨を発行するというもので、この改革は非常に成功し、古代ローマの通貨制度の基礎となりました。古代ギリシャとローマについて語るとき、私たちはアリストテレスに触れなければなりません。アリストテレスは、その『倫理』で国家と貨幣制度の理論を最初に提唱しました。
それは、お金は自然には存在しない、お金は法律によってのみ存在する、と述べており、商品ベースのお金の概念を完全に拒否しています。アリストテレスは非常に偉大な哲学者、科学者、哲学者であり、『倫理学』に収録された通貨と制度の理論は後世の学者、特にヨーロッパの学者に多大な影響を与えました。
古代ギリシャの初期には、商品通貨ではなく、国家が支援する法定通貨は卑金属に基づいていました。卑金属とは鉄や銅のようなもので、貨幣の価値が金属自体の本質的な価値に基づいていないものです。金は貴金属です。金が非常に価値があることはわかっているので、多くの人は金が通貨として使用できると信じており、その価値は金の本質的な価値から来ています。これが古典的な商品貨幣理論です。
古代ローマの初期通貨は、スタス制度、アテネ制度、初期ローマ制度など、卑金属をベースとした非商品通貨であり、いずれも卑金属をベースとしたものであった。初期のギリシャとローマの通貨制度は、借金の処理を含め、メソポタミアの通貨制度と非常に似ていました。メソポタミアにおける債務の蓄積について先ほど議論したことをもう一度思い出してみましょう。メソポタミアでは基本的に直接売買が行われるため、二極化を解消することができます。
ギリシャとローマの古典期後期を見てみましょう。古代ローマとギリシャは、後期には寡頭経済に発展しましたが、その一方で、古代ローマとギリシャの税制は実は未発達で、国内で税金が徴収されることはなく、戦利品を略奪するための戦争や征服が主でした。戦争の。その戦利品は金の延べ棒で構成されており、そのほとんどは周囲の場所を征服することで得られた戦利品です。
しかし、周囲に征服すべき領土がなくなると、金の延べ棒の供給源がなくなってしまいます。古代ローマ後期の寡頭政治では、通貨の鋳造に金が導入されました。先ほど古代ローマの初期について話しましたが、その通貨は卑金属に基づいていたことを思い出してください。古代ローマの初期には、金や銀は実際には通貨として使用されておらず、金が使用されるようになったのは後のことです。しかし、税制が整っておらず、金の延べ棒を獲得するために征服すべき領土がなくなると、寡頭政治は主に贅沢品を東方に輸入し、それが国内通貨のデフレ(通貨鋳造用の金の不足)につながります。
古典期後期のギリシャとローマでは、借金の扱いは初期とは大きく異なりました。後期には寡頭政治に発展したからである。寡頭政治は裕福な貴族であり、軍事的または社会的緊急事態において軍への忠誠を維持する以外には借金を帳消しにすることはできないと信じている。したがって、その時点で債権者は差し押さえる権利を持っているため、この(差し押さえ)行為は神聖化されます。青銅器時代のメソポタミアのように借金を直接帳消しにするのではなく、経済のバランスを回復させましょう。
したがって、高利または借金の蓄積は債権者に有利に処理されます。実はこの歴史は古典期のギリシャ・ローマ後期に始まり、その扱いは歴史書に書かれ、現在に影響を与えています。現代では、ほとんどの人が借金返済が正当であることを当然のことと考えています。しかし、本質的には、債務自体に不確実性があるため、経済の債務処理には固有の法則が存在します。もちろん、今日はそれについては話しません。
借金は必ず蓄積され、ある程度まで蓄積するとシステム上の問題を引き起こします。借金の蓄積は帳消しにするか、古代ローマ末期のように土地の債務者を差し押さえて没収することで処理されました。
古代ローマ末期、寡頭政治が土地を独占し、経済から通貨を奪いましたが、なぜそれが経済通貨の剥奪と呼ばれるのでしょうか?なぜなら、彼らはお金のほとんどを東への贅沢品の輸入に使い、その結果、東への大きなお金の流れが生まれたからです。そのため、国内の金や銀はどんどん少なくなり、国民の通貨が不足し、現状ではデフレとなっています。
その後、古代ローマ後期に寡頭政治が崩壊したとき、人々は基本的に通貨を持っていませんでした。その理由は、金や銀のほとんどが贅沢品と引き換えに輸入されるために東方に送られ、人々が自給自足の物々交換経済になったためです。したがって、これは人類史上最も初期の大規模な物々交換の始まりであり、実際には古典時代のローマとギリシャの後期であることを覚えておいてください。
しかし、後の世代の経済学者はこれを認識せず、この種の物々交換経済は以前から存在していたと信じていました。実はそうではなく、先ほどの説明によれば、紀元前 3000 年のメソポタミアには信用経済が存在していたことが分かります。紀元前 800 年、古代ローマとギリシャの初期の人々は、貿易を通じてメソポタミアから通貨制度と度量衡を学びました。
副題
ポスト古典時代の通貨の進化
ポスト古典期における貨幣の進化を見てみましょう。アリストテレスの『倫理学』は後世の学者に非常に重要な影響を与え、貨幣に関する国家理論や制度理論について語っています。この影響は産業革命以前まで続きました。
産業革命以前は、西側の通貨は一般的にまだ政府または宗教の手に渡っていました。 1204年のビザンチウム崩壊後、人類史上初めてプライベート・バンキング・ビジネスが登場しましたが、それでも通貨鋳造の権利は依然として国家の手にあります。オランダの有名なアムステルダム銀行は、実際にはまだ政府によって所有されています。この変化はおそらく 1666 年にイギリスで制定された「自由貨幣法」によって起こり、貨幣供給の管理が民間の手に渡されました。
私設のイングランド銀行は 1994 年に設立されました。主要主権国家が金融管理を私人に委任したのは人類史上初めてです。 1694年以来、ますます多くの通貨の支配権が王室や宗教から個人の手に移されていきました。 1694 年から現在までの 300 年間、政府または民間の発行会社が通貨発行をコントロールした結果を比較するための豊富な歴史的事実が私たちには豊富にあります。
なぜなら、ビットコインを含む歴史書や一部のファンは、私的に発行された通貨、「ハイエクの通貨非国有化」などに関して、国家が通貨を管理していることを証明するために非常に間違った歴史的事実を引用しているからです。国は非常に貧しいが、民間管理は非常に優れていると述べ、1923年のドイツのインフレなど、非常に典型的な事例をいくつか述べた。
ここでお話しますが、これらは実は有名な誤解です。まずはイギリスについて話しましょう。歴史的には、1 つの例外を除いて、国王はその金銭的特権を国のために責任を持って使用してきました。しかし、1694年から1890年までの約200年間の民間統治期間中、金融危機がなかったのはわずか25年しかありませんでした。したがって、英国の歴史における政府と民間の通貨管理の結果は非常に明白です。米国の金融経験は英国と似ています。
1923 年にドイツで起きた最も有名なハイパーインフレを見てみましょう。これは政府の紙幣の過剰印刷が原因だとされていますが、実際にはこれは大きな嘘です。 1920 年代にはドイツ銀行の中央銀行総裁を務め、1960 年代には「お金の魔法」と呼ばれる回想録を執筆し、当時のドイツ銀行に関するいくつかの真実を復元しました。
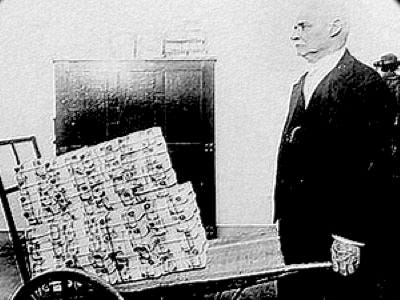
真実は、ドイツのハイパーインフレは主に 2 つの理由によるものです。1 つは過剰な戦争賠償であり、ドイツが第一次世界大戦の敗戦国であることはわかっています。 2つ目は、民間中央銀行の資金提供と援助を受けて、民間投資家による大規模な通貨の創造です。 1920 年代、ドイツ中央銀行は私人によって管理されていたことは誰もが知っているはずです。これは、戦勝国である米国がドイツ中央銀行が私人によって管理されることを要求したためです。本質的に、ドイツのハイパーインフレはこれら 2 つの理由によるものでした。
同様に、現代ではハイパーインフレについて話す人が多く、ベネズエラやジンバブエなどの小国について話すこともありますが、これは非常に退屈な比較です。比較する場合は、中国や韓国などの通常の経済国をいくつか選択できます。なぜベネズエラを選んだのですか?
学術レベルではこのような比較は成り立たず、ドイツのハイパーインフレは確かに民間の思惑の結果である。しかし、ドイツのハイパーインフレは、政府の通貨管理の失敗の典型的な例として常に広く流布されてきた。
2008 年の世界金融危機をもう一度見てみましょう。2008 年の世界金融危機の責任は誰にありましたか?餌を与えた。連邦準備制度は民間機関ですか、それとも主権を代表するものですか?ここですべて説明可能です。連邦準備制度の独立性と現代の中央銀行の独立性を含めて、なぜ中央銀行は独立性について語らなければならないのでしょうか?中央銀行は政府の干渉から独立しており、政府や政治家からの指示を受けていないため、中央銀行の銀行家は完全に専門的能力に基づいて判断することができます。中央銀行総裁の権限を持っているときに、私利私欲を持たずに公共の利益になる形で権力を行使できる人がどれだけいるか、自問してみてください。
そんな中央銀行家がこの世に存在すると思いますか?もちろんあります。たとえば、つい最近亡くなったポール・ウォーカー。しかし、彼以外のFRB議長は実際には資本の利益を代表している。したがって、いわゆる中央銀行の独立性は、本質的には、中央銀行が政治的干渉から独立できるように、中央銀行の背後にある実際の統制力によって意図的に形成された理論である。人間が存在する限り、どんな組織もその背後に実際の管理者がいるはずであり、階級の利益を代表していなければなりません。
資本主義国の中央銀行が政府や政治的干渉から独立していると言われている場合、中央銀行は誰の利益を代表しているのでしょうか?私たちはこれらの問題について考えなければなりません。さて、中央銀行の独立性について、私たちは疑問符を付けなければなりません。その独立性とは何を意味するのでしょうか?現在、主要経済国の中で、中央銀行は公共の利益に完全に沿った形でのみ権限を行使することができると考えています。
お金の起源にはなぜ 2 つの説があるのか見てみましょう。それらは公共政策にどのような影響を与えますか?
国家通貨説とは、簡単に言えば、通貨自体が一種の債権であり、その債務の背後にある信用は最終的には主権者政府によって承認されるということです。これが現代の政策にとって意味することは、政府が赤字を出したときに民間銀行や債券保有者から借りる代わりに、法定通貨を発行することで支出を収益化できる、いわゆる収益化融資ができるということだ。
この金融混乱を見てみましょう。主要国は大規模な財政出動政策を採用していますが、必要な資金はどこから来るのでしょうか?要するにマネタイズファイナンスです。しかし、現代の中央銀行では金融の貨幣化は政策上のタブーとなっている。 2008年の金融危機後、ほとんどの中央銀行は継続的に大規模な量的緩和を実施し、FRBはすでにQE4となっている。
そして量的金融緩和が終了する兆しはない。出口がなければ、基本的にはマネタイズファイナンスと同じことになります。次に、国家通貨理論では、現代の通貨制度の柔軟性を反映しています。弾力性とは、必要に応じて政府が大量の法定通貨を作成できることを意味します。例えば、米国救済策では、トランプ大統領は史上最大と考える約2兆5000億ドルの財政刺激策に喜んで署名した。お金はいつもどこから来るのですか?右?これは本質的に近代通貨制度の柔軟性を体現したものであり、国家通貨理論に関する限り、通貨・商品理論に相当する。
商品通貨理論の前提は、貨幣の起源は物々交換であり、物々交換とは政府権力を介さない私人間の取引取り決めである。したがって、民間銀行はこの仮定を支持しています。なぜなら、彼らにとって、通貨自体は人々の間の私的な取引の取り決めから生まれたものであり、通貨は政府によって規制されるべきではないからです。銀行自体が貯蓄者と貸し手の間でお金の仲介者として機能するため、銀行は当然、物々交換と商品通貨理論を支持します。なぜなら、これが最初のポイントである監督を回避するための理論的根拠を銀行に提供するからです。
第二点は、商品通貨理論の前提のもと、政府が独自の通貨を創設するのは無責任であると考えていることである。つまり、政府にお金が足りないときは、銀行や債券保有者などの富裕層から借りなければなりません。したがって、銀行を含む世界で最も裕福なグループの1つは、商品通貨理論を骨の髄まで支持しています。
商品通貨理論自体にはいくつかの欠陥がありますが、今でも教科書に書かれており、主流になっています。アメリカの著名なノーベル賞受賞者であるサミュエルソンが書いたマクロ経済の教科書では、この安易な理論が物理通貨の起源の事実とされています。
彼が教科書を執筆していたころには、貨幣の先史時代は自由市場経済学者や政府規制の擁護者たちの舞台となっていた。彼らは、民間部門と公共部門のどちらがお金を支配すべきか、また政府は信用の規制とお金の創造の責任を民間機関に任せるべきかどうかを議論した。
したがって、自由市場経済学者のいくつかのアイデアは金融グループの利益になります。そのため、通貨商品論や物々交換の理論が教科書に書かれています。メディア、教育界、理論界を含む教科書は、実は利益団体の影響を深く受けている産業であることを、私たちは知る必要がある。
商品貨幣理論の欠陥は何ですか?第一の欠陥は、商品貨幣理論には歴史的根拠がまったくないことである。商品貨幣理論の最も有名な根拠のいくつかは、ストーンコイン島のように基本的に神話です。
多くの人が商品通貨理論を語るとき、必ず紫尾島のことを取り上げますが、私はそれがとても面白いと思います。紫尾島は完全に独立した断片的な歴史現象であり、過去と未来のつながりはなく、それを証明する史料もありません。そこには通貨のような石が数個だけ置いてあるのに、あれから通貨が生まれたのではないかと多くの人が想像力を働かせました。したがって、商品通貨理論には、文献的証拠を含め、人類学や考古学の実証的証拠が基本的に存在しない。
利便性の観点から、商品通貨を比較した場合、物々交換よりも金属通貨で支払う方が簡単であると考えるでしょう。しかし問題は、物々交換と信用貨幣を比較した場合、信用貨幣の方が単純ではないかということです。信用通貨は、商品通貨や金属通貨をたくさん持ち歩く必要はなく、台帳上の数字です。そのほうが簡単ではないでしょうか。しかし問題は、サミュエルソンのような経済学者が本を書くときに、物々交換と信用を比較していないことです。
比較すると論理が抜け穴だらけでこれ以上書けなくなるからです。また、商品通貨理論では、交換媒体として金属通貨を使用する必要がありますが、金属通貨の度量衡、計量、計量、金銀の純度などは誰が管理するのでしょうか。これらの重み、尺度、純度を把握するのに個人に頼るのは信頼できず、政府の権威に頼らなければなりません。
しかし、これらの論理は深く分析することはできません。なぜなら、一度分析すると理論は消滅してしまい、論理的にまったく支持できないからです。通貨・商品交換理論と物々交換理論は金融利益団体の利益に合致しているため、学術ロビー活動のもとで、物々交換理論と通貨・商品交換理論は教科書に書かれ、広く流通している。
これらのことを理解することは私たちにとって何を意味するのでしょうか?
今日この授業を聞いた学生、あるいは私の本を読んだ学生は、ある種のショックを感じるかもしれないと思います。このシステムの衝撃により、紀元前 3000 年にはすでに人類の歴史の中に信用通貨が存在し、これが人類の初期の経済がどのように運営されていたことが判明しました。
お金の性質についてのこれまでの理解が偏っていたのではないかと疑われるかもしれません。なぜなら、過去のいわゆる「主流」の考え方は、通貨は商品であり、通貨の価値は通貨自体に含まれる貴金属の本質的な価値から生まれるというものだったからです。
紀元前 3000 年のメソポタミアの経済が信用に基づいて運営されていたことを理解すると、通貨についてもっと考えることができ、その本質は商品ではなく負債であるということかもしれません。その最大の意義は、通貨の性質についての私たちの理解と、ビットコインの通貨特性についてのあなたの理解を変える可能性があることだと思います。
第二点は、今述べた歴史から見て、実際に政府と民間銀行との間で造幣権の争奪戦が行われていたことを知っておく必要がある。民間銀行と政府系銀行の間には、サトシズという新たな勢力が存在します。
3番目のポイントは、歴史上、銀行の政府管理と民間管理の間には非常に明確な境界線がありましたが、現代の中央銀行の境界線は、私たちが連邦準備制度に対してどのように感じているかと同じように、ますます曖昧になりつつあるということです。
連邦準備制度についてもう少し理解してみましょう。その背後には実際には民間機関がありますが、それは米国政府の通貨管理を行使する権利を表しています。しかし、それは政府を代表しているのでしょうか、それとも個人を代表しているのでしょうか?今言ったことと組み合わせると、中央銀行が政府を代表するということになりますが、中央銀行の独立性という別の理論もあります。
先ほども説明しましたが、中央銀行独立論の背後にある本当の動機は何でしょうか?本質的に言えば、中国以外の現代社会の主要経済国では、銀行業界を支配する政府/中央銀行、または民間銀行の間の境界は実際にはますます曖昧になってきている。基本的に、本格的な金融学者は中央銀行の独立性理論を信じないでしょう。
私の本では、本質的に現代の中央銀行は主権政府の利益を代表しているのではなく、多国籍資本グループの利益を代表しているとお伝えします。多国籍資本グループ自体は主権国家を代表するものではなく、国家を代表するものでもありません。多国籍資本グループのグループにはユダヤ人が多いのではないかと言う人もいるのと似たようなものだ。
しかし、ユダヤ人がこのことを完全にコントロールしているわけではありません。それは、多国籍資本においてユダヤ人が非常に重要な構成要素であることを意味します。しかし、彼らはユダヤ民族を代表するものではありません。
なぜ?歴史を勉強すれば分かると思いますが、第二次世界大戦中、ドイツはどこから戦費を調達したのでしょうか?ドイツの戦費は主にウォール街からのものであり、これは陰謀論ではなく、すべて歴史的事実です。そして、ドイツに戦争資金を提供したウォール街の銀行家の多くはユダヤ人でした、あなたはそれを信じますか?
ユダヤ人の多国籍資本家は第二次世界大戦でドイツに戦争資金を提供し、その後ドイツ人はユダヤ人を殺しに行きました。したがって、多国籍資本グループは主権国家や国家の利益を代表するものではありません。
商業銀行と国家による通貨管理との間の現在の議論は、確かにますます曖昧になりつつある。したがって、現代の中央銀行理論の形成を通じて、この種の非国家権力は主に中央銀行の独立性と世界の通貨トップレベルシステムの設計であり、これはほとんどの通貨の創造と供給に影響を与え、制御します。世界のお金と信用。世界通貨のトップレベルシステムの設計にはどのような機関が含まれていますか?
たとえば、連邦準備制度と欧州中央銀行は 2 つの最も典型的な金融政策機関であり、また、国際決済銀行、金融安定理事会、国際通貨基金、世界銀行も同様です。世界通貨のトップレベルのシステム設計は、主にこれらの機関の権力エリートによって完成されます。中国の金融エリートはこのグループには属しておらず、人民元を基にした通貨制度が実はこの制度に反対していることさえ理解できる。これが4番目のポイントです。
5 番目のポイントについて話しましょう. 現代の通貨と決済システムは本質的に信用システムです. 詳細には説明しませんが, 本質的には信用システムです. 信用システムには規律と回復力という二重の特性があります. 規律とは各市場参加者を意味します. 「毎日にはそれぞれの制約があります。簡単に言うと、収入と支出のバランスが取れていなければなりません。収入の流れが支出の流れよりも少ない場合、支払い義務を完了するためにお金を借りなければなりません。これは、重要なのは通貨と通貨の規律であることを反映しています。」支払いシステム。
お金と支払いシステムは回復力があります。規律性と回復力という二面性を同時に持っており、この二つの特徴は実は貨幣の起源に関する二つの理論に対応しており、相反するものを統合したものである。
読者の中には、私の本を真剣に読んでいない人もいるかもしれないが、最初の数ページを読んだだけで私を叱り始めるかもしれない。その中には、WeChatの読書にメッセージを残して、集中化という学術的な考えを支持していると私を叱責する人も含まれる。しかし実際には、私の本を読んでいただければ、私が商品通貨理論を否定しているわけではないことがわかります。
現在の通貨制度の運営上、通貨制度には 2 つの特徴が同時に存在しており、これら 2 つの特徴は実際にはこれら 2 つの理論に対応しています。したがって、これら 2 つの理論は、現代の通貨制度の運用における相反するものの統一です。
この 2 つの特徴に従って、ビットコインを比較してみると、ビットコインは実際には通貨になり得ないことがわかります。ビットコインが通貨になれない理由はたくさんありますが、一つは価値の変動が大きすぎること、もう一つは今日話している規律と回復力という二重の性質です。現在の通貨システムにはこの 2 つの特徴がありますが、ビットコインには実際には規律があるだけで回復力はありません。ここでは分析しませんが、回復力のない通貨システムは大きな問題です。
伝統的な通貨制度を批判するとき、政府を正面から批判する人が多いが、厳密に言うとターゲットを間違っている、というのは欧米も同様であり、通貨と信用の管理は実際には多国籍資本の手にあるからである。グループ。
多国籍資本グループ。そのフロントデスクは主にFRBと欧州中央銀行ですが、この2つは政治的独立性が非常に高く、欧州中央銀行の独立性はFRBをも上回っています。
したがって、実際の鋳造権の争奪戦において、国民の目から見ると、最大の敵は政府ではなく、これら世界的な金融政策機関や国際通貨基準機関である。
副題
現代の通貨の作成と流通のメカニズムそして通貨の使用
ここで答えるべき最も基本的な質問が 2 つあります。1 つ目は、お金はどのようにして作られるのかということです。第二次金融危機はどのようにして起こったのでしょうか?私たち一般人が言う通貨とは主に流通している通貨のことです。
流通している通貨は主に硬貨、紙幣、銀行預金です。したがって、流通している通貨は主に中央銀行が発行する現金と商業銀行の預金通貨である。
この2つの通貨は一般の人にとっては全く同じもので、どちらも流通通貨であるという違いはないと思われていますが、中国では現金の割合が8%程度、預金通貨が92%を占めています。
イギリスでは約97%、アメリカでは約95%、デンマークやスウェーデンなどの国では基本的に100%の預金通貨があり、中央銀行の紙幣はゼロに近いです。そこで、流通している実質通貨のほとんどが実際には預金通貨であることがわかりました。
預金通貨はどのように作成されるのですか?それは商業銀行によって融資を通じて創設されます。簡単に言うと、あなたは100万円を借りるために銀行に行きました。この100万はどこから来たのでしょうか?私たちは、100万は預金者の口座であれ、銀行自身の口座であれ、別の銀行口座から支払われるべきだと考えていましたが、そうではありません。商業銀行がお金を貸すときは「会計方式」を使います。
銀行は貸借対照表の両端に 2 つの項目を作成しました: 資産側に 100 万件のローン資産が作成されました。貸し手として、合意された期間、サイクル、金利に従って銀行にローンを返済する必要があります。融資は銀行の財産です。すると、銀行は同時に貸借対照表の負債側に普通預金口座を作成し、そこに100万という数字を書き込むと、そのお金を直接使うことができるようになります。
したがって、銀行のバランスシートの資産面と負債面が同時に拡大していることがわかります。資産面では貸付資産が100万件増加し、負債面では預金負債が100万件増加しました。したがって、バランスシートは均衡していますが、100万という数字は何もないところから作られたものであることを知っておく必要があります。
結論に戻りますが、商業銀行は主に融資を通じて預金通貨を創造し、融資の返済時に預金通貨を破棄します。もちろん、連邦準備制度がコマーシャルペーパー、MBS、国債などのさまざまな証券を購入するのと同じように、商業銀行も金融資産、外国為替、金、債券の購入など、他の方法でお金を生み出すこともでき、彼はお金を生み出します。理論的に言えば、商業銀行は確かに無から無制限にお金を生み出すことができますが、それは絶対に不可能です。
したがって、中央銀行は商業銀行の通貨創造能力を制限する方法を持っています。中央銀行は一般に、自己資本比率、レバレッジ比率、流動性比率、純安定融資比率など、バーゼルIII協定で要求される指標を通じて商業銀行を制約している。中国には預金準備率というものがあります。たとえば、中央銀行はRRRを下げることで基本通貨を「解放」することができます。したがって、中央銀行は主に、これらの規制指標を通じて商業銀行がお金を生み出す能力を制限します。これが本当にお金が生まれる仕組みです。もう一度要約してみましょう:
商業銀行は融資に既存の資金を必要とせず、融資をしながら何もないところからお金を生み出します。
2 番目の点は、中央銀行がいくつかの規制指標を通じて商業銀行の通貨創造能力を制限していることです。
基本的に、一部のマクロレポートでブロードマネーについて言及される場合、融資残高について言及されることが多く、この 2 つは基本的に同等です。
中央銀行が毎月発表する広範な人民元統計を見れば、商業銀行の全融資残高が現在流通しているM2(広範な人民元通貨)に非常に近いことが分かるが、これはこのためだ。商業銀行は主に融資を通じてお金を生み出しているので、それがお金の創造なのです。
なぜなら、古典的な金融や金融の教科書では、基本的にお金の乗数について、または銀行は仲介者である、つまり、銀行はお金を創造するのではなく、銀行は預金者と貸し手の間の仲介者にすぎず、移動することだけを担当していると書かれているからです。これらの理論の説明は、現代の銀行や中央銀行の運営とはまったく一致しません。しかし、現在の主流のマネーバンクの教科書では、お金の創造が融資によって行われるということはほとんど言及されていません。
世界中の主要な中央銀行(連邦準備制度、欧州中央銀行、イングランド銀行、さらには中国中央銀行)のワーキングペーパーやホワイトペーパーを注意深く読む限り、商業銀行は次のように明確に書かれています。融資を通じてお金を生み出す。
お金の使い方をもう一度見直してみましょう。通貨の用途は基本的に 3 つあり、1 つ目は生産的な投資、つまり生産的な企業にお金を貸すことです。中国では現物投資と呼ばれています。企業は融資を受けた後、新製品、新技術、新プロセスなどに投資し、将来キャッシュフローを生み出すことができ、キャッシュフローは融資の金利を返し、追加収入を生み出すことができます。したがって、生産的な投資はGDPの増加に実質的に貢献します。これが最初のお金の使い方です。
お金の2番目の使い方は消費です。食べたり飲んだり楽しんだりすることは消費です。生産性を大きく変えずに経済が生産できる商品やサービスの数には限界があることを私たちは知っています。したがって、消費分野に通貨が流入しすぎると、CPI指数が押し上げられることになる。より多くの通貨が存在し、より多くの通貨が限られた商品やサービスを追求するために使用されるため、自然の商品やサービスの価格は高くなり、CPI指数はより高くなります。これは 2 回目の使用です。
3 番目の用途は投機投資で、主に通貨を使用して資産を購入することです。最も典型的な用途は、不動産 (中古住宅取引など) の購入と、株式、債券、デリバティブなどの金融資産の購入です。等々。
投機投資の特徴は、金融取引が所有権の移転のみを伴うことです。この過程で資産価格は上昇しました。価値が生成されているように見えますが、本質的には、実際には何の価値も生成していないことがわかります。住宅価格や金融資産価格の上昇は、実質的な価値創造を伴わないため、実際には一種のバブルです。
3 つのお金の用途はどのように割り当てられますか?
PPTには10%、10%、80%と書かれており、非常に衝撃的です。新たに追加された通貨の80%は投機投資に使用されます。この割合はどの国でも同様です。私たちは今、これらの基本的な事実を知っています。今回の新型コロナ禍において、中央銀行は必要な預金準備率を引き下げ、対象を絞った融資を発行し、その融資が実体経済に投資されることを期待していると述べたが、実際、ほとんどの通貨は依然として投機投資の側面に入るだろう。
通常の状況では、通貨の 10% のみが生産的な投資の分野に投入されます。金融危機や金融ショックの際に、新たに追加された通貨が、生産的な投資など、本来あるべき分野により正確かつ効果的に参入できるとは考えられません。なぜなら、その資金が生産的な投資に使われるのか、株式市場の投機に使われるのかを中央銀行がコントロールするのは難しいからだ。
現時点では、通貨が作成される限り、中央銀行には通貨の流れを効果的に制御する実際的な手段がありません。中央銀行は現在、主に事後監査を通じて資金の流れを管理している。たとえば、商業銀行は毎週または毎月、今月融資を発行した件数とその融資の分野を報告する融資報告書を中央銀行に提出する。例えば、農業、農村、中小企業、不動産などです。これはイベント後のコントロールであり、イベント前/イベント中のコントロールではなく、偽造するのが非常に簡単です。
中国ではここ数年、影の銀行に理財商品をパッケージ化し、これらの資金をオンバランスシートからオフバランスシートに移すことが人気だった。中央銀行にはチェックする方法がありません。したがって、伝統的な状況下では、通貨注入に対する中央銀行の管理は比較的弱い。中国はトップダウンの中央集権体制なので中国の方が優れている。例えば、中国人民銀行は今月商業銀行に対し、不動産への融資額が10億元を超えないよう求めている。商業銀行はこれに耳を傾けます。中国ではトップダウンの権限が非常に強く、商業銀行はせいぜい不正をして制限を回避することができるが、それでも商業銀行は理屈では言うことを聞く。
しかし、欧米は市場化を重視しているが、中央銀行はどうやって商業銀行マネーの行方をコントロールできるのだろうか?これは彼らの自由市場哲学と一致しません。中国では通貨の流れの管理が非常に厳しい。中国銀行や中央銀行の運営に詳しい学生は、いわゆる「信用窓口指導」について聞いたことがあるかもしれません。
「クレジットウィンドウガイダンス」とは何ですか?商業銀行を指導するのは中央銀行であり、この間、信用供与の方向性や信用創造の量は行政指導であり、後続の銀行は表面的にはそれに従うことになります。これは実際には中国銀行の制度上の利点です。
2008年の金融危機の後、FRBを救ったのは中国の4兆元の水であり、これが初めてである。
第二に、2008年の金融危機以来、欧州と米国は不況から完全に脱却しておらず、欧州と日本の長期マイナス金利は米国ではゼロになったが、中国には依然としてかなりの金融緩和余地がある。ポリシー。これは中国の通貨管理が比較的成功していることを示しており、誰もがこの基本的な事実を認識する必要がある。
副題
金融危機の原因
金融危機の原因は端的に言えば金余りであり、投機投資に使われる金の8割は資産価格の吊り上げに使われている。
この資産価格の押し上げにより、資産価格のブームが生まれます。しかし、資産価格が常に上昇し続けることは不可能であり、ある時点で資産価格は崩壊し、その崩壊が資産価格の破壊を引き起こすという資産価格サイクルが形成されます。資産価格サイクルは金融危機の直接の原因です。金融危機後、資産価格は雪崩を打ったが、資産価格の好況期に形成された負債とレバレッジは自動的には解消されない。
たとえば、住宅市場バブルの時に銀行からのローンで家を購入した場合、住宅市場が崩壊すると、銀行に対して少なからず借金をすることになります。したがって、金融危機後もレバレッジと負債は解消されないため、企業や家計はこのタイミングでレバレッジを解消したいと考えています。家計にとってデレバレッジは消費を減らすことを意味し、企業にとってデレバレッジは投資を減らすことを意味します。
これが(感染症流行後の)すべての家庭とすべての中小企業が直面している現状ですが、使えるお金はありますか?いいえ。つまり、消費を減らし、支出を減らすと、この経済における総需要は大幅に減少します。
総需要が減少し、不況が長期化するだろう。最近、世界各国と中国の地方政府は、普遍的な赤い封筒と消費者クーポンの問題について議論しています。実際、需要が生産を促進するため、消費者バウチャーは需要を確保するために企業や家計の支出能力を補う必要があります。
次に、金融中立性の問題について簡単に説明します。かつては通貨中立論が主流でしたが、通貨中立論が広まった理由は、商業銀行が通貨創造をコントロールするための理論的根拠を見つけるためでした。
副題
トークン: それらのほとんどはデフレモデルと詐欺ですが、どうすれば改善できますか?
次にトークンを見てみましょう。このトークンが提案されて以来、成功した例は 1 件もありません。その理由を知る必要があります。トークンエコノミー実践の第一人者であるGuo Qiang氏が最近、私に書評を書いてくれました。彼は実は袁道にとても精通していて、かつて袁道と一緒に仕事をしていたことがあります。 Yuandao が Token の創設者であることはわかっています。 Guo Qiang 氏自身は非常に理想主義者であり、トークンを信じており、トークン プラクティス アライアンスの創設者の 1 人となり、トークン エコノミー ホワイト ペーパーの 3 つのバージョンをリリースしました。しかし、彼は私への書評の中で、トークン化を3年以上実践してきたが、今ではトークン化の成功例がないことに気づいたと認めており、これには何か本質的な理由があるに違いない。
実際、2年前に郭強に会ったとき、私は彼にトークン化に関する最初の記事を見せ、標準的なトークンエコノミーは実際にはデフレモデルであると述べました。資本市場とポンジスキームはどちらもデフレ経済モデルであることを知っておく必要があるため、簡単に理解できます。
これまでのところ、すべてのトークンベースのプロジェクトの最終結果はファンドまたはポンジスキームであることがわかります。なぜなら、それらは本質的にデフレ経済モデルだからです。私は、トークンエコノミーの概念を最初に提案した人が資本市場やポンジスキームに意図的に理論的基礎を提供したと言っているわけではありません。
彼らは善意を持っていたと思いますが、この問題について深く考えていませんでした。標準的なトークンエコノミーは本質的にデフレモデルであり、トークンは商品やサービスを使用するユーザーの権利を表します。この一文、皆さん、もう一度よく考えてみてください、その暗黙の前提となるのは、商品やサービスの供給には限界があるということです。供給が無限であれば、トークンの価値は上がりません。
したがって、ここでの意味は、トークンはデフレ経済モデルであるということです。ここで、トークンの価格は市場心理や市場操作者の影響を受ける、つまり操作されます。長期的には、パスの価格は、ユーザー グループが到達する合意の程度と、ユーザーがパスに支払ってもよいと考える価格レベルによって決まります。
この観点から見ると、パスには価格設定ルールはなく、その価格設定ルールはユーザーの合意の度合いによって決まります。パスの価格がユーザーの合意度によって決まる場合、どんなに誇大広告であっても、最終的には資金の 100% になります。私がFcoinが全盛だった2018年7月当時、私の論文ではFcoinがファンドであると分析していました。
デフレは実際には健全な経済モデルではなく、イーサリアムがその典型であり、経済的な観点からは実現不可能です。デフレ経済モデルであればパブリックチェーンはインフラと言われますが、インフラは利用者が増えれば増えるほど高価になるということを想像できますか?これは非常に不可解なビジネス ロジックです。 Amazon や Alibaba Cloud を利用するユーザーが増えれば増えるほど、料金は安くなります。しかし、デフレ経済のパブリックチェーンとしては、ビットコインやイーサリアムもそうですが、利用する人が増えれば増えるほど手数料が高くなるという、全く理不尽なビジネスモデルです。
このモデルでは大規模な経済活動を支えることは不可能です。したがって、イーサリアム上で実際に実行できるアプリケーションは、コインの発行を除いてすべてギャンブル ゲームであることがわかります。それは、大規模な商用アプリケーションをサポートできないイーサリアムのデフレ経済特性によって決定されるため、すべてそのような種類のゲームです。しかし、トークンは無駄ではありません。私は個人的にトークンを信じていますが、標準的なトークンのデザインは人間の本性の悪を拡大します。
PPTに沿って話すわけではありませんが、概念的なことをいくつかお話します。たとえば、Fcoinはコインを発行する権利を手にし、Fcoinのプラットフォーム通貨で配当を分配します。プロジェクト当事者がコインを発行する権利を持っている場合、プラットフォーム通貨を配当や報酬を支払うツールとして使用しますが、プロジェクト当事者にとって、プラットフォーム通貨の価格を短期的に高く宣伝する動機はありますか?
まず第一に、彼にはこれを行う能力があり、市場をコントロールすることができます。第二に、プラットフォーム通貨の価格をつり上げた後、配当を分配するときに配布できる通貨が少なくなるため、彼には動機があります。プラットフォーム通貨が配当の支払いに使用されると、プラットフォーム通貨の価格は突然急落し、ネギが収穫されます。つまり、彼は実際に強い動機とこれを実行する能力を持っています。
配当やインセンティブは実際には便利ですが、ルールを少し変えるだけで十分です。たとえば、すべての配当はハードカレンシー (ビットコイン) または安定通貨で支払われ、プロジェクト当事者は不正行為をする能力がないことに気づきます。
すべての配当はビットコインまたは安定通貨に与えられる必要があるため、彼には不正行為の方法がなく、安定通貨/ビットコインの価格を操作することは困難であるため、「改善されたトークン経済」の最初の部分ルールの 1 つは配当とインセンティブです。ハードカレンシーまたは安定通貨を使用する必要があります。その機能は実際には、プロジェクト当事者による不正行為の可能性をキャンセル/弱めることです。これが最初の非常に重要なポイントです。
実際、トークンプロジェクトの場合、プロジェクト当事者に主観的な不正行為の動機がない場合、配当の分配にプラットフォーム通貨を使用するか安定通貨を使用するかに本質的な違いはありません。彼がプラットフォーム通貨の価格を操作しない限り、配当を支払うときにプラットフォーム通貨をビットコインまたは安定通貨に変えることができます。しかし、彼に浮気をする動機があるなら、それは別の話です。彼が不正行為をする動機がある場合、その動機はまず短期的にプラットフォーム通貨をインフレさせることであるに違いありません。なぜなら彼はそれができるので、あなたに与える通貨を減らすことができるからです。
2 番目の原則は、トークンエコノミーには価値の源泉がなければならないということです。ほとんどすべてのトークン プロジェクトは、その価値の源泉については明確ではありませんが、すべてが独自の言葉を持っています。コミュニティが大きければ、ユーザーはコンセンサスを生み出すことができ、そしてコンセンサスは価値を生み出すことができます。これは間違っています。戻ってよく考えてみて、あなたは納得できますか?
健全な経済は価値を創造し、調達する必要があります。先ほどの分析と同じように、通貨には生産的な投資、消費、投機という 3 つの用途があります。
したがって、トークンエコノミーには価値創造の源泉がなければなりません。トークンエコノミーは特定の製品やサービスを生産でき、誰かがそのような製品やサービスに対して喜んで支払う必要があり、その支払いは安定した通貨またはハードカレンシーで支払われる必要があります。
これは、プロジェクト当事者が注文をスワイプしたり不正行為をすることはできず、実際のビジネスが稼働している必要があることを示しています。この観点から見ると、実際のところ、トークンは従来の営利企業と何ら変わりません。
トークンと従来の営利企業の間には実は本質的な違いはなく、例えば株の話をするときに、株にもポンジスキームがあることは当然知っていますが、例えばラッキンがその代表例です。しかし、私たちは通常、この種の営利企業が株式を発行し、配当を分配することを理解しています。この企業は独自のビジネス モデルを持ち、特定の製品やサービスを生産でき、消費者のグループに製品やサービスを見つけることができ、消費者は通貨を使用してそれを購入できます。
そして、企業が経済的利益を得た後、自己コストを差し引いた後に配当金、つまり株主への配当が発生します。トークンエコノミーの価値の源泉はこれと全く同じです。違いはありません。誰かがその違いはあなたに嘘をついていると言った場合、理由は 2 つあります。
1 つ目は、彼が意図的にあなたを騙し、意図的に資本市場やポンジ スキームで遊ぼうとしているということです。2 つ目は、彼が明確に考えていないということです。しかし、現在トークンエコノミーを運営している世界中のプロジェクトの 99% は、自分たちのプロジェクトに価値がないこと、そしてネズミ講をしていることは明らかだと思います。
ですから、私はこれらの人々に、このバブルは必ず崩壊するということを思い出させます。これ、特に ICO をプレイするための市場は間違いなくありません。特に私のような根性の強い理論家がこの理論を推進することで、より多くの人がトークンエコノミーの経済的性質や金融的特性を理解し、正しく理解するようになるでしょう。したがって、有益で価値のあることをできるだけ早く実行してください。本質的には、トークンエコノミーと従来のエコノミーの間に本質的な違いはありませんが、本当の違いは何でしょうか?
私が思う本当の違いは次のとおりです。
1 つ目の点は、ユーザーと株主のグループがますます重なっているということです。株主でもありユーザーでもあります。そのため、消費によって生み出された価値の一部を再分配してユーザーに還元することができます。これは、トークンのリスクとメリットの一致の問題です。これが最初です。
2つ目はトークン化であり、本質的には従来の株式と本質的な違いはありませんが、技術的なレベルが異なります。なぜなら、トークン化後は、技術レベルですぐに流動性が得られるからです。
トークンは作成された瞬間から流動性があり、ビットコインと同様にグローバルな流動性があり、取り消すことができません。一旦発送させて頂きますので、お引き取りは出来ません。したがって、これらの機能は実際に、従来の株式と比較してトークンに多くの追加の利点を与えます。たとえば、流動性が非常に高く、インセンティブとして簡単に使用でき、インセンティブのフィードバック ループが非常に短いです。
インセンティブのフィードバック ループを理解しましょう。従来の株式インセンティブのフィードバック ループでは、株式は最初はオプションですが、その後オプションは一定期間内に売却できない制限付き株式になり、最終的には自由に取引できる株式になります。自由に取引される株式には、取引所の営業時間の制限が適用されます。株式インセンティブも、経営陣が信頼できない場合には途中で打ち切られる可能性があります。したがって、伝統的な株式の取引可能性と流動性は実際には多くの制限を受けています。
しかし、株式をトークンとして考えると、流動性が非常に高く、24 時間取引でき、取り消すことができないことがわかります。この場合、フィードバック ループは非常に短くなります。これは、経済が非常に柔軟なインセンティブ戦略を開発し、その有効性を迅速にテストできることを意味します。
ただし、価値源の観点からは、トークンと株式の間に本質的な違いはありません。ただし、技術形式がトークン化されているため、パスには多くの優れた特性があります。その特性の 1 つは、非常に柔軟なビジネス モデルを、非常に短いフィードバック ループに基づいて設計できることです。したがって、トークンはさらなる想像力をもたらすことができます。
さて、ここで、支払いトークン、セキュリティ トークン、ユーティリティ トークンといったいくつかの種類のトークンを区別してみましょう。
支払いトークンは実際にはステーブルコインなので、それについては説明しません。残りはセキュリティ トークンとユーティリティ トークンです。セキュリティトークンは先ほど申し上げたものであり、従来の株式と基本的には変わりません。私の意見では、ユーティリティトークンはすべて空です。なぜなら、ユーティリティトークンの価値の源泉が何であるかが明確ではないからです。
最も代表的なユーティリティ トークンは、ビットコインとイーサリアムです。さらに、前述の実際的なトークンプロジェクトのほとんどは、率直に言って、すべて自分たちが責任を負わずにコインを発行するための言い訳です。セキュリティパスの場合、通貨発行後は株式そのものであるため定期配当が必要となります。ユーティリティトークンはコミュニティによって発行され、パブリックチェーン/プロジェクト全体はコミュニティによって管理され、通貨発行者は気にしません。したがって、私の意見では、ユーティリティトークンは基本的に嘘つきであり、基本的に空です。
ビットコインは実際には空気です。しかし、ビットコインが空気であると言っても、ビットコインの価値を否定するわけではありません。デフレ経済モデルに関する限り、金、ビットコイン、貴金属、贅沢品などはすべてデフレ経済モデルです。デフレ経済において最も重要なことは合意形成です。たとえば、貴金属や高級品について合意に達した後、ユーザーはあなたのものに非常に高い価格、つまりユーザーが許容できる高額な価格を支払うことができます。
多くの人がそれについて考えるでしょうが、コンセンサスに関して言えば、ビットコインにはコンセンサスがあり、イーサリアムにはコンセンサスがあります。もう一つ言わせてください、でたらめです。すべてのコンセンサスには 1 種類しかなく、それは価値に関するコンセンサスです。人民元は地上では新品ですが、毛穴から取り出すととても汚れていますが、この 2 つの 100 元には本質的な違いがあると思いますか。
変わりはない。価値に関する人間のコンセンサスは全会一致です。敵と私たちと同様に、私たちも価値について同じコンセンサスを持っているため、同じ通貨を使用できます。したがって、この観点から見ると、ビットコインのコンセンサスは本質的に価値に関するコンセンサスであり、他のすべてのコンセンサスも価値に関するコンセンサスですが、価値に関するコンセンサスは 1 つだけであることを知っておく必要があります。価値観について二度目の合意を形成する必要はなく、言うまでもなく、異なる信念が存在し、違いはありません。
私の意見では、ビットコインには一縷の希望があり、それはついに実現するでしょう。しかし、まだ十分なコンセンサスは得られていない。金も実際には同じですが、過去数千年にわたって全人類の合意を形成してきました。したがって、現在、私を含むビットコインファンは、ビットコインがコンセンサスを形成できると信じていますが、今回の3.12事件は驚くべきことであり、ビットコインのコンセンサスは依然として小さなサークルの一部の人々のコンセンサスにすぎません。
デジタル通貨のサークルでは、ビットコインのコンセンサスはまだ小さなサークルのコンセンサスですが、この小さなサークルは依然として他のコンセンサスよりもはるかに大きいです。ビットコインは将来的により広いコンセンサスを形成し、その雰囲気を現実のものにすることはまだ可能だと思いますが、イーサリアムを含む他の実用的なトークンでは実際には困難です。しかし、イーサリアムにはいくつかのユニークなシナリオがあるため、イーサリアムはビットコインの半分または一部と同じくらい成功できるかもしれないと思います。他のすべてのユーティリティ トークンには成功の可能性がないと思います。これは私の個人的な意見です。
副題
暗号化資産交換: 名目在庫は手数料に依存し、基本的には商業銀行
ここで暗号化資産取引所について話しましょう。結論から先に話しましょう。ほぼすべての暗号化資産取引所は本質的に商業銀行です。
なぜ彼らはそんなに儲かるのでしょうか?実際には収益の50%は取引手数料によるものと思われますが、本質的に暗号資産交換業者が通貨を作成できなければ、それほど大きな取引量を形成することはできず、そのような大規模な取引を形成することは不可能です。手数料収入。
したがって、暗号資産交換の本質的な収益は、実際には銀行業務によって拡大された資産プールから得られ、その拡大された取引量が手数料を形成します。
なぜ暗号資産取引所が商業銀行なのかを説明しましょう。ここにいる皆さんも取引をしたことがあると思いますし、私自身も取引をしたことがあります。最初のステップは何ですか?充電です。たとえば、私は 10 イーサリアムを持っていて、それを取引所アカウントにチャージしましたが、10 イーサリアムがアカウントにチャージされた後は、10 イーサリアムはアカウントに残りません。
この取引所は間違いなくあなたの 10 イーサリアムを彼のプールの 1 つに移動します。これがその資産プールであると仮定すると、今あなたの口座番号は単なる数字であり、この数字は取引所があなたに負っている10イーサリアムの負債を表しています。現時点では、Exchange アカウントは基本的に請求となります。取引所はあなたに 10 イーサリアムを支払う義務がありますが、これは実際には銀行預金と同じです。
たとえば、招商銀行に1万元を預けると、その1万元は実際に招商銀行の資金プールに入りました。私の預金口座には、招商銀行が私に負っている借金を表す 10,000 元という数字しかありません。為替も同じ理由で、為替口座の番号はもはや資産ではなく、一種の借金です。
したがって、私たちが取引をしているとき、本質的には私たちの主張が実際に取引されているのです。取引が常に取引所内で行われる場合、つまり出金は発生しません。
当社は、取引所によるファンドプール内の資産の流用については全く承知しておりません。しかし、本当に現金を引き出す必要がある人は少数であることはわかっています。誰かが引き出して取引所の余剰資産が十分ではない場合、取引所は外部に出て、たとえば他の取引所やOTCを探すことになります。購入して、一時的に補充するために持ち帰ってください。
取引所の信用融資や有価証券貸借業務を見てみると、取引所でお金を借りてレバレッジを利かせている人もいるかもしれません。同取引所によると、自分の資産を住宅ローンに組み込むと、最大5倍のレバレッジが得られるという。多くの取引所がこのようなものですが、取引所のアカウントの番号はもはや資産ではなく、実際には債権であることを忘れないでください。
債権者の権利は、取引所があなたに負っている負債であるため、本質的には、取引所に対するあなたの有価証券貸付または融資ビジネスは、あなたが取引所からあなたに支払われている借用書を再度抵当に入れ、その後取引所が金額を借りることになります。さあ、プロセスは何ですか?このプロセスは実際には手ぶらのオオカミによる通貨の創造であり、本質的には通貨の創造のプロセスです。
これが、FRB と米国財務省の関係です。財務省が国債を発行すると、その国債が市場に流通します。FRB は市場から国債を買い戻し、同等の通貨を発行します。
しかし、FRBと米国財務省がこのゲームを行っているのは、米国全体の信頼性がその背後にあることを知らなければなりません。私たちは米国のデフォルトを恐れていませんが、なぜ取引所はこのように行動するのでしょうか?取引所内のレバレッジについて話しましょう 銀行として理解すれば、銀行にはレバレッジがあり、中央銀行はバーゼル協定を通じて自己資本比率、レバレッジ比率、流動性比率、純安定融資などの規制指標について合意することになります金銭を生み出し、レバレッジをかける行為を抑制するための監督が行われている。
誰が行き、誰が交換できるでしょうか?取引所内の影響力のレベルは、監督がなく、業界の自主規律が欠如している業界にあります。現時点では、取引所内の影響力は創設者の内なる恐怖によってのみ制限されています。レバレッジに対するリスク許容度は人それぞれ異なるため、最終的には他人ではなく創業者の内なる恐怖に左右されます。
したがって、取引所は本質的には銀行ですが、伝統的な商業銀行には影響力があることはわかっていますが、その背後には預金保険制度があり、中央銀行の最後の貸し手機能があり、中央銀行でさえ政府資金を使って商業銀行を救済することができます。銀行。しかし、誰がそれを交換から救い出すのでしょうか?このようなことはすでに起こっています。
中国系の取引所は現金引き出しに耐えられないので、三大取引所はもう落ち着いたという人も多いが、それは誰も核兵器を使わないからである。走り続けてください。しかし、ランを作成するには何が必要でしょうか?ハックが必要ですか?必須ではありません。ここでは取引所を閉鎖する必要はなく、ソフトな記事を書いて荒らしを見つけて、「特定の取引所が破産した」と世論とパニックを引き起こし、誰もが次々とコインを引き出すだけで済みます。
しかし、なぜ今この武器を誰も使用しないのでしょうか?なぜなら、今ではすべての取引所がこれを行っているからです。それは、米国とソ連が覇権を争っていたとき、誰もが核兵器を手にしていたが、誰も最初に互いの頭に核兵器を投げつける勇気がなかったのと似ている。
しかし、この話をもう一度変えましょう。今、新しい取引所が参入し、レバレッジを使用しないことを決定した場合、その取引所は資産を完全に保管し、内部レバレッジを持たず、従来の取引所と同じように運営されます。現時点では、その取引所にとって最適な競争戦略は次のとおりです。は何ですか?この後のレバレッジのない交換における最良の競争戦略は、ランを作成して他の全員を殺すことです。なぜなら、他の人は例外なく、間違いなく破産したり、破産したり、失踪したりしているからです。
暗号化資産交換の将来の可能性を見てみましょう。パターンは固定されていると多くの人が言うためですが、そうではありません。まず、中国の取引所はすべてフローベース、フローベースの取引所であり、別の言葉ではネギを切るということです。
これを否定する人はいないと思います。一部の取引所は洗浄を望んでいます。まず第一に、あなたは自分の犯罪を清算したい、政府に行きたい、そして政府に近づきたいと思っていますが、そのような可能性はありません。直接お話しさせていただきます。一部の大手取引所が政府に積極的に接近していることは承知しています。メディアでも誇大宣伝がされており、政府との関係が良好であるかのように思われていますが、実際はそうではありません。
中国政府は盗賊を最も嫌っています。あなたは自分が手にしているものは中国政府にとって必要なものだと考えていますが、中国政府に何を提供できるかは実際には非常に難しいのです。したがって、最善の方法は、事前にネギを切り、再度ネギを切らずに、実際に機関と交換することです。トラフィックタイプから組織指向の交換機へ。
2つ目はテクノロジーとセキュリティです。やり取りはすべてゴミです。
納得できない人もいるかもしれませんが、何も問題はありません。上海証券取引所のチーフデザイナーとして、私はこれを自信を持って言えます。 3 日ごとに減少し、交通量がもう少し多くなると、人為的か偶然かに関係なく、減少します。
取引所とステーブルコインの関係もありますが、ここでは分析しませんが、ステーブルコインは実際には非常に複雑なものであり、通貨システムです。ビジネスモデルの観点から、取引所はレバレッジをかけるか、レバレッジをかけない必要がありますが、資金プールビジネスは銀行ビジネスであるため、本質的にはもう資金プールビジネスをやりたくないのです。
副題
デジタル潮流の高まりは通貨競争パラダイムの変化を促進し、将来の競争パターンを調整する
デジタル潮流が通貨競争のパラダイムをどのように変えるのか、そして通貨競争の将来のパターンについて話しましょう デジタル通貨に関するPPTページは1ページしかありませんが、実際には2時間、3時間話すことができます。
いくつかの重要なポイントをピックアップしてお話します。
まず、従来の通貨がどのように競争するかを理解する必要があります。
伝統的な通貨の 3 つの役割は、会計単位、交換媒体、価値の保存ですが、これら 3 つの役割の重要性は異なります。一文を思い出してください。通貨を定義する基準は会計単位という 1 つだけです。あなたは他人の会計単位を使用しており、本質的にその通貨の通貨権限を主張していることになります。たとえば、USDT は本質的に米ドルの通貨権限を維持しています。
なぜ?なぜなら、この勘定単位を作成した中央銀行だけが、最後の貸し手制度を制限なく実行できるからです。今回のFRBの「無制限のQE」の動きを覚えていますか?市場救済という目標を達成するために、連邦準備制度による流動性の創出は際限なく行われています。この能力を持っているのは連邦準備制度だけであり、USDT にはありません。さらに、世界はFRBがこの能力を利用することに疑問を持たないだろう。
したがって、会計単位は通貨を定義する唯一の役割であり、通貨主権の現れです。従来の通貨は基本的にこの 3 つの役割を組み合わせることによって競争しており、通貨は会計単位、交換媒体、価値の保存として機能します。デジタル通貨は実際にこの種の競争を覆し、通貨の 3 つの役割を分割することができます。
なぜそんなことを言うのですか?それは、まずデジタル通貨そのものがトークン化されていることが第一だからです。
第二に、デジタル通貨自体がスマート コントラクトを実行できます。そこで、2 つの通貨間の低コストかつ高速な交換をサポートできるトークン化、つまりスマート コントラクトが存在します。たとえば、USD トークンと RMB トークン間の通貨変換を自動的に実行するスマート コントラクトを作成することが可能で、この変換には仲介者が存在せず、迅速に実行されます。
これがブロックチェーンとスマート コントラクトによってもたらされるものであり、コードであり、仲介者が存在せず、その実行速度は非常に高速です。したがって、デジタル通貨シナリオでは、異なる通貨間のこの変換は非常に高速かつ低コストになる可能性があります。
逆に、米ドルから人民元への両替、またはその逆のような従来の通貨交換について考えてみましょう。この両替には、金銭的コストや時間的コストなど、コストがかかりますか?この観点から見ると、デジタル通貨の時代においては、瞬時かつ低コストで相互に交換できるため、通貨そのものの3つの役割が混在しているかどうかは重要ではありません。
さらに重要なことは、通貨自体、その三重の役割は完全に分解できるということです。たとえば、一部の通貨は会計単位としては非常に安定していますが、価値の保存としては便利ではありません。ビットコインのように、価値の保存としては問題ありませんが、アカウントの単位としては適さないものもあります。
ビットコインは変動が激しいので勘定単位としてはダメです。しかし、ビットコインが価値の保存手段として機能することはわかっています。したがって、このモデルでは、これまでのように 3 つの役割すべてを一緒に使用するのではなく、特定の通貨の特定の属性のみを使用できることがわかりました。
この機能は、通貨の役割の分解、またはデカップリングと呼ばれます。デジタル通貨は単一の役割で通貨競争に参加できます。たとえば、非常に一般的なビットコインは測定単位として使用できませんが、ビットコインは価値の保存には適しているようです。多くの人にとって、資産のほとんどは通常ビットコインに保存されており、本当に支払いをしたい場合は、スマートコントラクトまたは OTC を介してUSDT に交換してから支払いを行います。
したがって、この種の動作と同様に、スマートコントラクトによって自動化されれば、この種のアプリケーションシナリオは非常に広範囲になるため、これがデジタル通貨によってもたらされる競争モデルの最初の変化、つまり通貨機能のデカップリングです。第二に、通貨機能の拡大、いわゆるエンリッチといいますか、これはなぜでしょうか。デジタル通貨は、それが存在するオンライン プラットフォームとますます結びついていることがわかります。たとえば、余額宝残高で支払いますが、これはデジタル通貨ですか?もちろんそうなのだが、中国人民銀行はそれを認めていない。
余額宝の残高は実際には人民元に相当しますが、Ant Financial または Tencent プラットフォームを使用するときに Alipay または Tencent Pay を選択する理由について考えたことはありますか?電子商取引、ソーシャル プラットフォーム、その他何かなど、現在どのようなオンライン活動を行っているかによって大きく異なります。このイベントはこのプラットフォームでのみ利用可能です。
<





