


美銀調查:基金經理以二十年來最大幅度砍科技股,但現金太少,「恐慌還不夠」


- 核心觀點:美銀11月調查顯示全球基金經理以2006年以來最快速度撤離科技股,科技股超配比例從淨37%驟降至淨12%,「AI泡沫」成為頭號尾部風險,但現金倉位偏低、恐慌情緒不足,尚未出現買入信號。
- 關鍵要素:
- 科技股超配比例單月降幅創近20年之最,超過2008年金融危機與2022年加息週期時的減倉幅度。
- 「AI泡沫」(34%)與「AI超大規模運營商信用事件」(31%)合計65%,成為基金經理眼中最大威脅。
- 創紀錄淨38%受訪者認為企業AI支出過度,52%預計未來六個月將有超大規模運營商削減資本開支。
- 現金持倉降至3.6%,低於4.0%的反向賣出閾值,歷史上此類信號後四週中位回報為-1%。
- 納斯達克100本月跌逾4%,半導體指數自10月初累計下跌27%。
- 歐洲股市情緒升溫,淨67%預計未來一至三個月上漲;法國淨偏好-60%創歷史新低。
原文作者:楊宸、龍玥
原文來源:華爾街見聞
美國銀行(Bank of America)最新月度調查顯示,全球基金經理正在以 2006 年以來最快速度撤出科技股。
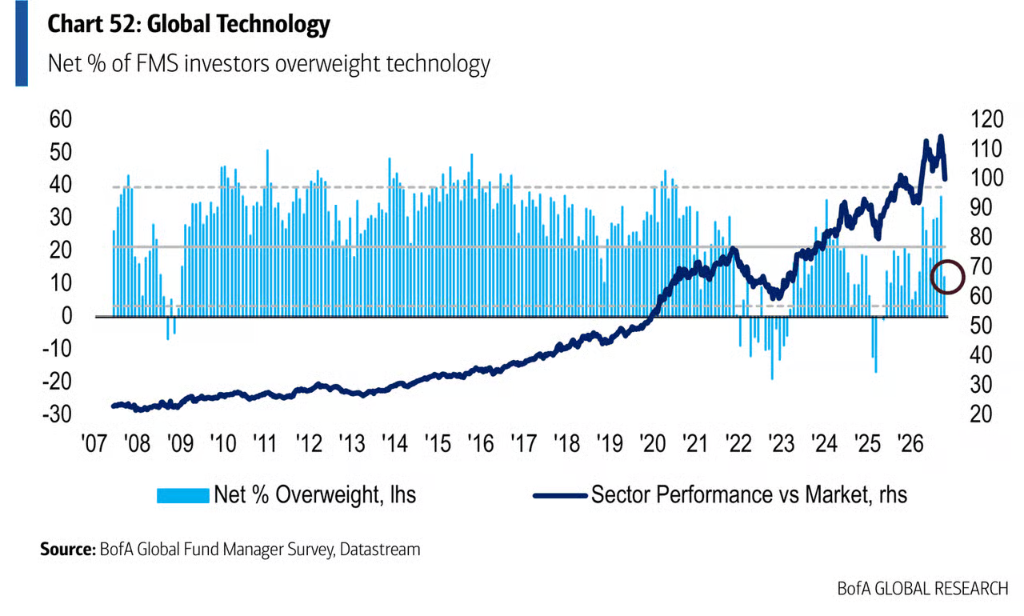
調查顯示,科技股超配比例從 10 月的淨 37%驟降至淨 12%,單月降幅創近 20 年之最。
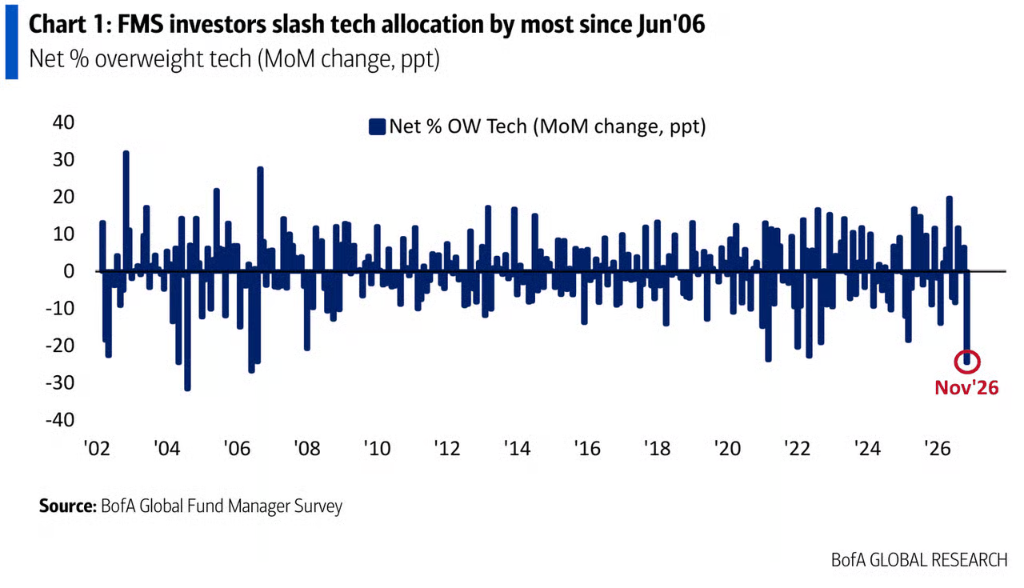
美銀策略師 Michael Hartnett 在報告中直言「AI 繁榮與亢奮情緒已經終結」,並建議投資者在未來數月維持防禦性倉位。
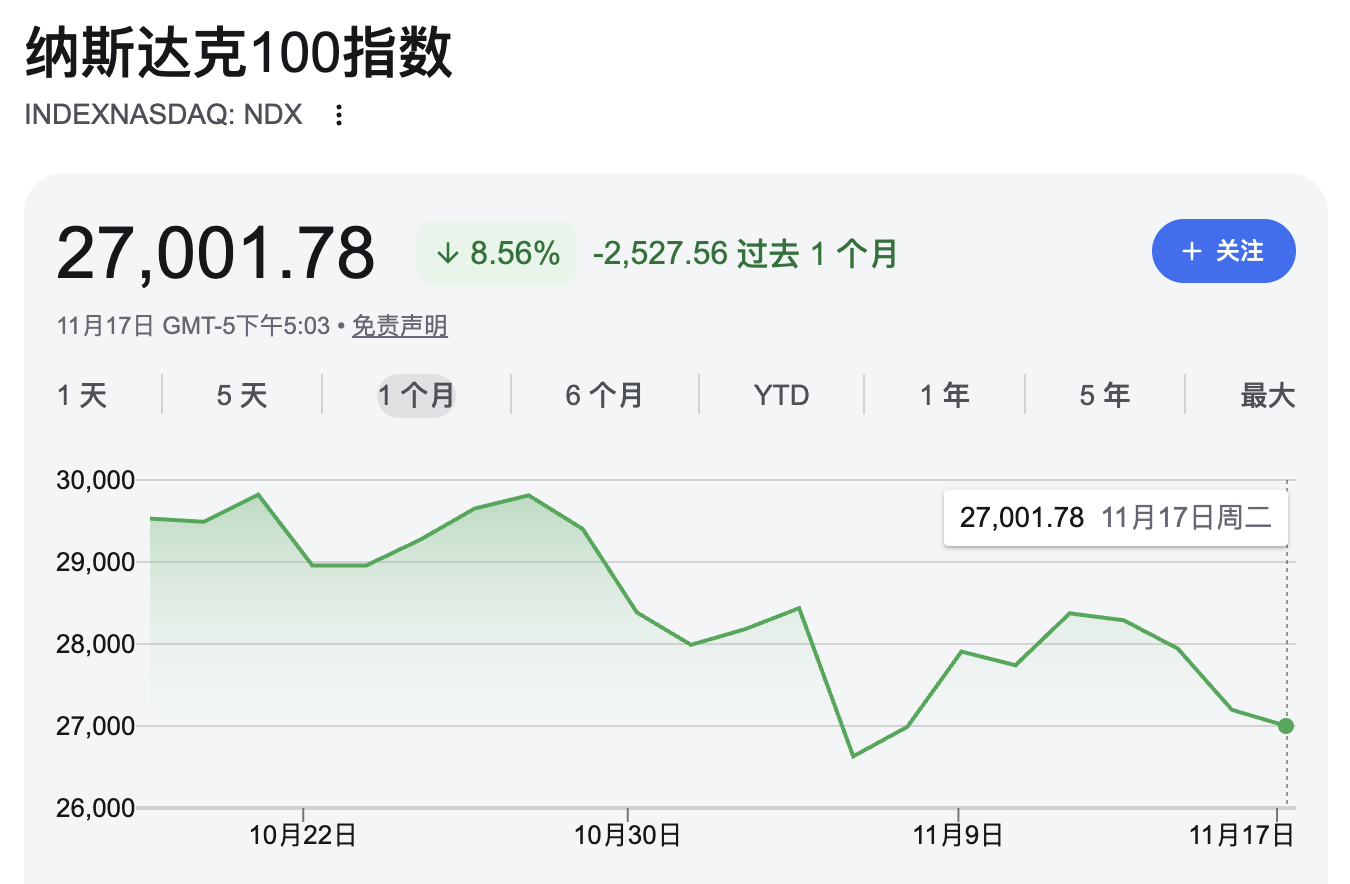
市場表現印證了這一情緒轉變。納斯達克 100 指數本月已下跌逾 4%,料創 2008 年以來最差 11 月表現;半導體相關股票指數自 10 月初以來累計下跌 27%。
這一調查於 11 月 6 日至 12 日進行,全球部分共覆蓋 169 名參與者,管理資產規模合計 4610 億美元;歐洲區域性問題由 94 名參與者作答,管理資產規模合計 2410 億美元。
科技股遭大規模減倉,但不宜抄底
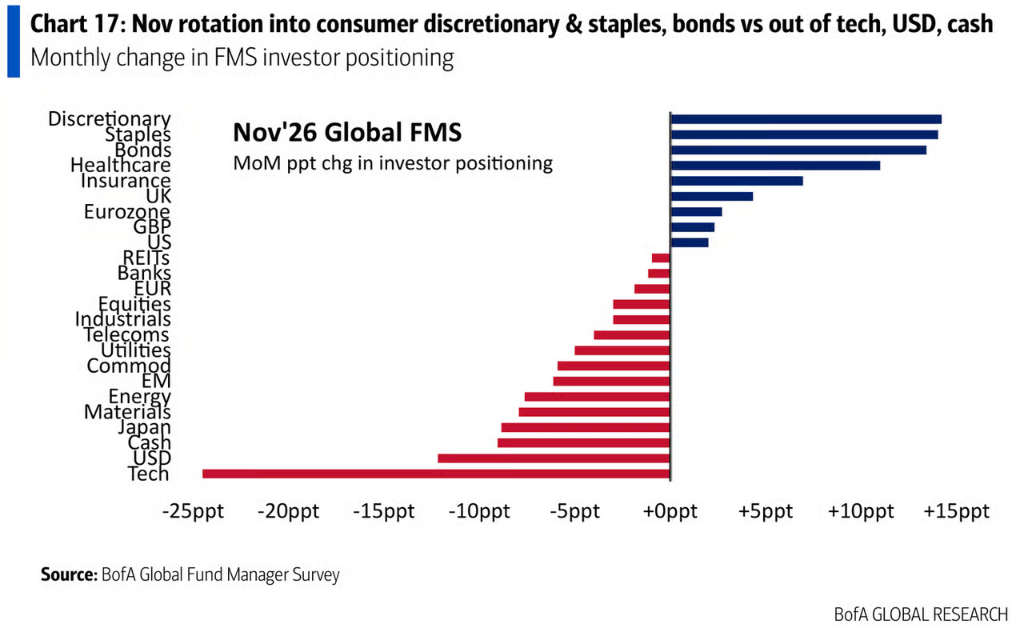
基金經理對科技股的熱情正在快速消退。調查顯示,科技股超配比例從 10 月的淨 37%降至淨 12%,降幅為 2006 年 6 月以來最大,超過 2008 年金融危機、2022 年升息週期和今年「對等關稅日 4 月 2 日」時的任何一次。
目前科技股倉位已低於長期均值約半個標準差。
此外,高盛大宗經紀部門兩週前記錄了自 2020 年 3 月以來對沖基金單週最大槓桿削減;上週同一批基金賣出了 4 月以來最強的晶片反彈行情,將高盛科技多空比推至歷史低位;13F 文件顯示,德魯肯米勒等人早在三季度就已開始減持晶片。對沖基金先走,長線資金跟上。
Hartnett 建議,從歷史規律來看,最佳入場時機出現在基金經理將科技股倉位進一步削減至低配之後,目前調查尚未顯示出足夠的投資者「恐慌」情緒,不宜倉促入場。
65%的人把 AI 列為頭號風險
基金經理集中出逃科技股的背後,是對 AI 敘事本身的信心動搖。
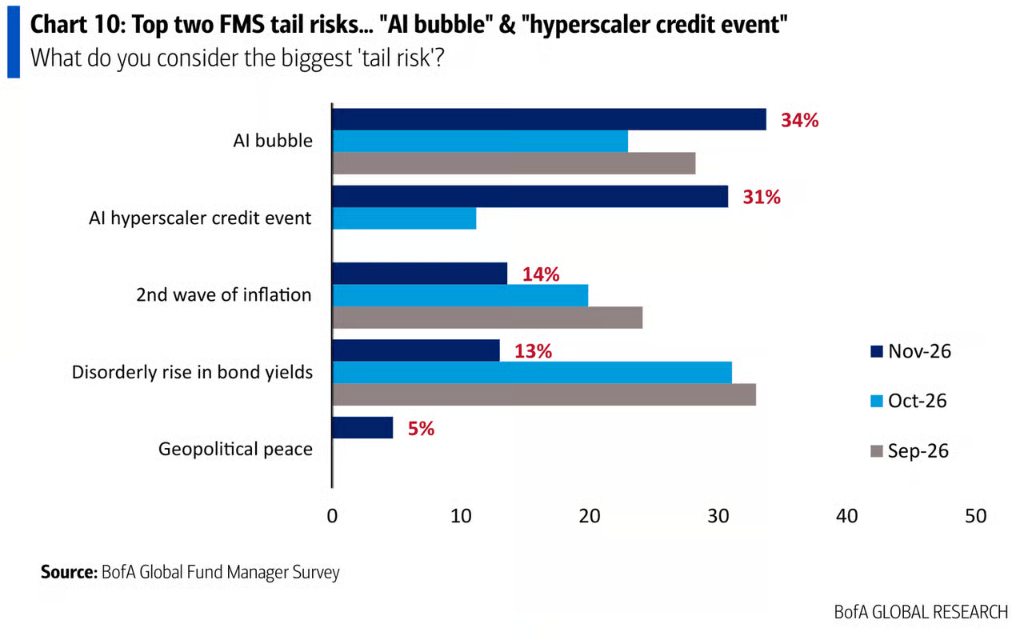
在最大尾部風險票選中,「AI 泡沫」以 34%位居第一,「AI 超大規模運營商信用事件」以 31%緊隨其後。兩項合計 65%,意味著市場上三分之二的資金管理者將 AI 視為當前股市和信用市場的最大威脅。相比之下,10 月的頭號風險是債券收益率無序上行。
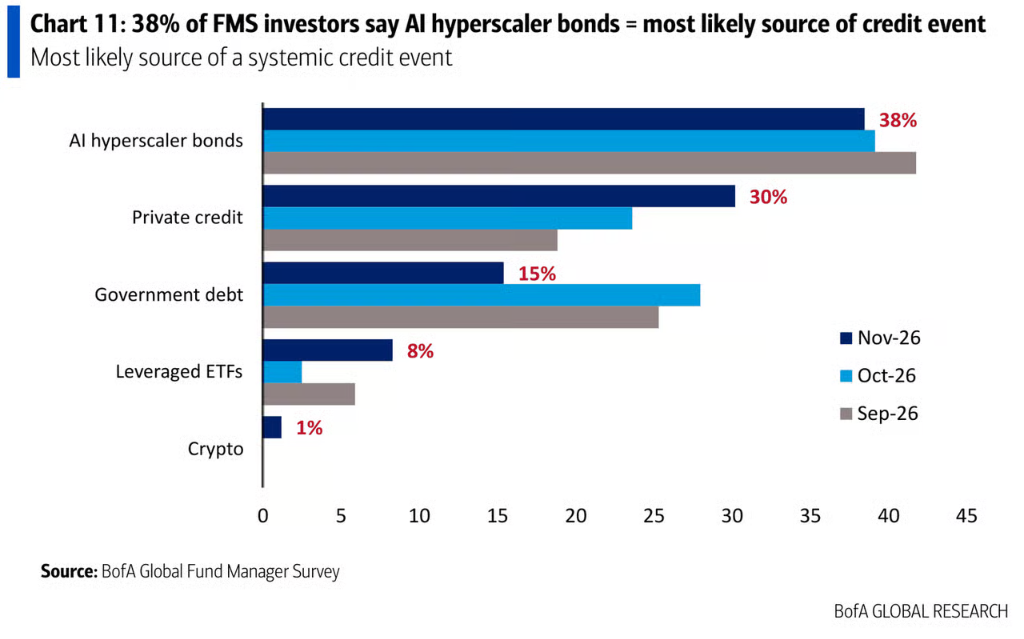
在最可能引發系統性信用事件的來源中,38%的受訪者指向 AI 超大規模運營商債券,30%指向私人信貸。
與此同時,投資者對企業 AI 支出的耐心已經耗盡。創紀錄的淨 38%受訪者認為企業過度投資,這一比例在去年底首次超過零,此後持續攀升。在「企業現金流應如何使用」的問題上,42%主張改善資產負債表,33%主張回饋股東,僅 16%支持增加資本支出——這是 2020 年 5 月以來的最低值,彼時沒有人知道經濟是否還會存在。今年 1 月這一數字還是 34%。
52%的受訪者預計未來六個月內將有 AI 超大規模運營商宣布削減資本支出,10 月這一比例為 30%,而 9 月時還有 79%的人認為今年不會有任何削減。
Hartnett 將這一信號描述為基金經理向企業發出的「請停止支出」的最強音,歷史上這一喊聲從未如此響亮。
現金偏低,恐慌不足,Hartnett 拒絕給出買入信號
儘管情緒明顯轉向,資金的實際動向卻講述著另一個故事。
現金持倉比例從 3.9%降至 3.6%,為 8 月以來最低,處於長期均值以下 1.9 個標準差的位置。按照美銀的「現金規則」,當現金比例處於或低於 4.0%時,構成全球股市的反向賣出信號——據彭博報導,自 2011 年以來,此類信號發出後四週內的中位回報率為-1%,最差曾錄得-29%。
儘管科技股承壓,基金經理對宏觀經濟前景的擔憂相對溫和。僅約 3%的受訪者預計未來一年內出現衰退。全球股市依然是共識中 2027 年最佳資產類別。美銀的綜合情緒指標從 6.4 微降至 6.3,為 6 月以來最低。
Hartnett 的 Bull & Bear Indicator 目前為 7.4,遠低於 9 月觸及的 9.5 峰值,但距離觸發反向買入信號的 2.0 以下仍有很大差距。
Hartnett 寫道:
11 月調查中,投資者在宏觀層面偏多(僅 3%預測衰退),在市場層面持倉偏多(現金處於超低的 3.6%,認為全球股市將成為 2027 年最佳表現資產);但 AI 繁榮與亢奮情緒已經終結……我們維持戰術性防禦立場,11 月調查尚未顯示出足夠的投資者恐慌情緒,不宜入場。
多家機構仍看好後市
其他機構對股市整體仍持樂觀立場。摩根士丹利本週表示,AI 支出熱潮將使 2027 年成為「擁抱風險之年」;高盛預計標普 500 指數未來 12 個月將上漲 17%,目標點位 8700 點。
在資產配置上,約 36%的基金經理預計國際股票將成為 2027 年表現最佳的資產類別,其次是美國股票(24%)和黃金(17%)。
歐洲股市樂觀情緒升溫,盈利預期改善
相較於全球科技股的降溫,歐洲股市的投資情緒明顯向好。
淨 67%的基金經理預計歐洲股市未來一至三個月內上漲,高於上月的淨 44%,為 2 月以來最高水平。受訪者預計歐洲股市未來 12 個月平均漲幅為 5.92%,高於此前的 4.53%;每股收益平均增長預期亦從 6.09%上調至 6.58%。
從盈利驅動邏輯來看,成本管控已成為 43%基金經理眼中歐洲企業盈利的首要驅動因素,為 5 月以來首次登頂;37%的受訪者認為銷量或營收增長是主要驅動力,13%指向利潤率擴張。
宏觀層面,淨 40%的受訪者預計歐洲經濟增長將在未來 12 個月內改善,明顯高於此前的 22%。
行業層面,工業品與服務板塊自 2025 年 9 月以來首次成為超配比例最高的板塊,建築和醫療保健板塊也從低配轉為超配,基礎資源和能源板塊則回歸中性。
汽車板塊依然是最受冷落的板塊,淨低配比例高達 47%。在未來 12 個月最看好的板塊中,約 23%受訪者首選醫療保健,非必需消費品和金融板塊緊隨其後,各佔 17%。
在各國市場中,瑞士以淨偏好比例 30%成為最受青睞的市場,德國以 27%位居其次。法國則以淨偏好比例-60%墊底,創歷史新低。





