罷免黃仁勳,158美元的輝達,真的能「抄底」嗎?


- 核心觀點:輝達因CEO黃仁勳婚外情醜聞面臨董事會罷免風險,股價從高點回撤34.8%,市場當前定價核心是治理風險而非AI需求惡化,在董事會結論明朗前抄底缺乏足夠賠率。
- 關鍵要素:
- Q2 FY2027營收962億美元、資料中心占92.5%、毛利率75%,經營層面無新增壞消息,AI需求未見惡化。
- 從11月8日承認不忠到11月11日媒體曝出董事會準備罷免CEO僅三天,股價盤後跌至158.76美元,Polymarket罷免機率接近80%。
- Baird將評級降至中性、目標價從500美元砍至200美元;摩根士丹利移出首選股名單,理由包括政府調查與2027年資料中心支出增速或降至40%以下。
- DCF反推隱含FCF年化增速要求僅16.43%,低於FY2027營收增速預期91%,市場定價的是增長減速與治理折價而非無限增長。
- 存貨環比增47.5%、應收帳款增64%,遠超營收增速,營運資金品質是驗證需求真假的關鍵觀察點。
- 機率加權目標價214.93美元,預期收益35.4%,熊市下行38.6%,賠率僅0.92;需股價降至145美元以下或董事會明確留任方可重算。
美股盤後,《華爾街日報》報導董事會正準備罷免 CEO 黃仁勳,股價下跌約 8%,最低到 158.76 美元,跌破一年低點 164.27。現價對應約 13.1 倍 FY2028 一致預期 EPS、3.83 兆美元市值。面對已經從高點 240 美元下跌超過34%的輝達,現在可以抄底了嗎?
13 倍前瞻本益比,賠率夠不夠?
11-11 收盤 173.73 美元,盤後 158.76 美元,較 10 月高點 243.37 美元回撤 34.8%。市場在交易兩件事:董事會會不會換掉 CEO,以及 AI 資本開支會不會在 2027 年減速。
賠率:基準 240 美元,對應 20 倍 FY2028 EPS 12 美元。熊市 97.50 美元。牛市 364 美元,對應 26 倍 EPS 14 美元。
機率 45/35/20,機率加權 214.93 美元,預期收益 35.4%,熊市下行 38.6%,賠率 0.92。預期收益夠,但在董事會結論出來之前,任何精確的目標價都是假精確。145 美元是 2:1 的價格條件,不是預測。
目前最大問題:AI 需求沒壞,治理先壞了
Q2 FY2027 營收 962 億美元,資料中心 890 億,占 92.5%。毛利率 75%,營業利益率 66.2%。營業現金流 240.8 億,自由現金流 213.4 億,生意層面沒有新增壞消息。
TTM 自由現金流 1270.6 億美元,對淨利的轉化率約 66%;FY2026 自由現金流 967 億,FCF 利潤率 44.8%。資產負債表有 232 億美元淨現金,債務 333.7 億美元;這裡的淨現金剔除了 427.8 億美元可售權益證券,不把策略持股當現金。
要盯的是營運資金。存貨 315.8 億美元,比 FY2026 年末增加 47.5%;應收帳款 630.6 億美元,增加 64%,回款天數約 60 天。備貨和回款能不能跟上 Q3 的 1080 億指引,比再高的毛利率更能說明需求的真假。
從調查到罷免議程只用了三天
11 月 8 日,黃仁勳向員工承認對妻子不忠,董事會宣布獨立調查,並稱沒有理由認為國家安全或公司機密受損,對管理團隊仍有信心。11 月 9 日股價跌 4.27%,股東在加州北區聯邦法院提起證券集體訴訟。11 月 10 日股價再跌 5.47%,董事會聘請前聯邦檢察官 Joon H. Kim 和 Wachtell Lipton 推進調查。
11 月 11 日,常規交易時段股價漲 2.87% 至 173.73 美元。盤後《華爾街日報》援引知情人士稱,董事會正準備罷免黃仁勳,最快當日晚間開會,並已接觸外部獵頭物色繼任者;《紐約時報》同日報導了第二段與公司高管的婚外關係。輝達拒絕置評,截至 11-12 盤前沒有官方決定。這是媒體報導,不是公司已披露事實。
同一天,Baird 把評級從跑贏大盤降到中性,目標價從 500 美元砍到 200 美元;摩根士丹利把輝達移出首選股名單,維持增持和 300 美元目標價。Baird 的理由包括政府調查、國會簡報後可能採取的行動、潛在財務影響,以及 2027 年資料中心支出增速可能降到 40% 或以下。
市場在賭的是治理結論,不是下一季度的 GPU 出貨。62 位分析師給出的 FY2027 營收是 4120 億美元、EPS 9.32 美元;平均目標價 311.51 美元,快照日 11 月 12 日。這個平均值包含醜聞前的目標價,Baird 的 200 和摩根士丹利的 300 更接近當前資訊。
現金與估值:16.4% 的 FCF 增速要求
反推 DCF 用 158.76 美元、241.5 億股、232.2 億美元淨現金。
TTM 自由現金流 1270.6 億美元,5 年,WACC 9%,永續 3%。隱含自由現金流年化增速 16.43%,敏感性區間 9.6% 到 22.1%。
這個要求低於 FY2027 一致預期營收增速約 91%,也低於 FY2028 EPS 增速約 29%。市場沒有定價無限增長,它在定價增長減速和治理折價。
基準 20 倍是治理折價後的倍數,低於危機前的 22 倍;如果董事會換人,13 倍熊市倍數更合理;如果調查澄清、CEO 留任,26 倍牛市倍數才成立。
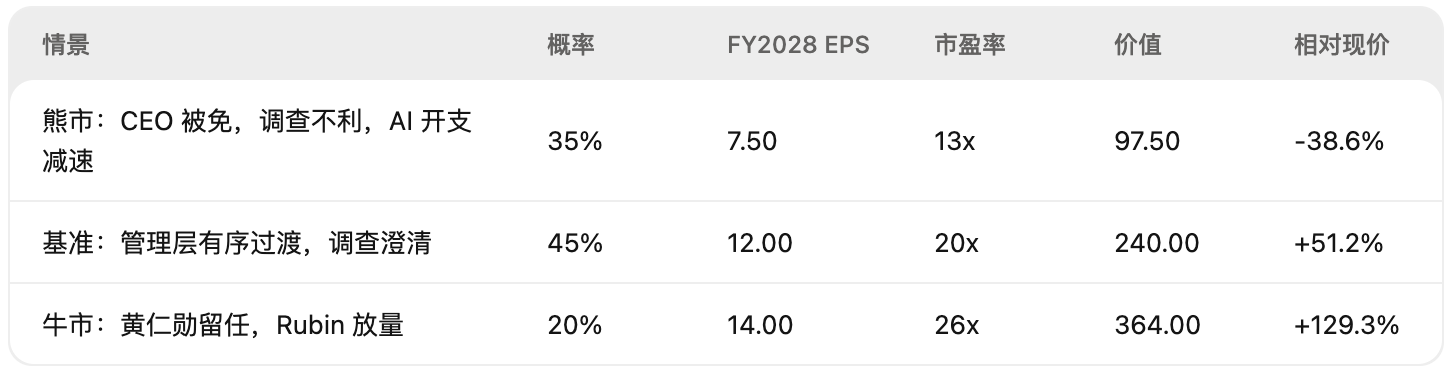
機率加權 214.93 美元,預期收益 35.4%,熊市下行 38.6%,賠率 0.92。
抄底?等董事會或等 145 美元
現價 158.76 美元,不追。要讓賠率回到 2:1,以基準 240、熊市 97.50 計算,價格需要降到 145 美元以下。或者董事會明確留任、Q3 財報超預期,把基準價值抬到 280 美元以上,現價才值得重算。
硬失效條件:
- 董事會免去 CEO 且沒有可信繼任安排;
- 調查發現國家安全或公司機密洩露;
- Q3 指引低於 1000 億美元,毛利率跌破 70%;
- 出口管制擴大到盟友供應鏈。
風險點:三種下行路徑
治理是第一位的。董事會如果免去 CEO,繼任者的策略連續性、客戶關係和出口管制遊說都會受影響。丹·艾夫斯警告,黃仁勳離職可能讓市值再跌 30%。領先指標是董事會聲明、8-K、國會簡報和調查進展。
國家安全是第二位的。調查的核心是黃仁勳是否有機密洩露。公司目前說沒有證據,但調查沒有結束。一旦出現不利結論,出口管制和客戶信任會同時受損。
AI 資本開支是第三位的。Baird 估計 2027 年大型雲端廠商 AI 支出增速可能降到 40% 或以下;如果 Q3 指引低於 1000 億美元,或者 Q4 指引不再環比增長,基準 EPS 12 美元就不成立。
營運資金和估值也要觀察。存貨和應收增速遠高於營收,若 Q3 繼續惡化,說明通路備貨或回款品質有問題。分析師目標價正在下修,Baird 的 200 美元和摩根士丹利的 300 美元已經把治理折價寫進模型。
接下來一週怎麼辦?還需耐心等!
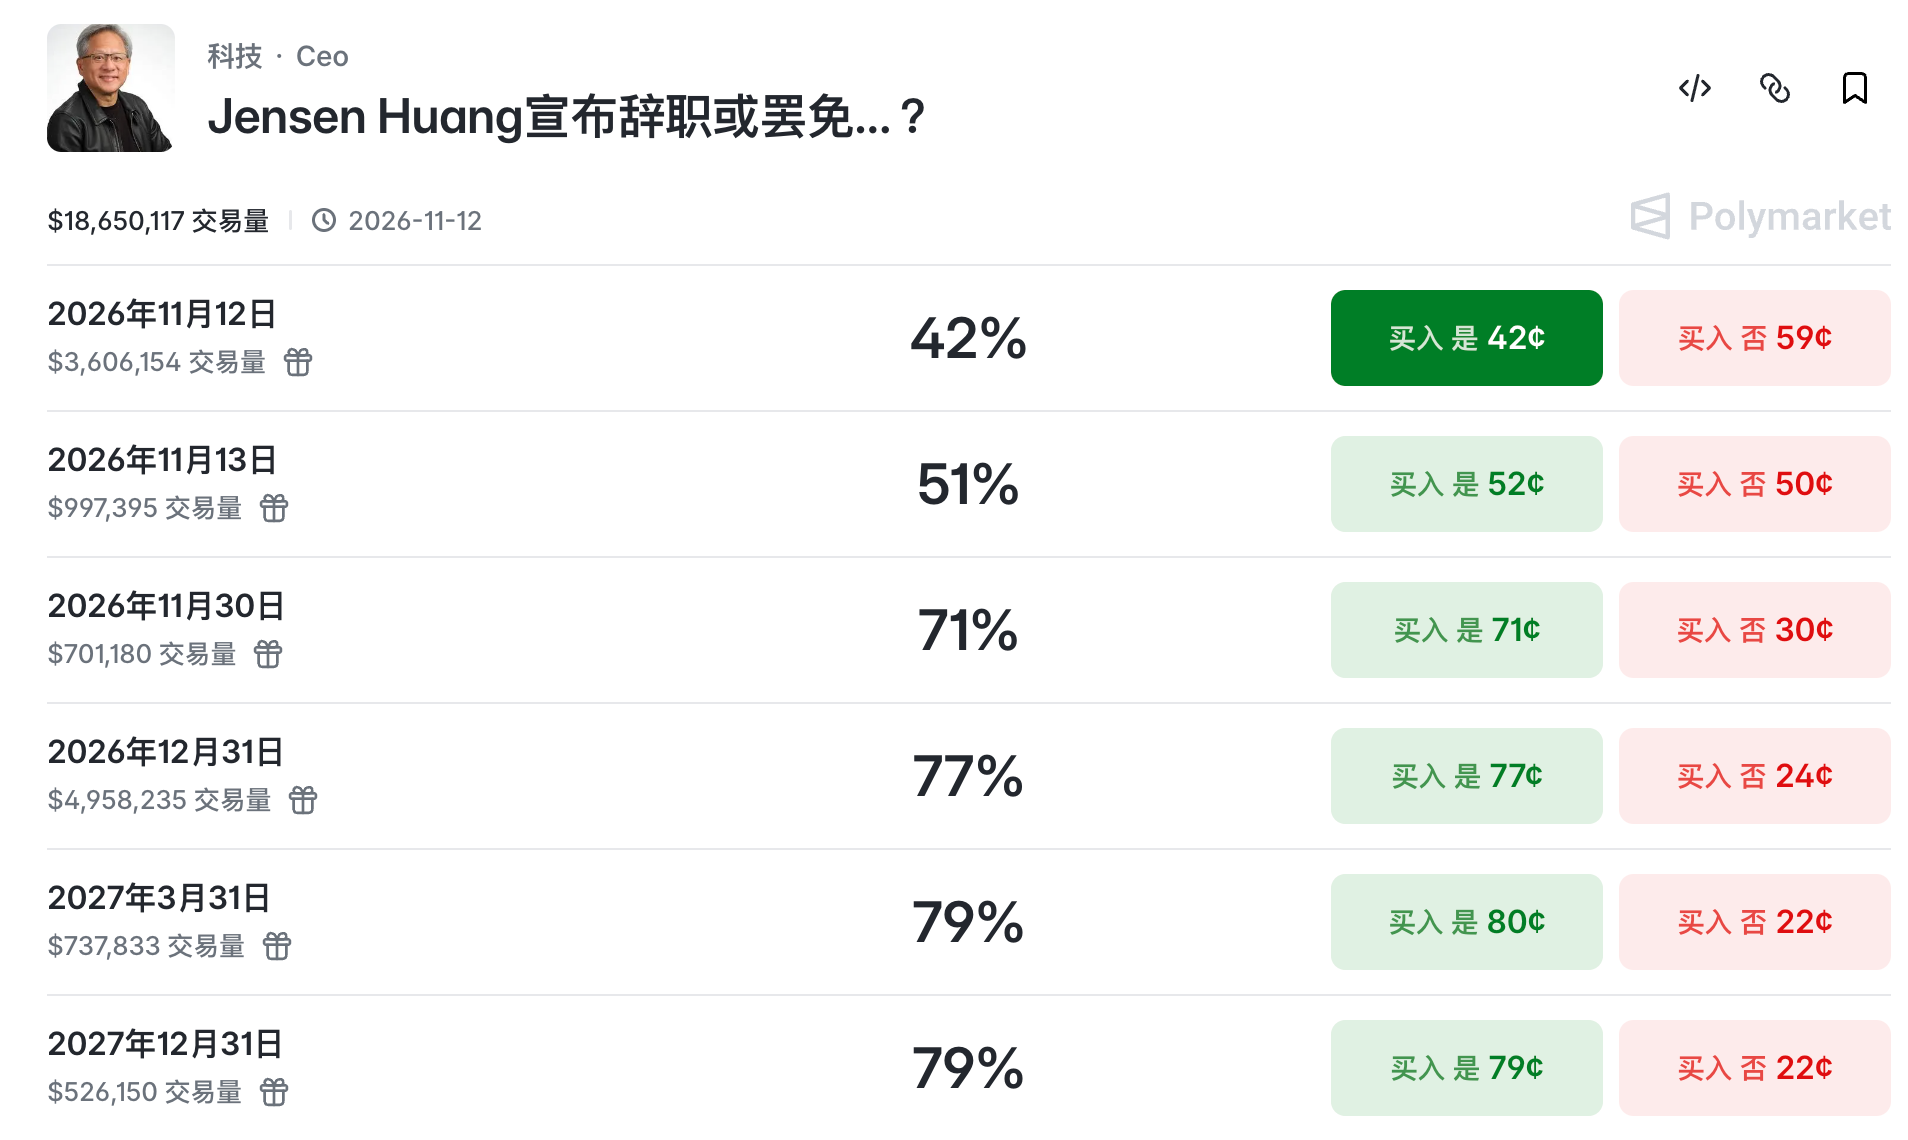
董事會可能在 11 月 12 日開會,截至 11-12 盤前沒有公告。任何結論都會先於財報改變價格。但 Polymarket 黃仁勳辭職或被罷免的機率已經接近80%,這對輝達股價來說並不算好事。
11 月 17 日盤後,Q3 FY2027 財報。看三件事:營收是否達到 1080 億美元、Q4 指引是否繼續環比增長、毛利率是否守住 73%。這份指引不含中國大陸及香港的資料中心運算收入。
11 月 18 日,據媒體轉述,眾議院委員會要求黃仁勳出席閉門簡報。這是治理風險的第一個公開檢驗點。