


信心為0!高盛解讀對沖基金倉位:「投降式清倉」,疫情以來最大虧損


- 核心觀點:美國對沖基金上週遭遇疫情以來最大規模去槓桿,淨槓桿率跌至五年第0百分位,科技股遭歷史級拋售,市場情緒全面恐慌,但CTA量化策略仍將持續賣出,真正底部或需等待。
- 關鍵要素:
- 美國基本面多空基金總槓桿率單週降8.7個百分點至207.5%,淨槓桿率降3.7個百分點至43.3%,觸及五年第0百分位。
- 自10月初以來高盛客戶淨賣出逾300億美元科技股,超出7月動量回調期間210-230億美元規模30%-40%。
- CTA上週賣出約116億美元標普期貨和30億美元納指期貨,未來一週平盤/上漲/下跌情景下仍分別賣出約233億/39億/487億美元。
- 高盛恐慌指數上週四觸及9.57(歷史買入信號閾值超9),標普500「倍數驚喜比率」創19年最大值,期權市場嚴重低估波動。
- 共同基金逆勢買入,截至11月4日當週全球股票基金淨流入約890億美元;企業回購加速,可自由裁量訂單佔比從22%跳升至33%。
- Mag 7及超大規模雲計算淨配置仍近歷史高位,住宅與電力/電氣設備已轉為淨空,最後擁擠交易或成下一拋售目標。
原文作者:董靜
原文來源:華爾街見聞
上週,對沖基金終於「舉手投降」。高盛最新數據顯示,美國基本面多空基金單週大幅削減槓桿,去槓桿規模創 2020 年 3 月新冠疫情暴跌以來最大,淨槓桿率跌至五年來 0 百分位,美國股票選手的倉位之輕,為過去五年所未見。與此同時,科技股遭遇的拋售規模已遠超今年夏季那輪動盪,CTA 量化策略仍在持續賣出,市場幾乎所有情緒指標均在發出恐慌信號。
週一(11 月 9 日),高盛大宗經紀數據顯示,美國基本面多空基金上週總槓桿率單週下降 8.7 個百分點,為 2020 年 3 月新冠疫情以來最大單週降幅,淨槓桿率下降 3.7 個百分點至 43.3%,處於五年回溯期的第 0 百分位。高盛交易員 Pierre Saboureault 在週一的報告中總結稱,去槓桿已加速至 7 月以來最高速度,基本面多空基金淨槓桿率同時觸及 1 年、3 年和 5 年低點,上週四出現了「投降式」清倉的典型特徵。
科技股首當其衝。自 10 月初以來,高盛美國交易台客戶已淨賣出逾 300 億美元科技股(TMT 及通信服務),遠超今年 7 月動量回調期間約 210 億至 230 億美元的拋售規模。與此同時,CTA 量化策略上週五天內賣出約 116 億美元標普期貨和 30 億美元納指期貨,且據模型預測,未來一週仍將在各種情景下持續賣出。
疫情以來最大去槓桿:淨槓桿跌至五年零百分位
高盛交易員 Nelson Armbrust 在 11 月 9 日的「今日要點」報告中詳細呈現了這場去槓桿的規模。美國基本面多空基金總槓桿率下降 8.7 個百分點至 207.5%(一年期第 26 百分位),淨槓桿率下降 3.7 個百分點至 43.3%(五年期第 0 百分位)。經貝塔調整後的總槓桿率單週下跌近 16 個百分點,年初至今總槓桿率下降 11 個百分點,淨槓桿率下降 11.6 個百分點,抹去了 2025 年全年 21.9 個百分點總槓桿率增幅的一半以上。多空比率 1.527 處於三年和五年期第 1 百分位。
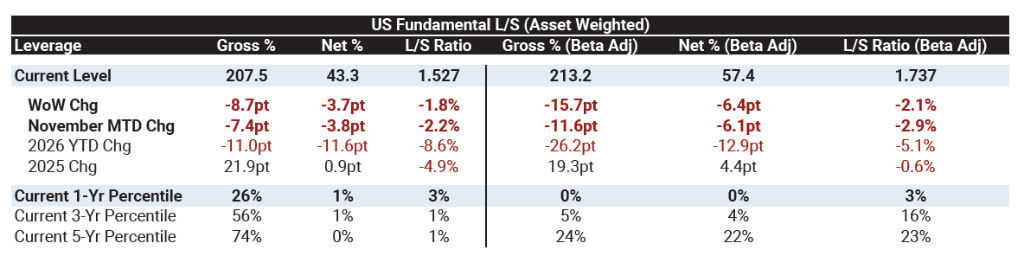
Armbrust 表示,「這是倉位正在清理的強烈信號。」
值得注意的是,若將宏觀賬戶和系統化賬戶納入全球大宗經紀賬簿,整體總槓桿率實際上微升 0.1 個百分點至 314.2%(過去一年第 85 百分位),但淨槓桿率滑至第 4 百分位,多空比率降至第 3 百分位。換言之,市場上仍有大量敞口,但幾乎毫無信念。
從全球視角看,Saboureault 的數據顯示,全球股票遭淨賣出(一年期-1.0 個標準差),去槓桿步伐加快(一年期-0.8 個標準差,為 7 月以來最大美元去槓桿規模),做多頭寸的賣出規模是空頭回補的 5 倍。個股已連續第 8 週遭淨賣出,宏觀產品則連續第 3 週獲淨買入。全球基本面多空淨槓桿率 45.3%為過去 12 個月最低,處於 1 年和 3 年期第 0 百分位,多空比率為高盛賬簿過去五年最低。
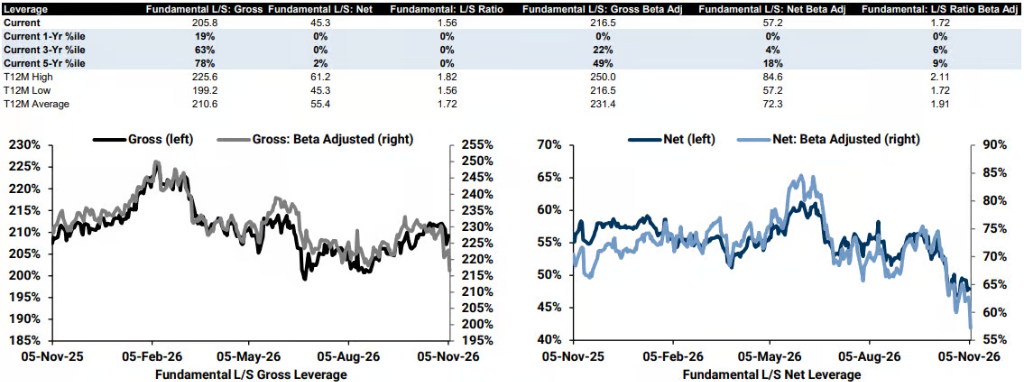
摩根士丹利此前曾指出,今夏及 10 月的持續去風險是 L/S 基金 15 年來最長的持續去風險階段——而那還是上週「血洗」發生之前的判斷。上週過後,美國淨槓桿率從摩根士丹利所記錄的 51%進一步跌至高盛數據的 43%。
科技股遭歷史級拋售,工業股創五年最大淨賣出
科技板塊是此輪拋售的重災區。信息技術板塊為全球及美國淨賣出規模最大的板塊,本週全球信息技術股的淨賣出比例與高盛自 2016 年以來記錄中最大淨賣出週基本持平,且過去五個月內已有 4 次躋身歷史前五大淨賣出週。
高盛證券經紀人 Robbie Stankard 指出,以百分比計,本週全球科技股賣出規模與 2024 年 10 月中旬及 9 月的情況相當,均為高盛自 2016 年以來記錄中最大淨賣出週。
高盛交易員 John Flood 在其題為「翻篇上週」的報告中寫道:自 10 月初以來,高盛美國交易台客戶已淨賣出約 300 億美元科技股(TMT 及通信服務),其中上週貢獻約 60 億美元。相比之下,7 月動量回調期間的淨賣出規模約為 210 億至 230 億美元,當前這輪拋售已超出 30%至 40%。唯一的積極信號是:11 月 6 日(週五)是連續 7 個交易日中首次出現科技股淨買入,規模約 10 億美元。
工業板塊同樣未能倖免。工業股為全球第二大淨賣出板塊,且創下五年來最大百分比淨賣出,已連續第 4 週遭淨賣出。子板塊層面,電氣設備、建築產品、航空航天與國防、貿易公司及分銷商領跌,客運航空和機械獲淨買入。Stankard 指出,電氣設備和建築產品領跌並非偶然——這正是數據中心電力相關交易。
從年初至今的累計情況看,TMT 板塊淨賣出已回落至 7 月低點附近,工業板塊上週五天內的賣出規模超過 3 個標準差,為美國各板塊之最。
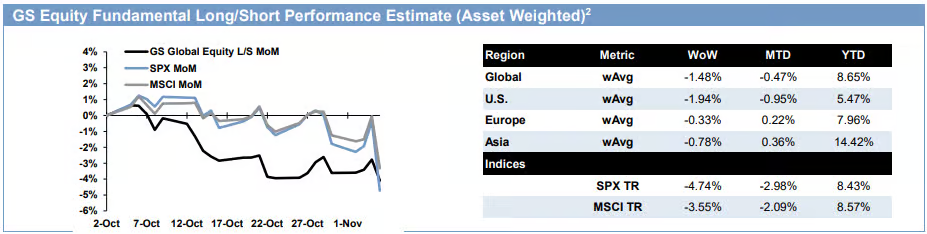
業績方面,高盛大宗經紀估算顯示,美國基本面多空基金上週虧損 1.94%,全球同類基金虧損 1.48%,而標普 500 全收益指數同期下跌 4.74%。美國股票選手年初至今回報率僅為 5.47%,落後於標普 500 的 8.43%。科技主題基金處境更為慘烈,至週四已抹去全年漲幅。
倉位結構:Mag 7 仍近歷史高位,住宅與電力轉為淨空
儘管經歷了疫情以來最大規模的去槓桿,高盛賬簿中仍有若干值得關注的倉位結構。Flood 列出了當前大宗經紀賬簿中五個突出的板塊:
Mag 7 及超大規模雲計算(淨配置仍接近歷史高位)
住宅/房屋建築商(賬簿淨空,多空比率處於五年低位)
餐飲(多空比率處於五年低位)
電力/美國電氣設備(賬簿淨空,多空比率處於五年低位)
中小市值生物科技(仍為淨多,多空比率超過 3,但處於約三年低位)
最引人注目的是:在經歷疫情以來最大去槓桿之後,對 Mag 7 及超大規模雲計算的淨配置仍接近歷史高位,而賬簿已對住宅和電力/電氣設備轉為淨空。換言之,基金廣泛拋售科技股的同時,仍死守「出錢方」(即超大規模雲計算巨頭)的多頭倉位。若市場進一步惡化,這一最後的擁擠交易或將成為下一個被拋售的目標。
CTA 量化策略:各種情景下均為賣家,最多或再拋 450 億美元
上週,CTA 量化策略充當了下行加速器。據估算,CTA 上週五天內賣出約 116 億美元標普期貨和 30 億美元納指期貨。
更令人擔憂的是後續壓力。Saboureault 的系統化策略摘要顯示,系統化/CTA 信號目前在全球 50%至 60%的股票市場呈負值,涵蓋標普 500 及多數主要市場。
Stankard 的情景分析顯示,未來一週,無論市場走勢如何,CTA 均為賣家:
- 平盤情景:賣出約 233 億美元(其中標普約 311 億美元)
- 上漲情景:賣出約 39 億美元(其中標普約 231 億美元)
- 下跌情景:賣出約 487 億美元(其中標普約 315 億美元)
未來一個月,僅在強勁上漲情景下,CTA 才轉為買家(買入約 740 億美元,其中標普約 144 億美元);下跌情景下,全球股票賣出規模可達約 1495 億美元。
標普 500 的關鍵技術位:短期約 7675 點,中期約 7549 點,長期約 7084 點。目前指數收盤價均高於上述水平,這正是量化策略持續賣出的原因。
恐慌信號全面亮起,唯一例外是高盛自身情緒綜合指標
多項市場情緒指標已發出強烈恐慌信號。
高盛「恐慌指數」:Armbrust 指出,該指數讀數超過 9 歷史上是不錯的買入機會,上週四觸及 9.57,週末收於 9.2。
「倍數驚喜比率」:高盛衍生品專家與策略師 Brian Garrett 創建的這一指標衡量資產單日漲跌幅相對於前一日期權隱含波動率的倍數。標普 500 本週該指標創 19 年來最大值,納指排名第二,羅素 2000 排名前五——期權市場對此次波動的低估程度堪稱二十餘年來之最。
市場微觀結構同樣承壓:標普期貨盤口深度已跌至 415 萬美元,遠低於 1140 萬美元的均值;1 個月隱含相關性從夏季的不足 10%跳升至約 26%;納指與標普隱含波動率之差擴大至近 9 個百分點,逼近夏季動量崩潰時創下的 12.6 點紀錄;看跌期權偏斜維持在 1.20 的高位,看漲期權偏斜則跌至 0.76。
高盛風險偏好指數(GSRAII)已跌至-0.65,但尚未觸及 Armbrust 所稱的-1 強買入信號水平。2020 年 3 月新冠疫情低點時該指數為-2.03。
散戶投資者也開始動搖。Saboureault 對散戶的一詞評價是「眨眼了」。上週出現了自 6 月初以來最負面的兩個日度買賣偏斜讀數,標普 500 散戶淨買入兩度跌破零。AAII 調查顯示,截至 11 月 4 日當週,看空比例跳升 7 個百分點至 48.4%,較歷史均值高出 17 個百分點;CNN 恐懼與貪婪指數從 19 小幅回升至 24,但仍處於「極度恐懼」區間。
唯一的例外是高盛自身的美國股票情緒指標(Sentiment Indicator)。該綜合指標涵蓋機構、散戶和境外投資者共九項倉位指標,實際上從+0.2 上升至+0.6。輕倉信號的閾值為低於-1.0,目前遠未觸及。原因在於,持續買入的共同基金和境外投資者將該綜合指標維持在正值區間,令「所有人都已出局」的反向看多信號尚不完整。
誰在接盤?共同基金與企業回購逆勢買入
對沖基金大規模清倉的另一面,是「慢錢」的逆勢買入。
共同基金方面,據 EPFR 數據,截至 11 月 4 日當週,全球股票基金淨流入約 890 億美元(前一週為 560 億美元),其中約 370 億美元流入美國;過去四週累計淨流入約 2650 億美元,其中約 1110 億美元流入美國。科技基金再度錄得最大淨流入,儘管 AI 相關股票正經歷劇烈波動。跨境資金流入美國基金的規模持續攀升,自 2022 年以來累計已接近 1 萬億美元。
企業回購方面,目前約 90%的標普 500 成分股已退出回購靜默期,預計本週末將升至約 93%。高盛回購交易台報告顯示,上週活動大幅加速,受選舉後動能和活躍財報季推動,可自由裁量的公開市場訂單佔比從前一週的 22%跳升至 33%,執行量約為去年日均水平的 1.6 倍。2026 年迄今回購授權規模已達 1.5 萬億美元,超過 2025 年全年 1.37 萬億美元的紀錄。
不過,供給壓力同樣不容忽視——上週北美 IPO 及增發規模達 163 億美元,年初至今累計達 5360 億美元,企業回購仍需持續消化這一供給壓力。
多空博弈:倉位洗牌後,市場底部或仍需等待 CTA 賣完
Flood 儘管經歷了艱難一週,仍列出四點維持建設性看法的理由:標普 500 第三季度每股盈利同比增速追蹤至 35%;市場廣度大幅改善;標普 500 市盈率約 18 倍,處於過去十年第 31 百分位,通信服務板塊更處於自身十年歷史第 4 百分位;企業正在積極逢低買入。
據 Armbrust 引述的高盛半導體分析師觀點稱,相關股票已明顯進入超賣區域,風險回報對部分個股具有吸引力,並點名看好英偉達、博通、應用材料及 Lam Research。
然而,多重壓力仍懸而未決。Saboureault 總結道:「油價下跌、收益率下跌,波動率需要繼續企穩,資金才能重新入場。」在波動率企穩、週二 CPI 數據及英偉達 11 月 17 日財報落地之前,上週或許是對沖基金的「投降時刻」,但市場真正的底部,可能還需要等待 CTA 完成剩餘的賣出程序。





