


万字拆解Variational:一个没有订单簿的交易所,如何成为Hyperliquid身后的龙二?


- 核心观点:Variational 以无订单簿的 OLP 报价模式成为周交易量第二大 Perp DEX,但 15 亿美元场外估值已隐含较高预期,积分结束后交易量留存与 OLP 风险是核心变量。
- 关键要素:
- 周交易量仅次于 Hyperliquid,拥有超 570 个市场,涵盖股票、原油、黄金等 RWA 资产,零手续费。
- 创始团队来自 Genesis,曾运营量化做市基金;已融资约 6200 万美元,投资方包括 Dragonfly、Bain Capital Crypto 等。
- 国库持有约 1180 万美元 USDC,9 月流入约 250 万美元,计划全部用于回购销毁;年化收入约 3000 万美元。
- RWA 交易量占平台总交易量一半以上,9 月占 Variational 与 trade.xyz 合计交易量约 36%,7 月约为 14%。
- TGE 初始流通量预计全部来自空投,占总供应量 32%,按 15 亿美元估值约 4.8 亿美元代币即时解锁。
- 主要风险:公共 API 开放后的有毒订单流、OLP 盈亏不透明、积分挖矿退潮后交易量或下降 30%~60%。
- Pro 产品瞄准机构 OTC 衍生品市场,计划 2027 年上线,但收入模型尚未公布。
編譯|Odaily(@OdailyChina);譯者|Azuma(@azuma_eth)
我第一次打開 Variational 時,完全沒理解為什麼有人會想用一個沒有訂單簿的交易所。我習慣了訂單簿,習慣了看到自己的交易對手是誰。
幾個月後,我再次回來,這次是為了在 Variational 上做一筆針對 Lighter 的 Delta 中性交易。結果,我改變了看法。
你只需要點擊下單,系統就會針對你的全部交易規模給出一個報價,成交,然後結束。除此之外,這次交易的成本也明顯低於我第一次嘗試時的水平。
按照週交易量計算,Variational 目前已經是僅次於 Hyperliquid 的第二大 Perp DEX。平台擁有超過 570 個交易市場,涵蓋股票、原油和黃金等資產,而且實行零手續費政策。
Variational 原生代幣 VAR 計劃於第四季度推出,目前場外預交易市場給出的估值約為 15 億美元。
這篇文章想要探討的是 —— 這個定價是否合理?
首先,我將介紹 Variational 背後的團隊及其運作方式,然後談談它有哪些地方打動了我、哪些問題讓我擔憂,以及我認為它究竟值多少錢。
誰在營運 Variational?
Variational 由兩位量化交易員創立。自 2017 年以來,他們一直在做的事情,正是如今希望搬到鏈上的業務 —— 做市和 OTC(場外交易)。
兩位住在隔壁宿舍的校友
Lucas Schuermann(CEO)和 Edward Yu 在哥倫比亞大學讀大一時相識,兩人住在同一棟專為創業者準備的宿舍裡,房間恰好相鄰。
Schuermann 算得上是一位神童,他 12 歲時便開始在奧克拉荷馬大學學習數學;此後,他進入哥倫比亞大學攻讀電腦科學,並先後在高盛和 Google X 實習。
Yu 則畢業於哥倫比亞大學應用數學專業,曾在 Facebook 工作,並發表過貝氏統計學相關論文。
2017 年,兩人共同創立了 Qu Capital。這是一家專注於加密貨幣統計套利的基金,曾從機構投資者處募集資金。2019 年,該基金被 Barry Silbert 創立的 Digital Currency Group(DCG)收購。
兩人也因此進入 Genesis。當時,Genesis 是加密行業規模最大的 OTC 交易平台之一。Schuermann 出任工程副總裁,負責搭建 OTC 交易平台的基礎設施;Yu 則擔任量化研究主管,負責線性合約和期權市場的做市業務。
兩人於 2021 年離開 Genesis。兩年後的 2023 年,Genesis 倒閉,而此時他們早已不在其中。
這個細節值得一提,因為如今履歷上出現 Genesis 這個名字,難免會引發一些疑問。
先做交易,再做協議
Variational 最初並不是一家 DEX。
在正式推出產品之前,團隊曾以隱秘模式營運了約兩年,作為自營做市商活躍於各大中心化交易所(CEX)和去中心化交易所(DEX)。
這段經歷讓創始團隊總結出三個教訓,也直接影響了如今的產品設計:
- 從零開始搭建訂單簿非常緩慢,每上線一個新交易對,都意味著要單獨與做市商進行談判;
- 交易所將相當大一部分價值讓渡給做市商,這些價值最終流出了生態系統;
- OTC 衍生品交易仍然充斥著律師、無休止的溝通、銀行電匯,以及大量負責營運的員工。用 Schuermann 的話說,就是如此。
Omni(Variational 當前的核心產品)解決了前兩個問題,Pro(Variational 規劃中即將上線的產品)則瞄準第三個問題。
團隊規模
截至 2026 年 5 月,Variational 已擁有 24 名員工,相比 2024 年的 7 人明顯擴張,其開發人員和量化研究人員來自 Google、Meta、Virtu、IMC、Jane Street 等公司。
公司註冊於開曼群島,團隊則在紐約辦公。
有意思的是團隊對盈利的態度。Schuermann 表示,收入才是他們最重要的指標。原因很簡單,與那些擁有龐大 VC 資金儲備的競爭對手不同,他們無法承受為了爭奪用戶而連續多年虧損。
這也是為什麼在 TGE 之前,Variational 的國庫已經累積了接近 1200 萬美元。
投資者
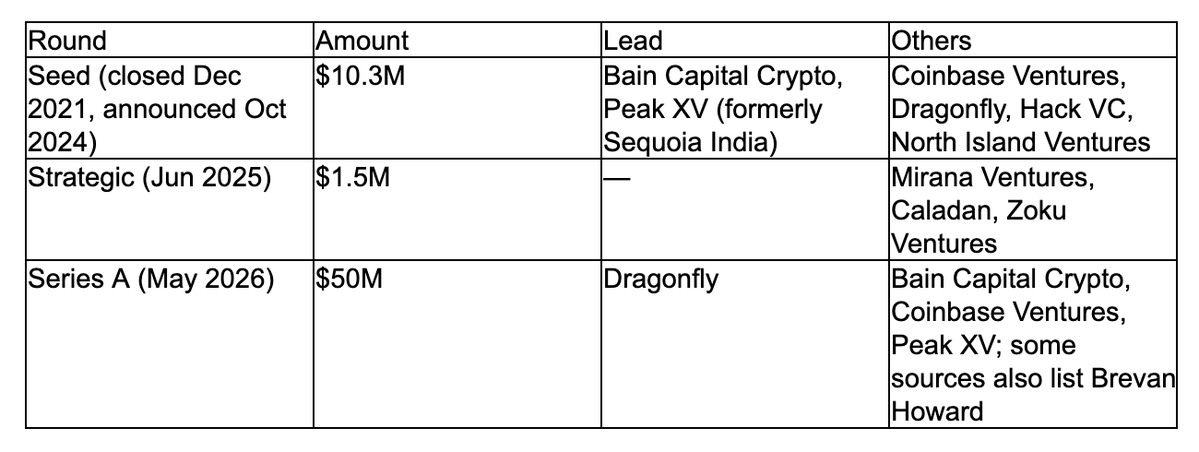
Variational 已透過三輪融資募集約 6200 萬美元。投資機構名單不算長,但陣容相當不錯。
種子輪採用標準股權融資,同時附帶 1:1 的代幣認購權(Token Warrants),意味著投資者獲得的代幣數量與其持有的股權比例相對應。
其中有幾個值得關注的地方:
- Dragonfly 最值得關注。它領投了 Variational 的 A 輪融資,資金來自一隻規模達 6.5 億美元的新基金。Schuermann 也公開表示,Dragonfly 能夠幫助他打開傳統金融(TradFi)領域的合作與整合管道。
- 同一批投資者曾經支持過 dYdX。Dragonfly 和 Bain Capital Crypto 也參與了 dYdX 2018 年的 A 輪融資。dYdX 曾經是永續合約領域的王者,但如今其代幣價格已經較歷史高點下跌 97%。優秀的投資機構,並不意味著一定能帶來優秀的代幣表現。
- Brevan Howard 是傳統金融背景的信號。這家機構是全球規模最大的宏觀對沖基金之一。它的出現符合 Variational 希望連接傳統金融做市商的敘事,但並非所有資訊來源都確認了這一投資關係。
- 與摩根大通的關係,目前尚未得到官方證實。根據非官方消息,Variational 與摩根大通擁有一條直接信貸額度。但我沒有找到任何公開資訊能夠證實這一點。
Omni 如何運作?
Omni 更像是一家外匯兌換櫃檯,而不是傳統意義上的交易所。
在傳統交易所,你需要將訂單掛入一個共享訂單簿,然後等待其他人來成交。而在兌換櫃檯,你只需要詢問價格,櫃檯給出報價,你可以選擇接受,也可以拒絕。
在 Omni 中,這個櫃檯就是 Omni Liquidity Provider(OLP),也就是由協議自身擁有的做市商。
每筆交易的流程大致如下:
- 你輸入想買入或賣出的資產,以及交易規模;
- OLP 針對你的全部交易規模給出一個報價;
- 你接受報價,OLP 就成為你的交易對手方;
- 隨後,OLP 會在擁有流動性的地方對沖自己的頭寸,例如 Binance、Hyperliquid,或者傳統銀行交易商。
Omni 不收取手續費。它的收入來自報價與實際對沖價格之間的差價,目前這部分收益約有 20% 會進入協議國庫。
這意味著 Omni 不需要為每個交易市場從零開始建立流動性。它可以上線蘋果股票或布蘭特原油的永續合約,因為這些資產的流動性早已存在於其他市場。
這也是為什麼 Variational 能夠擁有超過 570 個交易市場,而且 RWA 交易量目前已經佔到平台總交易量的一半以上。
Schuermann 表示,在他眼裡,Hyperliquid 並不是競爭對手,而是自己的流動性來源之一。相比傳統交易所,Variational 的定位其實更接近 Robinhood。
哪些地方打動了我?
沒人能盯著你的訂單狩獵
在傳統訂單簿中,大額訂單和停損單都是可見的,做市商可以利用這些資訊進行針對性交易。
而在 Omni 中,除了 OLP,沒有人能看到你的訂單。對於需要交易大額頭寸的人來說,這是一個實實在在的優勢。當然,也要公平地說,OLP 能看到一切 —— 你的持倉、交易規模,甚至清算價格。
這更像是一種經紀商關係,而不是一個完全匿名的暗池。
方便,而且便宜
整個訂單只需要接受一個報價,不必拆分多個小訂單逐筆成交。
目前,ETH 的點差約為 1.3 個基點,而指數和原油市場的點差甚至低於 1 個基點。
國庫裡已經有真金白銀
截至 10 月 28 日,Variational 國庫持有約 1180 萬美元 USDC,僅 9 月份就有約 250 萬美元流入。
按照團隊的計劃,國庫收入將全部用於回購並銷毀代幣。
對比來看,Lighter 在 TGE 當天並沒有類似的資金支持。它在 TGE 約一週後才啟動回購,當時國庫資金約為 135 萬美元。
傳統金融資源不只是口頭敘事
在股票和指數永續合約上線時,傳統金融交易商承諾提供超過 10 億美元的未平倉合約(OI)容量。
上線一週內,這些合約的交易量就達到了 28 億美元。
每個人都有獨立的資金池
每位交易者的頭寸都存放在與 OLP 單獨建立的合約中。如果旁邊的交易者爆倉,其虧損不會傳導到你的帳戶。
這與 2025 年 10 月 10 日市場暴跌時,其他一些交易平台出現的情況形成了對比。
智慧合約經過審計
協議已經通過 Zellic 和 Spearbit 的安全審計,截至目前沒有發生過駭客攻擊事件。
不過,Variational 運行在 Arbitrum 上,因此也需要承擔 Arbitrum 本身的相關風險。
Variational 的競爭對手有哪些?
RWA 並不是一片沒有競爭的藍海,Variational 也不是這個市場最大的參與者。
Hyperliquid 開放外部市場部署者(HIP-3)之後,RWA 在 7 月份連續兩週佔據其總交易量的一半以上,其中規模最大的部署者之一是 trade.xyz。
根據 DefiLlama Research 9 月份的數據,trade.xyz 的交易量約為 Variational 的 3 倍,分別達到 2550 億美元和 800 億美元。
不過,Variational 正在快速追趕。7 月下旬,Variational 在兩家平台合計交易量中的佔比約為 14%;到了 9 月,這一比例已經上升至約 36%。
此外,市場上還有 Ostium(同樣部署在 Arbitrum 上)、在 Robinhood Chain 上獨立部署的 Lighter,以及越來越多受到監管的經紀商推出的永續合約產品。
因此,Variational 真正的優勢並不是 RWA 本身,而是它獲取流動性的方式。Hyperliquid 和 trade.xyz 必須為每一個新市場吸引做市商,而 Variational 可以直接接入那些已經擁有相關流動性的交易商。
如果這種模式能夠在數百個市場中複製,優勢就有望長期存在,但如果傳統金融交易商開始直接在 Hyperliquid 上報價,這種優勢也可能隨之消失。
哪些地方讓我擔憂?
空投之後可能出現一波拋售
TGE 時,預計全部初始流通量都來自空投 —— 總供應量的 32%,從第一分鐘起就全部解鎖。按照 15 億美元估值計算,這意味著約 4.8 億美元的代幣將直接進入「積分農民」手中。對很多人來說,這是一筆足以改變人生的財富,因此他們很可能選擇賣出。
相比之下,約 1180 萬美元的國庫資金,僅相當於這部分流通量的 2.5%。TGE 上線時的買盤,必須來自交易所、基金以及市場敘事,而不是協議自身。
歷史數據提供了一些安慰。Lighter TGE 之後,約三分之二的空投代幣仍然留在持有者的錢包裡;但反過來看,一年後,團隊和投資者持有的代幣中,將有 50% 開始解鎖。
值得一提的是,TGE 後的實際流通量也有可能超過 32%。排除空投、資方、團隊份額後,剩餘 18% 的代幣屬於生態儲備,由 Variational Foundation 持有,基金會可以自行決定如何使用,目前沒有公佈具體釋放時間表。如果其中一部分在 TGE 時分配給做市商,或者用於交易所上市,那麼實際流通的代幣數量就會超過空投本身所暗示的規模。
部分空投代幣也可能被銷毀。Variational 的條款將美國、加拿大、台灣以及受制裁國家的用戶排除在外。用戶領取代幣時必須簽署 VAR 條款,未領取的代幣將被銷毀。如果部分積分屬於不符合領取條件的用戶,那麼實際流通量就會更小。不過,我不認為這一數字會特別顯著 —— 畢竟所有人都會使用 VPN。
我們不知道積分究竟集中在誰手裡。我沒有找到關於積分分布集中的公開數據。幾十個巨鯨持有一半空投,與數萬名小額積分農民分別持有代幣,所帶來的拋壓完全不同。
目前,VAR 代幣只有一種已公佈的用途,就是使用國庫收入回購代幣。它沒有治理、質押或手續費折扣功能,更多細節預計會在 TGE 前公佈。因此,現在買入 VAR,實際上就是在購買一項由 OLP 點差收入中約 20% 支持的回購預期。
積分結束後,還能剩下多少交易量?
如今 Variational 的相當一部分交易活動來自積分挖礦。
參考其他永續合約 DEX 上線後的表現,TGE 後第一個月,交易量平均會下降約 54%。我預計 Variational 的 OI 和交易量可能下降 30%~60%。
不過,我認為它的產品已經找到了市場契合點(PMF),而且用戶還會繼續在其他永續合約 DEX 上刷積分,因此會有相當一部分交易量留存下來,將 Variational 作為對沖交易場所。
在傳統交易所,交易量下降通常會引發惡性循環 —— 交易者減少,點差擴大,進而導致更多交易者離開。Omni 在一定程度上能夠避免這一問題,因為 OLP 會在其他市場進行對沖,而這部分成本並不取決於 Variational 自身的交易量。
真正的問題在於另一個地方。積分農民其實是做市商最理想的客戶,因為他們的交易行為往往缺乏規律性。TGE 之後,留下來的用戶大多會是更懂交易的人。OLP 從他們身上賺到的錢會更少,甚至可能虧錢。最終,所有人的交易點差都可能因此擴大。
API 與有毒訂單流
這才是我最大的擔憂。
Variational 已宣佈將在 TGE 前開放公共 API。市場上永遠會有一些比 OLP 更快的參與者,比如 Jane Street 這樣的機構。他們可能在 Binance 出現價格變動





