美股日報|蘋果市值破5兆美元,微軟、亞馬遜大漲超6%,油價暴跌8.5%(11月5日)


- 核心觀點:民主黨「藍色浪潮」橫掃國會消除政策尾部風險,疊加伊朗戰爭可能收尾導致油價崩跌,市場交易「立法可預期性」而非政策方向;但AI/資料中心鏈條因地方政治阻力逆勢殺跌,加密資產在監管逆風與63億美元被盜中反彈。
- 關鍵要素:
- 道瓊單日漲1,569.40點(+3.03%)創一年新高,VIX跌20.26%至16.61;布倫特原油跌8.46%至94.83美元/桶,為本輪通膨預期回落主因。
- 德州州長由反資料中心候選人拿下,全美29個社區公投限制資料中心,費城半導體指數跌3.13%、CoreWeave跌9.90%,礦企算力股普遍兩位數下跌。
- 蘋果市值首破5兆美元(5.08兆)超越輝達(4.82兆),微軟漲6.68%創歷史新高,呈現「買軟體現金流、賣硬體資本開支」風格分化。
- 比特幣重回80,518美元(+3.98%),但Binance確認北韓駭客盜走63億美元;《Clarity Act》通過機率大降,行業PAC Fairshake多州失利。
- MSTR持有849,327枚BTC,市值/持幣比降至0.88倍(計入67.15億美元債務後0.98倍),從「溢價買幣」轉為「折價交易」,飛輪前提弱化。
- 美國現貨比特幣ETF連續三日淨流出11.6億美元,本輪反彈邊際買盤來自企業財庫與空頭回補,非ETF資金。
- 全球同步緊縮:歐元區通膨4%創三年新高、ECB 12月升息近乎確定,日本央行釋放升息信號,澳洲聯準會已升息至18年高位。
一、頭條
- 民主黨「藍色浪潮」橫掃國會,政治不確定性溢價一次性出清。 民主黨翻轉 7 個參議院席位、近 30 個眾議院選區、5 個州長職位(CNBC);道瓊單日上漲 1,569.40 點(+3.03%),創一年新高,VIX 從 20.83 跌至 16.61(-20.26%)。市場交易的是「立法可預期性」,而非政策方向本身。
- 油價因「伊朗戰爭可能收尾」的押注而崩跌。 副總統 JD Vance 公開稱共和黨慘敗的「真正原因」是伊朗戰爭,布蘭特原油跌 8.46%至 94.83 美元/桶、WTI 跌 8.13%至 88.27 美元/桶,盤中一度創 9 月 4 日以來最低。這是本輪通膨預期回落的最直接來源,也是長端殖利率下行的主因。
- AI/資料中心鏈條逆勢殺跌,是當日科技內部唯一系統性輸家。 德州州長由民主黨人 Hinojosa 拿下(競選主打反對「資料中心瘋狂」),疊加全美至少 29 個社區公投支持限制資料中心(Decrypt),費城半導體指數跌 3.13%、美光跌 7.00%、CoreWeave 跌 9.90%,比特幣礦企/算力股跌幅普遍達兩位數。
- 蘋果市值首破 5 兆美元,與輝達完成「王座交換」。 蘋果收漲 5.31%至 349.51 美元,收盤市值 5.08 兆美元,超過輝達的 4.82 兆美元(FourWeekMBA);微軟漲 6.68%創歷史新高、亞馬遜漲 6.12%,兩者合計增加 4,240 億美元市值。
- 加密資產在「監管逆風+63 億美元被盜」中反彈。 比特幣重回 8 萬美元(80,518 美元,24 小時+3.98%),但 Binance 確認北韓駭客透過假面試滲透、盜走 63 億美元資產,行業最大政治行動委員會 Fairshake 在多州失利,Clarity Act 前景轉暗。
二、美股大盤與宏觀
2.1 三大指數與波動率(2026-11-04 收盤,EST)
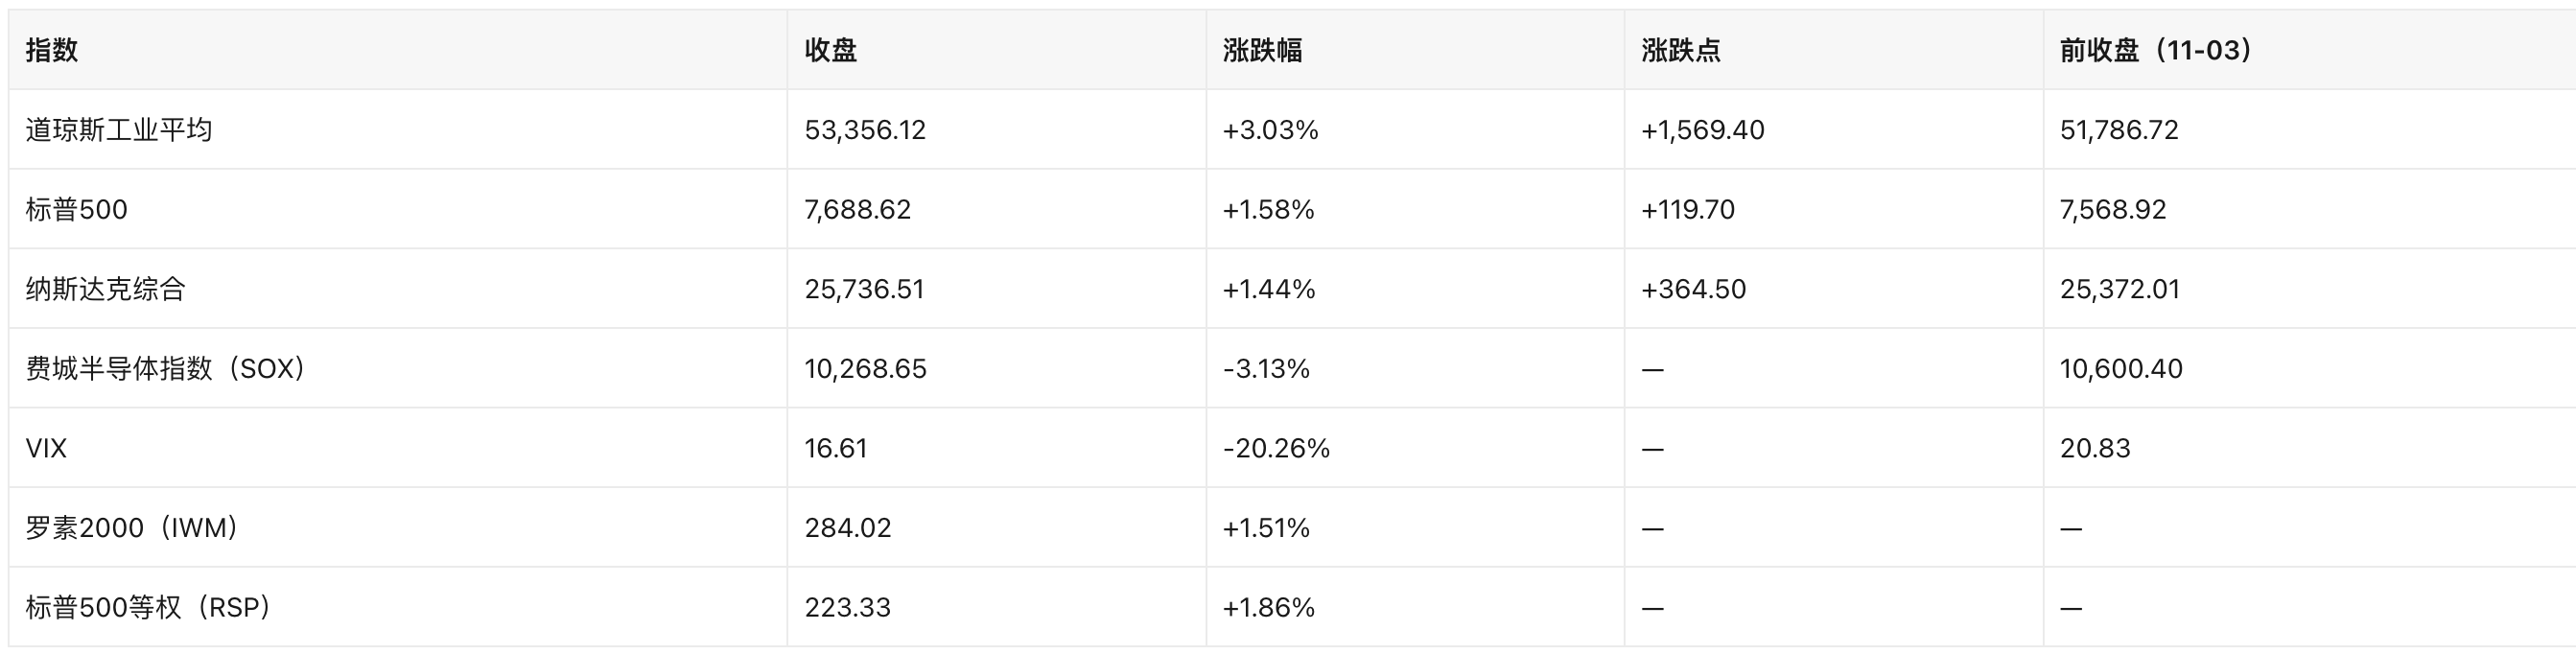
核心驅動(按權重排序):
- 選舉結果本身:分裂政府預期落地,消除了加稅/監管極端情形的尾部風險,壓制波動率、抬升風險偏好。道瓊漲幅遠超納斯達克,是典型的「低波動+週期權重」行情。
- 油價崩跌:能源板塊(XLE -4.74%)成為最大拖累項,但其對運輸、消費、通膨預期的正向傳導壓過了能源股權重影響。
- AI 資本開支敘事的裂縫:半導體(SOX -3.13%)、電力設備與資料中心營運商下跌,與大型軟體/雲端廠商上漲形成鮮明分化——市場在「AI 需求仍在」與「AI 基建的電力/許可瓶頸」之間重新定價。
2.2 當日美國宏觀數據(11 月 4 日發布)
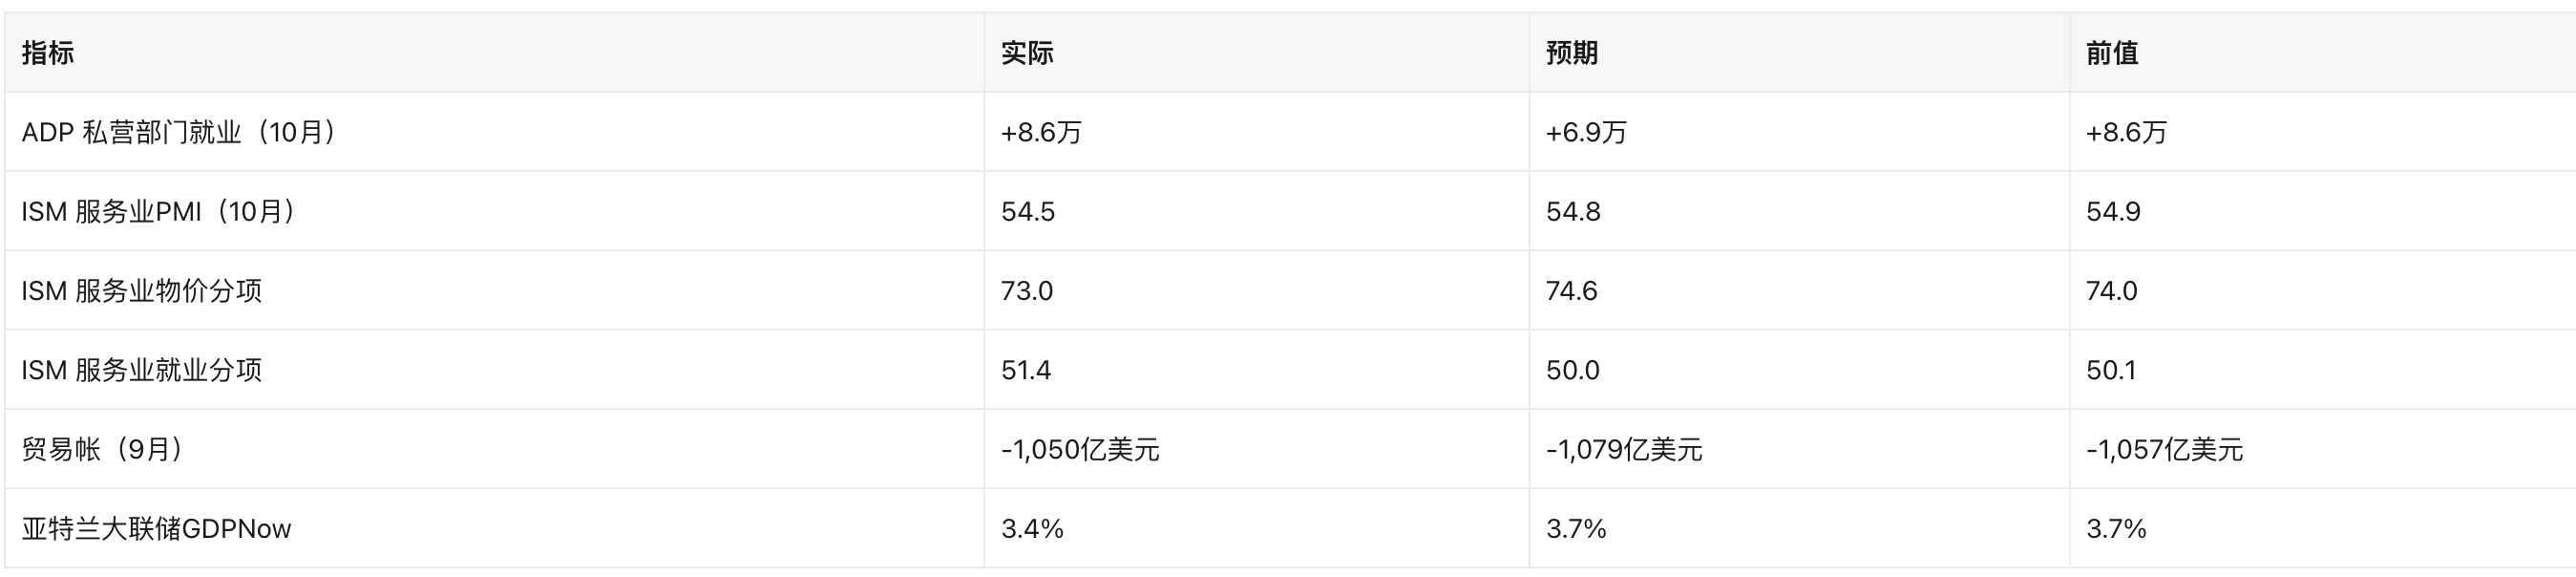
解讀:就業端韌性(ADP 超預期、服務業就業分項回到 50 上方)與價格端黏性(物價分項 73.0 仍處高位)並存;服務業景氣度小幅回落但仍在擴張區間。數據本身偏向「不急於降息」,但當日被油價與選舉敘事完全覆蓋。
2.3 美聯準與利率
- 政策狀態:美聯準在 10 月底的議息會議上按兵不動,而通膨已升至三年高位。當前市場定價的方向是升息而非降息:前聖路易斯聯準主席 Bullard 公開押注 12 月升息;MarketWatch 11 月 4 日以「美聯準會不會在再加兩次後收手」為標題討論路徑。
- 當日出現反向交易:受油價暴跌與 AI 股回落影響,部分短端利率(STIR)交易員開始押注美聯準 12 月「眨眼」。即:升息預期仍在,但邊際上被油價削弱。
- 全球同步緊縮:歐元區 10 月通膨升至 4%(三年新高),ECB 12 月升息「近乎確定」(Reuters/CNBC);日本央行釋放 12 月升息信號;澳洲聯準已升息至 18 年高位。這不是美國獨有的問題,美元資產的相對吸引力因此並未崩塌。
2.4 美債、美元與商品(2026-11-04)
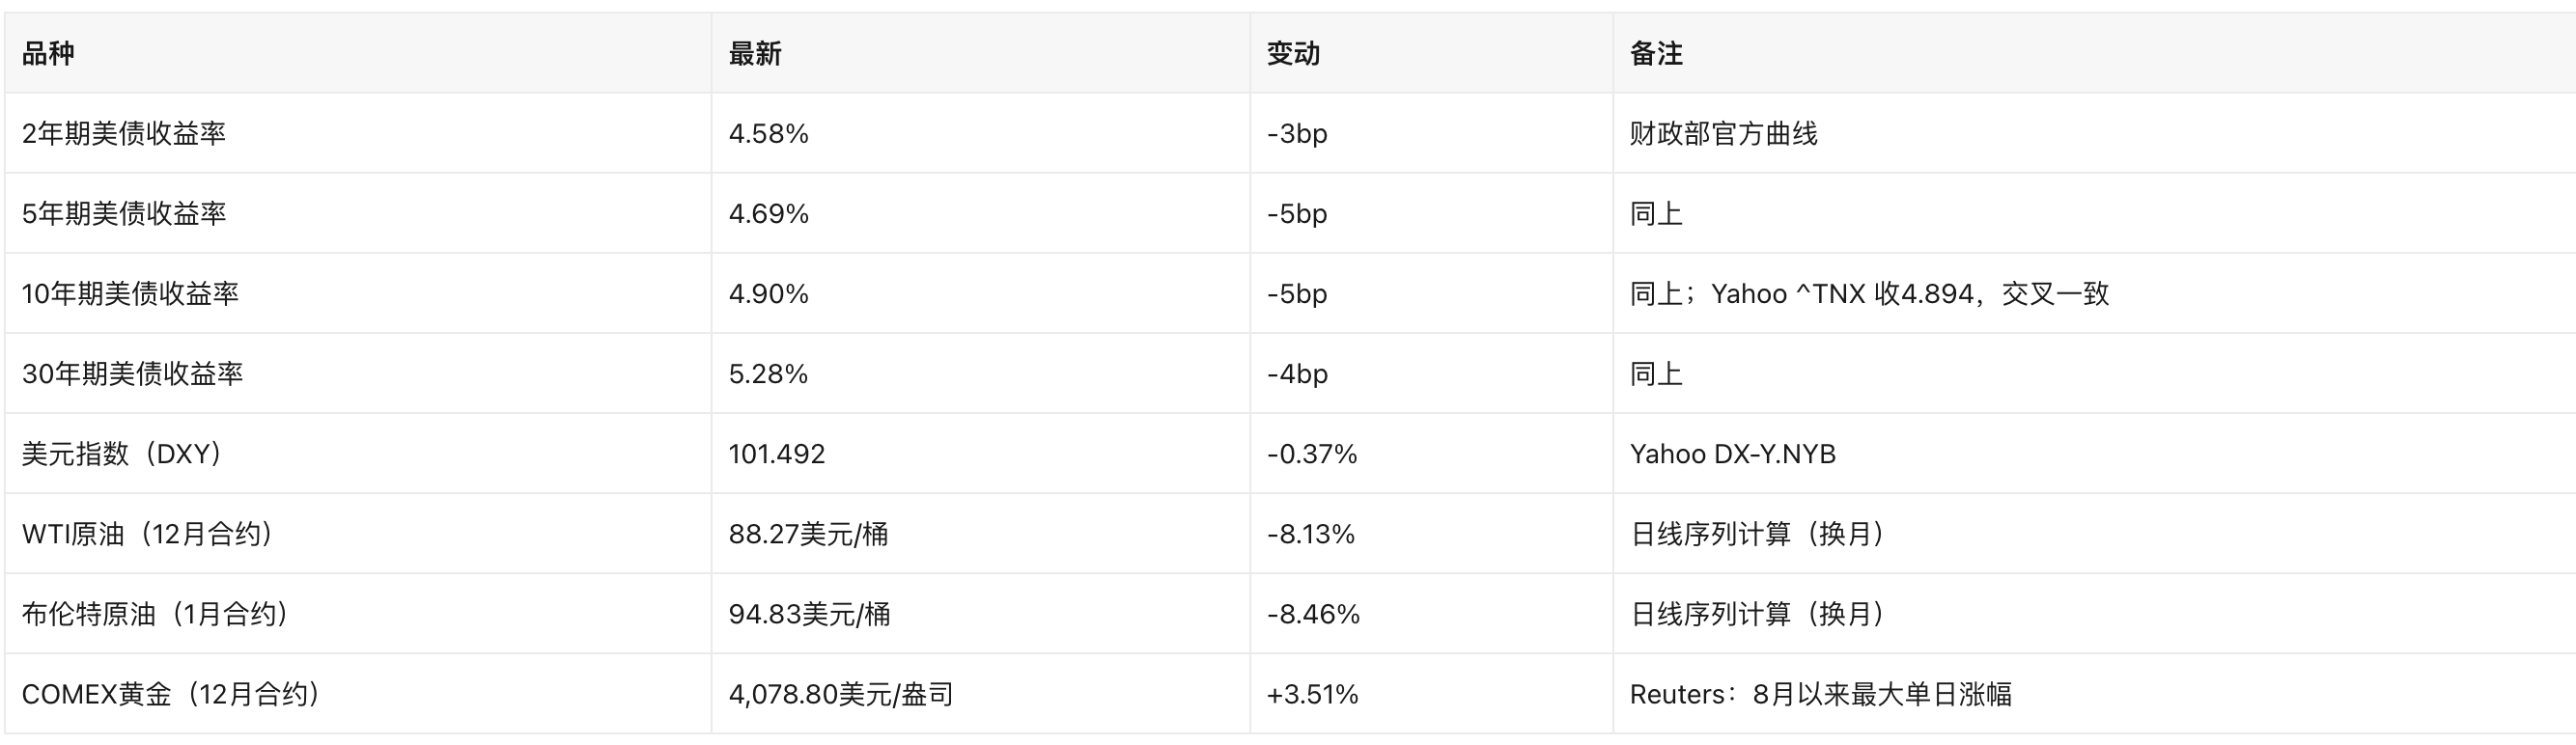
殖利率曲線形態:10Y-2Y 利差 32bp,30Y-10Y 利差 38bp。長端仍在 5%上方運行,說明「油價下跌帶來的通膨緩解」只壓低了邊際定價,並未改變財政供給壓力的中期邏輯(JPMorgan 的 Michele 公開呼籲財政部取消 20 年期國債發行)。
三、熱點個股與板塊
3.1 大型科技:選舉確定性溢價的集中承接方
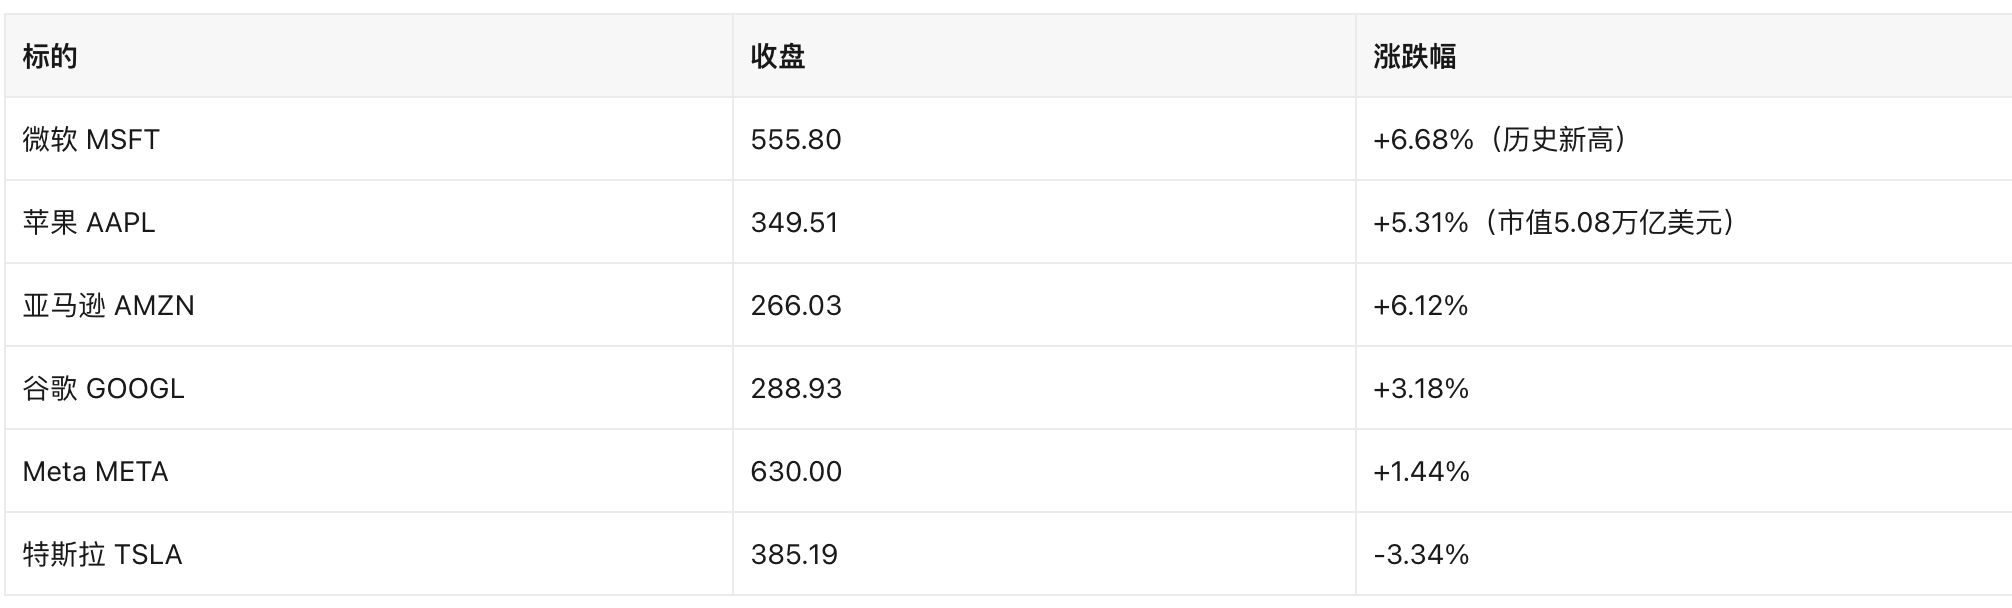
- 微軟:單日漲幅為近年罕見,創歷史新高。CNBC 將其歸因於「選舉結果消除投資者不確定性」,同時市場對超大規模廠商 AI 資本開支的融資安排(Meta 債務融資進展)擔憂緩和。
- 蘋果:市值首次收於 5 兆美元上方,超越輝達成全球市值第一。驅動來自「避險屬性+服務業務現金流」的防禦性配置需求——在 AI 資本開支焦慮下,蘋果被視為「不燒錢的科技巨頭」。
- 特斯拉:與整體科技反彈背離,跌 3.34%,是當日大型科技中唯一的顯著輸家。
- 分化含義:買軟體/現金流、賣硬體/資本開支,是當日最清晰的風格信號。
3.2 半導體與 AI 基礎設施:當日最大輸家
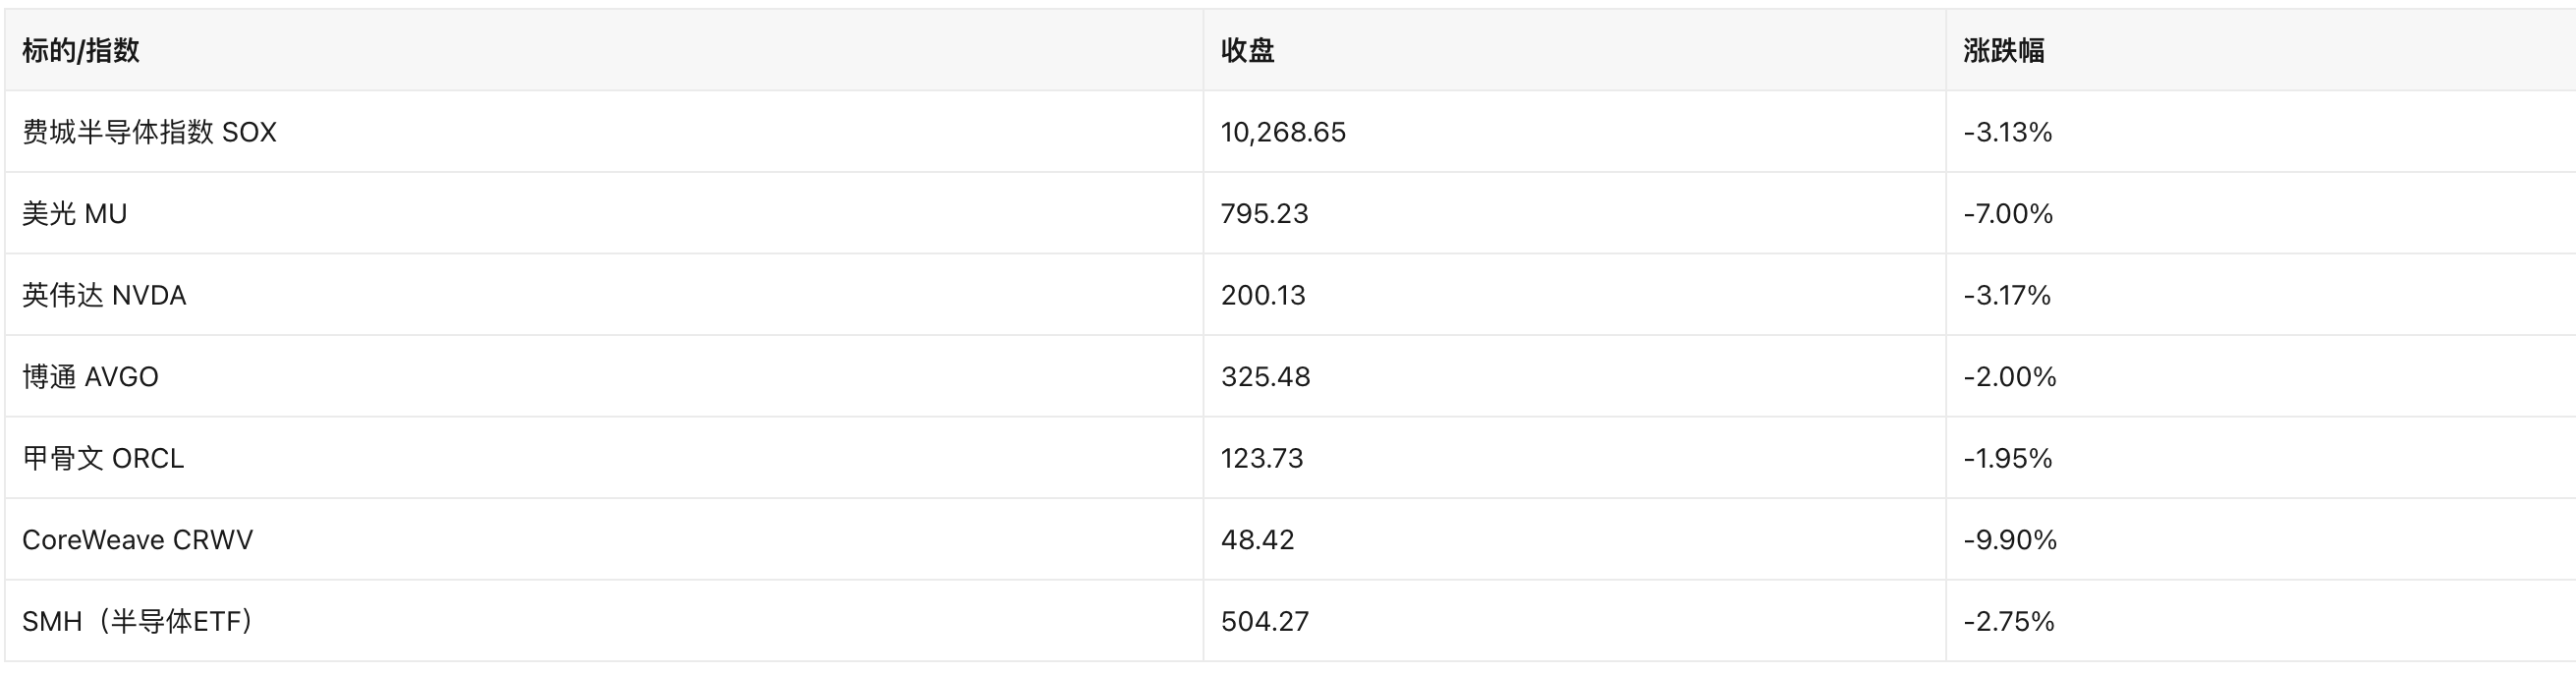
傳導邏輯:德州州長選舉 + 29 個社區公投限制資料中心 → 電力接入與建設許可的不確定性上升 → 市場下修 2027-2028 年機架/電力交付節奏 → 先殺「賣鏟子」的算力租賃與儲存,再傳導至 GPU 與設備。
不確定性:已獲批准的項目反而可能因供給收緊而受益(CoinDesk 引述分析師觀點),這也是當日部分礦企/資料中心股走勢分化的原因。
3.3 能源:油價的直接受害者
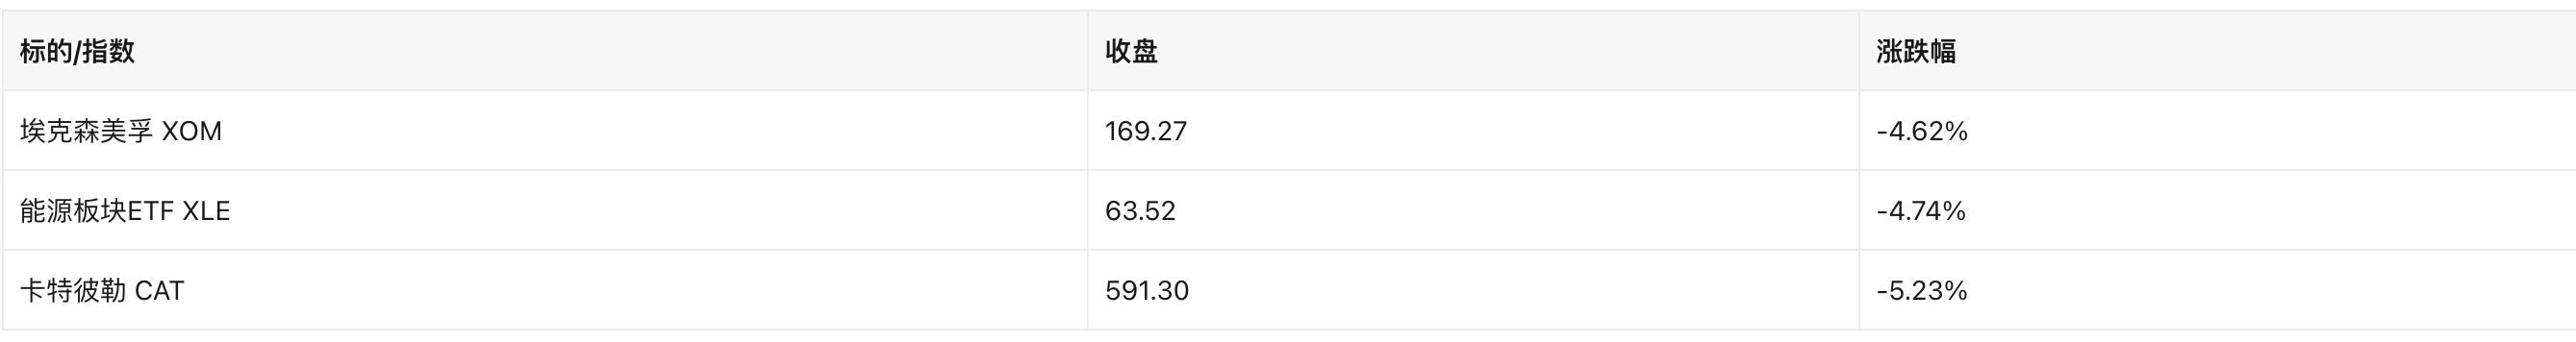
能源股隨油價同步下挫;開拓重工的下跌被市場解讀為「發電/備電設備的資料中心訂單預期」受挫(屬市場歸因,非公司披露)。
3.4 金融、消費與清潔能源:選舉交易的受益側
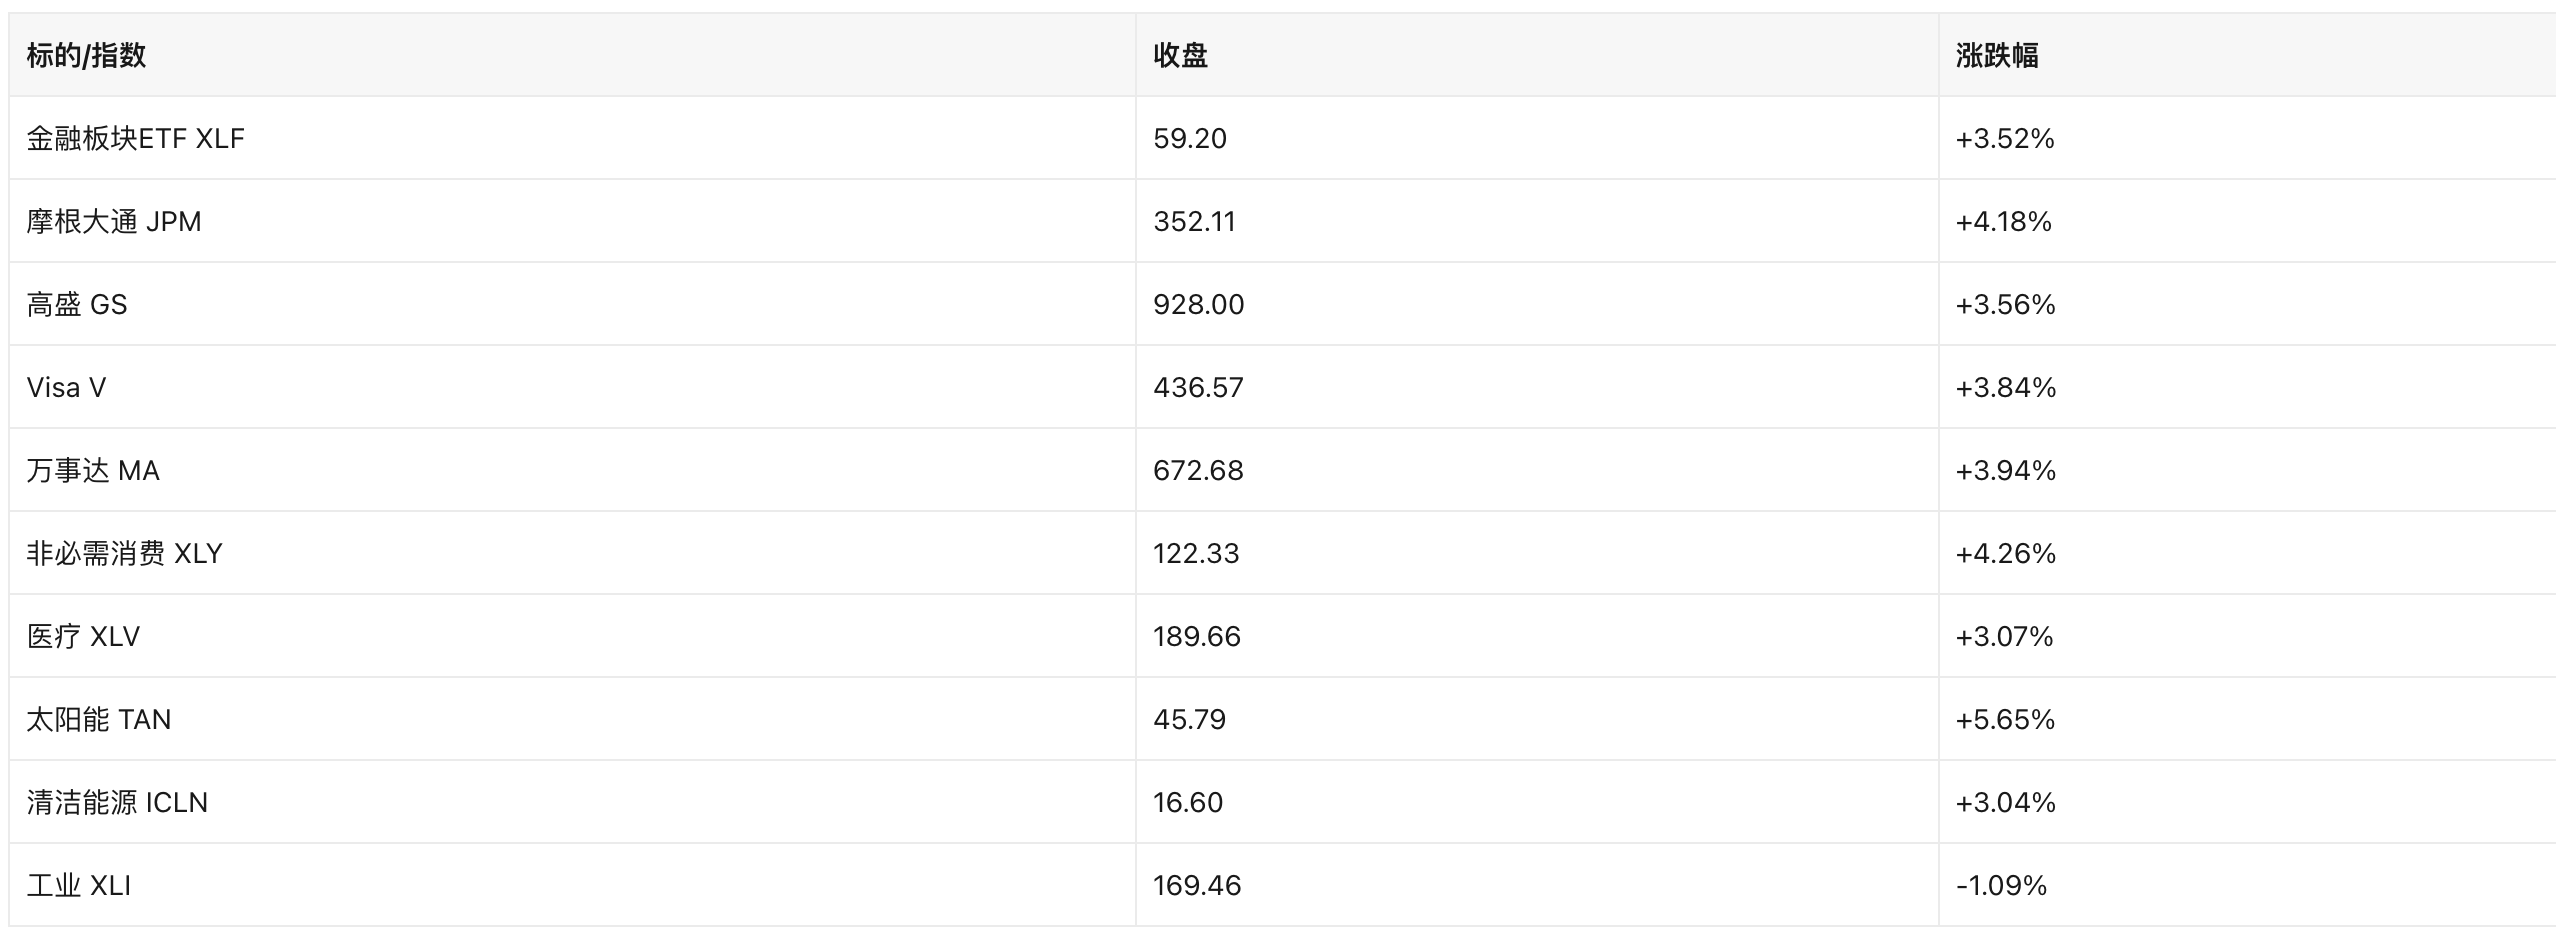
清潔能源是「民主黨掌控國會→補貼政策風險下降」的直接受益者;金融與支付則同時受益於殖利率回落與消費韌性預期。工業板塊逆勢下跌,反映資料中心建設相關資本財需求的擔憂壓過了傳統基建預期。
四、加密相關美股
4.1 DAT 龍頭:Strategy(MSTR)
持倉與成本(SEC 10-Q,2026-11-02 提交)
- 截至 2026 年 10 月 25 日 持有 848,517 枚 BTC,按 Coinbase 當日 16:00 ET 報價 80,456 美元計,市值 682.7 億美元;9 月 30 日為 847,666 枚,2025 年末為 672,500 枚。
- 11 月 2 日披露:10 月 26 日-11 月 1 日增持 811 枚 BTC,耗資 6,550 萬美元,均價 80,846 美元。增持後持倉 849,327 枚。
- 沒有新的可轉債發行公告;同期執行 2.082 億美元 STRC 優先股回購(累計 2.082 億美元),並將 STRC 股息率上調至 11.5%。優先股殖利率抬升通常意味著融資成本上升,屬「資金端壓力」信號。
Q3 財務(10-Q)
- 總收入 1.254 億美元(去年同期 1.287 億美元),軟體業務基本盤繼續小幅收縮。
- 淨利潤 195.33 億美元(去年同期 27.85 億美元)——主要由 BTC 公允價值上升及遞延所得稅估值備抵釋放驅動,屬會計準則(ASU 2023-08 公允價值計量)下的帳面利潤,非經營性現金流。
- 長期債務淨額 67.15 億美元(2025 年末 81.90 億美元),2029 年可轉債已從 29.8 億美元降至 14.9 億美元。
估值口徑(自算,輸入均可溯源)
- 按 10 月 25 日總股本 4.2235 億股(4.02714 億 A 類 + 0.19640 億 B 類)× 11 月 4 日收盤 142.54 美元 = 市值 602.0 億美元。
- 持倉市值 = 849,327 枚 × 80,518 美元 = 683.9 億美元。
- 市值/持幣市值 = 0.88 倍(簡單口徑,未扣除 67.15 億美元長期債務與優先股;計入 67.15 億美元長期債務後為 0.98 倍)。這意味著 MSTR 已從「溢價買幣」轉為「折價交易」,其融資—購幣飛輪的溢價前提明顯弱化。
股價:+5.10% 至 142.54 美元,但仍顯著低於 52 週高點;此前 11 月 2 日曾創 8 個月新低。另據 Yahoo Finance 報導,公司 CFO 離任,市場關注融資團隊的連續性。
4.2 其他 DAT 與增持方
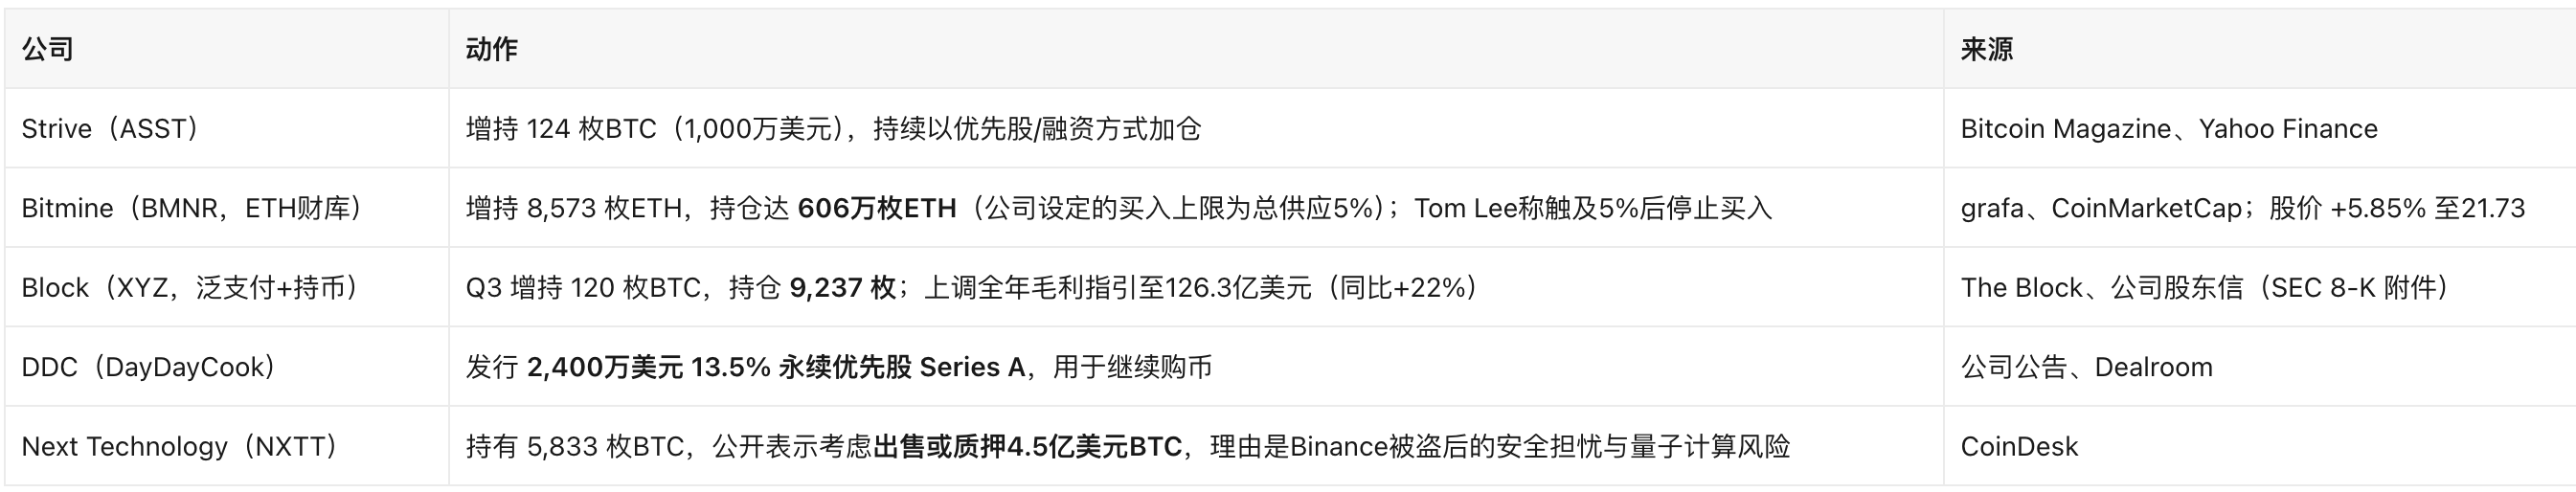
加密美股觀察名單
- 本期無新增「首次宣布購幣/轉型 DAT」的美股公司。
- 新增風險觀察:NXTT——首家因「託管安全 + 量子風險」公開討論減持的 DAT,若成交將成為本輪「財庫公司從買入轉為賣出」的標誌性案例。
- Hut 8(HUT)已出售 3,102 枚 BTC 用於回購 2.5 億美元股票(24/7 Wall St),股價單日 -23.23% 至 48.94 美元——市場對「賣幣回購」給出的定價是負面的。
4.3 泛加密美股:交易所、穩定幣與 ETF
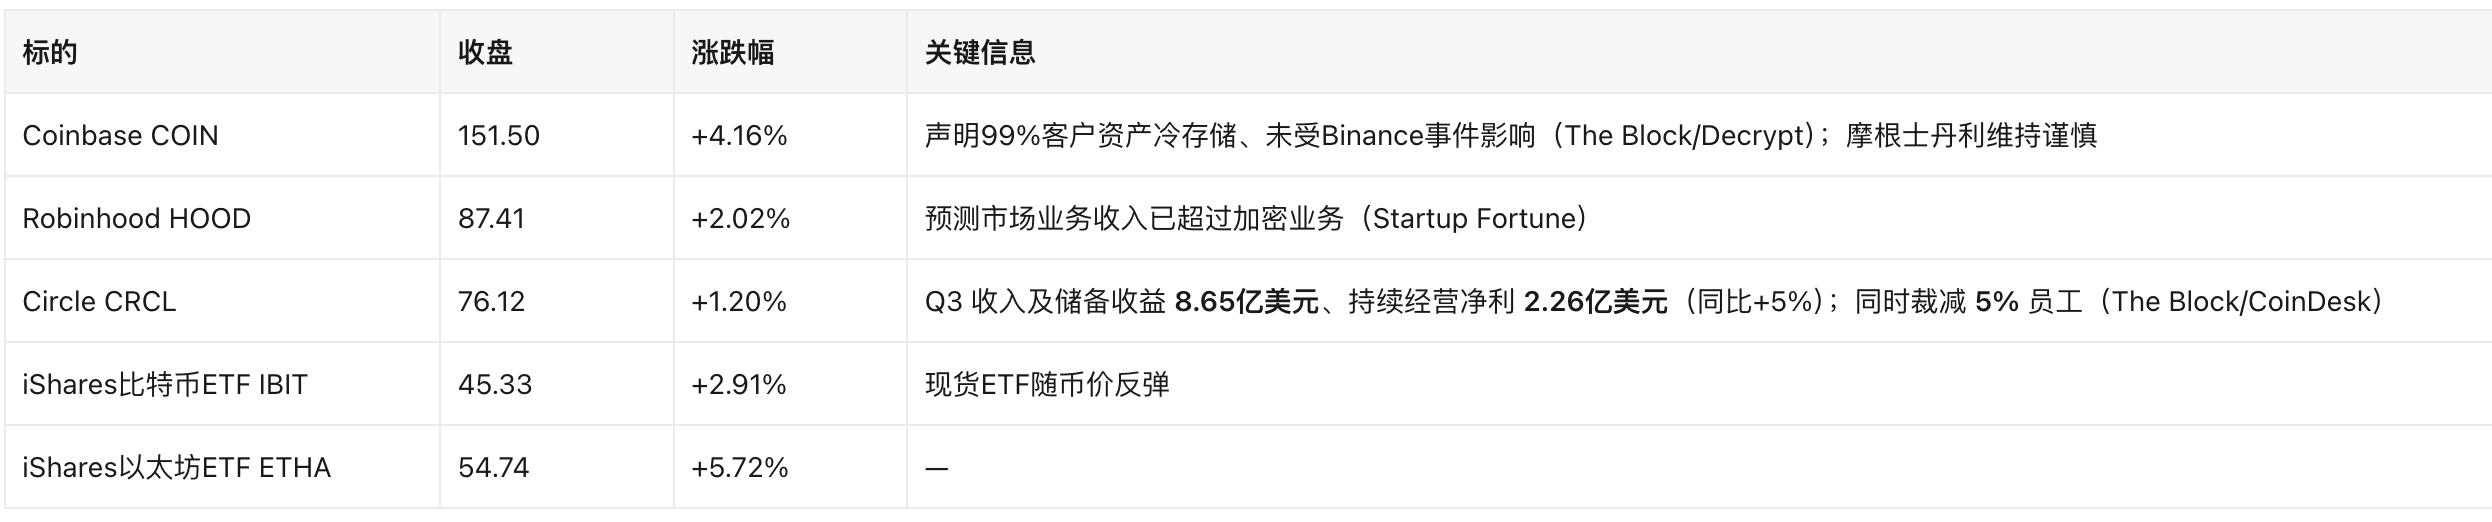
ETF 資金流(截至 11 月 3 日,11 月 4 日數據尚未發布)
- 美國現貨比特幣 ETF 11 月 3 日淨流出 1.156 億美元,為連續第三個交易日流出;三日累計淨流出 11.6 億美元(HedgeCo、AMBCrypto)。
- IBIT 單日淨流出 4.053 億美元,為 6 月以來最大單日流出(Coinpaper 11 月 3 日報導,對應 11 月 2 日數據;24-7 Wall St 亦引述同一數字)。
- 結構含義:ETF 在賣、Saylor 在買——本輪反彈的邊際買盤來自企業財庫與空頭回補(3.8 億美元空頭被清算,Bitcoin Foundation),而非 ETF 資金。
4.4 礦企與「挖礦轉 AI」:當日最慘烈板塊
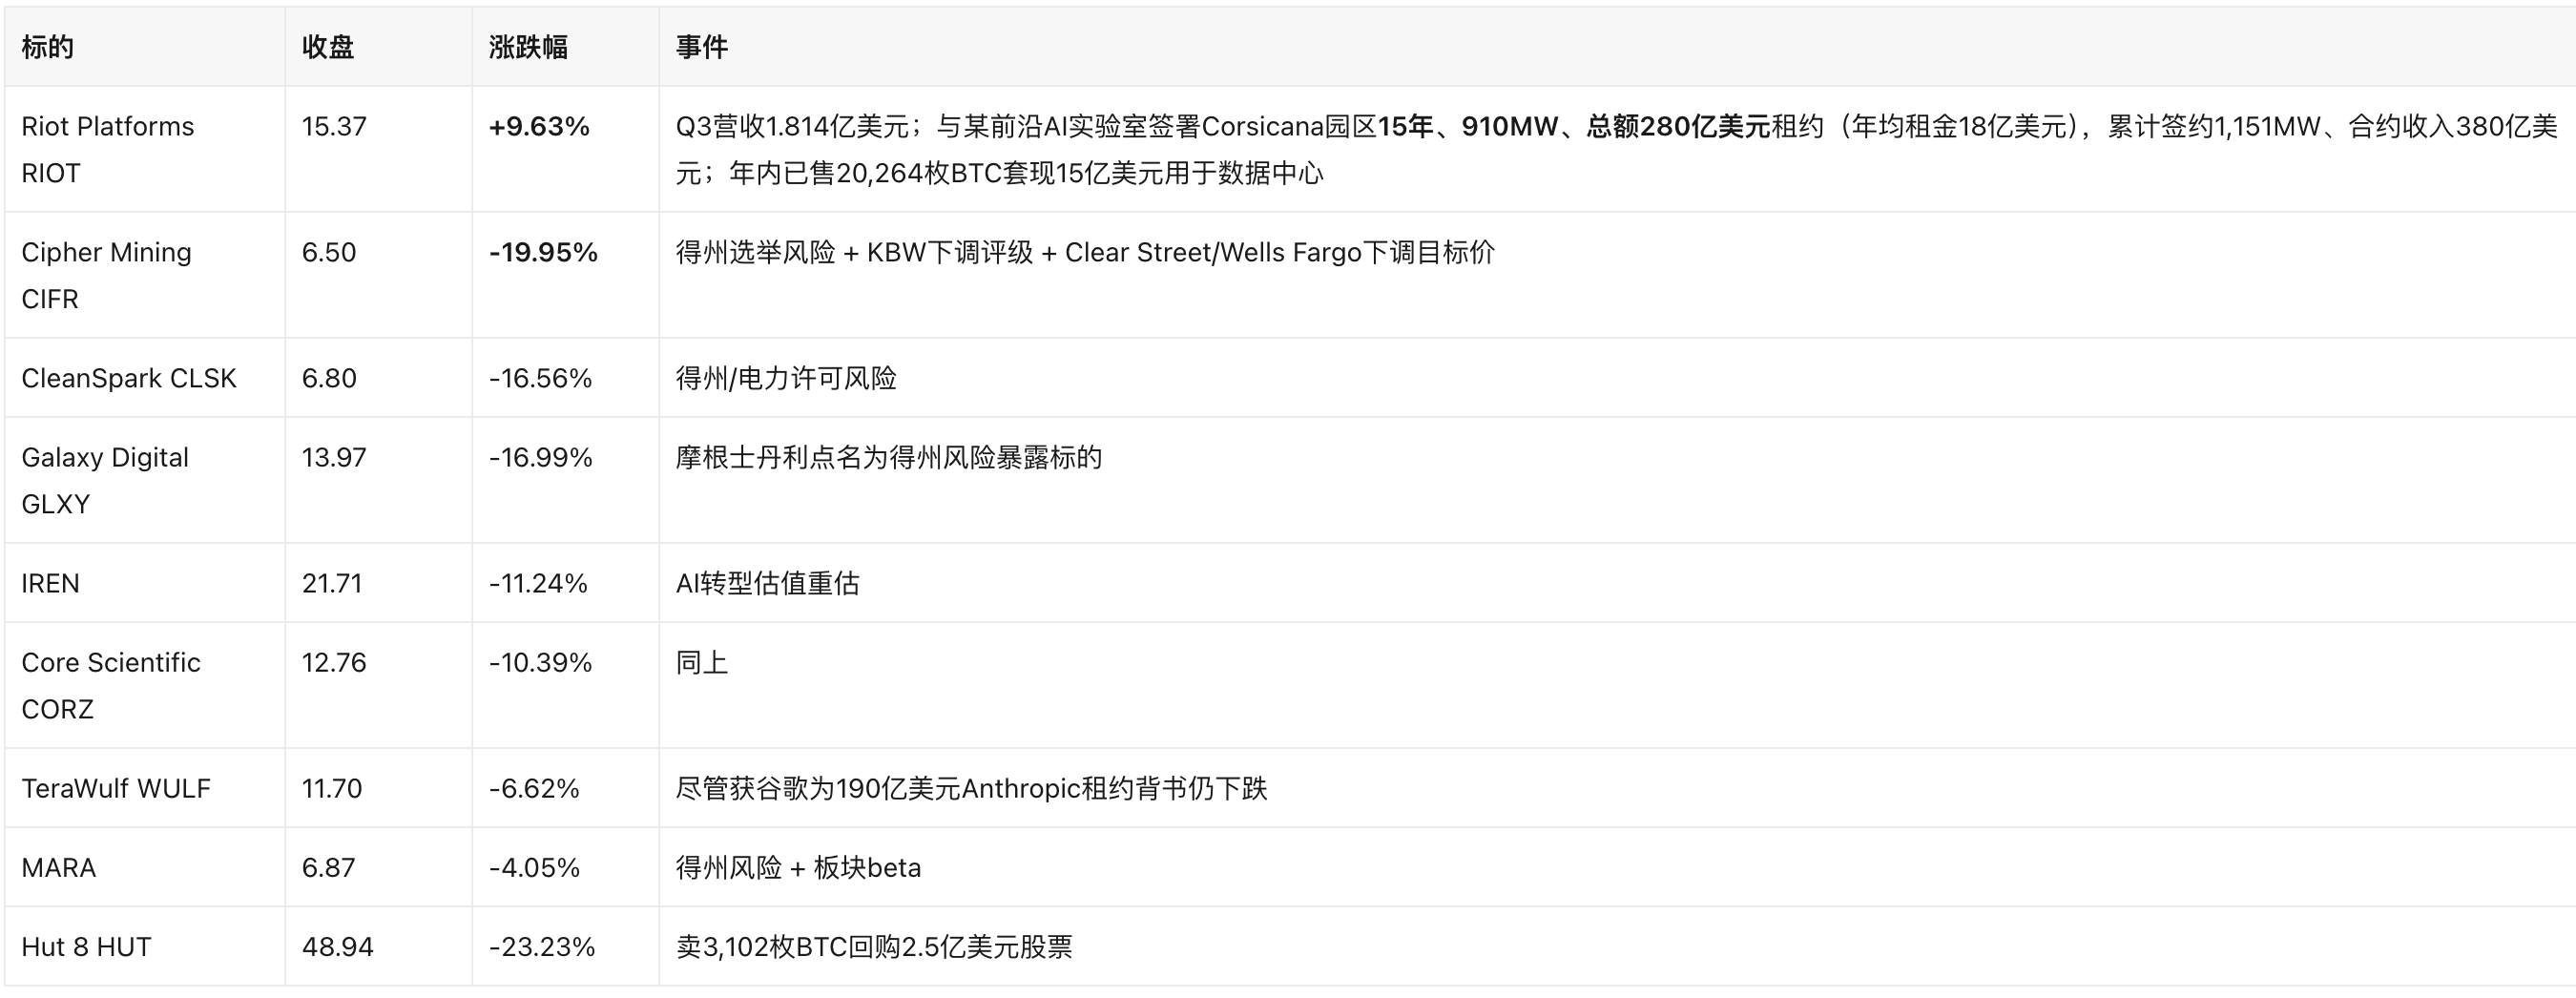
資料來源:RIOT 數據取自公司 Q3 業績公告(SEC 8-K 附件 99.1);其餘個股事件與目標價調整據 The Block、CoinDesk、24/7 Wall St、Blockspace、Investing.com 報導。
當日核心矛盾:RIOT 用一份「史上最大租約」證明了 AI 轉型的現金流價值(+9.63%),而其餘礦企則被「德州政治風險」統一壓制。Bernstein 當日下調 7 家礦企目標價,摩根士丹利單獨提示 Cipher、Galaxy、MARA 的德州敞口(Blockspace)。這意味著板塊內部已從「齊漲齊跌」進入「按已獲批項目質量分化」的階段。
4.5 監管與會計驅動
- 期中選舉是第一變數:民主黨掌控國會後,市場共識是《Clarity Act》以現有版本通過的概率大幅下降(CoinDesk:「可能是 Clarity Act 棺材上的最後一顆釘子」)。參議院層面,前參議員 Sherrod Brown 在俄亥俄回歸,直接打擊行業 PAC Fairshake——其本輪支出中超過三分之一未能命中目標。
- 相對韌性領域