


9月CPI今夜出爐,核心0.2%還是0.3%——聯準會10月決議前的最後考驗


- 核心觀點:今晚CPI報告是FOMC會議前最後一份通膨數據,核心CPI環比落在0.2%還是0.3%將決定10月是否延續按兵不動,總體通膨跳升已由能源價格共識定價,核心走向才是市場分岔的關鍵變數。
- 關鍵要素:
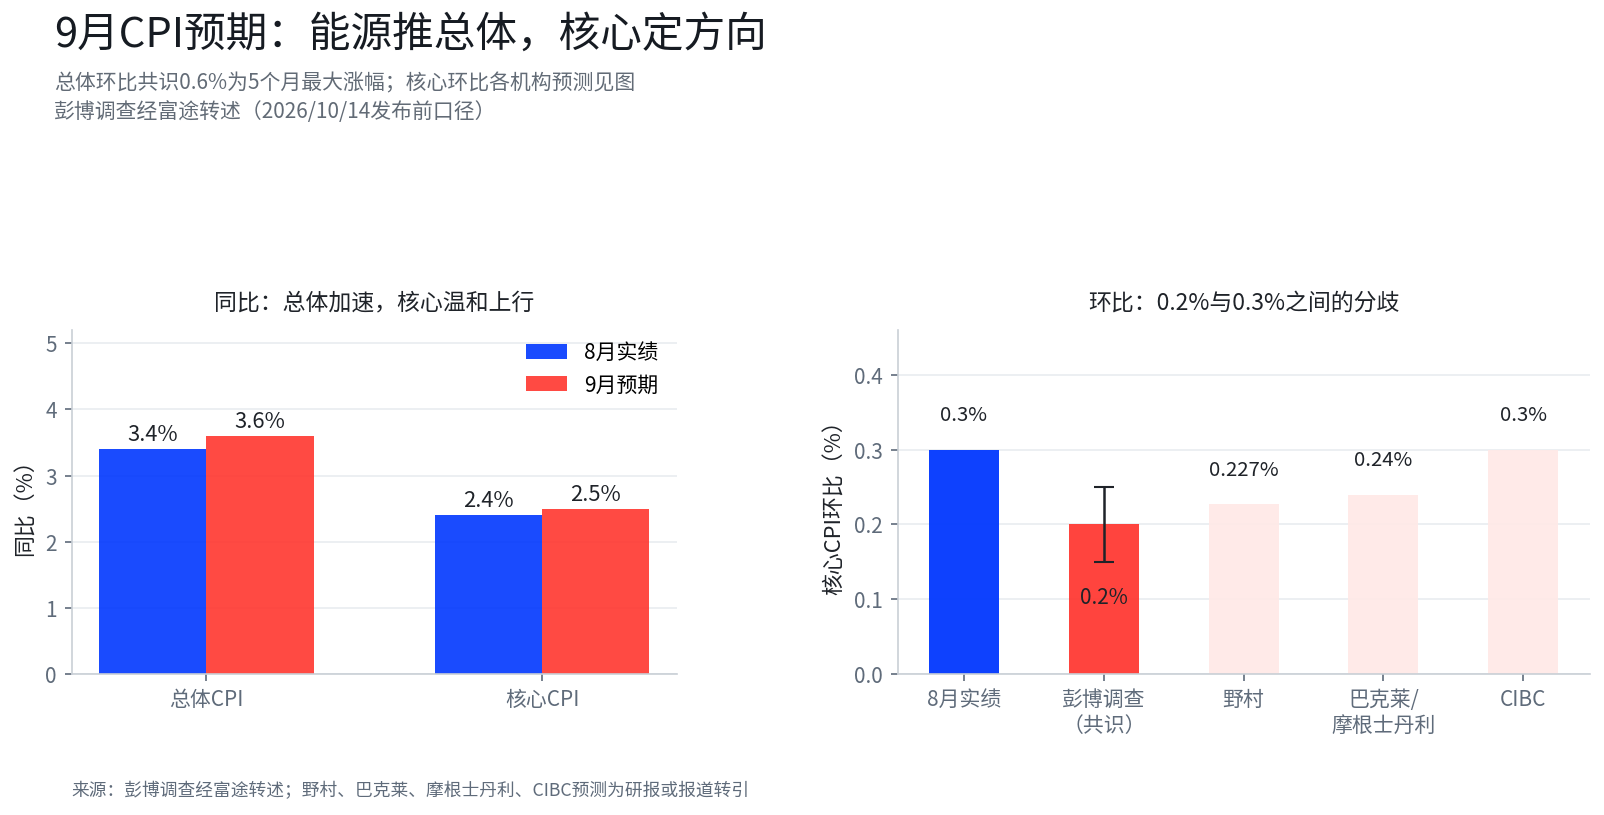
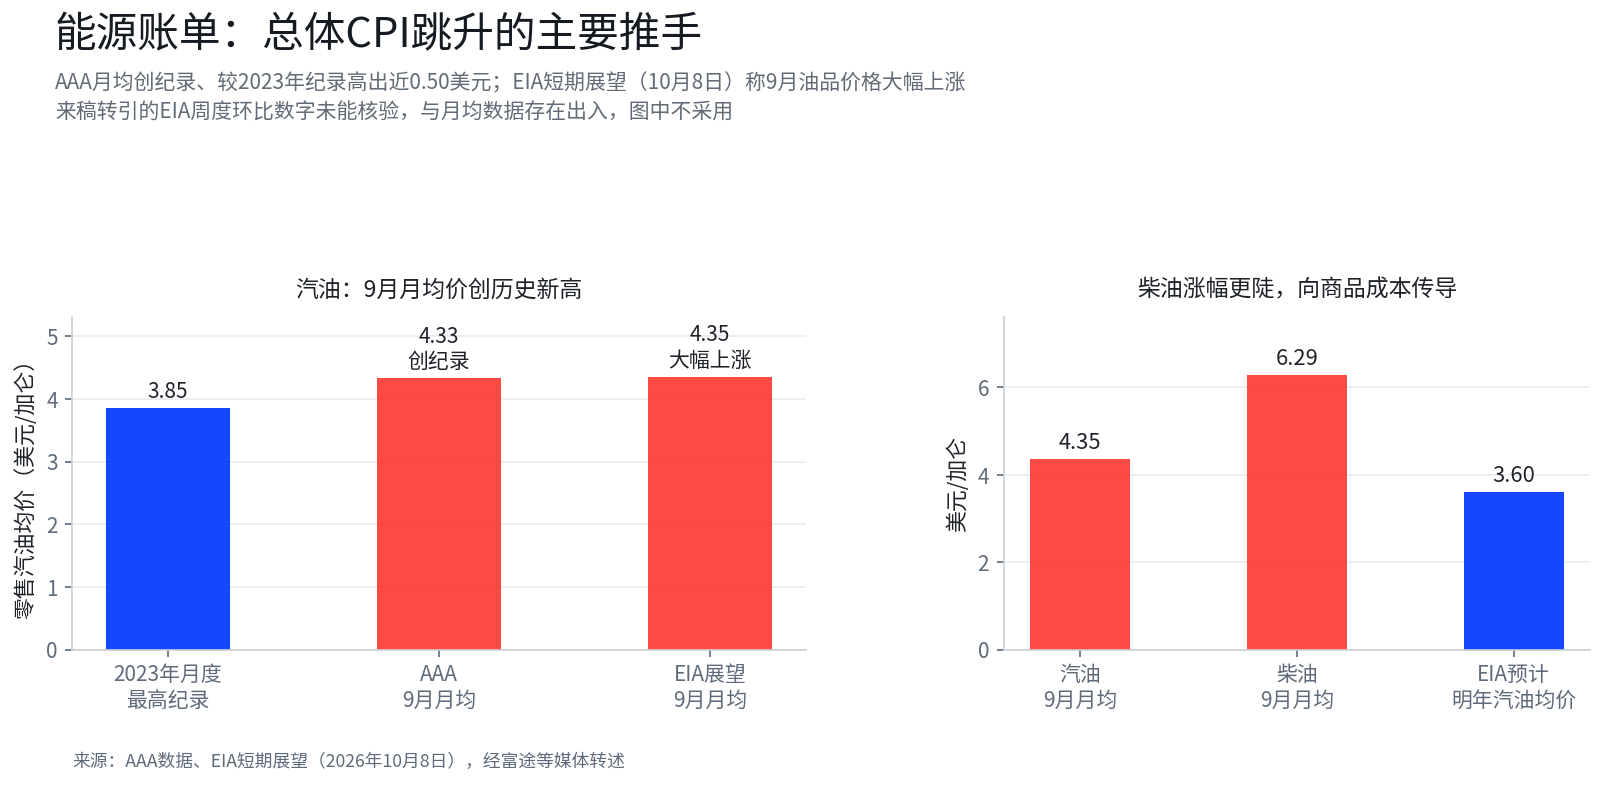
- 9月汽油月均零售價達創紀錄4.33美元/加侖,總體CPI環比或漲0.6%、同比升至約3.6%,但這不是核心矛盾。
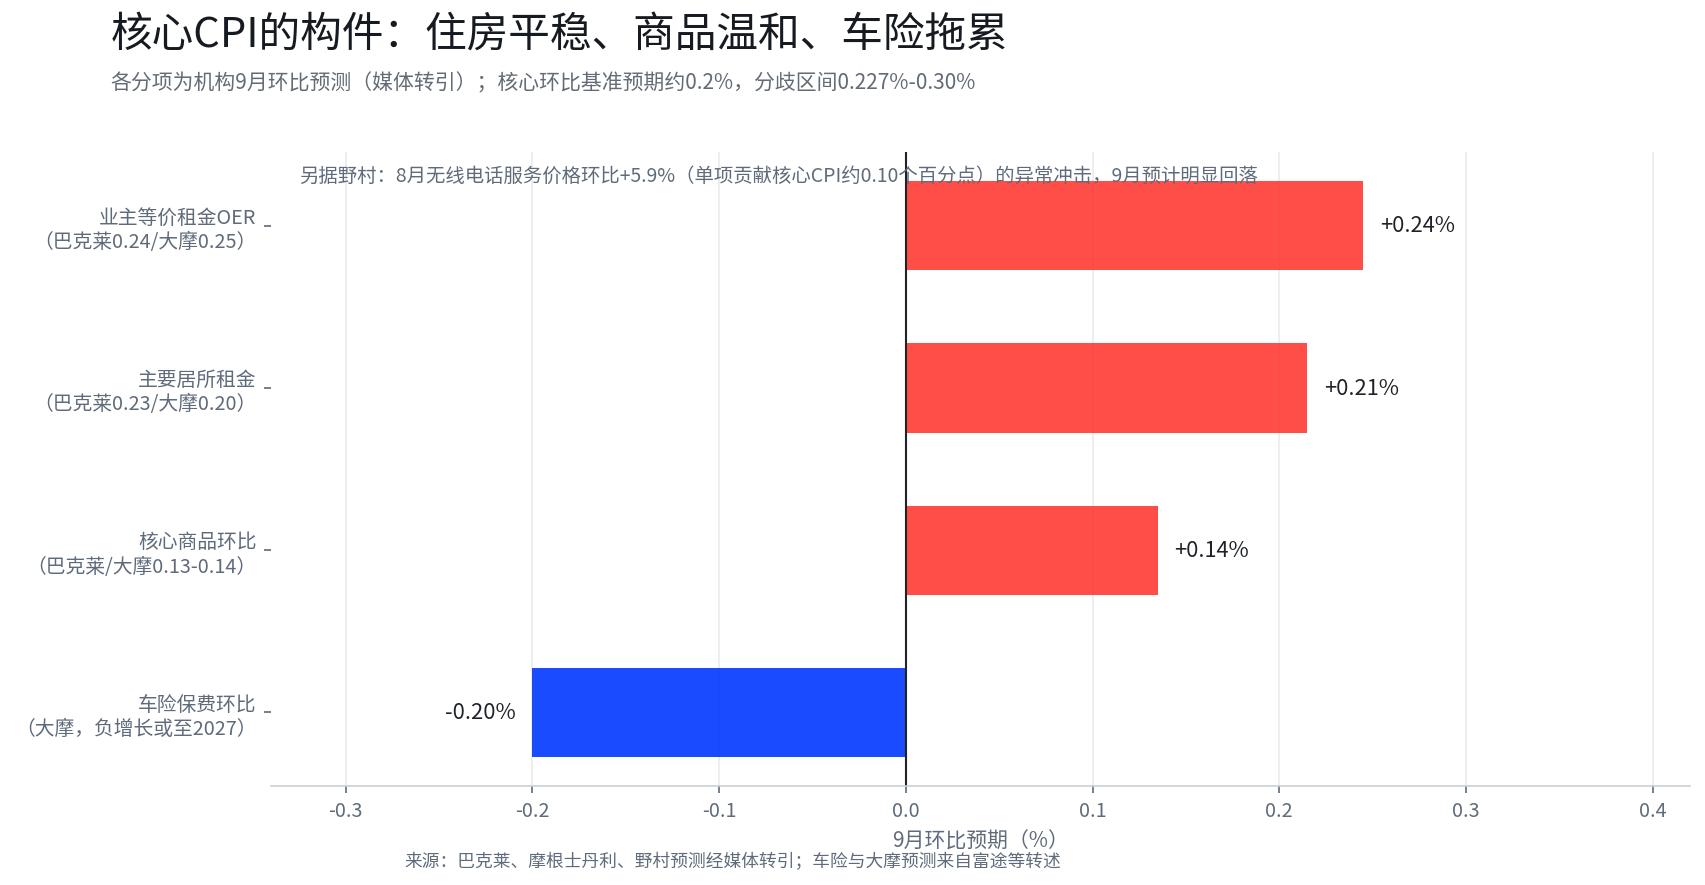
- 核心CPI基準預期0.2%,支撐來自無線電話服務技術性回落、住房通膨趨於平穩(OER約0.24%-0.25%)、核心商品維持0.13%-0.14%。
- 反證包括機票、酒店、汽車零部件及柴油傳導風險;CIBC預計核心0.3%並認為本月就會升息。
- CME FedWatch顯示10月維持利率不變機率約77%,一個月前約51%,市場已計入含9月在內累計三次升息預期。
- 9月紀要顯示19名官員一致支持升息至3.75%-4.00%,多數認為年內或需進一步緊縮,並首次將AI投資激增列為通膨成因。
- 威廉姆斯表態年內再升息一次合適、2027年無需緊縮,反映聯準會內部分歧集中在節奏而非方向。
- 今晚需盯住核心CPI與0.24%的相對位置、住房分項環比及核心服務價格走勢。
今晚20:30,市場將迎來10月27日至28日FOMC會議前的最後一份通脹報告。市場需要防範的不是總體CPI的跳升,能源價格推高已是共識,而是核心CPI偏離預期的方向。0.2%對應10月按兵不動的延續,0.3%對應加息預期重新升溫。紐約聯儲主席威廉姆斯週二還給出了一個新錨點,他認為今年再加息一次是合適的、2027年沒有必要加息,並稱除AI與能源行業外未看到普遍的價格壓力。這份報告將同時檢驗兩個方向。
一、總體通脹的跳升,帳要記在能源上
9月CPI數據的最大擾動來自能源。據AAA數據,9月汽油月均零售價達到創紀錄的每加侖4.33美元,比2023年創下的此前月度最高紀錄高出近0.50美元。EIA在10月8日發布的短期展望中稱,美國零售汽油與柴油價格9月明顯上漲,汽油月均約4.35美元、柴油約6.29美元,驅動因素是原油價格上漲與煉油利潤率走高。來稿轉引EIA週度調查的環比漲幅數字(約+7.3%、同比+37.6%)未能獨立核驗,且與上述月均數據存在出入,正文僅採用方向性表述。總體CPI環比或漲0.6%、同比升至約3.6%,是市場對能源衝擊的共識定價。
能源的跳升不是核心矛盾。美銀經濟學家斯蒂芬·喬努的觀點是,如果核心通脹環比落在0.2%,市場對加息的預期不會明顯升溫。若達到0.3%,可能重新引發美聯儲需要在10月繼續收緊的猜測(富途轉述)。
二、核心通脹放緩的三個理由,與三個反證
基準預期是核心環比0.2%,較8月的0.3%放緩。支撐來自三處。
第一,無線電話服務價格的技術性回落。 8月核心CPI超預期,主因無線電話服務價格環比大漲5.9%,單項貢獻約0.10個百分點。野村認為這一臨時性衝擊9月將明顯消退,預測9月核心環比0.227%,同時提示機票、醫療與住房仍有上行壓力(富途轉述)。
第二,住房通脹趨於平穩。 據公開報導,住房分項是CPI權重最大的單項(權重約35%量級,來稿的35.3%未能獨立核驗)。巴克萊預測9月業主等價租金環比0.24%、主要居所租金0.23%。摩根士丹利預測兩者分別為0.25%與0.20%,並指出5月以來住房通脹月均約0.24%,略低於疫情前約0.26%的長期趨勢。
第三,核心商品缺乏上行動力。 巴克萊與摩根士丹利預測9月核心商品環比維持在0.13%至0.14%區間、與8月基本持平。摩根士丹利預測9月車險保費環比下降0.20%,負增長或延續至2027年(媒體轉引)。核心商品漲勢趨緩說明本輪衝高主要由局部能源衝擊驅動,向核心消費與服務的擴散仍然有限。
反證同樣具體。RBC經濟學家Mike Reid團隊認為核心通脹明顯放緩的可能性有限,若核心連續第二個月維持高位,10月加息的可能性可能再次出現。富途報導列出的上行風險包括機票、酒店、汽車零部件,以及近期柴油價格飆升向商品成本的傳導。CIBC首席經濟學家申菲爾德預計核心環比0.3%並認為本月就會加息,理由是「仍有太多品類以超過3%的速度增長」。
三、0.2%與0.3%的分岔,市場站在哪邊
CME FedWatch顯示,交易員目前認為美聯儲本月維持利率不變的概率約77%,一個月前這一概率約51%(富途轉述,10月14日數據。來稿的17%加息概率與該統計存在出入,正文採用77%對應的約兩成出頭)。市場目前已計入含9月在內的累計三次加息預期(富途轉述)。投行的路徑判斷也存在分層,Piper Sandler的Kurt Lewis預計美聯儲將累計加息三次後再評估通脹前景。Stifel的琳賽·皮耶加認為至少還需要三到四次加息才能控制住通脹(該觀點僅代表相關機構的判斷)。威廉姆斯週二的表態則是相反方向的錨,年內再加息一次合適、2027年無需進一步收緊、勞動力市場沒有推動通脹的跡象。
四、政策背景:紀要把能源與AI寫進了通脹成因
9月會議紀要(10月7日公布)顯示,19名官員一致支持加息25個基點至3.75%至4.00%,為2023年7月以來首次加息。多數與會者認為年內進一步提高利率目標區間可能是合適的,同時強調對每次會議保持開放態度。紀要指出,持續的地緣局勢推高原油與成品油價格,人工智能相關投資的激增也加劇了通脹壓力。美聯儲工作人員上調了2026年至2028年通脹預測,預計通脹2029年回到2%、較7月預測推遲一年。數位官員觀察到,AI建設的影響似乎在增強,而關稅上調的影響正在減弱。也有官員認為目前利率水平僅具溫和的限制作用。這些表述與威廉姆斯的鴿派表態放在一起,說明美聯儲內部的分歧集中在節奏而非方向,今晚的核心CPI就是這場分歧的下一個輸入變量。
五、今晚需要盯住的三個數字
第一,核心CPI環比與0.24%的相對位置。 0.2%或更低,加息預期降溫為高估值資產提供喘息。0.25%以上,12 月加息的預期可能上升,長端收益率可能重新測試前高。
第二,住房分項的環比。 若OER與租金繼續落在0.2%至0.25%附近,核心通脹的基準路徑就不會被打破。若重新走高,核心放緩的敘事要重新核對。
第三,核心服務價格。 8月核心服務增速約3%(據報導),服務業漲價往往持續數月,其走勢比總體CPI更能反映通脹的黏性。週四的PPI同樣用於美聯儲偏好的核心PCE核算,兩份數據會一起進入10月28日會議的輸入清單。
綜合盤面與公開信息,一種可能的情形是總體讀數偏高、核心符合或接近預期,10月按兵不動的定價得以延續。若核心落在0.3%一側,節奏調整的共識需要重估。
數據說明
- CPI預期:彭博調查經富途轉述,2026/10/14發布前統計。
- 能源價格:AAA月度均價、EIA短期展望(10月8日)。來稿EIA週度調查環比數字未獨立核驗,與月均數據存在出入。
- 分項預測:巴克萊、摩根士丹利、野村、RBC、CIBC、美銀為研報或經濟學家表態經媒體轉引。
- 會議紀要與官員表態:9月FOMC紀要(10月7日公布)及威廉姆斯週二表態,經媒體轉述。
- 加息概率:CME FedWatch經富途轉述,10月14日數據。
免責聲明:
本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、邀約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。BIT 的港股交易服務不向香港居民或其他受限司法管轄區的用戶提供。





