


美債拋售潮中,機構開始抄底:593億美元資金創紀錄湧入


- 核心觀點:經歷數月拋售後,美債收益率升至數十年高位,大型機構投資者正重新增加美債配置,認為當前收益率已足以吸引固定收益投資,但期限選擇上存在分歧。
- 關鍵要素:
- 自10月初以來,投資者向美國政府債券基金投入近140億美元;第三季度淨流入達593億美元,創歷史紀錄。
- 10年期美債收益率今年上升1.06個百分點至5.24%,拍賣前曾觸及5.36%的24年高位。
- 東方匯理、Pimco等機構看好中長期美債配置,認為股票估值偏高、信用利差狹窄使美債更具吸引力。
- 機構對超長期債券信心不足,摩根士丹利及PGIM均對20年、30年期美債持謹慎態度。
- 美國財政部長貝森特擴大債務回購規模及歐洲財政風險,可能影響美債供需格局與資金流向。
原文來源:金十數據
美國國債市場經歷數月拋售後,大型投資者正試圖趁收益率處於數十年來高位時鎖定回報。儘管他們尚不能確定拋售是否已經結束,但越來越多基金經理認為,當前收益率已足以讓固定收益投資重新具有吸引力。
英國《金融時報》根據 EPFR 數據計算,自 10 月初以來,投資者已向美國政府債券基金投入近 140 億美元。此前,第三季度此類基金的淨流入達到 593 億美元,創下歷史紀錄。相較於規模達 32 萬億美元的美國國債市場,這些資金流入仍然有限。
10 年期美國國債收益率今年已上升 1.06 個百分點,達到 5.24%。管理 2.6 萬億歐元資產的東方匯理(Amundi)首席投資官文森特·莫蒂埃(Vincent Mortier)表示:「這是一個高位,自然會吸引新的興趣。」該公司目前正逐步提高美元計價投資組合中的美債配置。
上週三,美國財政部發行 390 億美元 10 年期國債,市場需求表現強勁。拍賣前數小時,相關收益率曾觸及 5.36%,達到 24 年來的最高水平。
此次拍賣中,負責承接投資者未認購債券的一級交易商參與比例降至 2003 年以來最低水平。上週進行的 3 年期和 30 年期美債拍賣也表現穩健,反映出較高收益率正在吸引買家。
莫蒂埃認為,10 年期美債的吸引力還來自通脹預期。市場預計,未來十年通脹率年均約為 2.35%,這意味著投資者有望獲得接近 3%的實際收益率。
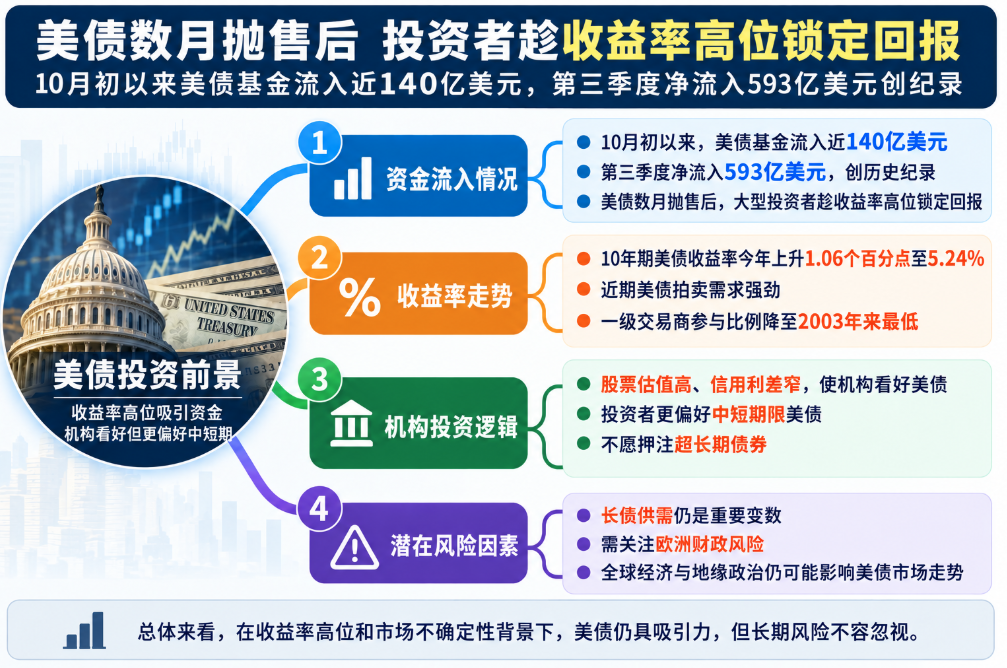
股票估值偏高,機構看好中期回報但不願押注超長期債券
美債買盤回升之前,市場已經歷了一輪猛烈拋售。推動這一輪下跌的因素包括特朗普發動的伊朗戰爭推高能源成本、人工智能公司大規模發債,以及市場對未來幾年美國經濟增長保持強勁的預期。
管理 2.3 萬億美元資產的 Pimco 首席投資官丹·伊瓦辛(Dan Ivascyn)表示,即使美國國債價格仍可能下跌、收益率繼續上升,與估值接近歷史高位的股票相比,美債目前仍具有吸引力。
他指出,企業債券相對於低風險的美國政府債務,提供給投資者的額外風險補償也十分有限。伊瓦辛表示:「當你看到股票估值有多高、信用利差有多窄時,我們只是覺得這些利率有吸引力得多。」
PGIM Credit 聯席首席投資官格雷格·彼得斯(Greg Peters)也看好當前的中長期配置機會。他表示:「美國 10 年期國債(收益率)高於 5%是一個不錯的中長期持有……這是一項相當不錯的投資。」
莫蒂埃則預計,美國收益率從當前水平回落的可能性高於進一步上升的可能性。東方匯理判斷,近期通脹飆升將在中期逐漸緩解,這為未來收益率下降提供了依據。
但機構對不同期限的美債並未形成一致看法。9 月美聯儲加息後,市場擔心通脹若持續高企,央行可能開啟進一步加息週期,長期債券因此更容易受到衝擊。
彼得斯明確表示:「我不確定我會去買 30 年期美國國債。」摩根士丹利投資管理公司的廣泛市場固定收益主管兼投資組合經理維沙爾·坎杜賈(Vishal Khanduja)則認為,期限不超過 10 年的債券具有吸引力,但「我們對 20 年和 30 年期的信心較低」。
坎杜賈表示,其團隊已經按照這一判斷配置投資組合,認為當前收益率水平足以促使投資者減少現金或部分浮動利率證券配置,轉而持有固定利率債券,以鎖定現有收益。
長債供需與歐洲風險仍是變數
坎杜賈提醒,債券期限越長,供需因素對價格的影響就越複雜。他特別提到,美國財政部長貝森特決定擴大美國政府債務回購規模,這可能改變部分期限債券的供需格局。
他表示:「當非經濟參與者進入、扭曲該市場部分的供需技術面時,要給出非常清晰的估值論證就變得非常困難。」
美國以外的財政風險也可能影響美債需求。彼得斯認為,歐元區局勢若進一步緊張,可能促使資金轉向美國國債。法國主權債券已在明年春季備受關注的選舉前大幅下跌。
彼得斯表示:「我完全可以想像這樣一種情況:法國出問題,歐元區各地收益率聯動性比現在更強,你會看到資金流入美國國債市場。」
儘管看好當前收益率,投資者仍承認,眼下買入可能相當於試圖接住下落的刀子。如果美債收益率繼續飆升,現在鎖定的回報可能並非最優水平。
坎杜賈認為,投資者已經獲得的收益緩衝正在變得更有吸引力。他表示:「從數學上講,收益緩衝正變得(如此)更具吸引力,以至於持有這些水平比等待收益率最終見頂或見底再進入固定收益證券更容易。」





