


金價下探4066美元:不是避險失靈,是美債持有成本贏了


- 核心觀點:10月7日黃金暴跌並非美債拍賣所致,拋售發生在拍賣公布之前;真正壓制金價的是美債收益率創新高帶來的持有成本上升,而超預期的10年期美債拍賣反而成為當日唯一利好黃金的轉折點。
- 關鍵要素:
- 黃金亞洲盤衝高4170後下行,紐約盤中下探4066美元創8月5日以來最低,收報4110.68美元跌1.28%;拋售早於拍賣結果公布。
- 10年期美債收益率盤中破5.34%創2002年4月以來新高,30年期觸及5.73%,對無息資產黃金形成算術級持有成本壓制。
- 390億美元10年期美債拍賣中標利率5.300%低於招標前市場水平5.317%,投標倍數2.77遠超均值2.54,結果公布後金價尾盤收復4110。
- 一級交易商僅獲配2.5%為金融危機後最低,間接投標獲配80.3%高於近10次均值72.4%,顯示真實配置資金而非做市商兜底。
- FOMC紀要確認升息25bp、多數官員認為年內或再升息一次,但市場早已完全定價,屬舊預期確認而非新利空。
- 美元指數升至102.3突破年內高點,中國央行連續增持黃金至9月末7747萬盎司,但難改實際利率上行方向。
10 月 7 日,現貨黃金高開於 4163.97 美元,亞洲盤衝高 4170 後一路下行,紐約時段下探 4066 美元、創 8 月 5 日以來最低,收報 4110.68 美元,跌 1.28%。同一天,390 億美元的 10 年期美債拍賣以 5.300% 中標,投標倍數 2.77,遠高於近六次均值 2.54。
很多報導把這兩件事放在一起講:「黃金跌、美債被搶」。但把時間順序排開,這個說法有個明顯漏洞:黃金的拋售發生在拍賣結果公布之前。先跌,後穩——順序,比漲跌本身更有資訊量。
一、先把因果順序擺正

當天行情是按這個順序走的:亞洲盤黃金衝高回落;紐約早盤,10 年期美債殖利率一度升破 5.34%、創 2002 年 4 月以來新高,30 年期觸及 5.73%,金價同步跌穿 4100、下探 4066;午後拍賣結果公布,中標利率 5.300% 反而低於招標前的市場水準(5.317%),殖利率自高位回落,金價尾盤收復 4110;10 月 8 日亞洲時段,黃金進一步回升至 4130 美元附近。
結論很直接:當天唯一明確利好黃金的事件,恰恰是那場被懷疑「砸崩黃金」的拍賣。把黃金的跌幅記在拍賣頭上,是把轉折點當成了起點。
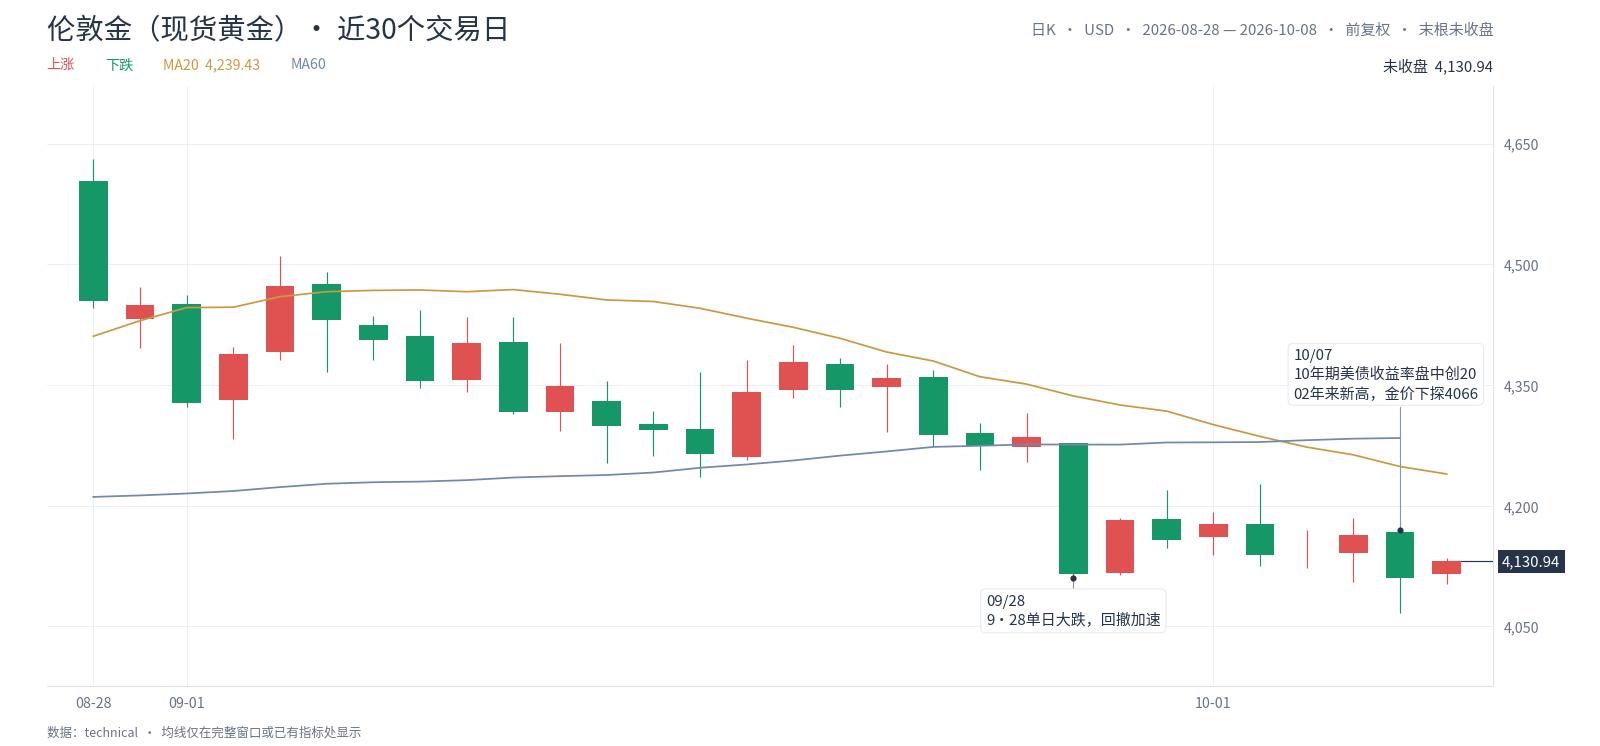 另一個常被省略的背景:這不是一天的事。黃金 8 月底還在 4630 至 4700 一線,9 月 28 日單日大跌後回撤加速,10 月 7 日收盤較 60 日高點已回撤約 12%。4066 只是把 8 月 5 日以來的低點正式跌破。單日暴跌是結果,兩週的陰跌才是過程。
二、紀要是舊預期的確認,不是新利空
9 月 15-16 日的 FOMC 會議是三週前開的,但紀要美東時間 10 月 7 日午後才公布,所以它是昨夜的消息——只是增量很有限。
紀要確認三件事:升息 25 個基點全票通過;多數官員認為年內可能再升一次息;對 10 月是否行動沒有給出信號。而在紀要公布之前,期貨市場對 10 月的定價只有約 19%,12 月升息已被完全定價。市場早就把「年內再升一次」算進價格裡了,紀要只是把已定價的預期寫在紙上。把昨夜的波動歸因於「紀要偏鷹」,是拿舊預期當新利空。
真正新鮮的是另一條:部分與會者把 AI 基礎設施建設列為中期通膨的上行風險之一。AI 資本開支進入央行的通膨討論,這個變化值得單獨追蹤——但它不是當天金價下跌的起點。殖利率創新高,油價與通膨預期的貢獻大概率排在紀要前面。
三、黃金輸掉的是一道算術題
與其說避險邏輯失靈,不如說黃金是被自己的持有成本打敗的。
10 年期美債到期殖利率已超過 5.3%,而黃金本身不產生利息。持有一年黃金的隱性成本,就是這 5.3% 裡扣掉通膨的部分。這不是情緒問題,是算術問題。
第二重壓制來自美元:美元指數升至 102.3 附近、突破年內高點,以美元計價的黃金對非美買家變得更貴。至於中東局勢升溫、布蘭特油價站上 100 美元——按教科書應該推升避險買盤,這次沒有,因為油價上漲的傳導方向是通膨預期和長端利率,對黃金是淨利空。教科書失靈的時候,通常是利率變數的權重壓過了其他一切。
四、比金價更值得記住的數字是 2.5%
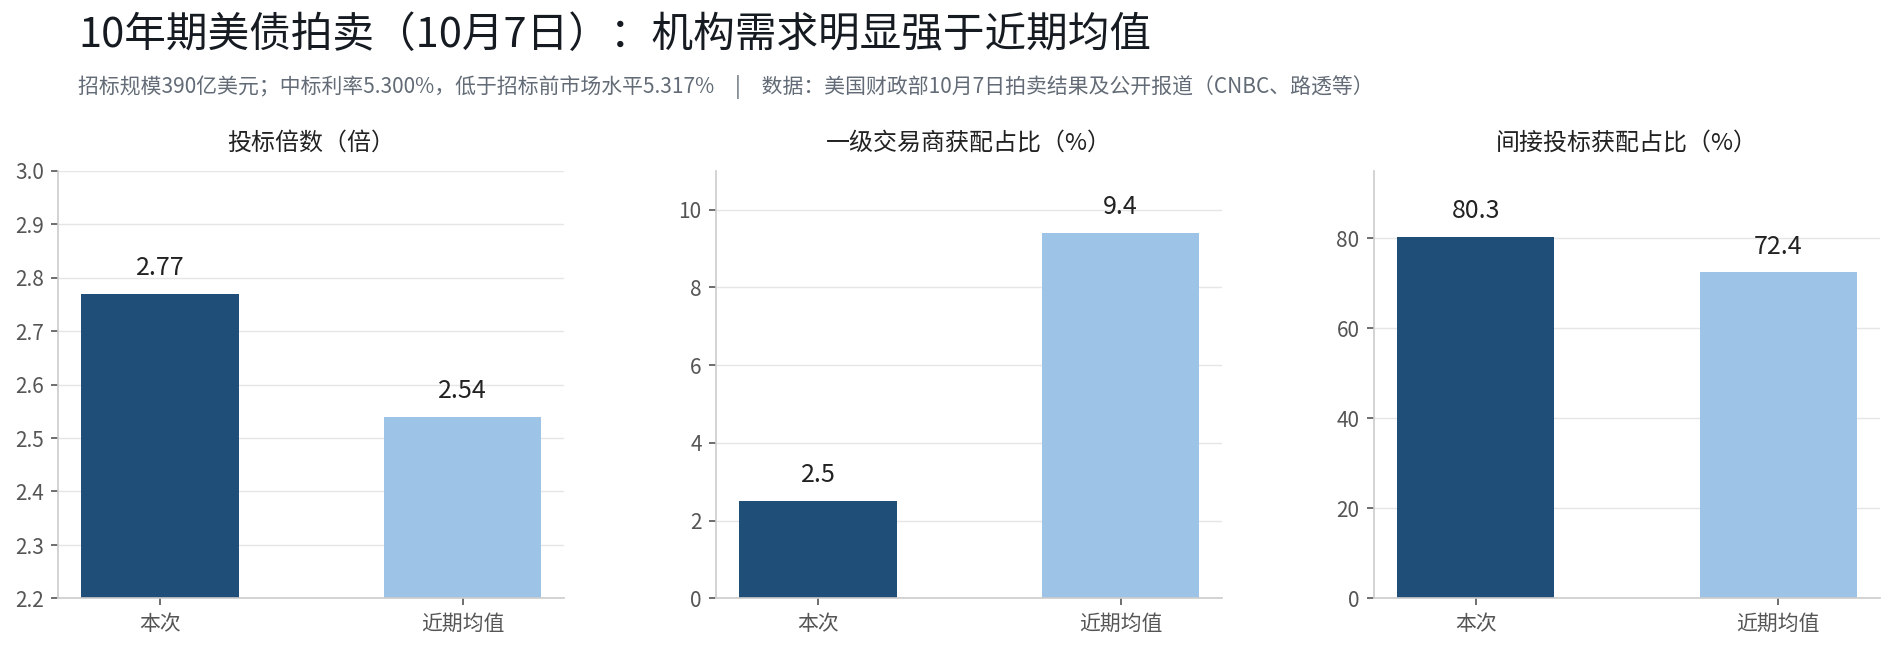
拍賣數據裡,2.77 的投標倍數說明「需求強」,但 2.5% 這個數字才說明需求來自哪裡:一級交易商只拿走 2.5% 的發行量,為金融危機後最低——承接盤不是靠做市商兜底,而是真實配置資金直接拿走的;間接投標(含全球央行等機構)獲配 80.3%,明顯高於近 10 次均值 72.4%。
這類資金的決策邏輯和交易盤不同:養老金、保險、主權基金對殖利率有紀律,夠高就配。對它們而言,5.3% 是多年未見的可計算回報。
本文的判斷是:這個買盤如果延續,長端殖利率的頂部可能比當前定價的更近;如果只是單次拍賣的偶發,黃金和成長股的壓力就還沒有解除。區分兩者的觀察點,就是 10 月 8 日的 220 億美元 30 年期拍賣——發行殖利率可能創 2000 年以來最高。
五、接下來盯什麼
第一,30 年期拍賣結果。10 年期強、30 年期弱,說明長端需求只是個別環節的修復;兩次都強,才談得上「配置資金回歸」。
第二,4000 美元關口。它是下一個整數支撐;據公開報導,中國央行已連續增持黃金至 9 月末的 7747 萬盎司,官方買盤托在下方,但改變不了實際利率上行的方向。
第三,12 月利率路徑。紀要公布前 12 月已被完全定價,後續只要有一份通膨數據超預期,殖利率就可能再度測試前高;反之,任何通膨降溫信號都會同時改善黃金與長債的處境。
寫在最後
把昨夜讀成「黃金崩了」或者「美債穩了」,都不完整。昨天實際發生的是:殖利率在盤中把金價壓到 8 月以來最低,然後被一場需求超預期的拍賣按了回去。金價是溫度計,拍賣才是調節的環節。接下來幾天,看 30 年期拍賣和 CPI,比看金價的日 K 線更有用。
數據說明
數據截至 2026 年 10 月 8 日,來源:公開行情、美國財政部、聯準會、CNBC、路透等。
- 黃金:倫敦金 10/7 收 4110.68(-1.28%),盤中低點 4066.36;10/8 亞洲時段回升至 4130 附近。
- 美債:10Y 盤中破 5.34%(2002 年 4 月以來新高,口徑 5.34%–5.37%),30Y 盤中 5.728%,10Y 收於 5.3% 附近。
- 10Y 拍賣:390 億美元,中標 5.300%(預期 5.317%);投標倍數 2.77(均值 2.54);一級交易商 2.5%(金融危機後最低);間接 80.3%。
- FOMC 紀要:9/15–16 會議,10/7 發布;升息 25bp 至 3.75%–4.00%;多數官員認為年內或再升一次;AI 基建列為通膨風險。會前期貨定價 10 月約 19%、12 月完全定價。
- 其他:美元指數約 102.3,突破年內高點;中國央行 9 月末黃金儲備 7747 萬盎司,連續增持。
免責聲明:本文內容僅供一般資訊及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、要約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。





