


聯準會升息遇上歷史新高,真正決定美股的是什麼?


- 核心觀點:聯準會升息與美股創新高並非看空訊號。歷史數據顯示兩者均不具備穩定的負面預測能力,真正決定市場方向的是經濟與盈利能否繼續支撐當前價格。
- 關鍵要素:
- 聯準會9月16日升息25個基點至3.75%-4.00%,納斯達克綜合指數9月22日隨即刷新歷史高位。
- 自1982年以來,升息後12個月標普500平均報酬為14.9%,高於降息後的11.2%,因升息往往反映經濟仍具韌性。
- 1950年以來,在標普500歷史新高買入後12個月平均報酬約9.5%,略高於其他交易日的9.3%,新高本身無穩定負面預測能力。
- 聯準會聲明稱經濟穩健擴張、支出韌性強、資本投資穩健,升息發生在增長尚可的背景下。
- 後續核心觀察點:企業盈利、消費和就業能否繼續吸收更緊的金融條件。
原文標題: History Says Investors Should Not Fear Fed Rate Hikes or Record Highs
原文作者: Phil Rosen,Opening Bell Daily
編者按:9 月 16 日,聯準會將聯邦基金利率目標區間上調 25 個基點至 3.75%-4.00%,這是本輪政策週期重新轉向升息後的重要一步。幾天後,美股科技股迅速收復失地,納斯達克綜合指數於 9 月 22 日再度刷新歷史高位。一個看似矛盾的組合由此出現:貨幣政策正在緊縮,股市卻同時站上紀錄高點。
市場最容易得出的直覺是,升息意味著估值承壓,而歷史高位則意味著上漲空間正在縮小。但 Phil Rosen 在 Opening Bell Daily 中提出了另一種理解:無論是升息還是創新高,都不能脫離當時的經濟環境單獨解讀。
他援引歷史數據指出,自 1982 年以來,聯準會升息後的 12 個月,標普 500 平均回報反而高於降息之後;而從更長時間維度看,在歷史新高附近買入股票的後續表現,也並沒有明顯弱於其他交易日。
這組數據並不意味著「升息利好美股」,更不能證明當前市場一定繼續上漲。它真正挑戰的是另一種更簡單的交易邏輯:僅憑「Fed 升息」或「指數創新高」,並不足以構成看空市場的理由。真正需要判斷的是,為什麼 Fed 此時升息,以及支撐股市上漲的盈利和經濟條件是否仍然存在。
以下為原文編譯:
聯準會剛剛升息,美股卻又一次站上歷史高位。
9 月 16 日,聯準會將聯邦基金利率目標區間上調 25 個基點至 3.75%-4.00%。FOMC 在聲明中稱,美國經濟活動仍以「穩健速度」擴張,國內支出保持韌性,資本投資強勁,同時通膨依然偏高。
不到一週後,美股科技板塊重新走強。9 月 22 日,納斯達克綜合指數刷新歷史紀錄。Reuters 當天將反彈與科技股走強、AI 交易重新升溫以及油價回落等多重因素聯繫起來。
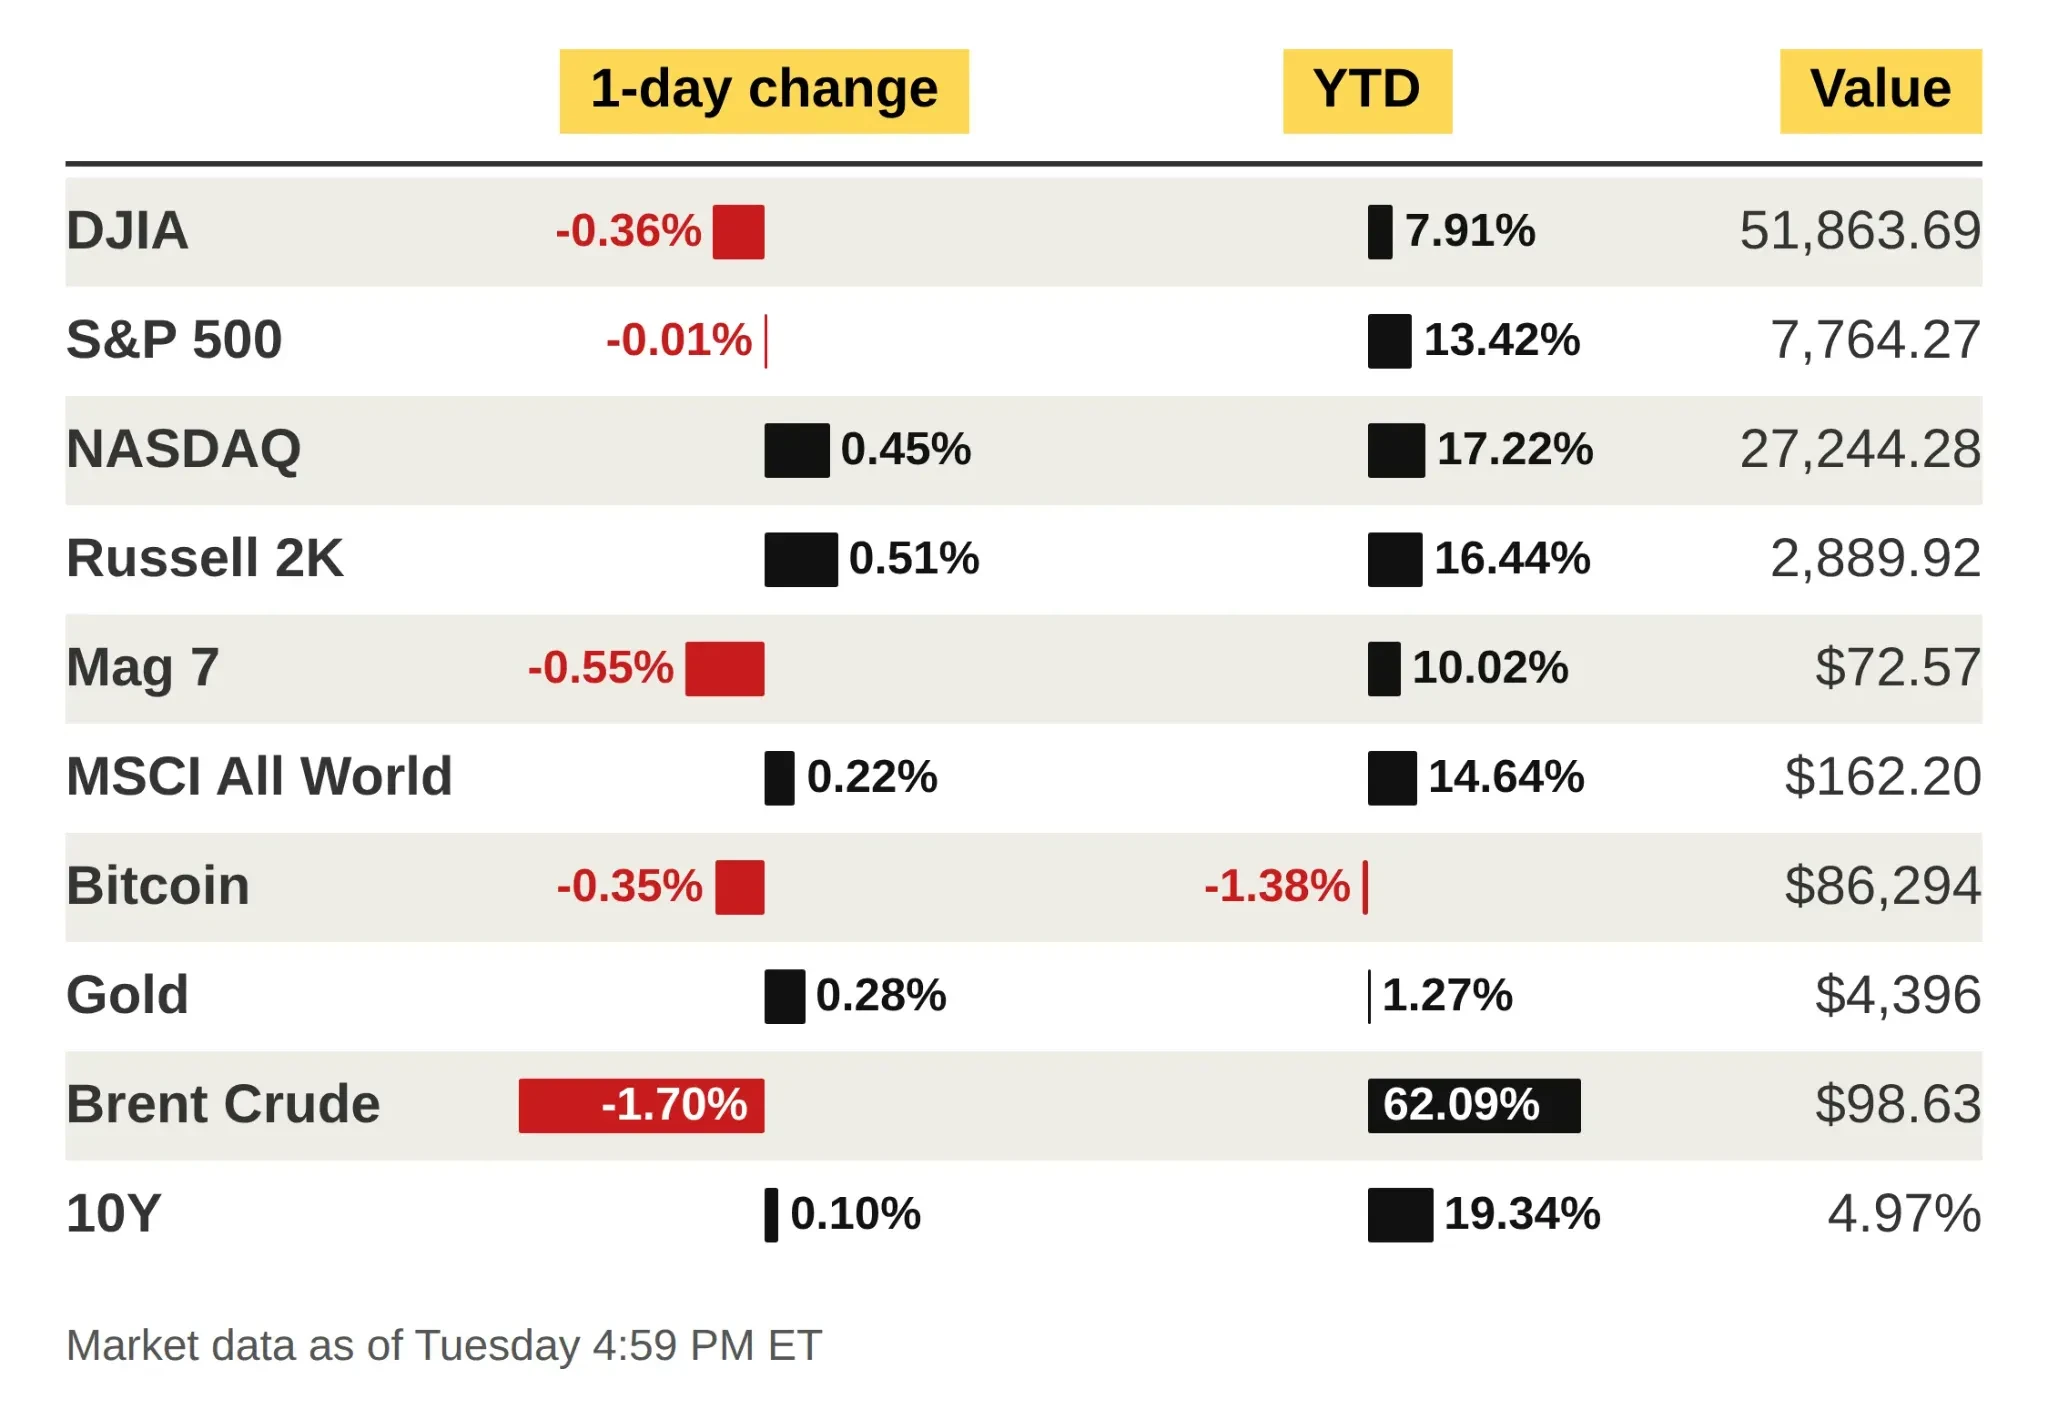
9 月 22 日主要資產市場表現,納斯達克當日上漲 0.45%,年內漲幅達 17.22%。來源:Opening Bell Daily
表面來看,「升息+歷史新高」似乎是兩個需要警惕的信號:更高的利率可能壓縮股票估值,而指數已經處於紀錄水平,則容易讓投資者產生「漲得太多」的擔憂。
但歷史數據並不支持如此簡單的結論。
升息不是「利空按鈕」:升息後一年平均回報反而更高
Opening Bell 援引 Creative Planning 首席市場策略師 Charlie Bilello 彙總的數據稱,自 1982 年以來,在聯準會升息後的 12 個月內,標普 500 平均上漲 14.9%;而在降息後的 12 個月,平均漲幅為 11.2%。
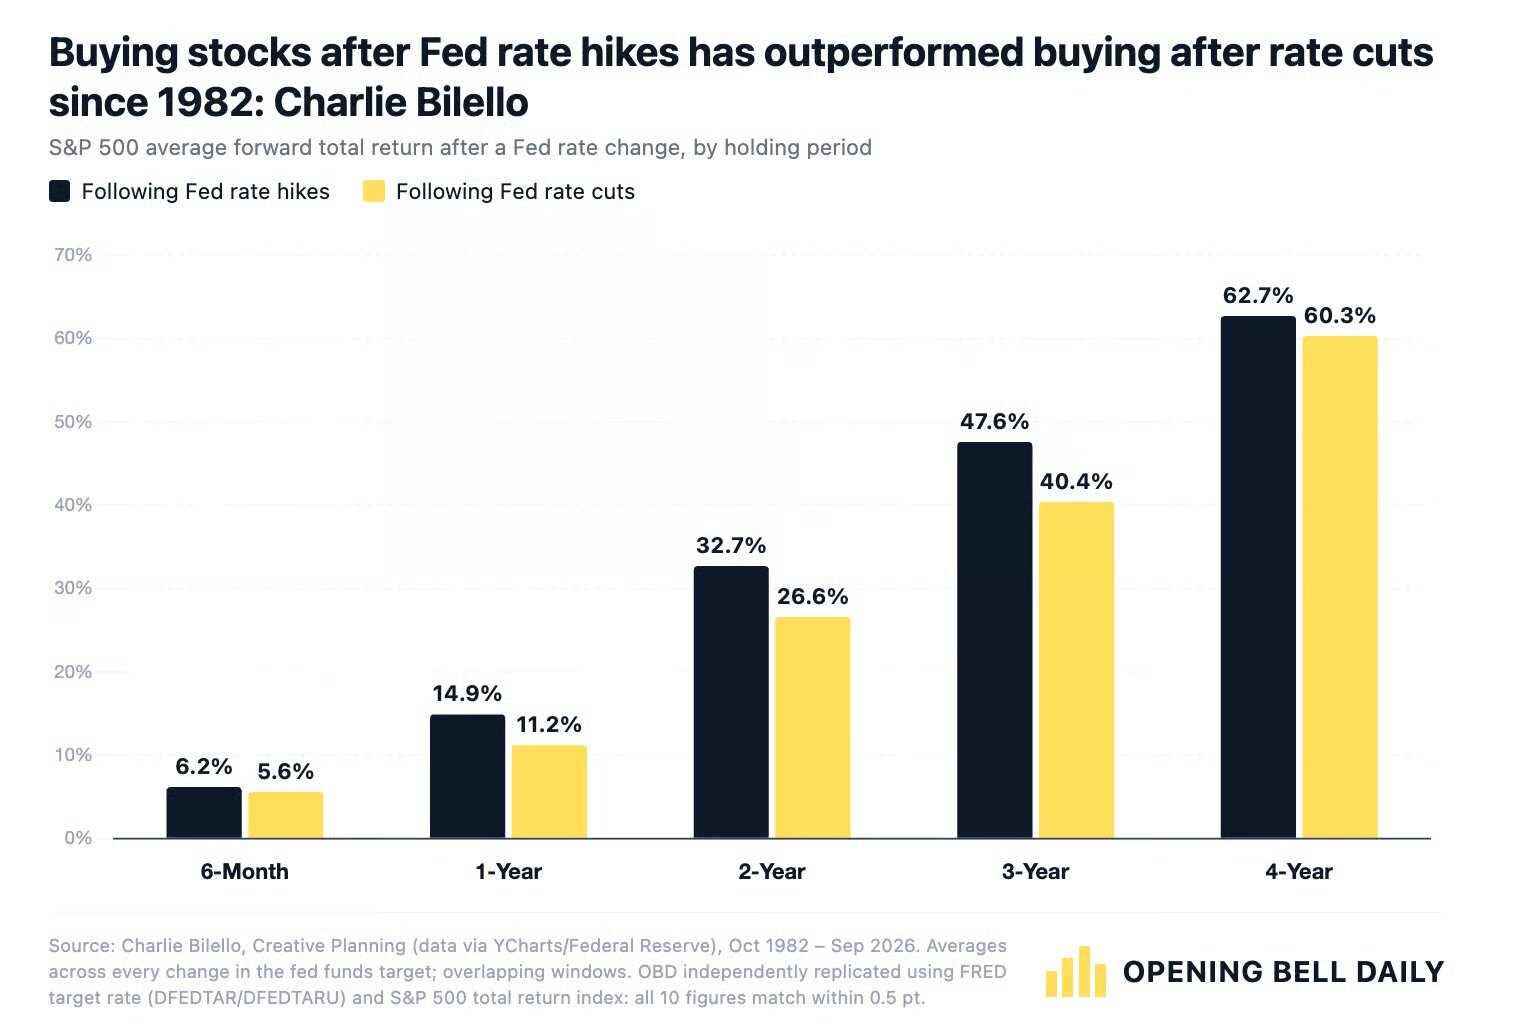
1982 年以來,聯準會升息後標普 500 的平均遠期回報整體高於降息後,其中一年期平均回報分別為 14.9% 和 11.2%
這個結果與最常見的市場直覺相反。
按照簡單的資產定價邏輯,利率下降意味著融資成本降低、未來現金流折現率下降,理論上應該更有利於股票;升息則相反。但 Rosen 認為,只觀察政策動作本身,會忽略一個更重要的問題:Fed 為什麼在這個時間點升息或降息?
通常而言,聯準會能夠升息,往往意味著經濟至少仍具備一定的承受能力。企業盈利、就業和消費可能仍然保持韌性,Fed 因而有空間通過更高利率壓制通膨。
而降息則經常發生在另一個宏觀環境中:經濟增速放緩、就業市場惡化、金融系統承壓,或者衰退風險正在上升。
因此,Rosen 的核心判斷並不是「升息推動了股市上漲」,而是:貨幣政策本身具有內生性。利率決策不僅會影響未來經濟,也反映了經濟當下已經處於什麼狀態。
換句話說,如果忽略經濟週期,只把「升息」等同於「股票利空」,很容易把因果關係倒過來理解。
真正要看的不是利率方向,而是升息背後的經濟狀態
這一邏輯放到當前環境尤其重要。
聯準會此次升息時給出的經濟描述並不弱。官方聲明稱,美國經濟仍在穩健擴張,國內支出保持韌性,生產率增長強勁,資本投資穩健,就業增長大體與勞動力供給相匹配;與此同時,通膨仍然高於政策目標。
這意味著,至少從 Fed 當前的政策判斷來看,這次升息並不是在經濟已經明顯衰退的情況下進一步緊縮,而更多是在增長仍具韌性的背景下繼續應對通膨。
這也是為什麼,僅僅看到「Fed 升息」三個字,並不足以直接推導出股票市場下一階段的方向。
真正重要的問題是:隨著利率繼續處於高位,企業盈利、居民消費和就業能否繼續吸收更緊的金融條件。
如果可以,那麼升息本身未必足以終結上漲趨勢;如果高利率最終明顯拖累需求和盈利,那麼歷史平均回報對當前市場的解釋力也會隨之下降。
創新高也不是賣出信號,歷史數據甚至略佔優勢
類似的邏輯也適用於另一個常見擔憂:「現在已經是歷史新高,還能買嗎?」
Opening Bell 援引 FactSet 數據稱,從 1950 年以來,在標普 500 創下歷史新高時買入,此後 12 個月的平均回報約為 9.5%;相比之下,在其他交易日買入後的平均一年回報約為 9.3%。
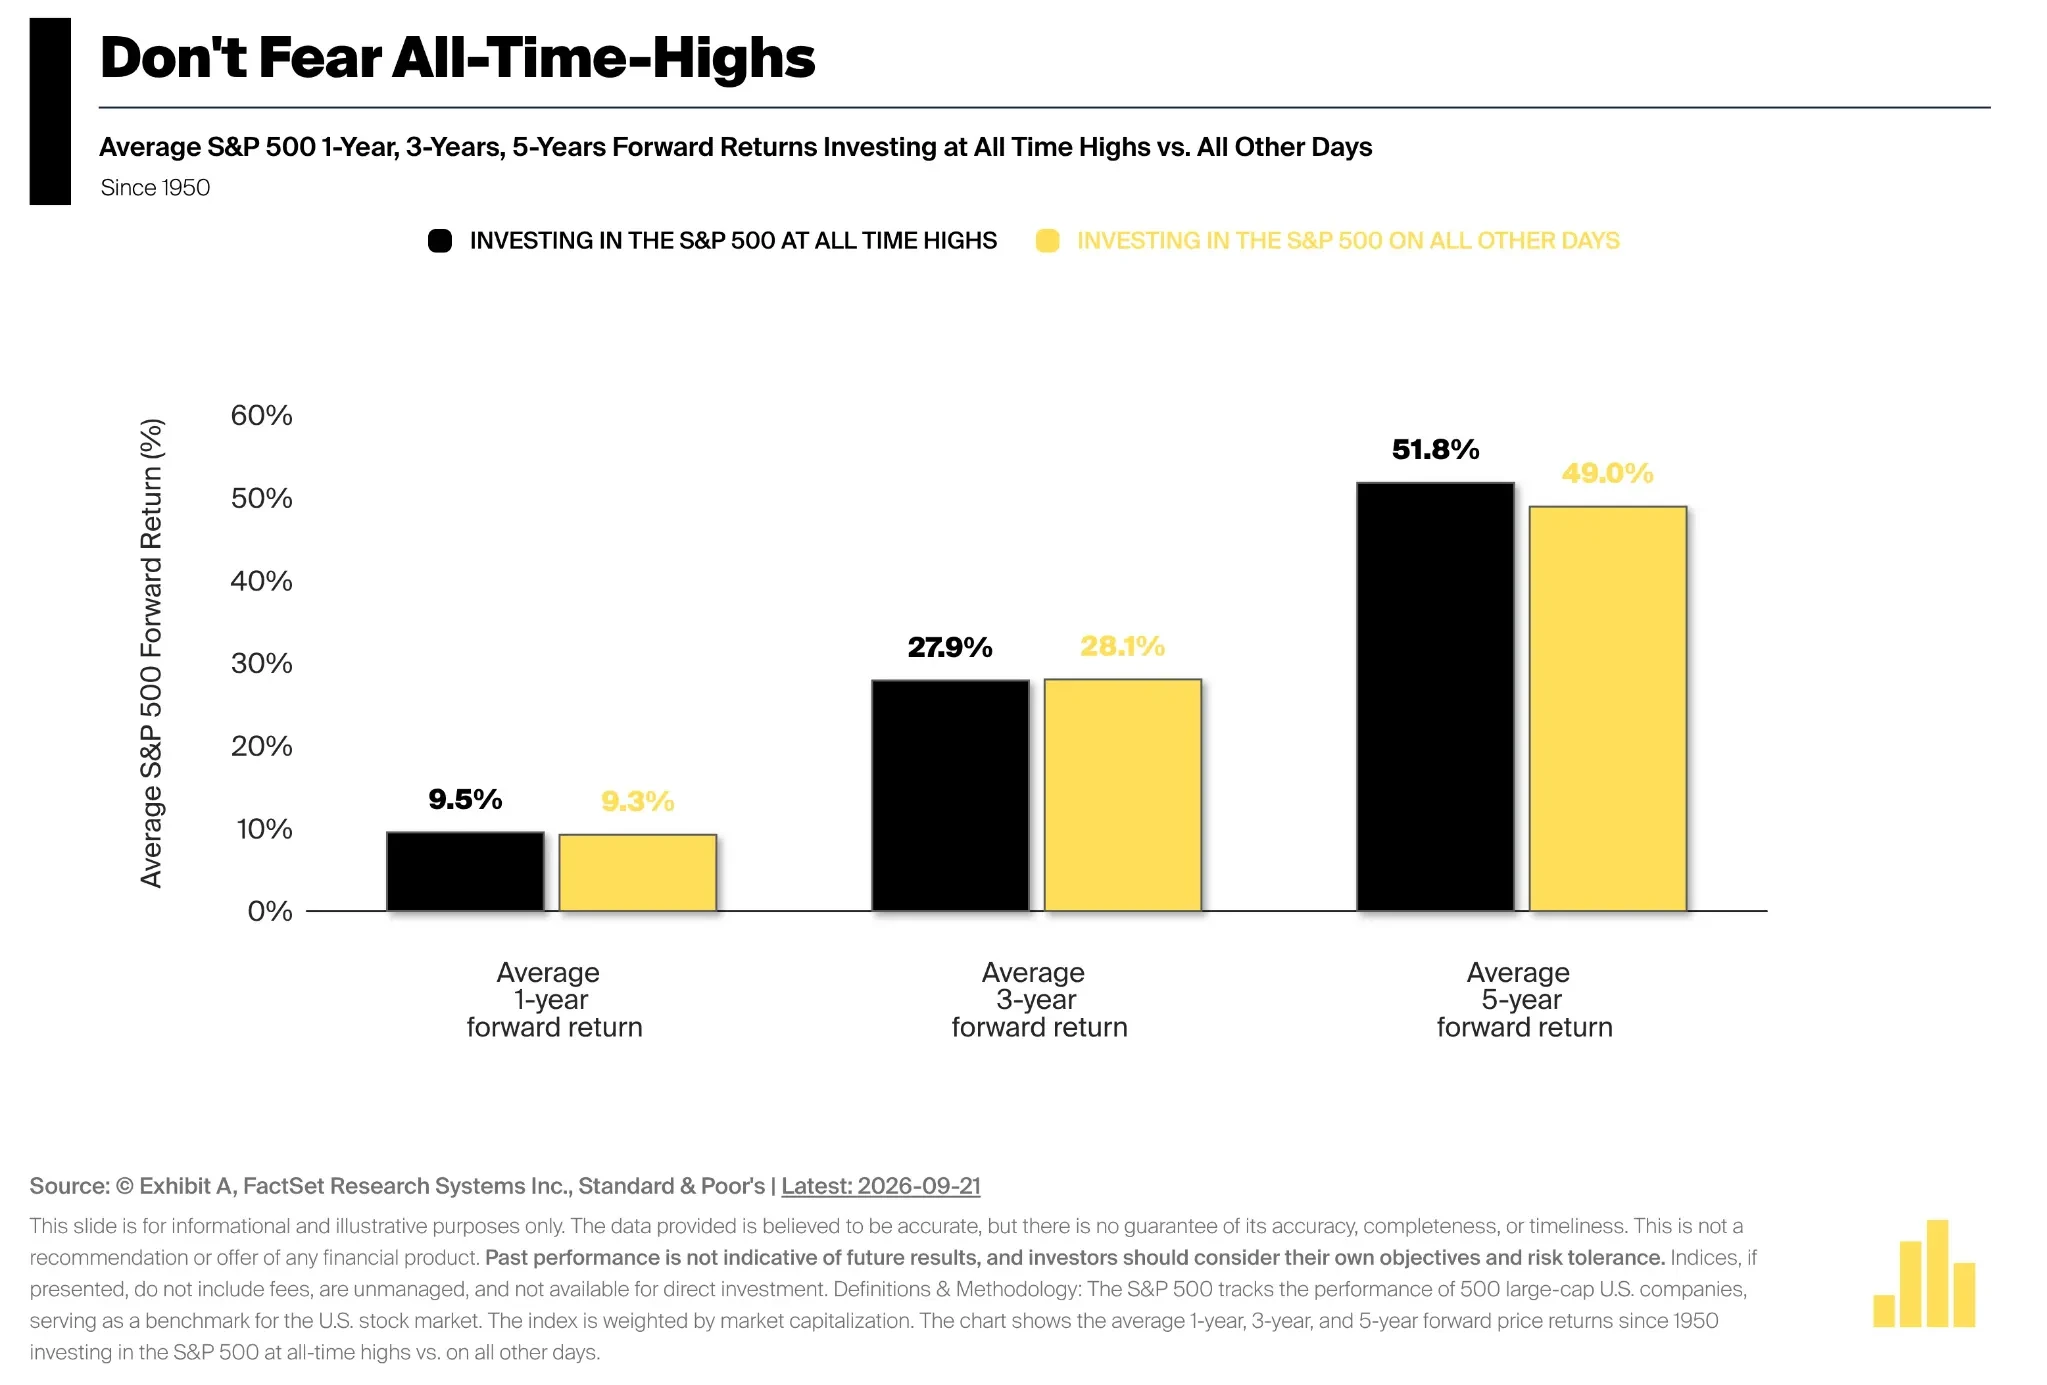
1950 年以來,在標普 500 歷史新高買入與其他交易日買入的後續平均回報。1 年期分別為 9.5% 和 9.3%,5 年期分別為 51.8% 和 49.0%
獨立數據也呈現相近結論。Vanguard 基於 FactSet 和 Morningstar Direct 數據進行的統計顯示,截至 2025 年 9 月,在歷史新高買入標普指數後一年的平均回報同樣為 9.5%,其他交易日約為 9.2%;三年和五年維度上,歷史新高買入後的平均累計回報也沒有明顯落後。兩組數據在「其他交易日」的具體數值上存在 0.1 個百分點差異,可能與樣本截止日期和數據處理方式有關,但整體方向一致。
這裡真正值得關注的,並不是歷史新高比普通交易日多出了零點幾個百分點的回報,而是:歷史新高本身,並沒有表現出穩定的負面預測能力。
Rosen 的解釋是,市場紀錄往往會連續出現。一輪持續上漲的市場可能不斷刷新高點,而第一次、第五次甚至第十次創下新高,都無法單獨告訴投資者牛市什麼時候結束。
因此,「價格已經很高」與「價格馬上會跌」並不是同一個判斷。更準確地說,歷史數據只能說明,指數處在歷史高位,並不足以單獨構成未來回報惡化的證據。
升息疊加創新高,接下來真正要看什麼?
從這一框架出發,當前美股最值得觀察的並不是「Fed 已經升息」或者「納指已經創新高」這兩個靜態事實,而是支撐它們的宏觀條件是否會發生變化。
一方面,需要繼續觀察美國企業盈利、消費和就業能否保持韌性。如果實際經濟仍能承受更高利率,那麼「升息發生在經濟較強階段」這一歷史解釋仍然成立。
另一方面,則要觀察緊縮政策是否開始產生更明顯的滯後效應。如果住房、汽車等利率敏感部門進一步走弱,並逐步傳導至消費、就業和企業利潤,那麼這次升息所代表的含義就會發生變化。
歷史平均數據同樣需要謹慎使用。1982 年以來的不同升息週期,其通膨水平、估值、盈利環境和金融條件並不相同;過去在歷史高位買入後的平均收益,也不能直接推導出未來 12 個月一定獲得類似回報。
因此,這組數據更適合用來排除一種過度簡單的判斷,而不是提供新的確定性交易信號:升息並不天然意味著美股應該下跌,歷史新高也不天然意味著行情已經結束。
決定下一階段市場方向的,仍然是那個更基礎的問題--經濟和盈利能否繼續支撐當前的價格。





