


美債「黑色星期三」!「完美風暴」衝擊,「10月再加息」風起


- 核心觀點:多重利空集中引爆,10年期美債殖利率單日飆升14個基點至5.113%,創2007年以來新高,市場對聯準會持續加息的押注急劇升溫,實際利率重訂價成為拋售主因。
- 關鍵要素:
- 四重打擊疊加:中東局勢推升油價近4%、9月PMI創五年多最快擴張、聯準會理事Barr鷹派表態、700億美元5年期國債拍賣遇冷。
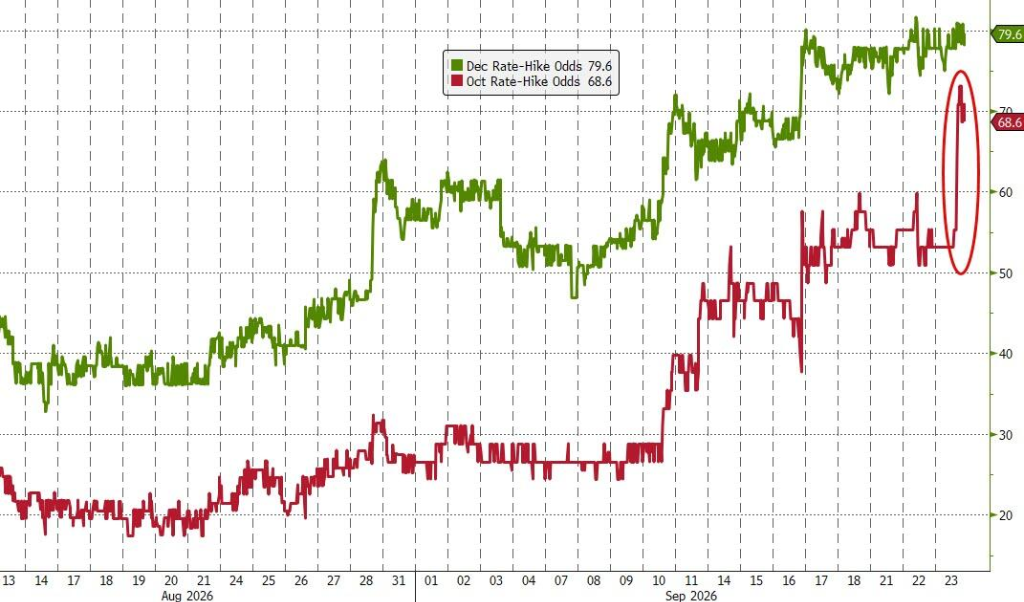
- 期貨市場定價10月加息概率升至68%,互換市場完全消化未來一年三次25基點加息預期。
- 10年期殖利率突破5%,5年期單日飆升近20基點,30年期升至2004年以來最高,波動率指標大幅跳升。
- 拋售約80%-85%來自實際利率上行,盈虧平衡通膨率僅升約2基點,並非單純通膨恐慌。
- 30年期抵押貸款利率突破7%,私募股權等債務融資領域承壓,實體經濟傳導效應顯現。
- 財政部回購計畫規模令市場失望,未能遏制拋售勢頭。
原文作者:董靜
原文來源:華爾街見聞
多重利空因素在同一天集中引爆,美國國債市場經歷了近 18 個月來最慘烈的單日拋售。
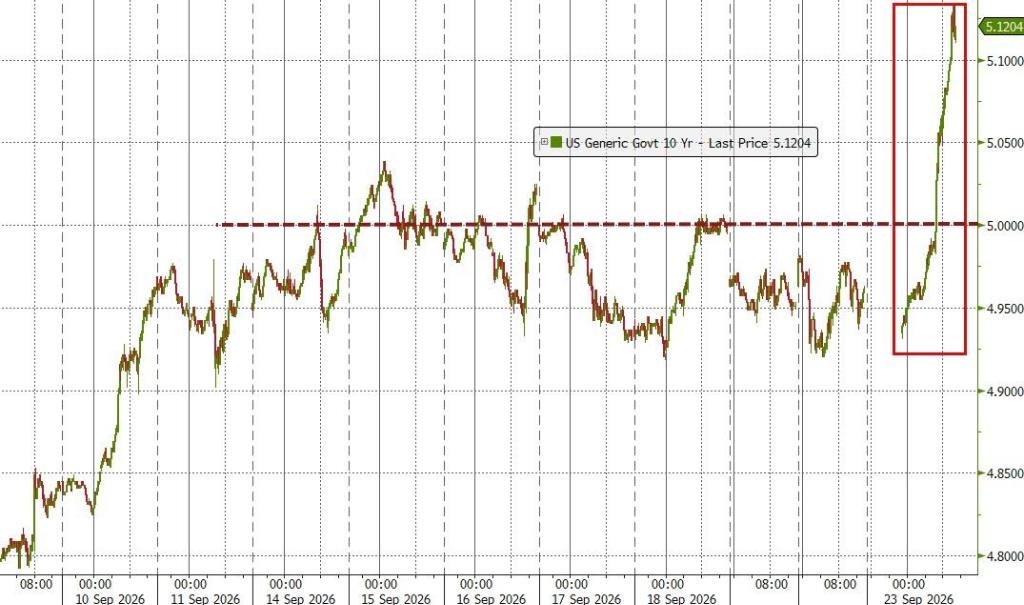
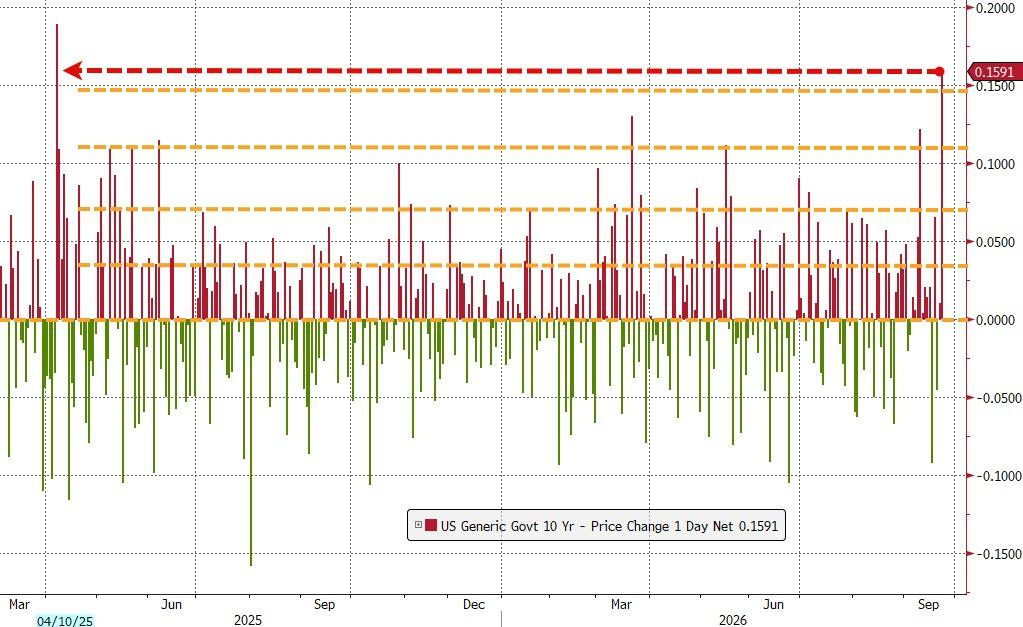
10 年期美債殖利率週三單日飆升約 14 個基點,收於 5.113%,創 2007 年以來新高,單日漲幅為川普去年 4 月所謂「對等關稅日」衝擊以來最大。這一走勢被市場人士形容為「完美風暴」——強勁 PMI 數據、中東局勢升溫、聯準會官員鷹派表態,以及疲軟的國債拍賣結果,四重打擊在同一個交易日接連落下。
此次衝擊的核心信號在於:市場對聯準會 10 月再度升息的押注急劇升溫。期貨市場目前定價顯示,10 月底升息的機率已升至 68%,距離美國中期選舉僅剩數日。與此同時,互換市場已完全消化未來一年內三次 25 基點升息的預期,並對第四次升息存在顯著對沖。若全部兌現,聯邦基金利率目標區間將升至 4.75%至 5%。
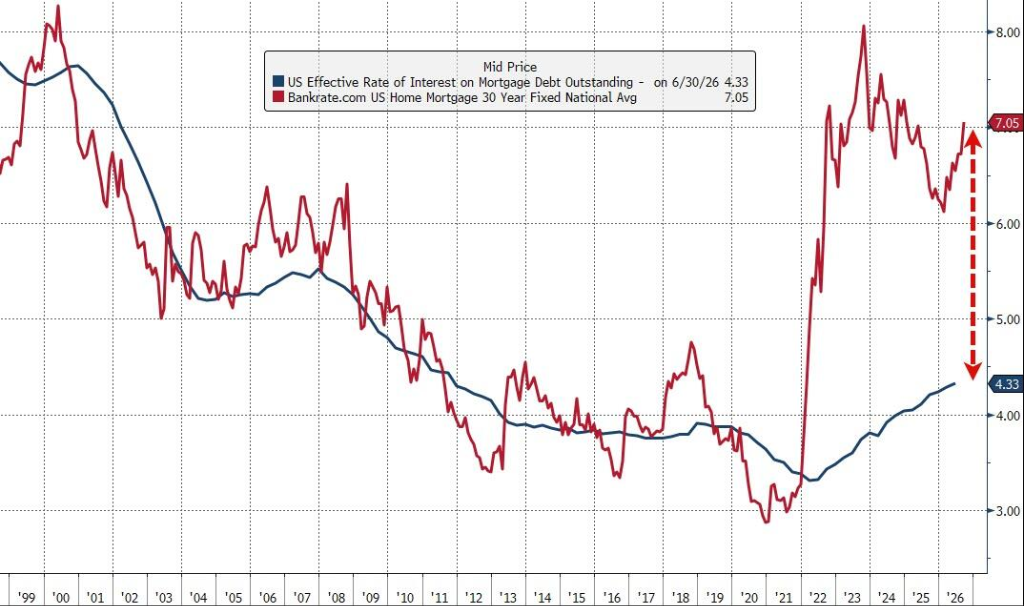
與此同時,殖利率的持續攀升正在向實體經濟傳導。30 年期抵押貸款利率已突破 7%,私募股權等依賴債務融資的領域承壓加劇。財政部長貝森特推出的國債回購計畫未能有效遏制拋售勢頭,市場信心明顯不足。
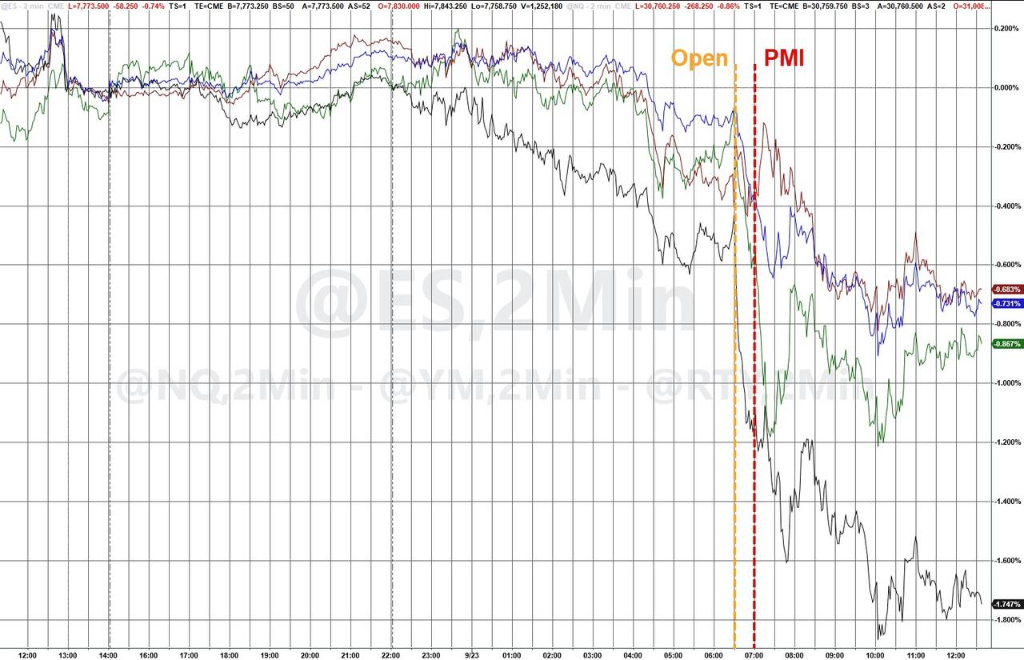
股市同步下挫,但跌幅相對溫和——標普 500 指數收跌約 0.8%,納斯達克綜合指數下跌 1.1%,道瓊工業平均指數跌約 352 點。
四重打擊接連落下,「完美風暴」成形
週三的債市潰敗並非源於單一事件,而是多個利空因素在同一交易日疊加共振的結果。
第一擊:油價飆升,中東外交希望落空。當天早盤,國際油價在歐洲交易時段急漲。此前市場寄望於正在紐約舉行的聯合國大會能夠推動美伊關係緩和,但伊朗總統 Masoud Pezeshkian 的表態令這一預期落空——他表示伊朗願意談判,但不會接受川普的「霸凌」,並警告只要制裁持續,伊朗不會完全開放荷莫茲海峽。國際油價基準布倫特原油當日收漲近 4%。由於持續的油價上漲可能向更廣泛的通膨傳導,近幾個月來債券殖利率與油價走勢高度聯動。
第二擊:PMI 數據爆表,經濟過熱擔憂加劇。S&P Global 發布 9 月美國綜合 PMI 初值報告,顯示美國商業活動以五年多來最快速度擴張,就業增長創四年多來最快。
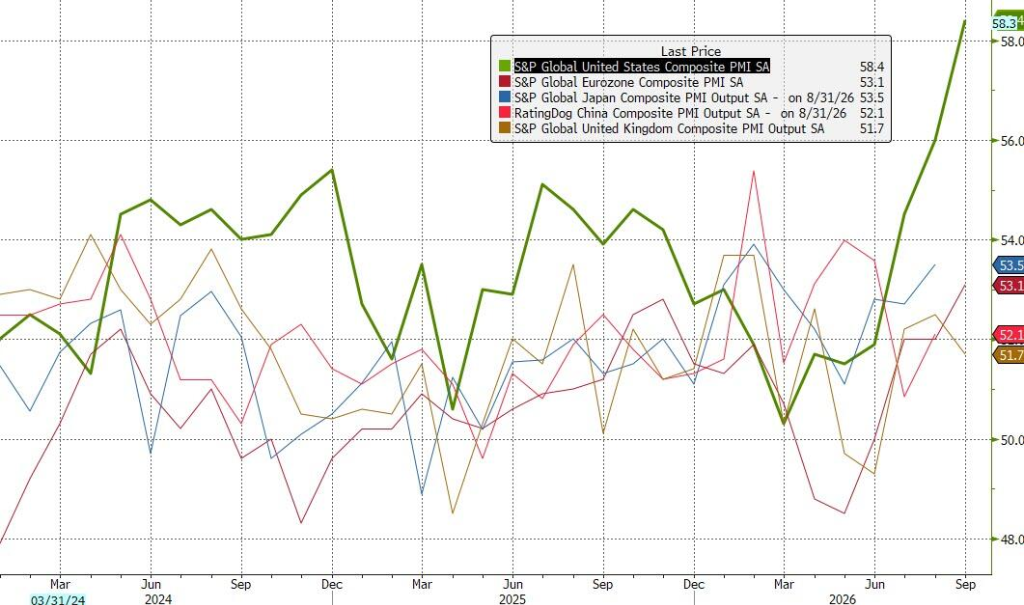
S&P Global 首席商業經濟學家 Chris Williamson 表示,「除新冠疫情封鎖結束後的需求反彈外,此次商業活動改善幅度是 2015 年初以來最大的一次。」數據公布後,短端和長端國債殖利率均出現跳升。
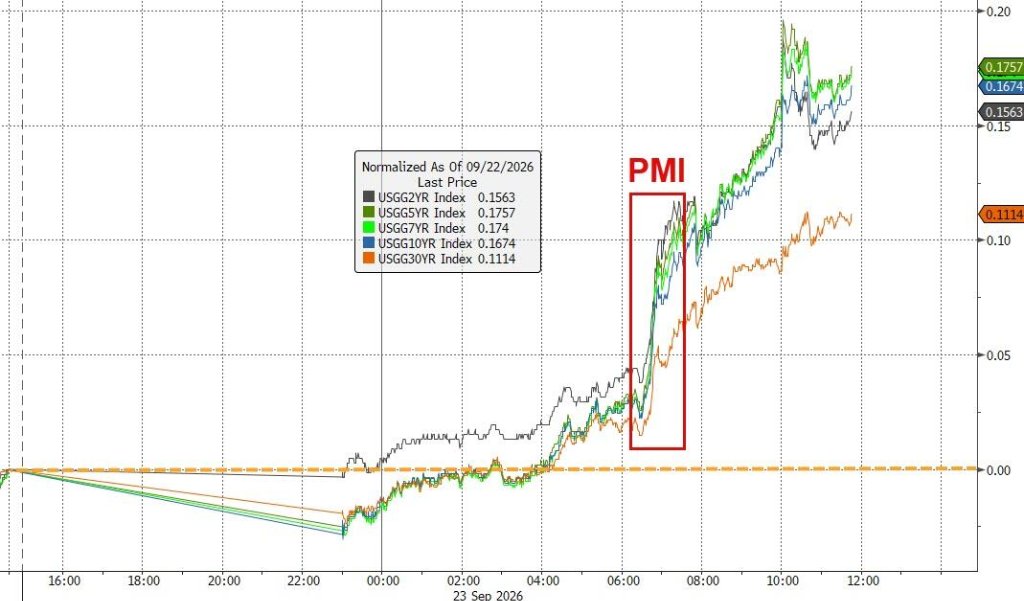
第三擊:聯準會官員鷹派發聲。 聯準會理事 Michael Barr 在芝加哥發表演講,明確表示「通膨高於 2%目標,且未見明顯向目標靠攏的趨勢」,並稱「在我的基準情景下,可能需要進一步調整政策,以確保通膨及時回落至目標水準」。HSBC 美國利率策略師 Dhiraj Narula 指出,市場擔憂的是「聯準會願意不顧供給衝擊帶來的壓力而持續升息,這意味著鷹派立場可能毫不鬆動」。
第四擊:5 年期國債拍賣慘淡,恐慌情緒加速蔓延。美國財政部 700 億美元 5 年期國債拍賣遭遇冷場。中標殖利率為 5.033%,較拍賣前市場交易水準高出約 3 個基點——在這一通常能平穩消化供給的龐大市場中,這一溢價相當顯著。承銷商(一級交易商)被迫承接了異常大比例的債券,為 2024 年以來最高,顯示其他潛在買家興趣寥寥。拍賣結果公布後,殖利率進一步走高,恐慌情緒隨之蔓延。
殖利率全線突破關鍵關口,創多年新高
此次拋售的烈度在數據上一覽無餘。
10 年期美債殖利率收於 5.113%,為 2007 年以來首次站上 5%以上,單日漲幅約 14 個基點,是自去年 4 月川普所謂「對等關稅日」衝擊以來最大單日漲幅,也構成一次約 4 個標準差的極端波動——而就在兩週前,市場剛剛經歷了一次 3 個標準差的衝擊,令各類風險帳簿的 VaR(風險價值)承壓。
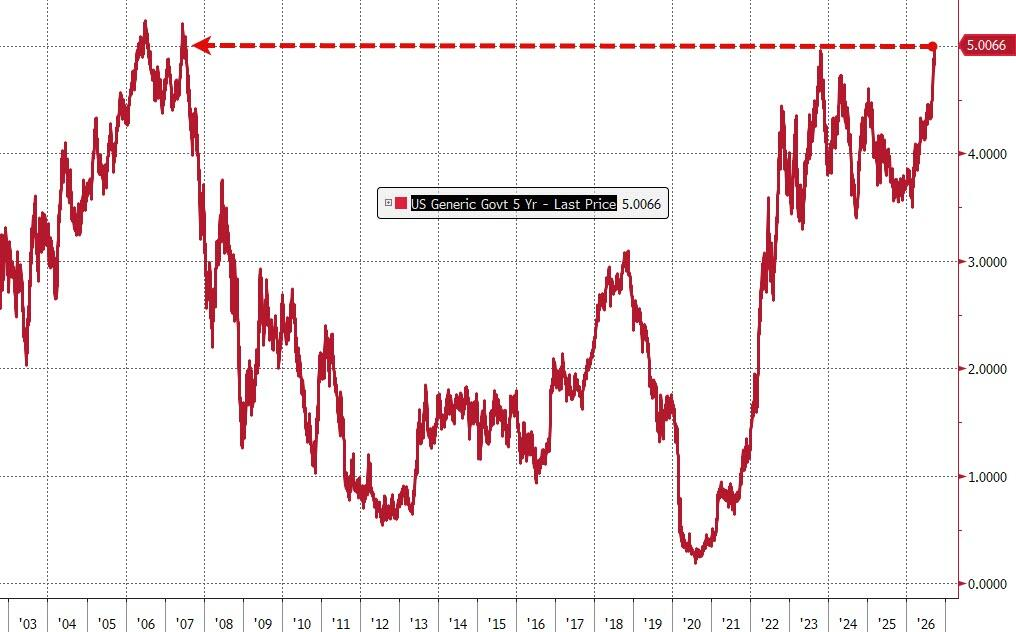
5 年期殖利率單日飆升近 20 個基點,首次自 2007 年以來突破 5%,拍賣失利進一步加速了這一走勢。
30 年期殖利率則升至2004 年以來最高水準。2 年期殖利率一度升至 2024 年以來最高,隨後小幅回落至 4.90%,較前日上漲 12 個基點。
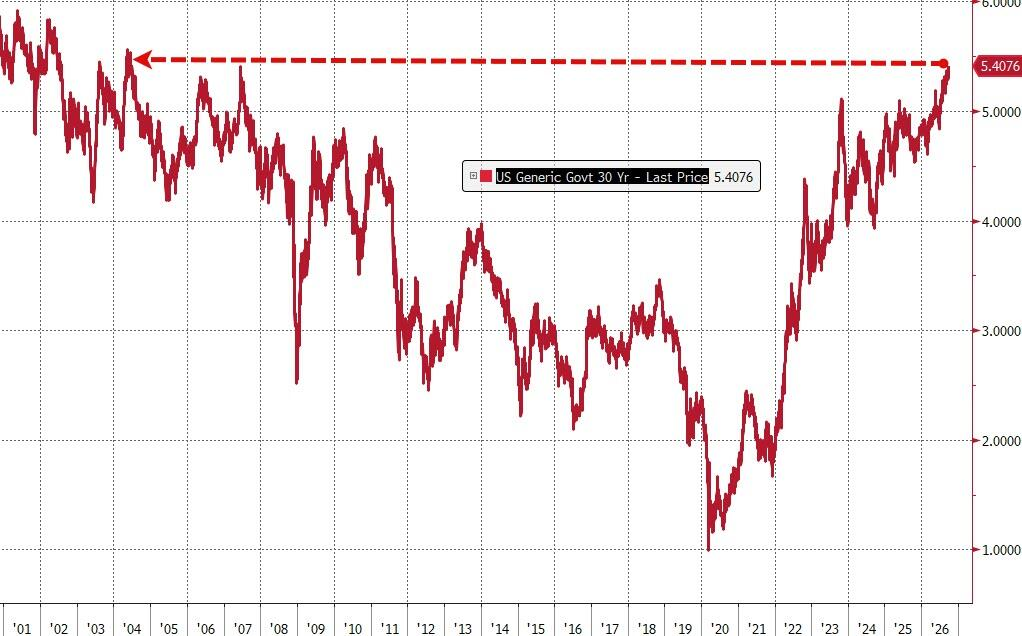
債券波動率指標同步大幅跳升,顯示市場對後市走向的信心嚴重不足。SEI Investments 固定收益投資管理主管 Sean Simko 將當日局面概括為「三重打擊」:
「更強勁的經濟數據、供給壓力將 5 年期殖利率推至多年未見的水準,以及全球通膨黏性的判斷。」
拋售本質:實質利率重訂價,而非單純通膨恐慌
值得注意的是,此次債市拋售的驅動邏輯並非簡單的通膨預期升溫。
據彭博分析,此次拋售約 80%至 85%的幅度來自實質利率上行:名目 10 年期殖利率上漲約 15 個基點,10 年期通膨保值債券(TIPS)殖利率上漲約 12.5 個基點,盈虧平衡通膨率僅上行約 2 個基點。
這意味著債券投資者正在為以下因素的某種組合重新定價:更長時間維持高利率的聯準會路徑、更強勁的實質增長預期、更高的中性利率、更高的實質期限溢價或久期補償,以及更大的供給壓力和更緊的全球金融條件。
高盛的 Rich Privorotsky 傾向於從增長角度解讀這一走勢:
「在我看來,這越來越像是對強勁增長假設的反映(6%的財政赤字加上 1.5 兆美元的支出,意味著大量債券供給和大量名目增長)。這對股市而言是較為清晰的宏觀風險——不是失控的通膨,而是持續偏高的實質資本成本。」
亞特蘭大聯準會 GDPNow 模型預測,美國經濟第三季度將以年化 5.1%的速度增長,若成真,將是新冠疫情後復甦以來最快增速。JPMorgan Chase 經濟學家在上週聯準會會議後指出,聯準會官員「可能正在看到需求主導的過熱風險上升,政策可能需要對此加以應對」。
BNY 首席投資官兼信貸服務主管 Jason Granet 則提出了一個關鍵問題:「聯準會已經開始升息。現在的問題是……它是否會在這條路上走相當長一段時間?」
回購計畫效果存疑,財政部面臨壓力
面對殖利率持續攀升,財政部長貝森特已嘗試透過擴大長期國債回購規模來壓制殖利率,但效果有限。
週三,財政部宣布將於週四回購最多 60 億美元的 20 至 30 年期國債,這是 8 月中旬宣布擴大回購計畫以來的第二次操作。然而,這一規模令市場失望。JPMorgan 資產管理首席投資官 Bob Michele 直言:
「我們原以為財政部會看到上次 60 億美元回購是個敗筆,這次會做到接近 100 億美元。但他們沒有。」
消息公布後,20 年期和 30 年期殖利率進一步走高,債券波動率指標同步跳升,顯示市場對回購計畫的信心嚴重不足。
United Nations Federal Credit Union 首席投資官 Christopher Sullivan 總結了當前債市的困境:「從伊朗難以化解的衝突,到看似堅不可摧的美國經濟,現在持有債券對很多人來說『就是說不通』。」
股市相對抗壓,但利率風險不容忽視
儘管債市遭受重創,美股的跌幅相對有限。Loop Capital Asset Management 固定收益首席投資官 Scott Kimball 表示,「風險市場應對得相當不錯。這看起來真的是一個利率市場的問題。」
然而,殖利率的持續攀升已在實體經濟層面引發連鎖反應——從抵押貸款利率、信用卡利率,到私募股權機構進行槓桿收購的意願,均受到波及。30 年期抵押貸款利率已突破 7%,對房地產市場構成直接壓力。
ABN AMRO Investment Solutions 首席投資官 Christophe Boucher 警告,「短端殖利率曲線正在積聚壓力」,而今日的經濟數據將使聯準會得以「加倍堅持」其鷹派立場。
RBC Capital Markets 策略師 Brook 則坦言,市場已陷入一種令人沮喪的循環:
「你可以看著這些殖利率水準說,這真的很有吸引力。但我們過去六個月一直在玩這個遊戲,每次我們試圖在某處劃一條線,它就繼續突破。」





