


SEC五年「創新豁免」落地,誰拿到代幣化美股船票?


- 核心觀點:SEC發布為期五年的「創新豁免」,首次為代幣化美股的鏈上交易開闢合規路徑,但豁免的是交易場所而非代幣本身,發行方授權與持牌合規成為入場關鍵門檻。
- 關鍵要素:
- 豁免令依據《證券交易法》第36(a)(1)條發布,即日生效至2031年9月,屬臨時附條件豁免,可被提前修改或推翻。
- 僅豁免TSV交易場所與流動性提供者,代幣化發行方仍需按現有證券法合規,過戶代理與清算機構地位未獲處理。
- 設置嚴格限制:僅限AMM與公鏈、禁止槓桿借貸、交易對限定合規穩定幣等三類資產、標的與成交佔比設上限。
- 發行方對第三方代幣化股票擁有30天異議權,推動行業從「第三方包裝」轉向「發行方授權」模式。
- 最大受益者為Securitize、Ondo等持牌代幣化方及穩定幣、Uniswap等基礎設施層。
- 離岸「追蹤憑證」模式受衝擊最大,Robinhood、Kraken的SPV債務結構需基本重做才能進入框架。
原創 | Odaily 星球日報(@OdailyChina)
作者|jk

9 月 17 日,美國證券交易委員會(SEC)發布了市場期待已久的「創新豁免」(Innovation Exemption),首次在聯邦層面為代幣化美股的鏈上交易開闢出一條合規路徑。在 Robinhood 鏈熱潮過後,這份姍姍來遲的豁免為代幣化股票的合規化提供了框架。
消息公布當天,Securitize(SECZ)、Ondo、Uniswap 等相關標的應聲上漲。但細讀條款會發現,這份豁免遠非「代幣化股票全面放開」。它究竟利好誰?又將誰擋在門外?Odaily 星球日報帶讀者一探究竟。
一、SEC 的創新豁免是什麼?
這份文件全稱為《關於代幣化 NMS 股票的分布式帳本交易場所及流動性提供者的臨時附條件豁免令》,SEC 依據《證券交易法》第 36(a)(1) 條的豁免權發布,命令即日生效,有效期五年,到 2031 年 9 月 17 日,同時向社會公開徵求意見。
需要先說清楚的是,它是豁免令,不是經過完整「通知—評論」程序的最終規則。SEC 可以提前修改,未來的委員會也可能推翻。SEC 主席 Paul Atkins 自己也強調,豁免之後必須跟進更持久的規則制定。如果未來民主黨上台,再次提名一位如同 Gary Gensler 一樣的反對加密的主席,這項豁免隨時有可能被推翻。
豁免的核心內容有兩項:
- 第一項針對「代幣化證券交易場所」(Tokenized Securities Venue,下稱 TSV)。在公鏈上運營許可型 AMM 流動性池、交易合格代幣化美股的美國主體,不被認定為「交易所」,因此不需要註冊為全國性證券交易所或 ATS。
- 第二項針對流動性提供者(Covered Firm)。在 TSV 的池子裡用自有資金為代幣化股票提供流動性的機構,不被認定為「交易商」,不需要註冊為經紀交易商。
作為交換,SEC 設置了一系列條件:
- 代幣必須帶有與普通股相同的股東權利,包括股息、投票權和清算剩餘財產權。
- 交易場所所能上線的股票數量有上限:Tier 1 股票(S&P 500、Russell 1000 成分股等)最多 75 隻,Tier 2 股票最多 250 隻。
- 單一股票的鏈上成交量占比有上限:Tier 1 為 0.25%,Tier 2 為 2.5%。
- 對第三方未經授權代幣化的股票,上市公司擁有 30 天異議權,可以不允許其發行。
委員 Hester Peirce 的一句話概括了這份命令的定位:它與 DeFi 無關,它處理的是一種特定的、受控的鏈上交易模式,不是對去中心化金融的整體鬆綁。SEC 加密工作組官員預計,首批 TSV 可能在今年第四季度出現。
二、容易被忽視的七個細節
多數報導集中在「五年」「許可型 AMM」「股東權利」「發行方異議」這幾個關鍵詞上。但決定誰能真正入場的,往往是下面這些沒那麼顯眼的條款。
1. 豁免的是交易場所,不是代幣
豁免對象只有 TSV 和流動性提供者,發行代幣化股票的一方本身不享受任何豁免。代幣化方仍然要按 SEC 今年 1 月發布的《代幣化證券員工聲明》和《證券法》的發行規則來合規,所有要約和銷售仍需註冊或取得豁免。
豁免令也沒有處理過戶代理和清算機構的地位問題。所以這份命令降低的是「交易」的門檻,「代幣化」的門檻一點沒降。已經在這一環節拿齊牌照的公司,自然成為所有 TSV 的供貨方。換句話說,必須要先拿到所有牌照,才能做代幣化股票這件事情。
2. 「發行方異議權」只針對第三方代幣
30 天異議程序只適用於無關聯第三方代幣化的股票:TSV 在上線前至少提前 30 個自然日書面通知發行方,發行方在期限內書面反對的,就不能上線。據 CoinDesk 援引 SEC 官員的說法,反對「簡單到只說一句反對」即可。發行方自己或受其委託代幣化的股票,則不經過這個程序。
也就是說,「先上線、如有問題法庭上見」的打法在這裡已經行不通了。此前 AMD 相關的股票爭議,現在的法律依據是支持發行方的。
3. 只能用 AMM,只能在公開無許可的鏈上
交易機制限定為 AMM 流動性池。場所可以提供詢價(RFQ)等非確定性交易意向,但獨立的鏈上中央限價訂單簿(CLOB)看起來不在覆蓋範圍內。智能合約還必須公開、可審計,部署在公開、無許可的分布式帳本上。
「許可」只體現在池子的准入層面:通過鏈上白名單限定誰能交易。底層鏈必須是公鏈。這意味著 Coinbase、Bullish 等現有的 CLOB 交易所不能直接套用豁免,私有鏈、聯盟鏈方案也被排除在外。
4. 交易對有嚴格限制,不能配 BTC
代幣化股票只能與三類資產配對:另一隻代幣化股票;依 GENIUS Act 發行的支付型穩定幣等非證券類加密資產;代幣化貨幣市場基金。TSV 不能上「AAPL/BTC」這類純加密交易對。這一條讓合規穩定幣直接成為豁免框架下的「法定結算貨幣」。
5. 禁止槓桿,禁止借貸和再質押
TSV 內禁止融資、保證金交易,禁止借貸或再質押池內資產。現在 Coinbase 在 Base 上發行的代幣化股票可以進入 Aave、Morpho 做抵押,但在 TSV 框架內,這種可組合性不合規。鏈上股票的 DeFi 敘事會因此大打折扣。
6. 成交上限按關聯方合併計算,超限要停牌三個月
標的數量上限和成交占比上限都按關聯 TSV 合併計算,不能靠拆分多個場所繞開。成交占比的分母是 SIP 報告的上月日均股數成交量。首次超限不需要採取行動;此後每次超限,該股票都要暫停交易三個月。
換算一下:一個 TSV 在蘋果這類 Tier 1 股票上的成交量,最多只能占全市場的四百分之一。
此外還有幾條值得留意:
- 場所只能做二級交易,不能在 TSV 上做一級發行。
- 第三方代幣化方必須免費向持有人分發代理材料和發行人通訊。
- 成交數據須在 10 分鐘內免費公開。
- 流動性提供者不得持有或託管客戶資產。
- TSV 必須是美國主體,並遵守 OFAC 制裁規定。
三、誰受益,誰受衝擊最大?
把各家現有產品逐條對照條款,大致可以分成三類。一個總體結論是:目前沒有任何一家的現有產品可以原樣進入豁免框架。區別只在於離標準有多遠、改造成本有多高。
第一類:最大受益者是持牌代幣化方與底層基礎設施
最受益的是已經有過戶代理和經紀商/ATS 牌照,並採用發行方授權或託管權益模式的公司。
Securitize 是最典型的受益方:它在過戶代理、經紀商、ATS、投資顧問和基金管理人上都有 SEC 註冊實體,已通過 SPAC 在紐交所上市。今年二季度,全球最大的過戶代理 Computershare 和第三大的 Continental Stock Transfer 都選擇與 Securitize 合作,推動上市公司發行方授權的代幣化股票。代幣化股份仍與發行方的官方股東名冊掛鉤,也滿足「相同權利」的要求,也不受異議程序影響。它還是 Uniswap v4 許可池的首批合作方。豁免令發布後的幾個交易日,SECZ 股價大幅上漲,多家券商上調了目標價。
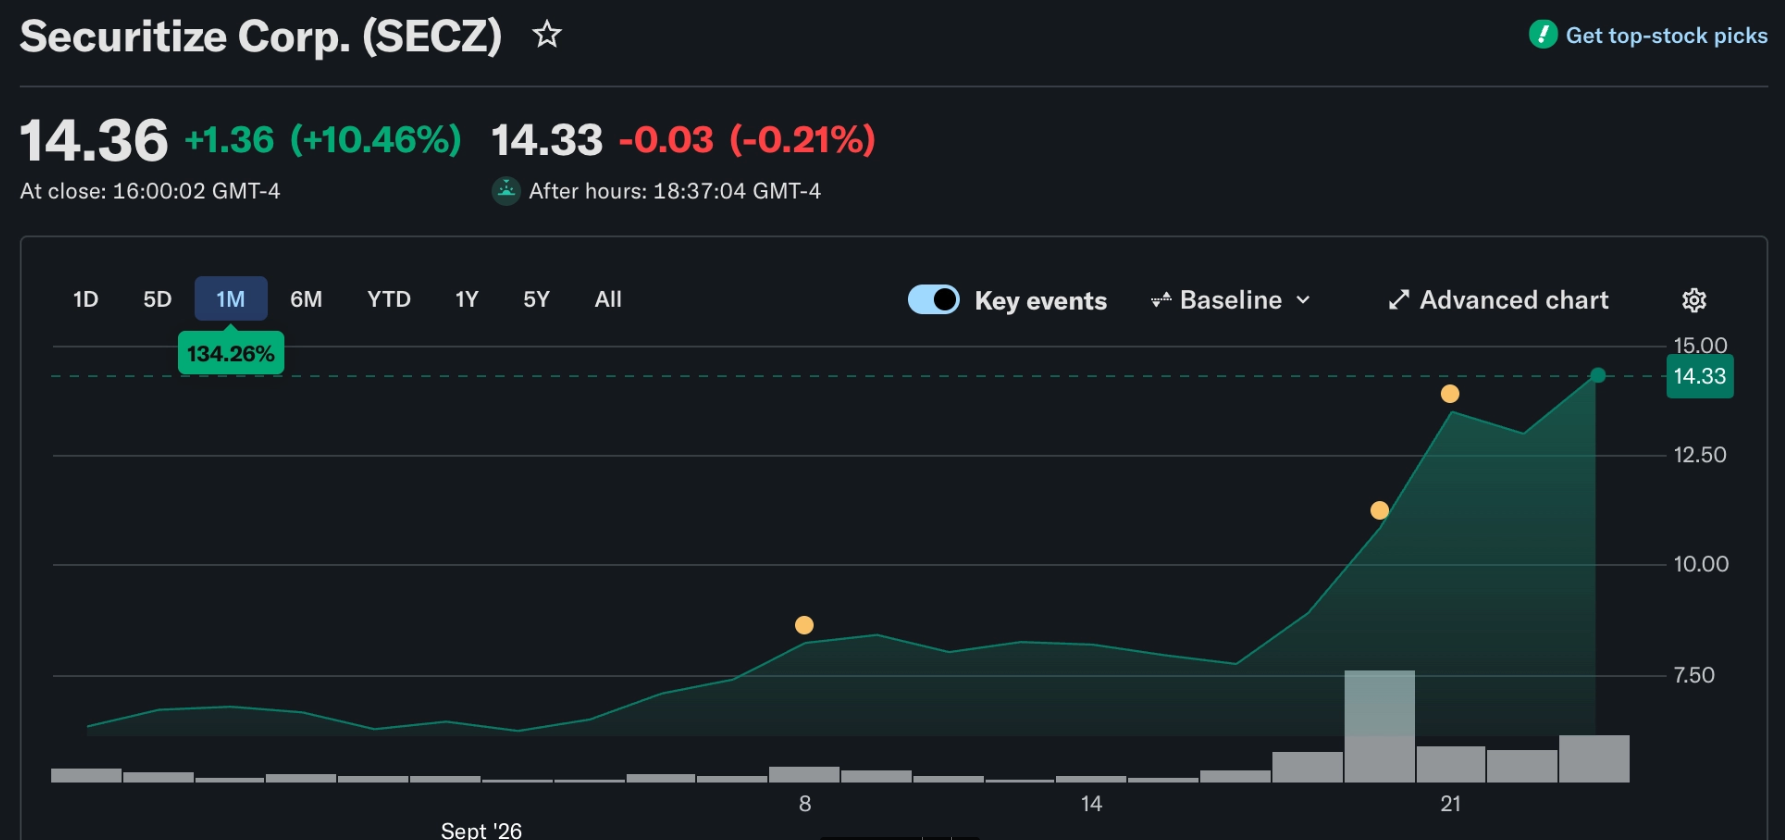
一週 SECZ 的股價上漲近乎一倍。來源:Yahoo
Ondo 的美國業務線同樣非常合規。去年收購 Oasis Pro 後,Ondo 拿到了經紀商、ATS 和過戶代理牌照,今年 7 月獲得 FINRA 授權,可以向美國機構和散戶提供代幣化 NMS 股票。它在以太坊上發行的託管型代幣化證券,底層股票不離開美國受監管的託管鏈條,持有人可以通過 Broadridge 投票。9 月它還成為 DTCC Fund/SERV 的首個代幣化平台會員。Ondo 的短板是旗下 440 多個代幣遠超標的數量上限,而且大多未獲發行方授權,需要精選標的,也要面對異議風險。
Superstate 與 Galaxy 的組合是另一個樣本。去年 9 月,GLXY 在 Solana 上以 SEC 註冊 A 類普通股本身的形式上鏈,轉讓實時更新官方股東名冊。Superstate 還參與設計了 Uniswap 的許可池標準。
其他受益者還有「賣鏟子」的基礎設施層:
- 穩定幣:支付型穩定幣被明確列為合格交易對,USDC 憑藉 GENIUS Act 合規身份和 Circle 新上線的 Arc 鏈處於有利位置。但它會面臨代幣化貨幣基金和其他合規穩定幣的競爭。
- Uniswap:今年 7 月推出的 v4 Permissioned Pools 在協議層核驗白名單,是 TSV 最現成的技術底層。但 Uniswap Labs 本身不是 TSV,仍需要一個美國主體對池子負責。
- 公鏈:「公開無許可帳本」的要求對以太坊及其 L2(Base、Arbitrum)和 Solana 有利。
第二類:部分符合的
這一類公司的產品結構基本對路,底層都是 1:1 託管的真實股票,但投票權傳遞、美國用戶開放或交易場所形態還需要補齊。
Coinbase 今年 8 月在 Base 上線了首批 AAPLc、NVDAc 等代幣化股票。發行主體是阿布達比國際金融中心註冊的 SPV,底層股票由 SEC 註冊經紀商 Alpaca 託管,SPV 以信託方式為持有人持有,持有人享有受益權益,而不是債權。股息會傳遞(扣 5% 分配費),但投票只限完成 KYC 的持有人,且由 SPV「可能」代為投票,離「相同投票權」還有距離。產品依據 Reg S 發行,不對美國人開放,Base 上的 DEX 交易也是無許可的。Coinbase 需要設立隔離的美國 TSV 實體、部署白名單池子、落實投票傳遞,並解決美國發行的合規路徑。在大型交易所中,它的改造成本最低。
Dinari 擁有過戶代理和經紀商雙重牌照,去年成為首家獲得美國經紀商資格的代幣化股票平台。dShares 採用託管權益結構,股息自動映射,但投票權傳遞沒有得到官方明確確認,官方仍稱暫不對美國用戶開放。它現在運營的是訂單簿網絡而非 AMM,需要對接或自建 TSV。
Bullish 走的是另一條路。今年 5 月,它把自家 BLSH 的完整股東名冊代幣化上鏈,由過戶代理 Equiniti 管理,是發行方授權的真股。它正在以 42 億美元收購 Equiniti,預計 2027 年 1 月完成交割,同時在申請美國經紀商和 ATS 牌照。收購和牌照都落地之後,Bullish 可能成為中長期潛力最大的一家,但眼下還處在過渡期。
第三類:衝擊最大的離岸「追蹤憑證」模式
受衝擊最大的,是把持有人變成發行 SPV 債權人的離岸結構化票據產品。這類產品恰好落在豁免令「提供合成敞口的獨立證券」這一排除條款裡。
Robinhood 在 Arbitrum 架構的 Robinhood Chain 上推出了新一代 Stock Tokens,已有約 200 隻。發行人是澤西島的 SPV,產品性質為代幣化債務證券,持有人只有經濟敞口,沒有股東法律權利,目前也沒有投票權。它的招股書還規定底層股票可以出借,借出期間放棄投票權,這與「相同權利」直接衝突。本月 AMC CEO 公開要求下架未經授權的 AMC 代幣,這場爭執可以看作發行方異議權的一次預演。Robinhood CEO Vlad Tenev 隨後表示實物贖回和投票功能「即將推出」,但這仍只是計劃。要進入豁免框架,Robinhood 需要把底層結構從債務票據改為託管權益,基本等於重做。
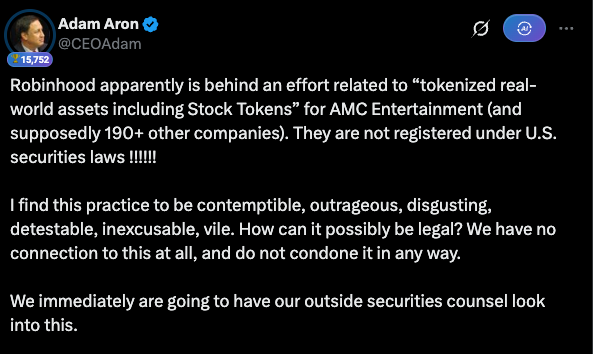
AMC CEO發文反對自家股票被代幣化。來源:X
Kraken 旗下的 xStocks 是規模最大的代幣化股票產品。據 Crypto Briefing 報導,累計成交已超過 350 億美元,覆蓋 700 多個資產。但 Kraken 的法律文件寫:xStocks 持有人沒有投票權,對底層股票也沒有法律主張權。它的發行主體同樣是澤西 SPV,同樣不對美國用戶開放。龐大的離岸規模在美國幾乎無法直接變現,Kraken 需要借助旗下的美國持牌實體另起一條託管權益產品線。
Ondo 的離岸業務 Ondo Global Markets 也在此列。它的產品是 BVI 發行的結構化票據,持有人是債權人。雖然接入 Broadridge 提供「投票偏好」表達,但發行人並沒有法律義務遵從。
結束語
這份豁免令總結來說,豁免的是交易場所,不是代幣。
由此推導出的格局大概率會有三層分工:持牌代幣化方負責造幣和對接股東名冊,許可型 AMM 負責鏈上撮合,合規穩定幣負責結算。考慮到 0.25% 的成交占比上限,交易場所本身短期內很難貢獻大規模收入。價值更可能先落在過戶代理、託管、穩定幣和池子基礎設施上。
發行方異議權還會推動整個行業從「第三方包裝」轉向「發行方授權」。RWA.xyz 的研究負責人預計,未來 12 個月內多數產品將轉向發行方授權模式。





