


Gemini 4.0 強到「洗版」,Google 的 AI 反攻,來了?


- 核心觀點:Google 的核心利多不在 Gemini 是否重回第一,而在其全棧 AI 架構(應用入口、Cloud、TPU)已開始協同咬合,模型只需回到第一梯隊即可驅動分發機器運轉。
- 關鍵要素:
- Gemini 4.0 尚未正式發布,盲測成績應視為傳聞;但 7 月財報會確認已啟動「最具雄心的預訓練」。
- Gemini 3.8 Flash 在 DeepSWE v1.1 得分 73.7%,接近 Claude Opus 5 的 74.0%,主打輕量與低成本。
- Gemini App 月活 8 月突破 10 億,蘋果新版 Siri 底層模型由蘋果與 Google 基於 Gemini 共同打磨。
- 二季度 Google Search 收入同比增長 17%,AI Mode 已試水原生廣告,「AI 殺死搜尋」邏輯暫未兌現。
- Google Cloud 二季度收入暴增 82% 至 248 億美元,未履約合同 backlog 超 5100 億美元。
- Anthropic 鎖定最高 100 萬顆 TPU,2027 年起將通過 Broadcom 獲得約 3.5GW 下一代 TPU 算力。
- TPU 正從內部自用轉向對外算力產品,Broadcom 合作延續至 2031 年,Marvell 也已進入自研晶片體系。
這個週末,AI 圈又開始吹 Google 了。
主角是還沒有正式發布,但疑似正在 Arena 等平台偷跑的「Gemini 4.0」,各種盲測截圖和體驗回饋在社群媒體瘋傳,不少人甚至喊出了「Google is back」。
不過還是先潑一小盆冷水。
截至目前,Google 並沒有正式發布 Gemini 4,7 月財報會上倒確認過已經開始進行公司迄今「最具雄心的預訓練」,換句話說,Gemini4 存在,但週末流傳的各種「實測成績」,目前最好還是先當傳聞看。
不過有一說一,就算先把 Gemini 4 的傳聞全部刪掉,最近的 Google,似乎也確實到了值得重新看一眼的時候。
因為模型之外,它的另外幾張牌,也在同時變好。
一、Gemini 不必「天下第一」,回第一梯隊就夠了
過去大半年,Google 最尷尬的地方,是給外界的體感總有點慢半拍。
OpenAI 和 Anthropic 隔幾個月就扔出一顆深水炸彈(今天又是哥德巴赫猜想),國內頭部開源模型也在玩命提速,連 DeepSeek 的更新節奏都肉眼可見地快了起來。
而 Google 似乎天天都在忙,但端出來的,卻總是一個又一個 Flash 系列。
這就導致 Gemini 現在甚至都不急著談重回第一,你得先證明,自己依然具備持續留在 frontier 第一梯隊的能力。
最近確實開始有了一些苗頭。
9 月初發布的 Gemini 3.8 Flash,在 Google 官方公布的測試中,DeepSWE v1.1 得分達到 73.7%,已經非常接近 Claude Opus 5 的 74.0%,而且還只是一個主打輕量與低成本的 Flash 檔位。
這段時間的 Google,確實執著於用極快的速度,把前沿智能的延遲和單次推理成本打趴下去,對它來說,這一點甚至比單純拿一次模型第一更加重要,背後也藏著它和大模型初創公司最大的分野:
因為 OpenAI 和 Anthropic 需要靠模型本身去獲得用戶、開發者和企業客戶,而 Google 手裡已經有 Search、Android、Chrome、YouTube、Workspace 和 Cloud。
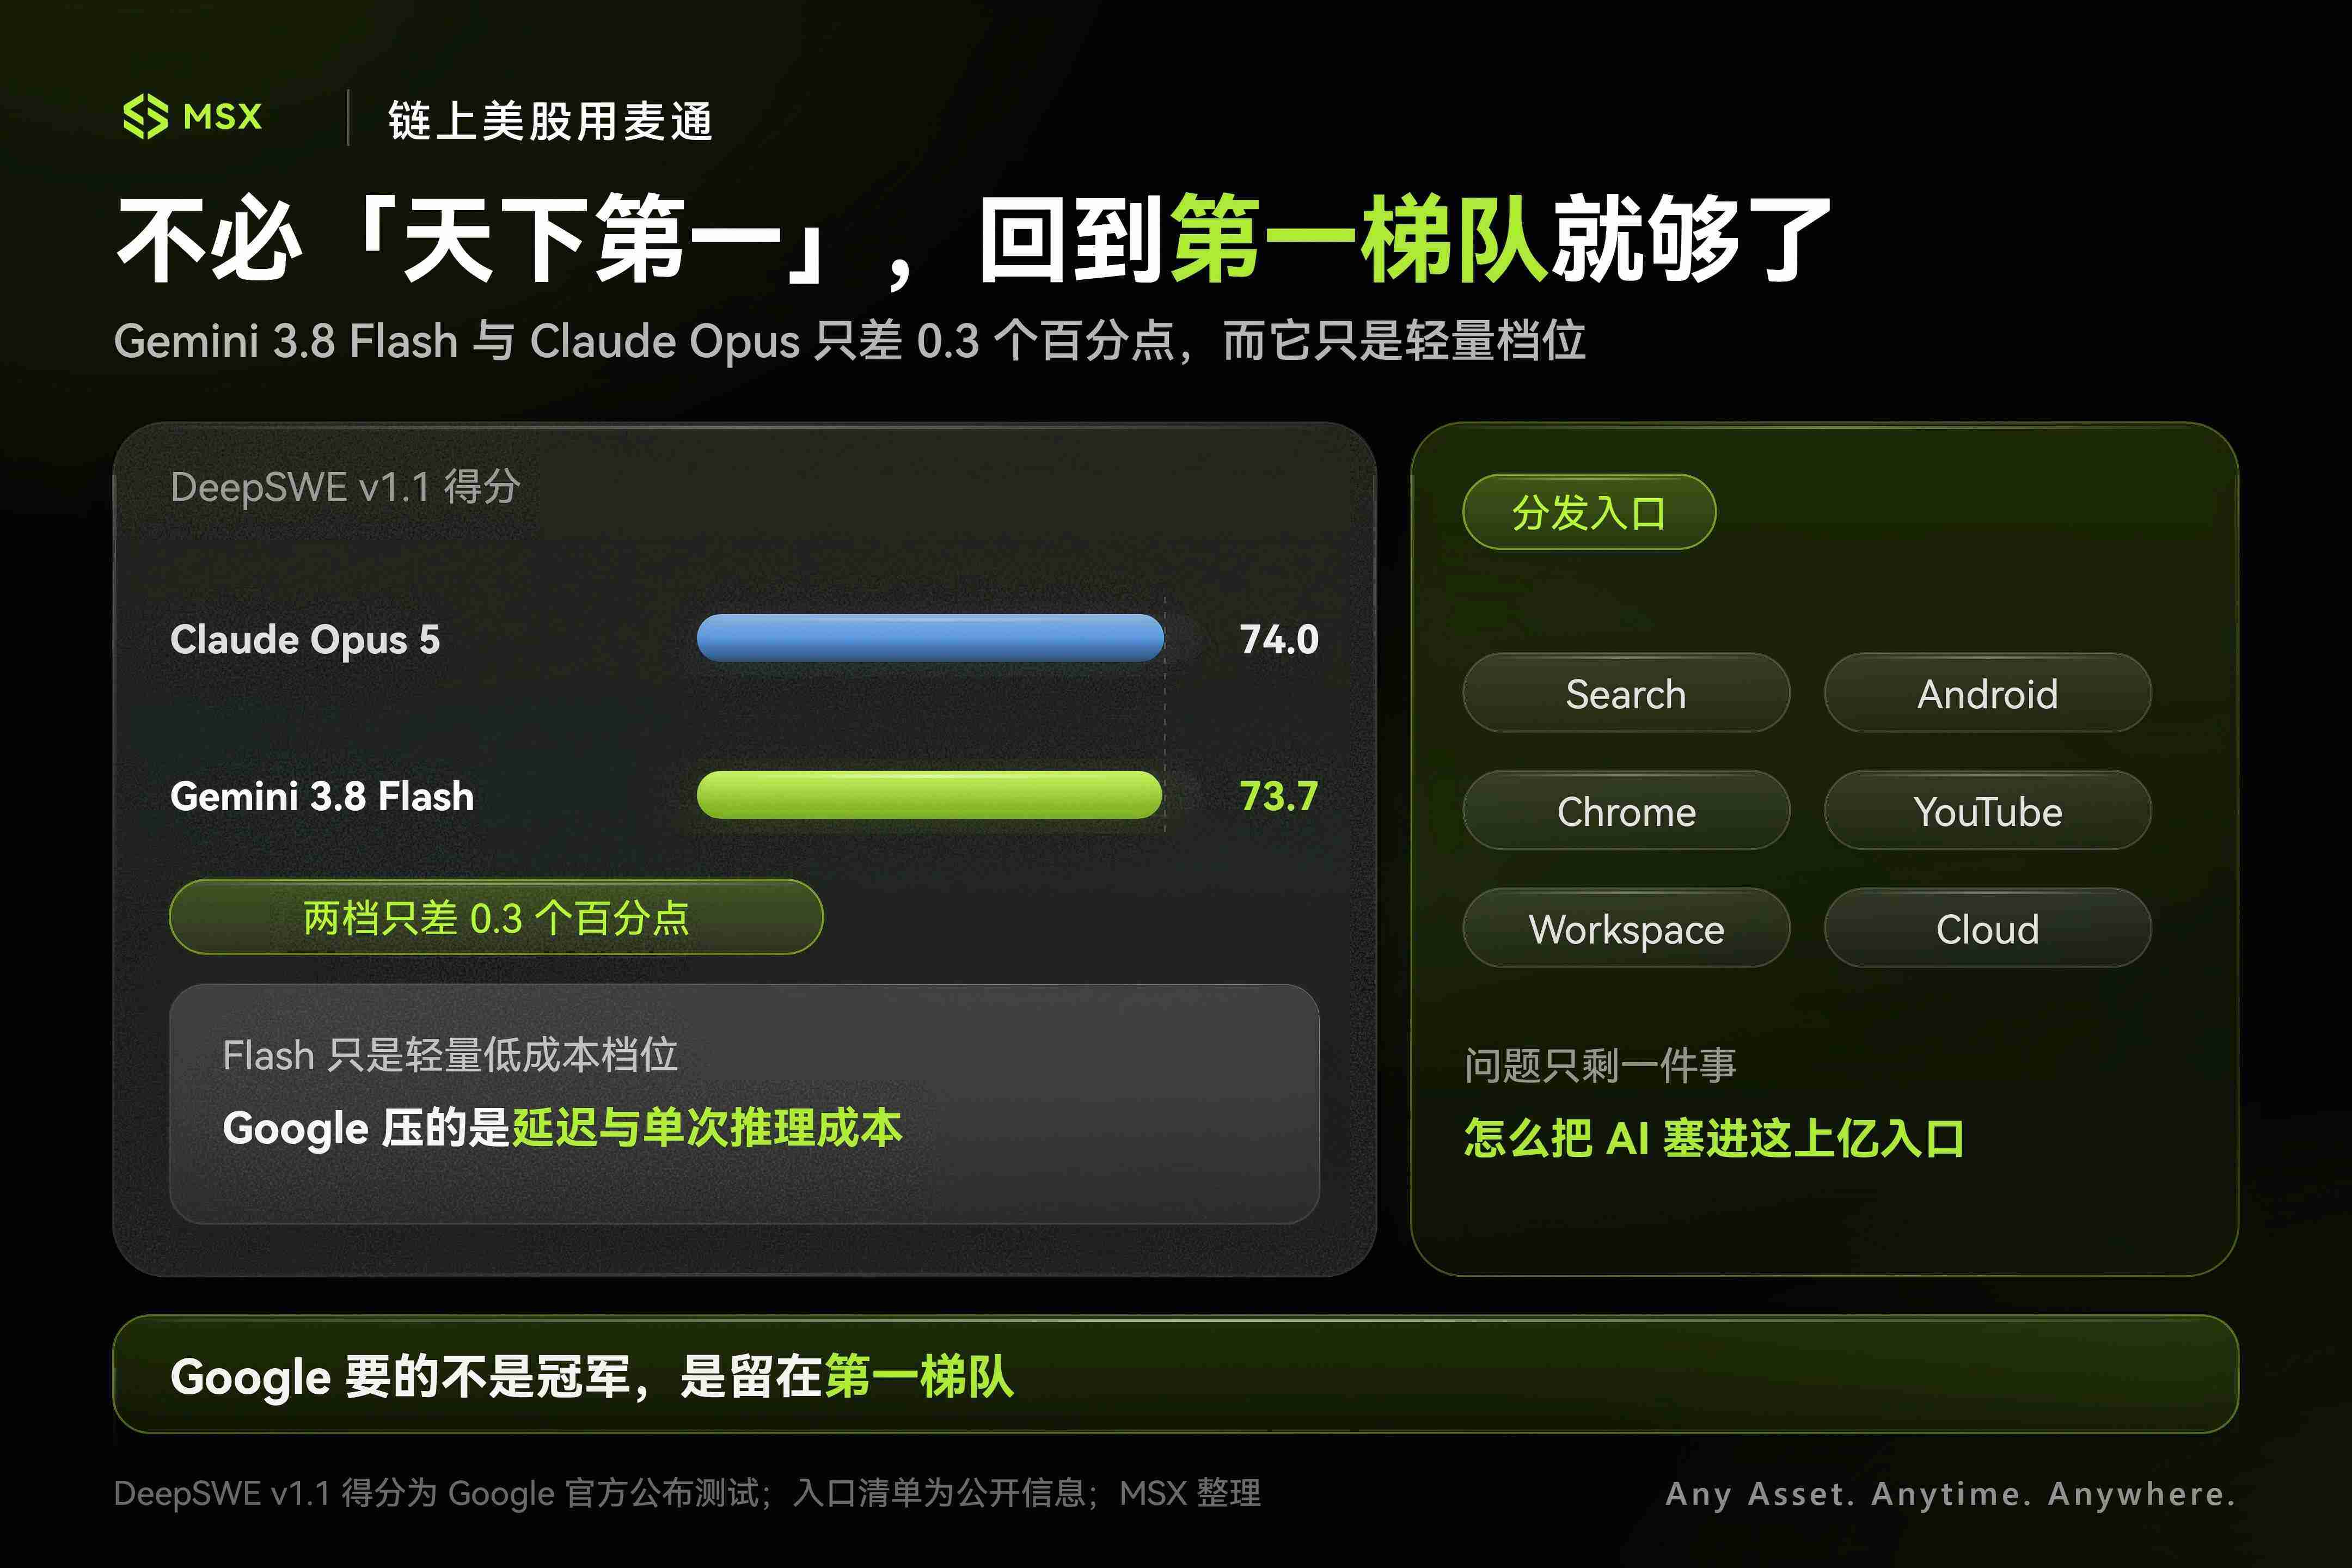
說白了,谷歌並不需要 Gemini 永遠第一,只要模型重新進入第一梯隊,它身後那台幾乎覆蓋人類數位生活全週期的分發機器,就可以開始轉起來。
事實也确实如此,Gemini App 的月活在 8 月已經邁過了 10 億大關,光是 iOS 端就占了 1 億多,Android 系統級能力也已經可以跨 40 多個常用 App 執行操作。
而最近,又多了兩個很值得觀察的新入口:
- 一個是蘋果:新版 Siri 底層的 Apple Foundation Models 明確由蘋果與 Google 基於 Gemini 共同打磨,無論推理最終跑在設備端還是蘋果的私有雲上,蘋果把自家 20 億台活躍設備的核心入口交給 Google 做技術背書,本身就是對 Gemini 最重磅的定心丸;
- 另一個是家庭硬體:Google Home 最近開始向第三方 Agent 開放 MCP Server,Claude、OpenClaw 這類外部智能體都能直接調用家裡的攝像頭、燈光和溫控。這一點挺有意思,Google 沒有畫地為牢去搞「封閉全家桶」,不管未來誰是最受歡迎的 Agent,只要想讓 Agent 真正去控制現實世界裡的設備,最後都得走它的接口;
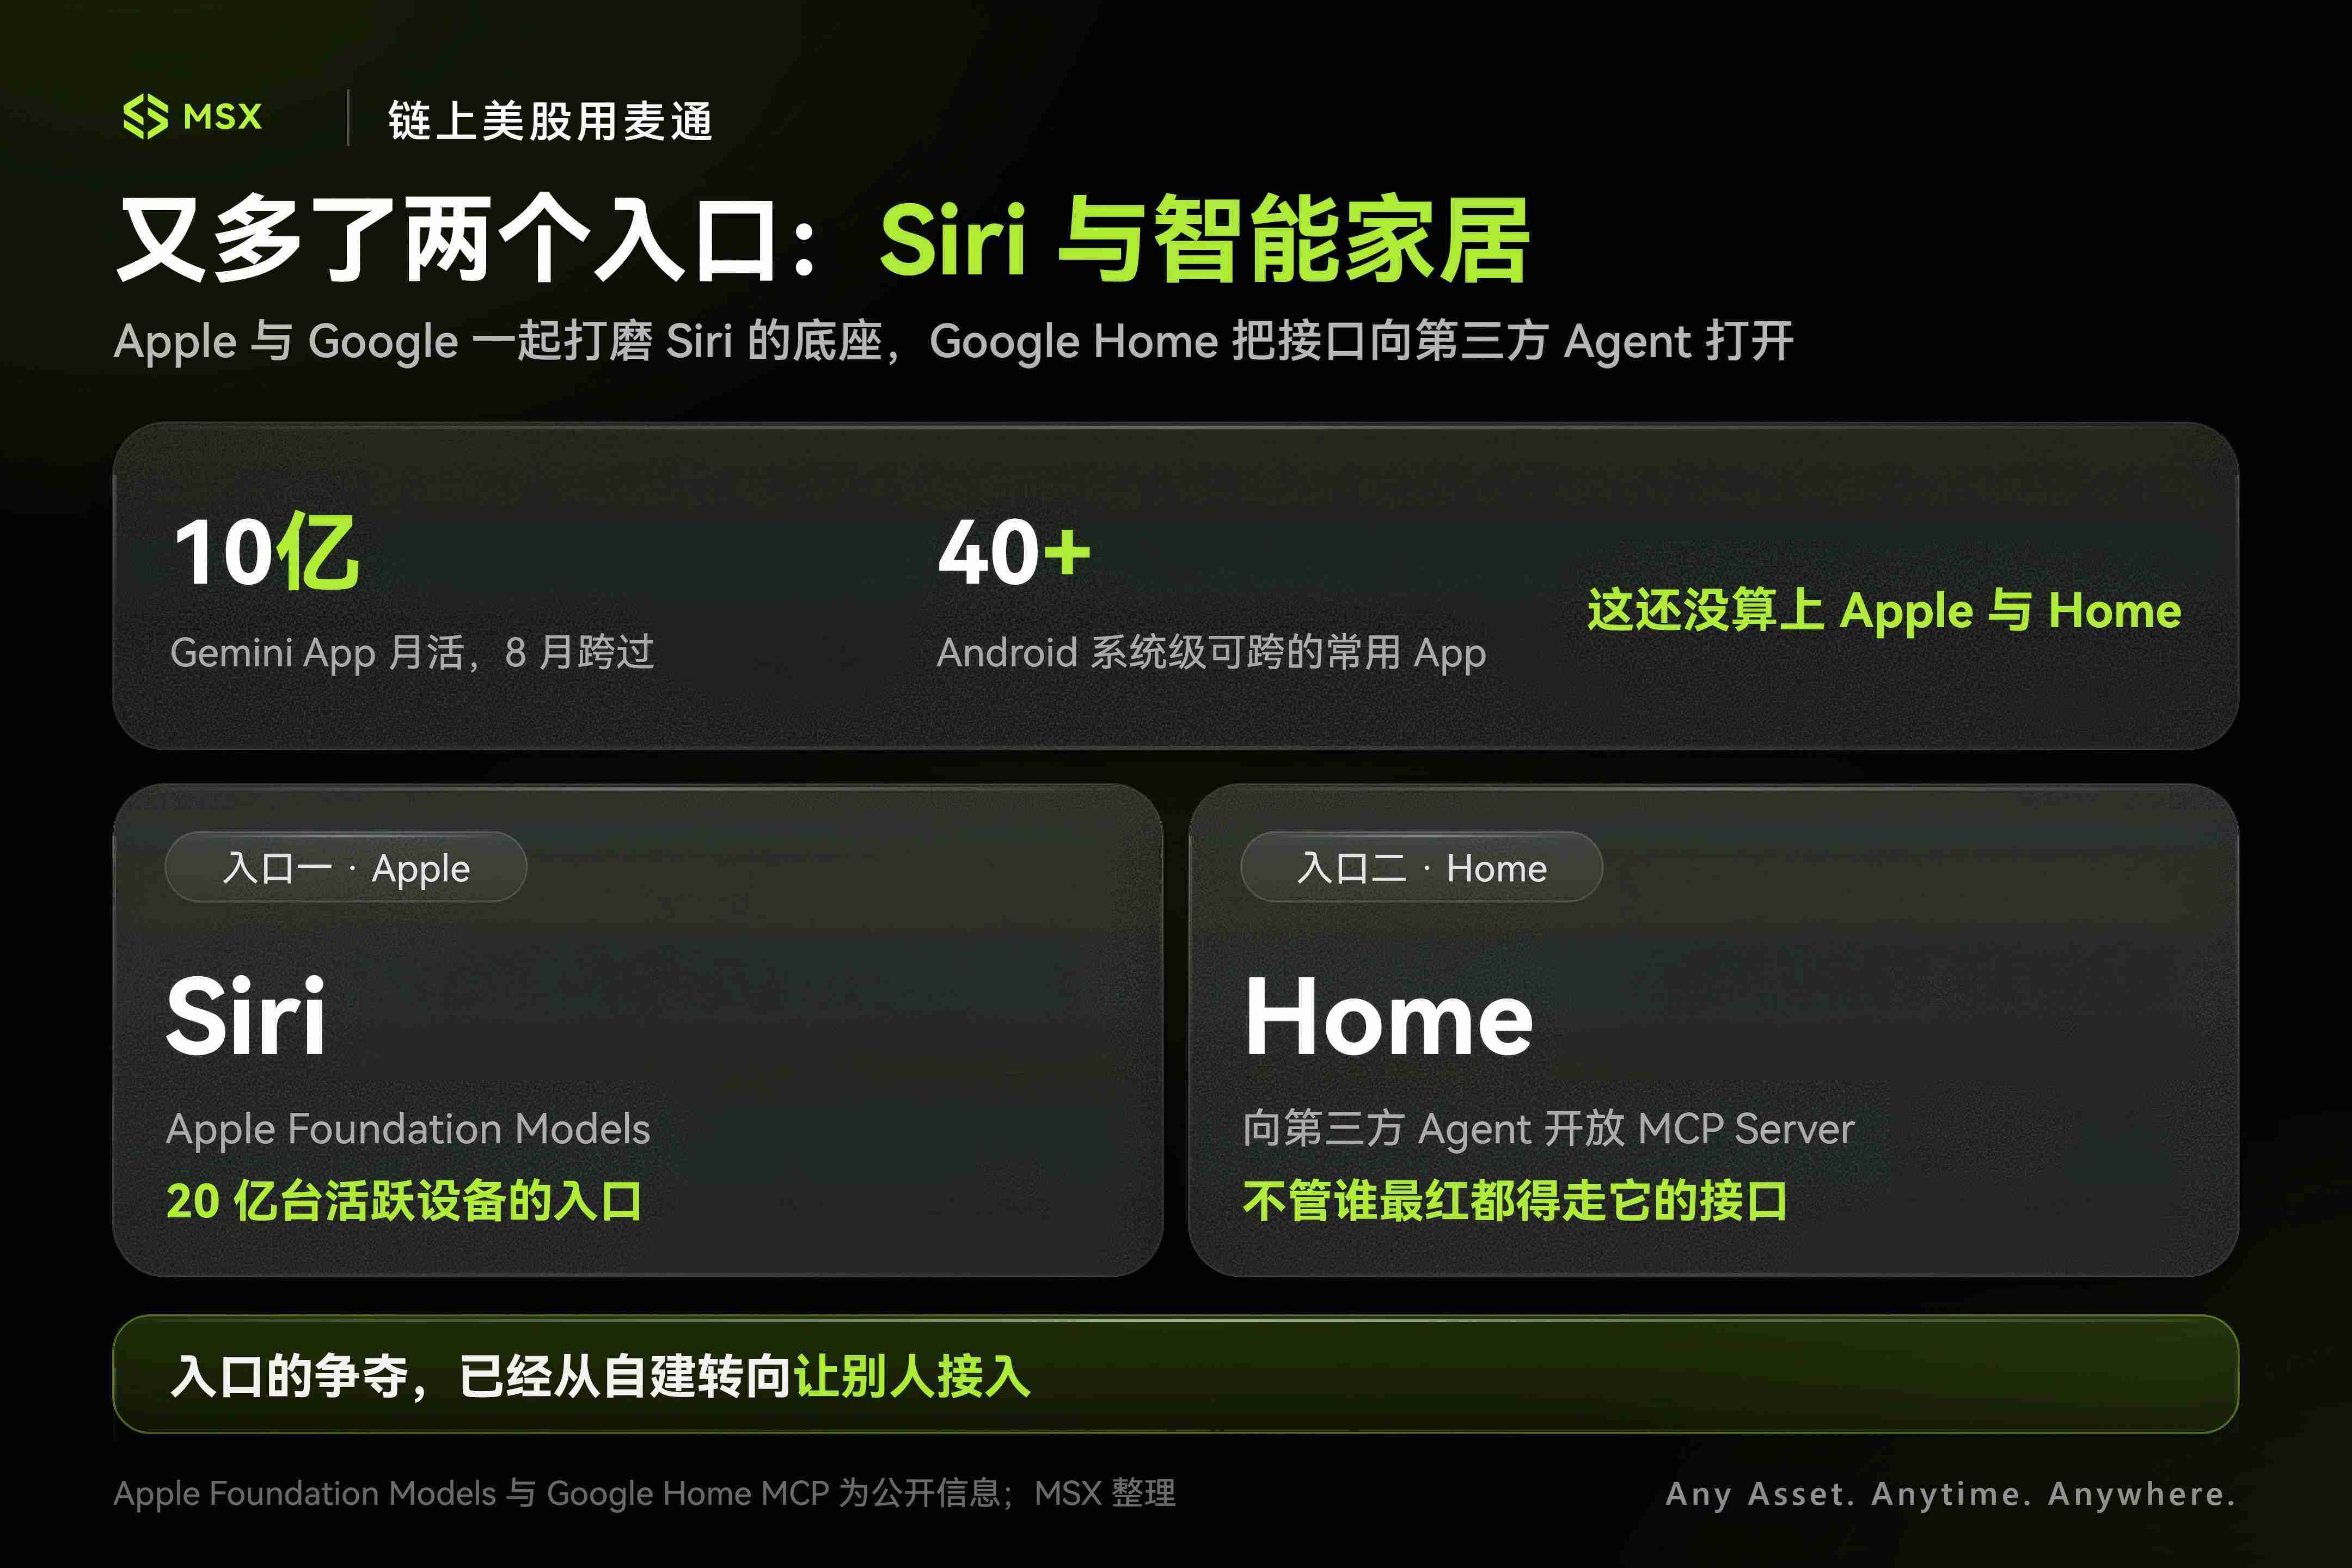
总的來看,手機握著 Android,瀏覽器有 Chrome,入口有 Search,辦公 有 Workspace,現在連 iPhone 和智能家居裡,也開始出現 Gemini 或 Google AI 基礎設施的影子。
那對現在的 Google 來說,問題只剩下,面對本來就在在 Google 入口裡的上億用戶,怎麼把 AI 一步步接進去。
二、AI 不僅沒弄死搜尋,還在幫它收過路費
過去兩年壓在 Alphabet 估值上最重的一塊石頭,就是「AI 會不會殺死搜尋」。
ChatGPT 剛出現的時候,這個邏輯看起來確實很順:用戶既然可以直接問聊天機器人,誰還會去翻搜尋結果、點廣告?那 Google 最賺錢的搜尋廣告怎麼辦?
但至少到目前為止,財務數據沒有沿著這個劇本發展。
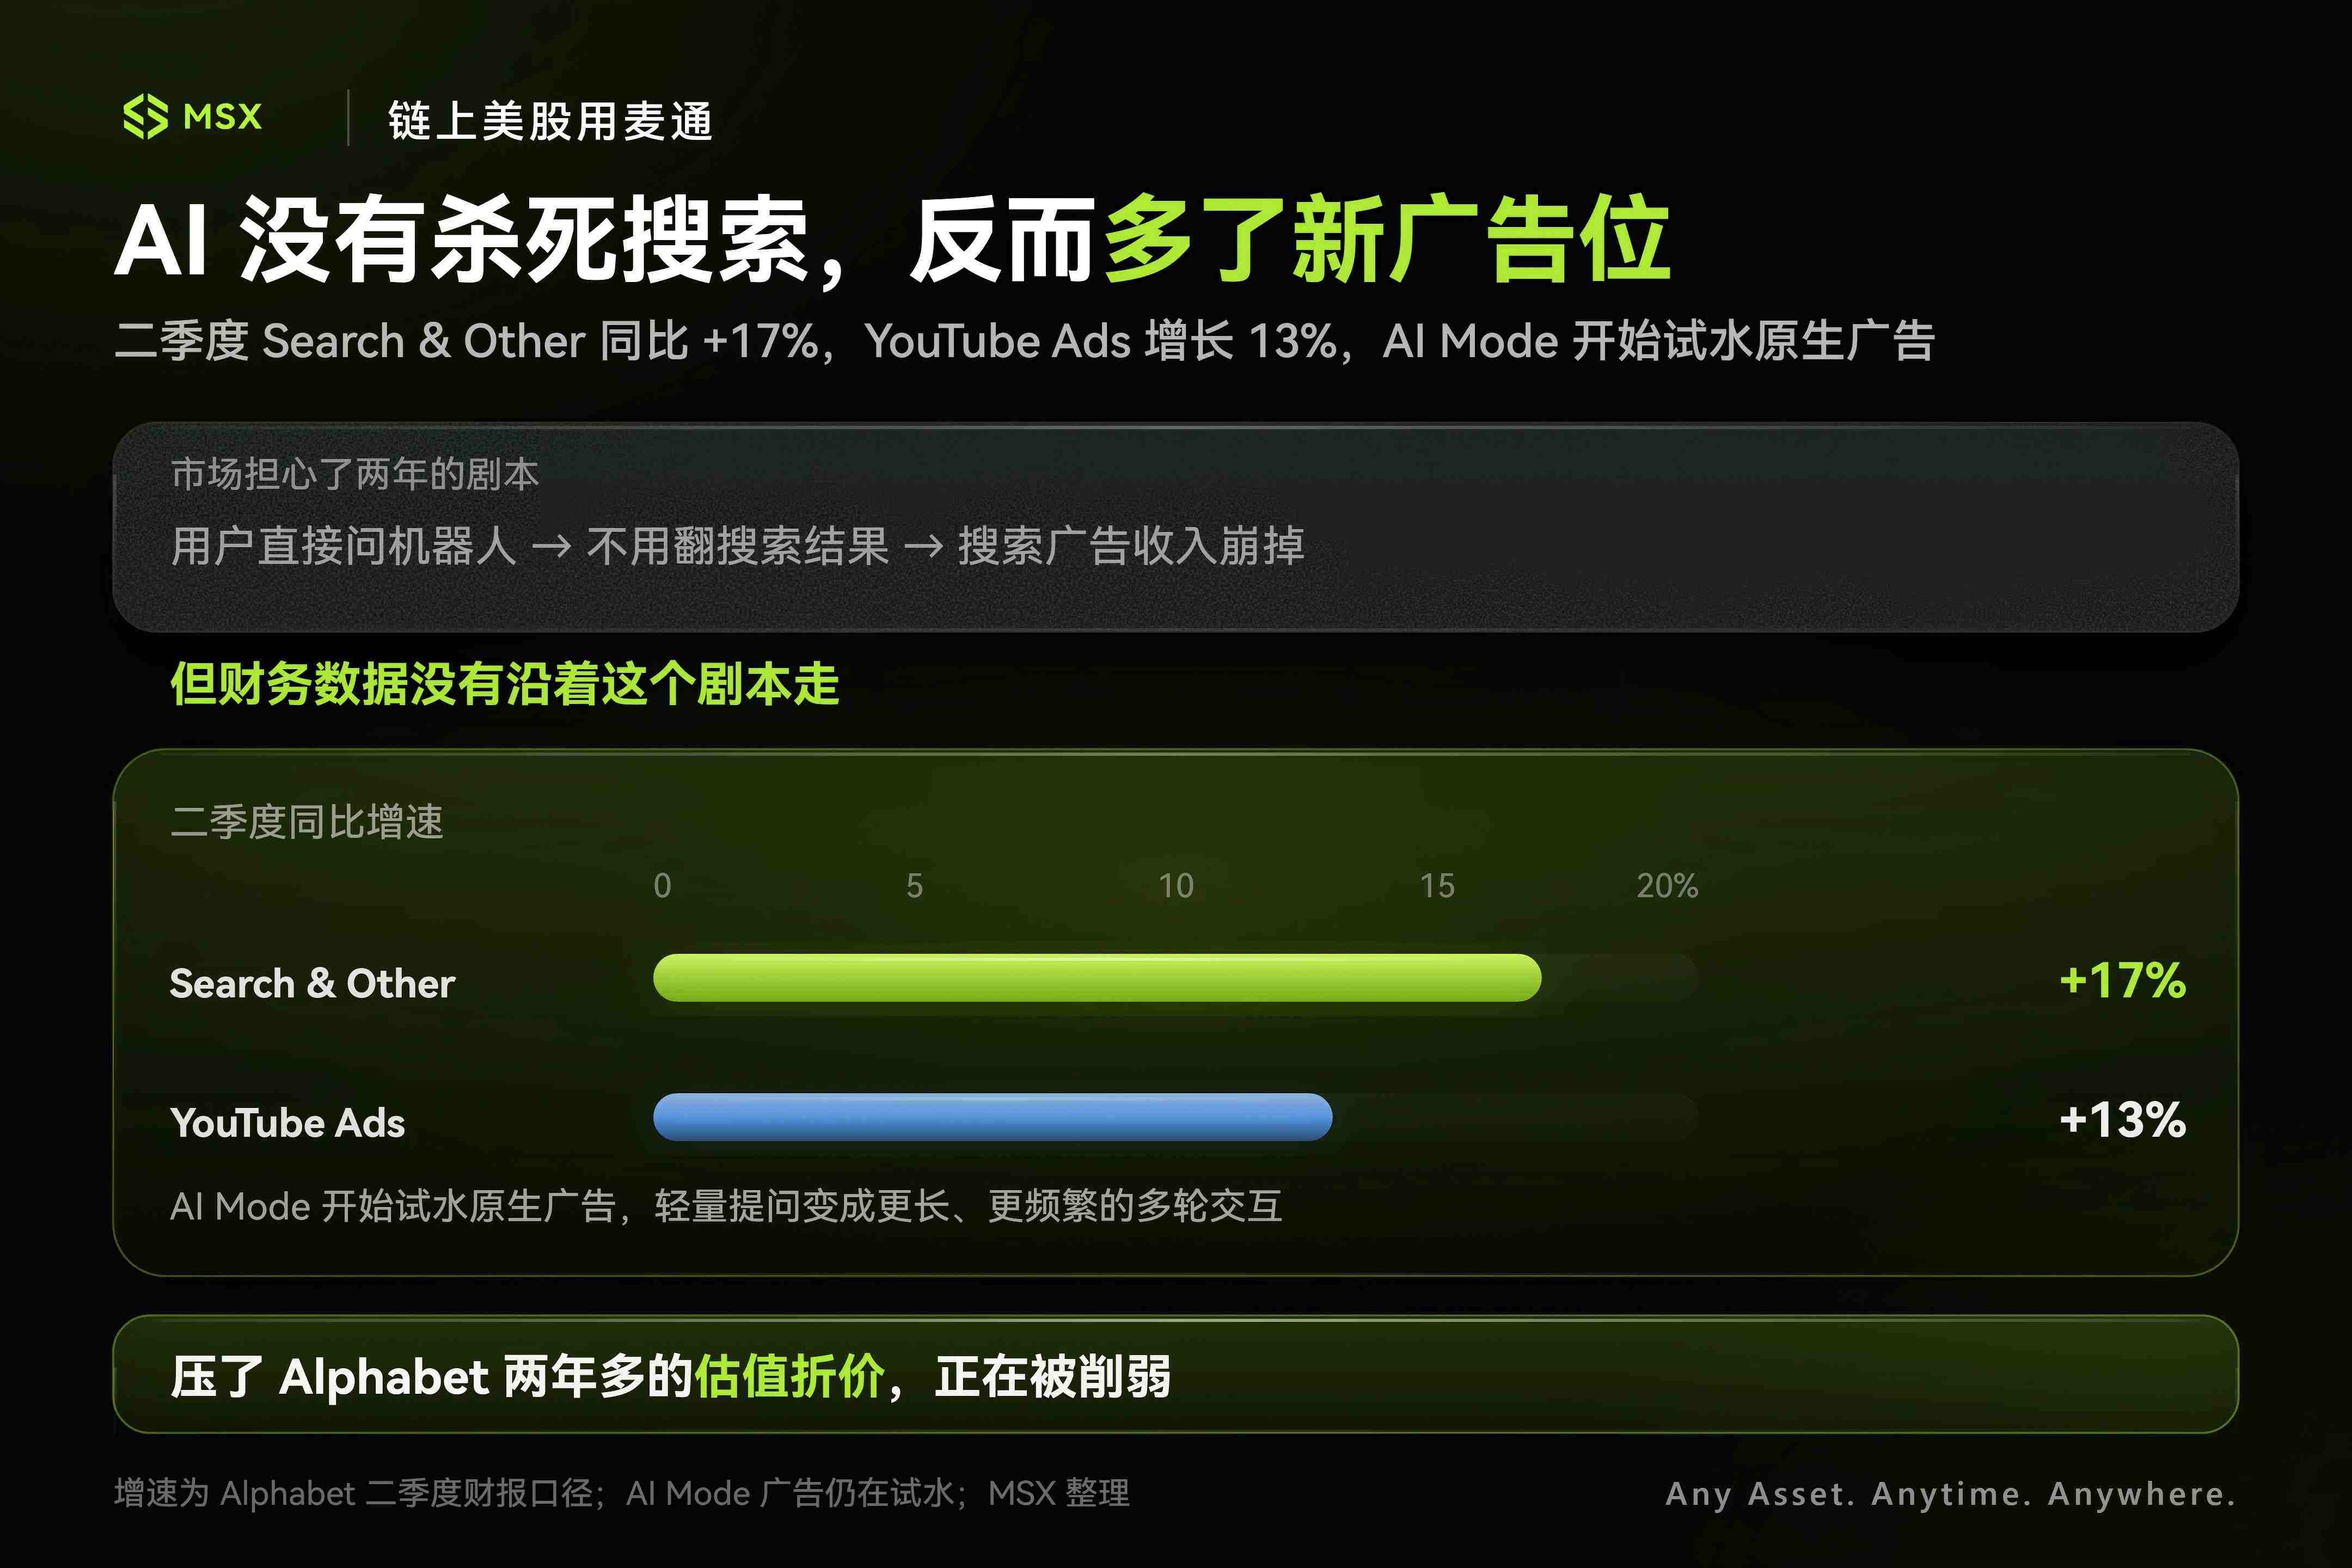
Alphabet 二季度 Google Search & Other 收入同比增長 17%,YouTube Ads 增長 13%,不僅原有的現金牛沒被沖垮,Google 還在繼續把 AI Overviews 和深度交互的 AI Mode 推給更多用戶,並且已經開始在 AI Mode 裡試水原生廣告。
恐慌到最後,大家反而發現,AI 沒有讓搜尋消失,它只是把原本很輕的搜尋行為變成了更長、頻次更高的多輪交互,同時也創造出了新的廣告庫存。
如果未來幾個季度,AI Mode 使用量繼續增長,而搜尋收入仍然保持兩位數增速,那麼「AI 會摧毀 Google 搜尋商業模式」這個壓了 Alphabet 兩年多的估值折價,就會越來越站不住腳。
除此之外,如果說搜尋是守住老地盤,那 Cloud 就是純粹的攻勢了。
二季度 Google Cloud 收入同比暴增 82% 至 248 億美元,手頭積壓的未履約合同(backlog)超過 5100 億美元,其中一半多會在未來兩年內確認,管理層甚至直言,現在的問題,是算力供應已經跟不上企業端暴漲的模型需求。
這裡還有一個挺有意思的連帶邏輯。
9 月中旬,Anthropic 發布了 Claude Docs 和 Slides,全面向日常辦公場景滲透,表面上看,這是 Claude 去搶 Google Docs 和 Microsoft Office 的生意,但實際上,辦公交互越深入、調用越密集,Token 消耗量就越呈指數級擴張。
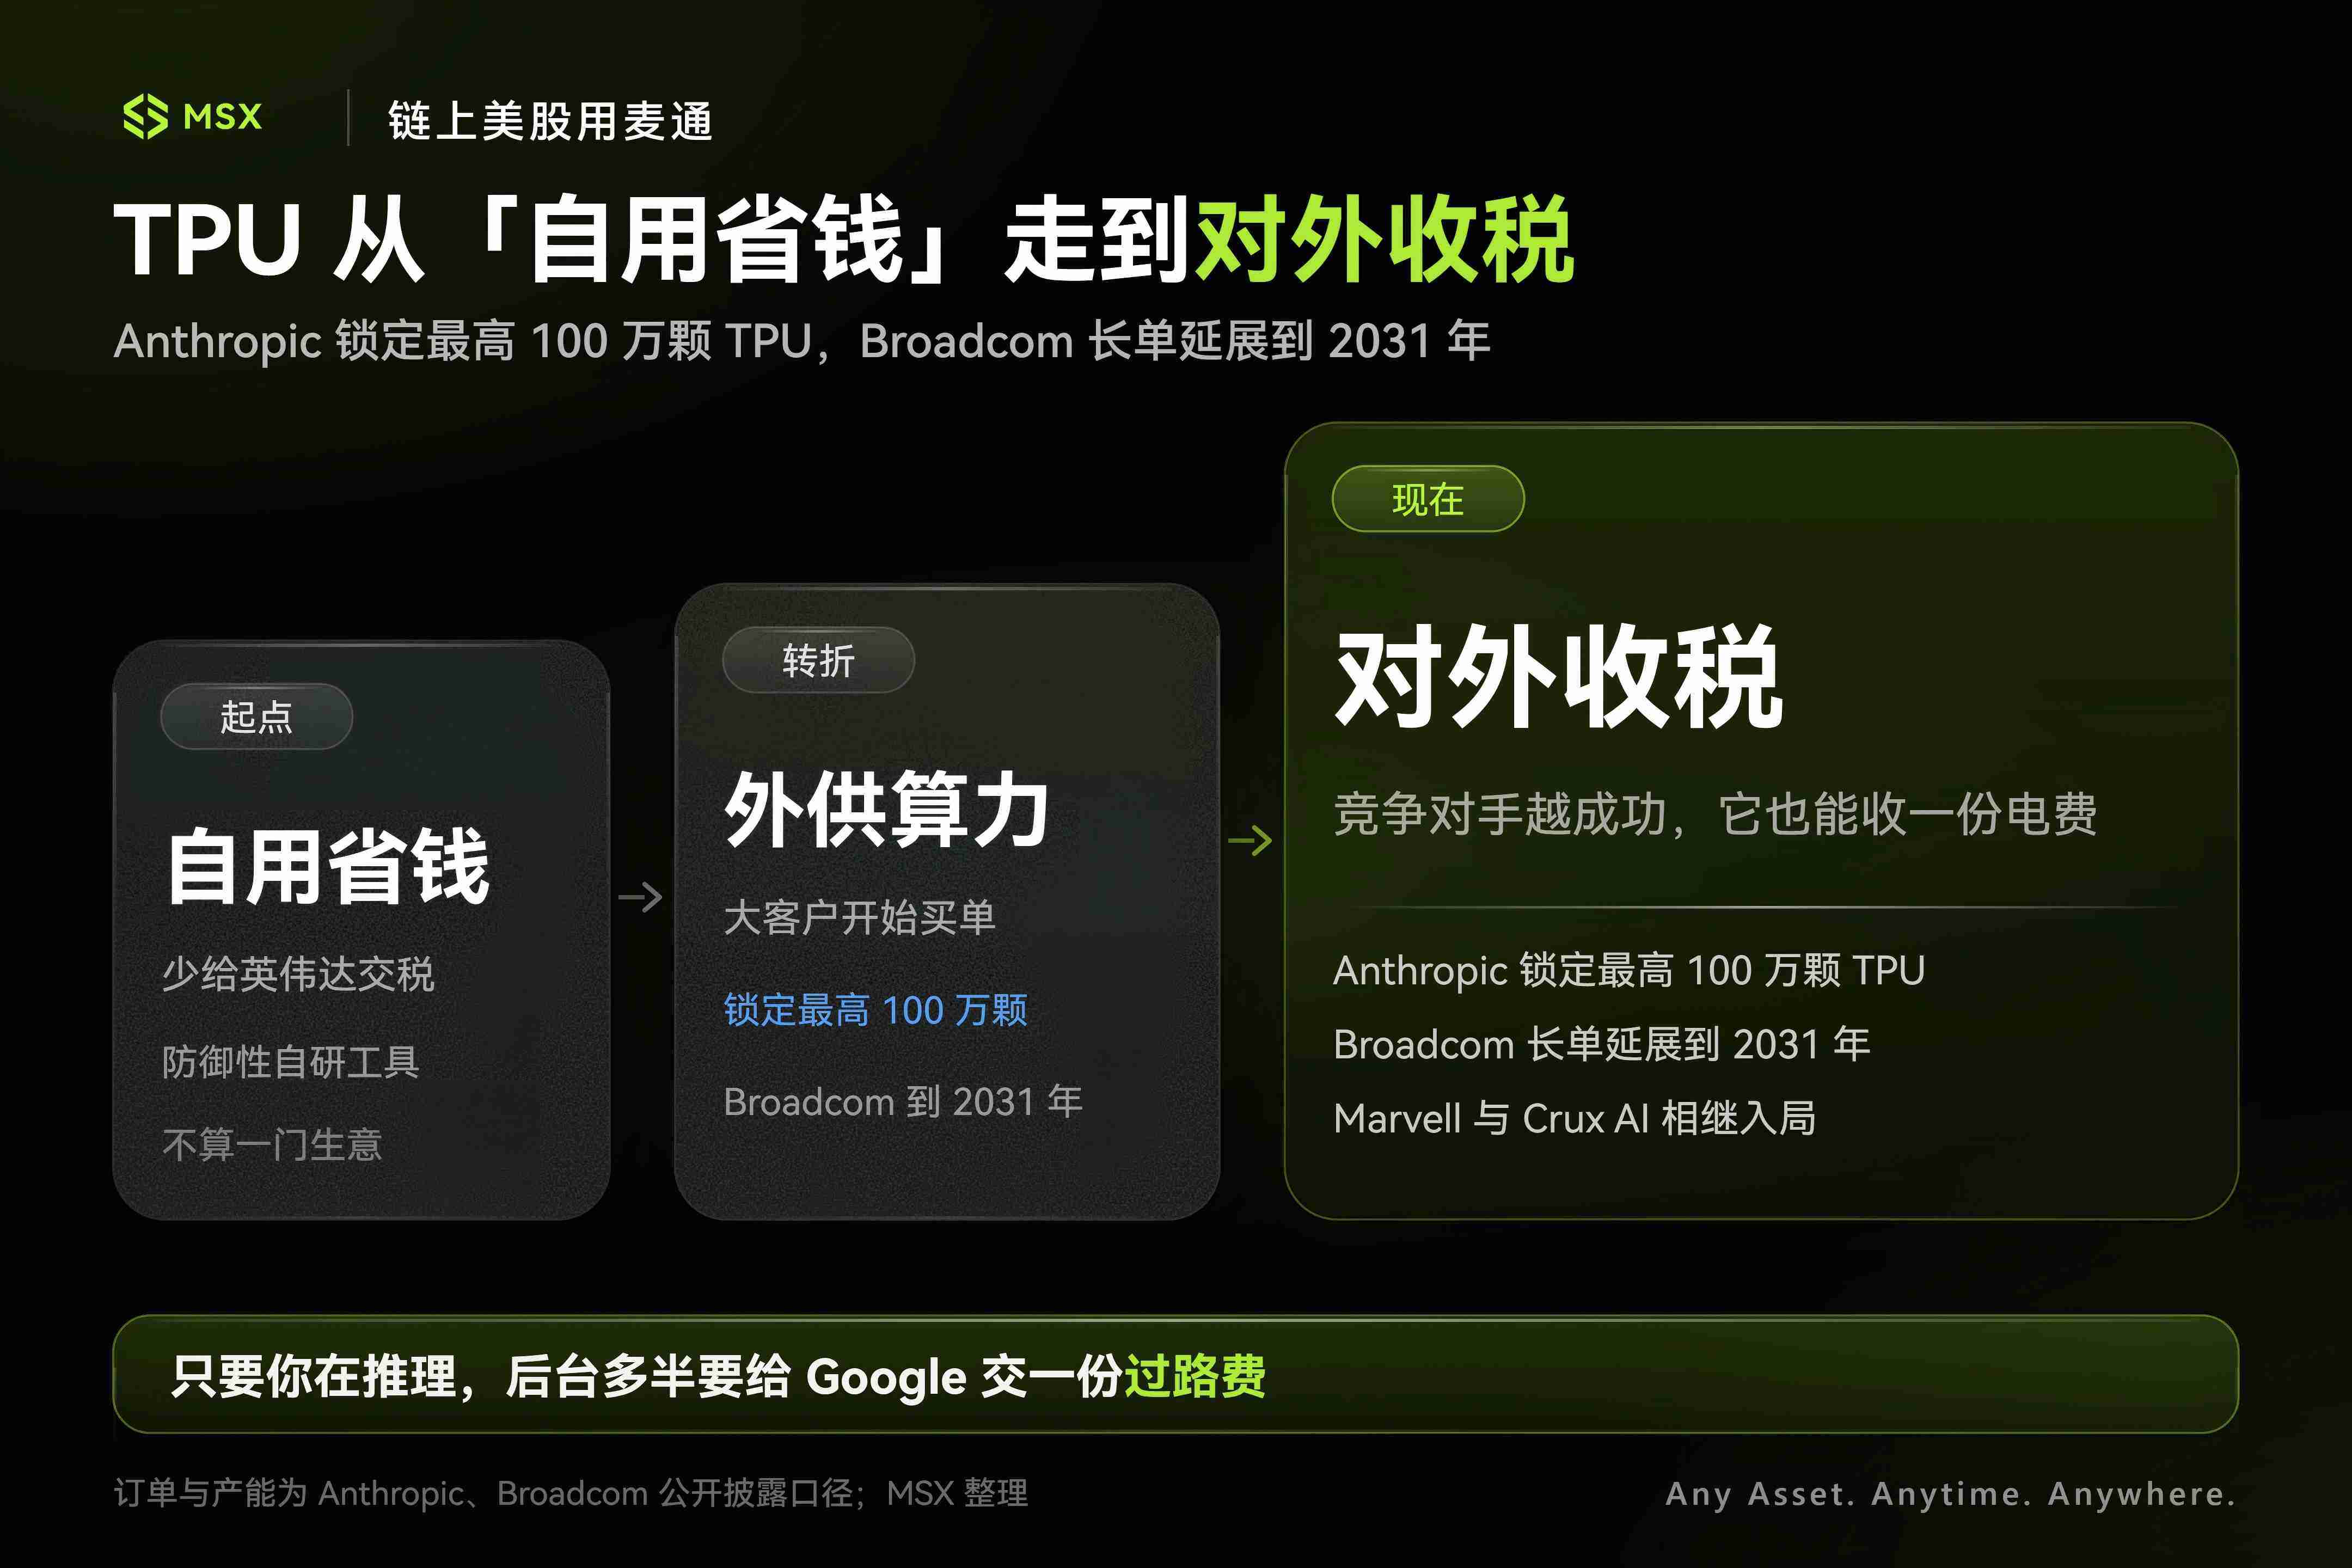
而 Anthropic,恰恰是 Google TPU 最核心的外部大買家之一——按照此前披露的信息,Anthropic 鎖定了最高 100 萬顆 TPU,對應數百億美元投入和超過 1GW 算力;今年 Broadcom 進一步披露(延伸閱讀《藏不住的博通:AI 的錢,正流向 GPU 之外》),從 2027 年開始,Anthropic 將通過 Broadcom 獲得大約 3.5GW 的下一代 TPU AI 算力。
當然,這裡不能簡單畫等號,說「Claude Docs 多一個用戶,Google 就立刻多賣幾顆 TPU」。
Anthropic 自己也是多雲、多芯片路線,Google TPU、Amazon Trainium、Nvidia GPU 都在用,AWS 依然是它非常重要的雲合作夥伴。
但大的方向並不難理解。
當 AI 從聊天進入 Coding、文檔、PPT、CRM 和企業 Agent,模型使用時長和推理次數只會繼續往上走,對於同時擁有 Google Cloud 和 TPU 的 Alphabet 來說,它並不一定非要靠 Gemini 把所有競爭對手都打死。
有時候,競爭對手越成功,Google 反而也能順手收一部分「過路費」,這也是為什麼 Google 最近敢在芬蘭砸下 130 億歐元建歐洲最大數據中心,同時提前去鎖定長期電力資源。

三、Google 的「全棧 AI」,正在亮底牌
把這幾條線收攏起來,就會發現市場對 Google 的觀察維度,正在發生微妙的錯位。
如果 Gemini 4.0 最後放出來,真的表現很強,當然會直接反映在股價上,但 Google 更大的利好邏輯,是它的全棧架構(Full Stack),終於嚴絲合縫地咬合在了一起:
- 應用與終端:從 Search、Chrome、YouTube、Android 到 Siri 和 Home 生態;
- 企業平台:有正在高速增長的 Google Cloud;
- 底層硬核資產:自研 TPU、專有網絡、超大規模數據中心與自鎖定的能源供應;
而這裡面,我覺得最容易被低估的一張牌,還是 TPU。
以前大家看 TPU,更多把它理解成 Google 自己內部用的東西。說白了,就是自己做芯片,少給 Nvidia 交一點錢。
但現在已經完全不是這個故事了。Anthropic 開始大規模使用 TPU;Broadcom 和 Google 的長期合作已經延續到 2031 年,後面幾代 TPU 和配套網絡繼續做;Marvell 也進入了 Google 的自研 AI 芯片體系,開始接推理芯片、接口和網絡等環節。
再加上 Crux AI 這種獲得巨額融資、直接採用 Google TPU 的獨立算力平台,TPU 已經明顯從「Google 自己用來省錢的芯片」往「Google 可以拿出去賣算力的產品」轉向。
這種重塑帶來的影響,是全方位的。
首先自然是上游的定制芯片與網絡配套商(如 AVGO、MRVL),成了最確定的受益者。
至於英偉達,大盤蛋糕仍在變大,但 Google 有 TPU,Amazon 有 Trainium,其他 Hyperscaler 也都在加碼自研 ASIC,未來的推理市場註定不會永遠只有一個贏家。
再把視線拉遠一點,Google 手裡還有 Waymo。這塊業務不會決定 Alphabet 下一季度的 EPS,但如果 Robotaxi 真的從幾個美國城市,開始往東京、新加坡這些海外市場複製,那它遲早會從「估值模型裡順手送的」變成一塊需要單獨算賬的資產。
甚至連之前一直壓著 Google 的反壟斷風險,最近也沒有走到最壞劇本。
所以站在這個節點上,週末所有人都在炒作 Gemini 4.0 能不能重回「御三家」,但,在當下的 Google 面前:
Gemini,真的還需要「天下第一」麼?
Gemini App 月活已經超過 10 億,Search 還在增長,Cloud 正在爆發,TPU 也已經開始往外賣;Apple 開始用 Gemini 的技術,第三方 Agent 開始進入 Google Home,再往底下,Google 還在修數據中心、鎖電力、鋪自己的算力。
這麼看下來,過去這一兩年 Google 一直往桌上端 Flash,好像也不是完全沒有道理,它只要盡可能把模型做得足夠強、足夠快、足夠便宜,然後塞進自己已有的產品、入口和基礎設施裡,就夠了。
寫在最後
牌總要一張張翻開,Gemini4 是騾子是馬,很快見分曉。
這場 AI 戰役對 Google 來說,早就不只是「Gemini 到底能不能打」這麼簡單了。
當模型重新追上來以後,Google 身後這台由 Search、Android、Chrome、YouTube、Cloud 和 TPU 組成的巨大分發機器與印鈔機,能不能真的轟隆隆轉起來。
才是最大的看點,也蘊藏著巨大的想像(梭哈)空間。
關注官方 X,獲取美股資訊
加入官方社群,討論熱點話題





