


ETH 囤幣不賣:你是該選質押生息,還是抵押借貸?


- 核心觀點:Native Staking 與 DeFi 借貸解決的是兩種截然不同的資產需求——前者將長期持有時間資本化以持續生息,後者在不交出籌碼的前提下釋放流動性,兩者是互補工具而非替代關係。
- 關鍵要素:
- Native Staking 收益來自以太坊協議獎勵,而非借款人利息或 DeFi 代幣補貼,本質是將確定持有期轉化為生產資料。
- Pectra 升級後 0x02 驗證者最大有效餘額從 32 ETH 提升至 2048 ETH,獎勵可按 1 ETH 單位復投,原生質押具備完整複利能力。
- 借貸以 ETH 為抵押物借出穩定幣,保留籌碼同時獲取流動性,但引入債務、利率及價格驅動的清算風險。
- Staking 核心風險為驗證者運行、罰沒及退出流動性;借貸額外承擔 Health Factor 下降導致的清算風險。
- 將 stETH 循環質押借貸可疊加兩者收益,但資本效率越緊繃,風險傳導鏈條越長。
- 非託管錢包工具正將節點運維產品化,用戶保留私鑰與提款憑證的同時降低 Native Staking 參與門檻。
持有 ETH 之後,還能做些什麼?
幾年前這個問題的答案簡單得甚至有些單調:提進冷錢包,放著,等牛市。
但在以太坊完成 PoS 轉型、鏈上借貸市場完全跑順的今天,手裡的 ETH 顯然不甘心只屯著不動。最常見的,要麼做 Native Staking 拿協議質押獎勵,要麼把 ETH 押進借貸市場借出穩定幣,在不交出籌碼的前提下套出一筆流動性。
表面來看,兩種方式都是在讓「躺在錢包裡的 ETH 動起來」,但如果只比較誰的 APR 更高,很容易忽略它們最本質的區別:
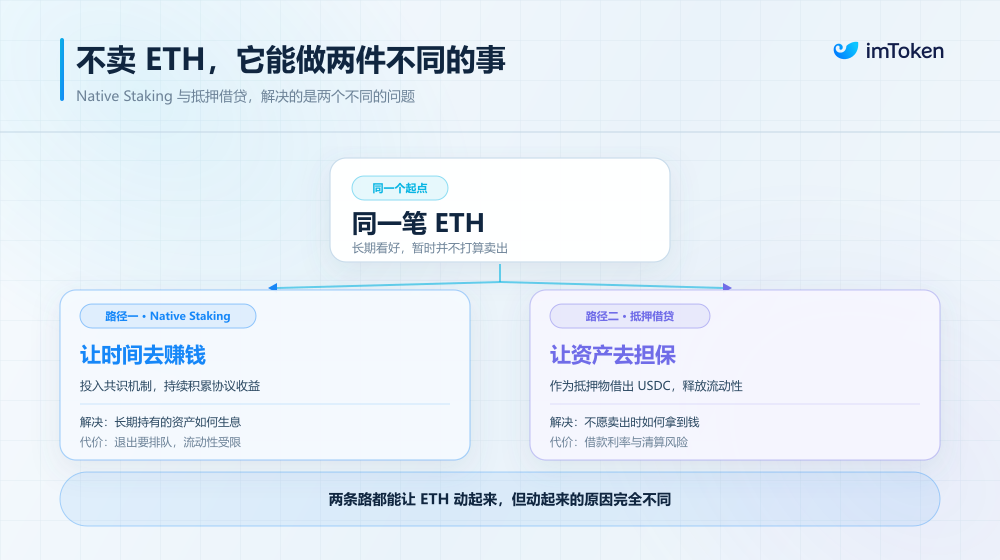
Native Staking 解決的是長期持有資產如何持續生息的問題,而借貸解決的,則是不願出售資產時,如何釋放流動性和資本效率的問題。
它們對應的,其實是兩種完全不同的資產需求。
一、Native Staking:把漫長的持有時間,變成生產資料
先看最純粹的一種場景。
假設手裡有 32 個(或更多)ETH,未來兩三年內幾乎確定不會動用,那在現貨層面,幣價的短期波動你認了,這時候唯一能繼續做文章的變數,其實就是這段確定要付出的持有時間。
Native Staking 做的,正是這件事,去把這段時間資本化。
眾所周知,以太坊進入 PoS 時代後,驗證者透過質押 ETH 參與網路共識,負責證明、區塊提議等工作,並根據協議規則獲得相應獎勵。
也就是說,這部分收益並不是來自另一個借款人的利息,也不是某個 DeFi 協議額外發放的 Token,它直接來自於以太坊網路給底層安全維護者的協議獎勵。
因此,對於長期持有者而言,Native Staking 的邏輯其實非常直接——既然這部分 ETH 本來就不準備動,那麼可以讓它在持有期間參與網路運行,並持續累積更多 ETH。
且 Pectra 升級之後,這條路徑又進一步發生了變化(延伸閱讀《當 800 萬枚 ETH 開始「搬家」:後 Pectra 時代,Staking 迎來結構性巨變?》)。
新的 0x02 Compounding Validator 將單個驗證者的最大有效餘額從過去的 32 ETH 提升至 2048 ETH,超過 32 ETH 的獎勵可以按 1 ETH 為單位繼續計入有效餘額並參與後續收益計算,也讓原生質押真正具備了更加完整的複利能力。
但 Native Staking 同樣存在一個很明顯的特點,那就是它解決了收益問題,卻沒有直接解決流動性問題。
因為一旦 ETH 進入驗證者體系,它首先承擔的是網路安全資本的角色。新驗證者需要經歷激活隊列,完全退出時也需要根據網路情況等待退出流程,因此它並不像錢包餘額一樣,可以隨時拿出去消費、交易或者進行其他投資(延伸閱讀《現在參與以太坊原生質押,為什麼要先排隊一個月?》)。
當然,Liquid Staking 的出現部分解決了這個問題,比如透過 Lido 質押 ETH 後獲得 stETH,用戶依然可以轉帳、借貸或者參與其他 DeFi 活動,但從資產結構來看,它也在最簡單的 Native Staking 之上,增加了一層 LST 協議和 Token。
所以如果把問題進一步抽象,Native Staking 最適合解決的,其實是你有一筆確定長期持有的 ETH,怎樣讓這段持有時間本身產生價值。
二、借貸:保留籌碼的同時,提前透支購買力
借貸解決的完全是另一種現實麻煩。
你同樣極度看好 ETH,堅決不想賣,但現實中突然需要一筆現金周轉,或者鏈上出現了一個極具誘惑力的新機會。
直接砸現貨當然最省事,但代價是徹底交出了籌碼,如果 ETH 隨後開啟大級別主升浪,被賣掉的現貨倉位很難以低成本再接回來。
DeFi 借貸提供了另一種思路,不賣 ETH,把 ETH 作為抵押物,超額抵押並借出需要的穩定幣。
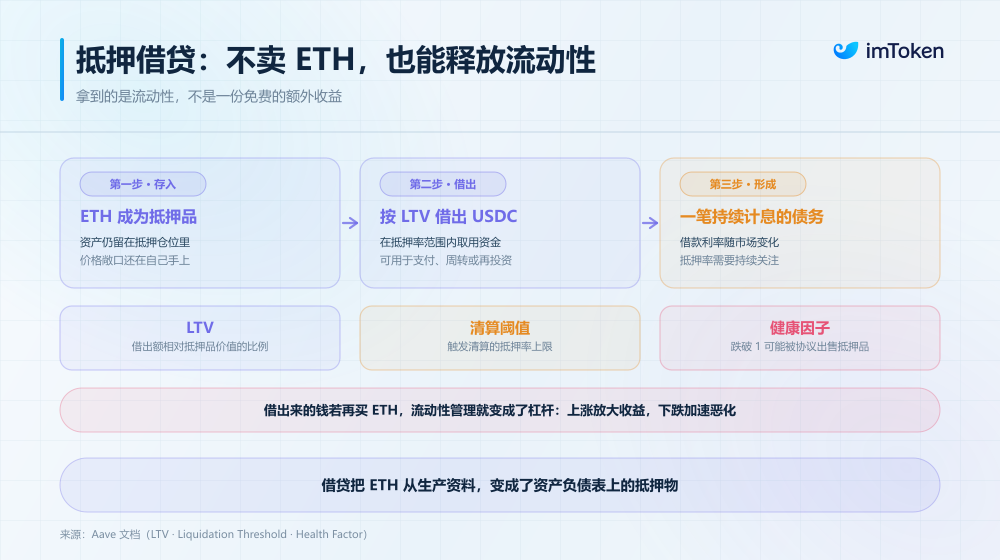
以 Aave 這類超額抵押借貸協議為例,用戶可以存入符合條件的資產作為抵押品,在一定 LTV 範圍內借出其他資產,借出的資金可以用於支付、投資或者其他資金需求,而原來的 ETH 仍然作為抵押資產存在。
這時候,ETH 承擔的角色就完全變了。
在 Native Staking 中,ETH 是「生產資料」,透過參與網路共識創造協議收益;而在借貸中,ETH 更像是「資產負債表上的抵押物」,最大的價值是幫助持有者獲得新的流動性。
所以嚴格來說,借貸並不是免費的「額外收益」。
借出資產之後,用戶會形成一筆債務,需要承擔持續變化的借款利率;與此同時,ETH 的價格如果大幅下跌,抵押倉位的 Health Factor 也會下降,一旦達到清算條件,部分抵押資產就可能被協議出售。
Aave 因此要求借款人持續關注 LTV、Liquidation Threshold 與 Health Factor。甚至於如果借出來的穩定幣又被拿去購買更多 ETH,事情則會再進一步,讓原本單純的流動性管理,開始變成槓桿——ETH 上漲時,它會放大收益;ETH 下跌時,同樣會加速抵押率惡化。
這也是借貸與 Native Staking 非常重要的一條風險分界線。Staking 的核心風險來自驗證者運行、罰沒以及退出流動性;抵押借貸則額外引入了債務、利率和市場價格驅動的清算風險。
因此,對於長期 Holder 來說,借貸真正解決的,是當你不想賣掉 ETH,卻又需要使用資金時,能不能把這部分資產的流動性釋放出來?
答案是可以。
只是這種流動性不是免費的。
三、一個賺「時間的錢」,一個換「流動性的錢」
從這個角度重新來看,Native Staking 和借貸並不存在絕對的替代關係,在實際倉位管理中,它們更像是解決不同階段痛點的互補工具:
- 核心不動倉位:幾年不打算變現的大頭現貨,走 Native Staking 是最自然的歸宿,不引入外部債務,不承擔市場清算,老老實實吃以太坊的網路紅利;
- 戰術機動資金:短期內有明確現金流訴求、且願意承擔監控成本的部分,借貸提供了一個無需拋售現貨的緩衝帶;
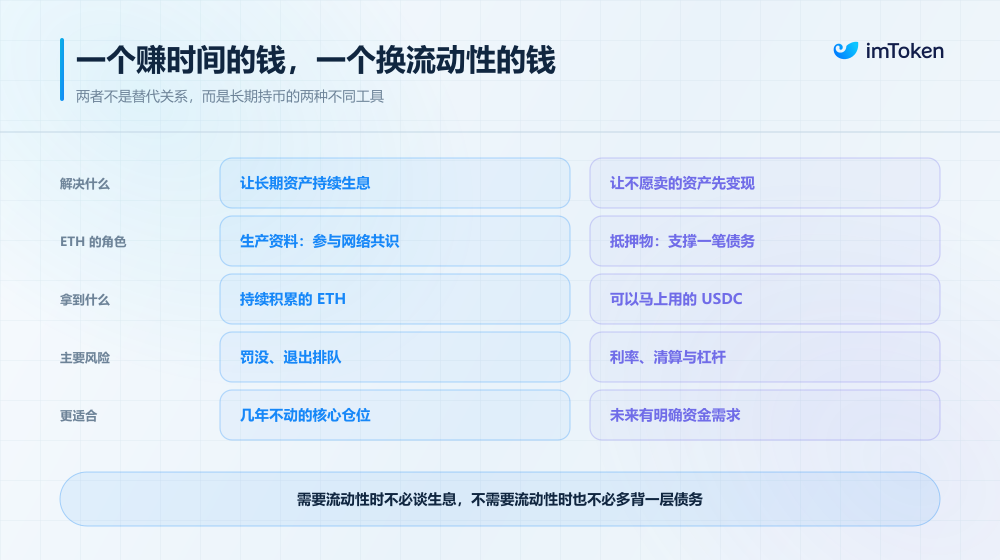
簡單來說,不需要流動性時,讓 ETH 進廠打工,需要流動性時,拉 ETH 出來當擔保人,前者提高的是長期持有階段的收益效率,後者提高的是資產負債表上的資本效率。
當然,DeFi 裡也有各種把兩者擰在一起的騷操作,比如把 ETH 換成 stETH 再拿去循環質押借貸,試圖把兩頭的好處吃盡,但資本效率越緊繃,風險暴露和傳導的鏈條就拉得越長。
不過說實話,對於打算長線持幣的人來說,「少一層智能合約風險」,往往比「帳面上多兩個點的收益」更值錢。
而在現實中,很多人之所以不選 Native Staking,痛點實際上是嫌麻煩,畢竟自建驗證節點的門檻對絕大多數人來說過高——配機、搭客戶端、防掉線罰款,哪怕到了 Pectra 時代運維成本依然在,如果圖省事把幣扔給中心化交易所,又違背了非託管的基本初衷。
這,恰恰是成熟錢包工具在填補的空白,完全可以把過去複雜的驗證者操作進一步產品化。
以 imToken 的非託管 Native Staking 為例,32 ETH 起步就能直接拉起獨立驗證者,同時適配了複利型(0x02)與自動提領模式,底層的硬體部署、節點運維和全天候監控由專業基礎設施承擔,但最核心的私鑰所有權與提款憑證(Withdrawal Credentials)始終由用戶自己掌控。
換句話說,它把一整套原本極客、繁瑣的節點管理流程,壓成了一個直觀、可控的原生產品的體驗。
寫在最後
這或許也是今天長期持有 ETH 時,一個越來越值得重新思考的問題,過去,我們最關注的是「ETH 要不要繼續拿著」。
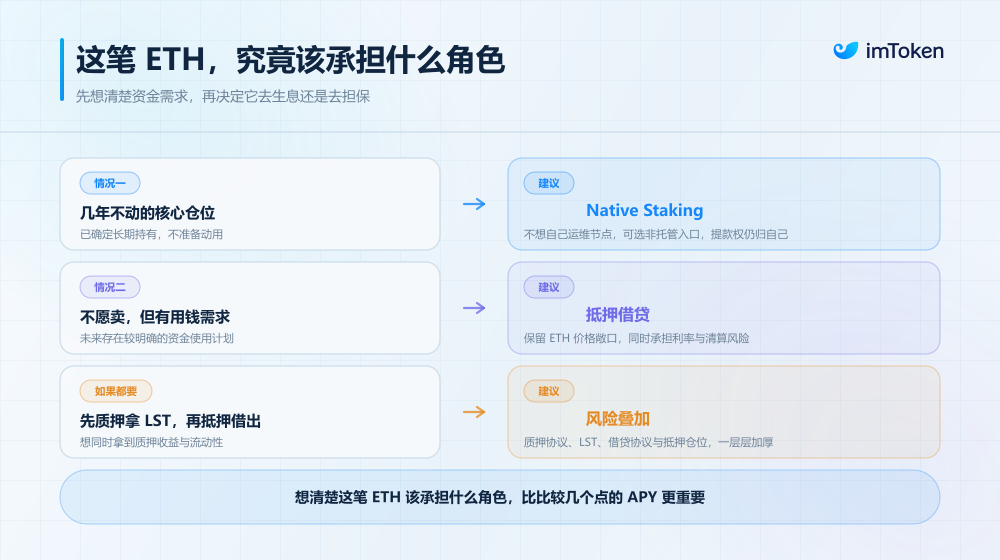
而當 Staking、借貸以及各種鏈上金融工具逐漸成熟之後,問題變成了既然準備長期拿著,這部分 ETH 究竟應該承擔什麼角色?
是成為持續產生協議收益的長期資產,還是成為隨時可以調動資金的抵押資產?
想清楚這一點,可能比單純比較幾個百分點的 APR 更重要。





