


IOSG:HIP-3昂貴的入場券,買不來的護城河


- 核心觀點:Hyperliquid 的 HIP-3 建設者市場已高度集中且整體收縮,龍頭 Trade[XYZ] 佔 97.8% 成交量但單月下滑 44%,挑戰者合計僅賺 74.7 萬美元手續費,運營收益遠低於被動質押,唯一例外 Entropy 也僅領先一週。
- 關鍵要素:
- 十家團隊共註冊過 HIP-3 永續 DEX,四家仍在交易、五家停擺、一家未開張;各鎖約 4000 萬美元 HYPE 質押。
- HIP-3 佔 Hyperliquid 永續成交量從 57.1% 降至 25.8%,主因是核心盤成交量翻倍,而非單純份額流失。
- Trade[XYZ] 30 天成交 646 億美元、環比降 44.2%;其中約一半源於存儲與 AI 板塊真實成交回落,另一半為自身份額流失。
- 結算資產成生死線:非 USDC 穩定幣結算的場所全部停擺,存活者均用 USDC,形成 6 比 6 記錄。
- 無價格競爭:所有股票類場所費率觸底,實測 Trade[XYZ] 0.427 bp、Entropy 0.400 bp;龍頭外全部場所累計部署方分成僅 74.7 萬美元。
- 資產位約 3.99 萬美元一個,質押收益遠超經營收益(Paragon 質押年收益約為手續費收入 14 倍),挑戰者價值難靠手續費支撐。
- 唯一具備預測力的變數是結算資產與預言機、資金費率設計,Entropy 憑自建預言機在 Nebius 領先一週後即被反超。
原文作者:Mario Chow,IOSG Ventures
十家團隊在 Hyperliquid 上註冊過自己的永續市場,多數為此鎖了約 $40M 的 HYPE。其中一家佔去 97.8% 的成交量,且剛剛單月回落 44%。本文要回答的是另外九家買到了什麼,數字全部取自鏈上,而非公告。
本文每一個數字都直接取自 Hyperliquid 公開 API:perpDexs、metaAndAssetCtxs、覆蓋全部 519 個已註冊資產的日線 candleSnapshot、delegatorSummary、userNonFundingLedgerUpdates 與 clearinghouseState{dex}。
「30 天」指 2026 年 8 月 15 日至 9 月 13 日的完整 UTC 自然日,「上一個 30 天」指 7 月 16 日至 8 月 14 日,「7 天」指 9 月 7 日至 13 日。HYPE 按 $79.73 計。第 7 節的路由數據取自 Flowscan,因為 builder code 的成交量沒法從公開 API 彙總出來。
摘要
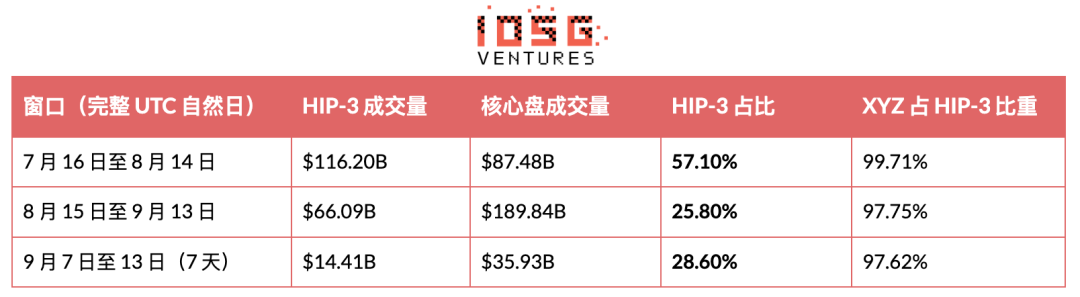
· HIP-3 又一次成了 Hyperliquid 的少數派。建設者部署的市場在 30 天裡佔永續成交量的 25.8%,上個月還是 57.1%。這個變化主要來自分母:核心盤成交量翻了一倍多,HIP-3 自己卻在往下走。
· 龍頭在收縮。Trade[XYZ] 30 天成交 $64.60B,環比下滑 44.2%,7 日均量從 8 月初 $5.36B/天的高點掉到 $2.01B/天。這個跌幅約有一半對應存儲與 AI 板塊在真實市場的成交回落,另一半是這家場所自己的。它自 8 月 18 日之後就再沒有單日跑贏過核心訂單簿。
· Entropy(io)在一個正面交鋒的市場上領先了整整一週,然後又還了回去。它在 Nebius 上的份額連續三週走出 8.7%、53.1%、20.4% 的軌跡,自身成交量也已經連跌三週。反向信號在持倉:未平倉量逆勢漲了 37%,到 $51.4M。
· 結算資產依然是生死線,記錄仍是 6 比 6。凡是用非 USDC 穩定幣結算的場所,全部已經停止交易;還活著的,全部用 USDC。
· 資產掛牌守不住。按當前拍賣底價,一個資產位約 $39,900,把 Paragon 全部在線市場買下來也就 $1.04M 左右,相當於 Trade[XYZ] 兩週的手續費收入。
· 沒有人在價格上競爭。所有股票類場所都跑在 deployerFeeScale = 1.0 加 Growth Mode 上,實測費率 Trade[XYZ] 0.427 bp、Entropy 0.400 bp。龍頭之外的全部場所,無論死活,加起來一輩子只掙到 $747,000 的部署方分成。
在場的十家部署方
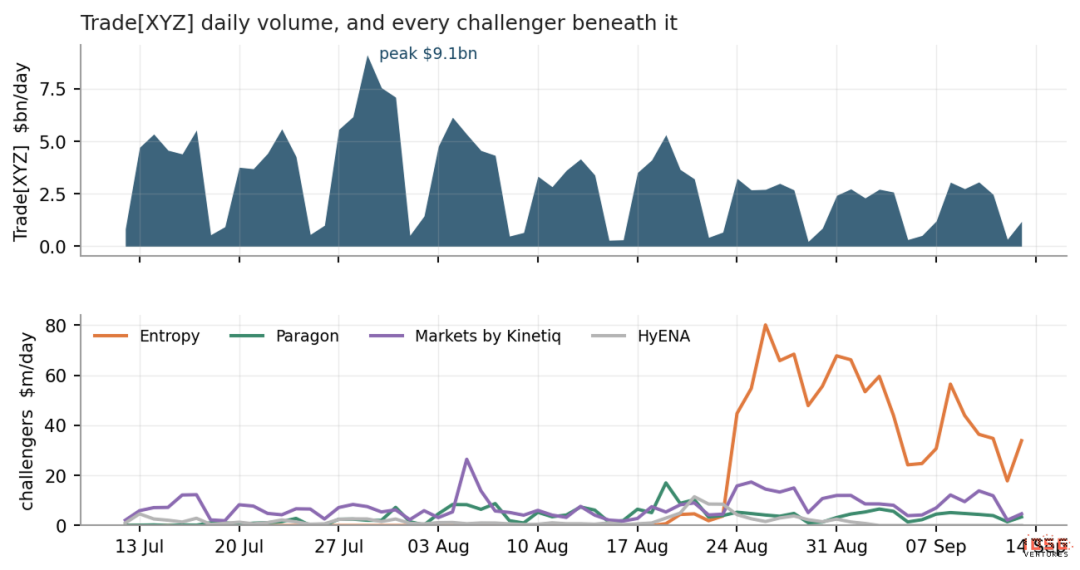
▲ Trade[XYZ] 的日成交量,以及它下方的所有挑戰者。兩幅圖的縱軸尺度相差約 100 倍。
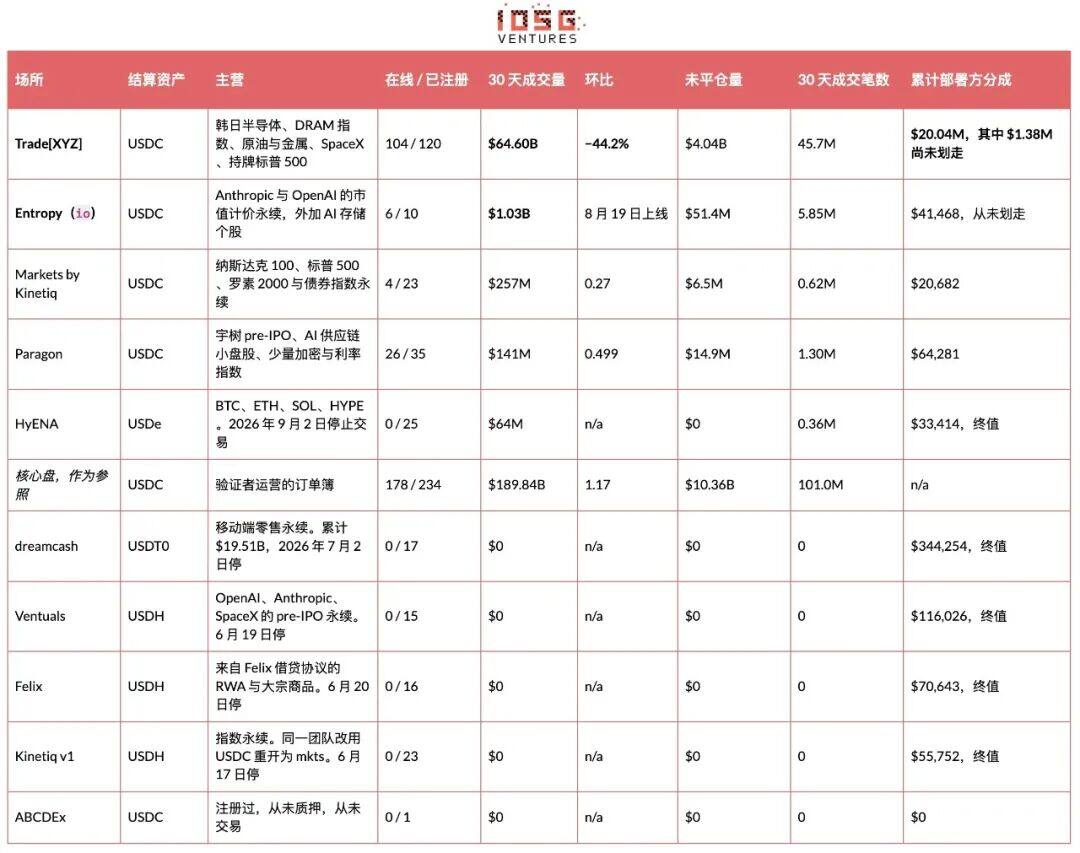
「成交筆數」取日線 K 線的 n 字段在窗口內求和。公開 API 推不出獨立交易者數量。
歷史上一共只有十家註冊過永續 DEX,至今沒有第十一家。四家在交易,五家停了,一家從沒開張。Trade[XYZ] 佔 HIP-3 成交量的 30 天 97.8%、近 7 天 97.6%。
挑戰者的情況幾句話就說完。Entropy 26 天做了 $1.03B,六個在線市場,靠的是自建預言機而不是資產清單。它是唯一一家真正在龍頭也報價的市場上領先過的場所。Paragon 是唯一一家盤口長得像盤口的挑戰者,26 個在線市場且尾部分布得開,在 Trade[XYZ] 一口氣進它五個標的的情況下,當月還漲了 49.9%。Markets by Kinetiq 買了 23 個標的,95% 的量集中在兩個指數永續上。HyENA 已經結束:市場全下架,未平倉歸零,一輩子掙了 $33,414。
HIP-3 的份額,以及它為何容易被誤讀
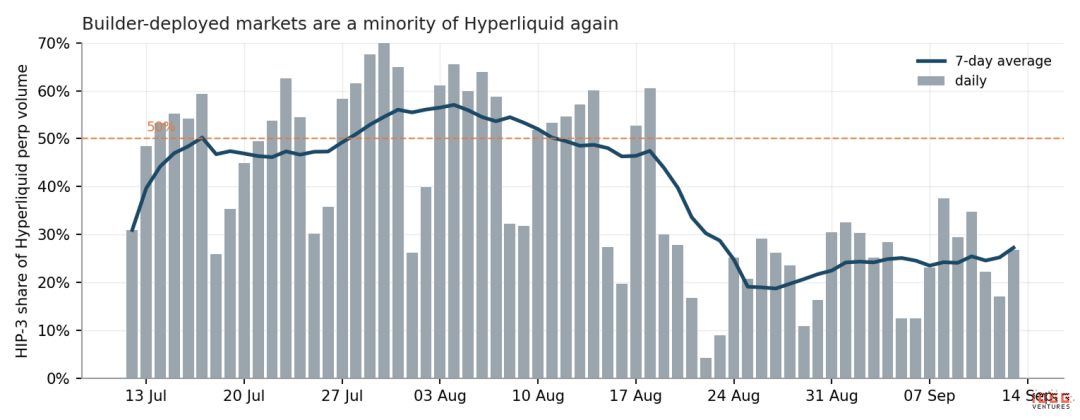
▲ HIP-3 在 Hyperliquid 永續成交量中的佔比,按日測算。
7 日均值在 7 月中越過 50%,8 月初摸到接近 57%,隨後跌破 30%,8 月 20 日以來就沒再上去過。8 月 18 日那天,一家建設者的成交量壓過了 Hyperliquid 整個驗證者集合。此後再沒做到。
這個比率說的其實是它的分母。分子是一個股票盤口,分母是一個加密盤口,而波動的那條腿在加密這邊。57% 是在加密清淡時讀出來的,26% 是同樣一個股票盤口撞上行情讀出來的,同期核心盤永續量漲了 117%。最近七天佔比甚至回到 28.6%,而 Trade[XYZ] 還在繼續縮。引用任何 HIP-3 佔比之前,先說清楚那段時間加密在幹什麼。
真正要看的是絕對量,而絕對量在惡化。Trade[XYZ] 30 天成交 $64.60B,同比上月下滑 44.2%,7 日均量從 8 月初的 $5.36B/天掉到 $2.01B/天,自身盤口回撤 62%。第一大市場 SK 海力士掉到 $8.50B。佔比下滑的兩條腿都是真的。而下面這一段會說明,HIP-3 這條腿的大部分根本不是競爭問題。
成交量下滑的主因是存儲板塊轉靜,而非份額流失
把 44% 的跌幅直接讀成「龍頭在輸」,是最順手的解釋,但數據不支持。檢驗方法很簡單:如果是競爭導致的下滑,應該看到標的本身照常交易,只是 Trade[XYZ] 抓到的那一份變少。實際發生的卻是標的自己安靜下來了。
沒有任何拋售。以成交量見頂的 8 月初為基準,盤口裡每一個大市場今天的價格都更高。
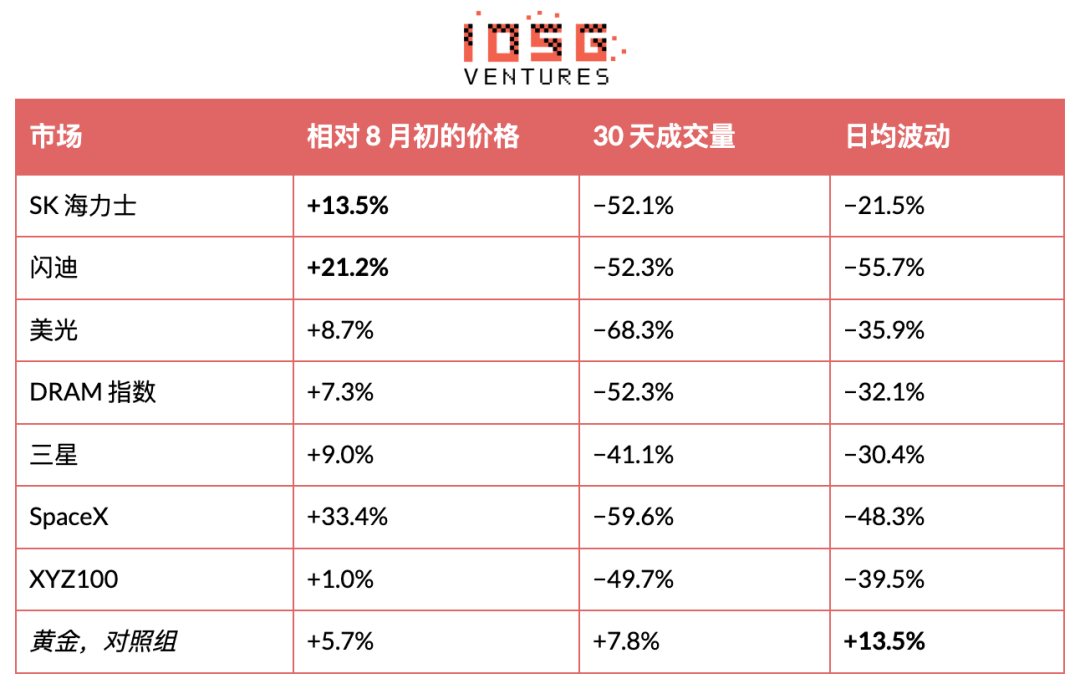
真正塌下去的是這些標的一天能走多遠,而場所的成交量幾乎是同步跟著走的。
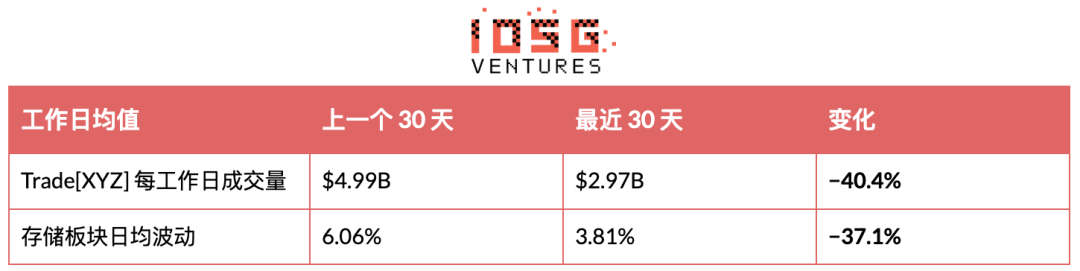
以上都是工作日口徑,因為週末股市休市而 Trade[XYZ] 照常交易,把週末算進來會明顯誇大這層關係。僅看工作日,存儲板塊的日均波動與場所日成交量之間的相關係數是 +0.47,樣本 45 天。黃金是天然的對照組:它是這個月裡唯一日內波動上升的大市場,成交量也跟著上去了。白銀是不符合這個模式的例外。
不過波動率只是代理變量。更直接的檢驗是拿同樣九個標的真實股票成交量來比,而答案是:傳統市場只解釋了大約一半。
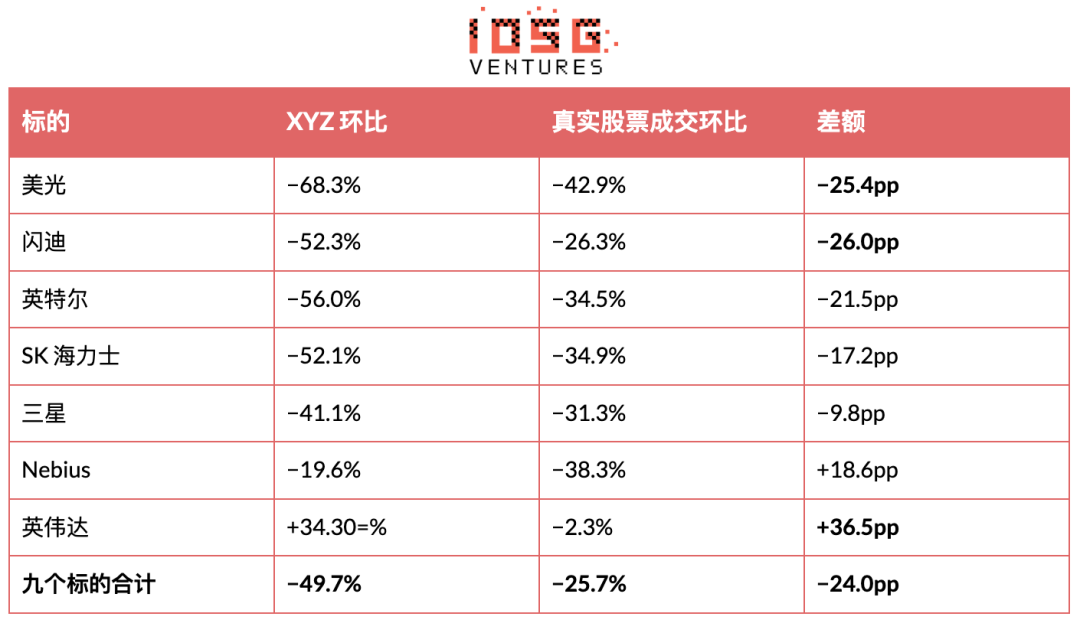
存儲與 AI 板塊的真實成交確實塌了 25.7%,這一半是真的。但 XYZ 跌了 49.7%,差不多是兩倍。多出來的 24 個百分點,不是行業給的。
而且缺口最大的地方恰恰是它的核心:閃迪 −26.0pp、美光 −25.4pp、英特爾 −21.5pp、SK 海力士 −17.2pp。它反而在英偉達(+36.5pp)和 Nebius(+18.6pp)上跑贏了真實市場,但那兩個盤口都很小。
競爭也解釋不了這個缺口。Entropy 整個 30 天的閃迪成交是 $523M,而 XYZ 自己的閃迪盤口少了 $6.14B,所以挑戰者最多只吃掉其中約 8%。
剩下的更像資金輪動。同期 Hyperliquid 核心盤永續成交漲了 117%,而 HIP-3 在跌,兩邊加起來的總量還漲了 26%。錢沒有離開 Hyperliquid,它只是從股票盤口回到了加密盤口。
規模上的錨點。同一個 30 天裡,這九個標的在各自交易所成交 $2,004.7B,XYZ 在它們身上成交 $23.5B,佔 1.2%。XYZ 全部 104 個市場加起來的 $64.60B,也只相當於這九個名字真實成交的 3.2%。滲透率最高的是 SK 海力士的 9.1%,最低的是博通的 0.1%,而這條曲線本身就說明了這門生意是什麼:加密原生交易者夠不到的資產滲透率高,人人都能買的美國大盤股滲透率低。
所以這次下滑兩樣都佔:大約一半是板塊的 beta,另一半是它自己的。第 6 節的計算只取實際成交量,不問成交量從哪來,所以手續費那筆賬不受影響。但把這兩半分開看很重要:板塊的那一半會回來,場所自己的那一半未必。
洗牌,以及唯一具備預測力的變量
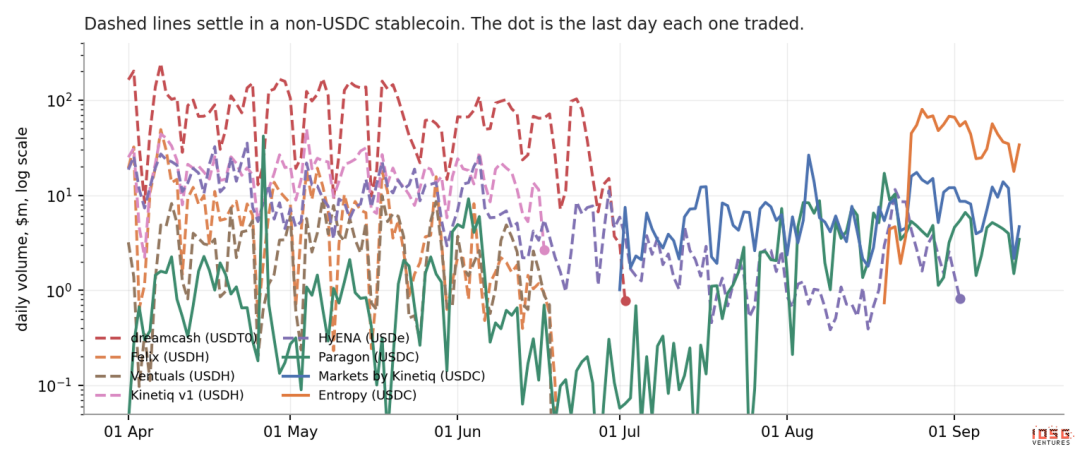
▲ 每家 HIP-3 場所的日成交量,對數坐標。虛線代表用非 USDC 穩定幣結算,圓點是它最後一個有成交的日子。
到今天為止已有六家停止交易,把它們分開的那個變量不是資產選擇,不是團隊水平,也不是歷史成交量,而是結算用的穩定幣。
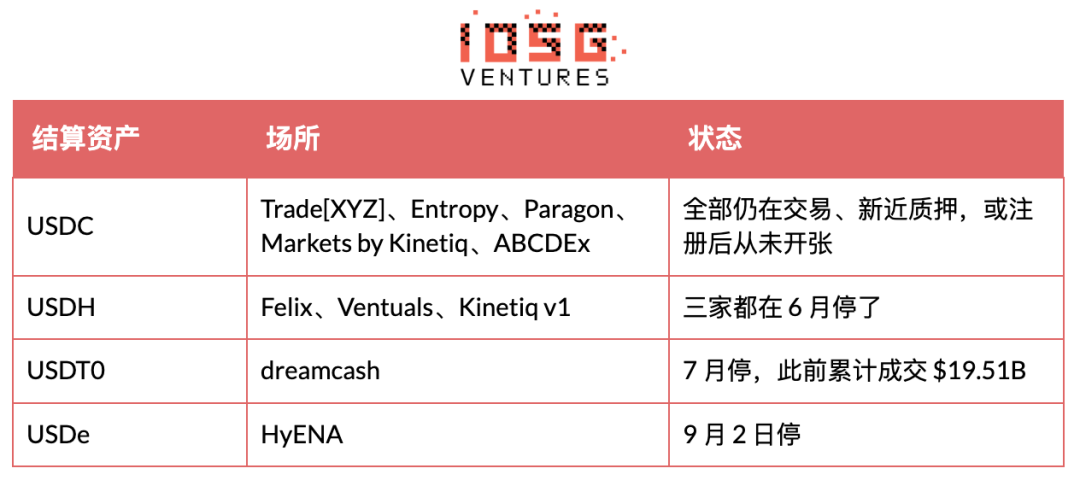
機制本身很樸素:交易者得先專門去換一種穩定幣,才能下第一單,而他們懶得換。Felix 是最清楚的例子。當初支撐 USDH 的那點手續費優惠,被 Growth Mode 一上線就抹平了,此後這個結算資產只剩下摩擦。
Kinetiq 是那組對照實驗。唯一一家關停後活下來的運營方,做法是砍掉 USDH 場所,把一模一樣的指數產品搬到 USDC 上重開。歷史成交量什麼也預測不了:dreamcash 做過 $19.51B,比整個 6 月那批加起來還多,照樣停了。Entropy 8 月帶著比以往任何入場者都多的資金進來,選 USDC 時看不出有什麼猶豫。
真正定下結算資產的是什麼,又不是什麼
把 USDC 的橫掃讀成協議的一項安排,很自然,但 Hyperliquid 自己的文檔說的正相反。在 Aligned Quote Assets v2 之下(8 月下旬在 USDC 上啟用,Coinbase 擔任 treasury deployer,Circle 擔任 technical deployer),USDC 在 Hyperliquid 上的成本調整後儲備收益約有 90% 分給協議,並進入 Assistance Fund。計息按 30 天為一段,每段結束後第 8 天付款,因此第一筆要到 10 月初,目前一分錢都還沒到賬。
AQAv2 明確不做的,恰恰是給 HIP-3 傾斜。文檔寫得很直白:沒有任何交易費或成交量計入方面的優待,其他計價資產在 HIP-3 永續上繼續被支持。費率上的好處屬於 AQAv1,那一檔給場所的抵押資產更低的 taker 費、更高的 maker 返傭和更高的成交量計入,而 USDC 不在 AQAv1 裡,結構上也進不去,因為那一檔要求穩定幣專屬於 Hyperliquid。AQAv2 真正給出的特權指向事件合約與驗證者運營的永續,而且要等後續升級,那不是本文測量的這個市場。
所以結算資產這件事,是被流動性和一次公司層面的動作定下來的,不是被費率設計定下來的。USDH 於 2026 年 7 月 17 日停運,持有人按 1:1 贖回成 USDC,Coinbase 拿下其品牌資產,同時成為 USDC 的 treasury deployer。今天 Hyperliquid 上的穩定幣供應裡,USDC 佔 98.3%,USDT 1.2%,feUSD、USDe 和 USDH 的殘餘各約千分之一。一家用別的資產結算的場所,並沒有在費率上吃虧。它是在要求自己的交易者離開唯一有深度的那個池子。
給 AQAv2 估個規模,前提是官方從未公佈任何數字。Hyperliquid 上的 USDC 為 $6.77bn,SOFR 約 3.6%,按 90% 的分成算,這條線大致指向一年 $200M 上下。以 $5bn 為基數的第三方估算落在 $135M 到 $160M。外部無法確定的是 AQA 利率裡的成本調整,那是一個由驗證者上報的預言機,其水平沒有公開,所以這裡的每一個數字都是測算而不是實測。
HyENA 補上了第二個機制。因為掛了加密資產,它被擋在 Growth Mode 之外,於是在同樣的標的上報價約 5 bp,而它腳下的核心盤報價約 3 bp,成交質量更差。它在資產位上花掉約 $0.88M,一輩子掙了 $33,414。
停擺不等於退出。HyENA 已經下架全部 25 個市場,未平倉歸零,但它的質押仍是 508,915 HYPE,約 $40.6M,十二天過去沒有發起任何提取。Felix 和 dreamcash 都把質押全額取回,現在讀數為零,Ventuals 也只剩 7,967。一家把市場全部下架、卻留著 $40M 押在鏈上的場所,要么是清算得慢,要么是在替別的東西佔著這個部署位。
Ventuals 到底死於什麼,值得單說一段,因為下一代產品就是圍著這件事設計的。流動性不足只是症狀,機制在資金費率上:pre-IPO 永續沒有收斂錨,資金費率一度跑向年化約 8,700%,不管標記價格對不對,多頭都會被清算。Entropy 把年化資金費率封在 10% 附近,並結算到自己標記價格的 TWAP,而不是去追一個外部價。它的合約設計整體可以當作一份針對 Ventuals 具體死因的修補清單來讀。看任何 pre-IPO 盤口,先看資金費率和結算設計,再看資產清單。
Trade[XYZ] 的盤口構成,以及它為何不掛 OpenAI
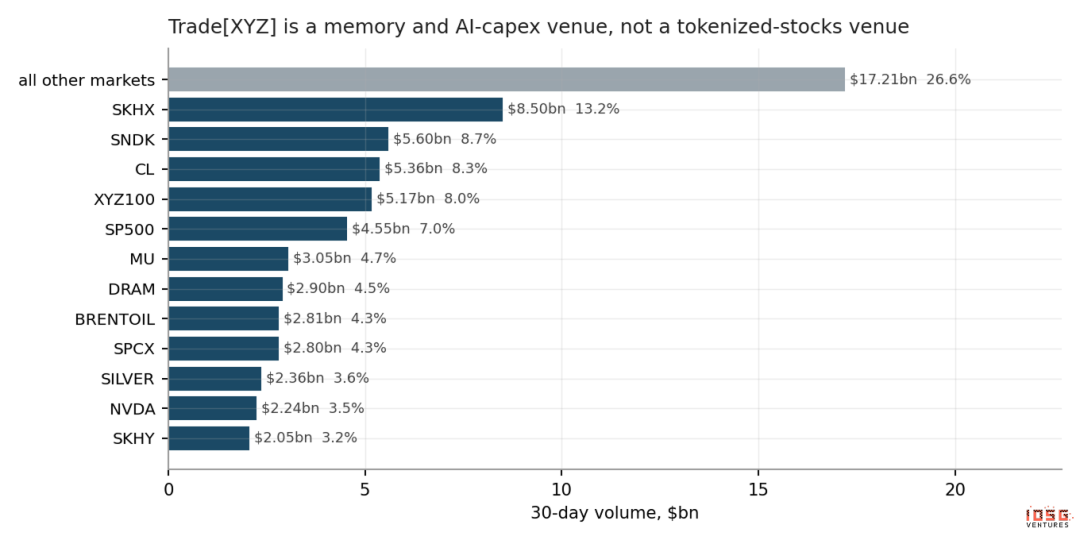
▲ Trade[XYZ] 30 天成交量最大的市場。
前十大市場佔盤口的 66.7%,前六名之外的尾部單獨算也有 $32.4





