聯準會三年來首次升息在即,但恐怕不止一次


- 核心觀點:聯準會下週或迎三年來首次升息,但市場普遍認為單次25個基點不足以抑制通膨,預計到明年6月累計至少升息三次,Warsh不願提供前瞻指引恐加劇市場過度定價。
- 關鍵要素:
- 8月核心CPI超預期,疊加波斯灣局勢推高油價,令按兵不動的條件被打破。
- 市場預期到明年6月累計升息至少三次,高於此前的兩次預期。
- 聯準會歷史上僅1997年出現過「一次性」升息,官員普遍認為若行動則需持續加碼。
- Warsh對「微調」持懷疑態度,且拒絕參與6月經濟預測,其模糊立場可能引發市場過度解讀。
- 舊金山聯準會Daly提出兩種情形:衝擊消退則當前政策足夠,衝擊疊加則需更大幅度調整。
- 聖路易斯聯準會Musalem支持7月升息,認為早升息比晚升息破壞性更小、成本更低。
原文來自《華爾街日報》記者 Nick Timiraos
編譯|速遞俠@Odaily星球日報
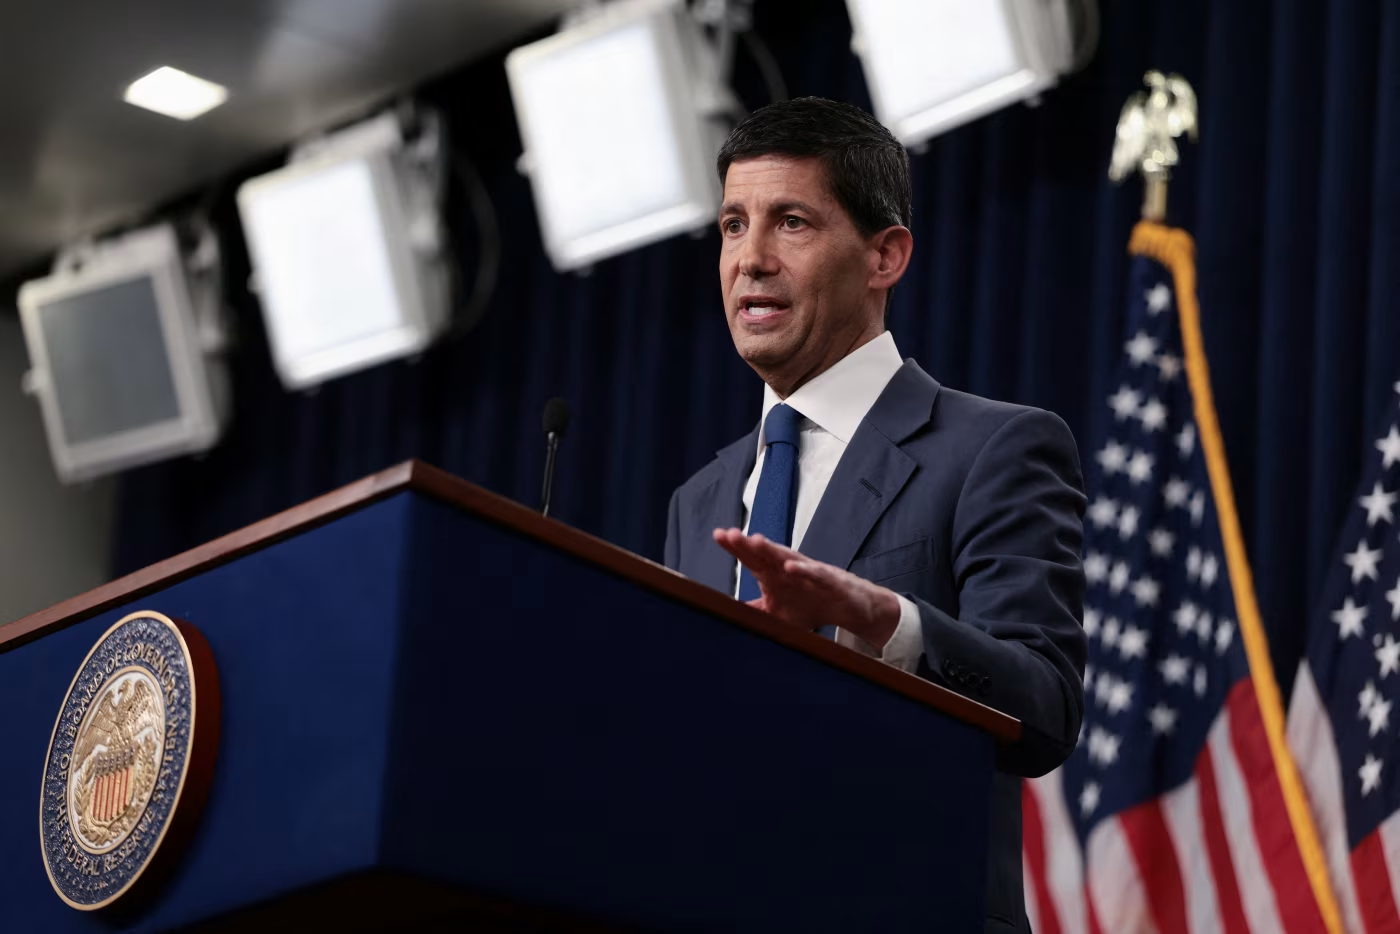
編者按:素有「聯準會傳聲筒」之稱的《華爾街日報》記者 Nick Timiraos,在其最新撰文中分析,聯準會下週或迎三年來首次升息,市場預計不會只升一次,截至明年 6 月累計至少三次。凱文·沃什(Kevin Warsh)不願釋放路徑信號,恐難抑制外推預期。8月核心通膨超預期、油價因波斯灣局勢走高,令按兵不動更難。目前官員們的分歧在於:一次25個基點是否足夠,以及是否需更大幅度調整,季度經濟預測或成關鍵信號。
————————
投資者幾乎已經斷定,聯準會(Fed)下週將進行三年來首次升息。更難的問題是:之後會怎樣。
因為央行內部幾乎沒有人認為,單靠一次 25 個基點的升息就能把通膨降下來,所以下週若決定升息,將反映出一個判斷:利率一直處在錯誤的位置。如果真是這樣,加一次解決不了問題。
聯準會很少行動,除非官員們確信一次行動不夠。前聯準會副主席 Richard Clarida 說:「如果下週升息,我們肯定會看到更多升息。」
在中期選舉前七週升息已經夠複雜了。讓聯準會走上進一步升息的軌道,則會更難。川普選擇 Kevin Warsh 擔任聯準會主席,部分原因是他預計兩人關係會比與 Jerome Powell(傑羅姆·鮑威爾)更融洽。川普已表示,他期待這位新主席帶來更低利率。
其他高級官員也在施壓。副總統萬斯上週說,政府歡迎聯準會在利率方面提供幫助;財政部長 Scott Bessent 則主張,近期通膨反映的是供給衝擊,聯準會不應在這種時候收緊政策。
自上世纪 90 年代聯準會將聯邦基金利率確定為其影響借貸成本的主要工具以來,美國央行只有一次升息是「一次性」的,即 1997 年。Clarida 預測,下週可能採取的行動「肯定不是只加一次」。
Warsh 在 7 月說,他不太相信聯準會能透過小幅調整來引導經濟,這讓投資者有理由認為同樣如此。他說:「我不認為我們擅長微調。」分析師們週五表示,一位對微調持懷疑態度的主席,不太可能升息 25 個基點後就宣布任務完成。
聯準會理事 Christopher Waller上週在列舉聯準會可以等待的情景時表達了同樣觀點:在某一次會議上而不是另一次會議上升息 25 個基點,並不會把通膨降到 2%。
「一旦你決定收緊,你就會加得足夠多,讓你覺得已經以有意義的方式改變了限制水準,」前聯準會高級顧問、Piper Sandler 策略師 Kurt Lewis說。
沃勒上週提出的維持利率不變的條件性理由(與 7 月份官員們的做法相同)取決於聯準會的預測。官員們在 6 月份預測 ,隨著關稅影響的消退,下半年月度通膨率將放緩,而 6 月和 7 月的數據證實了這一預測。然而,週五公布的報告卻截然相反 :衡量消費者基本價格的關鍵指標(CPI)8 月份強於預期。此前,就業形勢利好,且波斯灣緊張局勢導致油價再度上漲。
Lewis 說,升息還是按兵不動的決定「很長時間以來都很難抉擇」。週五的報告「是壓垮駱駝的最後一根稻草」。
因此,本週投資者不再將9月份的利率問題僅僅視為一次會議的問題。市場預期到明年6月累計升息至少三次,高於之前的兩次。在本週之前,利率市場的波動只會影響升息的時間,而不會改變最終的升息次數。
Warsh 上個月在懷俄明州傑克遜霍爾的演講中,為「利率處在錯誤位置」的論點奠定基礎。他說,他幾乎沒有看到借貸條件正在抑制經濟的證據,6 月和 7 月更好的通膨數據也沒有讓他相信潛在趨勢正在改善。。
基於上述理由採取的行動自然會引出一個顯而易見的後續問題:升息幅度究竟要多大?聯準會主席們長期以來都是透過解釋升息的目的——例如重新調整利率、購買保險或進行風險管理調整——來應對這一問題,而未必會承諾下一步的行動。沃什一直不願解釋聯準會的決策過程,並且多年來一直認為,政策指引會束縛央行的手腳。
如果沒有解釋,區區 25 個基點的升息在市場手中可能會演變成更大的幅度。「如果你沒有將政策解釋清楚,那麼你的政策行動就有可能被過度解讀,從而導致政策矯枉過正,」紐約銀行投資公司首席經濟學家、聯準會貨幣事務部前主管 Vincent Reinhart 表示。
他說,市場假定第一次行動意味著還會有更多,並會定價過多。Reinhart 說,沒有指引,「你無法把它壓下去」。
聯準會有一個工具可能有助於塑造下週預期。官員們每年四次提交對增長、失業、通膨以及預期利率走向的預測。這些匿名預測——Warsh在 6 月首次會議上拒絕參與——可能顯示委員會考慮了多少次升息。
對沖基金 Point72 Asset Management 首席經濟學家 Dean Maki說,預測中「會有比平常更多的信號」。
Warsh 可以更進一步,親自給預期設限。Maki 說,比方說,如果他說這次升息是在收回去年的一部分降息,投資者會解讀為最多兩到三次。他說:「但這會違背他的理念,即聯準會的工作不是提供那種前瞻指引。」
Reinhart 說,他擔心市場正在把聯準會逼進一次可能還不需要的升息。在他看來,投資者對能源驅動的通膨波動反應過度,而通膨中緩慢變動的部分一直在逐步下降,只是被能源價格的高頻波動掩蓋了。
哥倫比亞 Threadneedle 投資公司投資經理 Ed Al-Hussainy 說,升息可能有助於穩定近幾週上升的長期收益率。如果投資者認為聯準會會容忍更高通膨,維持利率不變可能讓那輪拋售更加無序。
舊金山聯準會主席 Mary Daly 把聯準會(Fed)的選擇描述為兩種經濟情形之間的選擇。一種情形是,過去兩年的衝擊逐漸消退,聯準會當前的政策設定足以讓通膨降下來。另一種情形是,衝擊疊加,通膨範圍擴大,聯準會需要比 25 個基點大得多的調整。她說,8 月初,第一種情形仍是她的基準情景,但自那以來兩種情形的概率已經更接近。
Mary Daly 說,第二種情形可能需要不止小幅 25 個基點的調整,並背離聯準會傳統上用來在不確定經濟中摸索前行的漸進主義。
急於行動的官員從同一前提出發得出了相反論點。聖路易斯聯準會主席 Alberto Musalem 在上個月的一次演講中說:「較早、漸進、小幅的升息,比可能更晚、更突然的利率變化更可取,破壞性更小,成本也更低。」他支持 7 月升息。
他們的理由與其說基於過去三個月,不如說基於未來:伊朗戰爭導致的高柴油價格尚未傳導至航運網絡、新一輪關稅、人工智能建設讓電力和技術供應鏈承壓,以及支撐消費者支出的高股價。
Alberto Musalem 說,未來 12 到 18 個月通膨明顯高於聯準會目標的可能性,現在高於通膨回落至央行 2%目標的可能性。