


SignalPlus宏觀研發(20231006):美債殖利率上升,加密市場融資創三年新低


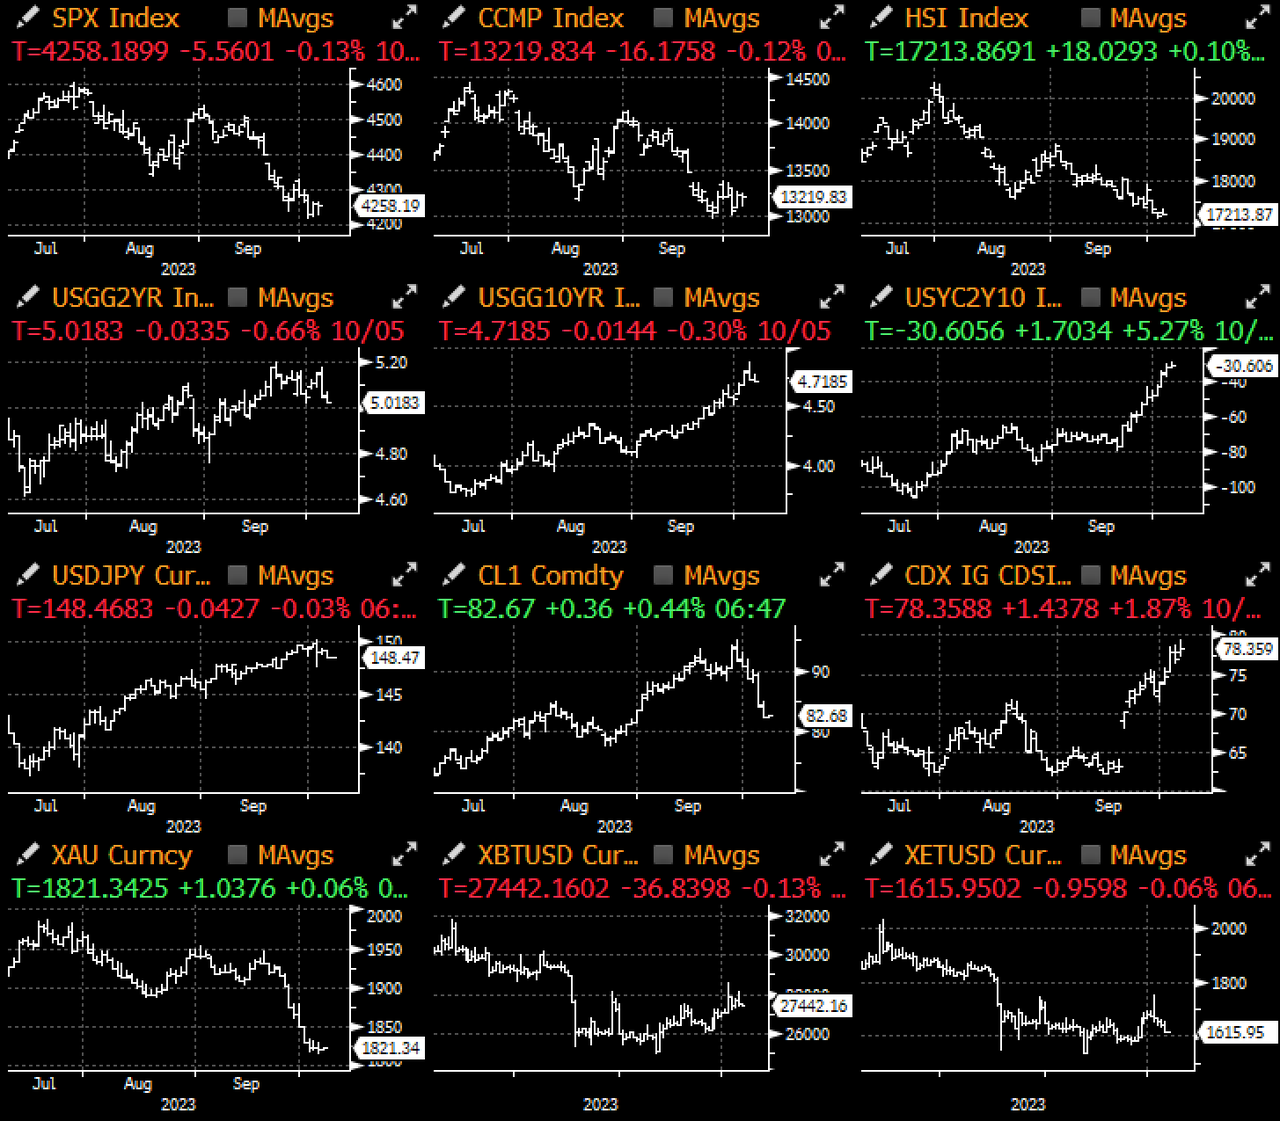
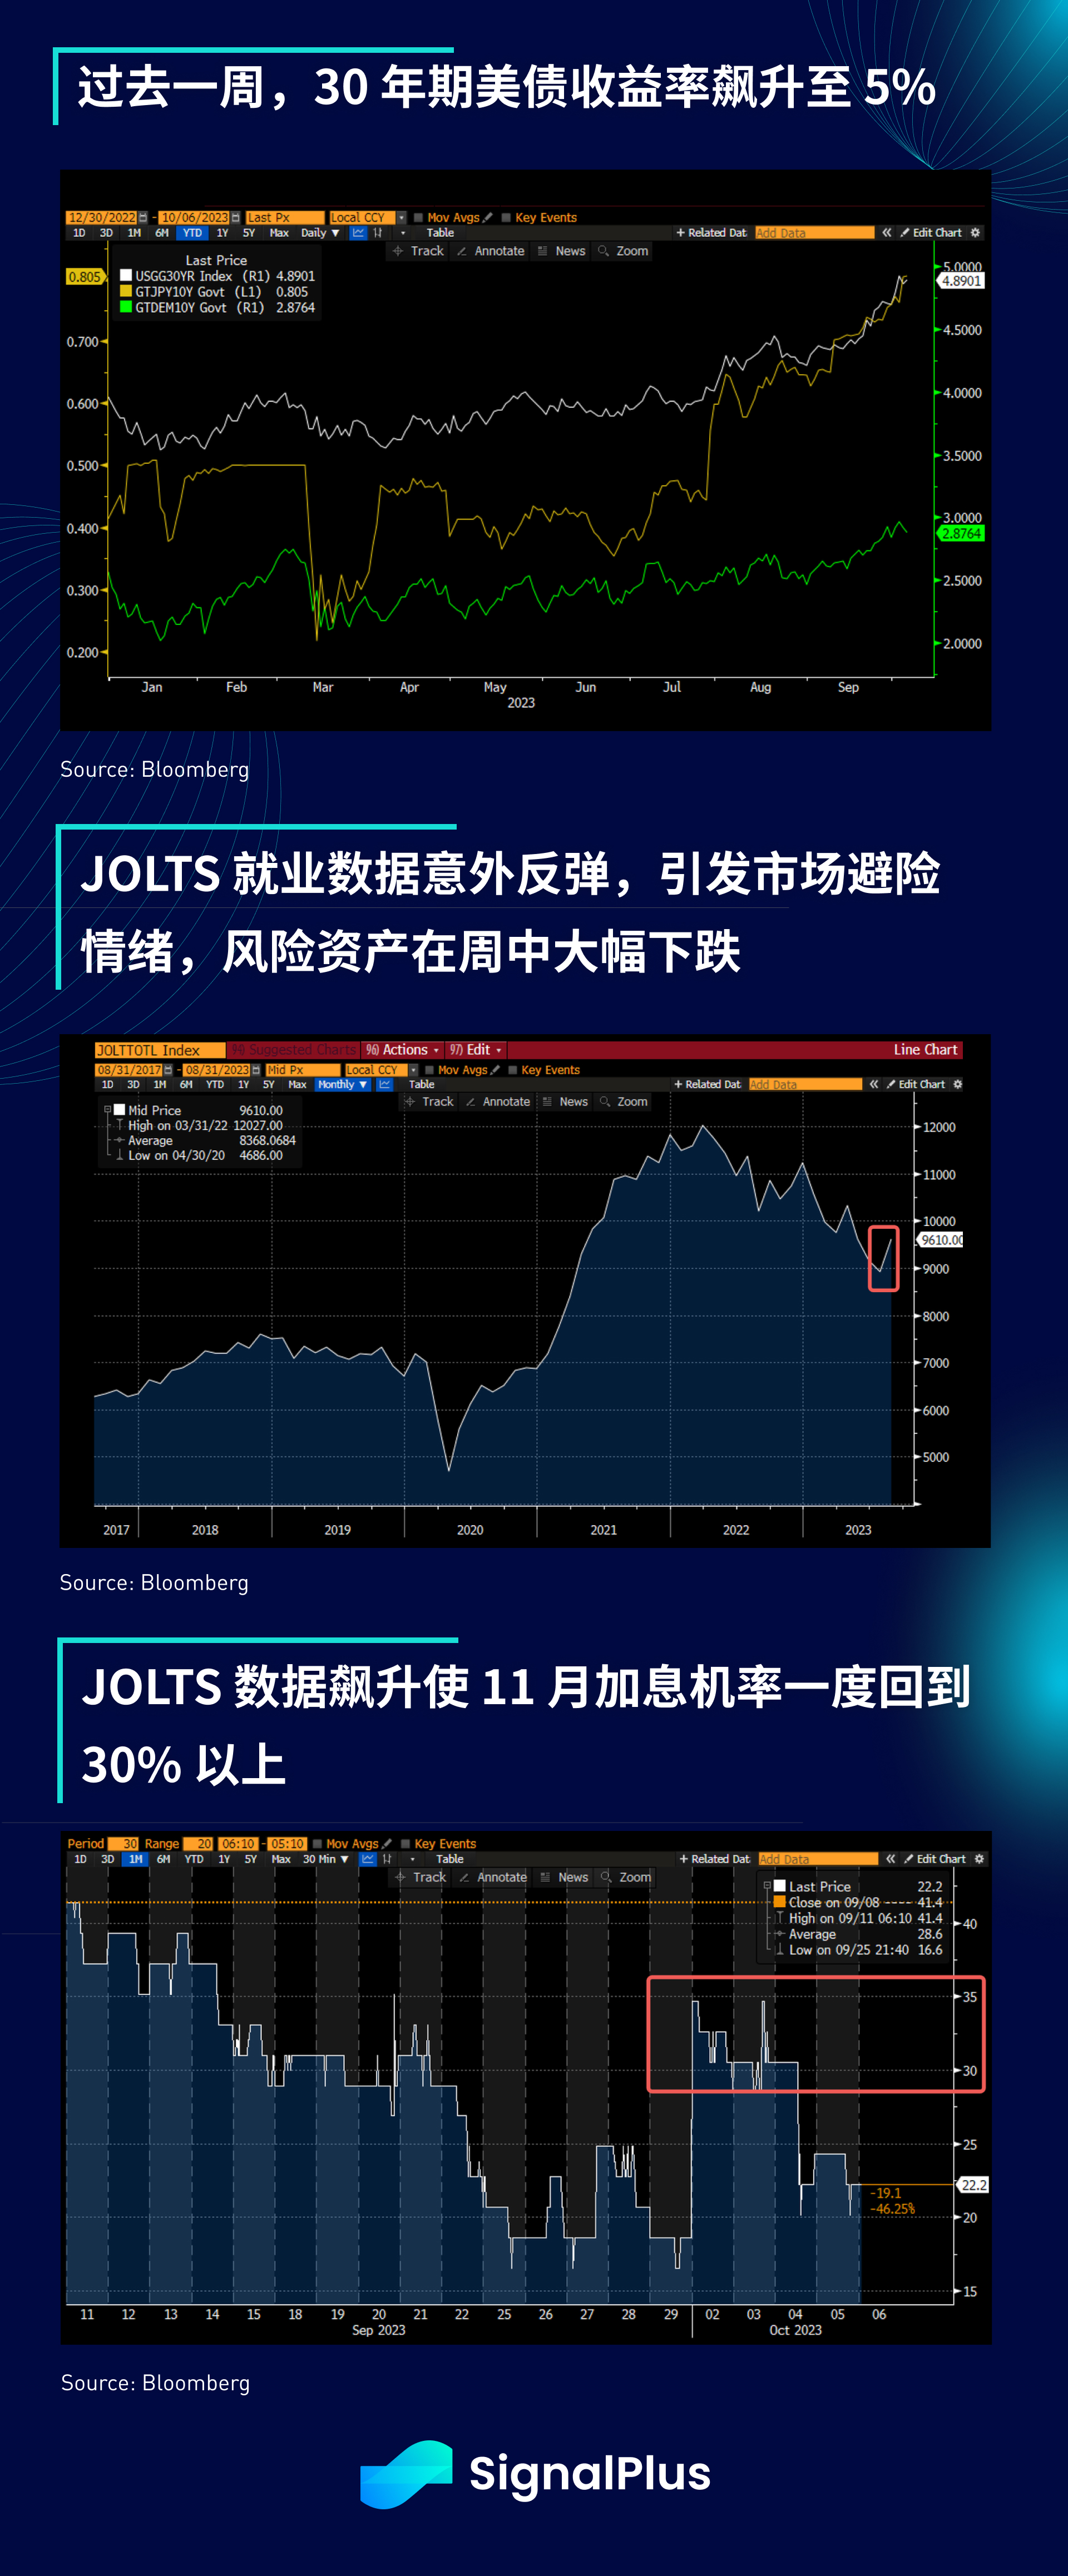
本週,中國和香港仍在黃金周假期中,宏觀方面最大的消息是全球收益率的飆升,其中30 年期美債收益率觸及5% , 10 年期德國公債收益率觸及3% , 10 年期日本公債殖利率也超過80 個基點。
在過去一周,美聯儲和歐洲央行都有多位官員發表鷹派的評論,他們強調通膨的最後一段路將是最難應付的,並持續表示任何對政策放鬆的期望都為時過早,不過,真正引發債券收益率在周中出現「削減恐慌」式飆升的其實是強勁的經濟數據結果,除了美國ISM 製造業指數優於預期,JOLTS 數據的反彈震驚了市場並引發了避險情緒, 8 月職位反彈至961 萬人,遠高於預期的881.5 萬人,使11 月加息的可能性一度超過30% ,並拖累10 年期收益率在周二上漲12 個基點,當天SPX 指數也下跌1.3 %。
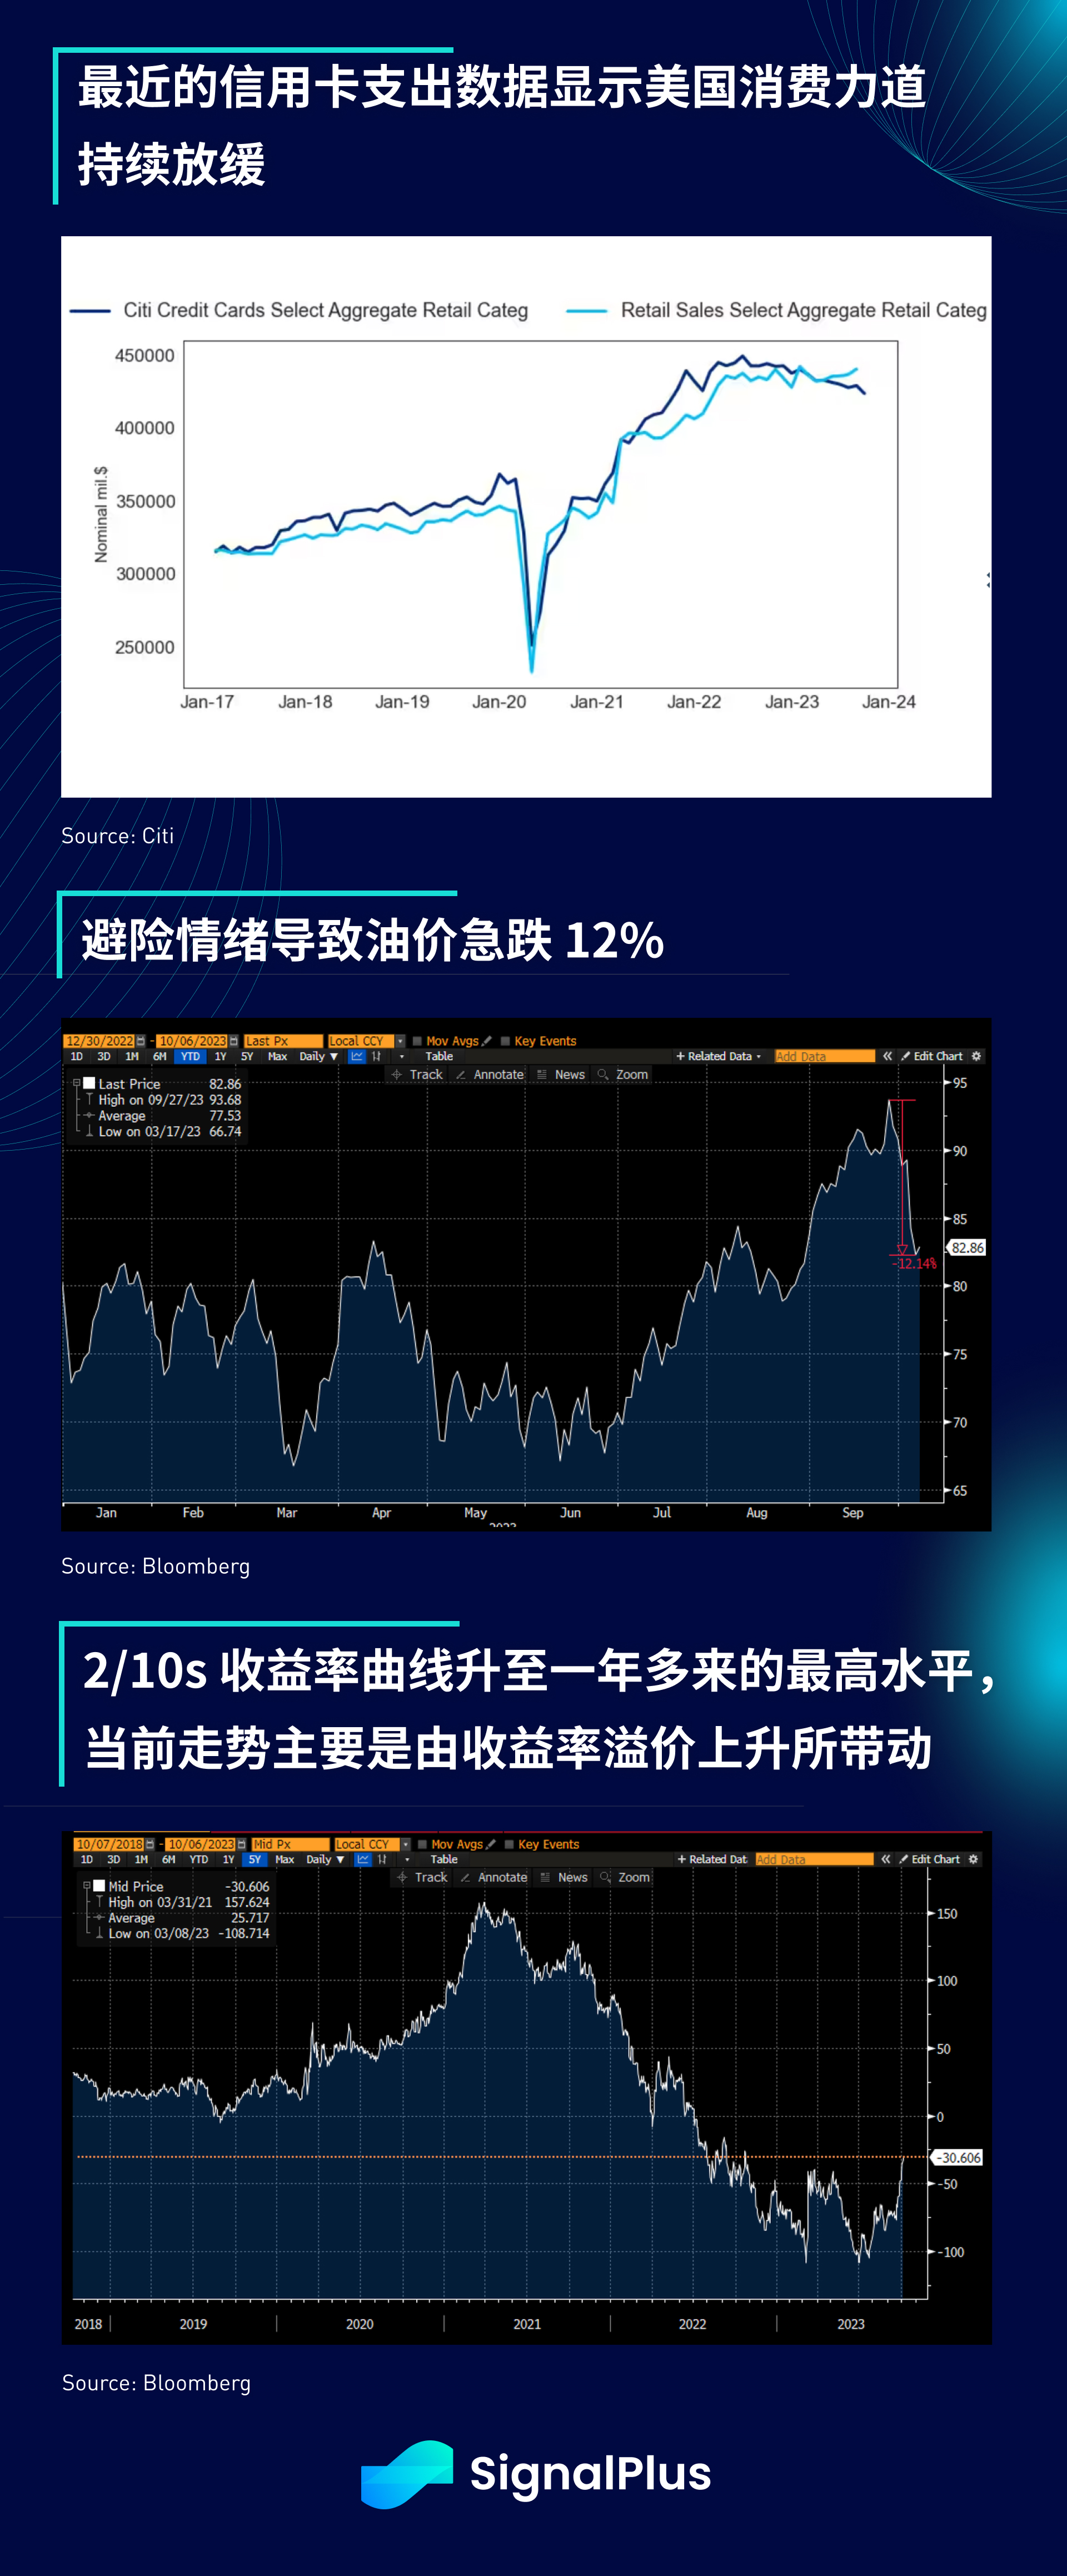
此後,風險市場有所回穩, 9 月ADP 就業人數成長大幅放緩(+ 8.9 萬,低於預期的+ 15.8 萬),歐元區零售銷售數據低於預期(環比-1.2% vs 預期-0.5% ),花旗美國信用卡數據下滑(9 月前兩週環比-1.3% ),加上原油期貨走跌12% ,幫助債券暫時止住了跌勢,然而,與過去24 個月由美聯儲(政策緊縮)驅動的下跌不同,目前的收益率變動是熊陡走勢所推動, 2/10 s 曲線逆轉回到一年多來未見的水平,儘管美聯儲的加息已接近尾聲,但考慮到通脹壓力將長期存在, 15 年來的零利率/量化寬鬆過剩被迅速修正,投資者現在要求更高的收益率溢價和折現率。
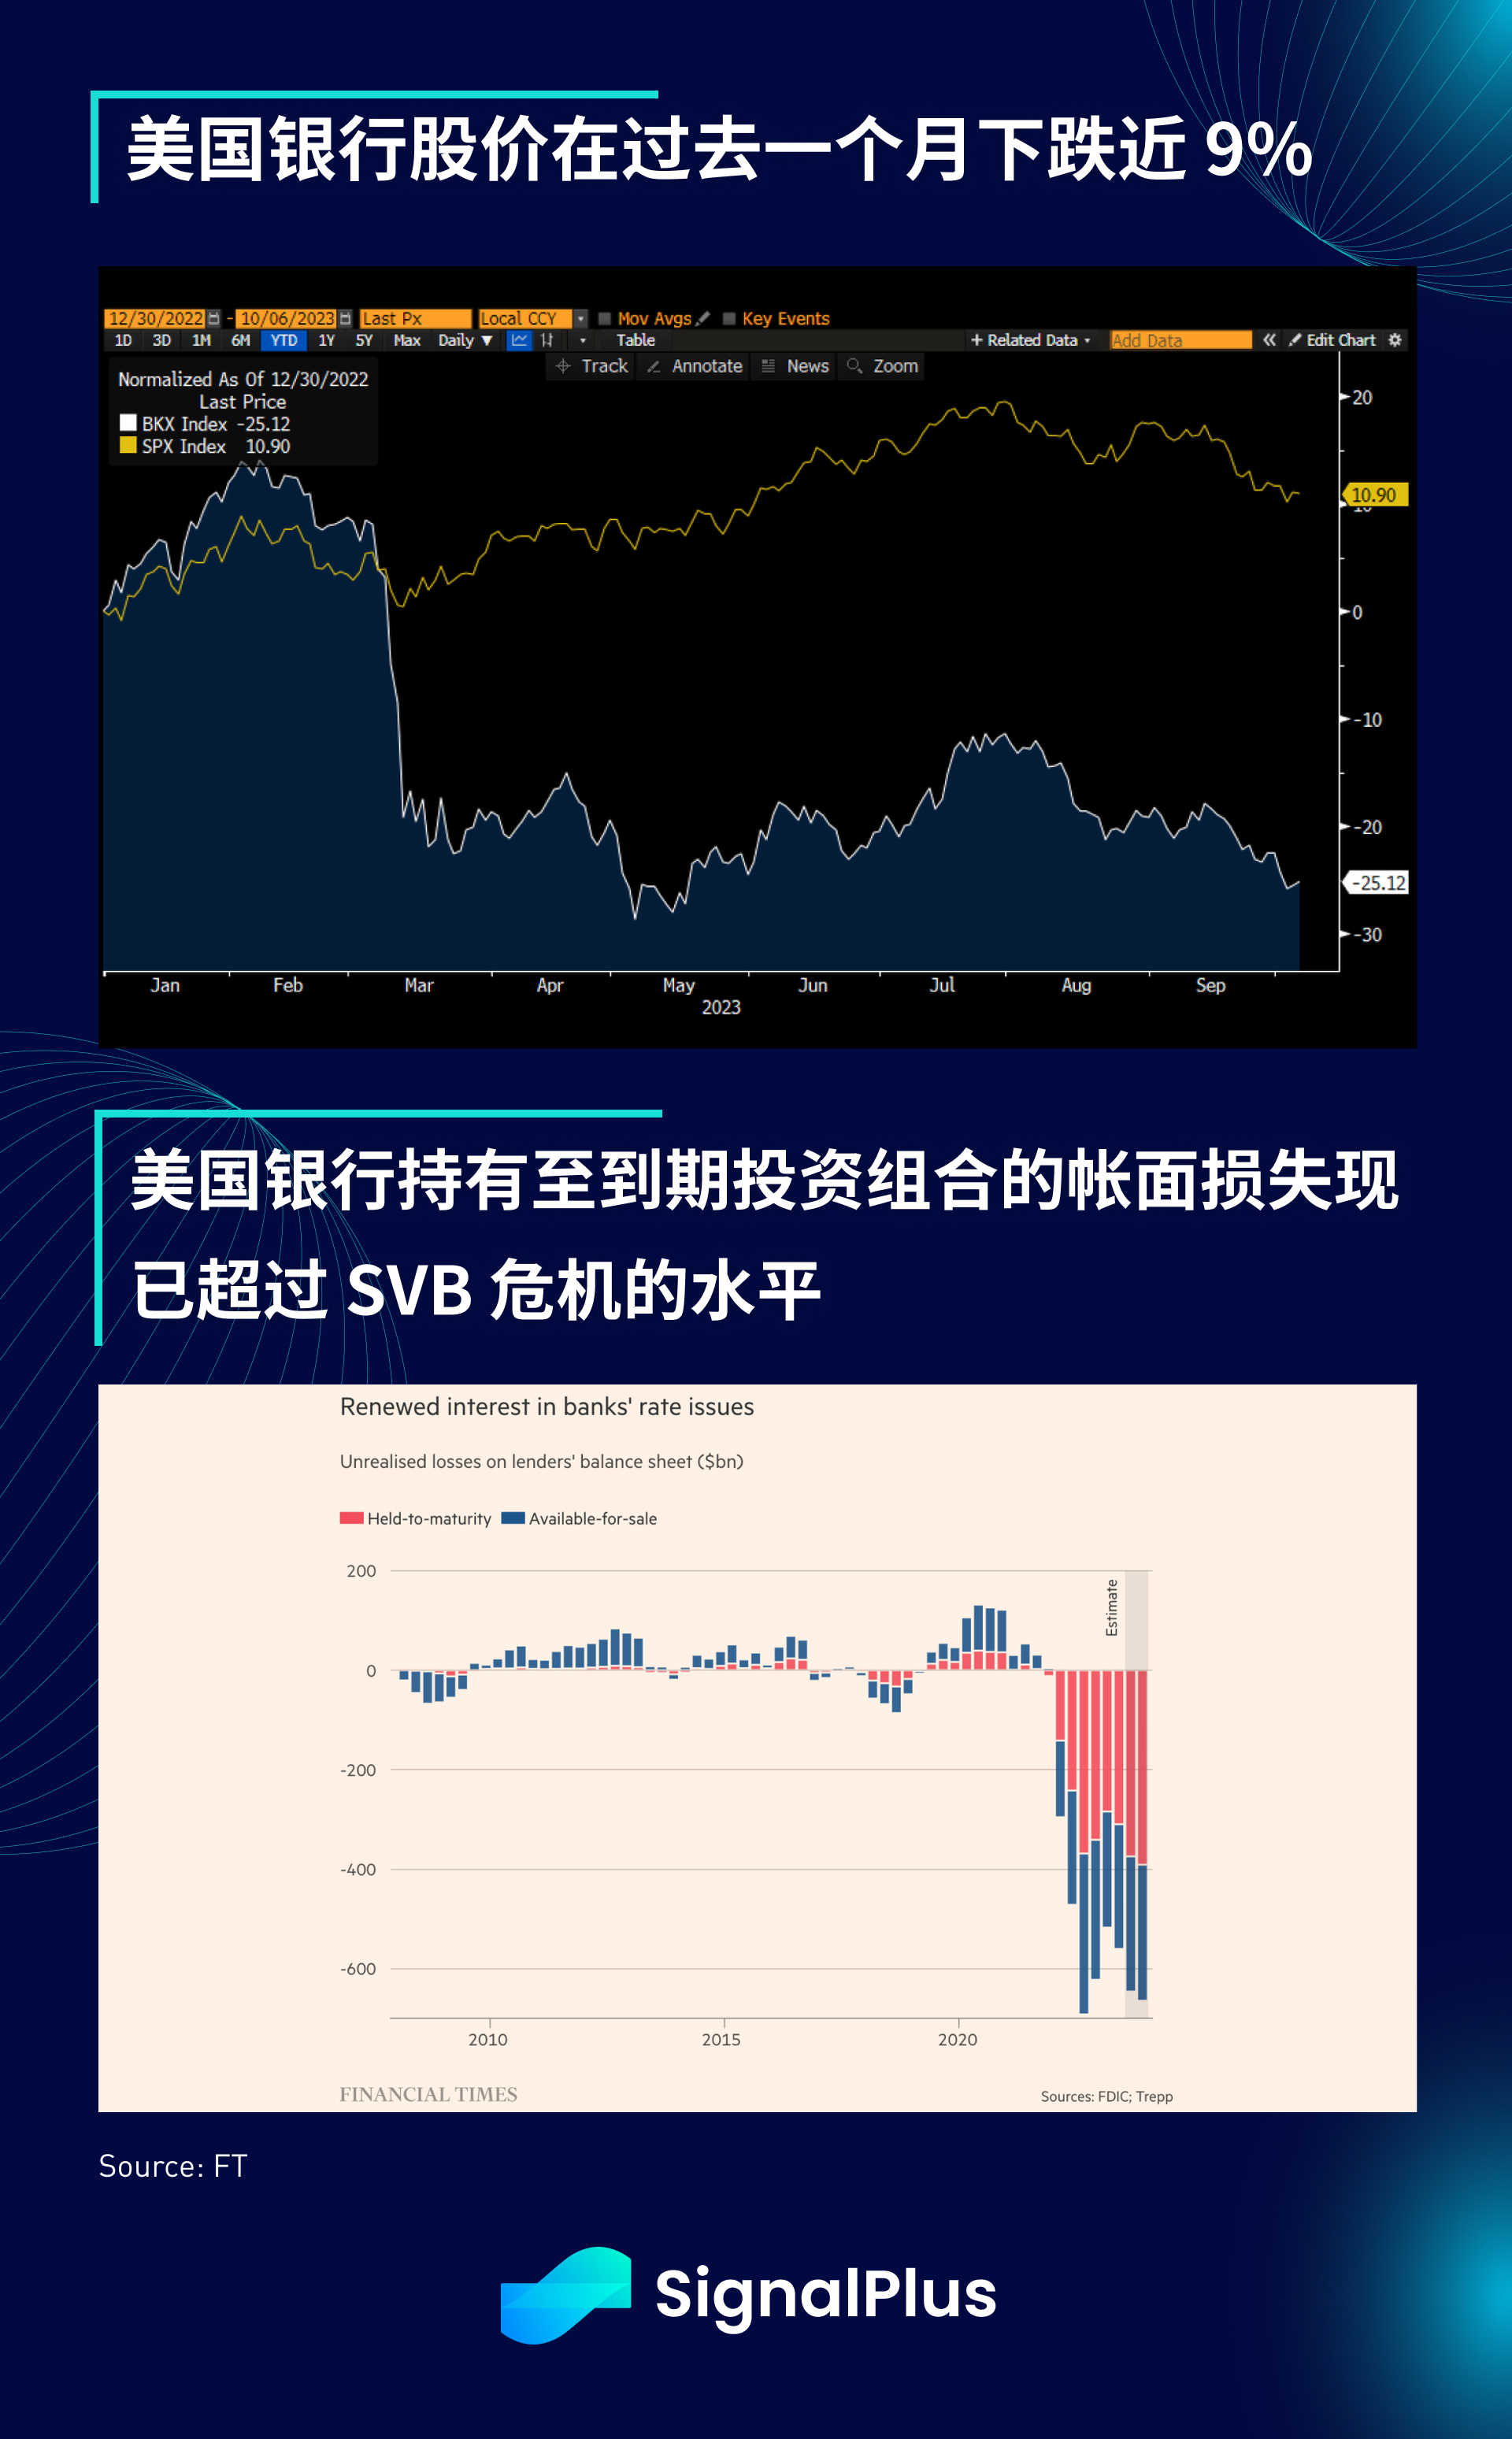
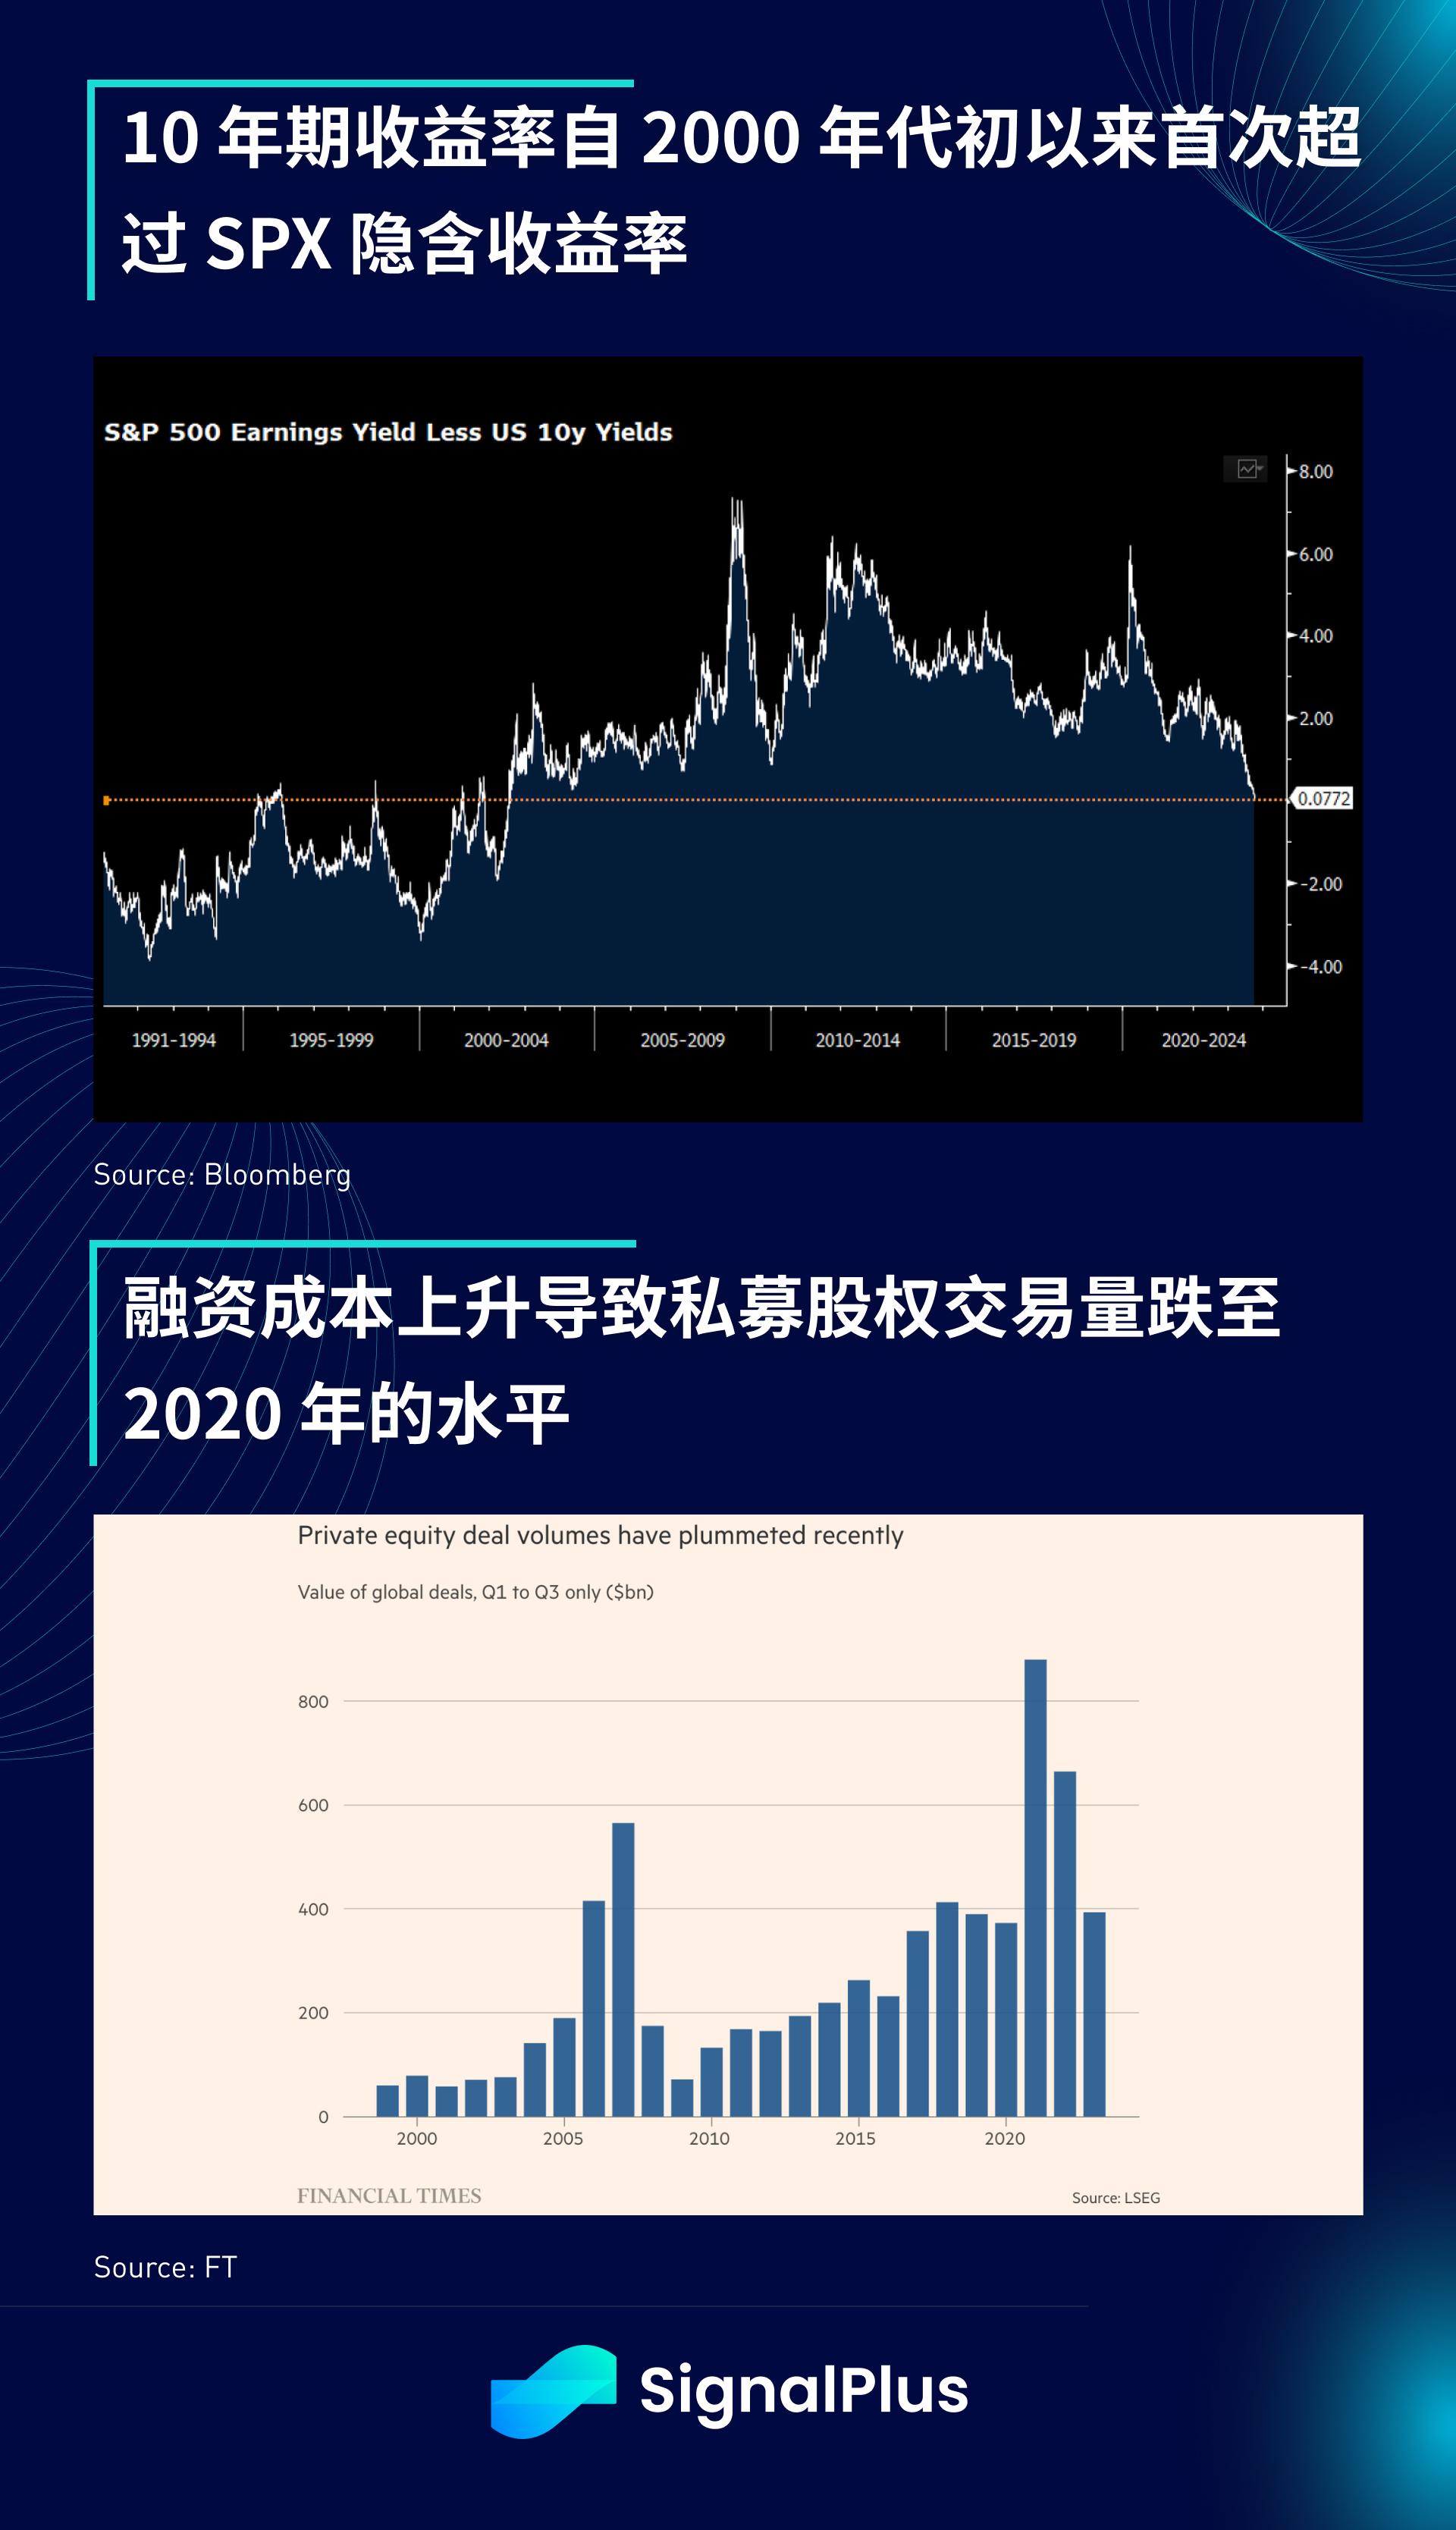
高融資利率的回歸將對宏觀資產產生深遠的影響,年輕投資者正進入一個以前從未想像過的「無風險利率5% 」的世界;利率上升導致投資組合損失的擔憂使得銀行股價在過去一個月下跌了近9% ,銀行持有至到期投資組合的帳面損失估計接近4000 億美元,而10 年期債券收益率自2000 年代初以來首次超過SPX 隱含收益率,即使是曾經炙手可熱的私募股權領域,從已執行的交易量來看,也已暴跌至2020 年的水平,融資利率的飆昇在可預見的未來嚴重限制了融資選擇和退出假設。
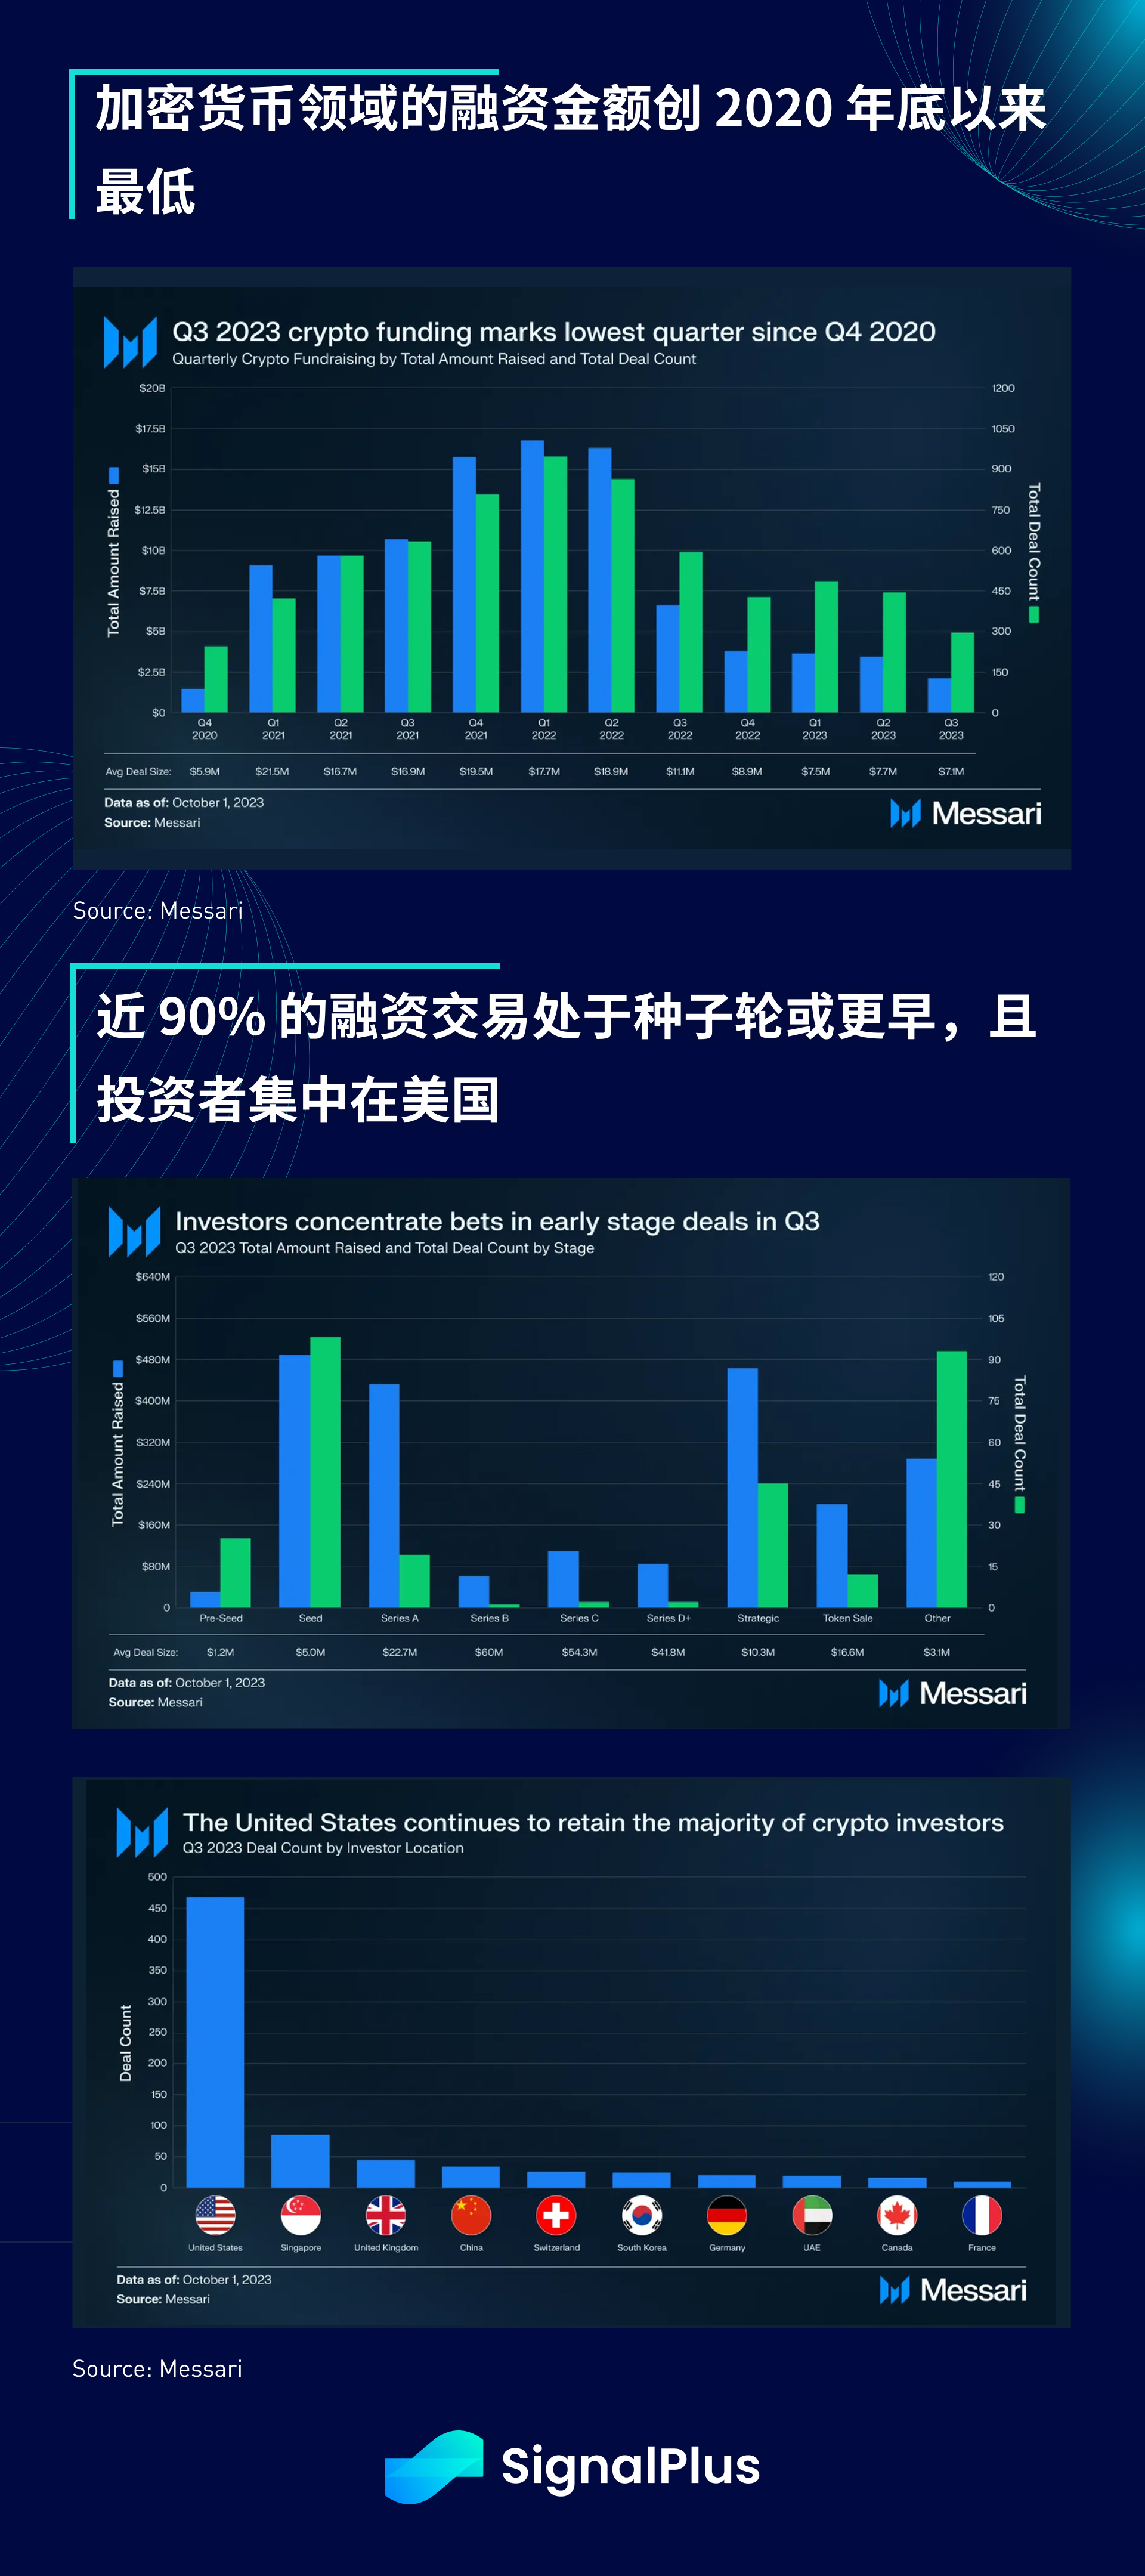
不出所料,資本的壓力已蔓延至加密貨幣領域,該行業的融資金額創下2020 年底以來的最低水平,此外,估值和如何退出重新成為重點,約90% 的融資交易都處於種子輪融資階段或更早,而儘管有監管阻力,投資者仍主要來自美國。
您可在ChatGPT 4.0 的Plugin Store 搜尋SignalPlus ,取得即時加密資訊。如果想即時收到我們的更新,歡迎追蹤我們的推特帳號@SignalPlus_Web3 ,或加入我們的微信群組(新增小助手微信:SignalPlus 123)、Telegram 群組以及Discord 社群,和更多朋友一起交流互動。
SignalPlus Official Website:https://www.signalplus.com





