


LD Capital:萬字長文解析大宗商品之王-原油


原文作者:Lisa,LD Capital
近期國際原油持續走強,原油價格較7 月初上漲近30% ,布油價衝擊100 美元關口。原油作為商品之王和工業之母兼具商品、金融、政治三大屬性,價格影響因素錯綜複雜,本文將嘗試從發展歷史、供求關係和地緣政治等方面對原油市場展開分析。
一、原油市場的發展歷史
1.洛克斐勒時代
1870 年洛克斐勒創辦標準石油公司,成為著名的“石油大王”,壟斷了美國超過90% 的煉油能力。而後1911 年美國最高聯邦法院則勒令標準石油公司解體,成為世界商業史上的「反壟斷第一案」。標準石油公司共拆解為34 家公司,其中最主要的為以下7 家公司。標準石油分拆之後的幾年裡,各大石油公司大量開採石油同時打價格戰,價格相對穩定。
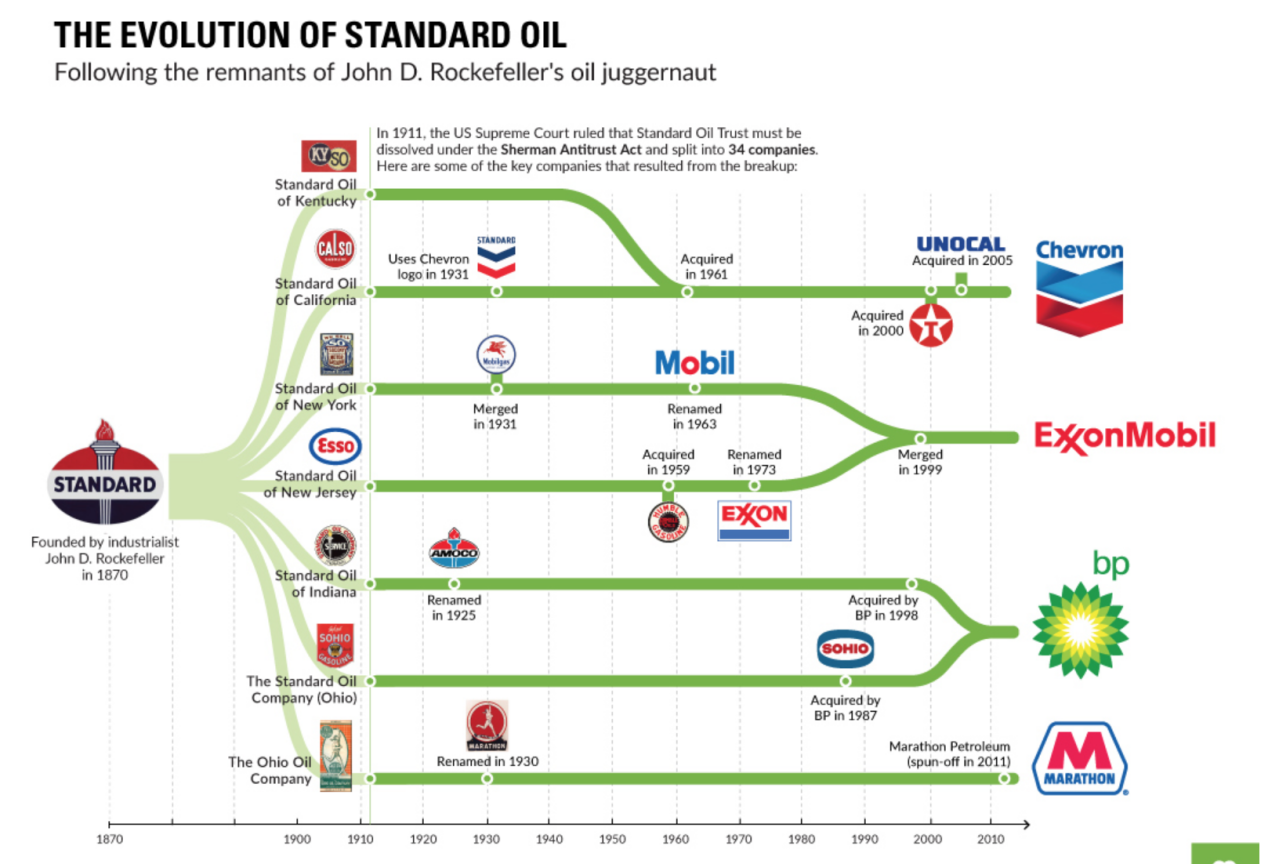
來源:visualcapitalist.com
2、七姊妹時代
第一次世界大戰(1914 – 1918)結束後,英法兩國於1920 年4 月25 日簽署了瓜分中東石油資源的《聖莫雷協定》,雙方決定共同壟斷該地區的石油開採並限制美國進入美索不達米亞石油領域。這無疑引起了美國的不滿,在美國的努力下, 1928 年英法荷美簽訂新的《紅線協議》替代《聖莫雷協定》,規定了美、英、法、荷在埃及以協議範圍內的海灣地區具有平等的石油開採權。自《紅線協定》簽訂以來,美國對中東石油的拓展取得了長足進展。
為了控制價格,在1928 年後各大石油公司形成了被稱為「七姊妹」的卡特爾,包括埃克森(Exxon)、美孚(Mobil)、雪佛龍(Chevron)、德士古(Texaco )、海灣(Gulf),英國石油公司(BP)和英荷皇家殼牌石油公司(Royal Dutch Shell),其中的前三家就是標準石油繼承公司。 「七姊妹」壟斷了中東的油氣資源,在當時擁有海灣國家幾乎所有的石油開採權,控制著國際油價以及石油的生產和貿易。而石油資源的所在國既沒有生產技術、也沒有貿易管道,只能被歐美牢牢掌握。
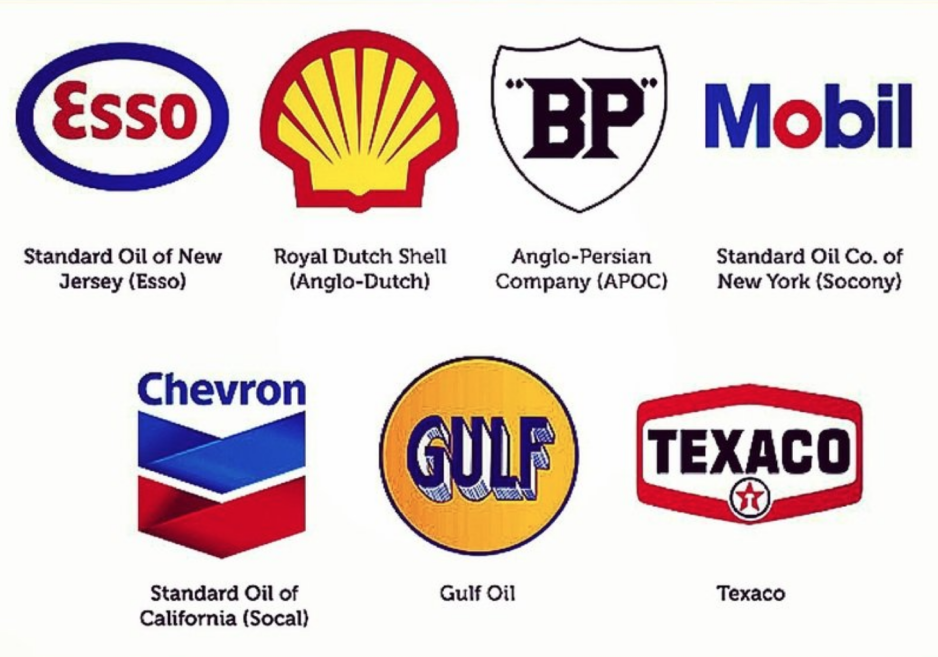
來源:twitter@Kah 11 Hau 11
1939 年至1945 年,第二次世界大戰爆發,石油需求量大增成為最重要的戰略能源。二戰後各國普遍意識到石油開采的重要性,大量的國家和企業都加入了石油市場競爭, 1950 年代開始石油開採量開啟指數級成長。
世界石油總產量
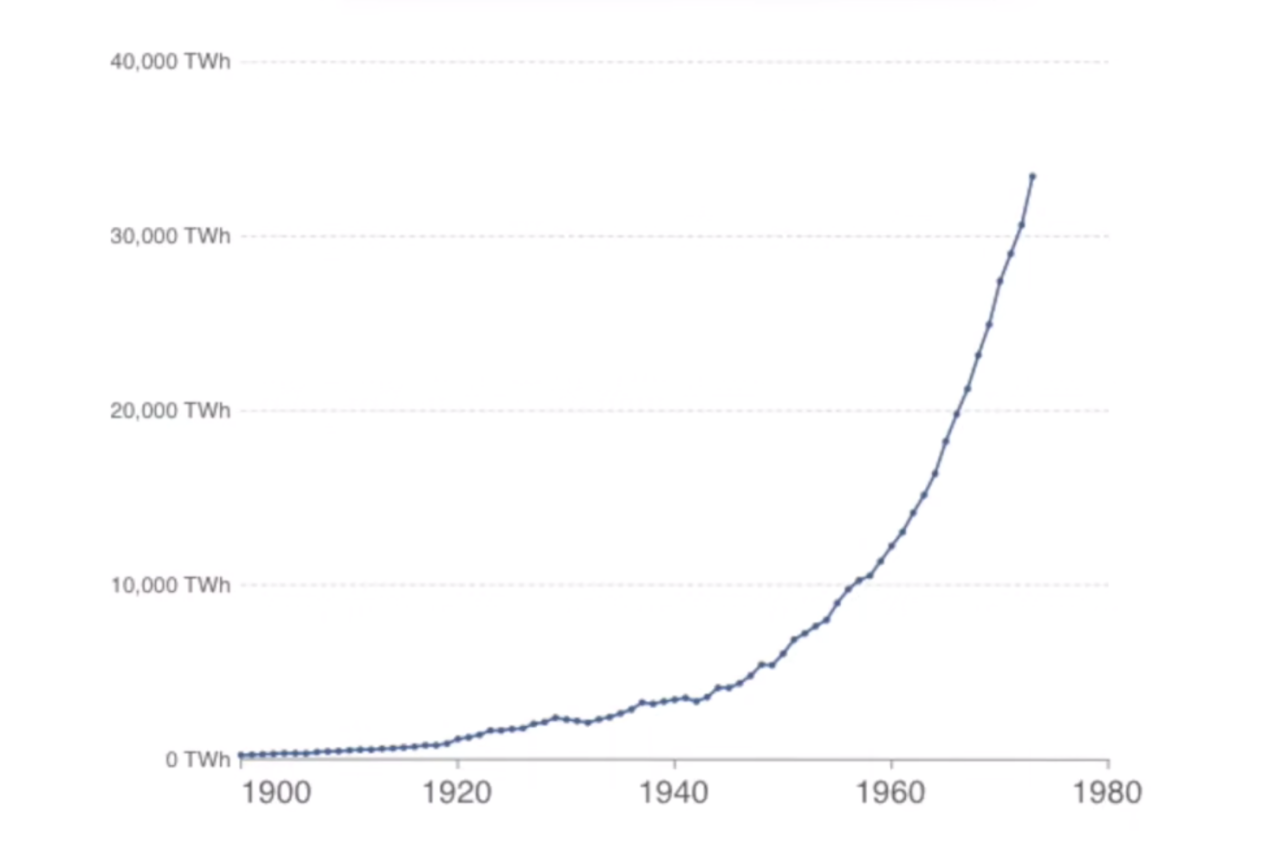
來源:小lin 說
3、OPEC 時代
在西方國家箝制了二十幾年之後,石油生產國為了反對西方石油壟斷資本的控制和剝削, 1960 年在伊拉克首都巴格達成立了石油輸出國組織(Organization of the Petroleum Exporting Countries,OPEC),其宗旨是協調和統一成員國石油政策,維持國際石油市場價格穩定,確保石油生產國獲得穩定收入。 1961 年到1975 年,歐佩克的成員國從最初的5 個(伊朗,伊拉克,科威特,沙特阿拉伯和委內瑞拉)擴大到了目前的13 個,包括阿爾及利亞、安哥拉、剛果共和國、赤道幾內亞、加彭、伊朗、伊拉克、科威特、利比亞、尼日利亞、沙烏地阿拉伯、阿拉伯聯合大公國、委內瑞拉。在此期間中東國家也掀起將油田資產收歸國有的浪潮,很大程度上奪回了對石油生產的控制權。
1971 年布雷頓森林體系落幕, 1974 年美國與沙烏地阿拉伯簽訂協議,自此美元綁定石油,全球石油美元結算體系形成。
4.三次石油危機
世界最主要的石油資源大多位於政治敏感地區,因此石油價格受地緣政治影響較大。一旦這些地區發生戰爭而導致供應中斷,很容易引起原油價格飆升。
第一次石油危機(1973 ~ 1975)
1973 年10 月第四次中東戰爭爆發,美國公開向以色列空運武器和提供大額的軍事援助。 OPEC 為了打擊以色列及其支持者,決定利用石油武器,宣布提高石油價格,減少石油生產,並對西方發達資本主義國家實施石油禁運,油價大幅上漲,第一次石油危機爆發。
當時原油價格上漲近4 倍,西方國家經濟出現一片混亂,最終引發了經濟危機。
第二次石油危機(1979 – 1980)
1978 年底,伊朗爆發“伊斯蘭革命”,最後推翻了親美的巴列維王朝,社會和經濟出現劇烈動盪。從1978 年底至1979 年3 月初,伊朗停止輸出石油60 天,石油市場每天短缺石油500 萬桶,約佔全球總消費量的1/10 。在隨後的1980 年,兩伊戰爭又導致石油產量急劇下降,再次引發了全球經濟衰退。
第三次石油危機(1990 – 1992)
1990 年,伊拉克對科威特發動海灣戰爭,兩國石油設施遭到嚴重破壞,石油產量驟降。國際油價從14 美元/桶攀升至42 美元/桶,石油危機爆發。相較於前兩次石油危機,這次石油危機時間較短,影響相對較小。
5、 21 世紀以來
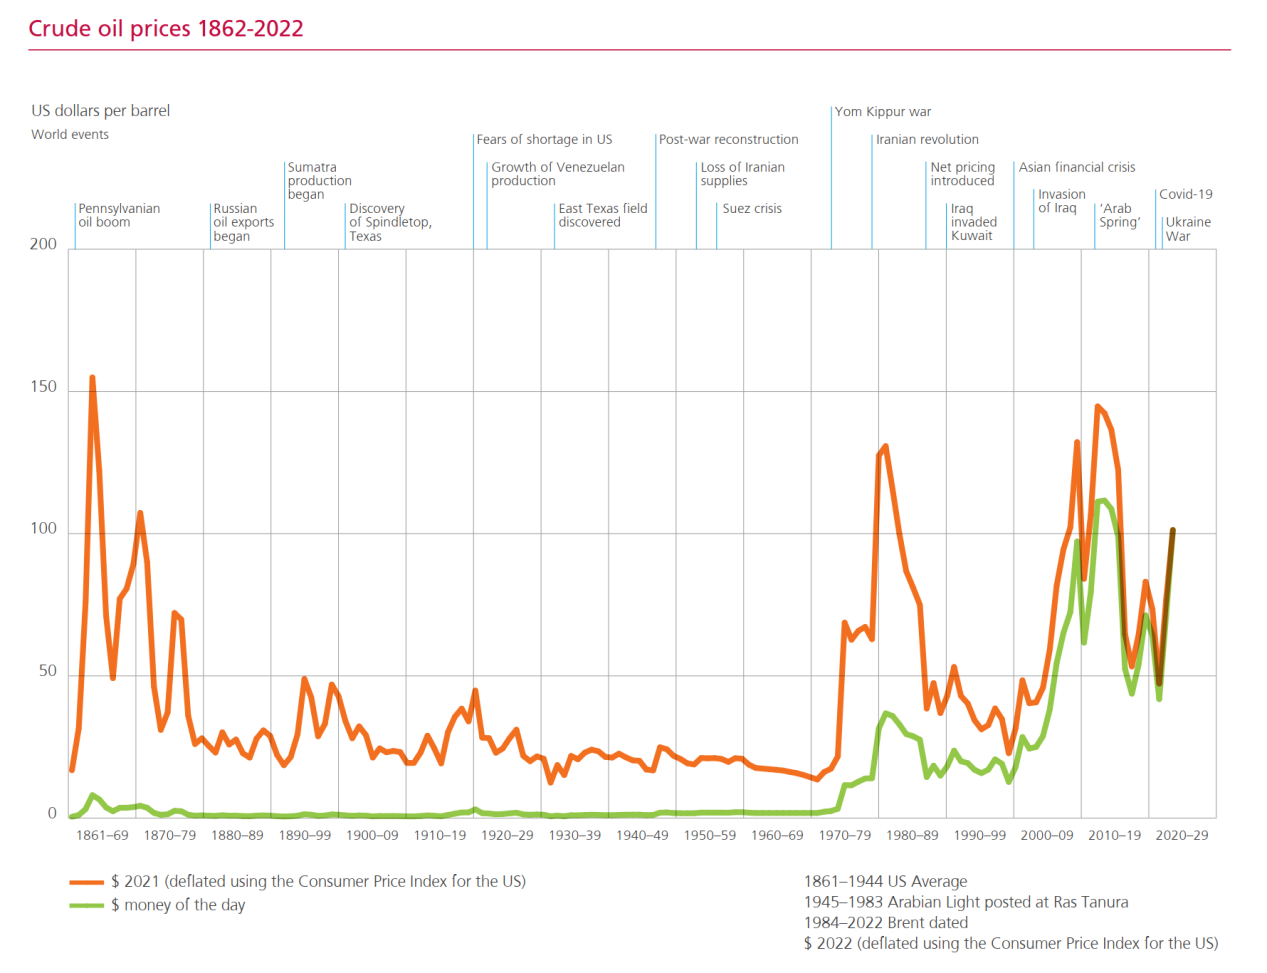
中國於2001 年加入世界貿易組織,以中國為代表的新興經濟體在21 世紀進入高速成長期,原油等大宗商品的需求快速膨脹。疊加伊拉克戰爭的影響,原油在21 世紀初開啟了超級多頭市,從2000 年至2008 年油價漲了近5 倍, 2008 年油價突破100 美元,同年全球金融危機爆發,油價又瀑布式下跌至40美元附近。
2009 至2014 年,金融危機後全球大放異彩,加上「阿拉伯之春」大規模社會騷亂嚴重影響了中東地區的原油出口,國際原油價格再次進入了上行的通道。
此時又有一股新的力量改變了全球能源供應格局— — 頁岩油。美國頁岩油的開發始於1990 年代,隨著水力壓裂和水平井技術的發展, 2007 年左右開始進入規模化商業開發階段,頁岩油的開發週期相對於傳統油井短得多, 2010年後進入快速成長階段,美國頁岩革命增加了全球石油供應量,打破了OPEC 對全球石油市場的主導地位,原油價格從2014 年開始大幅下跌。
2016 年初,國際油價跌至30 美元/桶附近。為了提升油價, 12 月歐佩克成員國和以俄羅斯為首的10 個非歐佩克產油國在奧地利首都維也納達成限產協議。 2019 年7 月2 日,歐佩克與非歐佩克產油國簽署《合作憲章》,「歐佩克+」的合作機制實現長期化,主要透過召開會議商議並協議產量影響油價。減產推動下原油價格回升。
2020 年新冠疫情爆發,全球生產消費需求驟降,原油市場再次進入暴跌,最低至僅約20 美元。後來又因OPEC+減產、疫情改善、需求回升等原因油價逐步回升。
2021 年九十月市場出現能源危機擔憂,油價進一步上漲。 11 月拜登當局宣布釋放5,000 萬桶美國戰略石油儲備(實際依法銷售額為1,800 萬桶, 3,200 萬桶是為了幫助有關煉油企業解決原油供應問題,需要返還戰略石油儲備),疊加歐洲疫情反彈,壓制了油價。
*以英美軍為主的聯合部隊在2003 年3 月20 日對伊拉克發動的軍事行動,美國以伊拉克藏有大規模殺傷性武器並暗中支持恐怖分子為由對伊拉克實施軍事打擊。 2010 年8 月美國戰鬥部隊撤出伊拉克為止,歷時7 年多。
指從2010 年阿拉伯世界的革命浪潮,阿拉伯國家的人民走上街頭,要求推翻專制政權,建立民主制度,引發多國內戰。
2022 年整體油價呈現倒「V」走勢,上半年俄烏衝突爆發以及西方國家對俄羅斯石油禁運等經濟制裁推動油價飆升,布油主力合約最高漲至137 美元/桶,打破了2008 年金融危機以來歷史最高價。下半年美聯會持續升息,經濟衰退預期增強,宏觀面利空打壓需求預期,大宗商品共振下跌,原油價格回落。
資料來源:《世界能源統計年鑑2023 》
二、原油概述
1.原油的定義
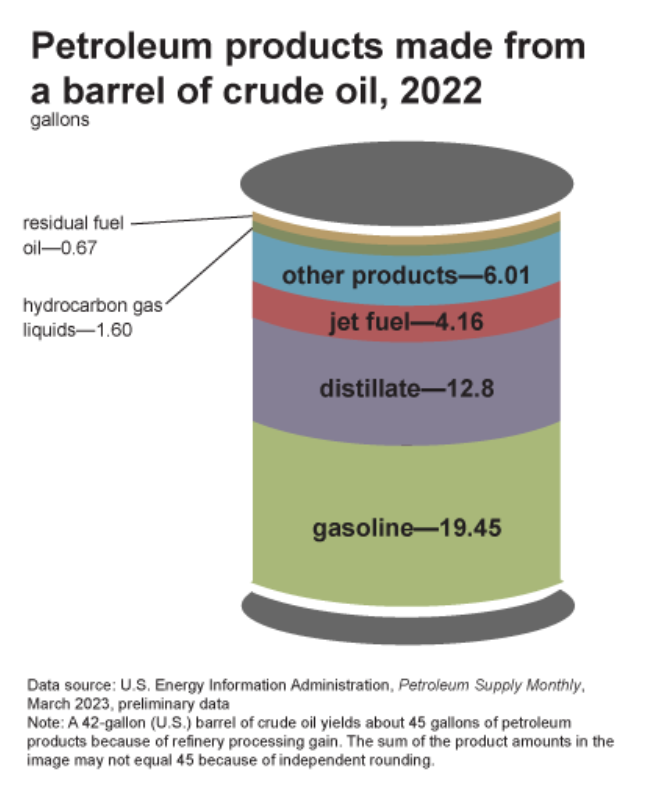
未經加工處理的石油(petroleum)稱為原油(crude oil),是烷烴、環烷烴、芳香烴和烯烴等多種液態烴的混合物。原油經煉製加工可以獲得燃料、潤滑劑、瀝青、石油蠟、石油焦、溶劑和其他化學原料。其中的燃料產量最大,主要包括汽油、柴油和航空煤油等引擎燃料以及燈用煤油、燃料油等。
美國煉油廠大致可以從一桶原油中生產出19.45 加侖汽油, 12.8 加侖餾分油(其中大部分是作為柴油出售), 4.16 加侖噴射燃料和其他。
來源:EIA
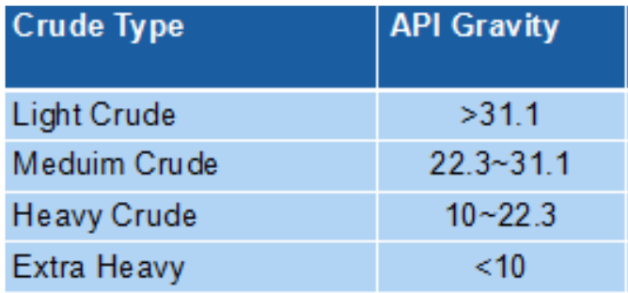
原油依組成成分不同,可分為石蠟基原油、環烷原油及中間基原油;依硫含量可分為超低硫原油、低硫原油、含硫原油及高硫原油;以相對密度可分為輕質原油、中質原油及重質原油類三類。 API 度是美國石油學會訂定的用以表示石油及石油產品密度的一種量度。國際上把API 度作為決定原油價格的主要標準之一,與通常密度的概念相反,API 度數值愈大表示密度愈小。
來源:thepetrosolutions.com
2、全球能源消耗格局
全球能源主要分為化石能源(如石油、天然氣、煤炭)及再生能源兩大類。根據《Statistical Review of World Energy》,自2000 年以來石油在整個能源消費結構當中的比例呈下降趨勢,已從初期的將近40% 降至30% 多,可再生能源和天然氣則呈上升趨勢,符合全球能源結構調整的大趨勢。
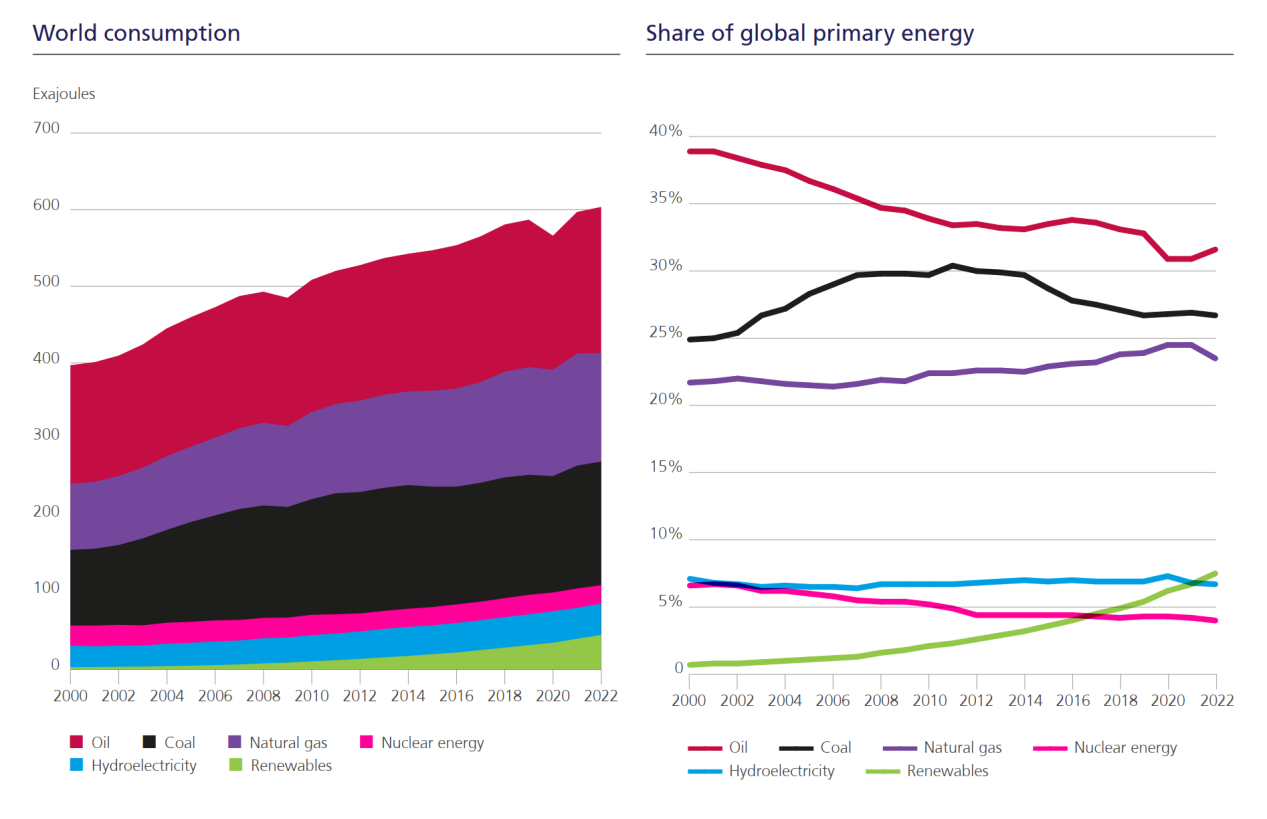
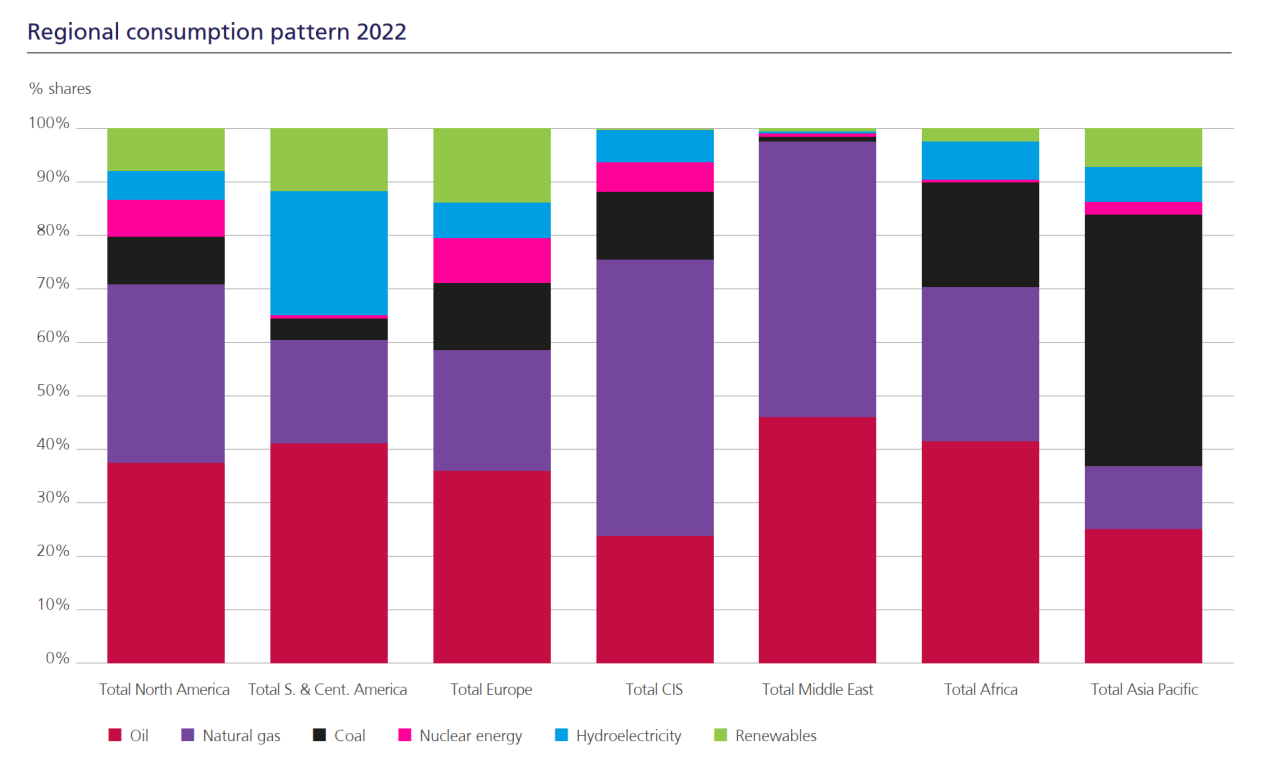
分地區來看,中東地區天然氣和石油消費量佔比最高接近100% ;北美天然氣和石油消費量佔能源消費總量的約70% ;歐洲天然氣和石油消費量佔能源消費總量的約60% ;亞太地區石油消費量約佔整體消費量的四分之一,煤炭需求佔比最高,約50% (黑色部分),天然氣消費佔比較小。
3.國際原油計價主要指標
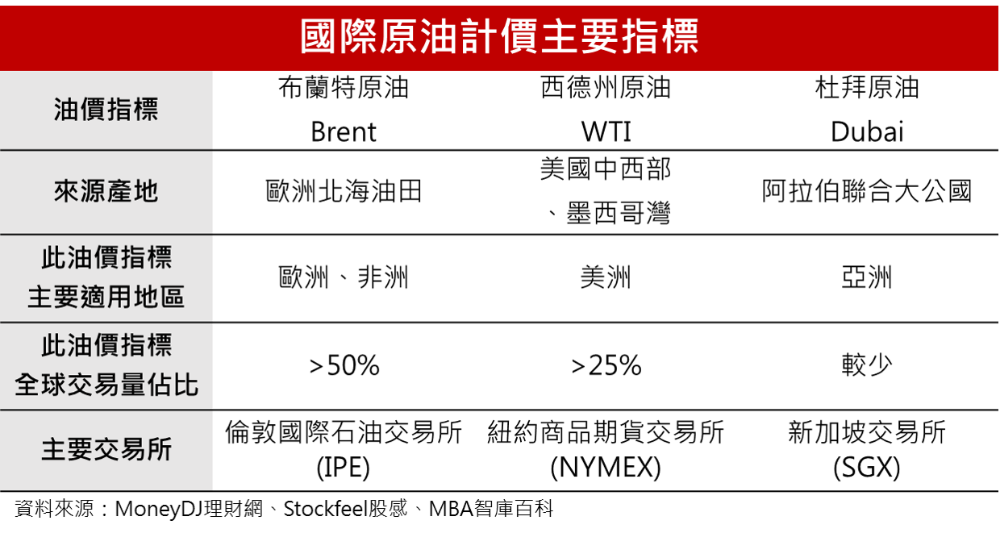
石油通常會因開採成本、產出品質等差異而有不同定價,為了便於交易,國際市場原油交易形成了幾個基準價格。原油的計量單位通常為美元/桶,一桶為42 加侖,約159 公升。
紐約商品交易所的輕質低硫原油品質較好,又被稱為“西德克薩斯中質油”或“德克薩斯輕質甜油”,是北美地區原油的基準價格;倫敦國際石油交易所的北海布倫特原油也是一種輕質油,品質低於紐約商品交易所輕質低硫原油;杜拜原油是一種輕質酸性原油,產自阿聯酋杜拜,使用範圍不如前兩者。
三、石油的供需關係
1、供給
(1)已探明儲量
來源:OPEC
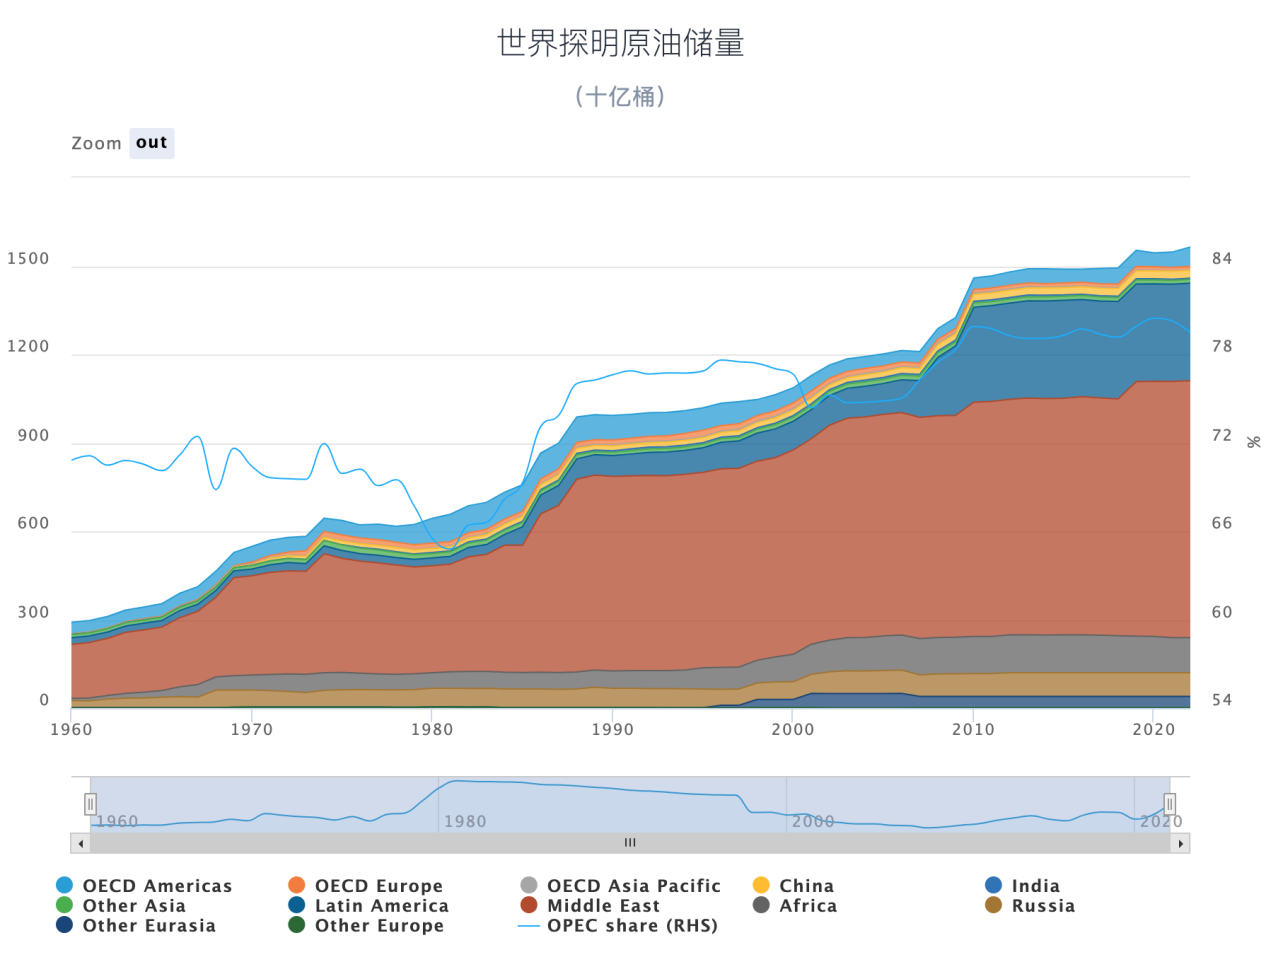
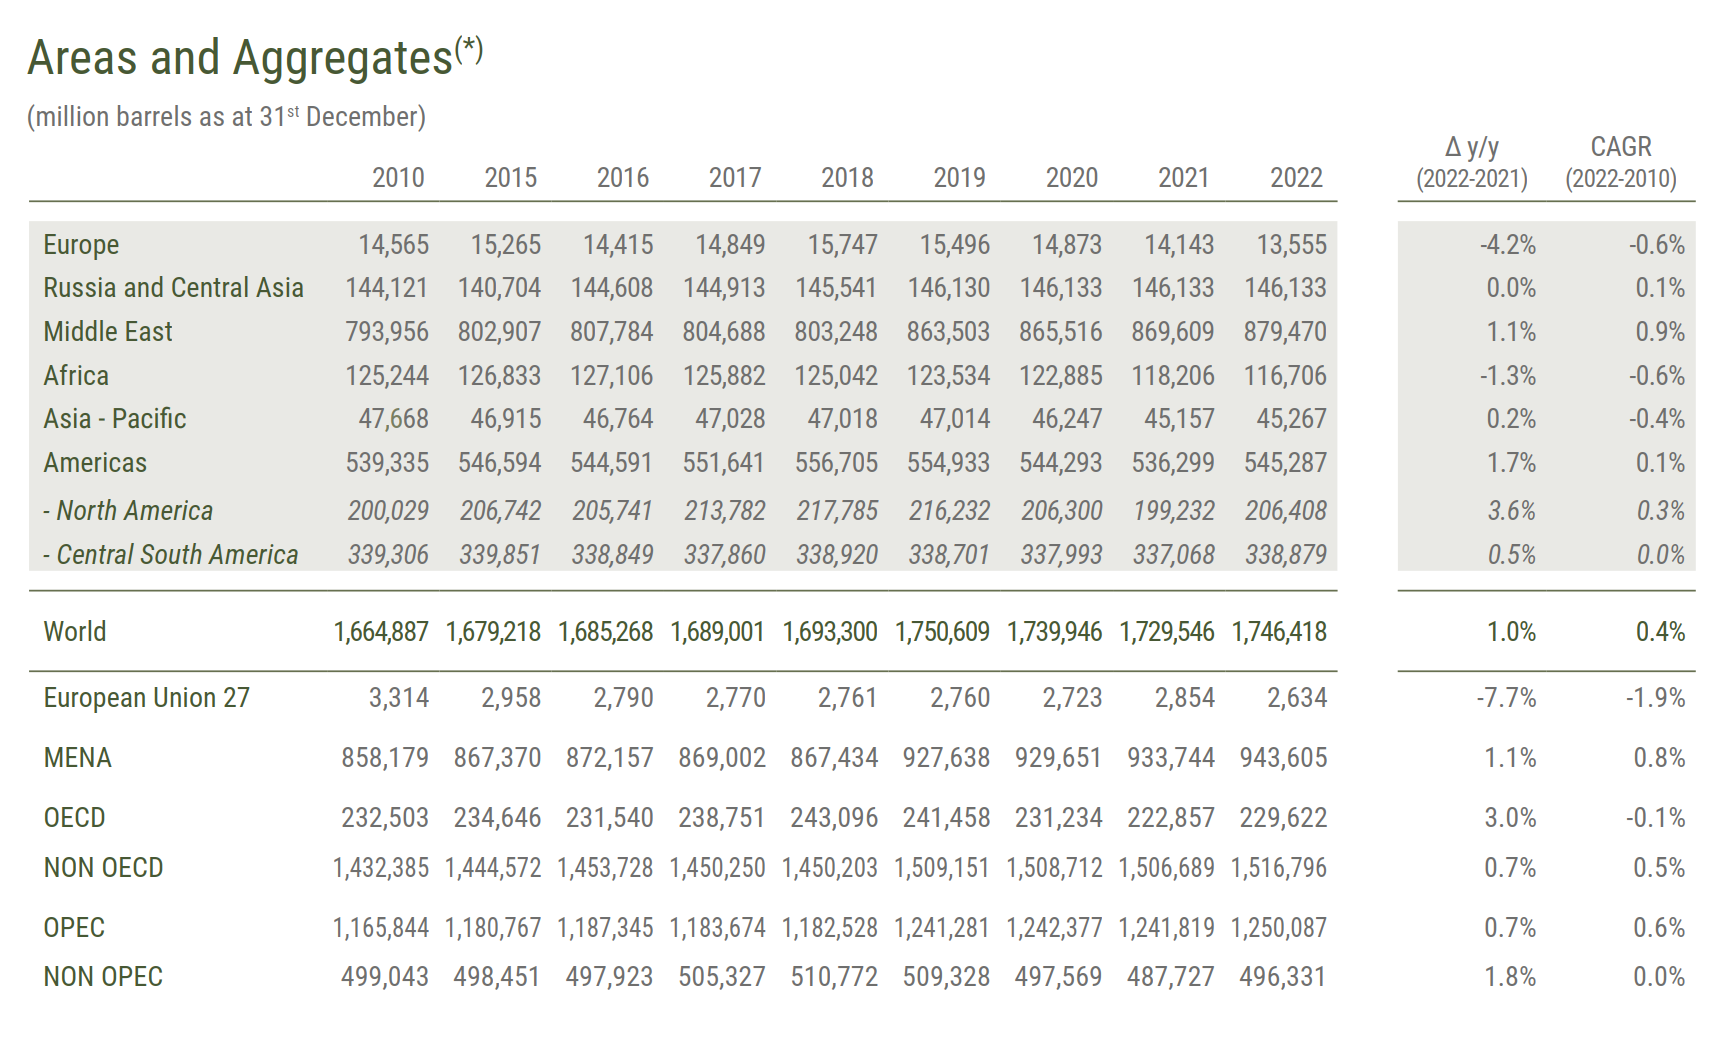
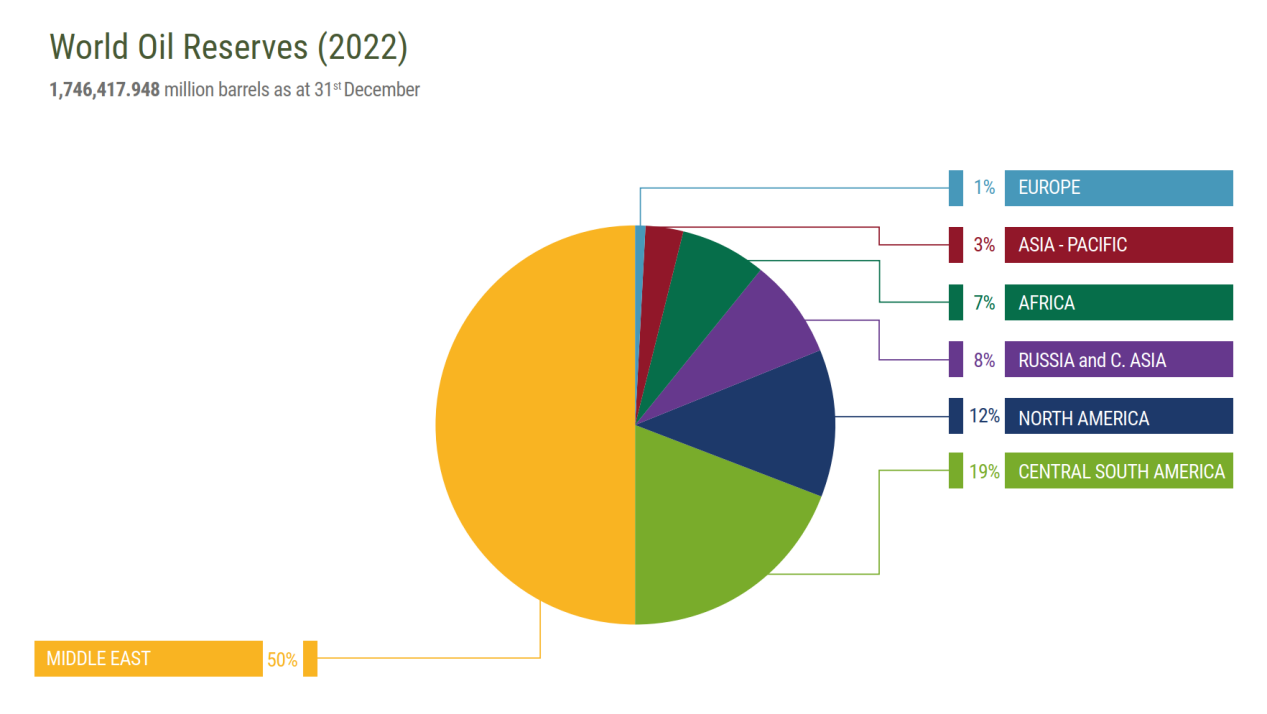
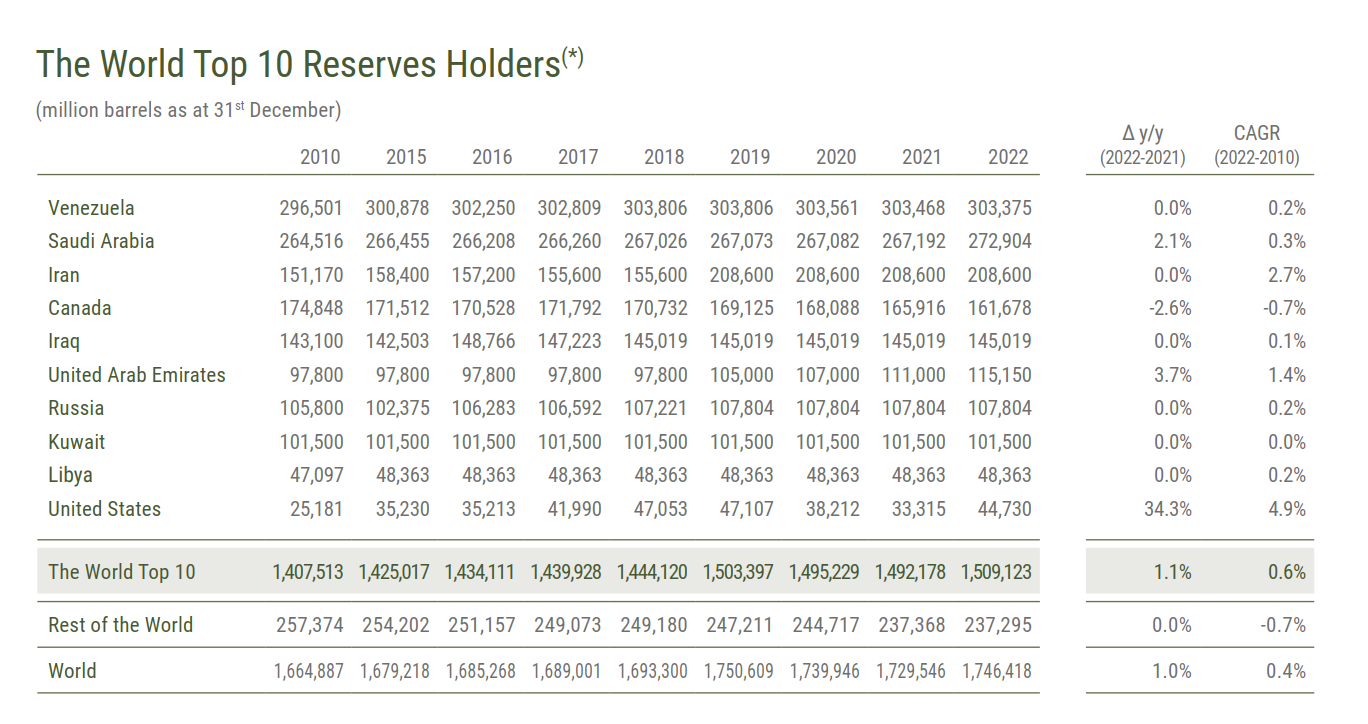
全球探明的原油儲量逐年上升。截至2022 年末,全球探明的原油儲量達到1.74 兆桶,年增率1% 。分地區來看,佔比最大的是中東各國約有50% ,總量達8,795 千億桶,佔比最小的是歐洲約1% ,總量135.6 億桶。 OPEC 擁有全世界超過70% 的探明石油儲量,其產量和價格政策對世界石油供應和價格有重大影響;分國家看,全球原油儲量最豐富的三個國家是委內瑞拉、沙特阿拉伯和伊朗,儲量分別為3,033 億桶、 2,729 億桶和2,086 億桶,佔全球原油儲量的比例分別為17.4% 、 15.6% 及11.9% 。
全球各地區及部分國家已探明原油儲量
來源:《eni world oild review》
(2)儲產比
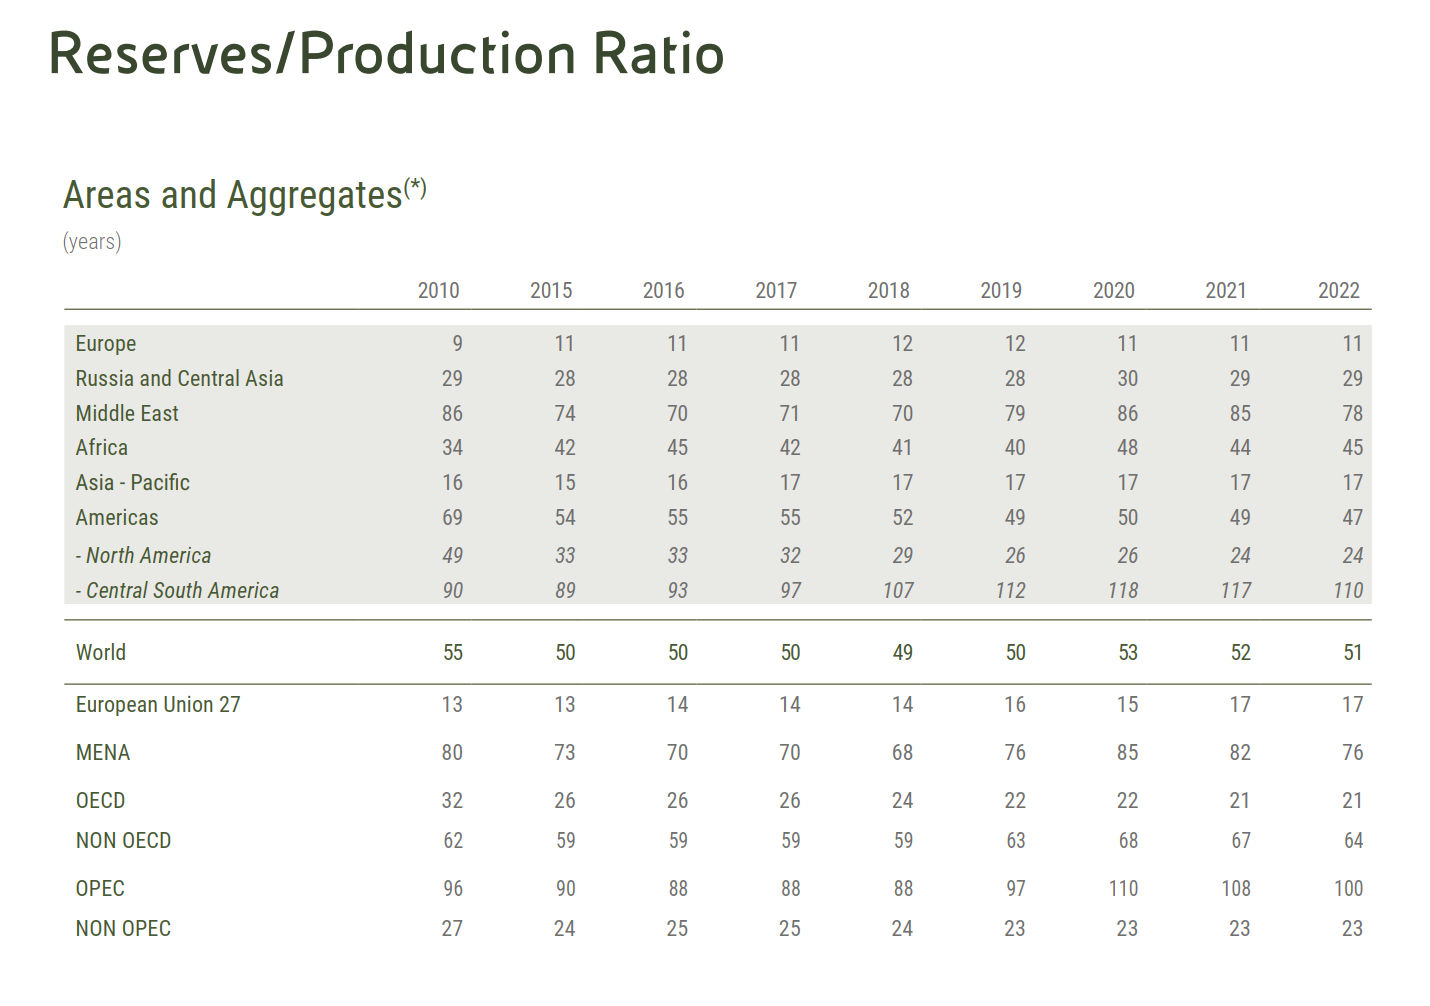
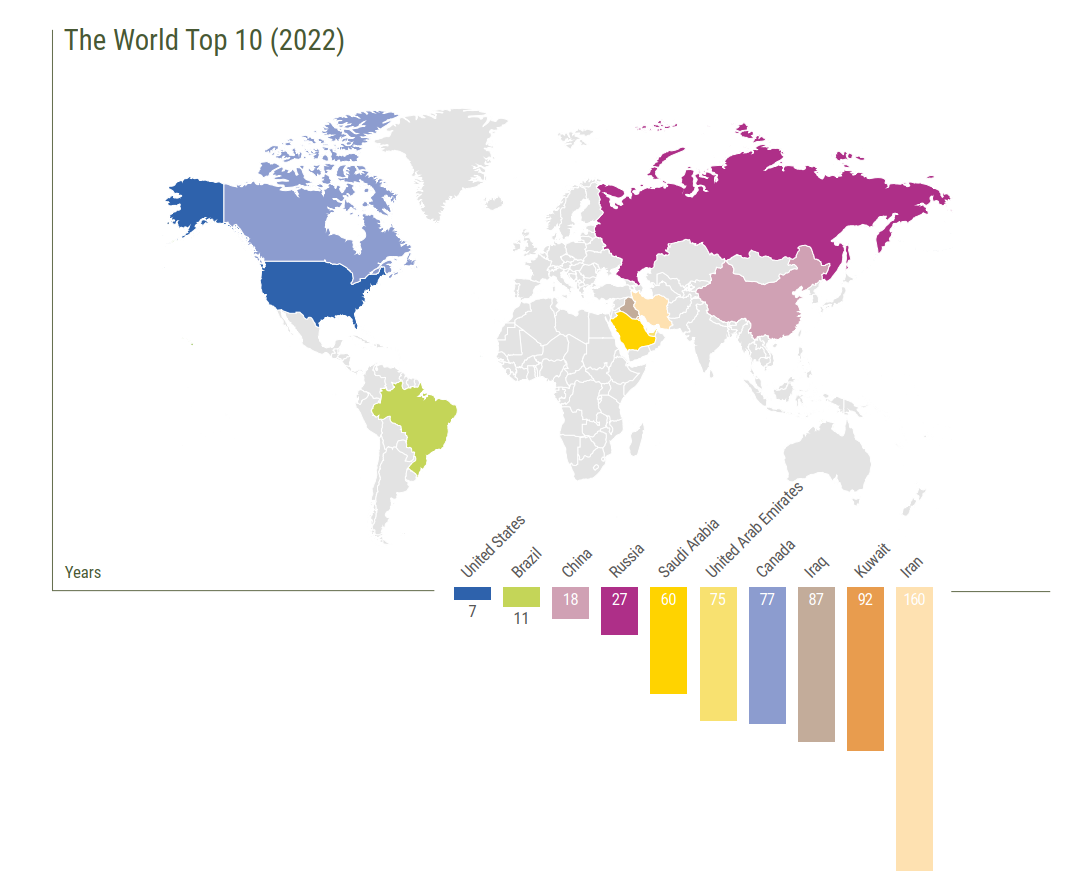
儲產比=儲量/產量,表示當年的探明儲量和產量的比值,代表在探明儲量和產量不變條件下,石油開採完需要幾年。由於探明儲量和開採量都會隨著時間變化的,儲產比也不固定,過去幾年全球的儲產比基本上穩定在50 年左右, 2022 年的全球儲產比為51 年。分地區來看,中南美洲儲產比高達110 年,北美儲產比為24 年,歐洲儲產比僅為11 年,OPEC 的儲產比值為100 年;分國家看,儲產比最高的為伊朗有160 年,其次是科威特、伊朗和加拿大,分別為160、 92 和87 年,中美兩國的產比分別為18 年和7 年。
全球各地區及部分國家原油儲產比
資料來源:eni world oild review
(3)產量
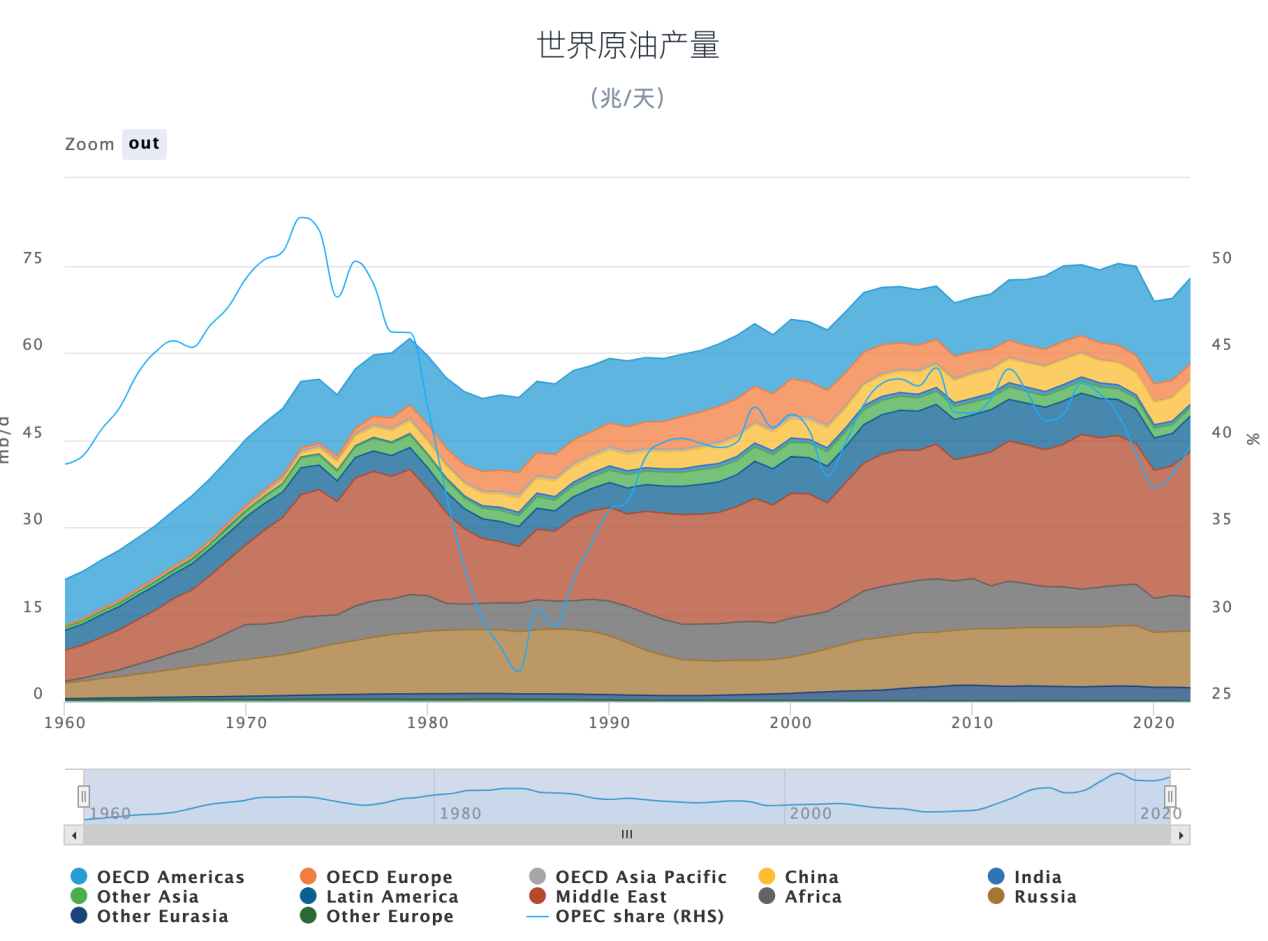
來源:OPEC
根據《世界能源統計年鑑2023 》,2022 年全球石油產量9384.8 萬桶/天,全年總量44.07 億噸,其中排名前三的美國產量1777.0 萬桶/天,全年總量7.60 億噸、沙特阿拉伯1,213.6 萬桶/天,全年總量5.73 億噸、俄羅斯1,120.2 萬桶/天,全年總量5.46 億噸,這3 個國家在2022 年佔了世界石油產量的42.68% 。 OPEC 成員國2022 年佔全球石油供給的36.4% 。歐洲(不包括俄羅斯)國家中只有挪威排產量稍大, 2022 年產8,900 萬噸,佔全球產量的2% 。中國, 2022 年日產411.1 萬桶/天,全年總產量2.04 億噸,為全球第六大產油國。
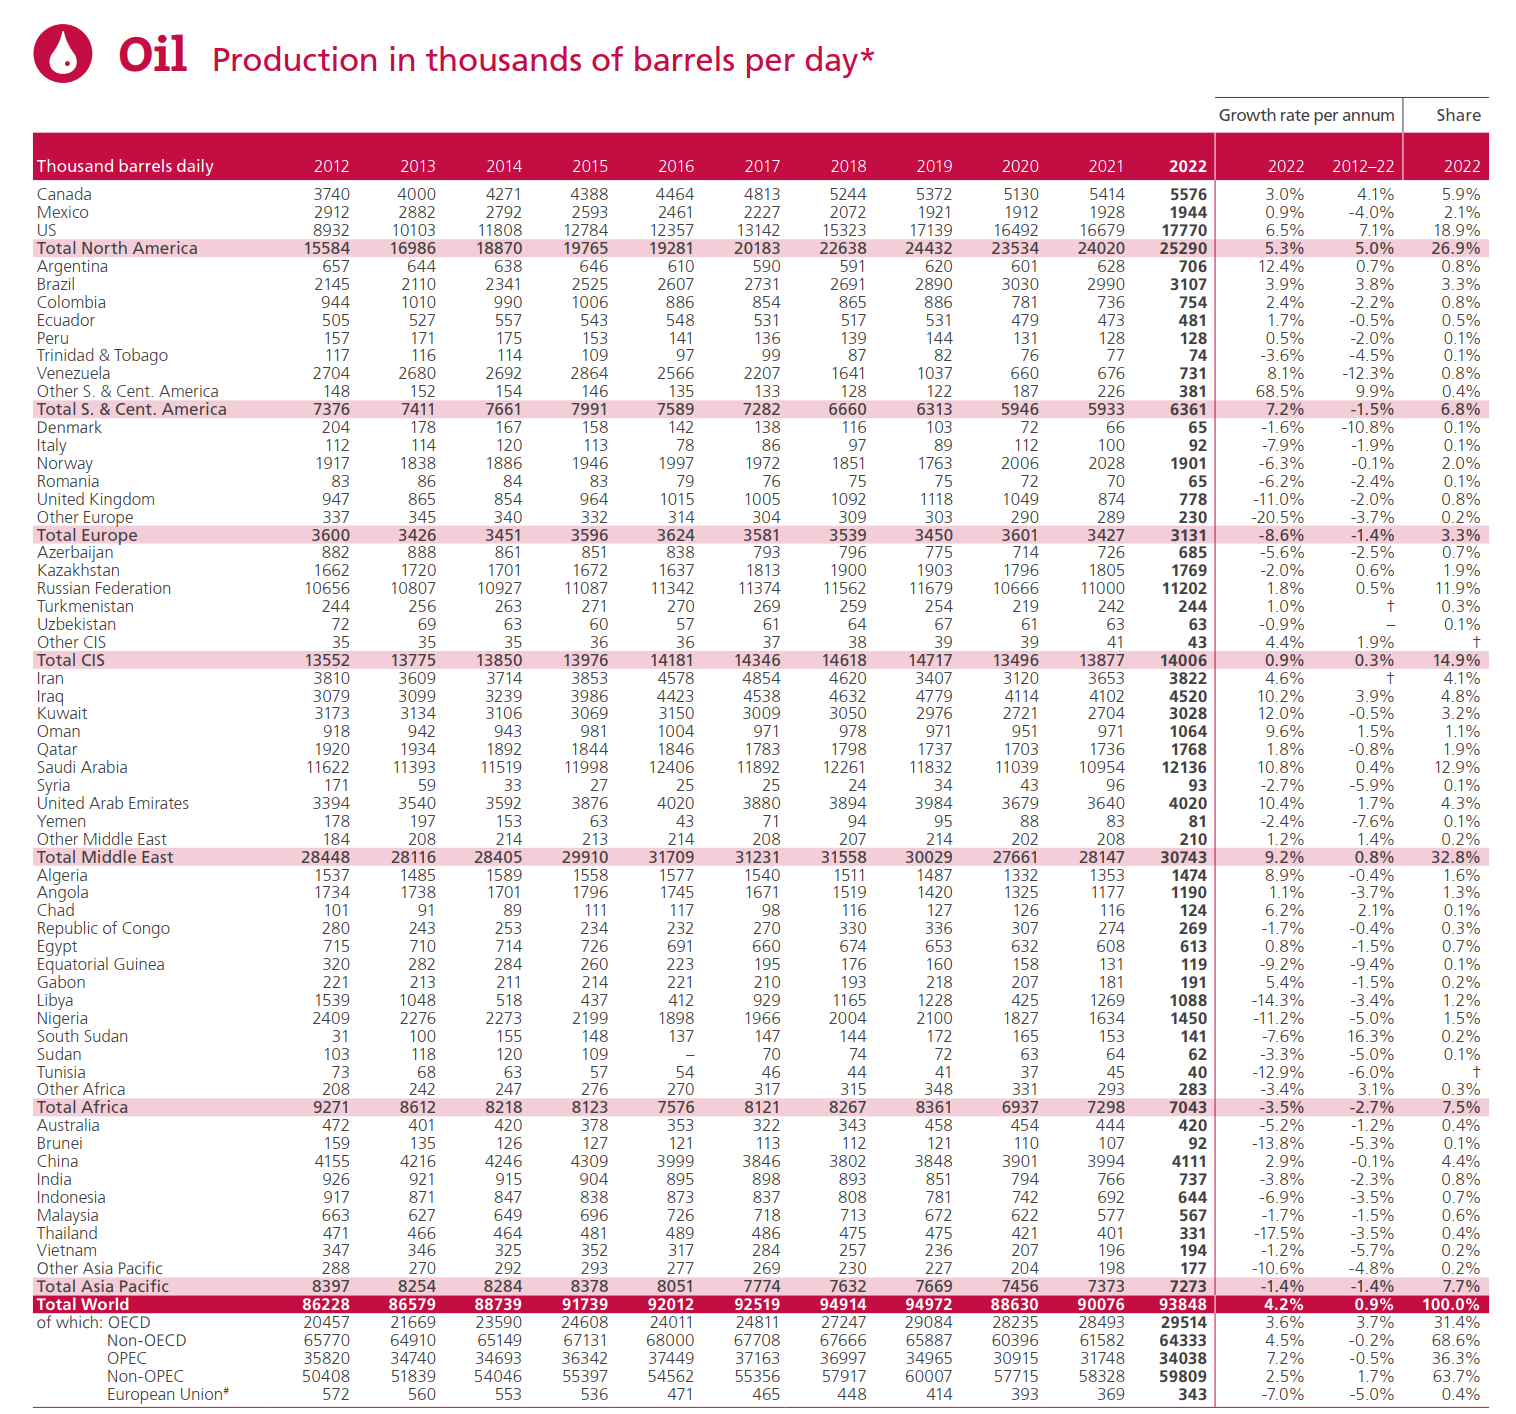
來源:Statistical Review of World Energy
註:以上數據包括原油、頁岩油、油砂、凝析油(伴生氣凝析油或需進一步精煉的凝析油)與天然氣凝析液(從天然氣製品中分離出的乙烷、液化石油氣和石腦油)。
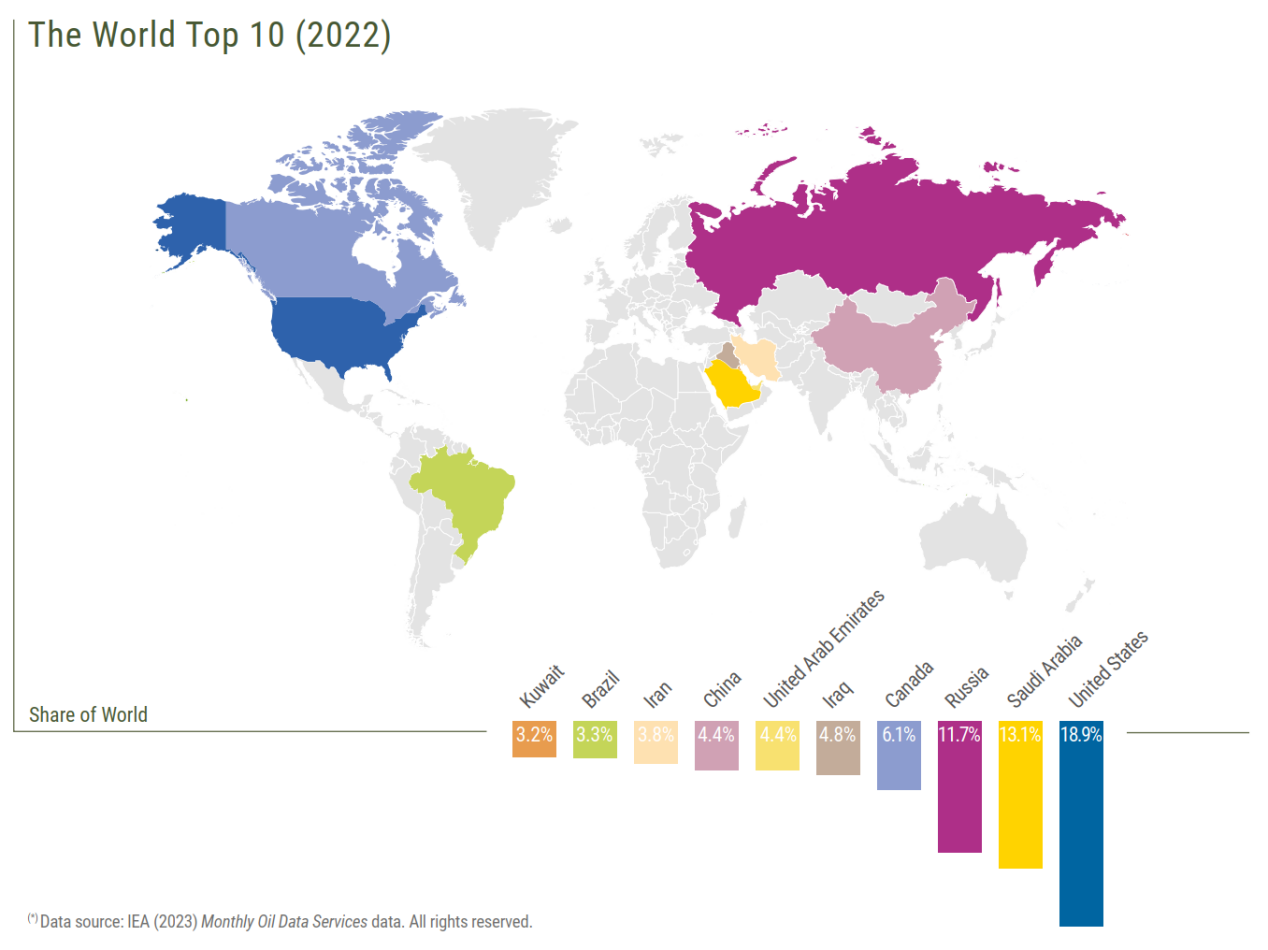
資料來源:eni world oild review
透過頁岩革命,美國原油產量自2014 年起超過沙烏地阿拉伯和俄羅斯,成為全球第一大原油產量國。 2018 年美國從曾經的全球第一大能源進口國一躍成為能源出口國。根據EIA 數據,美國目前仍是原油(棕色)的淨進口國,是石油產品(綠色)的淨出口國,兩者合計(藍色)後2022 年維持為淨出口國。
美國歷史原油產量
*EIA 官方定義:石油產品是透過原油(包括租賃凝析油)、天然氣和其他碳氫化合物的加工獲得的。石油產品包括未成品油、液化石油氣、戊烷加、航空汽油、車用汽油、石腦油型航空燃油、煤油型航空燃油、煤油、餾分燃料油、渣油燃料油、石化原料、特殊石腦油、潤滑油、蠟、石油焦、瀝青、道路油、蒸餾氣和其他產品。
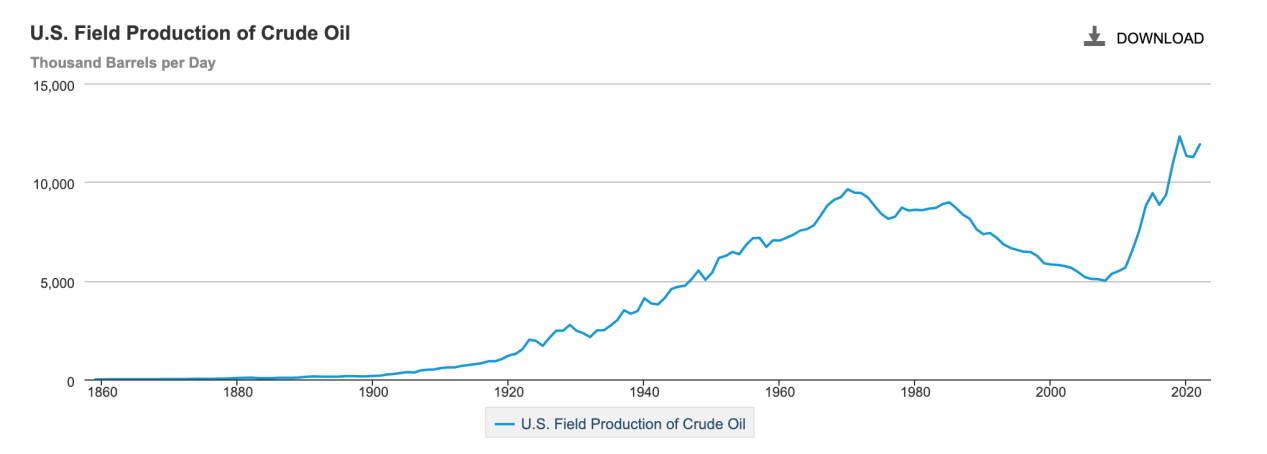
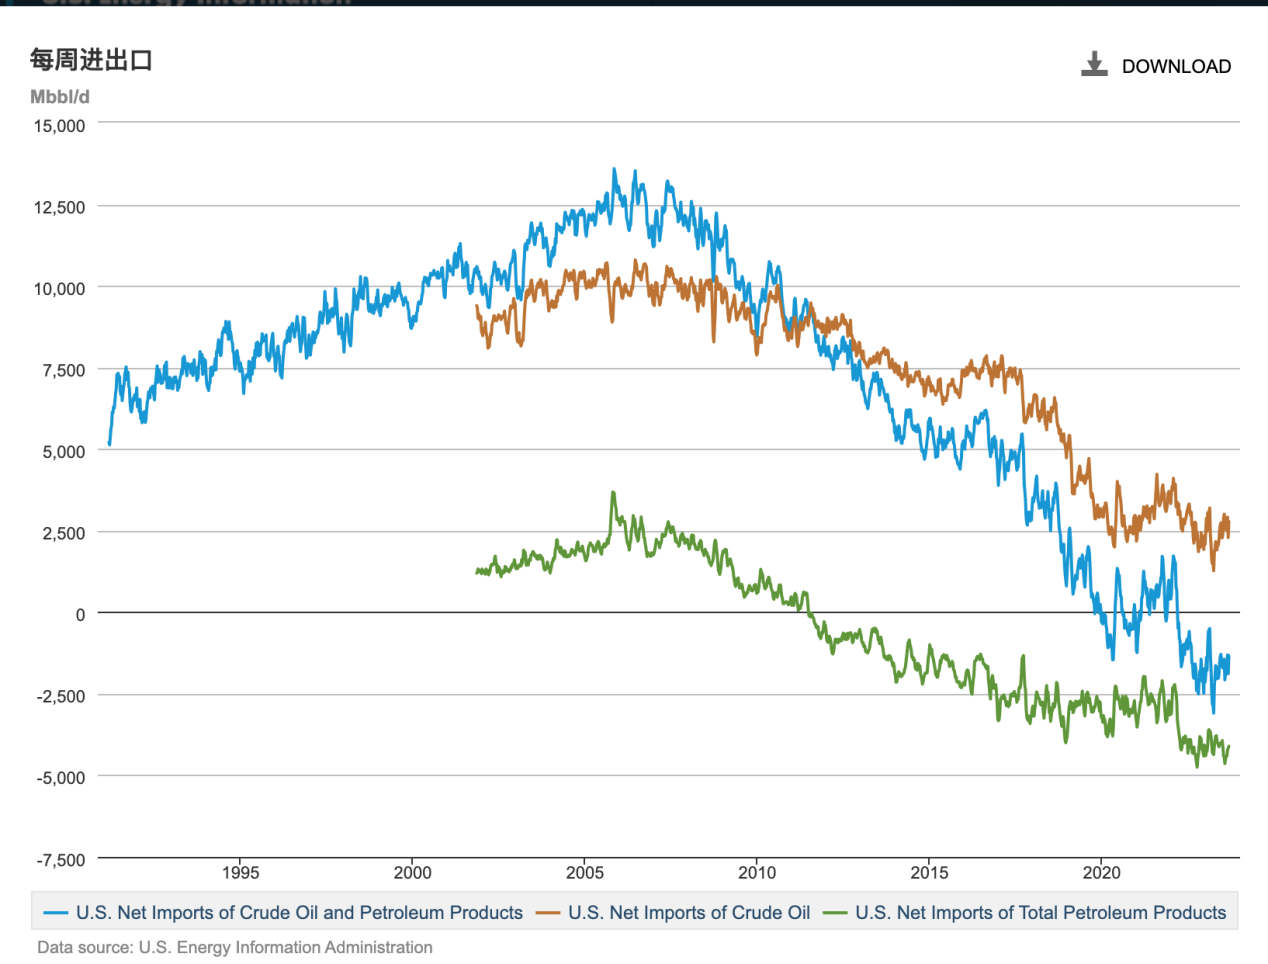
來源:EIA
(4)煉油廠產能
煉油廠透過將進行蒸餾、催化、裂解、裂化、加氫精製等製程,生產出柴油、汽油、煤油、潤滑油、石油焦、瀝青、乙烯等產品。尼爾森係數(Nelson Complexity Index,NCI)是石化產業衡量煉油廠複雜度的重要指標,尼爾森係數越高,煉廠競爭力越強。 2022 年北美NCI 值最高11.7 ,非洲NCI 值最低6.3 ,歐洲NCI 為9.4 ,亞洲為8.2 。北美煉油廠特別是美國墨西哥灣沿岸地區的煉油廠NCI 範圍普遍較高,中位數在10 左右,是全世界最複雜的煉油廠。
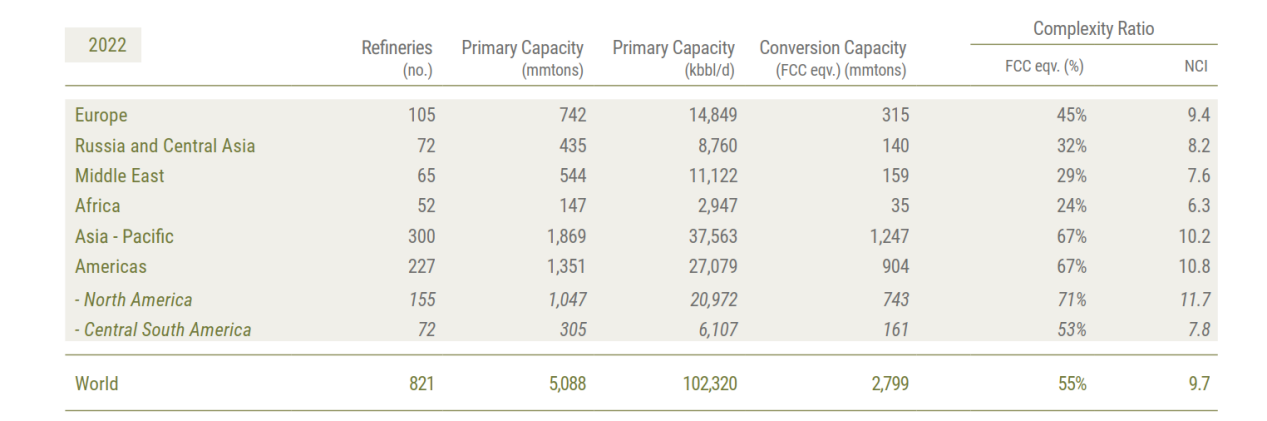
資料來源:eni world oild review
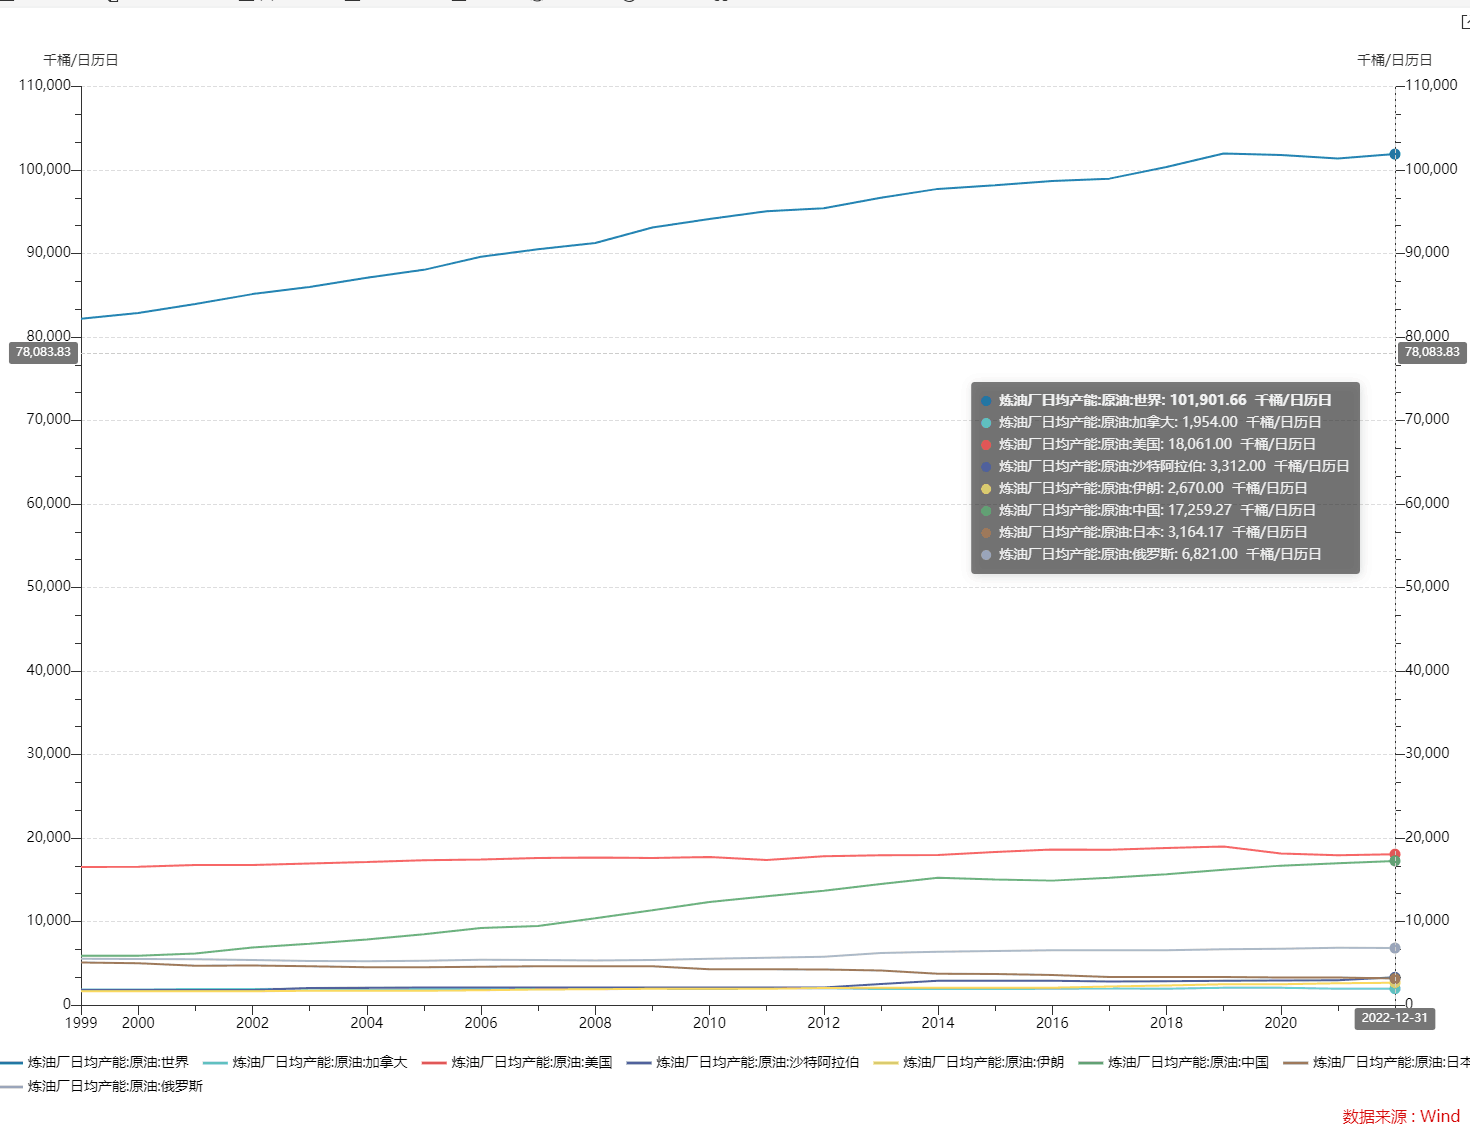
從數值來看,全球的產能達1 億桶/天,美國的煉油廠產能最高, 1,806 萬桶/天,佔到世界總產能的18% ,其次是中國,達1,726 萬桶/天,原油產量排名全球第二的沙烏地阿拉伯煉油廠產能則為331.2 萬桶/天。
(5)不同國家產油成本
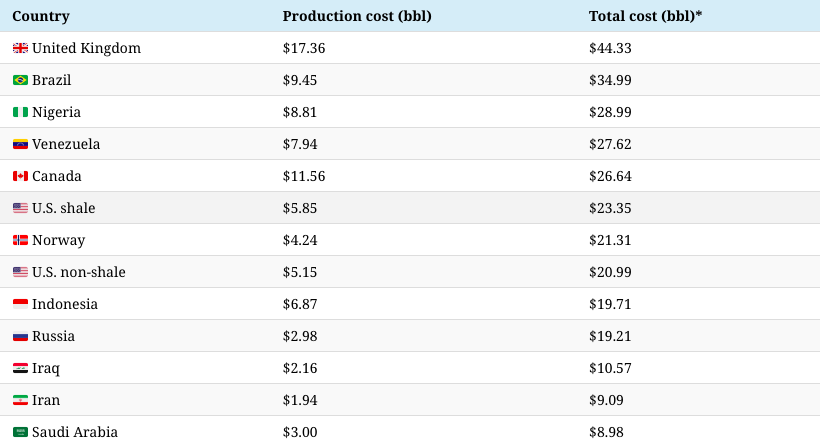
全球原油生產成本地區差異明顯,除了生產成本外還有運輸成本、稅費支出等費用,從以下表格可以發現,以一桶油成本計算,原油生產成本最低的國家是伊朗和伊拉克,不到3美元/桶,而從總費用上看,沙特阿拉伯的成本最有優勢,僅3 美元。
各國產油成本(2016 年資料)
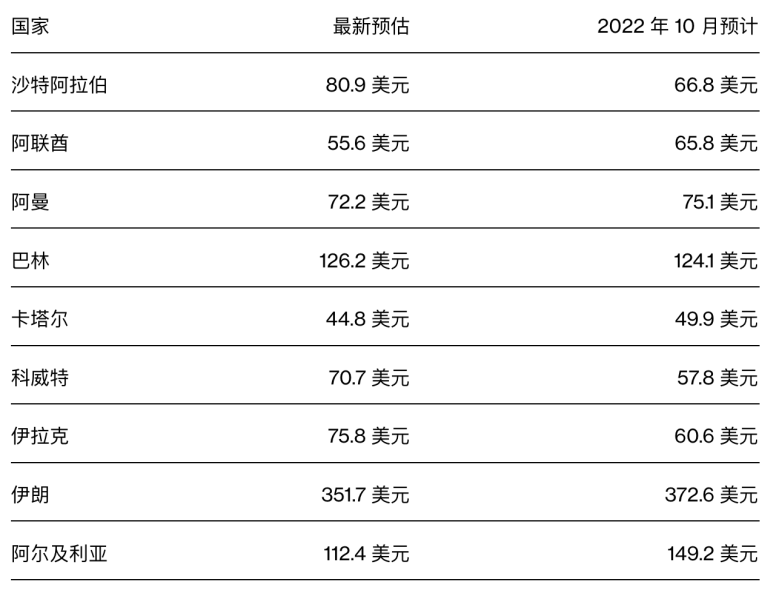
雖然中東國家的桶油完全成本相對較低,但由於政府缺乏其他方面的財政收入來源,也需要從財政平衡油價的角度來考慮。財政平衡油價(fiscal breakeven oil price)是指以石油為支柱產業、高度依賴石油收入的產油國政府能夠實現財政預算平衡的原油價格。若國際石油價格高於財政平衡油價,該國政府將可能出現財政盈餘;當國際石油價格低於財政平衡油價,則該國政府將可能出現財政赤字。
IMF 對海灣地區各國石油價格原油財政平衡價格的估計
2、需求
來源:OPEC
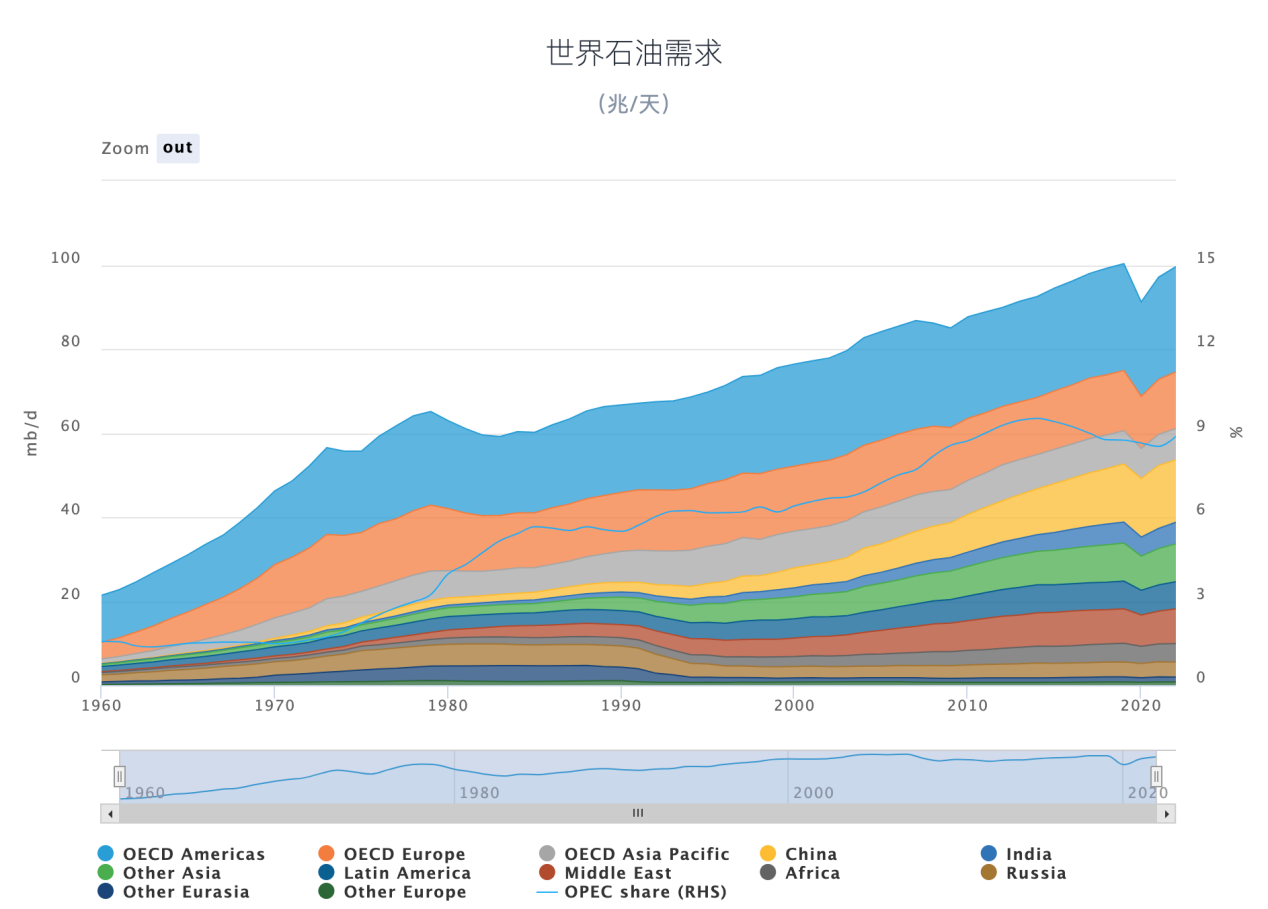
石油是相對剛性的需求,全球石油消費成長與經濟成長速度具有正相關性,一定程度上可以使用消費國的國民生產毛額的成長比率預測其對原油需求的成長。不同國家地區的原油消成長比率不同,發展中國家單位經濟活動的耗油水準較高。根據哈佛大學的一項研究,全球GDP 每成長1000 美元,需要消耗約0.4 桶石油(oil intensity),這個數值在上世紀70 年代曾經高達1 桶/1000 美元,GDP 對石油的依賴程度隨著時間在不斷降低,但目前石油依舊是經濟發展的重要依賴。
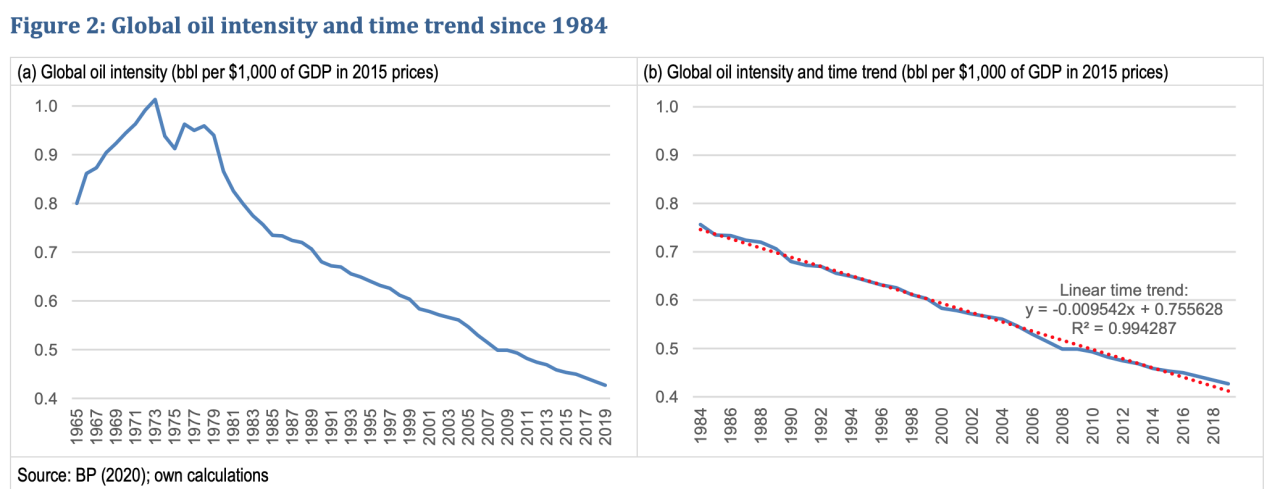
《Oil Intensity: The curious relationship between oil and GDP》
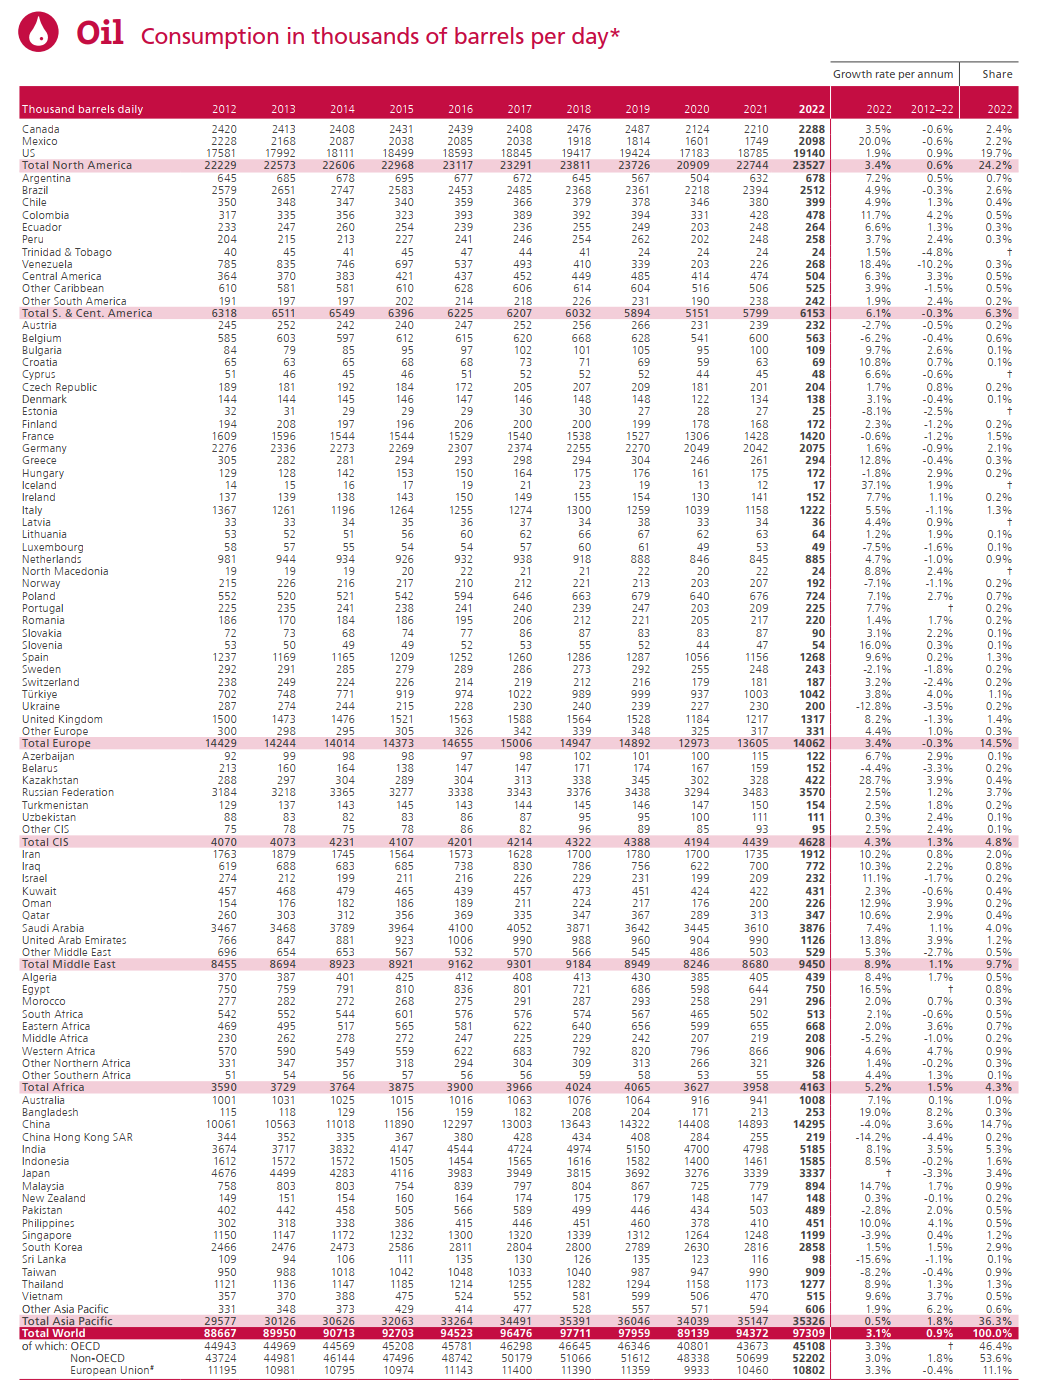
根據《世界能源統計年鑑2023 》,2022 年全球石油消費9730.9 萬桶/天,其中排名前三的美國消費1914 萬桶/天、中國大陸1429.5 萬桶/天、印度518.5 萬桶/天,這3個國家在2022 年佔據了世界石油消費量的35.8% 。整個歐洲消耗1406 萬桶/天,接近中國的水準。
原油消費量(單位:千桶每天)
來源:Statistical Review of World Energy
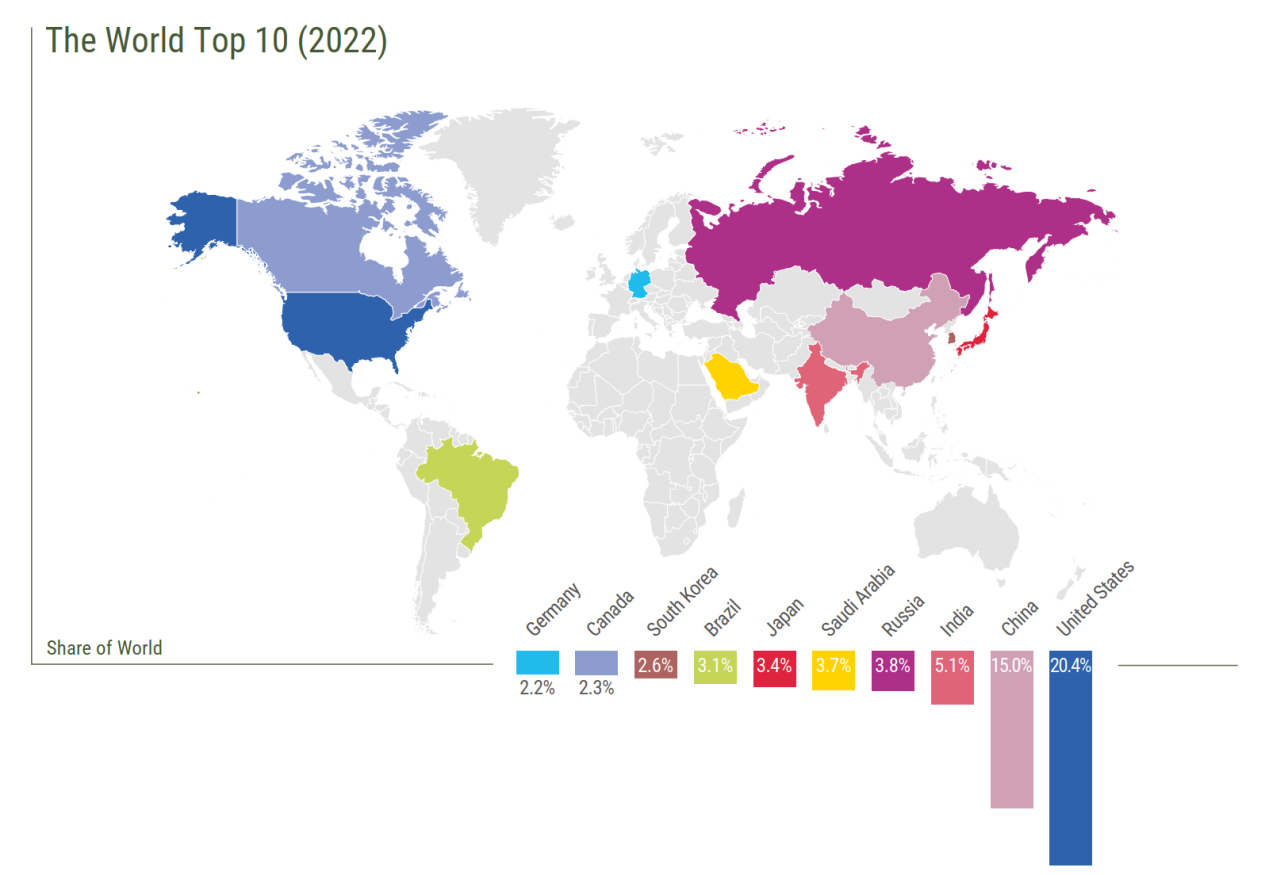
資料來源:eni world oild review
3、庫存
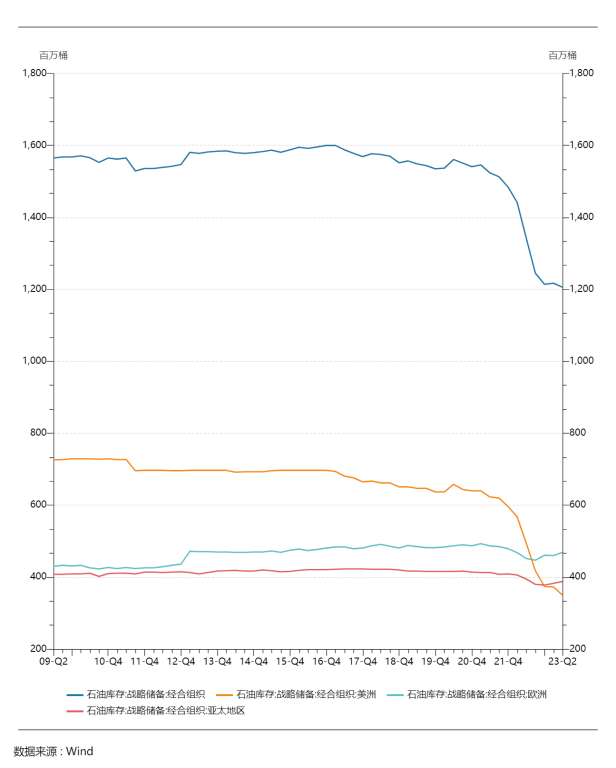
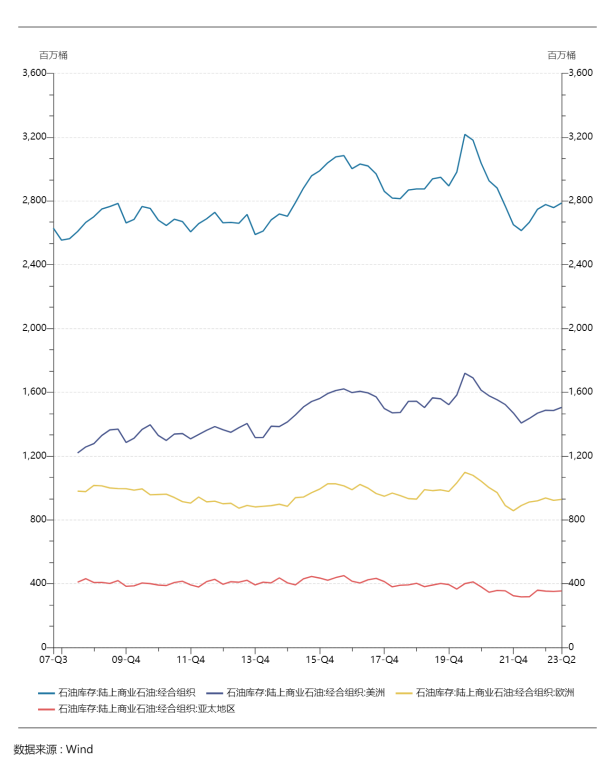
供應量和需求量之間的差異會產生庫存。庫存量對於原油的價格發現非常重要,理論上原油和成品油庫存與原油價格呈負相關。石油庫存分為策略儲備和商業庫存。石油戰略儲備由國家政府直接把控;商業石油庫存則是油田企業、進出口貿易商、煉油企業和消費者為了確保正常生產而自行儲備的。
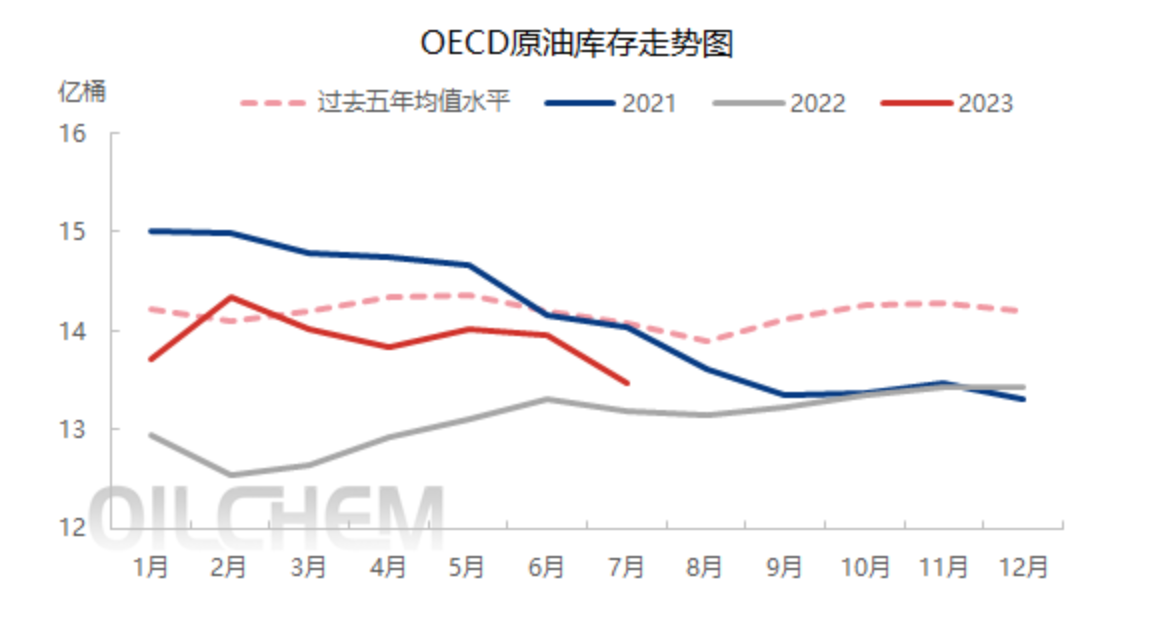
OECD 戰略庫存
OECD 商業庫存
美國商業庫存與策略庫存歷史數據
*經濟合作暨發展組織(Organization for Economic Co-operation and Development),簡稱經合組織(OECD),是由38 個市場經濟國家組成的政府間國際經濟組織,旨在共同應對全球化帶來的經濟、社會和政府治理等方面的挑戰,並掌握全球化帶來的機遇。成立於1961 年,成員國總數38 個,總部設在法國巴黎。 20 個1961 年的創始成員國,它們是:美國、英國、法國、德國、義大利、加拿大、愛爾蘭、荷蘭、比利時、盧森堡、奧地利、瑞士、挪威、冰島、丹麥、瑞典、西班牙、葡萄牙、希臘、土耳其。 18 個後來加入的成員,它們是(括號內為入會年份):日本(1964 年)、芬蘭(1969 年)、澳洲(1971 年)、新西蘭(1973 年)、墨西哥(1994 年)、捷克(1995年)、匈牙利(1996 年)、波蘭(1996 年)、韓國(1996 年)、斯洛伐克(2000 年)、智利(2010 年)、斯洛文尼亞(2010 年)、愛沙尼亞(2010 年) 、以色列(2010 年) 、拉脫維亞(2016 年)、立陶宛(2018 年)、哥倫比亞(2020 年)、哥斯大黎加(2021 年)。
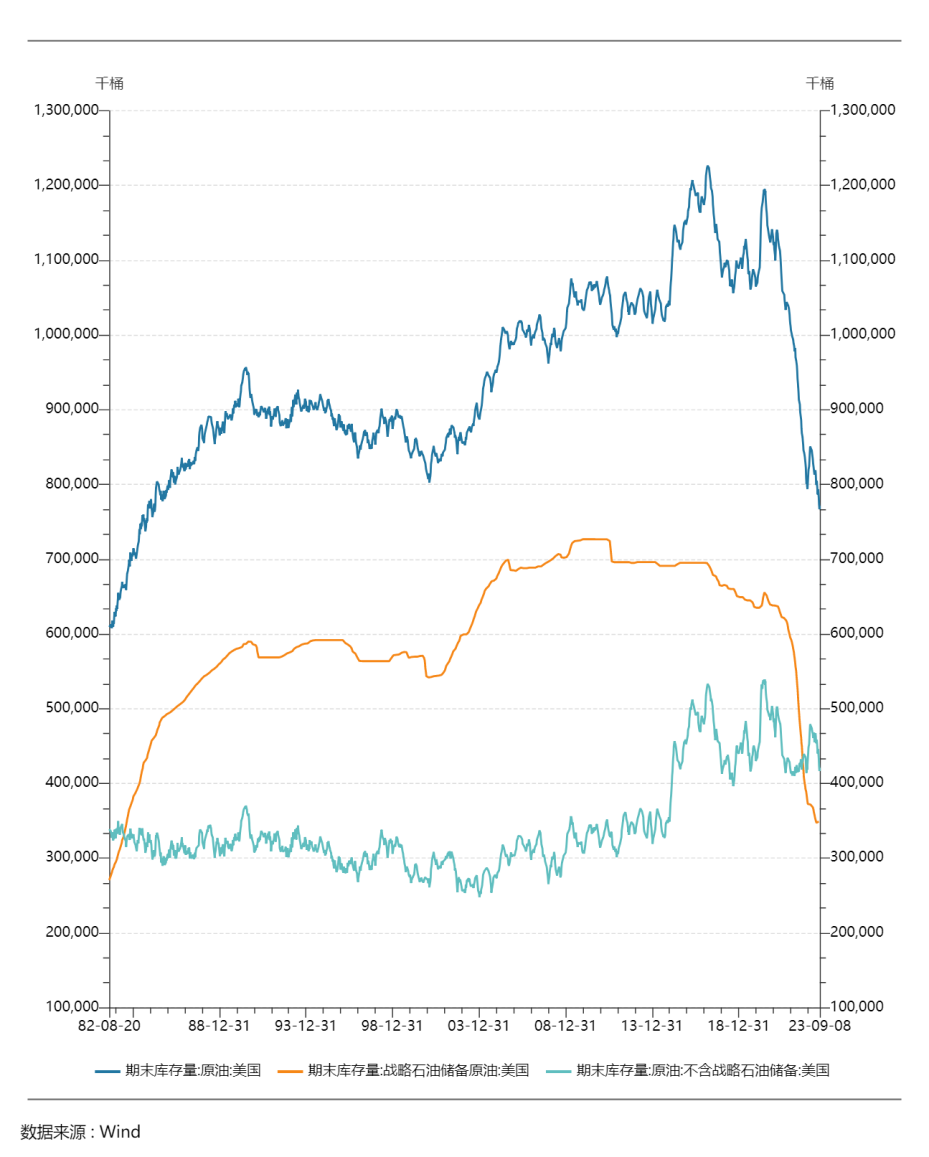
2020 年以來美國石油總庫存(藍色)持續下降,主要由戰略儲備減少所導致。短期來看,今年年初美國總庫存和商業庫存曾分別回升至8.5 億和4.8 億桶,但從今年3 月份以來持續去化,總庫存和商業庫存曾分別下降至7.7 億和4.2 億桶,為今年以來的最低水準。
美國在1970 年代阿拉伯國家石油禁運行之後建立了戰略石油儲備SPR(Strategic Petroleum Reserve)。 2015 年後,美國國會通過了多個法律,要求出售戰略石油儲備,減少儲備規模,銷售所得列為當年年度的財政收入,用於國會指定的相關財政支出。 2021 年起美國的石油戰略庫存不斷下降,目前庫存量3.5 億桶,為近40 年以來的最低值。 3.5 億桶大概是什麼水準呢,美國2022 年平均原油消耗量為1,914 萬桶/天, 3.5 億桶的戰略儲備約等於美國18 天的原油消耗量。
2022 年3 月1 日,為應對俄羅斯與烏克蘭戰爭爆發後國際石油價格的大幅上漲,國際能源總署宣布31 個成員國共同向市場釋放6,000 萬桶石油儲備,其中美國釋放的數量為3,000 萬桶,佔國際能源總署成員國的50% 。 2022 年3 月31 日,拜登宣布未來6 個月每天向市場釋放100 萬桶戰略石油儲備。 2022 年美國總計釋放了2.18 億桶,是史上最大規模的釋儲行為,導致戰略儲備的大幅減少。
2023 年2 月13 日,美國戰略石油儲備又有2,600 萬桶戰略儲備原油招標並於3 月9 日授予合約。有消息人士稱拜登政府曾嘗試阻止銷售但最終失敗了。
2023 年5 月15 日,美國國會同意了拜登政府取消2024 ~ 2027 財年1.4 億桶戰略石油儲備的依法銷售的建議。美國的戰略油儲持續釋放有可能威脅美國的能源安全,因而目前美國政府正致力於補充儲備,今年已進行了三次招標採購活動。第一次招標和第二次招標分別於今年5 月、 6 月發起,原油購買量分別為300 和320 萬桶,原油的平均價格分別為每桶73 美元和每桶71.98 美元。 2023 年7 月,美國能源部石油儲備辦公室宣布第三次招標,為戰略石油儲備購買約600 萬桶原油,預計於今年10 至11 月交付,但因油價過高而撤回了這項採購計劃。美國戰略庫存的收儲安排是影響原油價格的重要因素。
4.貿易流向
原油產量與消費量間的錯配形成了石油貿易流向,從下圖可以看出世界各地的產量/消費量比值差異較大,中東的產量/消費量比值高達3.33 而亞太地區僅為0.2 。
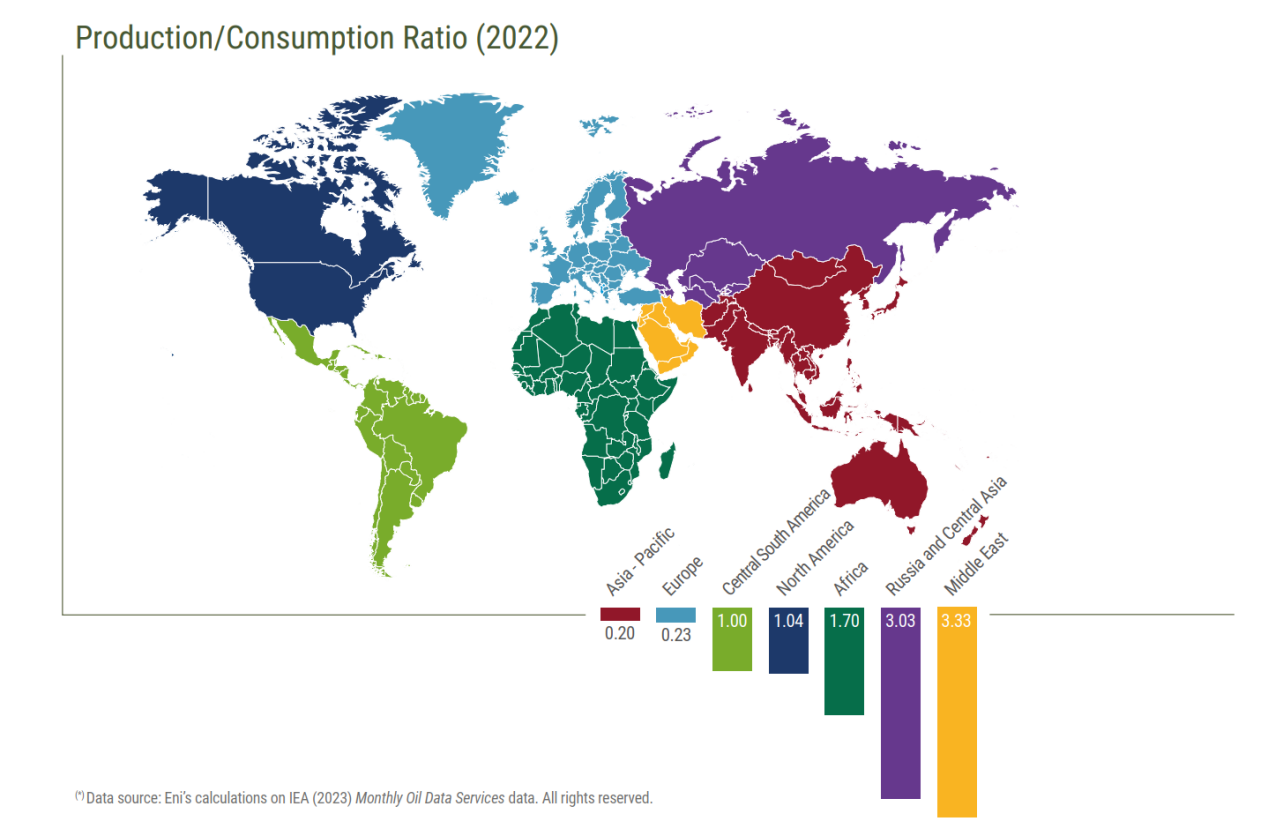
資料來源:eni world oild review
目前主要原油出口地區為中東、獨聯體、美國、加拿大及非洲,主要原油進口地區為歐洲、美國、亞太地區及印度。美國同時進出口原油的原因在於原油品質的差異。原油的密度不同煉製所需的設備和過程也有所不同,重油需要額外的煉油過程例如裂解或焦化,所需投資較高,故重油的價格通常低於輕油。美國煉油廠尼爾森係數普遍較高,配置適用於加工重質原油,煉油廠需要與其加工能力相符的原油類型以實現收益最大化,因此美國傾向於進口較重等級的原油同時出口輕質油。
2022 年,國際原油貿易總量21.29 億桶,目前中國是全球第一大原油進口國,佔全球原油總進口量的23.9% ,同時也是在美國之後的世界第二大石油消費國。 2022 年中國共進口原油5.08 億桶,進口主要來自俄羅斯和中東地區,原油出口額最高的沙烏地阿拉伯出口總量3.65 億桶,主要出口至亞太地區。
*獨立國家聯合體,簡稱“獨聯體”,是前蘇聯解體時由多個前蘇聯加盟共和國組成的地區性組織。現有9 個成員,分別是亞塞拜然、亞美尼亞、白俄羅斯、吉爾吉斯、摩爾多瓦、哈薩克、俄羅斯、烏茲別克、塔吉克
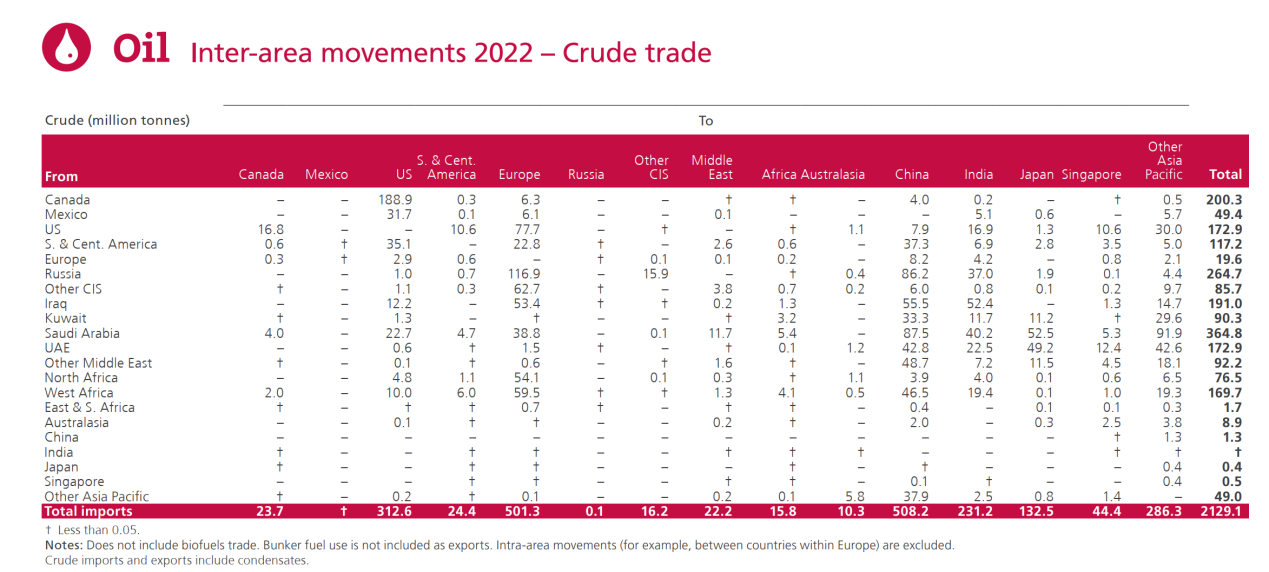
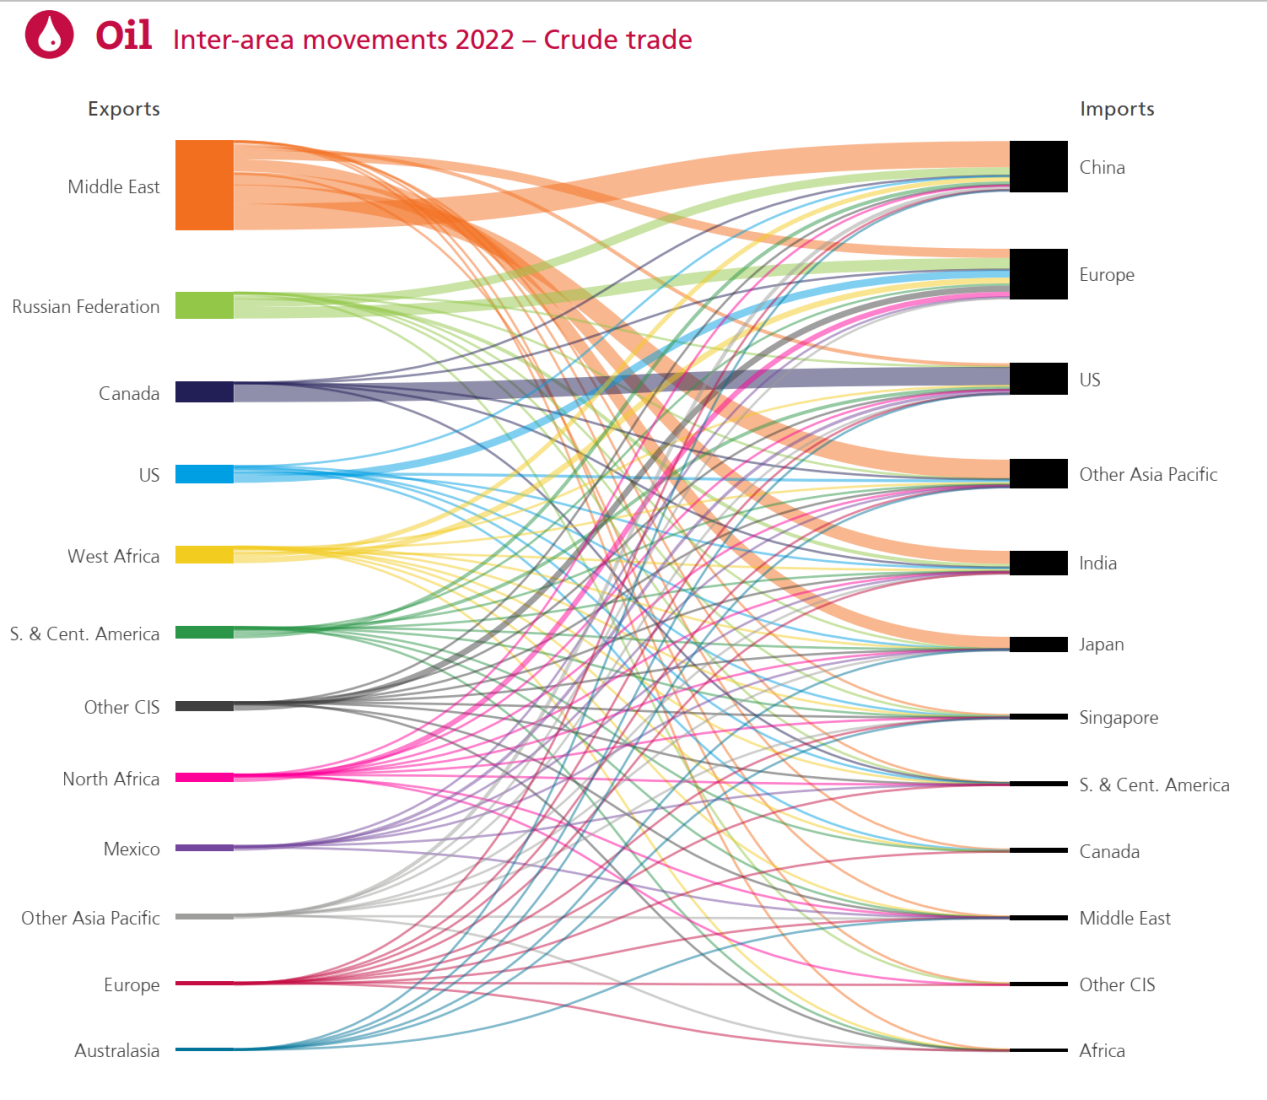
來源:Statistical Review of World Energy
四、原油與美元指數
整體上美元持續上漲利空以美元計價的大宗商品。國際原油交易通常以美元計價,當美元升值時,各國購買原油的本地貨幣數量相對增加導致購買成本上升,對原油價格形成下跌壓力;反之當美元貶值時,各國購買原油的本地貨幣數量相對減少導致購買成本下降,對原油價格形成上漲壓力;石油需求增加可能推動美元走強,由於石油交易以美元計價,當全球經濟成長導致石油需求增加時,購買石油所需的美元供應也會增加,形成對美元的需求,推動美元走強。從國際貿易的角度,當前美國整體是石油產品的出口國,石油價格上漲會導緻美國貿易逆差減少,離岸美元走強。
然而從歷史數據來看,二者並未長期維持負相關關係,負相關性比較明顯的階段也不完全是由美元和原油的相互關係所推動。原油受到供需關係、大國博弈、地緣政治、宏觀經濟等複雜因素影響,美元匯率僅是影響原油價格的其中一個面向。
原油價格與美元指數歷史相關性
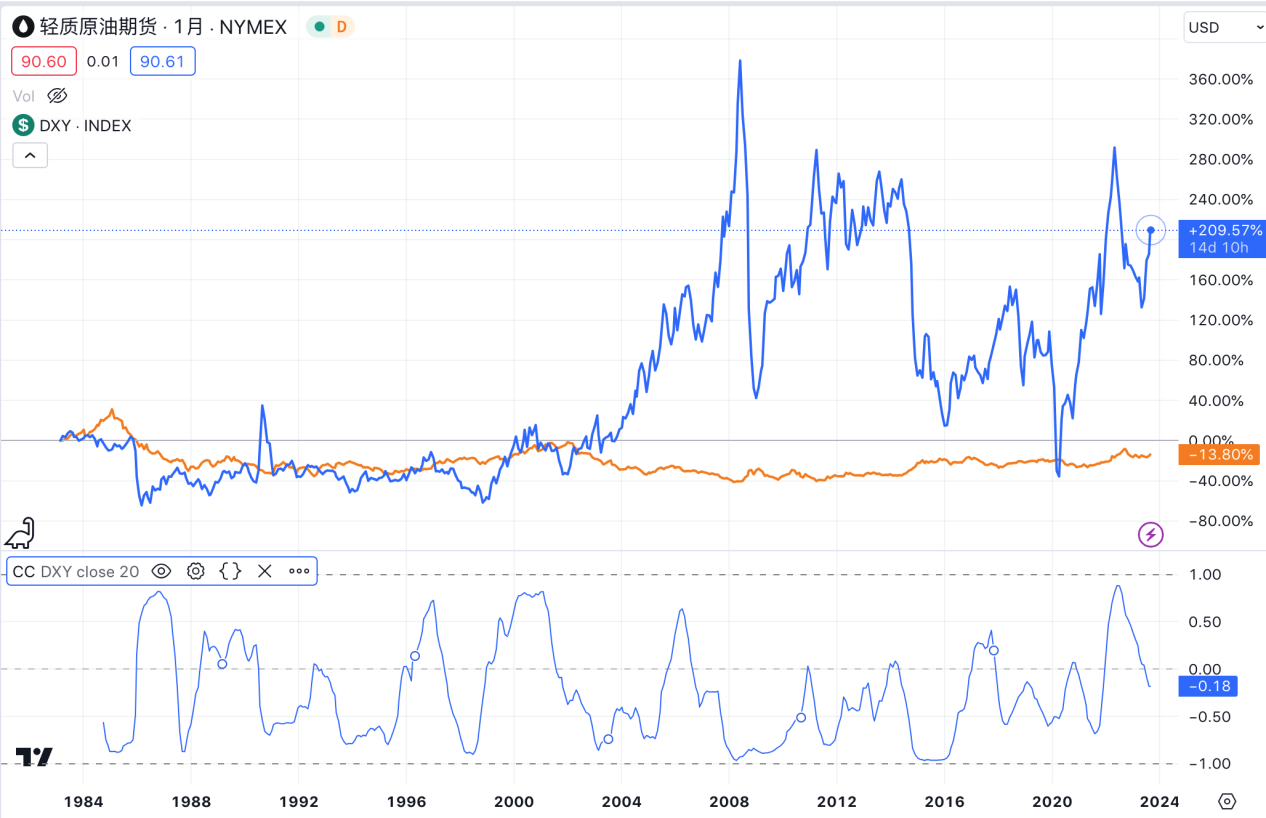
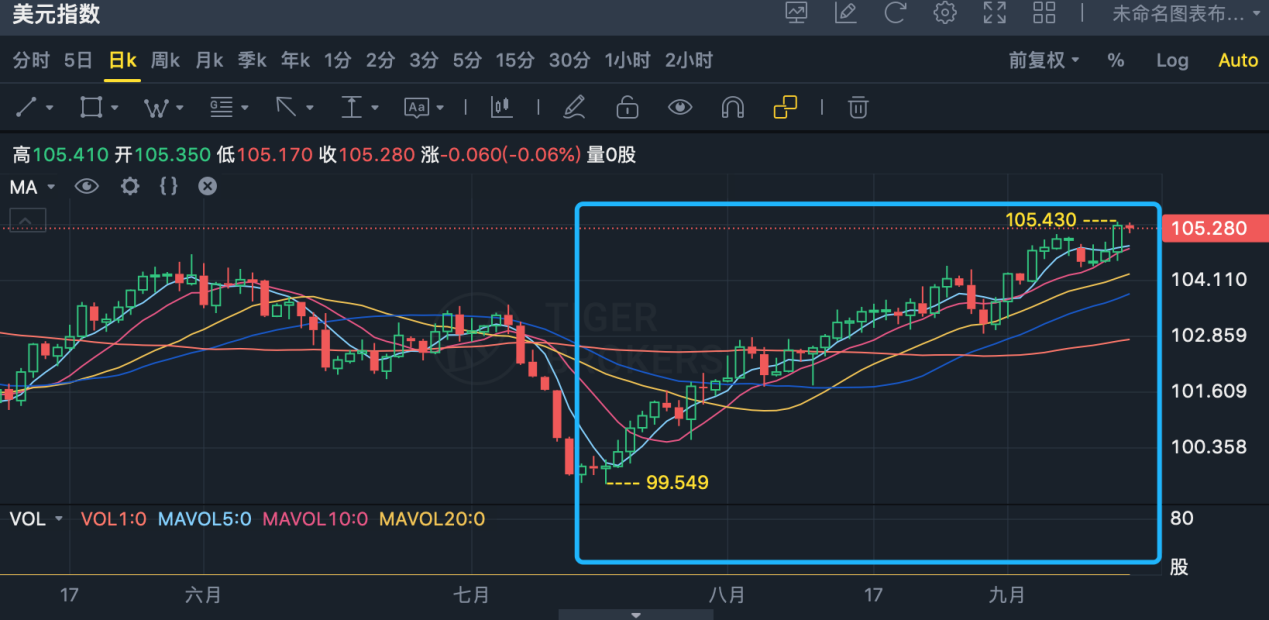
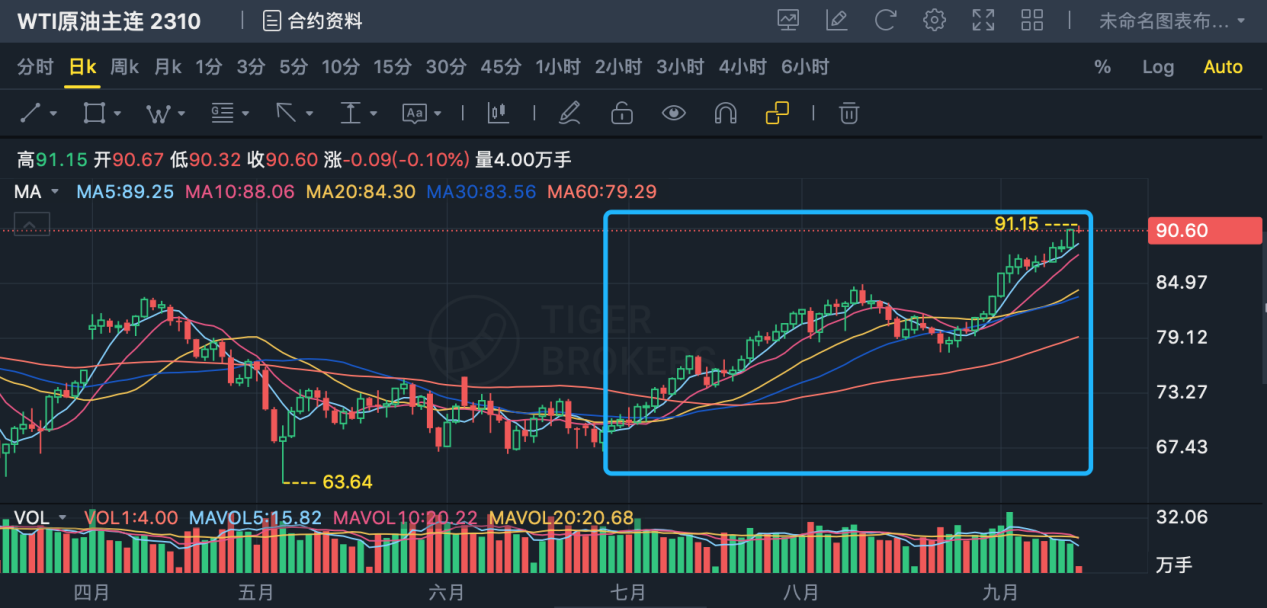
今年的7 月以來,美元、原油出現同漲,主要反映出了供給端而非需求端因素帶來的擾動。
五、原油與通膨
通膨預期上升可能推動原油價格上漲。通膨預期上升時,貨幣的預期購買力會下降。投資者可能會將資金從貨幣轉移到實物資產,如原油、黃金和大宗商品,導致原油需求增加,推動原油價格上漲。原油是重要生產要素,企業和消費者可能預期未來成本會增加,提前購買和儲備原油等原材料,以避免未來價格上漲的風險;原油價格上漲加劇通膨壓力。一方面,由於原油在CPI 中佔有重要權重,原油價格上漲直接直接作用於一籃子商品,導致油價及相關石油化學產品成本增加。另一方面,油價透過產業鏈向下傳導,柴油、煤油、燃料油等工業製品成本增加會造成金屬製品、塑膠等價格也會因此上漲,從工業領域生產勞動成本到商品服務業領域消費價格最終都會上漲。
原油化工產業鏈
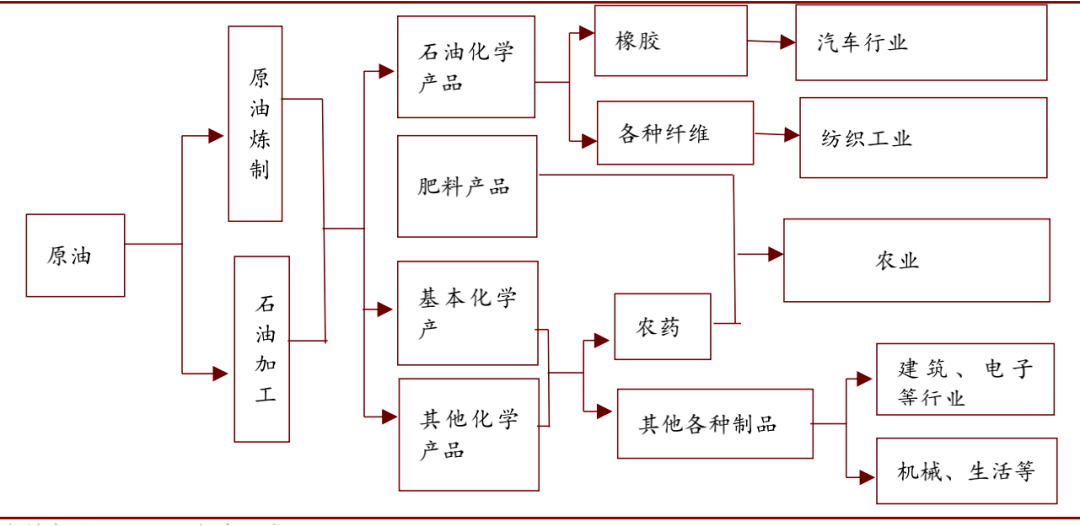
來源:招商證券
美國CPI 指標反映了與居民生活有關的商品與服務價格水準的變動,由各分項資料加權平均計算。根據2023 年美國勞工部公佈的CPI 權重計算規則,其中住房價格佔比最高,約34% ;食品飲料和交通運輸價格佔比居其次,均在13% 左右;醫療價格佔比為8.1% ,能源價格佔比為6.9% 。美聯儲主席鮑威爾2022 年3 月在美國參議院銀行委員會的半年度證詞中表示,粗略的經驗法則是,每桶石油價格上漲10 美元,會導致通膨上升0.2% ,對經濟成長造成0.1%的打擊。
數據顯示現貨油價與長期通膨預期的市場指標保持強烈的相關性。
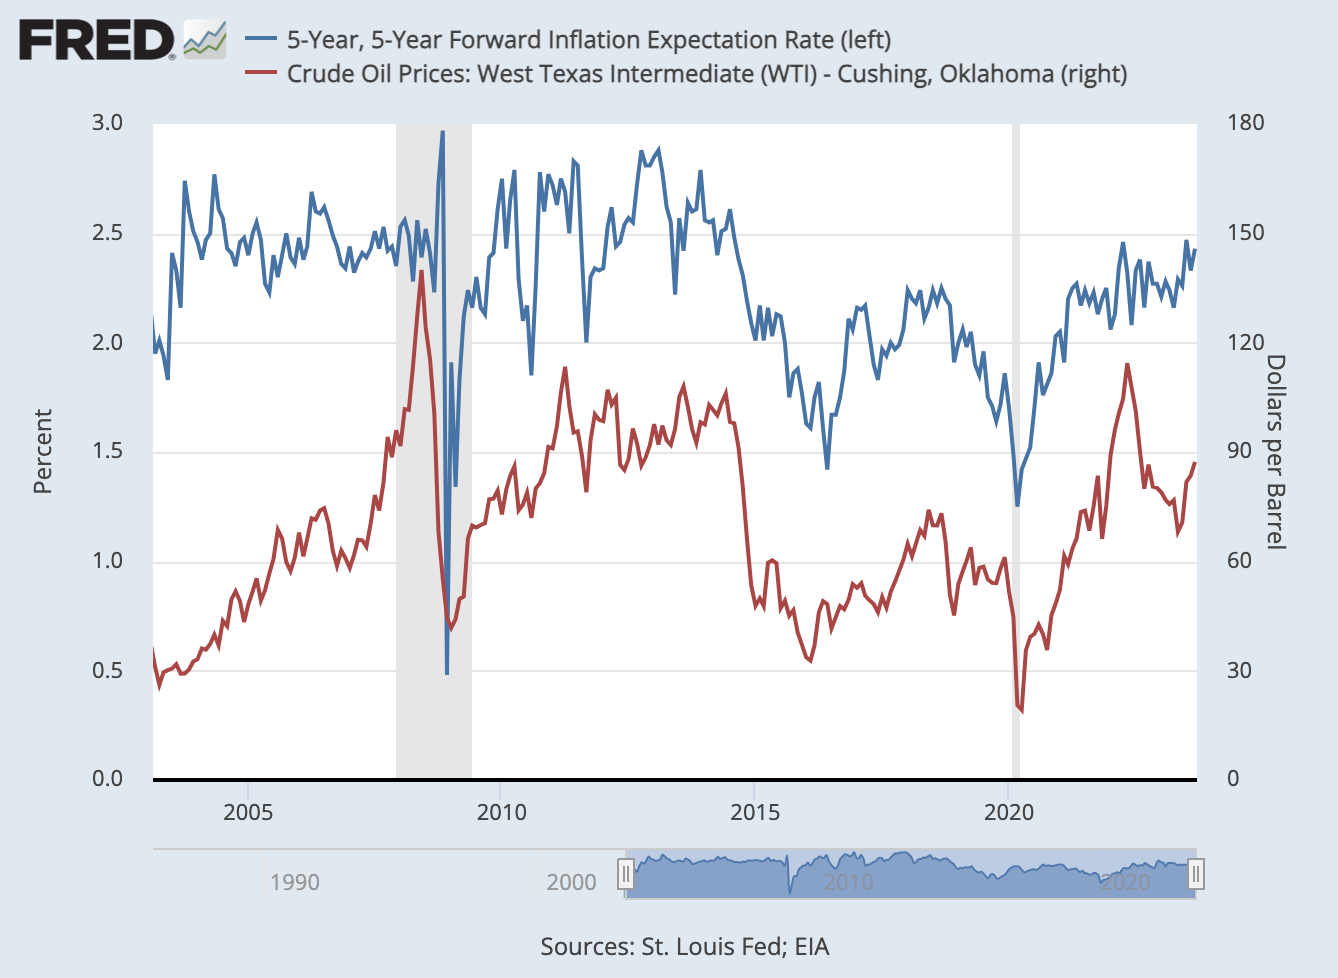
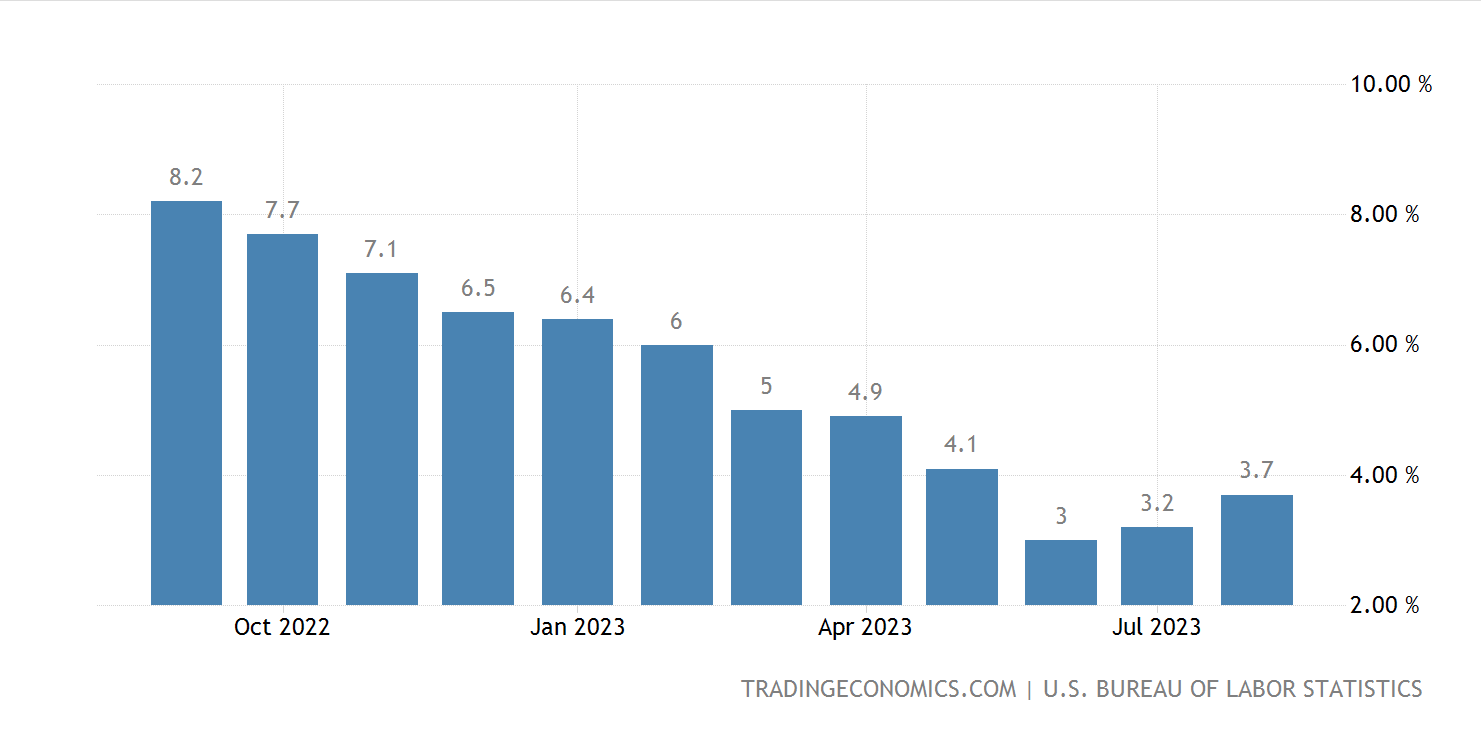
美國8 月CPI 年漲幅從7 月的3.2% 反彈至3.7% ,超過預期的3.6% 。核心CPI 年增速從4.7% 回落至4.3% ,較上月漲幅從上月的0.2% 小幅擴大至0.3% ,超預期的0.2% 。油價上漲成為推動8 月CPI 最大推動,佔CPI 漲幅的一半以上。隨著油價進一步向100 美元攀升,或令美聯儲更長時間維持利率於高位以控制通膨。
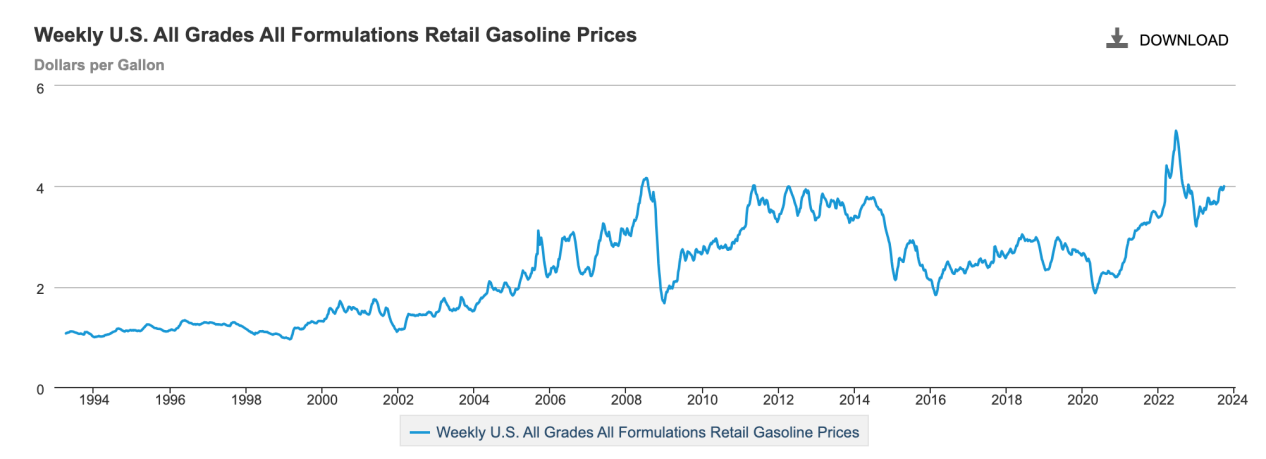
原油價格上漲除了經濟影響,還可能帶來政治影響。美國汽油零售價在原油價格上漲的帶動下快速升至接近4 美元。美國汽車協會AAA 的數據顯示,目前美國加油站普通汽油的平均售價為3.88 美元/加侖,整體油價水準處於相對歷史高點。曾有美國社會調查機構將汽油零售價升至4 美元視為民眾不可接受的高油價。歷史上每桶原油價格每變動10 美元,汽油價格就會變動25 – 30 美分,如果布油價格到達100 美金,美國汽油價格就很有可能到達4 美元的位置。明年就是美國大選年,這可能會成為一個政治問題。
六、今年以來原油市場狀況
1.原油價格走勢
(1) 3 月美國銀行破產風波
3 月8 日Silvergate Bank 宣布破產,3 月10 日美國矽谷銀行(Silicon Valley Bank)破產,3 月13 日,Signature Bank 關閉,疊加歐洲瑞士信貸銀行危機,國際油價大幅受挫,轉向交易全球宏觀邏輯,布蘭特(Brent)原油價格下跌約10 美元/桶,跌幅超過10% 。
(2) OPEC+ 4 月宣布減產
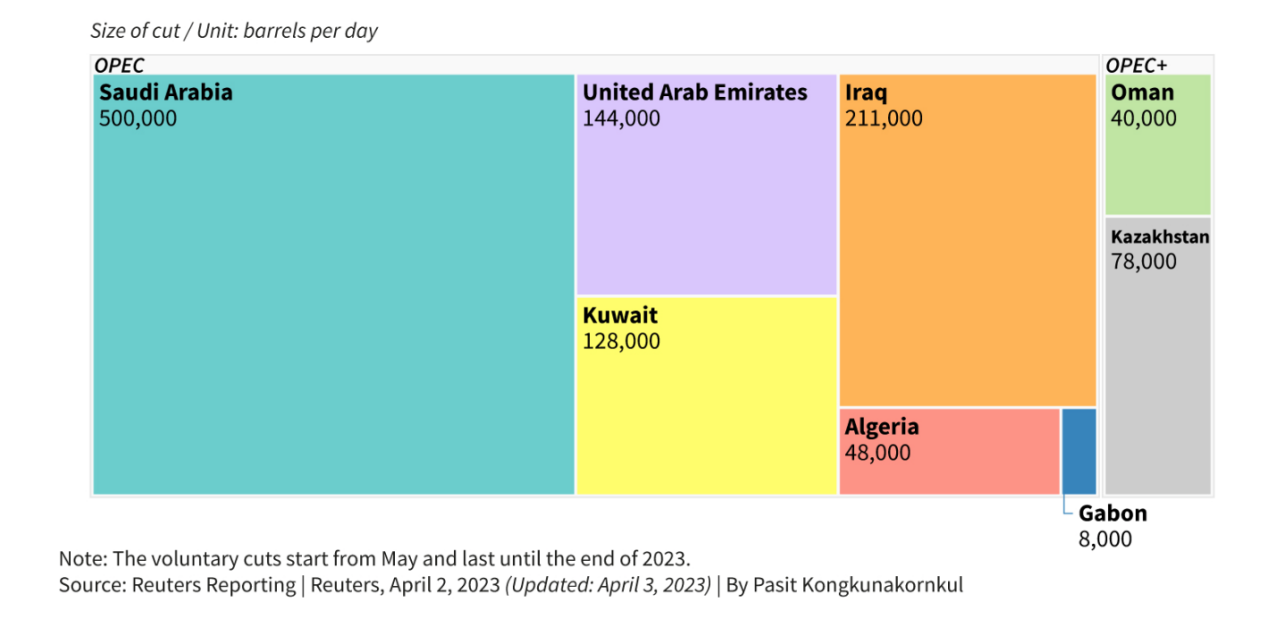
為了維護油價,OPEC+在2023 年4 月的產量會議上超預期宣布減產計劃,減產約116 萬桶/日。
①沙烏地阿拉伯將從5 月起實施自願減產50 萬桶/日的計畫,直到2023 年底;
②伊拉克自願從5 月開始削減21.1 萬桶/日的石油產量至2023 年底;
③阿聯酋將從5 月到2023 年底自願降低石油產量14.4 萬桶/日;
④科威特將自願從5 月開始削減12.8 萬桶/日的石油產量至2023 年底;⑤哈薩克斯坦將為OPEC+減產貢獻7.8 萬桶/日;
⑥阿爾及利亞將從5 月起至2023 年底削減4.8 萬桶/日的石油產量;
⑦阿曼能源和礦產部表示將自願從5 月開始減少4 萬桶/日的石油產量,持續到2023 年底;
⑧俄羅斯將自願減產50 萬桶/日的石油產量,直到2023 年底,此前在2 月份,俄羅斯已宣佈在3 月份將其原油日產量減少50 萬桶,後又宣布將此次減產延長到今年6月。
油價觸底反彈, 4 月中旬布蘭特原油一度回到危機前的價格水準。
(3) 5 月債務危機影響
5 月初美歐銀行業危機和美國債務違約風險加劇使得原油價格大幅下挫,而後原油價格經過了一個半月的區間震盪。
(4) 6 月起沙烏地阿拉伯額外減產
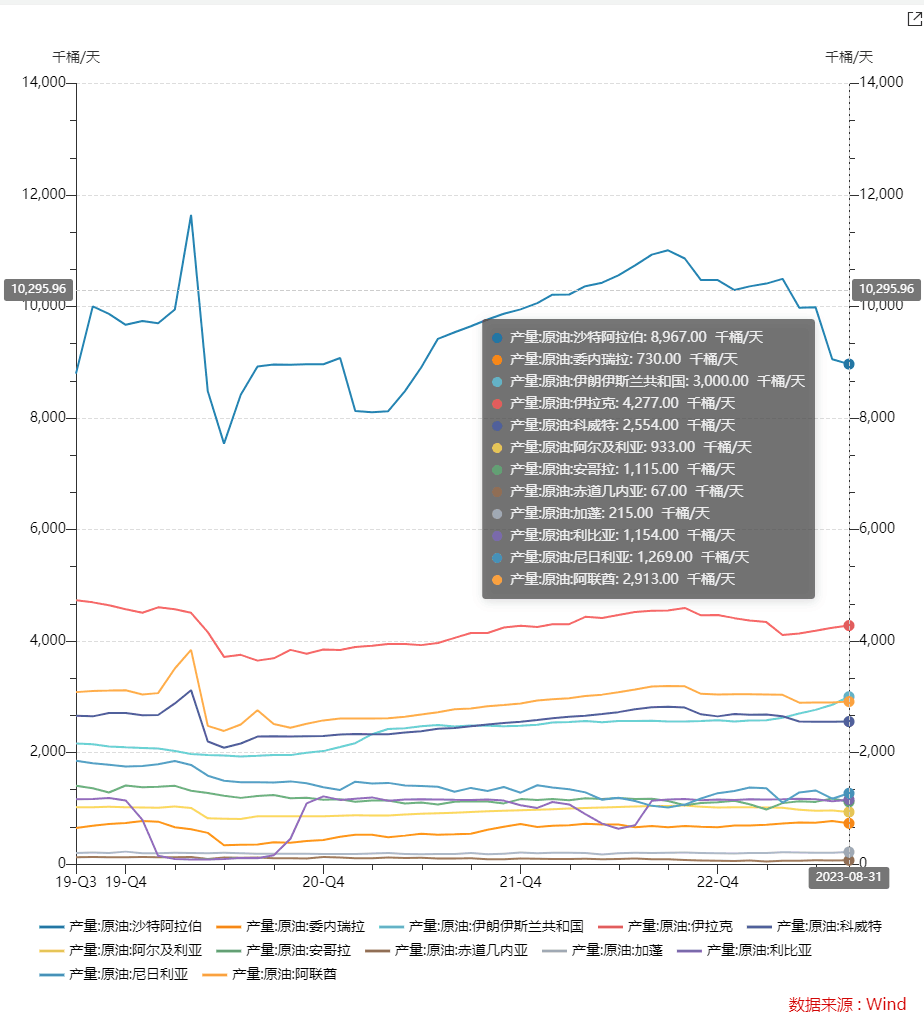
6 月5 日,沙特阿拉伯在宣布從7 月起額外執行100 萬桶/天的自願減產,將自願減產的數量從50 萬桶/日提升至150 萬桶/日,為期一個月,超出市場預期。
7 月5 日沙烏地阿拉伯宣布自願將每日石油減產100 萬桶的計畫延長一個月,並表示該減產計畫可能會延長到8 月以後。俄羅斯表示將在8 月減少50 萬桶/天的石油出口。
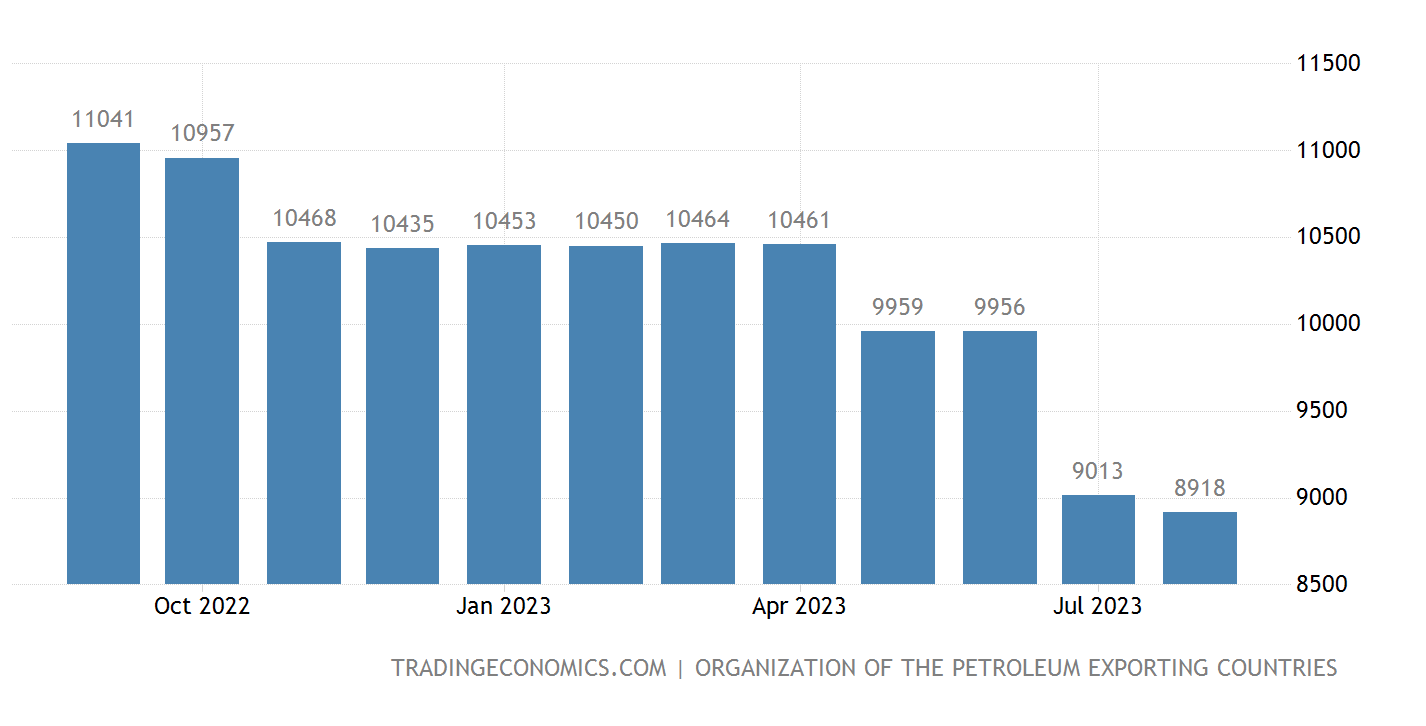
8 月3 日沙特阿拉伯和俄羅斯宣佈將延長供應削減至少到9 月。沙烏地阿拉伯將繼續自願削減每日100 萬桶的原油產量,使原油日產量維持在900 萬桶的低點。俄羅斯表示將在9 月減少30 萬桶/天的石油出口。加之進入美國夏季出遊高峰需求的季節性增量全球石油市場庫存開啟去化週期, 7、 8 兩個月油價進入的上漲通道。
近1 年起沙烏地阿拉伯原油產量(單位:BBL/D/1 K)
(5) 9 月沙烏地阿拉伯與俄羅斯延長減產計畫至年底
9 月5 日,沙特阿拉伯將100 萬桶/天的自願額外減產一次性延長3 個月至23 年第四季度,俄羅斯也決定將9 月執行的30 萬桶/天的石油出口減產延長至年底,推升石油市場短缺擔憂,油價進一步攀升。
2、原油供需情況
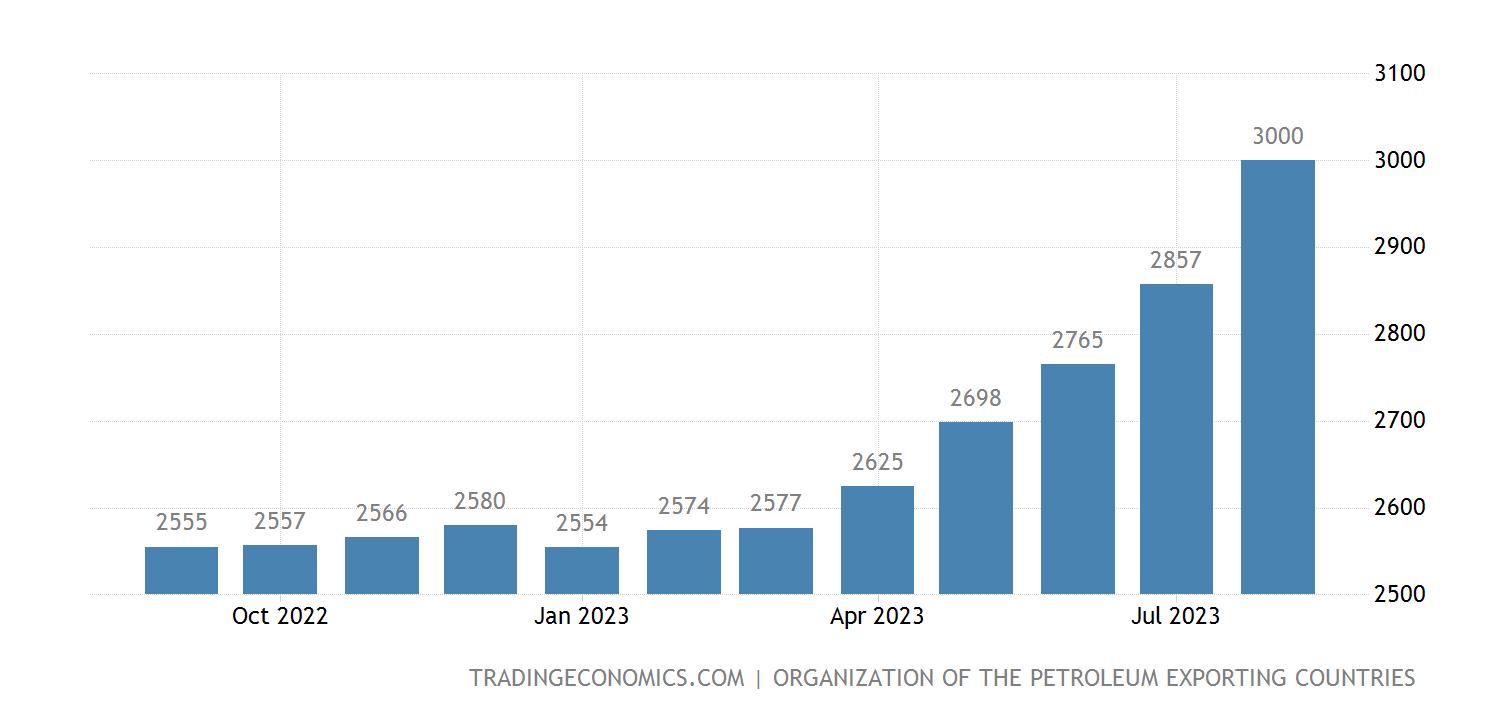
伊朗原油產量持續提升
與沙烏地阿拉伯和俄羅斯減產相反,伊朗原油產量今年以來持續提升,截至8 月,產量約300 萬桶/天,較年初250 萬桶/天的產出水準增加近50 萬桶/天。伊朗在8 月初曾表示計劃在9 月將原油產出進一步提升至350 萬桶/天,
*指美國民眾夏天駕車出行旅遊所帶來的汽油及原油旺盛消耗期,起始於每年5 月底的美國陣亡將士紀念日,結束於每年9 月初的美國勞動節,主要集中在7、 8 兩個月。
若其增產目標如期兌現,對於三季的供需平衡而言,將能夠對大幅沖沙特阿拉伯每日100 萬桶的額外減產計劃。
今年以來伊朗原油供應持續增加
今年下半年以來,美國針對伊朗執行多年的製裁不斷出現鬆綁跡象。 8 月10 日,美伊達成一項“換囚協議”, 9 月18 伊朗外交部發言人表示, 5 名被關押在美國監獄中的伊朗公民和5 名被關押在伊朗的美國囚犯將被釋放,以及伊朗在韓國兩家銀行被凍結的60 億美元完成解凍並轉入卡達境內的銀行賬戶。伊美關係的緩和與伊朗近期原油持續增產或有關係,美國政府可能選擇透過緩和與伊朗之間的關係促使伊朗的增產。
美國近期原油產量上升
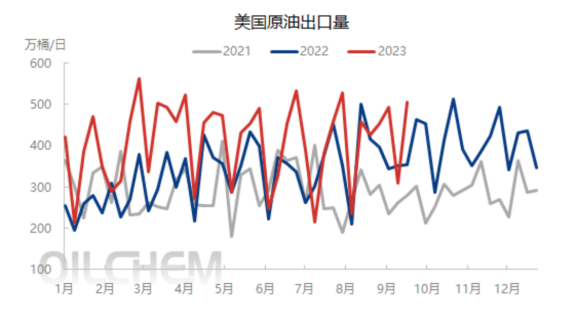
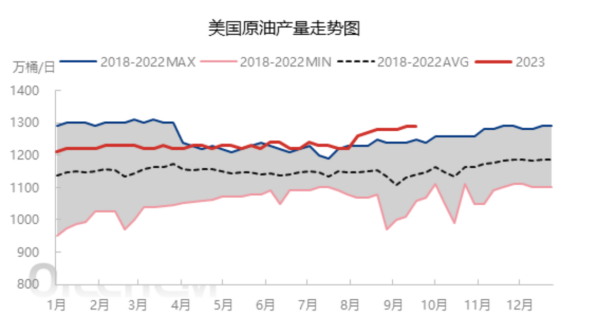
截至9 月15 日當週,美國原油產量1,290 萬桶/日,較前一周持平,較7 月底上漲70 萬桶/日。美國原油進口量651.7 萬桶/日,較前一周減少107 萬桶/日。美國原油出口量506.7 萬桶/日,較前一週增加198 萬桶/日。美國原油加工量1,630.4 萬桶/日,較前一周減少50 萬桶/日;煉油廠開工率91.9% ,較上週下降1.8 個百分點。
資料來源:隆眾資訊
OPEC+減產整體得以落實
三季以來,OPEC+供應主動調節在貿易市場中得以落實。 2023 年8 月OPEC+中的減產協議國原油總產量為3,599 萬桶/天,低於3,957 萬桶/天的產量配額。
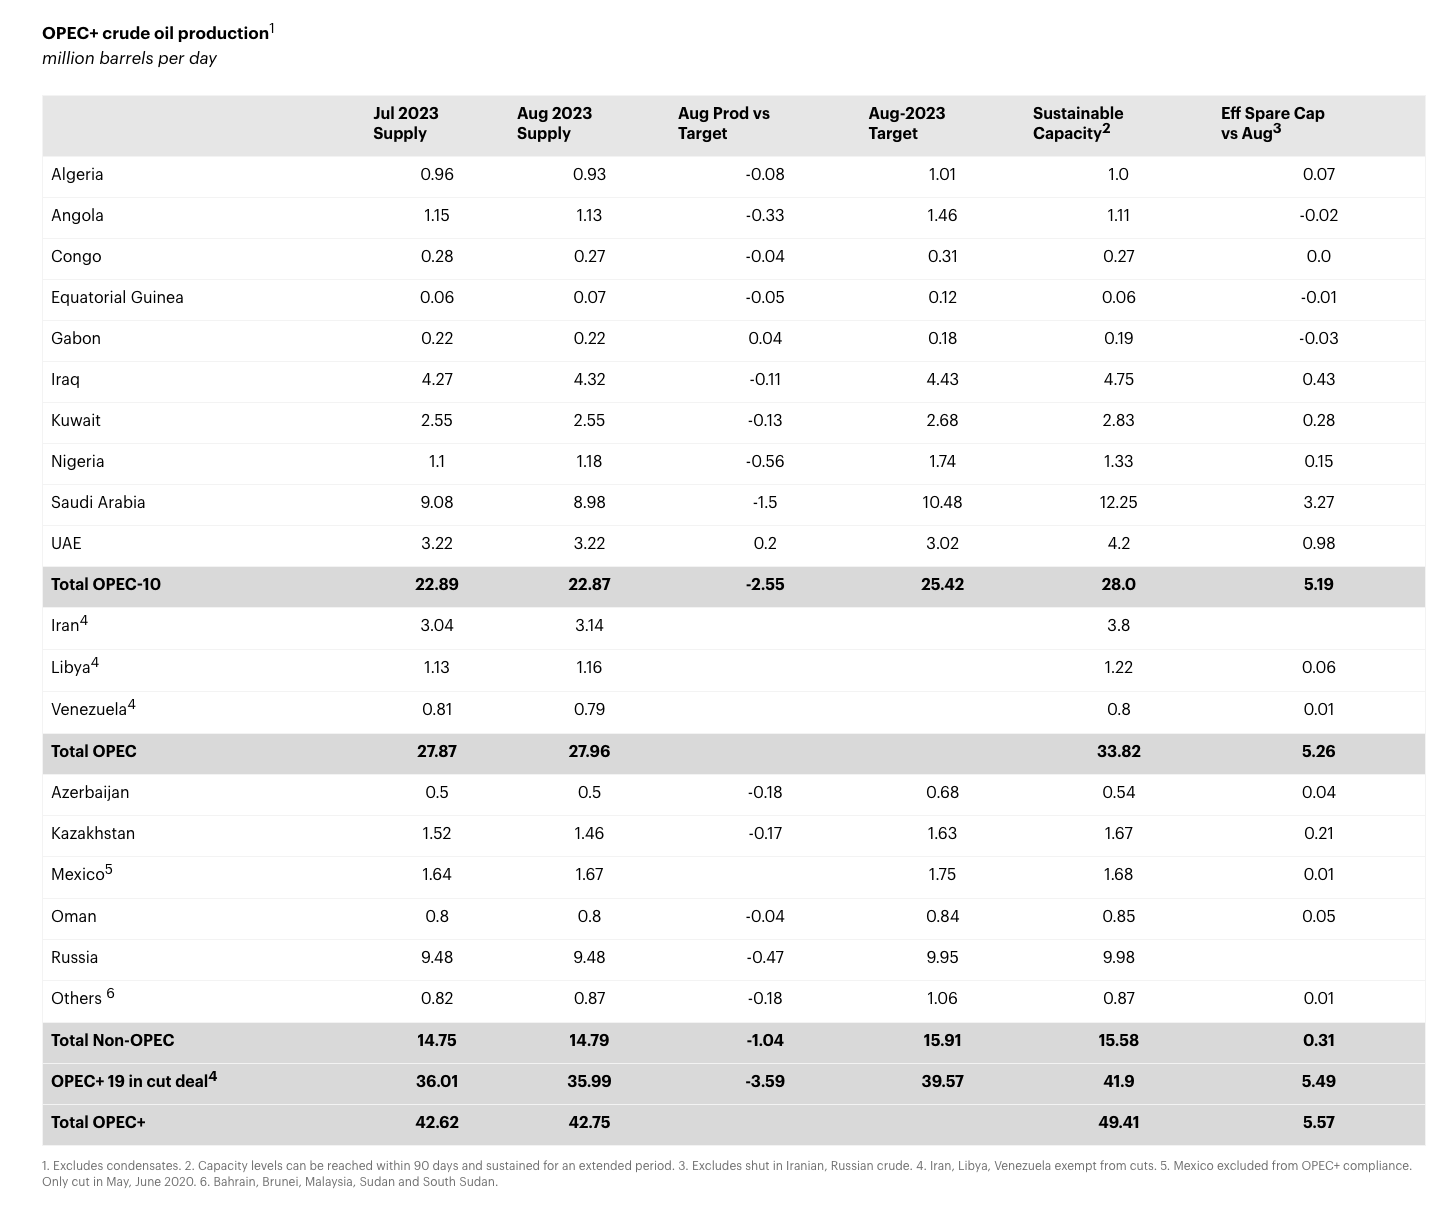
資料來源:IEA
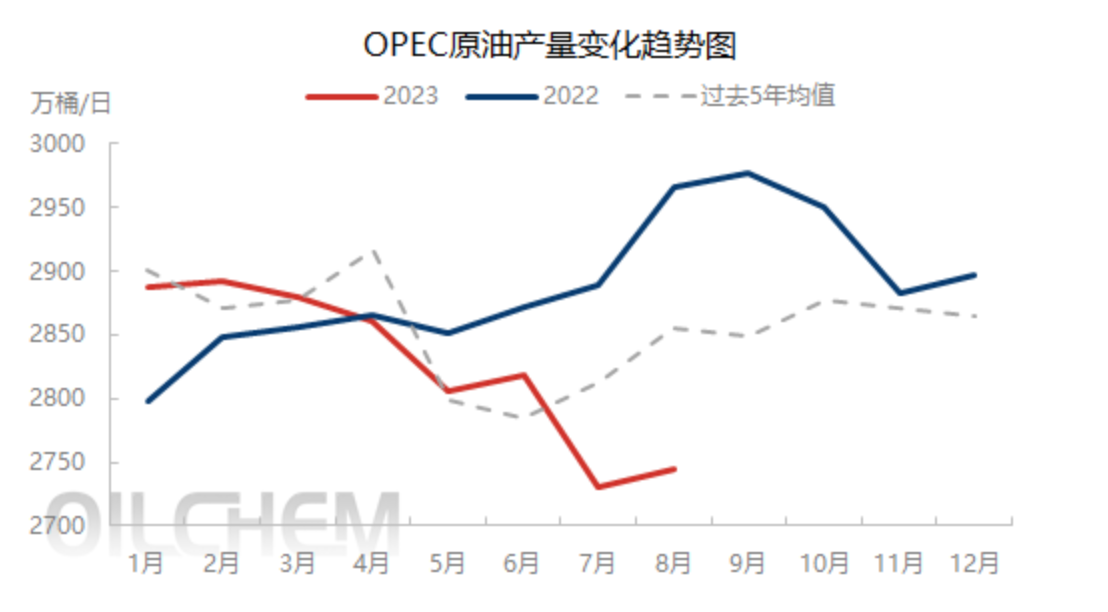
資料來源:隆眾資訊
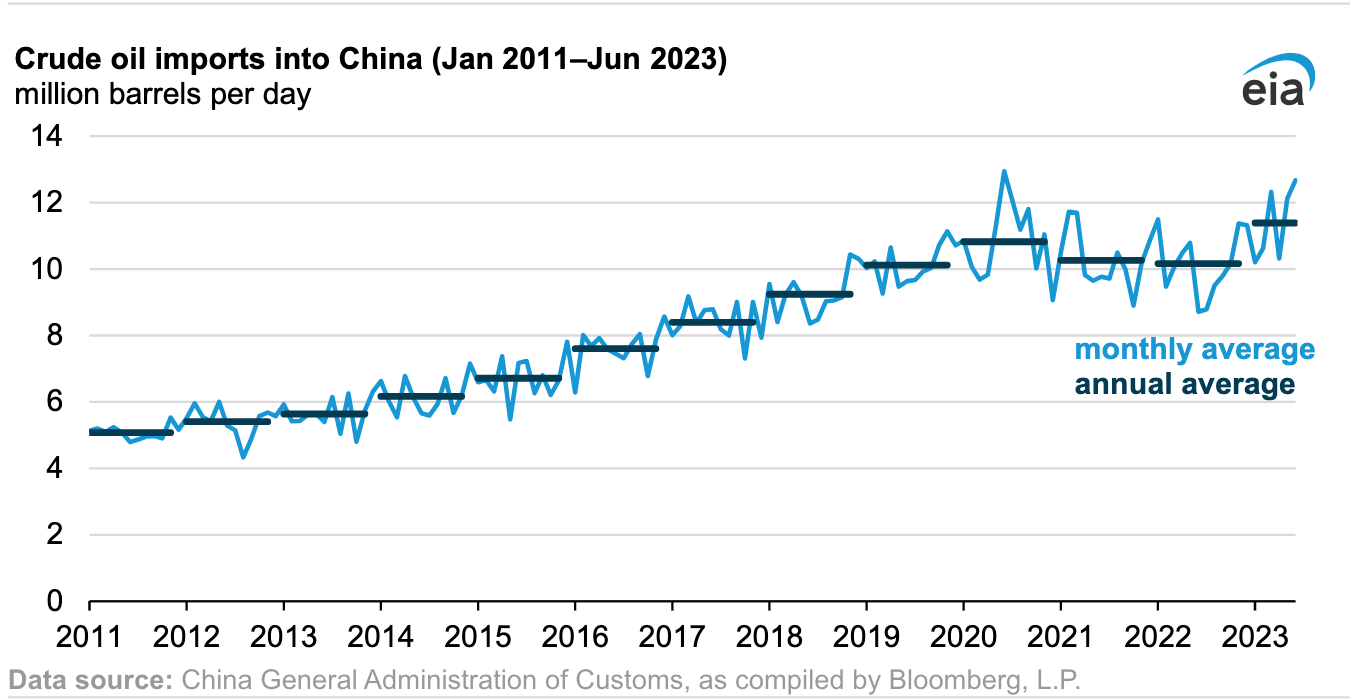
上半年中國進口原油量創歷史新高
由於中國煉油廠擴建以及政府放鬆COVID-19 流動限制後重新開放經濟的舉措, 2023 年上半年中國進口原油量創歷史新高。 2023 年上半年,中國平均每天進口原油1,140 萬桶,比2022 年平均每天1,020 萬桶增加12% 。 2023 年上半年,中國新增的原油進口大部分來自俄羅斯、伊朗、巴西和美國。
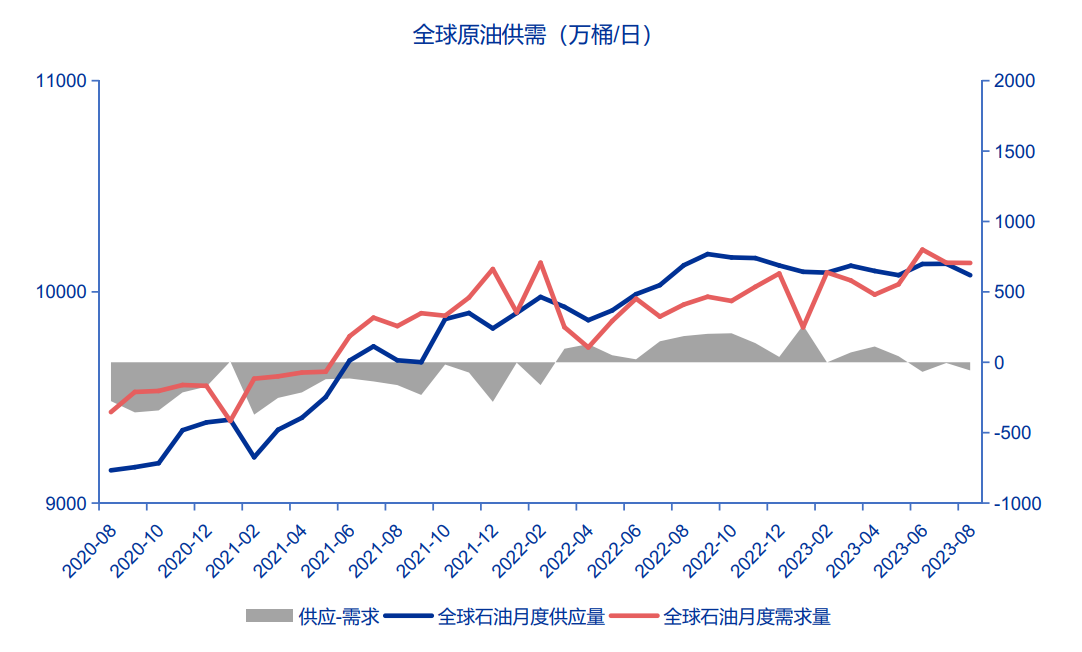
整體供需情況
2023 年8 月全球原油供應為10,079 萬桶/日,全球原油需求為10,137 萬桶/日, 8 月當月全球原油市場供需格局為供應小於需求。
七、三大機構對原油市場行情的展望
美國能源情報署(US Energy Information Administration, EIA)
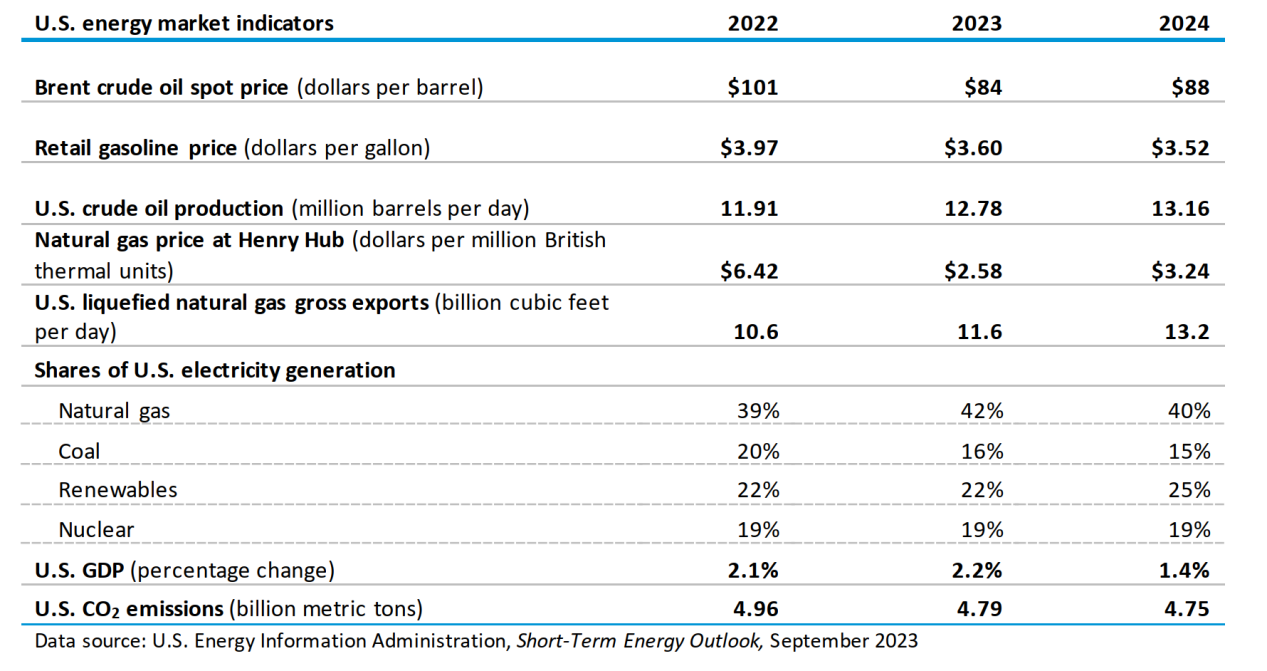
供給方面,儘管OPEC+進行自願減產,但非OPEC 國家石油增產將會支撐2023 年產量增加124 萬桶/天,達到1,0118 萬桶/天。 2023 年美國原油產量預計1,278 萬桶/日,較去年增加87 萬桶/日。 OPEC 原油產量2,791 萬桶/日,較去年減少76 萬桶每日。
需求方面,預計2023 年全球石油消費將比去年增加181 萬桶/天至100.98 百萬桶/天,其中中國的需求增量為78 萬桶/天,增量佔比43% 。
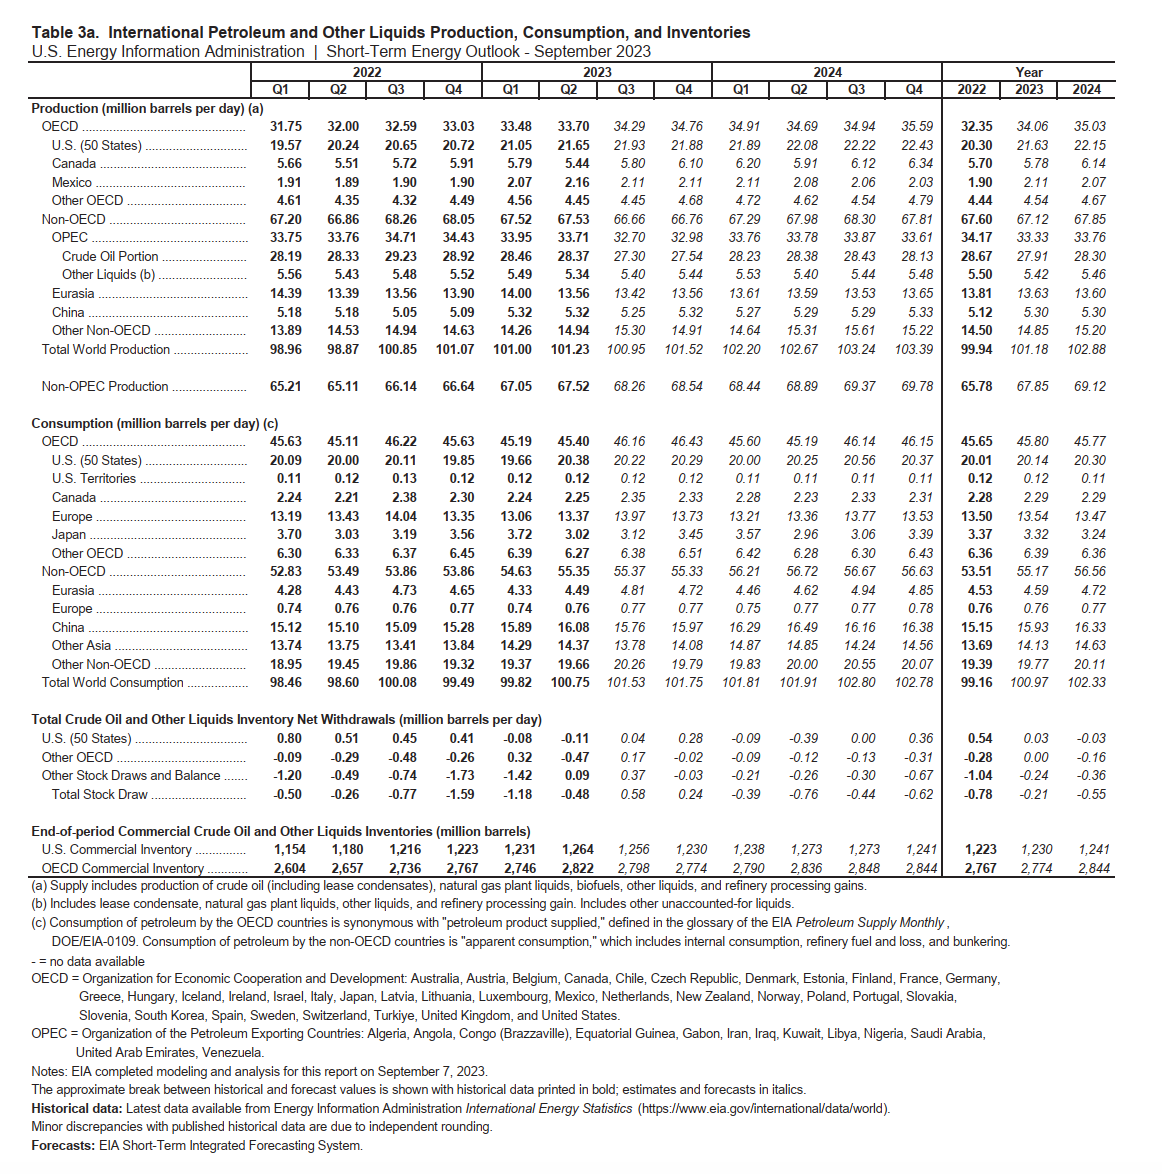
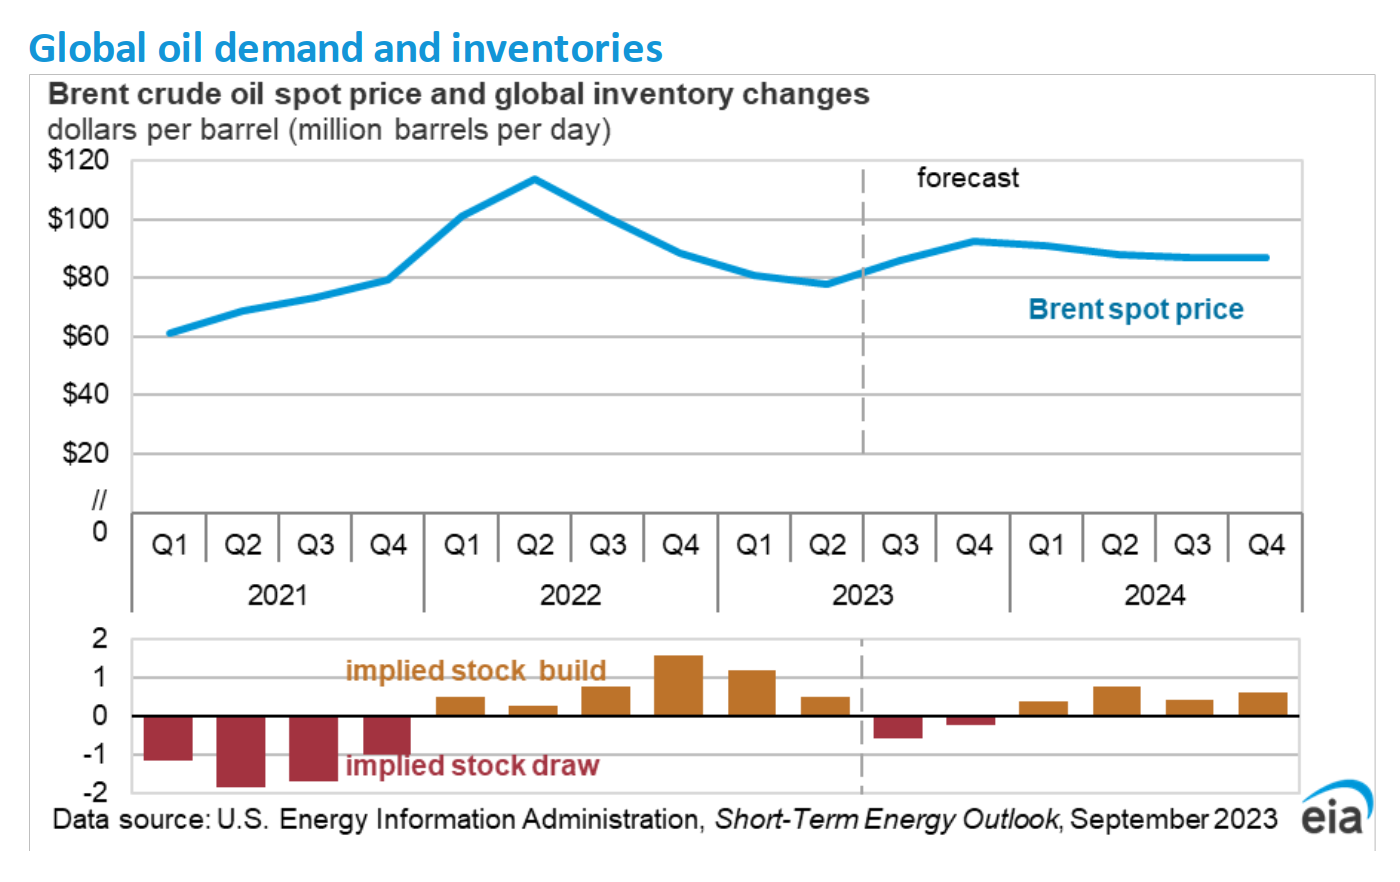
庫存方面,預計今年三季全球石油庫存將減少60 萬桶/日,預計該數值第四季降至20 萬桶/日。未來幾個月全球石油庫存將對油價形成上行壓力,布蘭特原油現貨價格預計2023 年第四季為每桶93 美元,高於8 月的每桶86 美元, 2024 年均價88 美元/桶。
石油輸出國組織(Organization of the Petroleum Exporting Countries,OPEC)
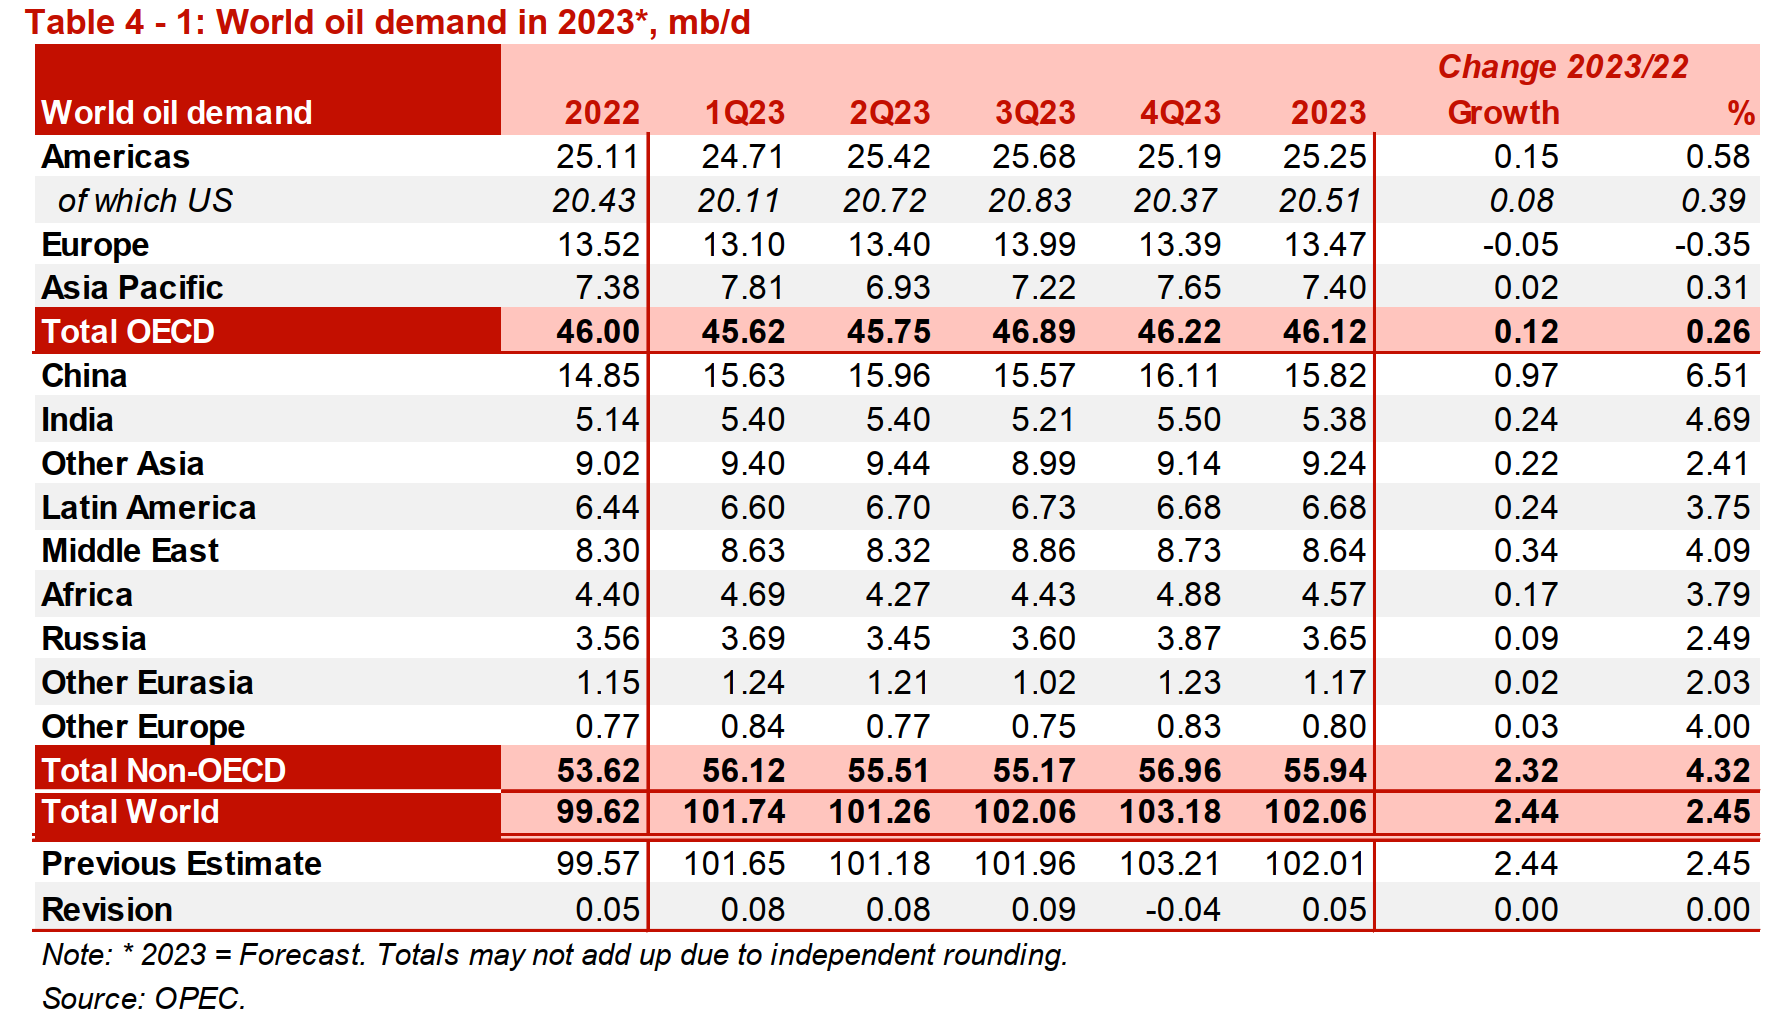
歐佩克石油市場月報顯示在需求方面, 2023 年世界石油需求將增加244 萬桶/天,平均需求達1.02 億桶/天較2022 年成長2.45% ,預測結果與上月持平。其中成長最多的是中國,預計2023 年需求增加6.51% 。
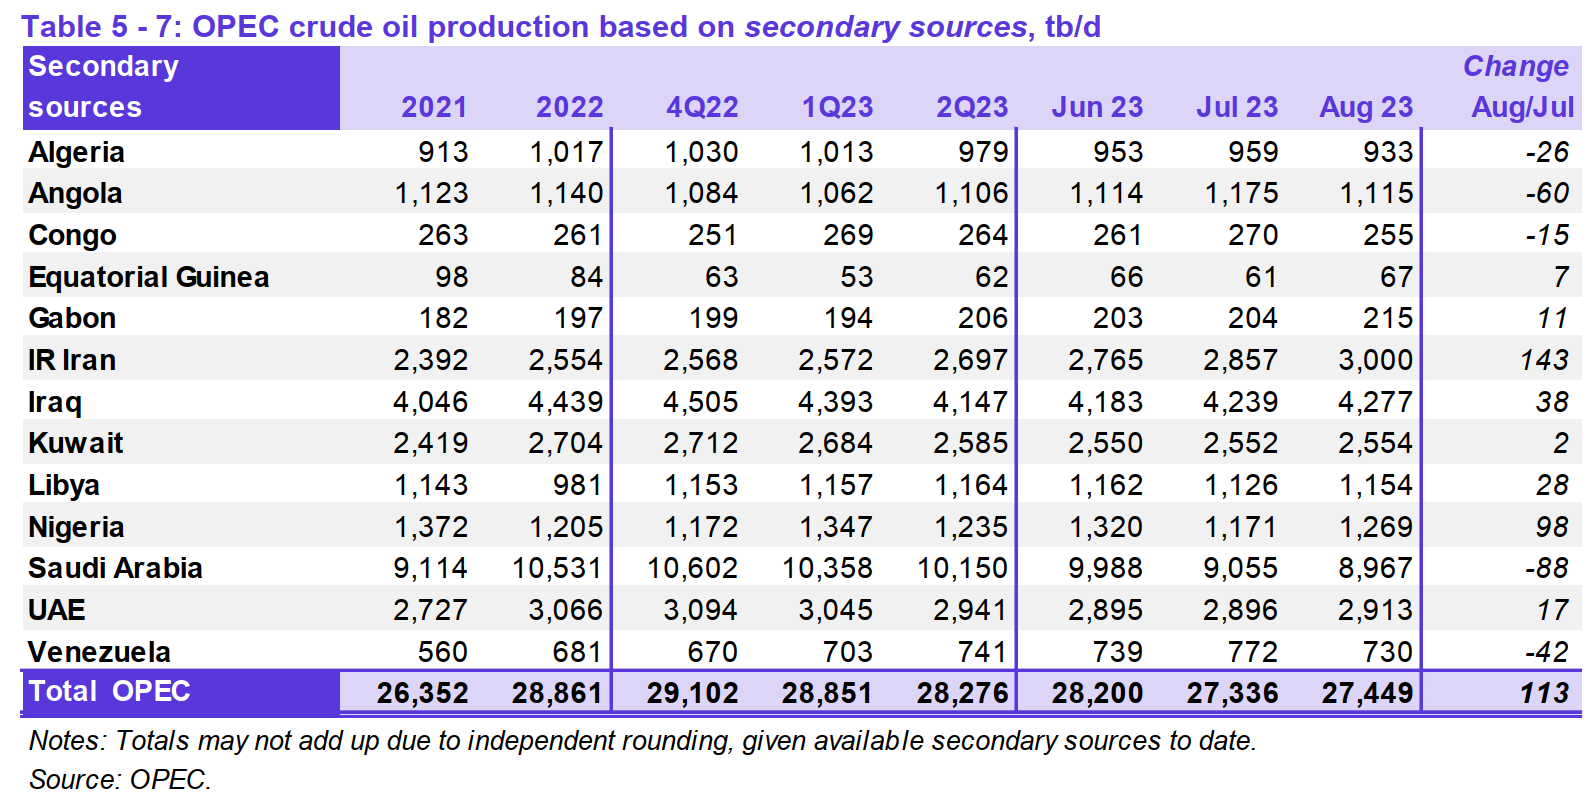
供給方面,儘管沙特阿拉伯自願減產,但主要受伊朗和尼日利亞增產的影響, 8 月歐佩克13 個成員國本季平均每天生產2,745 萬桶原油,環比不降反增11.3 萬桶/日。
預計2023 年非OPEC 液體石油產量將年增加158 萬桶/天,主要增產來自美國、巴西





