


Ứng dụng đang triển khai, tài sản đang bốc hơi: Ba báo cáo tài chính giải mã nguồn gốc nỗi đau của ngành crypto


- Quan điểm cốt lõi: Dù ngành crypto đã thực sự triển khai ở các hướng như stablecoin, token hóa, nhưng nguồn gốc nỗi đau của thị trường nằm ở bảng cân đối kế toán: vốn hóa của ETH và SOL đã bốc hơi khoảng 350 tỷ USD kể từ tháng 10 năm ngoái, vượt xa quy mô dòng tiền của ngành, giá giảm là nguyên nhân trực tiếp khiến tâm lý bi quan.
- Yếu tố then chốt:
- Stablecoin và token hóa được mainstream công nhận: Bộ trưởng Tài chính Mỹ Bessent dự đoán stablecoin đạt 2 nghìn tỷ USD trong ngắn hạn, CEO BlackRock nói rằng mọi tài sản sẽ được token hóa, Hyperliquid hợp tác với ICE thúc đẩy hợp đồng vĩnh viễn on-chain.
- Doanh thu ngành tăng trưởng hạn chế: Doanh thu tăng khoảng 8 tỷ USD kể từ năm 2021, nhưng nếu loại trừ Tether thì lại giảm khoảng 3 tỷ USD.
- Vốn VC rút lui: So với giai đoạn 2021-2022, dòng tiền chảy vào ngành giảm khoảng 15 tỷ USD, ảnh hưởng trực tiếp đến chi phí vận hành như lương, tiền thuê.
- Lỗ hổng bảng cân đối kế toán khổng lồ: Năm nay có khoảng 26,6 tỷ USD dòng tiền vào, nhưng vốn hóa của ETH và SOL cộng lại bốc hơi khoảng 350 tỷ USD, để bù đắp bằng doanh thu cần doanh thu ngành tăng 35 lần.
- Định giá đã trở về hợp lý: Vốn hóa Cardano giảm từ 80 tỷ USD xuống 50 tỷ USD, định giá các doanh nghiệp on-chain dần hợp lý hơn.
- Hai con đường phục hồi: Thứ nhất là phát triển các token có doanh thu, chỉ cần một số ít token cấp HYPE là có thể cải thiện đáng kể bảng cân đối kế toán; thứ hai là tổng vốn hóa của các tài sản lưu trữ giá trị như BTC, ETH, SOL tăng thêm 350 tỷ USD, BTC chỉ cần tăng khoảng 30%, nhưng xét đến việc người nắm giữ ETF không còn rót vốn, thực tế có thể cần mức tăng hơn 60%.
tác giả gốc: Felipe Montealegre
biên dịch gốc: AididiaoJP, Foresight News
Ngành crypto rõ ràng đang được ứng dụng thực tế, nhưng chẳng ai thấy vui.
Vài năm trước, stablecoin và quỹ token hóa vẫn còn là những ý tưởng xa vời. Thị trường dự đoán, giao thức cho vay, nhà tạo lập thị trường tự động (AMM), khi đó vẫn chỉ là khái niệm trong sách trắng. Giờ đây, Bộ trưởng Tài chính Mỹ Bessent nói stablecoin sẽ sớm đạt 2 nghìn tỷ USD trong ngắn hạn; CEO BlackRock Larry Fink nói mọi tài sản sẽ được token hóa; Hyperliquid cũng hợp tác với ICE - công ty mẹ của NYSE, đưa hợp đồng vĩnh viễn on-chain vào thị trường vốn Mỹ.
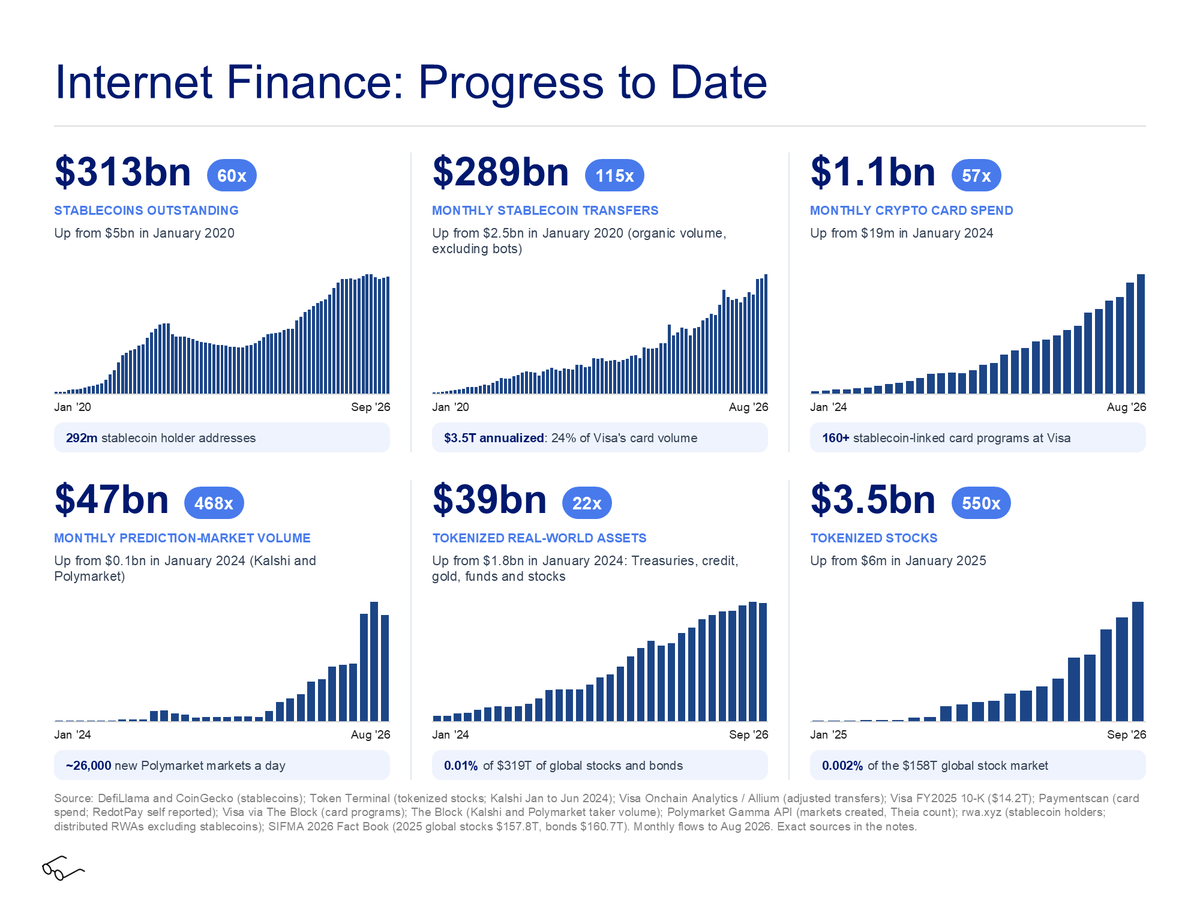
Nếu năm đó bạn cho rằng crypto sẽ thay đổi thị trường tài chính toàn cầu, thì bạn đã đúng. Nhưng tại sao vẫn đau khổ đến vậy?
1. Crypto thực sự đang được ứng dụng
Khi tôi mới vào nghề, tôi từng nghe một lời khuyên: đừng đến làm ở một công ty mà ngay cả quỹ gần nhất cũng không nhận được carry (chia lợi nhuận). Không phải vì lương không trả nổi, mà vì văn hóa công ty sẽ khiến người ta khó chịu. Con người chỉ vui khi vừa làm việc chăm chỉ vừa kiếm được tiền.
Đạo lý này cũng áp dụng cho ngành. Muốn nhìn rõ trạng thái của ngành crypto, có thể đơn giản hóa nó thành ba báo cáo tài chính: báo cáo lợi nhuận, báo cáo lưu chuyển tiền tệ, bảng cân đối kế toán.
2. Báo cáo lợi nhuận: doanh thu chưa đủ lớn
Trước tiên chỉ nhìn doanh thu. Phần lớn chi phí của ngành này cuối cùng đều chảy về người trong ngành: kỹ sư, phát triển kinh doanh, validator, kiểm toán, v.v.
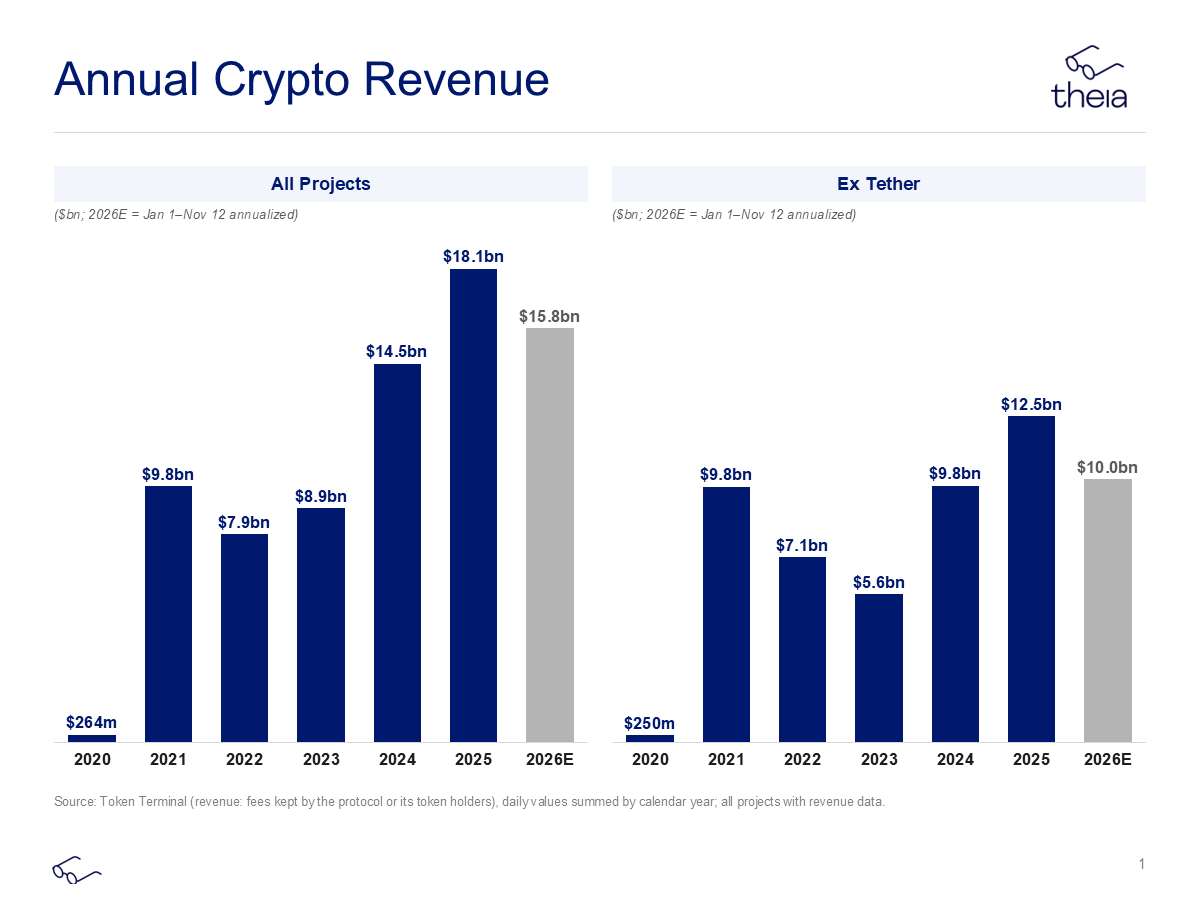
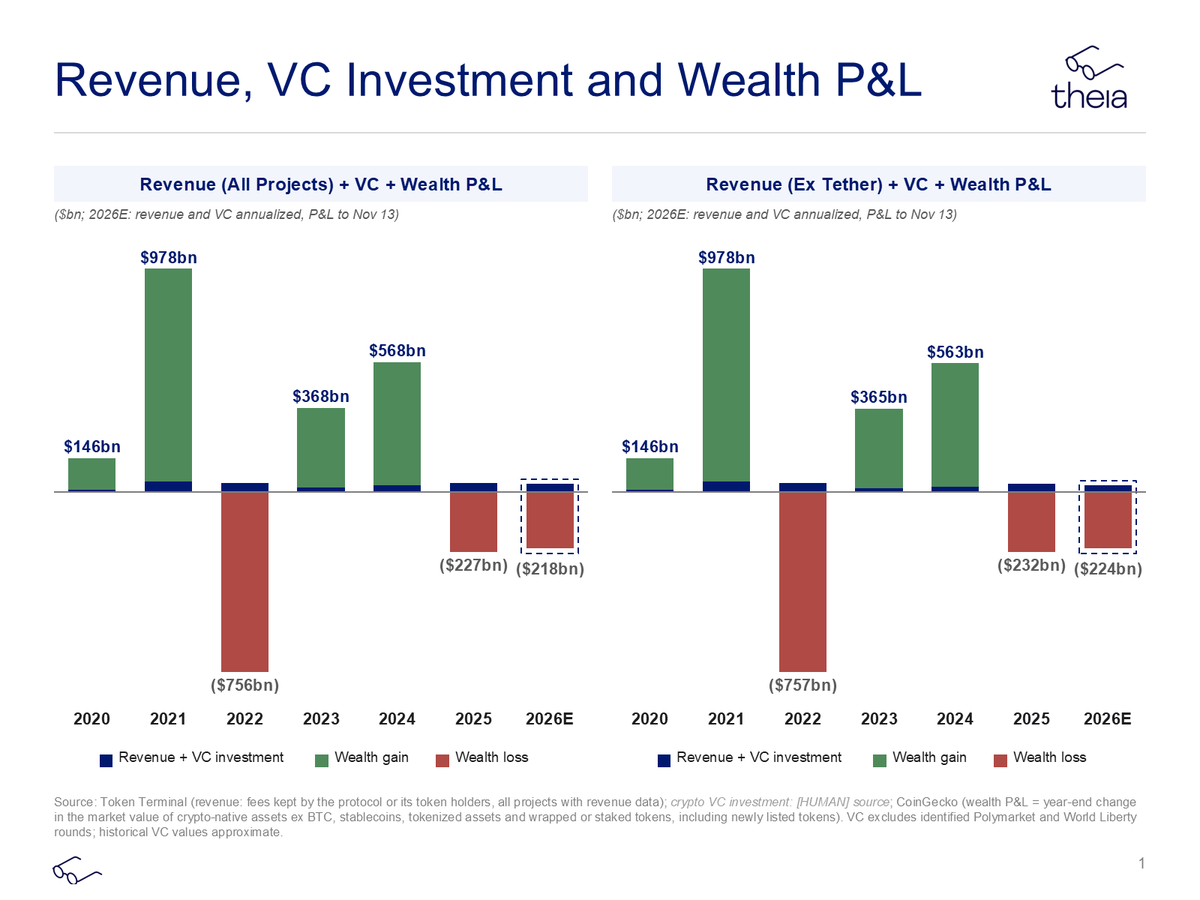
Doanh thu vẫn tạm ổn: từ năm 2021 đã tăng khoảng 8 tỷ USD; nhưng nếu loại trừ Tether, thì lại giảm khoảng 3 tỷ USD.
3. Báo cáo lưu chuyển tiền tệ: tiền của VC đang rút đi
Báo cáo lưu chuyển tiền tệ xem ba phần: dòng tiền từ hoạt động kinh doanh, dòng tiền từ hoạt động đầu tư, dòng tiền từ hoạt động tài trợ.
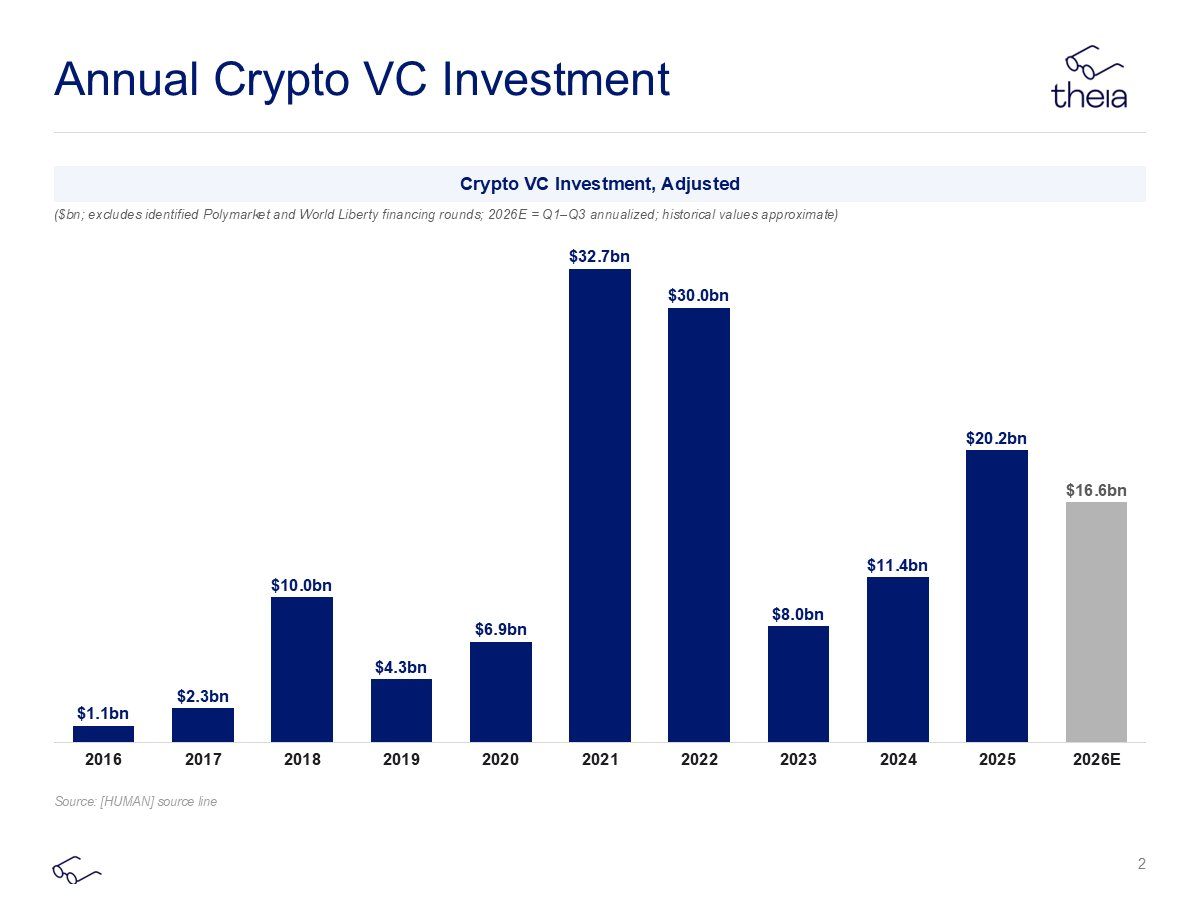
Dòng tiền từ hoạt động kinh doanh có thể tạm dùng doanh thu ở trên thay thế. Ngành crypto có rất ít chi phí vốn, dòng tiền từ hoạt động đầu tư ảnh hưởng không lớn. Điều thực sự then chốt là dòng tiền từ hoạt động tài trợ: trước đây, lương và tiền thuê văn phòng của phần lớn người trong ngành này đều được trả bằng tiền VC đầu tư vào.
Cộng doanh thu và đầu tư VC lại với nhau, mới là số tiền chảy vào ngành, dùng để trả lương, tiền thuê văn phòng, phí kiểm toán, phí tư vấn, phí tuyển dụng và phí validator. Phần còn lại mới là lợi nhuận của nhà đầu tư; mà nhà đầu tư còn phải chia tiền cho LP thì mới tiếp tục gọi vốn được.
Vấn đề là, so với năm 2021 và 2022, dòng tiền chảy vào ngành này giảm khoảng 15 tỷ USD. Loại trừ Tether là vì dòng tiền của nó tập trung rất cao. Số tiền này có thể trả rất nhiều lương, nhưng vẫn chưa đủ để giải thích mức sụp đổ hiện nay của thị trường crypto.
4. Bảng cân đối kế toán mới là gốc bệnh
Gốc rễ nằm ở bảng cân đối kế toán.
Năm nay có khoảng 26,6 tỷ USD tiền mặt chảy vào ngành này; nhưng từ tháng 10 năm ngoái đến nay, chỉ riêng vốn hóa của Ethereum và Solana đã cùng nhau bốc hơi khoảng 350 tỷ USD. Lưu ý, đây là tài sản trên sổ sách suy giảm, không phải dòng tiền chảy ra.
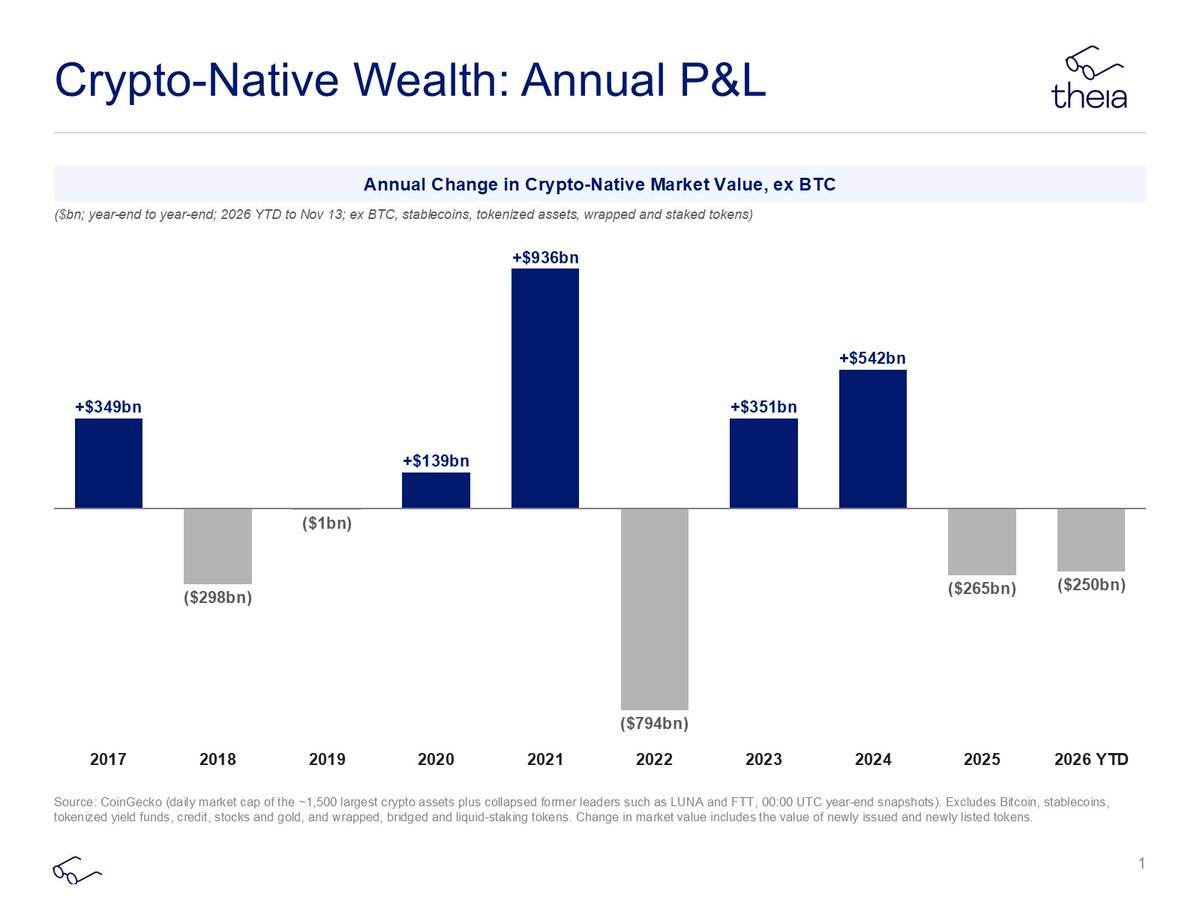
Ngành crypto rất đặc biệt: giá trị tài sản cao đến mức vô lý so với dòng tiền. Dù cổ phiếu token hóa có tăng thế nào, stablecoin có mở rộng thế nào, cũng không lấp nổi lỗ hổng bảng cân đối kế toán 350 tỷ USD. Muốn dùng doanh thu bù đắp khoản lỗ của ETH và SOL, doanh thu của ngành phải tăng 35 lần, tương đương 350 Hyperliquid về doanh thu.
Đặt các con số cạnh nhau mà xem, bảng cân đối kế toán của ngành mới là yếu tố thực sự quan trọng duy nhất.
Tôi cho rằng, hiểu được ba báo cáo tài chính của một ngành thay đổi theo thời gian như thế nào, đặc biệt nhìn rõ tiền chảy ra sao - ai đầu tư tiền vào ngành, ai đang rút tiền ra, tiền lại được chi vào đâu - thì có thể hiểu được trạng thái của ngành đó. Silicon Valley, quỹ private equity Mỹ, AI đều có thể nhìn theo cách này. Bài viết này đã tối giản hóa báo cáo của ngành crypto, nhưng đủ để giải thích thị trường hiện tại: mọi người buồn, là vì giá đã giảm.
5. Hai lối thoát cho năm 2027, 2028
Có vài lý do để lạc quan.
Thứ nhất, giai đoạn tồi tệ nhất có thể đã qua. Định giá của các doanh nghiệp on-chain đã trở về mức hợp lý, vốn hóa của những đồng như Cardano đã giảm từ 80 tỷ USD xuống 50 tỷ USD.
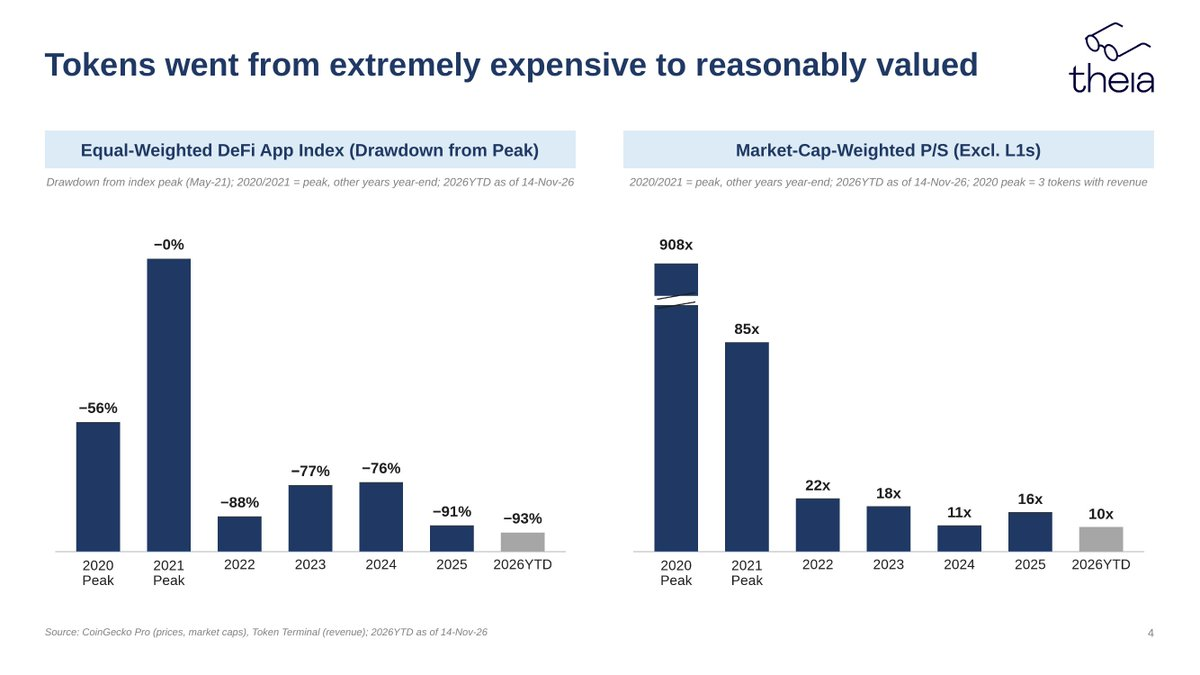
Một lối thoát là token có doanh thu. Đúng vậy, để dùng doanh thu bù đắp 350 tỷ USD lỗ của ETH và SOL, cần tạo ra 350 Hyperliquid; nhưng để kéo bảng cân đối kế toán của ngành trở lại thời kỳ đỉnh cao nhất năm 2024, chỉ cần một vài token cấp HYPE.
Con đường khác, là tổng vốn hóa của các tài sản có thuộc tính lưu trữ giá trị như BTC, ETH, SOL, ZEC tăng thêm 350 tỷ USD. Tính sơ bộ, BTC tăng 30% là đủ; nhưng sau khi loại trừ người nắm giữ ETF, và những người nắm Bitcoin không đưa lợi nhuận tái đầu tư vào ngành, thực tế có thể cần mức tăng hơn 60%. Hoặc, ETH và SOL trở lại mức cao lịch sử. Đây không phải quan điểm mới gì, nhưng toán học thì vẫn là toán học.





