


Nhà phân tích Hartnett của Bank of America: Đồng USD đang “phá hủy mọi thứ”, duy trì phòng thủ trước khi USD giảm


- Quan điểm cốt lõi: Đồng USD mạnh đang thắt chặt thanh khoản toàn cầu và đè nặng tài sản rủi ro, nhà chiến lược Hartnett của Bank of America dời thời điểm chuyển hướng sang tài sản rủi ro sang mùa xuân năm sau, cần chờ tín hiệu USD tạo đỉnh cùng giá dầu và lợi suất trái phiếu kho bạc Mỹ hạ nhiệt.
- Yếu tố then chốt:
- Chỉ số USD đóng cửa ở 103,42 lập đỉnh cao mới trong năm, cộng với vàng giảm xuống dưới 4000 USD, được xem là tín hiệu thu hẹp thanh khoản toàn cầu.
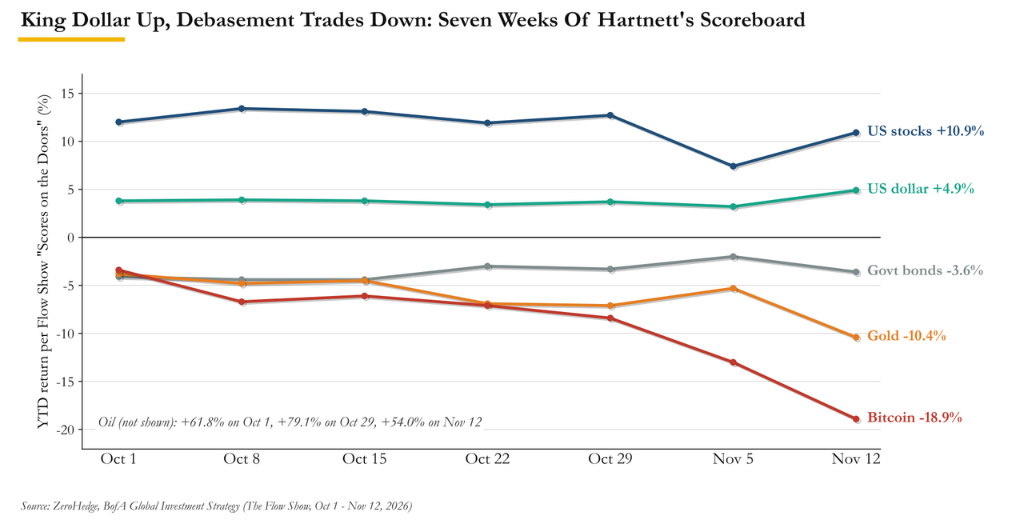
- Vàng giảm 10,4% trong năm, Bitcoin giảm 18,9%, trái phiếu chính phủ giảm 3,6%, trái phiếu thị trường mới nổi chứng kiến dòng vốn rút ròng 1,5 tỷ USD trong một tuần.
- Cả ba điều kiện giải ngân (WTI giảm xuống dưới 70 USD, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm giảm xuống dưới 4,5%, USD đi xuống) đều chưa đạt.
- Quan chức Fed ám chỉ khả năng tăng lãi suất 50 điểm cơ bản vào tháng 12, Goldman Sachs đưa kịch bản tăng lãi suất vào tháng 3 năm sau vào dự báo cơ sở.
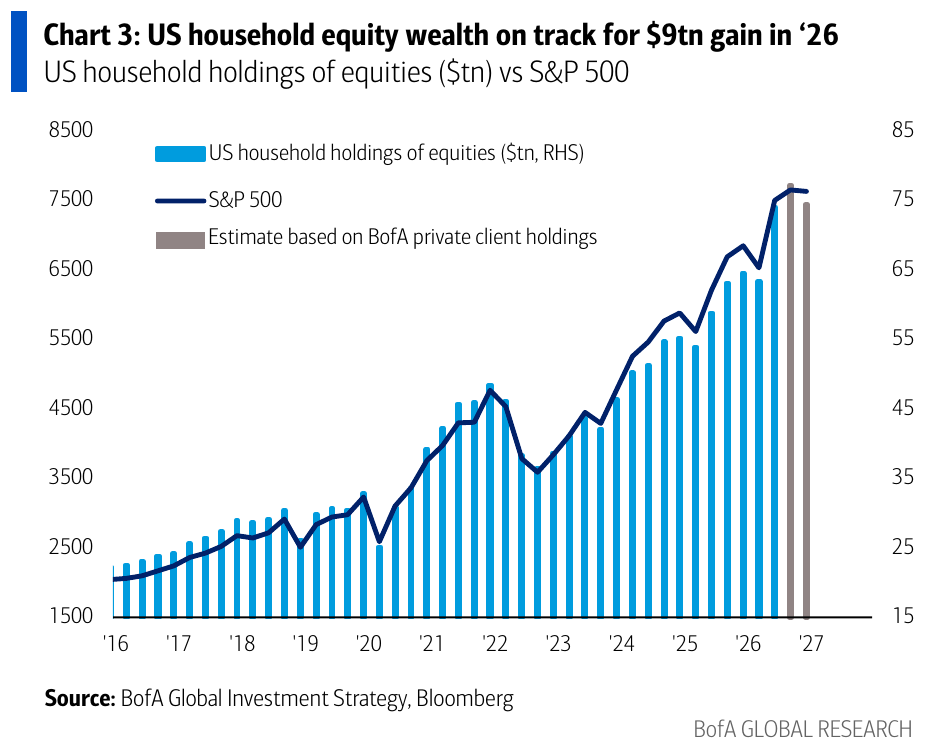
- Tài sản cổ phiếu của các hộ gia đình Mỹ tăng 19 nghìn tỷ USD kể từ tháng 1/2025 lên 74 nghìn tỷ USD, hỗ trợ tiêu dùng và kinh tế.
- Đồng thuận thị trường về tốc độ tăng trưởng lợi nhuận của S&P 500 là 18%, Goldman Sachs dự báo chỉ 11%, tương ứng chỉ số khoảng 7100 điểm, gần vùng kích hoạt thị trường gấu 7000 điểm.
Tác giả gốc: Bao Dịch Long, Diệp Trinh
Nguồn gốc: Wallstreetcn
Đồng USD không ngừng tăng vọt đang thắt chặt thanh khoản toàn cầu, và hóa thân thành "quả bóng phá hoại" của thị trường tài chính, đè nén tài sản rủi ro toàn cầu và hàng hóa, tài sản rủi ro tạm thời khó tham gia.
Đây là quan điểm của Michael Hartnett, chiến lược gia đầu tư trưởng của Bank of America, trong báo cáo "Flow Show" mới nhất. Ông cho rằng, thị trường hiện tại đang đối mặt với ba mâu thuẫn - chu kỳ thắt chặt của Fed còn lâu mới kết thúc, chính phủ đỡ giá thị trường tạo nên rào cản cho phe bán khống, hiệu ứng tài sản của người tiêu dùng giàu có hỗ trợ nền kinh tế. Điều này có nghĩa là, tài sản rủi ro hiện tại vừa không đáng để đuổi theo đà tăng, lại vừa khó an toàn để bán khống.
Hartnett lại một lần nữa đẩy lùi "vạch đích" tăng giá cuối năm của mình. Ban đầu dự kiến sau bầu cử giữa kỳ, trước Lễ Tạ ơn thị trường có thể khởi động đợt tăng giá cuối năm, nhưng dữ liệu việc làm vượt xa kỳ vọng, lạm phát nóng lên ba tháng liên tiếp, quan chức Fed ám chỉ tăng lãi suất 50 điểm cơ bản, đã hoàn toàn làm rối loạn nhịp điệu. Chỉ khi chờ giá dầu, lợi suất trái phiếu Mỹ và USD ba chỉ số đồng thời giảm xuống, mới có tín hiệu tăng vị thế - và sự chờ đợi này, có thể phải đến mùa xuân năm sau.
Thứ Sáu tuần trước, chỉ số USD đóng cửa ở 103.42, lập đỉnh cao mới trong năm. Hartnett định tính nó là "quả bóng phá hoại" thanh khoản toàn cầu - USD tiếp tục mạnh lên cộng với vàng giảm xuống dưới 4000 USD, trong khung phân tích của ông có nghĩa là thanh khoản toàn cầu đang co lại.
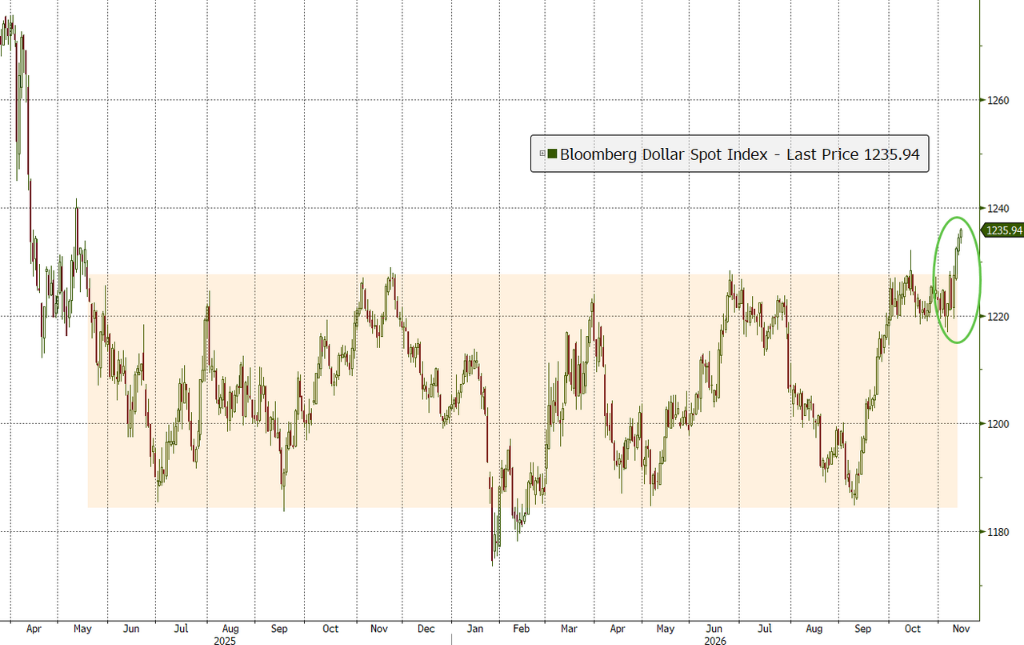
Trong bối cảnh này, ông lùi thời điểm kết thúc chu kỳ tăng lãi suất toàn cầu đến cuộc họp chính sách của Fed vào tháng 4 năm sau, và kéo dài lập trường giảm giá tài sản rủi ro cho đến sau khi USD đạt đỉnh vào mùa xuân năm sau.
Về tác động thị trường, đợt USD mạnh này đã gây ra cú sốc rõ rệt đối với nhiều loại tài sản: vàng mở rộng đà giảm trong năm lên 10,4%, Bitcoin giảm 18,9%, trái phiếu chính phủ giảm 3,6% trong năm, trái phiếu thị trường mới nổi một tuần rút ròng 1,5 tỷ USD.
USD trở thành "quả bóng phá hoại", thanh khoản toàn cầu co lại toàn diện
Sự mạnh lên của USD là biến số thị trường cốt lõi nhất trong tuần này.
Sau bốn phiên giao dịch liên tiếp tăng, chỉ số USD đóng cửa ở 103.42 vào thứ Sáu, đỉnh cao mới trong năm, đồng yên chạm ngưỡng 160 gây ra can thiệp bằng lời của chính quyền Tokyo, vàng giảm 4,7% trong tuần xuống khoảng 3874 USD, lần đầu tiên đóng cửa dưới 4000 USD trong nhiều tháng, Bitcoin trượt xuống dưới 70.000 USD.
Logic của Hartnett đơn giản và trực tiếp: USD tăng vọt cộng với vàng giảm xuống dưới 4000 USD, tương đương với tín hiệu rút lui của thanh khoản toàn cầu.
Ông đã sử dụng điều này làm tiêu chuẩn phán đoán khi khuyến nghị khách hàng bắt đầu tăng nắm giữ trái phiếu vào ngày 3 tháng 10, chỉ rõ duy trì lập trường tránh rủi ro trước khi USD đạt đỉnh. Sáu tuần sau, USD không giảm mà tăng, hiện ông lùi dự báo đỉnh USD đến tháng 2 đến tháng 3 năm sau.
Phán đoán này rất phù hợp với dự báo của đội ngũ ngoại hối Goldman Sachs. Theo Bloomberg đưa tin, các chiến lược gia Goldman Sachs Kamakshya Trivedi và Michael Cahill trong triển vọng năm 2027 dự kiến EUR/USD sẽ giảm xuống 1,08 trong ba tháng, sau đó phục hồi lên 1,15 vào cuối năm 2027, USD tính theo trọng số thương mại hiện đã bị định giá cao hơn khoảng 13% so với mức trung bình.
Cả hai tổ chức đều cho rằng, xu hướng phá hoại của USD sẽ đến trước sự dịu đi.
Ba điều kiện tham gia đồng loạt thất bại, điểm chuyển ngoặt lùi đến mùa xuân năm sau
Hartnett đặt ra ba điều kiện tiên quyết cho việc chuyển sang khẩu vị rủi ro: giá dầu (WTI) giảm xuống dưới 70 USD, lợi suất trái phiếu kho bạc kỳ hạn 10 năm giảm xuống dưới 4,5%, USD bắt đầu giảm. Khi đóng cửa thứ Sáu, không điều kiện nào trong ba điều kiện đạt được.
Về giá dầu, WTI cần giảm thêm khoảng 21% mới chạm ngưỡng 70 USD, mà ngưỡng này bản thân đã được hạ xuống so với 80 USD một tuần trước. Dầu Brent trong tuần có lúc giảm xuống dưới 90 USD, nhưng sau đó phục hồi do phát ngôn địa chính trị thúc đẩy, WTI đóng cửa cuối tuần quanh khoảng 89 USD.
Về lợi suất trái phiếu kho bạc, lợi suất trái phiếu kỳ hạn 10 năm đóng cửa ở 5,15% vào thứ Sáu tuần trước, tăng khoảng 28 điểm cơ bản trong tuần, chỉ cách đỉnh cao nhiều năm một bước, các phiên đấu giá trái phiếu kỳ hạn 3 năm, 10 năm và 30 năm đều xuất hiện chênh lệch lợi suất đuôi. Để đạt được mức giảm lợi suất 65 điểm cơ bản trong bối cảnh Fed đang thảo luận có nên tăng lãi suất 25 hay 50 điểm cơ bản vào tháng 12, độ khó rất lớn.
Về USD, xu hướng hiện tại hoàn toàn trái ngược với điều kiện tham gia, đỉnh cao mới trong năm, dự báo đỉnh được đẩy đến tháng 2 đến tháng 3 năm sau.
Cùng lúc đó, tình hình lạm phát tiếp tục gây áp lực. Thống đốc Fed Waller ám chỉ tăng lãi suất 50 điểm cơ bản vào tháng 12, Goldman Sachs đã đưa việc tăng lãi suất tháng 3 năm sau vào dự báo cơ sở, khảo sát NFIB tháng 10 cho thấy tỷ lệ doanh nghiệp nhỏ có kế hoạch tăng giá đã tăng vọt lên mức cao nhất kể từ tháng 7 năm 2022, dữ liệu lịch sử cho thấy điều này có tương quan cao với tỷ lệ lạm phát ít nhất 3% đến 4%.
Hartnett cũng đặc biệt chỉ ra, mục tiêu lạm phát 2% của Fed lần cuối được thỏa mãn là vào tháng 2 năm 2021, đã 67 tháng kể từ đó.
Tại sao thị trường chứng khoán vẫn vững vàng: hiệu ứng tài sản và chính sách đỡ giá
Mặc dù môi trường vĩ mô đầy thách thức, chỉ số S&P 500 vẫn duy trì đà tăng.
Hartnett giải thích lý do thị trường từ chối giảm qua hai khía cạnh. Đầu tiên là "tại sao không tiết kiệm". Theo dữ liệu của Bank of America, kể từ tháng 1 năm 2025, tài sản cổ phiếu của các hộ gia đình Mỹ đã tăng thêm 19 nghìn tỷ USD, tổng cộng đạt 74 nghìn tỷ USD. Do tiêu dùng chiếm 70% GDP của Mỹ, xu hướng tiêu dùng cao của tầng lớp giàu có nắm giữ lượng lớn tài sản cổ phiếu khiến nền kinh tế khó rơi vào suy thoái sâu.
Thứ hai là "tại sao không bán khống".
Bất ổn gần đây trên thị trường châu Á đã thúc đẩy chính phủ nhiều nước áp dụng các biện pháp can thiệp thực chất. Theo báo cáo, các cơ quan quản lý liên quan đã đưa ra các biện pháp hạn chế bán khống, tạm dừng quy tắc ký quỹ và thành lập quỹ bình ổn 15 tỷ USD, quỹ cổ phiếu thị trường Trung Quốc còn lập kỷ lục dòng vốn vào 88 tỷ USD trong năm tuần liên tiếp. Thái độ của giới hoạch định chính sách coi thị trường chứng khoán là "quá lớn để sụp đổ" đã hỗ trợ lực mua cổ phiếu công nghệ của nhà đầu tư cá nhân.
Kỳ vọng "phồn vinh" là phòng tuyến cuối cùng
Hartnett chỉ ra, đồng thuận thị trường vào tháng 5 năm nay từng cùng đặt cược vào "không hạ cánh cứng, không tăng lãi suất, không cắt giảm chi tiêu vốn AI, Đảng Dân chủ không thắng áp đảo", cả bốn điều gần như đều thất bại. Niềm tin tăng giá cuối cùng còn lại của thị trường hiện tại, là kỳ vọng về "phồn vinh" - tức là GDP danh nghĩa năm 2027 tăng 5% đến 6%, tốc độ tăng lợi nhuận S&P 500 vượt 15% đến 18%.
Ông cho rằng kỳ vọng này tồn tại rủi ro bị hạ thấp. Chiến lược gia cổ phiếu trưởng Goldman Sachs Peter Oppenheimer trong triển vọng năm 2027 dự báo tốc độ tăng lợi nhuận S&P 500 năm sau là 11%, thấp hơn nhiều so với đồng thuận thị trường 18%. Ước tính với tỷ lệ P/E hiện tại khoảng 19,5 lần, khoảng cách này tương ứng với mức chỉ số khoảng 7100 điểm, đúng vào vùng kích hoạt thị trường gấu 7000 điểm mà Hartnett đặt ra.
Goldman Sachs bản thân vẫn duy trì mục tiêu 8700 điểm, nhưng điều này cần lợi nhuận được hiện thực hóa và định giá mở rộng thêm, trong khi lợi suất trái phiếu kho bạc kỳ hạn 10 năm hiện tại 5,15% gây hạn chế rõ rệt cho điều này.
Hartnett coi khảo sát nhà quản lý quỹ toàn cầu tháng 11 của Bank of America sẽ công bố vào ngày 17 tháng 11 là cửa sổ quan sát then chốt:
- Nếu kỳ vọng "phồn vinh" giảm mạnh và tỷ lệ tiền mặt tăng lên trên 4,2%, thì tâm lý sẽ không còn là trở ngại cho việc mua vào;
- Nếu kỳ vọng "phồn vinh" duy trì ở mức cao và tỷ lệ tiền mặt giảm xuống dưới 3,7%, thì thị trường chưa hình thành đủ tâm lý hoảng loạn, vẫn chưa có điều kiện tham gia.
Hartnett đã vạch ra khung kịch bản hai chiều rõ ràng cho S&P 500. S&P 500 hiện đóng cửa ở 7562 điểm, đúng vào vùng giữa hai điểm kích hoạt.





