


长尾市场之战:Hyperliquid正在丢掉优势吗?


- 核心观点:Hyperliquid 长尾资产流动性显著恶化,近端订单簿深度大幅萎缩,相较 Binance 已丧失核心竞争优势,根源在于手续费、网络资源分配等机制持续向头部做市商倾斜,挤压小型做市商生存空间。
- 关键要素:
- 10bps 标准下,Hyperliquid 美元计价深度中位数下降 82%,Binance 降 61%,OKX 降 78%;Hyperliquid 相对 Binance 的深度比值中位数再降 57.5%。
- 5bps 近端区间,美元深度指数仅剩约 13、代币数量指数约 28;但 20 档全域代币数量指数达 127,流动性向远离中间价区域迁移。
- 1 万美元订单的中位交易成本:Hyperliquid 5.21bps,Binance 2.95bps(未计手续费)。
- 近一个月内,25bps 区间最大账户组报价份额中位数由 34.5% 升至 38.6%,点差由 2.13bps 扩大至 3.55bps。
- 手续费结构失衡:成交量最低四分之一账户组支付 0.961bps,最高四分之一组获 0.236bps 返佣,成本差约 1.20bps。
- 提供有效报价的账户组平均数由 7.64 降至 6.39,72 个市场中 58 个出现下降。
- HIP-4 合约 25bps 内可见深度 47% 来自四个专业做市钱包;拥堵规则按前一日份额分配区块空间,形成"需交易量才能获得额度"的循环。
Bài viết này đến từ: 0d Labs CEO matteo
Biên dịch | Odaily (@OdailyChina); Người dịch | Azuma (@azuma_eth)
Trong vài tháng qua, do chúng tôi đang phát triển một sản phẩm chưa được công bố, chúng tôi đã dành rất nhiều thời gian để phân tích thanh khoản của các loại DEX khác nhau trên nhiều loại tài sản giao dịch. Chúng tôi sở hữu hơn một năm rưỡi dữ liệu sổ lệnh đầy đủ, được ghi lại từ quá trình giao dịch của chúng tôi thông qua 0d Labs trên các thị trường liên quan. Trong quá trình phân tích, chúng tôi đã phát hiện một hiện tượng khá bất ngờ trong phân khúc thị trường đuôi dài của crypto — thanh khoản đang ngày càng mỏng đi.
Sau sự kiện ngày 10/11 năm ngoái, chúng tôi vốn đã dự đoán được kết quả này, nhưng nhìn vào hiện tại, toàn bộ thị trường crypto dường như vẫn chưa thực sự hồi phục sau sự kiện đó.
Ngoài ra, gần đây nhiều trader có quan hệ thân thiết với chúng tôi cũng phàn nàn rằng Hyperliquid đang ngày càng khó cạnh tranh, một số cơ chế trên nền tảng dường như đang khiến lợi thế tập trung về phía những người chơi hàng đầu. Từ việc Read Priority Fees (Phí ưu tiên đọc) bị Wintermute độc quyền, đến phí giao dịch và tắc nghẽn mạng L1 khiến các nhà tạo lập thị trường (MM) nhỏ gặp vô vàn khó khăn, những vấn đề này đều đã thu hút sự chú ý của chúng tôi.
Vì vậy, tôi quyết định nghiên cứu sâu hơn về sự thay đổi thanh khoản của Hyperliquid, và cố gắng làm rõ — liệu môi trường sống ngày càng tồi tệ của các nhà tạo lập thị trường nhỏ có mối quan hệ nhân quả với sự sụt giảm thanh khoản của nền tảng hay không? Suy cho cùng, một trong những lợi thế cạnh tranh cốt lõi của Hyperliquid thời kỳ đầu chính là khả năng cung cấp thanh khoản sâu cho các tài sản đuôi dài.
Mốc so sánh
Trước tiên, chúng tôi cần thiết lập một mốc tham chiếu phản ánh tình trạng của toàn bộ thị trường crypto. Thanh khoản có thể đang mỏng đi, nhưng nếu đây là hiện tượng toàn thị trường, chúng tôi phải phân biệt được những thay đổi nào đến từ thị trường tổng thể, và những thay đổi nào là vấn đề của riêng Hyperliquid.
Đối với thanh khoản tổng thể của altcoin, Binance là một mốc tham chiếu có giá trị. Vì vậy, chúng tôi đã chọn 86 tài sản được giao dịch trên cả hai nền tảng trong giai đoạn từ ngày 1 tháng 11 năm 2025 đến ngày 1 tháng 11 năm 2026, với đòn bẩy tối đa dưới 10 lần, làm mẫu tài sản đuôi dài cho nghiên cứu lần này.
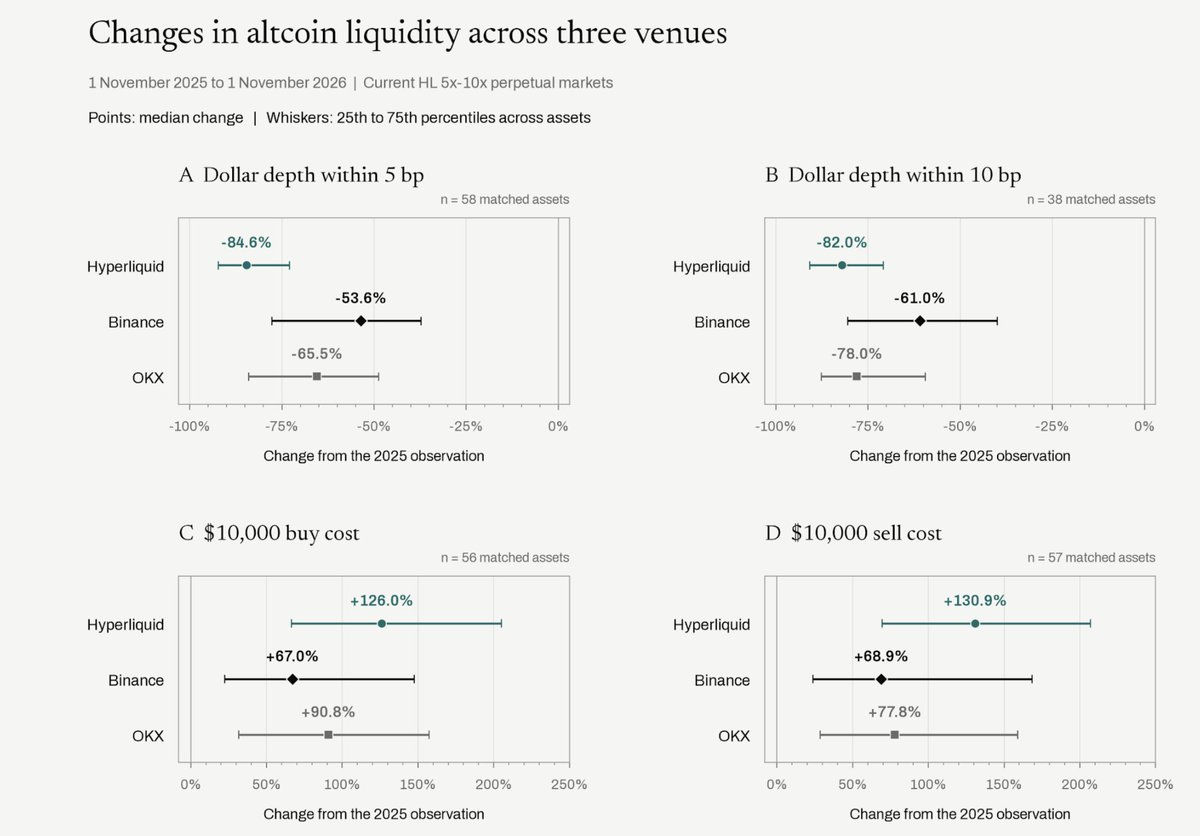
Trong 38 thị trường có thể so sánh với tiêu chuẩn chung là 10 điểm cơ bản (bps), độ sâu tính bằng USD trung vị của Hyperliquid đã giảm 82%, Binance giảm 61%, OKX giảm 78%. Khoảng cách này đã khá rõ rệt.
Tất nhiên, việc giá token giảm tự nó sẽ khiến độ sâu sổ lệnh tính bằng USD bị thu hẹp, nhưng chúng tôi cần xác nhận thêm liệu số lượng token được báo giá trong các mức giá đó có cũng đang giảm hay không.
Để đánh giá liệu Hyperliquid có vấn đề riêng hay không, tôi đã chia độ sâu của từng tài sản trên Hyperliquid cho độ sâu của nó trên Binance, rồi so sánh sự thay đổi của tỷ lệ này trước và sau một năm. Trong phạm vi 5 điểm cơ bản, tỷ lệ trung vị này đã giảm 57,5%.
Điều này có nghĩa là, ngay cả khi chúng ta quan sát thanh khoản của cùng một loại token trên hai nền tảng, Hyperliquid vẫn mất đi một lượng lớn thanh khoản so với Binance. Cần lưu ý rằng các tỷ lệ này được tính riêng cho từng thị trường, chứ không phải đơn giản là chia trung vị độ sâu của hai nền tảng cho nhau.
Nếu chúng ta muốn mua 10.000 USD tài sản trong giai đoạn mẫu sau, chỉ dựa trên báo giá hiển thị trên sổ lệnh, chi phí giao dịch trung vị của Hyperliquid là 5,21 điểm cơ bản, trong khi Binance chỉ là 2,95 điểm cơ bản, và chưa tính phí giao dịch. Đối với một lệnh có quy mô không quá lớn như vậy, hai mức này tương ứng với chi phí 5,21 USD và 2,95 USD.
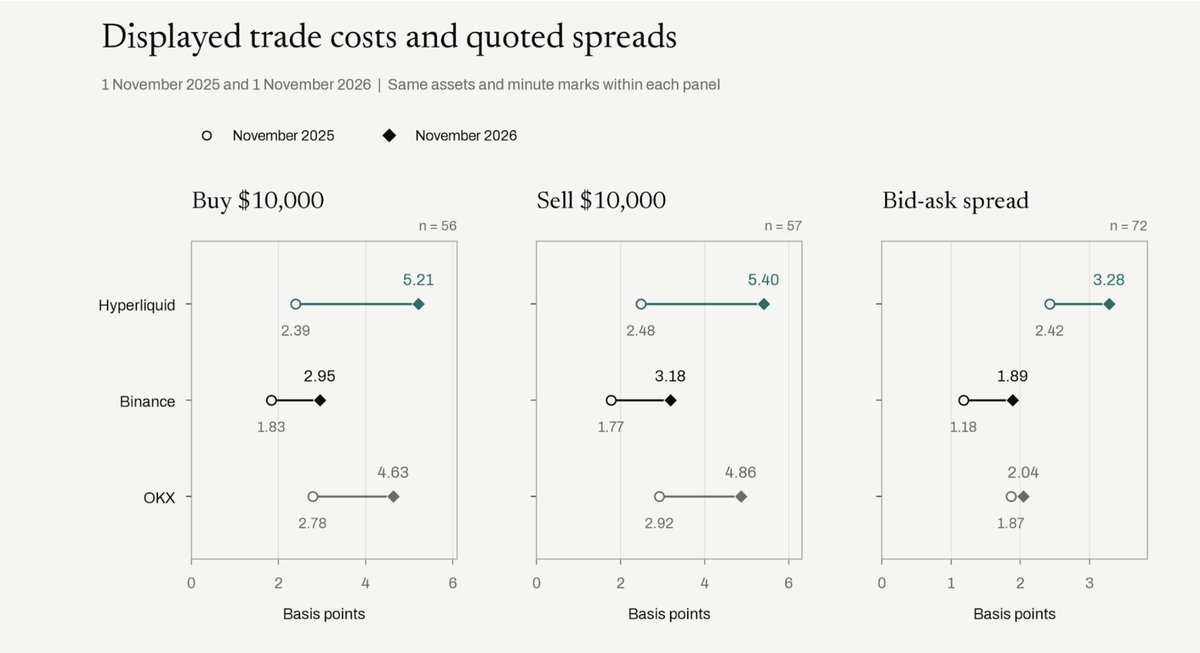
Chênh lệch giá mua bán (Spread) lại cung cấp một phản ví dụ thú vị. Chênh lệch giá mua bán của Binance thực tế đã mở rộng tương đối với mức độ lớn hơn (tuy nhiên, chênh lệch ban đầu của nó vốn đã hẹp hơn, và mức cuối cùng vẫn thấp hơn).
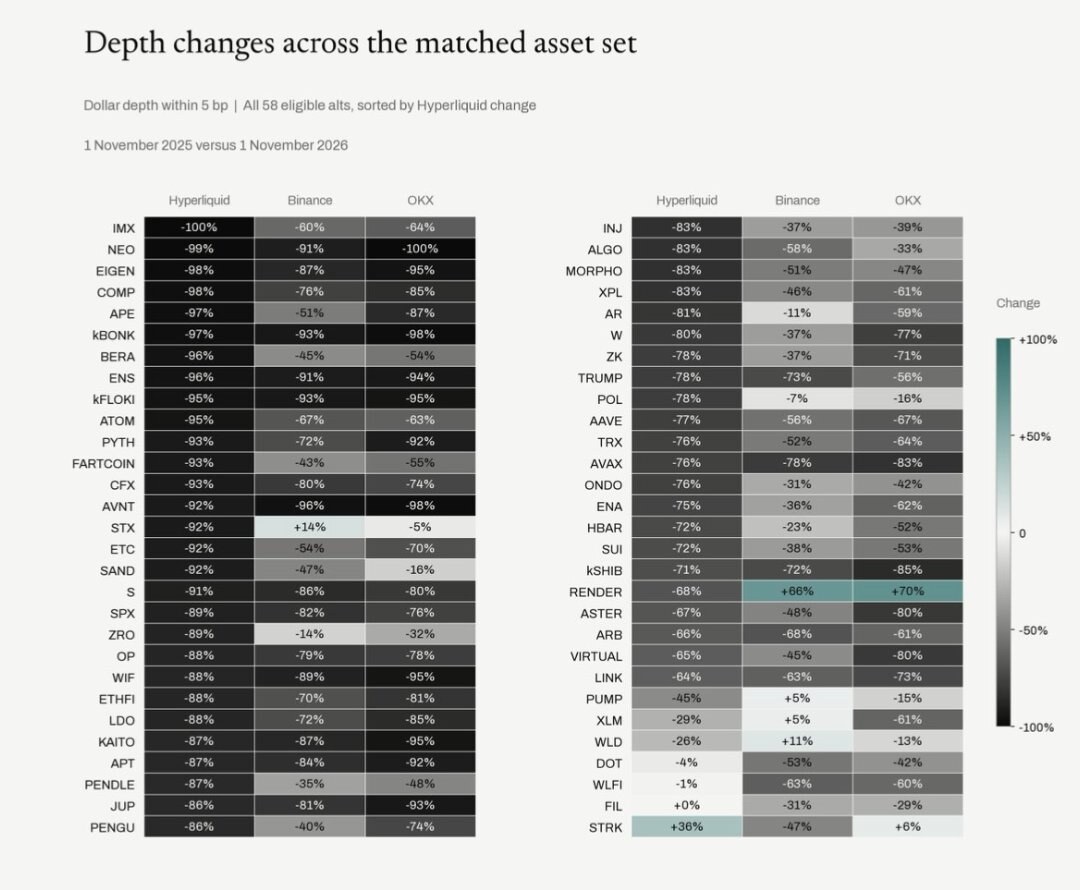
Khu vực gần giá trung bình nhất, vấn đề rõ ràng nhất
Một số người có thể đặt câu hỏi cơ bản về phân tích trên: nếu giá của một loại token giảm mạnh, ngay cả khi số lượng token trong sổ lệnh không thay đổi, độ sâu tính bằng USD cũng sẽ trông như bị thu hẹp. Để loại bỏ yếu tố này, chúng tôi đã đồng thời theo dõi giá trị báo giá bằng USD và số lượng token trong sổ lệnh.
Trong biểu đồ của Hyperliquid, chúng tôi đã cố định phạm vi tài sản và khoảng thời gian quan sát của 13 ngày lấy mẫu. Trong đó, mẫu trong phạm vi 5 điểm cơ bản bao gồm 63 thị trường, mẫu rộng hơn trong 20 điểm cơ bản đầu tiên bao gồm 80 thị trường.
Cần lưu ý rằng điều kiện lọc của các mẫu này nghiêm ngặt hơn so với mẫu chỉ so sánh hai thời điểm trước đó, vì vậy không thể trực tiếp dùng dữ liệu điểm cuối ở đây để thay thế kết quả so sánh với các sàn giao dịch tập trung (CEX) ở phần trước.
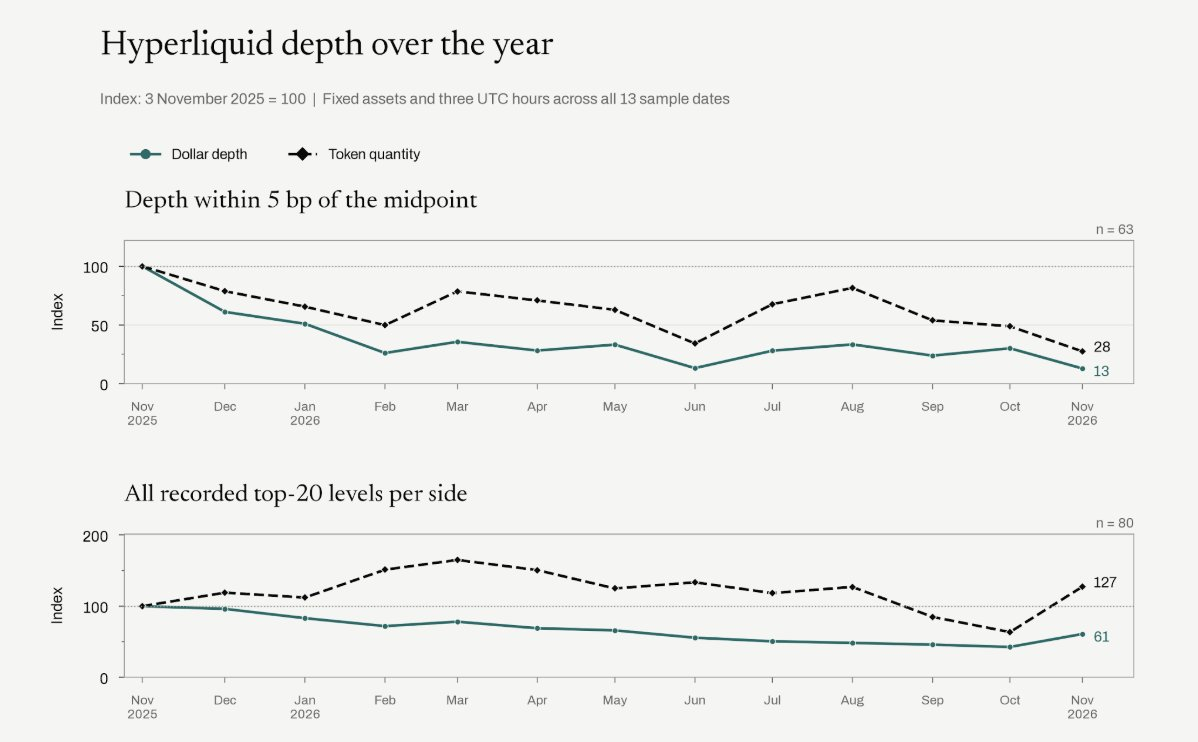
Để dễ quan sát, chúng tôi đã đặt giá trị của mỗi thị trường vào tháng 11 năm 2025 thành 100. Một năm sau, trong phạm vi 5 điểm cơ bản, tính theo trung vị của các thị trường, chỉ số độ sâu USD chỉ còn khoảng 13, chỉ số số lượng token còn khoảng 28. Nói cách khác, ngay cả khi loại bỏ ảnh hưởng của việc giá giảm, chúng ta vẫn mất đi phần lớn số lượng lệnh chờ vốn có trong phạm vi giá đó.
Nếu mở rộng phạm vi hơn nữa, đưa toàn bộ 20 mức độ sâu sổ lệnh được ghi nhận vào thống kê, kết quả lại khác: chỉ số độ sâu USD trung vị cuối cùng là 61, chỉ số số lượng token đạt 127. Điều này cho thấy một bức tranh hoàn toàn khác — trong mẫu rộng hơn, số lượng token lệnh chờ của thị trường điển hình thực tế nhiều hơn trước; nhưng trong phạm vi 5 điểm cơ bản gần giá thị trường nhất, số lượng lệnh chờ lại giảm mạnh.
Nói cách khác, sổ lệnh không phải hoàn toàn không có thanh khoản, mà là trong phạm vi giá thực sự phù hợp để chúng ta giao dịch, thanh khoản đã ít đi rất nhiều.
Quan sát sâu hơn một số chi tiết
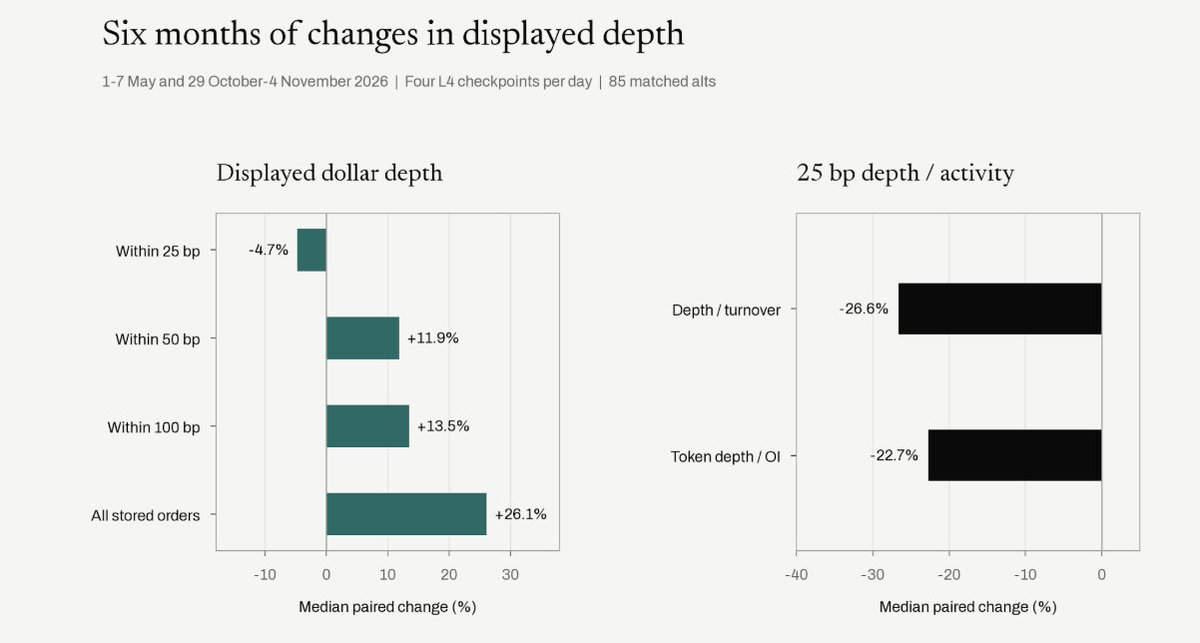
Chúng tôi cho rằng cần thiết phải trình bày riêng dữ liệu của 6 tháng qua. Bởi vì trong khoảng thời gian này, độ sâu tổng thể thực tế đã được cải thiện (cải thiện chủ yếu ở khu vực xa giá thị trường hơn, chứ không phải phần gần giá khớp lệnh nhất).
Nếu phân tích chi tiết hơn, chúng ta có thể xem xét sự thay đổi chênh lệch giá mua bán trong năm qua.
Đáng ngạc nhiên là cho đến gần đây, chênh lệch giá mua bán của Hyperliquid vẫn đang dần tiến gần các nền tảng khác. Rõ ràng, chúng ta cần chờ thêm một thời gian để xác nhận đây là xu hướng hay chỉ là biến động ngẫu nhiên.
Nhưng những thay đổi hiện tại trong sổ lệnh lại khớp với xu hướng tập trung hóa cấu trúc thị trường ngày càng tăng gần đây và những vấn đề mà các nhà tạo lập thị trường phản ánh.
Cạnh tranh thị trường có đang suy yếu?
Tiếp theo, tôi đã kiểm tra lại cấu trúc tài khoản cơ bản, và nhóm tài khoản chính với các tài khoản phụ được liên kết rõ ràng của nó thành cùng một nhóm tài khoản, tránh tính trùng nhiều tài khoản của cùng một tổ chức. Bằng cách này, ngay cả khi chúng ta không biết các tài khoản này thuộc công ty nào, vẫn có thể nhận diện được các hệ thống tài khoản khác nhau.
Trước đây, tôi từng cho rằng phần lớn khối lượng giao dịch trên nền tảng có thể đến từ một số ít nhà tạo lập thị trường lớn, nhưng dữ liệu giao dịch so sánh cùng kỳ không ủng hộ nhận định này.
Tôi đã chọn một tuần đầy đủ của một năm trước và một tuần đầy đủ gần đây, so sánh cùng 80 thị trường. Kết quả cho thấy, thị phần khối lượng giao dịch tạo lập thị trường của nhóm tài khoản có khối lượng giao dịch lớn nhất, tính theo trung vị, lại giảm từ 25,2% xuống 14,6%. Vì vậy, tôi không cho rằng sự sụt giảm thanh khoản tổng thể trong năm qua có thể đơn giản quy cho việc một nhà tạo lập thị trường nào đó thâu tóm thị trường.
Tuy nhiên, điều chúng tôi quan tâm hơn là những gì đã xảy ra ở phía báo giá trong thời gian gần đây.
Bây giờ, hãy thu hẹp phạm vi quan sát xuống một tháng gần nhất, và sử dụng cùng 72 tài sản như mốc so sánh chênh lệch giá mua bán. Thời điểm ở đây khá đáng chú ý: từ khoảng ngày 30 tháng 10, khi thanh khoản gần giá thị trường ngày càng tập trung, chênh lệch giá mua bán cũng theo đó mở rộng.
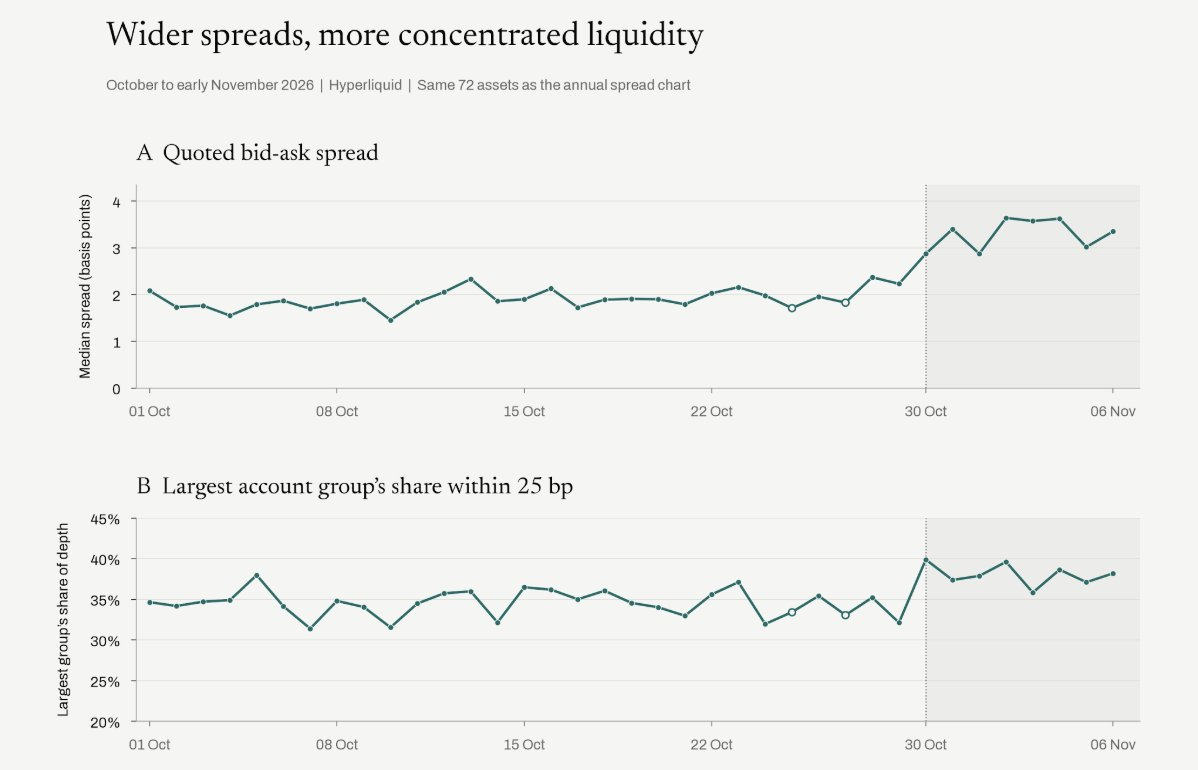
So sánh hai giai đoạn từ ngày 8 đến 14 tháng 10 và từ ngày 31 tháng 10 đến 6 tháng 11, có thể thấy:
- Trong phạm vi 25 điểm cơ bản tính từ giá trung bình, thị phần báo giá của nhóm tài khoản lớn nhất trên mỗi thị trường, tính theo trung vị, đã tăng từ 34,5% lên 38,6%;
- Đồng thời, chênh lệch giá mua bán trung vị đã mở rộng từ 2,13 điểm cơ bản lên 3,55 điểm cơ bản.
Điều này khớp hơn với những vấn đề mà các nhà tạo lập





