






IRS 12月新规倒计时,“比特币耶稣”弃籍十年补税4990万美元


- Quan điểm cốt lõi: “Bitcoin Jesus” Roger Ver do cố ý khai báo thấp tài sản Bitcoin khi từ bỏ quốc tịch năm 2014, mười năm sau bị IRS truy thu khoảng 49,9 triệu USD; IRS đồng thời dự kiến ban hành quy định công bố tự nguyện mới nhằm giảm mức phạt, cho thấy Mỹ ngày càng siết chặt tuân thủ thuế đối với tài sản mã hóa.
- Yếu tố then chốt:
- Khi từ bỏ quốc tịch năm 2014, Ver nắm giữ khoảng 131.000 BTC (thời giá khoảng 871 USD/BTC), thông qua thông tin sai lệch để khai báo thấp giá trị tài sản, gây thiệt hại thuế khoảng 16,86 triệu USD, cuối cùng phải nộp bổ sung tiền thuế, tiền phạt và lãi cộng dồn khoảng 49,9 triệu USD.
- Thuế từ bỏ quốc tịch coi toàn bộ tài sản toàn cầu như được bán vào ngày trước khi từ bỏ quốc tịch và đánh thuế; điều kiện kích hoạt bao gồm tài sản ròng vượt 2 triệu USD hoặc thu nhập thuế bình quân năm năm gần nhất vượt ngưỡng (năm 2025 là 206.000 USD).
- Thời hạn đánh giá thuế thông thường là 3 năm, nếu khai thiếu tổng thu nhập trên 25% thì kéo dài đến 6 năm; nhưng nếu liên quan đến khai báo sai lệch hoặc gian lận, việc đánh giá thuế không có giới hạn thời gian, vụ án Ver áp dụng điều khoản này.
- IRS dự kiến ban hành quy định công bố tự nguyện mới trước tháng 12, mức phạt sẽ “thấp hơn đáng kể” so với mức phạt gian lận dân sự tối đa 75% hiện hành, mục tiêu kết thúc vụ việc trong vòng 120 ngày sau khi nộp tài liệu.
- Tài sản kỹ thuật số được coi là tài sản, mỗi giao dịch bán, trao đổi hoặc thanh toán đều phải khai báo trên Form 8949 và Schedule D; thu nhập từ staking, khai thác và airdrop được tính vào thu nhập thông thường theo giá trị hợp lý tại thời điểm nhận.
- Mẫu 1099-DA chỉ áp dụng cho nền tảng lưu ký tập trung, giao dịch DeFi, giao dịch NFT và chuyển khoản giữa các ví sẽ không xuất hiện trên mẫu, nhưng người nộp thuế vẫn phải tự khai báo và lưu giữ hồ sơ cơ sở chi phí.
Bài viết gốc | Odaily (@OdailyChina)
Tác giả | jk

Tháng này, người đứng đầu bộ phận điều tra hình sự của IRS tiết lộ rằng các quy định mới về việc tự nguyện khai báo thuế chưa nộp sẽ được công bố trước tháng 12, nếu chủ động khai báo bổ sung thuế, mức phạt sẽ thấp hơn. "Bitcoin Jesus" Roger Ver đã bị truy thu sau mười năm vì khai thiếu bitcoin khi từ bỏ quốc tịch vào năm 2014, và đã nộp đủ tiền thuế, tiền phạt cùng lãi cho Sở Thuế vụ Hoa Kỳ (IRS) với tổng cộng khoảng 49,9 triệu USD.
Người nộp thuế Hoa Kỳ nắm giữ tài sản mã hóa nên nhìn nhận việc này thế nào? Bài viết này bắt đầu từ vụ án Ver, lần lượt làm rõ các quy định mới của IRS, lý do vì sao thuế từ bỏ quốc tịch có thể truy hồi tới mười năm, cũng như cách khai báo tài sản trên chuỗi với IRS.
Vụ án Roger Ver: một tờ khai thuế bitcoin từ năm 2014
Roger Ver bắt đầu mua bitcoin vào năm 2011 và có biệt danh "Bitcoin Jesus" nhờ tích cực quảng bá. Tháng 3 năm 2014, ông từ bỏ quốc tịch Hoa Kỳ sau khi có quốc tịch Saint Kitts và Nevis thông qua chương trình đầu tư định cư. Theo thông cáo của Bộ Tư pháp, do giá trị tài sản ròng cao, ông phải nộp tờ khai thuế liên quan đến việc từ bỏ quốc tịch và nộp thuế đối với lợi tức vốn từ tài sản toàn cầu (bao gồm bitcoin).
Bản cáo trạng tháng 4 năm 2024 cho biết Ver và hai công ty Hoa Kỳ do ông kiểm soát nắm giữ khoảng 131.000 bitcoin vào tháng 2 năm 2014, khi đó mỗi bitcoin khoảng 871 USD. Trong đó hai công ty MemoryDealers và Agilestar nắm giữ khoảng 73.000 bitcoin. Bên công tố cáo buộc ông đã cung cấp thông tin sai lệch cho hãng luật và tổ chức định giá, khiến hai công ty cùng lượng bitcoin của họ bị đánh giá thấp nghiêm trọng, đồng thời khai rằng cá nhân ông không nắm giữ bitcoin nào. Bản cáo trạng khi đó ước tính thiệt hại về thuế ít nhất là 48 triệu USD, Ver sau đó bị bắt tại Tây Ban Nha.
Roger Ver, nguồn: Instagram
Ver thừa nhận trong thỏa thuận rằng khi nộp tờ khai từ bỏ quốc tịch vào tháng 5 năm 2016, ông đã không khai báo toàn bộ bitcoin, cũng không nộp thuế lợi tức vốn đối với "giao dịch bán được coi là" của số bitcoin này, gây thiệt hại về thuế 16.864.105 USD. Ông cũng thừa nhận việc khai thiếu này là "cố ý", do đó áp dụng mức phạt gian lận dân sự tối đa (hơn 12 triệu USD), cộng thêm lãi.
Ông đã thanh toán đầy đủ, sau đó bên công tố xin rút cáo trạng.
Quy định mới của IRS năm 2026: nếu tự nguyện khai báo thuế chưa nộp, tiền phạt có thể giảm
Theo Forbes đưa tin, người đứng đầu bộ phận điều tra hình sự của IRS, Jarod Koopman, phát biểu tại hội nghị tranh chấp thuế của UCLA Extension rằng IRS đang sửa đổi chương trình tự nguyện khai báo, dự kiến ra mắt trước tháng 12, mục tiêu là kết thúc hồ sơ trong vòng 120 ngày sau khi người nộp thuế hoàn tất các hồ sơ cần nộp.
"Kết thúc hồ sơ" ở đây có nghĩa là IRS xem xét xong tài liệu, xác định số thuế, tiền phạt và lãi cần nộp bổ sung, và xác nhận số tiền cuối cùng với người nộp thuế. Có báo cáo cho rằng người nộp thuế cần mang theo toàn bộ tờ khai bổ sung đã chuẩn bị sẵn (tức là nộp bổ sung tờ khai thuế cho những năm khai thiếu hoặc bỏ sót trong quá khứ) đến nộp trực tiếp. Đối với người nắm giữ tài sản trên chuỗi, điều này có nghĩa là phải lục lại từng giao dịch mua bán qua nhiều năm, tính rõ giá mua ban đầu của mỗi đồng coin (trong thuế gọi là "cơ sở chi phí"), mới có thể tính được cần nộp bổ sung bao nhiêu thuế. Thời gian chuẩn bị này không nằm trong 120 ngày.
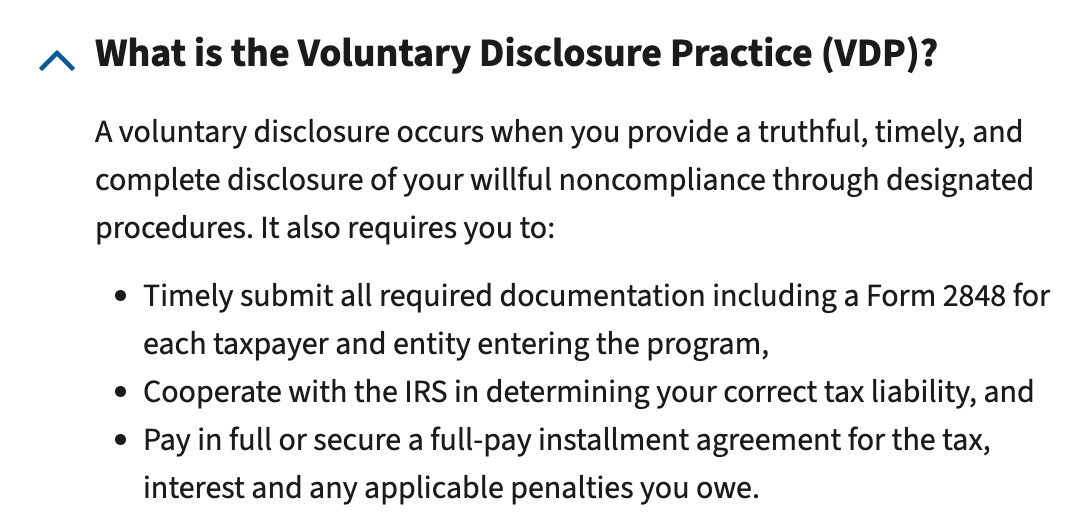
Giải thích của trang web IRS về chương trình tự nguyện khai báo hiện hành, nguồn: trang web IRS
Về mức giảm tiền phạt, Koopman chỉ nói rằng mức phạt mới sau khi tự nguyện khai báo sẽ "thấp hơn đáng kể" so với mức hiện hành, không đưa ra con số nào, IRS cũng chưa công bố tỷ lệ phạt, điều kiện áp dụng hay ngày có hiệu lực. Quy định hiện hành có thể tham chiếu là: áp dụng mức phạt gian lận dân sự 75% đối với năm có nghĩa vụ thuế cao nhất, thường truy hồi 6 năm, tức là thu tiền phạt theo 75% của năm có thuế cao nhất trong 6 năm qua. IRS cũng cho phép trả góp.
Thuế từ bỏ quốc tịch: nếu liên quan đến gian lận, có thể truy hồi mười năm
Vụ án Ver có thể bị truy cứu sau mười năm là vì ông đã lừa dối IRS, trong trường hợp này không có giới hạn thời hiệu truy hồi.
Quy định về thuế từ bỏ quốc tịch của Hoa Kỳ như sau: người đáp ứng điều kiện "người từ bỏ quốc tịch", toàn bộ tài sản toàn cầu được coi như đã bán vào ngày trước khi từ bỏ quốc tịch, và phải nộp thuế đối với lợi tức vốn phát sinh từ đó. Có ba loại điều kiện kích hoạt, đó là giá trị tài sản ròng vượt 2 triệu USD, thuế thu nhập bình quân năm năm gần nhất vượt ngưỡng theo năm (năm 2025 là 206.000 USD), hoặc không thể chứng minh tuân thủ thuế trong năm năm qua. Người từ bỏ quốc tịch còn phải nộp bảng cân đối tài sản toàn cầu và giấy chứng nhận tuân thủ.
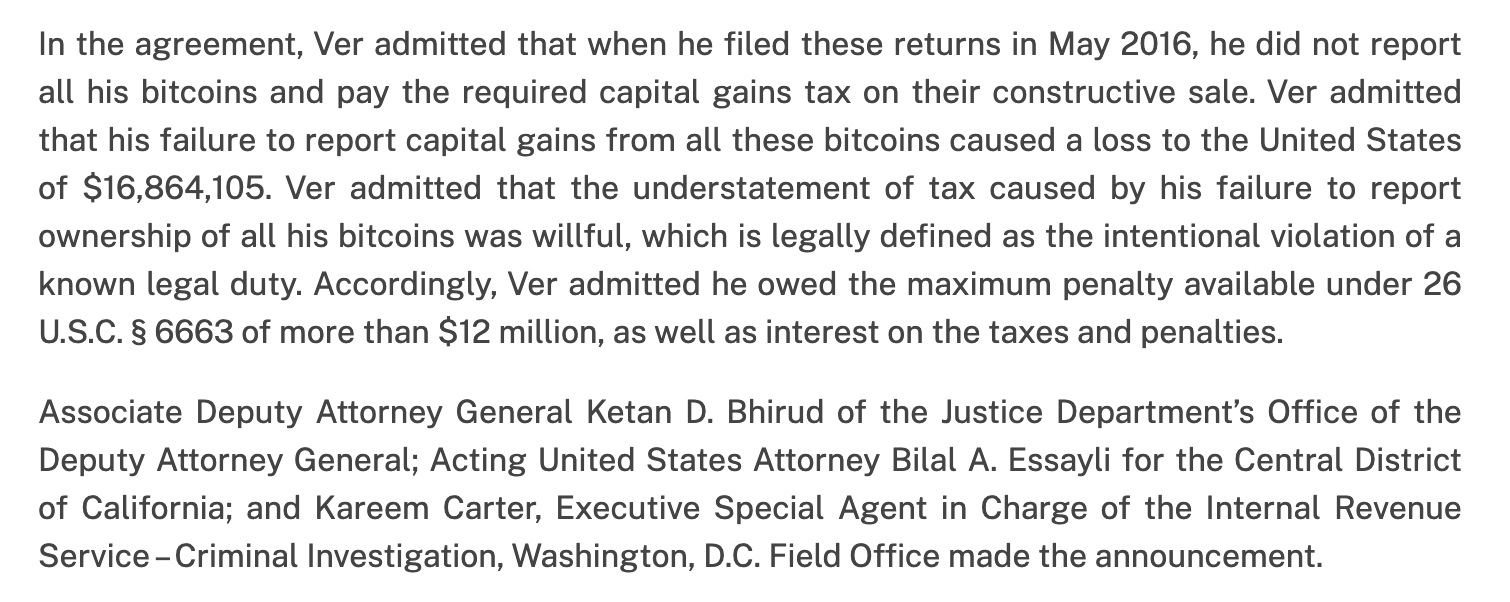
Thông cáo của Bộ Tư pháp Hoa Kỳ, nguồn: trang web chính thức
IRS luôn coi tiền ảo có thể chuyển đổi là tài sản, do đó bitcoin cũng như các tài sản khác đều áp dụng quy tắc bán được coi là, không có ngoại lệ.
Về thời hạn truy thu, thời hạn đánh giá thông thường của IRS là 3 năm, kéo dài đến 6 năm khi khai thiếu tổng thu nhập vượt 25%. Nhưng nếu tờ khai là giả mạo hoặc gian lận, nhằm mục đích trốn thuế, việc đánh giá không có giới hạn thời gian, IRS cần chứng minh ý định gian lận bằng "bằng chứng rõ ràng và có sức thuyết phục". Việc nhận tội của Ver rơi vào điều khoản này.
Khai báo tài sản trên chuỗi với IRS như thế nào?
Theo luật thuế Hoa Kỳ, tài sản số được coi là tài sản chứ không phải tiền tệ, do đó mỗi giao dịch bán, trao đổi hoặc thanh toán đều cấu thành việc định đoạt chịu thuế, cần khai báo trong Form 8949 và Schedule D. Các sàn giao dịch Hoa Kỳ sẽ cấp Form 1099-DA cho các giao dịch bán sau ngày 31 tháng 12 năm 2024, nhưng biểu mẫu của năm 2025 chỉ liệt kê tổng thu nhập, cơ sở chi phí chỉ bắt đầu được báo cáo từ các giao dịch năm 2026.
Quốc hội đã bãi bỏ quy tắc môi giới áp dụng cho DeFi, do đó 1099-DA chỉ áp dụng cho các nền tảng lưu ký tập trung; các giao dịch hoán đổi DeFi, phần lớn giao dịch NFT và chuyển khoản giữa các ví sẽ không xuất hiện trên biểu mẫu, nhưng điều này không có nghĩa là được miễn thuế, các giao dịch định đoạt liên quan vẫn phải do người nộp thuế tự khai báo. Thu nhập từ staking, đào coin, airdrop và DeFi được tính vào thu nhập thông thường theo giá trị hợp lý tại thời điểm nhận, chứ không phải lợi tức vốn.
Yêu cầu ghi chép cơ sở chi phí rất chi tiết, nếu có các giao dịch tạo ra lợi nhuận, mã giao dịch (transaction hash), dấu thời gian, giá trị hợp lý bằng USD tại thời điểm giao dịch và chi phí của từng phần đều nên được lưu giữ; chuyển khoản giữa các ví của chính mình không phát sinh thuế, nhưng cũng cần lưu lại dấu vết, nếu không khi đối chiếu với dữ liệu của nhà môi giới, các tài sản được chuyển vào này có thể bị coi là có chi phí bằng không, tức là toàn bộ đều bị đánh thuế. Odaily nhắc nhở độc giả, nếu có nghĩa vụ thuế Hoa Kỳ liên quan, cần khai báo thuế kịp thời theo quy định chi tiết.





