






2030 Thị trường tiền mã hóa Hàn Quốc: Thời điểm và cách thức để tổ chức tham gia


- Quan điểm cốt lõi:Khối lượng giao dịch trên thị trường tiền mã hóa Hàn Quốc đứng đầu toàn cầu nhưng việc token hóa tài sản thực tế lại tụt hậu nghiêm trọng. Với sự tham gia của các tổ chức tài chính toàn cầu và khung pháp lý ngày càng hoàn thiện, stablecoin, thanh toán và quyết toán cùng tài sản token hóa sẽ trở thành thành phần cốt lõi của hệ thống tài chính Hàn Quốc trước năm 2030.
- Yếu tố then chốt:
- Số tài khoản đủ điều kiện giao dịch tại Hàn Quốc đạt 11,13 triệu (chiếm hơn 20% dân số), khối lượng giao dịch bình quân ngày trong nửa cuối năm 2025 là 5,4 nghìn tỷ won, nhưng tài sản token hóa chỉ khoảng 640 tỷ won, chưa bằng một phần tám khối lượng giao dịch bình quân ngày.
- Tổng giá trị tài sản token hóa toàn cầu khoảng 37,3 tỷ USD với hơn 1,5 triệu người dùng. NYSE, DTCC, Nasdaq và các tổ chức khác đang thúc đẩy quá trình token hóa chuyển từ thử nghiệm sang cơ sở hạ tầng tài chính.
- Dự án Hangang của Ngân hàng Trung ương Hàn Quốc đã hoàn thành giai đoạn một thử nghiệm CBDC bán buôn, mở rộng số ngân hàng tham gia lên chín và bước vào giai đoạn hai với giao dịch thực tế.
- Luật stablecoin won Hàn Quốc vẫn đang được thảo luận, tiểu ban Quốc hội dự kiến xem xét vào tháng 11 năm 2026, nhưng thị trường và cơ quan quản lý đều đồng thuận về sự cần thiết của nó, việc triển khai chỉ còn là vấn đề thời gian.
- Kim ngạch thương mại của Hàn Quốc chiếm khoảng 85% GDP (Mỹ khoảng 25%), thanh toán doanh nghiệp xuyên biên giới là ứng dụng mang lại lợi ích lớn nhất cho stablecoin won Hàn Quốc.
- Con đường ngoài khơi có thể tiếp cận vốn quốc tế ngay lập tức. Việc Hàn Quốc được đưa vào chỉ số trái phiếu chính phủ thế giới FTSE dự kiến sẽ mang lại dòng vốn nước ngoài từ 70 nghìn tỷ đến 90 nghìn tỷ won.
- Kiến trúc chuỗi trung tâm có thể giải quyết vấn đề phân mảnh thanh khoản và cô lập chuỗi riêng tư, trở thành cơ sở hạ tầng tầng nền tảng mà cả ba lĩnh vực stablecoin, thanh toán và RWA đều phụ thuộc vào.
1. Thực trạng thị trường tiền mã hóa Hàn Quốc
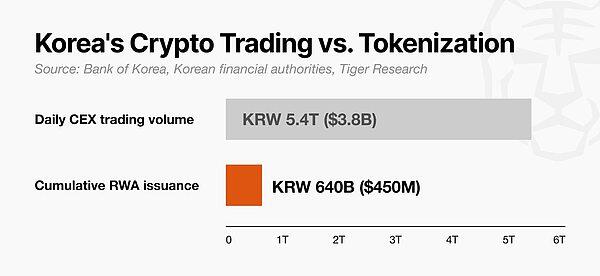
Theo thống kê của Ngân hàng Trung ương Hàn Quốc, Hàn Quốc đã token hóa khoảng 640 tỷ won (khoảng 450 triệu USD) tài sản trong thế giới thực. Quy mô này vẫn chưa bằng một phần tám khối lượng giao dịch trung bình hàng ngày của các sàn giao dịch tập trung tại Hàn Quốc. Tuy nhiên, sự quan tâm mạnh mẽ của nhà đầu tư vẫn tập trung vào lĩnh vực giao dịch, và hệ sinh thái ngành hình thành xung quanh các kịch bản ứng dụng thực tế vẫn chưa trưởng thành.
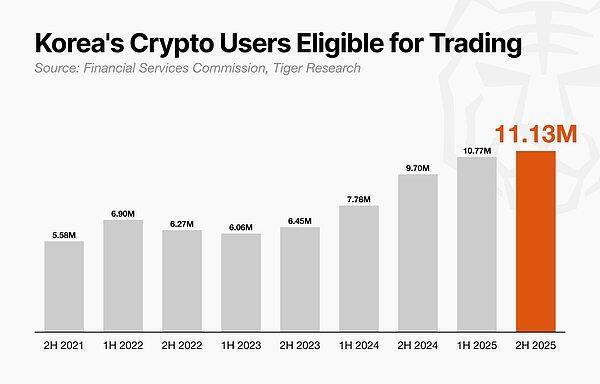
Xét theo khối lượng giao dịch, thị trường tiền mã hóa Hàn Quốc đã đứng trong nhóm đầu toàn cầu. Theo một cuộc khảo sát do cơ quan quản lý tài chính công bố vào tháng 3 năm 2026, tính đến cuối năm 2025, Hàn Quốc có tổng cộng 11,13 triệu tài khoản đủ điều kiện giao dịch, tương đương hơn 20% dân số cả nước. Bất chấp thị trường đi xuống, khối lượng giao dịch trung bình hàng ngày trong nửa cuối năm 2025 vẫn đạt 5,4 nghìn tỷ won (khoảng 3,8 tỷ USD).
Là lĩnh vực ứng dụng chính của ngành ngoài giao dịch, việc token hóa tài sản trong thế giới thực phát triển chậm chạp. Tổng quy mô phát hành token lũy kế của Hàn Quốc chỉ khoảng 640 tỷ won (khoảng 450 triệu USD), và phần lớn tập trung vào các tài sản phi tiêu chuẩn như quyền thu nhập bản quyền âm nhạc (65%) và tác phẩm nghệ thuật (17%). Việc token hóa các tài sản tài chính truyền thống tiêu chuẩn như trái phiếu, quỹ vẫn còn tương đối hiếm. (Theo Ngân hàng Trung ương Hàn Quốc, tháng 3 năm 2026)
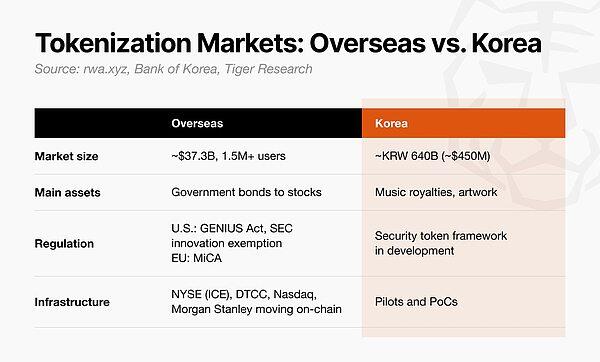
Tại thị trường nước ngoài, tiến độ quản lý và sự tham gia của tổ chức đang thúc đẩy quá trình token hóa chuyển từ thử nghiệm tiền mã hóa sang cơ sở hạ tầng tài chính.
Quy mô thị trường token hóa nước ngoài lớn hơn nhiều so với Hàn Quốc. Theo dữ liệu do rwa.xyz công bố vào tháng 8 năm 2026, tổng giá trị tài sản token hóa toàn cầu khoảng 37,3 tỷ USD, với hơn 1,5 triệu người dùng. Từ các tài sản tương đương tiền mặt như trái phiếu chính phủ đến cổ phiếu, ngày càng nhiều loại tài sản đang được đưa lên chuỗi.
Hệ thống quản lý hỗ trợ lĩnh vực này cũng đang được hoàn thiện nhanh chóng. Hoa Kỳ đã thông qua GENIUS Act để quản lý stablecoin, sau đó tiếp tục thúc đẩy CLARITY Act. Mặc dù CLARITY Act không được Thượng viện thông qua, Ủy ban Chứng khoán và Giao dịch Hoa Kỳ ngay sau đó đã đưa ra miễn trừ đổi mới, cho phép các nền tảng giao dịch chứng khoán token hóa được miễn yêu cầu đăng ký sàn giao dịch trong vòng năm năm. Châu Âu cũng đã thiết lập khung quản lý thống nhất thông qua quy định cốt lõi về tài sản tiền mã hóa MiCA.
Cơ sở hạ tầng tài chính hiện có đã bắt đầu được đưa lên chuỗi. Sở Giao dịch Chứng khoán New York thuộc Intercontinental Exchange đang xây dựng nền tảng hỗ trợ giao dịch chứng khoán token hóa suốt ngày đêm; Công ty Thanh toán và Lưu ký Hoa Kỳ, đơn vị chịu trách nhiệm thanh toán và bù trừ phần lớn giao dịch chứng khoán tại Hoa Kỳ, cũng đã được Ủy ban Chứng khoán và Giao dịch Hoa Kỳ phê duyệt để vận hành dịch vụ token hóa của riêng mình. Nasdaq, Morgan Stanley và các sàn giao dịch, ngân hàng lớn khác cũng đang tiến theo cùng một hướng.
Thị trường vốn chủ yếu phát triển nhờ lực lượng từ dưới lên trong quá khứ nay đang được định hình lại bởi sự tham gia trực tiếp của các tổ chức tài chính lớn.
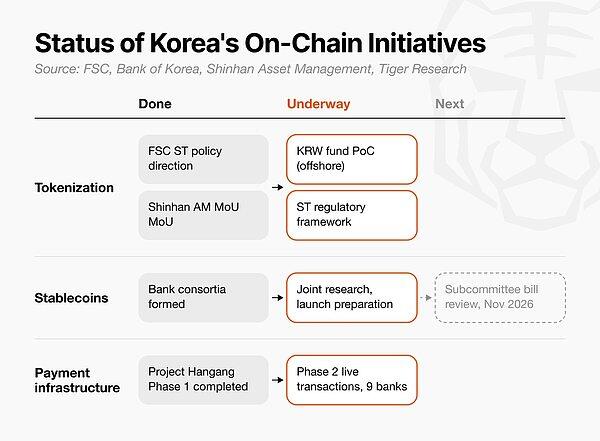
Đối mặt với những thay đổi toàn cầu này, thị trường Hàn Quốc cũng bắt đầu phá vỡ những giới hạn trước đây.
Trong lĩnh vực token hóa, Shinhan Asset Management đã hợp tác với các đối tác nước ngoài để triển khai thử nghiệm khái niệm, kiểm tra việc phát hành và phân phối quỹ định giá bằng won Hàn Quốc trên chuỗi. Nhiều tổ chức tài chính cũng đang mở rộng hợp tác thông qua các văn phòng ở nước ngoài. Ở cấp độ chính sách, Ủy ban Dịch vụ Tài chính Hàn Quốc đã xác định rõ định hướng chính sách đối với chứng khoán token hóa và bắt đầu xây dựng khung quản lý.
Trong lĩnh vực stablecoin, các tổ chức tài chính lớn đã thành lập liên minh để cùng nghiên cứu stablecoin won Hàn Quốc và đẩy nhanh công tác chuẩn bị trước khi ra mắt. Luật liên quan vẫn đang được thảo luận: tiểu ban liên quan của Quốc hội Hàn Quốc dự kiến sẽ xem xét dự luật vào tháng 11 năm 2026, nhưng thời điểm thông qua cụ thể vẫn chưa chắc chắn. Dù vậy, thị trường và cơ quan quản lý đều đồng thuận về sự cần thiết của stablecoin, vì vậy việc quản lý và đưa stablecoin vào thị trường không còn là vấn đề "có xảy ra hay không" mà là "xảy ra khi nào".
Trong lĩnh vực cơ sở hạ tầng thanh toán, Ngân hàng Trung ương Hàn Quốc đã hoàn thành giai đoạn một của Project Hangang. Trong giai đoạn này, Ngân hàng Trung ương Hàn Quốc phát hành tiền kỹ thuật số ngân hàng trung ương bán buôn cho các ngân hàng tham gia, sau đó các ngân hàng này chuyển đổi tiền gửi của khách hàng thành token tiền gửi và đưa vào lưu thông. Sau đó, các ngân hàng tham gia dự án đã mở rộng lên chín ngân hàng và bước vào giai đoạn hai với việc thử nghiệm bằng giao dịch thực tế.
Thị trường tiền mã hóa Hàn Quốc khởi đầu muộn hơn thị trường nước ngoài nhưng đang phát triển ổn định. Đối với một thị trường vẫn còn ở giai đoạn sớm, chỉ dựa vào tốc độ khó có thể thu hẹp khoảng cách với các thị trường trưởng thành. Tuy nhiên, các vấn đề như ai có thể phát hành, cách phân chia quyền sở hữu giữa các bên tham gia và cấu trúc nào nên được áp dụng cho việc token hóa tài sản đều không thể quyết định vội vàng.
Do đó, cách tiếp cận hiện tại là thúc đẩy thí điểm từng bước là đúng đắn, và nhiệm vụ tiếp theo là tìm kiếm cơ hội mới trong quá trình này.
2. Thị trường tiền mã hóa Hàn Quốc năm 2030
Hãy tưởng tượng một ngày năm 2030: khách hàng sử dụng stablecoin won Hàn Quốc để mua cà phê tại cửa hàng tiện lợi; ứng dụng ngân hàng hiển thị rằng tiền lương không được chuyển vào qua tài khoản truyền thống mà được gửi đến dưới dạng chuyển token; một nhân viên của công ty quản lý tài sản ở New York chỉ cần dùng ví là có thể mua trái phiếu chính phủ định giá bằng won Hàn Quốc.
Những thay đổi này trông có vẻ chỉ là những điều chỉnh nhỏ trong cuộc sống hàng ngày, nhưng chúng báo hiệu rằng hệ thống tài chính đang trải qua một quá trình chuyển đổi quy mô lớn hơn. Kết hợp tốc độ xây dựng cơ sở hạ tầng của các nền kinh tế lớn và các thử nghiệm khái niệm cùng thảo luận quản lý đang được thúc đẩy tại Hàn Quốc, có thể đánh giá rằng trong vài năm tới stablecoin sẽ trở thành một phần của hệ thống tài chính Hàn Quốc.
2.1. Stablecoin: Cùng tồn tại với hệ thống thanh toán hiện có
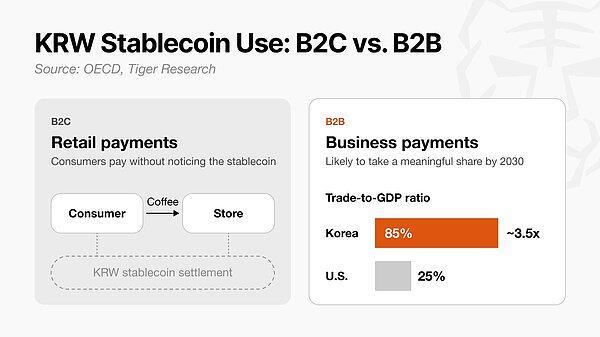
Dự kiến đến năm 2030, người tiêu dùng sẽ sử dụng stablecoin won Hàn Quốc để mua cà phê tại cửa hàng tiện lợi gần nhà mà không nhận ra rằng stablecoin được sử dụng đằng sau giao dịch. Stablecoin won Hàn Quốc cũng có thể chiếm một phần đáng kể trong thanh toán giữa các doanh nghiệp.
Lý do áp dụng stablecoin won Hàn Quốc trong các kịch bản giữa doanh nghiệp đặc biệt thuyết phục. Theo dữ liệu của Tổ chức Hợp tác và Phát triển Kinh tế, tỷ lệ kim ngạch thương mại trên tổng sản phẩm quốc nội của Hàn Quốc khoảng 85%, gấp khoảng 3,5 lần so với tỷ lệ 25% của Hoa Kỳ.
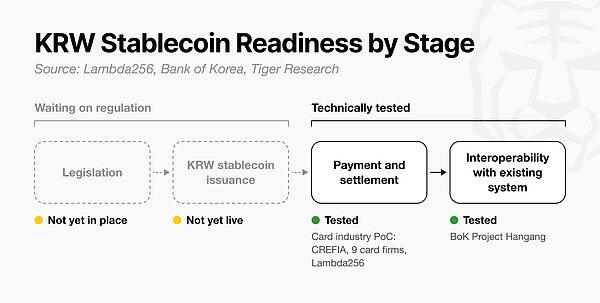
Ngay cả trước khi stablecoin won Hàn Quốc được quản lý chính thức, công nghệ chuỗi khối cơ sở của nó cũng đã được kiểm tra ứng dụng thương mại từ nhiều góc độ. Trong thử nghiệm khái niệm ngành thẻ ngân hàng do Hiệp hội Tài chính Tín dụng Hàn Quốc, các công ty thẻ ngân hàng lớn và Lambda256 phối hợp thực hiện, stablecoin won Hàn Quốc được sử dụng như phương tiện thanh toán trong khi vẫn duy trì hệ thống ủy quyền và thanh toán hiện có.
Project Hangang của Ngân hàng Trung ương Hàn Quốc dựa trên tiền kỹ thuật số ngân hàng trung ương cũng đã xác minh khả năng tương tác giữa mạng thanh toán sổ cái phân tán và hệ thống tài chính hiện có. Do các công nghệ liên quan đã được kiểm tra đầy đủ, một khi khung quản lý được ban hành, stablecoin won Hàn Quốc có thể sẽ phổ biến nhanh chóng. Việc triển khai chủ yếu phụ thuộc vào thời điểm cơ quan quản lý hoàn thiện quy định.
Việc áp dụng stablecoin won Hàn Quốc chủ yếu chia thành hai lĩnh vực: bán lẻ và giao dịch giữa doanh nghiệp.
- Bán lẻ: Theo cách cơ sở hạ tầng thanh toán đã phát triển cho đến nay, người tiêu dùng sẽ tiếp tục có trải nghiệm thanh toán giống như hiện tại, không nhận ra rằng stablecoin won Hàn Quốc được sử dụng trong đó. Tuy nhiên, vì stablecoin won Hàn Quốc sẽ cùng tồn tại với tiền pháp định và các phương thức thanh toán khác, khả năng mở rộng và lợi nhuận của mô hình bán lẻ trong ngắn hạn có thể bị hạn chế.
- Giao dịch giữa doanh nghiệp: Hiện tại, các trung gian làm cho quy trình thanh toán xuyên biên giới giữa doanh nghiệp trở nên chậm chạp và tốn kém hơn. Stablecoin có thể giảm chi phí giao dịch thương mại lớn và tăng tốc thanh toán, do đó mang lại lợi ích lớn nhất trong lĩnh vực này.
Đến năm 2030, stablecoin won Hàn Quốc sẽ vận hành song song với thẻ ngân hàng và cơ sở hạ tầng thanh toán hiện có, và phát triển thành một phần cốt lõi của hệ thống thanh toán, thay vì thay thế hệ thống hiện có.
2.2. Thanh toán: Cơ hội không nằm ở nút thanh toán mà ở vận hành thanh toán
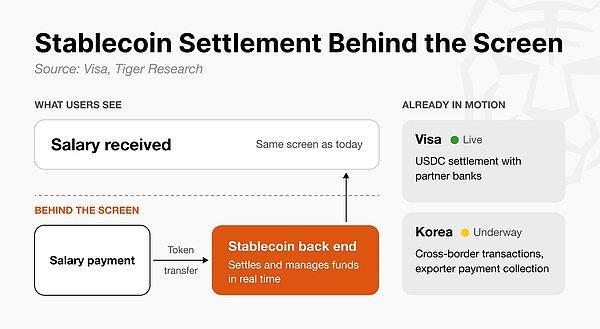
Đến năm 2030, tiền lương sẽ hiển thị trong ứng dụng ngân hàng dưới dạng chuyển token thay vì chuyển khoản tài khoản. Nếu stablecoin là loại tiền tệ mới, thì vấn





