


Từ việc đưa tài sản lên chuỗi đến thanh toán trong thực tế: Stablecoin và RWA đang cùng nhau ghép nên nền tảng tài chính của thế hệ tiếp theo


- Quan điểm cốt lõi: RWA và stablecoin đang chuyển từ những câu chuyện độc lập sang hội tụ, các tổ chức truyền thống và nền tảng crypto cùng nhau xây dựng chuỗi tài chính on-chain hoàn chỉnh bao gồm phát hành, giao dịch, thanh toán bù trừ đến thanh toán ngoài chuỗi, thúc đẩy cơ sở hạ tầng Crypto thực sự bước vào thế giới thực.
- Yếu tố then chốt:
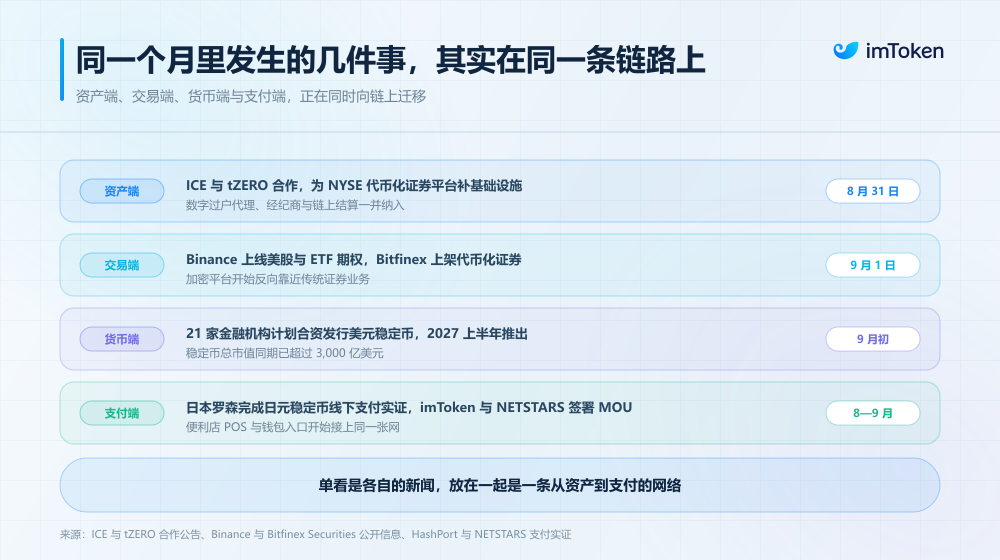
- NYSE phát triển nền tảng chứng khoán mã hóa, giới thiệu Securitize và tZERO, mục tiêu là để cổ phiếu mã hóa có quyền cổ đông thực sự và hỗ trợ giao dịch 7×24 giờ cùng thanh toán tức thì.
- Goldman Sachs, Citi, Deutsche Bank và 21 tổ chức khác dự kiến ra mắt stablecoin USD vào năm 2027, đánh dấu việc phát hành stablecoin bước vào chính hệ thống ngân hàng.
- Cạnh tranh RWA nâng cấp từ "mã hóa tài sản" thành xây dựng thị trường vốn on-chain có thể phát hành, giao dịch, lưu ký, thanh toán bù trừ, stablecoin trở thành "lớp tiền mặt" đối xứng.
- Chuỗi cửa hàng tiện lợi Lawson của Nhật Bản đã thí điểm thành công thanh toán ngoài chuỗi bằng stablecoin yên, phí giao dịch merchant của Stablecoin Pay là 0,98%, xác minh khả năng kết nối đa tiền tệ đa chuỗi với hệ thống POS hiện có.
- HashPort ra mắt Wallet MCP, khám phá AI Agent kết nối ví để hoàn tất thanh toán, stablecoin có thể trở thành công cụ thanh toán原生 cho máy móc sử dụng.
Trong vài năm qua, RWA và stablecoin có lẽ là những đường đua không thiếu nhất những “câu chuyện vĩ đại” trong ngành crypto.
Một bên là việc đưa trái phiếu Mỹ, cổ phiếu, quỹ đầu tư cho đến tín dụng tư nhân lên chuỗi, giúp tài sản thực có được khả năng lập trình, kết hợp và lưu thông toàn cầu; bên kia là việc biến các loại tiền pháp định như USD, EUR thành tiền mặt trên chuỗi có thể luân chuyển 24/7.
Câu chuyện này vốn đã được kể khá lâu, thậm chí dễ khiến người ta mệt mỏi về mặt thẩm mỹ, nhưng nếu ghép những động thái gần đây của các tổ chức truyền thống và nền tảng crypto lại với nhau, sẽ thấy chúng không còn là những thử nghiệm đơn lẻ, mà đang ăn khớp với nhau, tạo thành một chuỗi tài chính hoàn chỉnh (đọc thêm 《Từ “tài sản đầu cơ” đến “hạ tầng tài chính thế hệ tiếp theo”, Crypto đang dần hình thành một thế giới TradFi mới?》).
1. Hiệp hai của RWA, không còn chỉ bàn chuyện “phát hành Token”
Thời kỳ đầu khi mọi người bàn về RWA, suy nghĩ đều rất trực tiếp, đó là biến tài sản thành token.
Một quỹ trái phiếu Mỹ vốn tồn tại trong tài khoản tài chính truyền thống, giờ đây biến phần vốn góp thành Token; một thỏi vàng vốn cần giao dịch qua quỹ, giấy chứng nhận kho hoặc nhà môi giới, giờ đây có thể tạo ra chứng từ số trên chuỗi.
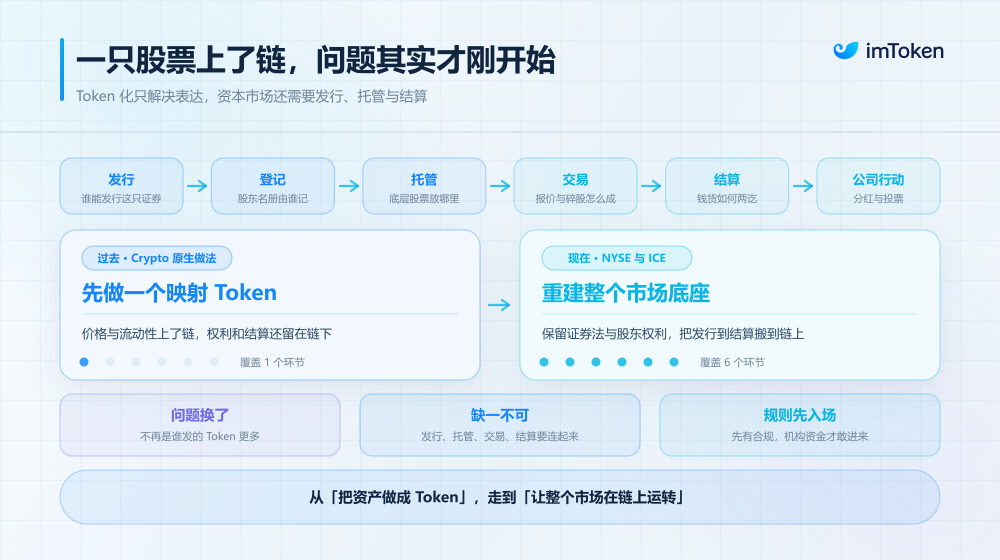
Điều này thực sự giải quyết được “biểu đạt số hóa” của tài sản, nhưng trong thế giới tài chính thực tế, chỉ có Token thì hoàn toàn không đi được.
Nếu một cổ phiếu chỉ là ánh xạ token trên chuỗi, nó thường không có quyền cổ đông thực sự; nếu tách rời khỏi quy định pháp lý và các quy tắc giao dịch, thanh toán hiện hành, các tổ chức hoàn toàn không dám chạm vào.
Bạn phải trả lời một loạt câu hỏi khô khan nhưng mang tính sống còn về mặt thể chế: cổ phiếu cơ sở do ai lưu ký, cổ tức công ty phát như thế nào, chuyển nhượng do ai ghi sổ, sau giờ giao dịch thanh toán ra sao, v.v.
Vì vậy những gì NYSE đang làm mới đáng được chú ý.
Tháng 1 năm nay, NYSE tuyên bố phát triển nền tảng chứng khoán token hóa của riêng mình, theo phương án công bố, họ không chỉ đơn thuần phát hành vài “Token ánh xạ cổ phiếu”, mà mong muốn cổ phiếu token hóa thực sự có quyền cổ đông của chứng khoán truyền thống, đồng thời hỗ trợ giao dịch 24/7, giao dịch cổ phiếu lẻ, thanh toán tức thời và thanh toán bằng stablecoin.
Sau đó, NYSE lần lượt đưa Securitize và tZERO vào, tiếp tục hoàn thiện hạ tầng xoay quanh đại lý chuyển nhượng số, Broker-Dealer, đăng ký chứng khoán và thanh toán trên chuỗi, điều này đã hoàn toàn khác với logic trước đây khi các nền tảng crypto原生 tự phát hành một cổ phiếu token hóa.
Vấn đề mà tài chính truyền thống đang cố gắng giải quyết là làm thế nào biến blockchain thành nền tảng công nghệ mới của thị trường chứng khoán mà không từ bỏ luật chứng khoán, quyền lợi nhà đầu tư và các quy tắc thị trường tài chính hiện hành.
Ở phía bên kia, các nền tảng crypto cũng đang tiến gần lại tài chính truyền thống theo hướng ngược lại.
Các sàn giao dịch hàng đầu lần lượt ra mắt sản phẩm giao dịch cổ phiếu Mỹ, ETF thậm chí cả quyền chọn, trước đây người dùng cần mua BTC trên sàn crypto, mua Nvidia trong tài khoản chứng khoán, rồi sang một tài khoản khác để giao dịch vàng, giờ đây ngày càng nhiều nền tảng crypto cố gắng thu gom những tài sản này trở lại vào cùng một tài khoản và hệ thống vốn.
Ví dụ như năm sản phẩm mới ra mắt gần đây của Bitfinex Securities, cho phép nhà đầu tư đủ điều kiện tiếp cận rủi ro kinh tế của các công ty niêm yết như Strategy, Metaplanet thông qua chứng khoán token hóa, và giao dịch bằng USD, USDT và BTC, v.v.
Suy cho cùng, cạnh tranh của RWA đang nâng cấp từ “ai có thể biến tài sản thành Token” lên “ai có thể xây dựng một thị trường vốn trên chuỗi thực sự có thể phát hành, giao dịch, lưu ký, thanh toán và vận hành liên tục”.
Và một khi đã đi đến bước thanh toán, stablecoin đương nhiên trở thành mảnh ghép tiếp theo.
2. Sau khi tài sản lên chuỗi, stablecoin bắt đầu trở thành “lớp tiền mặt”
Có được tài sản lên chuỗi, câu hỏi tiếp theo ngay lập tức là dùng tiền gì để thanh toán?
Trong một thời gian dài trước đây, stablecoin giống như “tiền pháp định dạng token” trong một sòng bạc crypto lớn. Mọi người mua USDT/USDC chủ yếu để giao dịch trên sàn, dòng vốn gần như khép kín hoàn toàn trong nội bộ ngành.
Nhưng khi phía tài sản bắt đầu vận hành 24/7, điểm yếu của hệ thống ngân hàng truyền thống lập tức lộ ra.
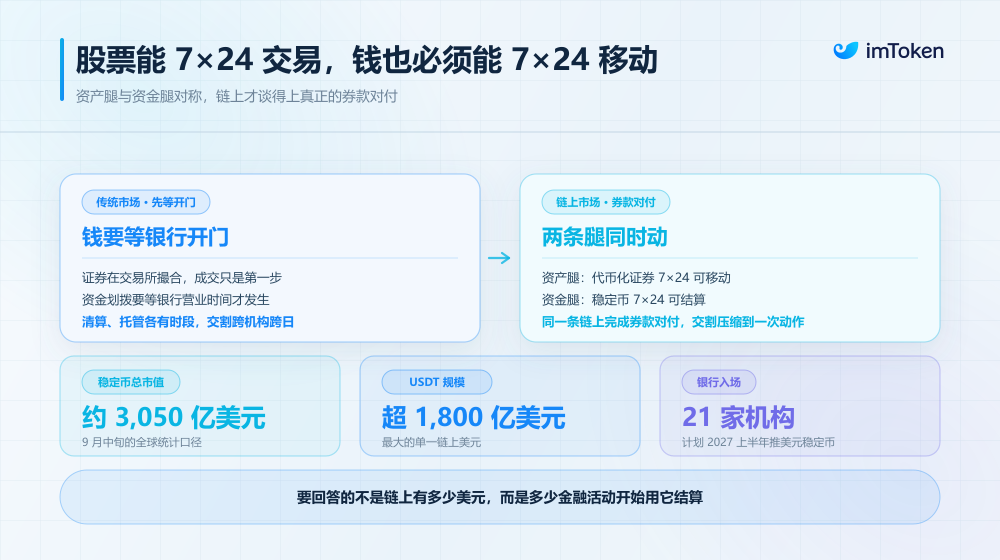
Tại sao thị trường chứng khoán truyền thống không mở cửa cuối tuần? Phần lớn là vì ngân hàng, lưu ký, thanh toán bù trừ và hệ thống vốn phía sau đều có giờ làm việc riêng.
Đây là lý do tại sao stablecoin phải đứng ra gánh vác.
Đầu tháng 9, 21 tổ chức tài chính bao gồm Goldman Sachs, Bank of America, Citi, Deutsche Bank tuyên bố kế hoạch cùng thành lập công ty và ra mắt stablecoin USD vào nửa đầu năm 2027, sau đó có thể mở rộng sang các đồng tiền G7 khác như EUR.
Điều này cũng có nghĩa việc phát hành stablecoin đang dần chuyển từ cạnh tranh giữa các công ty Crypto sang chính hệ thống ngân hàng. CEO Circle Jeremy Allaire đã dùng một so sánh rất thú vị để mô tả thị trường hiện nay, rằng tài chính trên chuỗi và stablecoin hiện tại đại khái tương đương với internet năm 2002.
Điều ông muốn diễn đạt thực ra không phải là quy mô stablecoin sẽ còn tăng đơn giản bao nhiêu lần, mà là hạ tầng đã bắt đầu vượt qua điểm tới hạn đó — công nghệ dần chín muồi, quy định pháp lý bắt đầu chấp nhận, và các tổ chức cuối cùng cũng có đủ điều kiện để thực sự tham gia quy mô lớn.
Circle trong báo cáo mới nhất cũng định nghĩa stablecoin đang bước vào hệ thống tài chính được quản lý, không còn chỉ là sản phẩm Crypto vận hành tách biệt bên ngoài hệ thống ngân hàng, điều này cũng giải thích tại sao RWA và stablecoin ngày càng khó được thảo luận tách rời.
Giả sử trong tương lai một cổ phiếu Mỹ thực sự có thể giao dịch 24/7 trên chuỗi, thì chỉ token hóa “cổ phiếu” thôi không thực sự giải quyết được vấn đề của thị trường truyền thống, mà stablecoin cung cấp chính xác một dạng vốn đối xứng với chứng khoán Token, suy cho cùng tài sản có thể di chuyển 24/7, thì tiền cũng có thể di chuyển 24/7.
Một bên là Tokenized Securities, một bên là Stablecoin Cash Leg, ở giữa lại thông qua blockchain hoàn thành Delivery versus Payment gần như tức thời, quy trình thanh toán chứng khoán trước đây cần vài tổ chức, nhiều tài khoản thậm chí vài ngày mới hoàn thành, sẽ có cơ hội được nén lại trong cùng một hệ thống.
Nhìn từ góc độ này, khi chứng khoán, quỹ, trái phiếu và các RWA khác lần lượt lên chuỗi, stablecoin có cơ hội từ đồng tiền định giá của thị trường Crypto, tiến thêm một bước trở thành lớp tiền mặt của toàn bộ thị trường vốn trên chuỗi.
Đây cũng là lý do tại sao quy định pháp lý ngày càng trở nên quan trọng.
Ở một mức độ nào đó, quy định pháp lý không phải là mặt đối lập của việc mở rộng stablecoin, mà chính xác là sau khi ranh giới quy định dần rõ ràng, nó mới thực sự có khả năng từ tài sản Crypto原生 tiến vào hệ thống tài chính quy mô lớn hơn.
3. Khi stablecoin bước ra khỏi sàn giao dịch, chặng cuối bắt đầu kết nối với thế giới thực
Tuy nhiên, ngay cả khi đã hoàn thành việc tài sản lên chuỗi, phát hành hợp quy và thanh toán trên chuỗi, stablecoin vẫn còn thiếu bước cuối cùng để thực sự trở thành “tiền tệ”: tiêu được trong thực tế.
Động thái gần đây của thị trường Nhật Bản rất tiêu biểu.
Tháng 8, HashPort và cửa hàng tiện lợi Lawson đã chạy thử thành công một lần thanh toán stablecoin JPY ngoại tuyến tại cửa hàng Takanawa Gateway City ở Tokyo. Khách hàng rút ví ra trả tiền, phía cửa hàng kết nối trực tiếp với thiết bị POS hiện có của cửa hàng tiện lợi, toàn bộ quá trình không còn là bày một mã QR tại sự kiện Web3 để hai ví chuyển tiền cho nhau, mà là cố gắng đưa stablecoin thực sự vào hệ thống bán lẻ thông thường.

Đồng thời, NETSTARS cũng đã hoàn thành thử nghiệm Stablecoin Pay của mình tại một cửa hàng Lawson khác, và xác minh việc kết nối thanh toán đa tiền tệ, đa chuỗi bao gồm stablecoin JPY, USDC và USDT với hệ thống POS hiện có.
Stablecoin Pay chính thức khởi động vào tháng 7 năm nay, phí giao dịch cho cửa hàng là 0,98%, mục tiêu cũng rất rõ ràng, cửa hàng không cần hiểu riêng từng blockchain, từng loại ví và stablecoin, mà thông qua cùng một bộ hạ tầng thanh toán để hoàn thành việc kết nối.
Điểm này có thể còn quan trọng hơn cả việc “cửa hàng tiện lợi cuối cùng cũng có thể dùng stablecoin mua cà phê”. Ngày nay thẻ tín dụng, Alipay hay thẻ giao thông có thể phổ biến quy mô lớn, chưa bao giờ là vì mỗi cửa hàng tiện lợi đều hiểu mạng lưới thanh toán của Visa, giao thức mã QR hay hệ thống liên ngân hàng.
Ngược lại, đặc điểm quan trọng nhất của một mạng lưới thanh toán trưởng thành là che giấu đi sự phức tạp ở tầng dưới.
Tương lai stablecoin thực sự bước vào môi trường ngoại tuyến, cũng phần lớn sẽ phải trải qua quá trình tương tự, người tiêu dùng chỉ cần chọn ví, cửa hàng tiếp tục dùng POS quen thuộc, nhà cung cấp dịch vụ thanh toán chịu trách nhiệm xử lý chuỗi, loại tiền, tỷ giá, xác nhận, tuân thủ và thanh toán ở giữa.
Blockchain cuối cùng có thể tồn tại phía sau mỗi giao dịch, nhưng không cần thiết phải xuất hiện trước mặt mỗi người tiêu dùng.
Thú vị hơn nữa là, đầu bên kia của thiết bị thanh toán cũng bắt đầu thay đổi. HashPort cùng thời điểm tuyên bố ra mắt Wallet MCP, mong muốn cho phép các AI Agent như ChatGPT, Claude có thể kết nối ví, dưới sự ủy quyền của người dùng hoàn thành truy vấn số dư, chuyển tiền, hoán đổi thậm chí thanh toán dịch vụ bên n





