Hé lộ thói quen “in tiền” của Fed: nguyên nhân sâu xa đằng sau việc phát hành trái phiếu


Tác giả gốc: James Lavish
Biên soạn gốc: Deep Chao TechFlow
“In tiền” tưởng chừng đơn giản nhưng thực ra lại rất khó hiểu. Tại sao lại bán trái phiếu cho công chúng khi Fed có thể in thêm đô la và chi trả bất cứ khoản nào chính phủ muốn chi tiêu? Câu trả lời rất đơn giản nhưng đòi hỏi một chút tư duy phản biện.
Nếu vào Twitter tuần trước, chắc hẳn bạn đã xem một đoạn video clip của Jared Bernstein, Chủ tịch Hội đồng Cố vấn Kinh tế (tổ chức tư vấn cho Nhà Trắng về chính sách kinh tế), “lý giải” trái phiếu.
Mặc dù vậy, ông dường như thực sự gặp khó khăn trong việc hiểu các khái niệm cơ bản về nợ quốc gia và cách thức hoạt động của nó. Thành thật mà nói, những khái niệm này thực sự khó nắm bắt, vì vậy hãy chia nhỏ chúng một cách đơn giản và rõ ràng để dễ hiểu.
Khái niệm cơ bản về cung tiền
Để hiểu "in tiền" trước tiên chúng ta phải hiểu những điều cơ bản về tiền tệ. Hay đúng hơn là những điều cơ bản về "cung tiền", chúng ta sẽ giữ nó ở mức siêu cao ở đây và làm cho nó dễ hiểu.
tiền tệ hẹp
Trong số các biện pháp cung tiền, biện pháp nghiêm ngặt nhất được gọi là tiền hẹp, hay M 0 ('em-zero'). Điều này chỉ bao gồm tiền tệ đang lưu hành và tiền mặt được giữ trong dự trữ ngân hàng. M 0 thường được gọi là cơ sở tiền tệ. Tiến lên một cấp độ, chúng ta có cái được gọi là M 1 . M 1 bao gồm tất cả M 0 cộng với tiền gửi không kỳ hạn, cộng với bất kỳ séc du lịch chưa thanh toán nào. Tiền gửi không kỳ hạn chỉ đơn giản là tiền gửi thanh khoản trong tài khoản ngân hàng mà khách hàng có thể rút bất kỳ lúc nào, tức là séc và tiền tiết kiệm của khách hàng.
Các ngân hàng không giữ tất cả tiền mặt trong kho của mình, họ sử dụng phân tích rủi ro để ước tính số tiền khả dụng mà mỗi chi nhánh sẽ cần nếu ngân hàng không rút tiền và tất cả những gì còn lại là 0 và 1 trên sổ cái kỹ thuật số mà họ giữ.
Trong mọi trường hợp, M 1 bao gồm bất kỳ khoản tiền mặt nào có thể rút được (kể cả séc du lịch) và không có gì hơn. Do đó, M 1 thường được gọi là tiền hẹp và đây là số tiền của M 1:
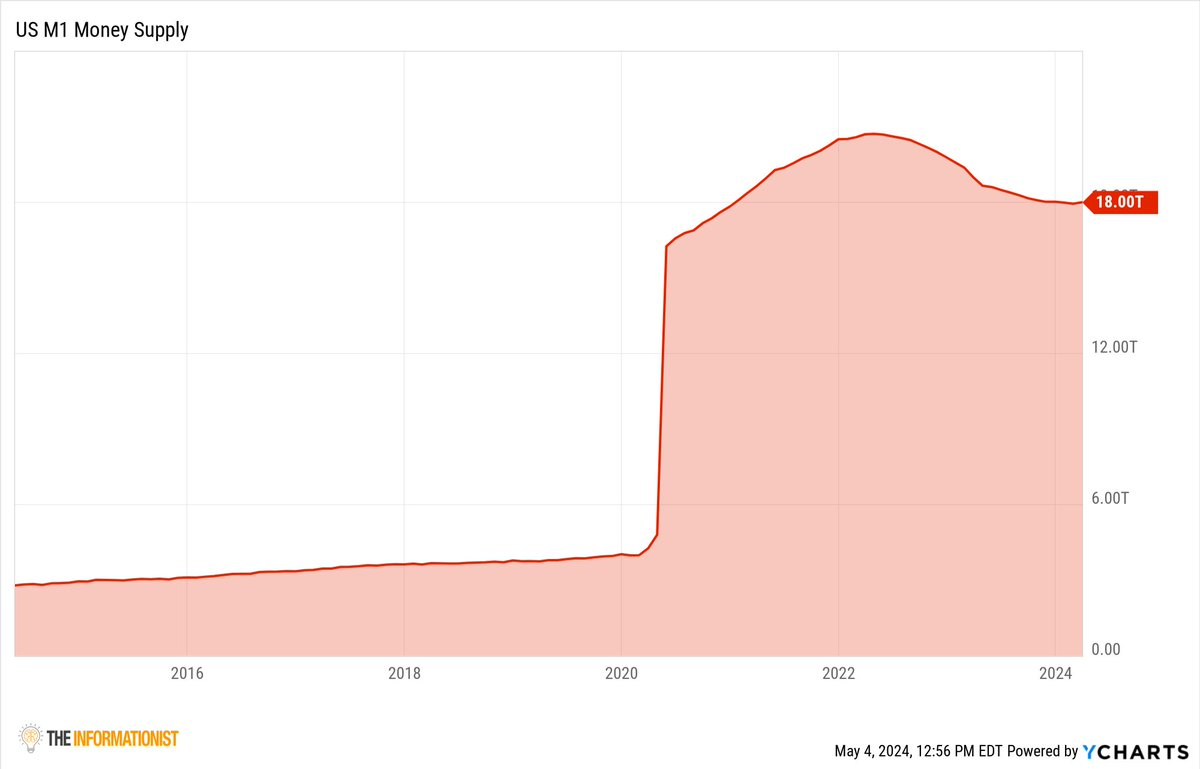
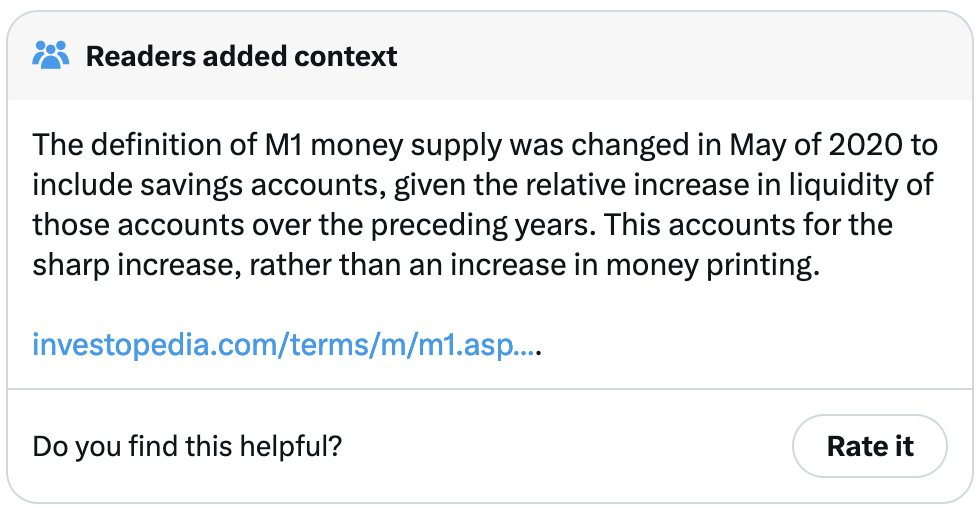
Tôi biết bạn đang nghĩ gì: Chính xác thì điều gì đã xảy ra vào năm 2020 khiến nguồn cung tiền M1 tăng đột biến? Bạn đoán xem: bằng cách in tiền. Chúng ta sẽ thảo luận vấn đề này sau, nhưng trước tiên hãy giải thích cấp độ cung tiền tiếp theo, tiền theo nghĩa rộng .
tiền rộng rãi
Mở rộng phạm vi của chúng tôi một chút, M 2 bao gồm tất cả M 1 cộng với tiền gửi tiết kiệm trên thị trường tiền tệ, tiền gửi có thời hạn dưới 100.000 USD (tức là CD và thị trường tiền tệ). Nói cách khác, M 2 bao gồm tất cả các khoản tiền được giữ trong các tài khoản tương đương tiền mặt, tài khoản thanh khoản và bán thanh khoản.
Mở rộng thành M 2 , đây là số tiền tính theo đô la ngày nay. Bạn có thể thấy biểu đồ của M2 mở rộng dần dần sau năm 2020 và phải mất một thời gian để "xâm nhập" vào các tài khoản cá nhân.
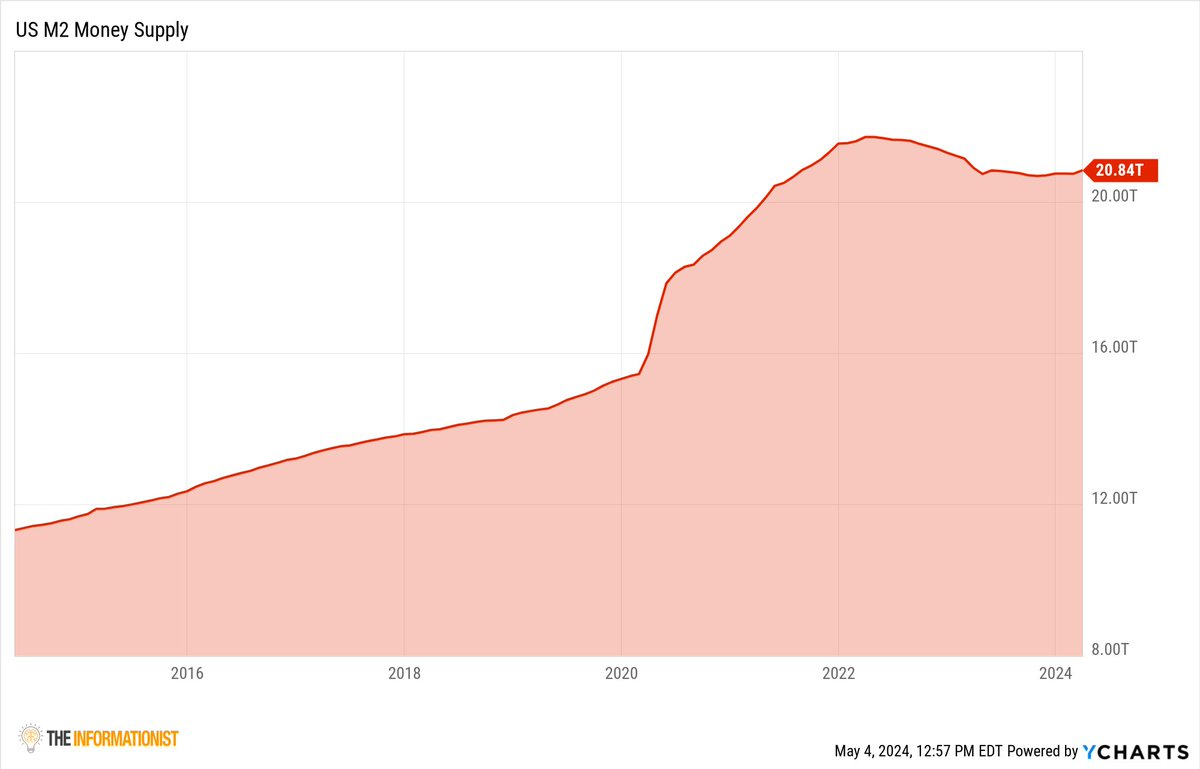
Tại sao? Vì Hiệu ứng Cantillon. Được đặt theo tên nhà kinh tế học thế kỷ 18 Richard Cantillon, hiệu ứng Cantillon mô tả cách những người nhận được tiền mới trước tiên (tức là ngân hàng, chính phủ hoặc tổ chức tài chính) được hưởng lợi, trong khi những người khác thì mọi người trải qua những tác động chậm trễ như thế nào.
Bây giờ, hãy giải thích khó khăn mà Jared Bernstein gặp phải khi mô tả (và dường như không hiểu) khoản nợ quốc gia của Hoa Kỳ.
Khái niệm cơ bản về nợ quốc gia
Theo định nghĩa cơ bản nhất, trái phiếu kho bạc Hoa Kỳ là trái phiếu do chính phủ Hoa Kỳ phát hành. Điều này không khác gì trái phiếu do Apple, Microsoft hoặc Tesla phát hành, ngoại trừ việc đây là một quốc gia (hoặc công ty) vay tiền từ những người mua trái phiếu.
Điều gì xảy ra khi bạn vay tiền? Bạn trả lãi cho người cho bạn vay tiền, giống như bạn trả lãi ngân hàng cho khoản thế chấp của mình. Bạn vay tiền ngân hàng để mua nhà và bạn phải trả lãi ngân hàng cho khoản vay. Tất cả chúng ta đều biết rằng gần đây chính phủ đã vay mượn rất nhiều. Điều này là do chính phủ đang bị thâm hụt (chi tiêu nhiều hơn số tiền thu được từ thuế) và đi vay để bù đắp khoản chênh lệch, điều này đã làm tăng nợ công của Hoa Kỳ.
Hoa Kỳ đã vay bao nhiêu tiền và họ nợ những người cho họ vay bao nhiêu tiền?
Bạn có tin được không, tổng cộng là 34,6 nghìn tỷ USD!
Vậy ai đang mua tất cả những trái phiếu này? Nói cách khác, ai đã cho Hoa Kỳ vay nhiều tiền như vậy?
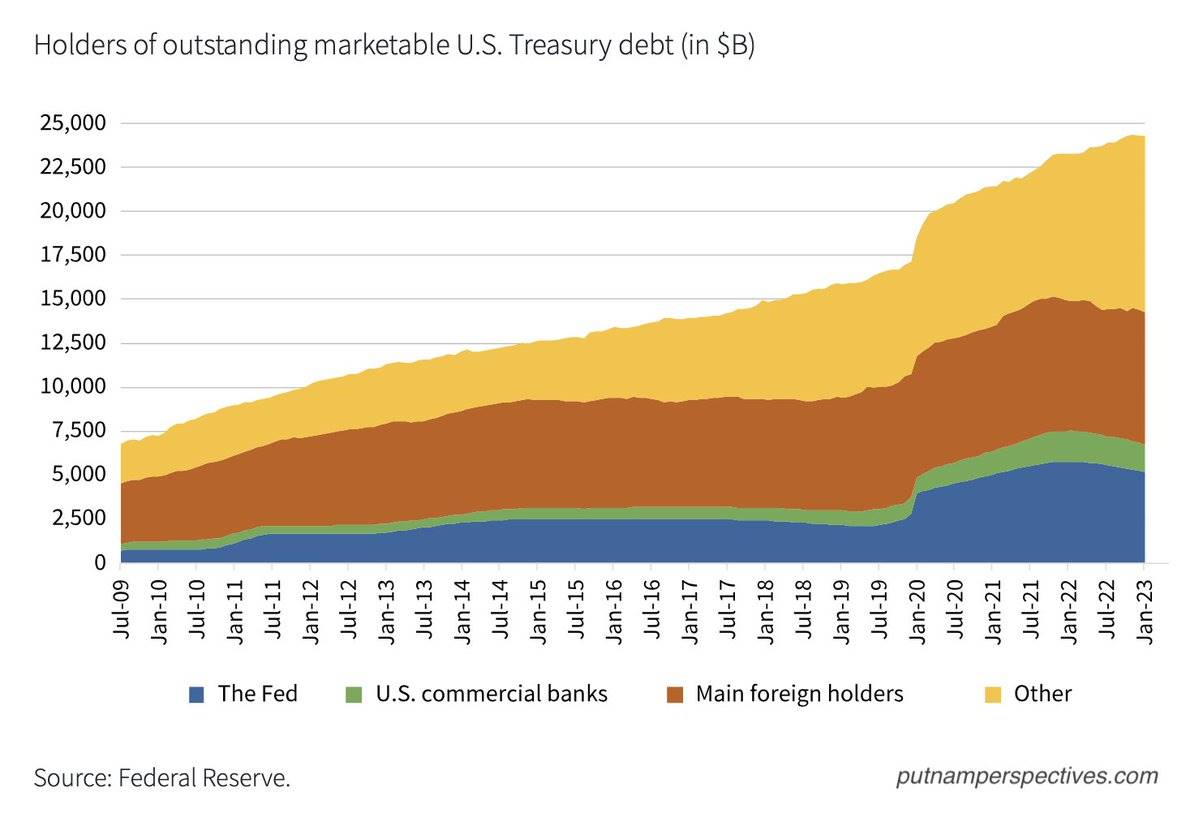
Về cơ bản, bạn, tôi và những người khác mua trái phiếu trực tiếp trong IRA, 401K, tài khoản cá nhân của họ và gián tiếp thông qua các quỹ tương hỗ và thị trường tiền tệ, ngân hàng Hoa Kỳ, ngân hàng trung ương nước ngoài (tức là Ngân hàng Nhật Bản, Ngân hàng Trung Quốc, các nước ngoài khác) Mua trái phiếu , bao gồm cả chính Fed.
Bạn có thể hỏi, làm sao họ có thể sở hữu tất cả những trái phiếu Kho bạc Hoa Kỳ này? Hãy để tôi giải thích từng bước.
Tiền được "in" như thế nào
Điều này bao gồm nới lỏng định lượng (QE) và thắt chặt định lượng (QT).
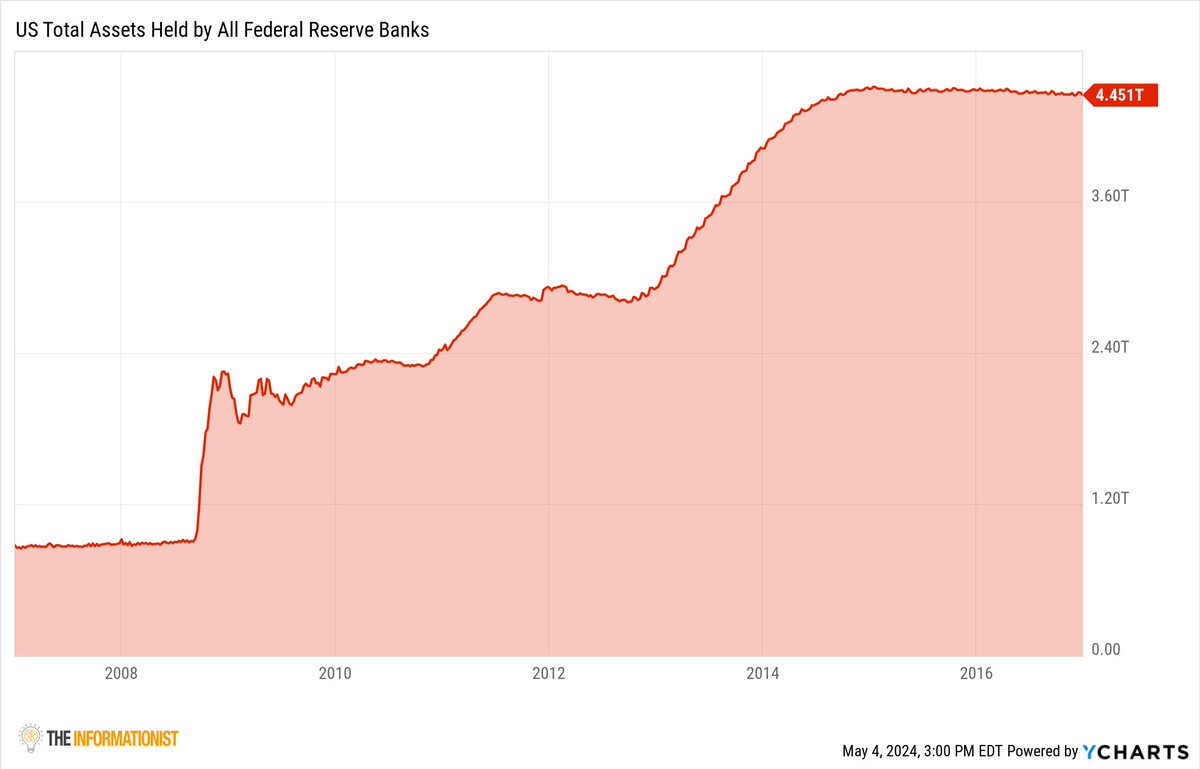
Trong thời kỳ khủng hoảng tài chính hoặc suy thoái, chẳng hạn như khủng hoảng tài chính, chúng ta thấy Fed sử dụng QE một cách liều lĩnh, mua trái phiếu kho bạc và MBS (chứng khoán đảm bảo bằng thế chấp) một cách liều lĩnh khi Fed bán chúng trở lại thị trường. .
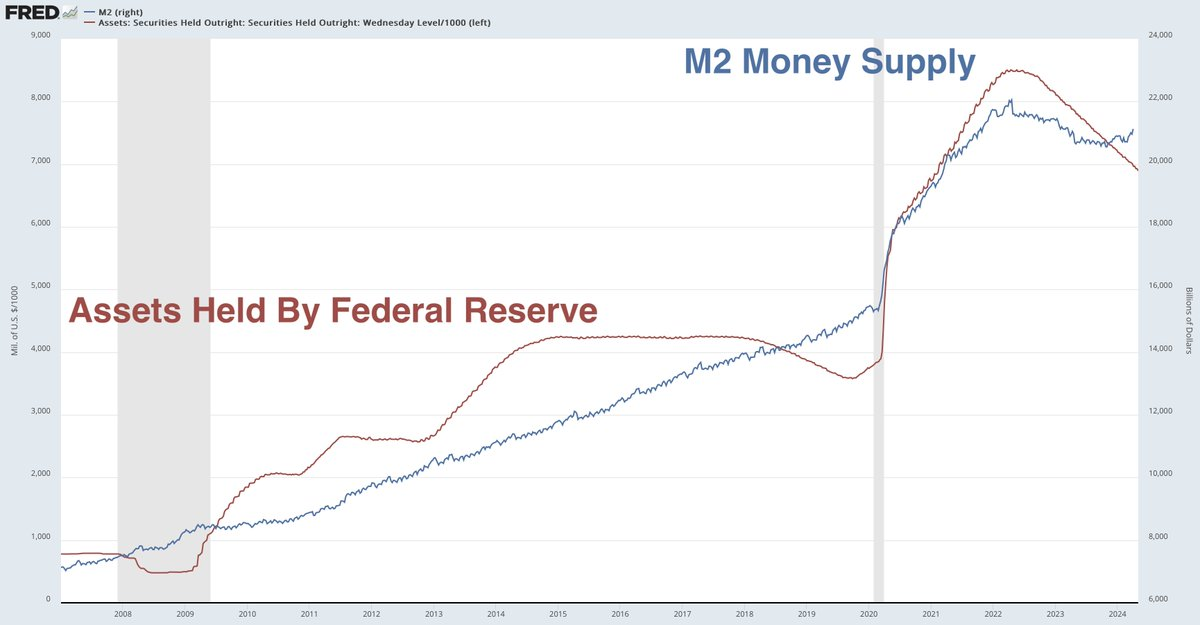
Trong QE, cuộc khủng hoảng tài chính toàn cầu, Fed đã mua hơn 1,5 nghìn tỷ USD những tài sản này trong nhiều năm (và sau đó tiếp tục tăng trong vài năm nữa).
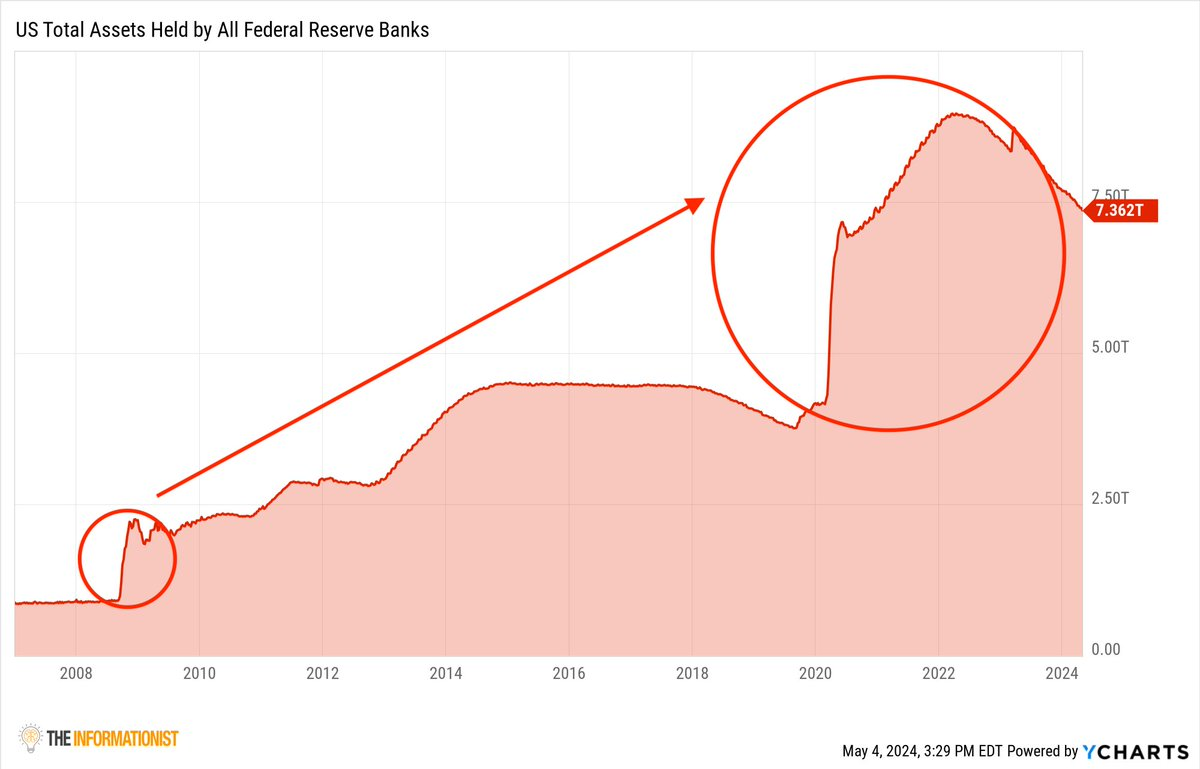
Chuyển nhanh sang năm 2020, khi thị trường quay cuồng vì lệnh phong tỏa do đại dịch và Fed bổ sung bazooka tiền mặt vào khẩu pháo của mình. Điều đó có nghĩa là mức tăng hơn 5 nghìn tỷ USD chỉ trong 2 năm, hãy nhìn vào sự khác biệt giữa năm 2009 và 2020.
Nhưng họ làm điều đó bằng cách nào?
Là ngân hàng trung ương của Hoa Kỳ, Cục Dự trữ Liên bang có khả năng duy nhất là tạo ra tiền. Khi Fed sử dụng QE để mua chứng khoán như Kho bạc, nó làm như vậy bằng cách tạo ra dự trữ ngân hàng từ không khí, một quy trình tạo tiền kỹ thuật số. Đây là cách nó hoạt động:
Cục Dự trữ Liên bang công bố ý định mua chứng khoán và số lượng mua.
Các đại lý sơ cấp (các ngân hàng trung gian lớn) mua các chứng khoán này trên thị trường mở thay mặt cho Fed.
Sau khi việc mua bán hoàn tất, Fed ghi có số tiền mới được tạo vào tài khoản dự trữ của các đại lý chính và thêm chứng khoán Kho bạc vào bảng cân đối kế toán của chính mình.
Quá trình này làm tăng tổng dự trữ của các ngân hàng này, trực tiếp bơm thanh khoản vào hệ thống ngân hàng.
Về cơ bản, các đại lý sơ cấp đóng vai trò là nhà môi giới và giải quyết các giao dịch, gửi số tiền mới tìm được này đến người bán Kho bạc và trái phiếu Kho bạc tới Fed, đồng thời có nhiều tiền mặt hơn được đưa vào hệ thống.
Hãy tưởng tượng bạn đang chơi trò chơi Monopoly, tất cả số tiền đã được phân bổ và có sẵn trong trò chơi, sau đó, một người chơi mới xuất hiện trong trò chơi với số tiền từ nhà "của mình" để chơi Monopoly, anh ta mới bắt đầu mua tài sản chỗ này chỗ kia . Điều xảy ra bây giờ là anh ấy đã thêm một loại tiền tệ mới vào trò chơi mà trước đây chưa từng có, anh ấy đã mở rộng nguồn cung tiền tệ và kết quả là Park Place và Boardwalk trở nên đắt đỏ hơn. Đây chính xác là cách Fed vận hành khi thực hiện chính sách QE và mua trái phiếu trên thị trường mở.
Fed bơm tiền vào thị trường mà trước đây chưa từng có, bơm thanh khoản vào thị trường. Hãy xem cung tiền M 2 (đường màu xanh) tăng như thế nào khi bảng cân đối kế toán của Fed mở rộng. Đây là một máy in tiền điển hình.
Về lý do tại sao chúng ta không bỏ qua toàn bộ QE và hệ thống vay kho bạc mà chỉ in tiền, nếu làm vậy, chúng ta sẽ hoàn toàn trở thành cái gọi là "cộng hòa chuối", nơi việc in tiền trắng trợn và quá mức để tài trợ cho thâm hụt của chính phủ sẽ là lạm phát ác tính. Hãy tưởng tượng một thế giới nơi Kho bạc (thực ra là Quốc hội) chi tiêu bất cứ thứ gì họ muốn và Fed chỉ in số tiền cần thiết để chi tiêu.
Không kiểm soát, không suy giảm, không ngụy trang.
Khi nguồn cung tiền tăng lên đáng kể, giá cả sẽ tăng theo cấp số nhân (Park Place và Boardwalk sẽ được bán với giá hàng triệu, tỷ, nghìn tỷ tỷ đồng) và mọi người sẽ mất niềm tin vào đồng đô la như một phương tiện lưu trữ giá trị, và đến một lúc nào đó sẽ mất niềm tin vào đồng đô la như một phương tiện lưu trữ giá trị. phương tiện trao đổi. Đường phố sẽ tràn ngập đô la vì cần rất nhiều đô la để mua bất cứ thứ gì và giá cả thay đổi theo từng phút.
(Nếu bạn cho rằng đây là sự cường điệu, hãy tự mình đi xem tình hình ở Venezuela hoặc Lebanon)
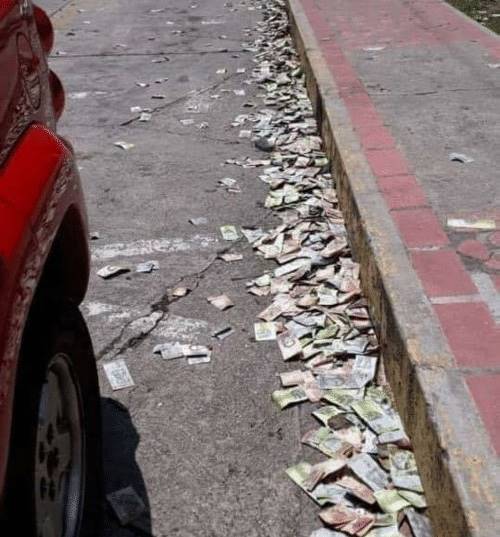
Điều này sẽ dẫn đến mất niềm tin, hỗn loạn và nhanh chóng hướng tới siêu lạm phát, đồng đô la sẽ sụp đổ. Fed và Kho bạc sẽ làm bất cứ điều gì có thể để khiến mọi người bối rối và chuyển hướng sự chú ý khỏi cỗ máy in tiền không giới hạn của họ.
Họ sẽ bán trái phiếu.
Thậm chí còn bán cho chính mình.
Nếu nhà kinh tế trưởng của đất nước bối rối trước hệ thống này thì những người khác cũng phải như vậy.
Được rồi, buổi diễn sẽ tiếp tục.